
Taille et part du marché des abonnements direct-to-consumer (D2C)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 164.32 Milliards de dollars |
| Taille du Marché (2031) | 286.77 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des abonnements direct-to-consumer (D2C) par Mordor Intelligence
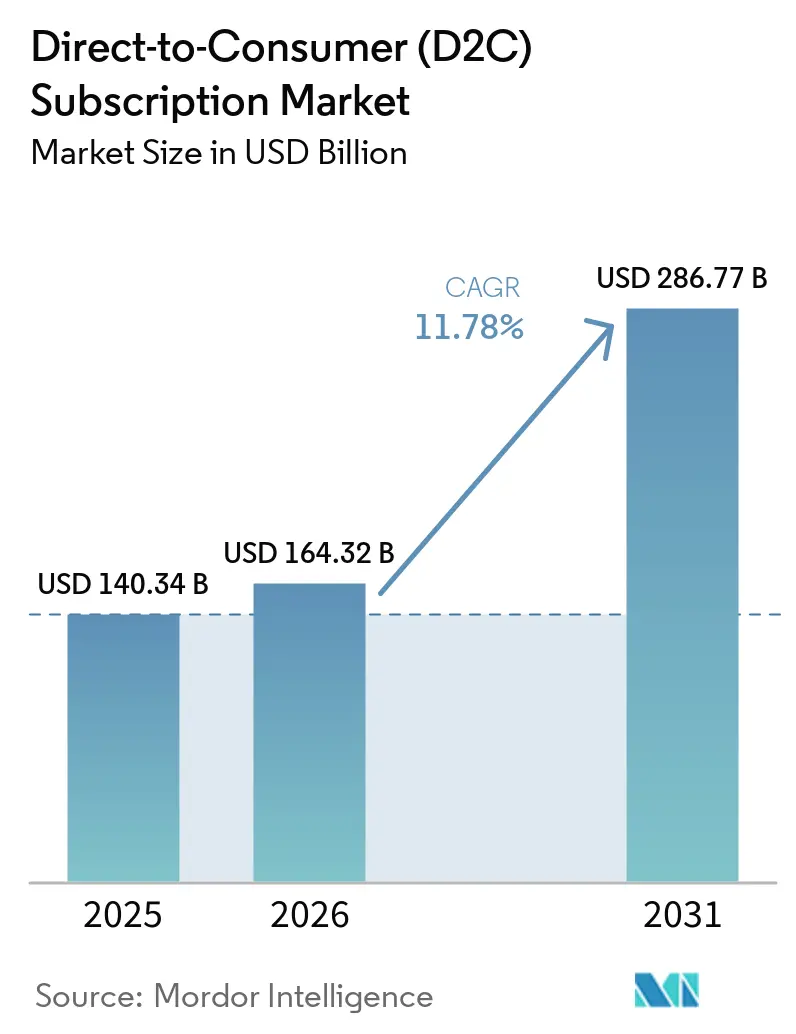
La taille du marché des abonnements direct-to-consumer devrait passer de 140,34 milliards USD en 2025 à 164,32 milliards USD en 2026 et atteindre 286,77 milliards USD d'ici 2031, avec un CAGR de 11,78 % sur la période 2026-2031.
Le marché des abonnements D2C est en expansion à mesure que les consommateurs passent des achats ponctuels à un accès récurrent dans les catégories numériques et physiques. Les opérateurs du marché des abonnements D2C investissent également davantage dans la personnalisation, la fidélisation basée sur les données et la conception d'écosystèmes, rendant les relations avec les abonnés plus durables et plus précieuses au fil du temps, comme le montre le déploiement en 2026 par Peloton de Peloton IQ et sa stratégie de plateforme produit plus large. La flexibilité des paiements soutient également le marché des abonnements D2C, le segment BNPL pay-in-4 atteignant 70 milliards USD de volume d'achats en 2025 auprès des 6 plus grands participants, abaissant la barrière d'entrée pour les achats récurrents à prix élevé. La facturation transfrontalière devient plus facile à gérer en Europe suite à l'adoption par l'UE de la directive du Conseil 2025/516 en mars 2025, qui offre au marché des abonnements D2C une voie de conformité plus claire pour les modèles de facturation multi-pays. La durabilité devient également de plus en plus pertinente pour le marché des abonnements D2C, les modèles de recharge et de réutilisation bénéficiant d'un soutien pratique de la recherche sur l'économie circulaire et des programmes de marques à grande échelle, notamment dans la beauté et les soins personnels.[1]
Principaux enseignements du rapport
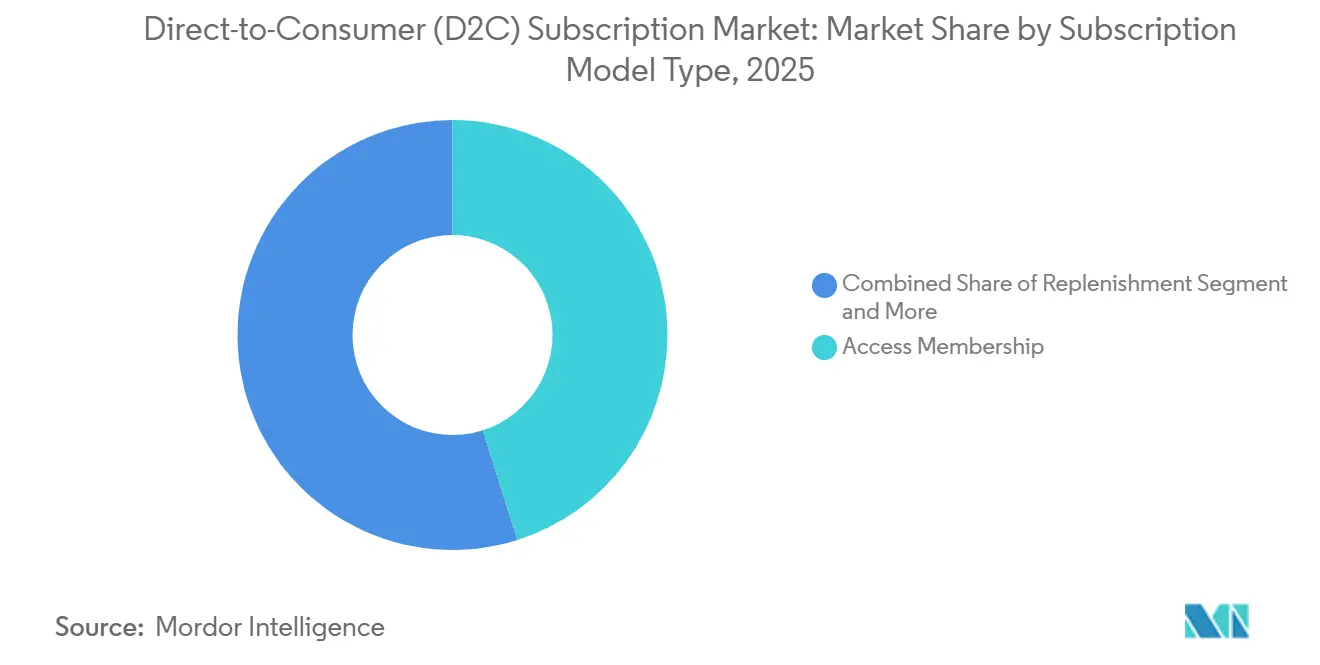
- Par type de modèle d'abonnement, l'adhésion à l'accès représentait 45,12 % du chiffre d'affaires en 2025, tandis que les boîtes de découverte par curation devraient se développer à un CAGR de 16,12 % jusqu'en 2031.
- Par catégorie de produits, le divertissement et les médias numériques représentaient 40,04 % du chiffre d'affaires en 2025, tandis que la beauté et les soins personnels devraient croître à un CAGR de 17,76 % jusqu'en 2031.
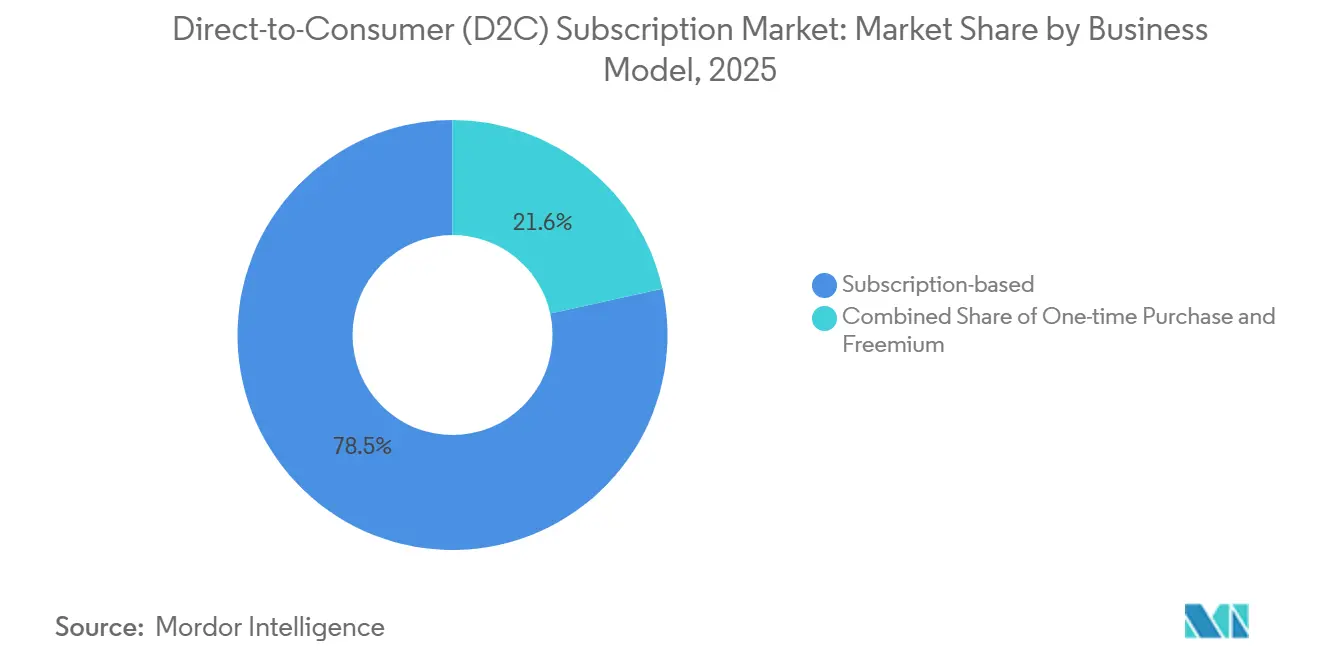
- Par modèle commercial, le modèle basé sur l'abonnement représentait 78,45 % du chiffre d'affaires en 2025, tandis que le freemium devrait croître à un CAGR de 15,45 % jusqu'en 2031.
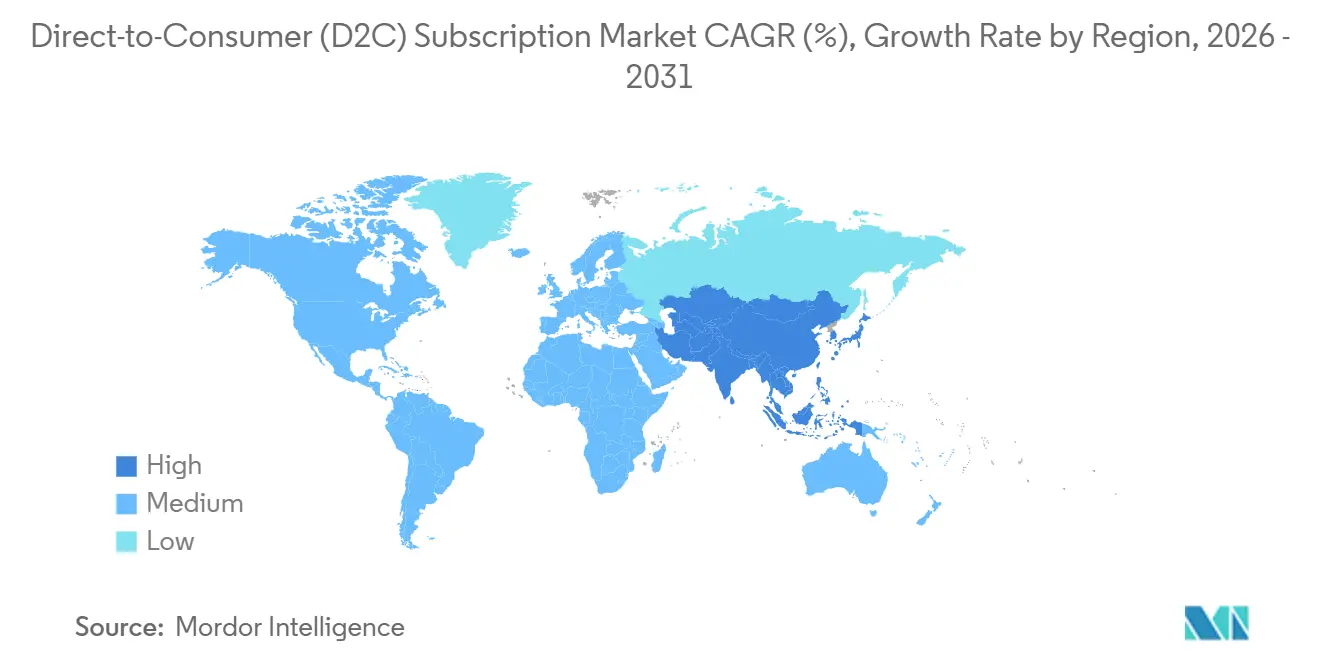
- Par géographie, l'Amérique du Nord représentait 38,17 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 17,36 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des abonnements direct-to-consumer (D2C)
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hyper-personnalisation pilotée par l'IA dans les parcours des abonnés | +2.8% | Mondial, intensité la plus élevée en Amérique du Nord et en APAC | Court terme (≤ 2 ans) |
| Transition vers l'accès plutôt que la propriété | +2.1% | Amérique du Nord et Europe, attrait émergent en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Infrastructures de paiement favorables à l'abonnement, y compris le BNPL et le paiement par virement bancaire | +1.9% | Mondial, le plus aigu en Amérique du Nord, au Royaume-Uni et en Australie | Court terme (≤ 2 ans) |
| Analyses post-achat pour réduire le taux de désabonnement avant l'échec du renouvellement | +1.5% | Amérique du Nord, Europe, APAC | Court terme (≤ 2 ans) |
| Objectifs de durabilité des entreprises favorisant les modèles de recharge et de réutilisation | +1.2% | Porté par l'Europe, avec des retombées en Amérique du Nord et en APAC | Moyen terme (2-4 ans) |
| Modernisation de la TVA numérique et de la facturation transfrontalière | +0.9% | Cœur de l'UE, bénéfice secondaire pour le Royaume-Uni et les partenaires commerciaux associés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hyper-personnalisation pilotée par l'IA dans les parcours des abonnés
La personnalisation pilotée par l'IA est devenue une couche opérationnelle centrale du marché des abonnements D2C plutôt qu'un service premium. Elle est importante car les modèles récurrents s'améliorent lorsque l'offre s'adapte au comportement des abonnés, à l'utilisation des produits et au calendrier, plutôt que de rester statique à chaque cycle de facturation. Le lancement en 2026 par Peloton de Peloton IQ montre comment les entreprises leaders utilisent l'IA pour orienter les conseils d'entraînement, l'engagement et la fidélisation dans le cadre d'une relation d'abonnement, plutôt que de traiter la personnalisation comme une fonctionnalité d'intégration ponctuelle. Le dépôt FY2025 de Peloton a également signalé un taux de désabonnement mensuel net pour les abonnements fitness connectés de 1,6 %, soulignant la valeur des écosystèmes riches en données capables de maintenir l'engagement des membres au fil du temps. Sur le marché des abonnements D2C, cela fait de la personnalisation un avantage concurrentiel direct, car les marques qui apprennent plus vite du comportement des abonnés peuvent mieux les fidéliser, réaliser des ventes croisées plus efficacement et lancer de nouvelles offres avec moins de risques.
Transition vers l'accès plutôt que la propriété
Le passage de la propriété à l'accès élargit le périmètre adressable du marché des abonnements D2C au-delà des médias et des logiciels. Cela est le plus important dans les catégories où l'utilisation répétée, la personnalisation et la commodité l'emportent sur la valeur de la possession permanente. Le Centre de recherche conjoint de la Commission européenne a déclaré en décembre 2025 que les modèles produit-en-tant-que-service peuvent surpasser les modèles de propriété en termes de résultats d'économie circulaire lorsque la participation des consommateurs à la réutilisation est limitée, ce qui soutient l'argument en faveur des modèles d'accès récurrent dans les catégories de consommation pratiques. La campagne de recharge 2025 de L'Oréal couvrant 4 divisions, 18 marques et 28 produits montre comment les grandes entreprises de beauté s'organisent déjà autour de cette logique, la gamme de produits rechargeables du groupe ayant augmenté de 3,7 fois entre 2019 et 2025. Sur le marché des abonnements D2C, l'accès fonctionne mieux lorsque la relation récurrente améliore la commodité et la continuité, et pas seulement le calendrier de paiement.
Infrastructures de paiement favorables à l'abonnement, y compris le BNPL et le paiement par virement bancaire
L'infrastructure de paiement agit désormais comme un catalyseur de croissance pour le marché des abonnements D2C. La Federal Reserve Bank of Richmond a estimé que le volume d'achats BNPL pay-in-4 a atteint 70 milliards USD en 2025 auprès des 6 plus grands participants, et a progressé à un taux annuel réel de 20 % depuis 2021. Le Conseil de la Réserve fédérale a estimé que 6 grands prestataires ont accordé près de 160 milliards USD sur l'ensemble des produits de crédit à la consommation en 2025, les plans pay-in-4 ayant fortement progressé depuis la précédente mesure du CFPB en 2023. Sur le marché des abonnements D2C, cela réduit la friction initiale associée aux kits de bien-être, aux programmes de fitness et aux autres offres récurrentes à prix élevé. Cela donne également aux opérateurs plus de marge pour tester des niveaux de prix, des offres groupées et des extensions de catégories sans dépendre uniquement des circuits de cartes standard.[2]
Analyses post-achat pour réduire le taux de désabonnement avant l'échec du renouvellement
L'analyse post-achat devient une exigence opérationnelle centrale sur le marché des abonnements D2C, car le véritable test d'un abonnement commence après l'encaissement du premier paiement. Les opérateurs les plus performants surveillent désormais les habitudes d'utilisation, la profondeur de l'engagement, le comportement de paiement et l'interaction avec les produits bien avant les dates de renouvellement. Le taux de désabonnement mensuel net des abonnements fitness connectés payants de Peloton pour FY2025, à 1,6 %, est l'un des indicateurs publics les plus clairs montrant le pouvoir de fidélisation d'un modèle récurrent bien géré avec une bonne visibilité des données. Le déploiement de produits de Peloton en 2026 montre également que la prochaine phase de fidélisation dépend de l'utilisation des données des abonnés pour adapter continuellement l'expérience, plutôt que de réagir uniquement lorsque l'intention d'annulation se manifeste. Sur le marché des abonnements D2C, cela rend l'analyse post-achat plus précieuse que la simple optimisation des campagnes, car elle améliore la valeur à vie et réduit le coût de la future acquisition.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Saturation des abonnements et saturation de la part de portefeuille | -2.1% | Amérique du Nord, Europe, marchés émergents APAC | Court terme (≤ 2 ans) |
| Hausse des coûts d'acquisition de clients sur les canaux sociaux payants | -1.8% | Mondial, le plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Conformité fiscale fragmentée pour la facturation récurrente | -1.2% | Mondial, friction la plus élevée dans l'UE, en Asie du Sud-Est et en Amérique latine | Moyen terme (2-4 ans) |
| Coûts élevés de livraison du dernier kilomètre dans les marchés d'abonnement émergents | -1.0% | APAC, MEA et Amérique latine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Saturation des abonnements et saturation de la part de portefeuille
La saturation des abonnements constitue un véritable frein au marché des abonnements D2C, car chaque prélèvement récurrent est en concurrence avec tous les autres pour la part du budget des consommateurs. Cette pression devient plus apparente lorsque les marques augmentent leurs prix ou ajoutent des fonctionnalités payantes pendant une période où les ménages gèrent déjà plusieurs adhésions. Peloton a relevé le prix de son adhésion All-Access à 49,99 USD par mois en 2026, tout en lançant de nouvelles fonctionnalités et du matériel, indiquant que les opérateurs cherchent à défendre la valeur perçue tout en cherchant à accroître leur part de portefeuille. La démarche de Netflix visant à consolider ses actifs de contenu via la transaction Warner Bros. Discovery illustre la même pression sous un autre angle, des bibliothèques de contenu plus profondes étant utilisées pour justifier la fidélisation et réduire le risque de désabonnement. Sur le marché des abonnements D2C, les marques qui ne peuvent pas démontrer une valeur claire et croissante au cours des premiers cycles de facturation sont les plus exposées lorsque les consommateurs commencent à réduire leurs dépenses récurrentes non essentielles.
Hausse des coûts d'acquisition de clients sur les canaux sociaux payants
La hausse des coûts d'acquisition limite la vitesse à laquelle certains opérateurs peuvent se développer sur le marché des abonnements D2C. Le problème n'est pas seulement le coût du trafic, mais aussi la moindre certitude de retour sur investissement lorsqu'une marque dépend trop des canaux loués pour le premier achat. Cela pousse davantage d'entreprises à approfondir leurs écosystèmes propriétaires, à améliorer la conversion à partir des audiences existantes et à créer plus de raisons d'engagement répété après l'inscription. Le lancement par Stitch Fix en 2025 de Stylist Connect et des comptes familiaux est un exemple utile, car il renforce l'engagement direct au niveau du foyer sans dépendre uniquement du trafic payant. Sur le marché des abonnements D2C, les marques disposant de données propriétaires plus faibles et de boucles de fidélisation plus faibles auront plus de mal à absorber la hausse des coûts d'acquisition que les opérateurs capables de croître grâce à des relations existantes plus profondes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de modèle d'abonnement : les adhésions à l'accès ancrent le marché, tandis que les boîtes de découverte accélèrent
L'adhésion à l'accès représentait 45,12 % du marché des abonnements D2C en 2025, ce qui en fait le type de modèle le plus important par chiffre d'affaires. Son avance provient des avantages structurels de l'accès numérique, notamment les faibles coûts de livraison marginaux, les habitudes d'utilisation et la capacité à approfondir la valeur au sein de la même relation d'abonné au fil du temps. Cette partie du marché des abonnements D2C est également plus facile à regrouper, car les contenus, les services et les privilèges de compte peuvent être ajoutés sans créer la même charge d'exécution physique que les modèles de boîtes ou de recharge. La stratégie de plateforme de Peloton en 2026 soutient ce point, car elle combinait la personnalisation pilotée par l'IA, le nouveau matériel et un engagement plus large dans l'écosystème au sein d'une seule relation d'adhésion. Le segment reste l'expression la plus claire de l'économie de l'accès récurrent, où le produit est l'expérience continue plutôt qu'une unité fixe de livraison physique.
Les boîtes de découverte par curation ont une part de chiffre d'affaires plus faible, mais devraient croître à un CAGR de 16,12 % jusqu'en 2031, ce qui en fait le type de modèle à la croissance la plus rapide sur le marché des abonnements D2C. Leur attrait réside dans la nouveauté, la curation et l'engagement répété plutôt que dans le simple réapprovisionnement. Les modèles hybrides se développent également parce qu'ils combinent accès, service et flux de produits au sein de la même architecture d'abonnement, ce qui augmente les coûts de changement et crée davantage de points de contact tout au long du cycle de facturation. Hims & Hers a atteint 2,51 millions d'abonnés à la fin de FY2025. Ils ont guidé le chiffre d'affaires 2026 vers 2,8-3,0 milliards USD, montrant comment une structure d'abonnement hybride peut se développer lorsque l'accès et les besoins récurrents en produits sont combinés dans une seule proposition pour le consommateur. Le changement du cadre TVA de l'UE en 2025 favorise également les opérateurs du marché des abonnements D2C qui peuvent présenter clairement les prélèvements récurrents et gérer la facturation transfrontalière avec moins de ruptures opérationnelles.

Par catégorie de produits : le divertissement est en tête, mais la beauté et la santé réécrivent le calcul de la croissance
Le divertissement et les médias numériques représentaient 40,04 % du marché des abonnements D2C par catégorie de produits en 2025, lui conférant la plus grande part de chiffre d'affaires parmi les secteurs verticaux. Cette avance reflète la maturité des catégories numériques natives de l'abonnement, où la facturation récurrente a été normalisée plus tôt et où l'échelle a été construite avant que la plupart des modèles de biens physiques n'atteignent le même niveau de familiarité des consommateurs. La catégorie bénéficie toujours d'un fort engagement habituel et d'une large base installée, mais la concurrence dépend de plus en plus de la solidité de l'écosystème et de la profondeur du contenu plutôt que du simple nombre d'abonnés. La transaction de Netflix avec Warner Bros. Discovery en est un exemple clair, car elle pointe vers la consolidation du contenu comme stratégie de fidélisation et de plateforme plutôt que comme un jeu de volume à court terme. Sur le marché des abonnements D2C, cela maintient le divertissement à un niveau élevé même si la croissance plus rapide commence à se déplacer vers les catégories physiques et hybrides.
La beauté et les soins personnels est la catégorie de produits à la croissance la plus rapide, avec un CAGR de 17,76 % jusqu'en 2031, et cette croissance est soutenue par la personnalisation, l'adoption de la recharge et les habitudes d'utilisation répétée qui s'alignent naturellement avec la logique de l'abonnement. La campagne de recharge 2025 de L'Oréal, couvrant 4 divisions, 18 marques et 28 produits, montre comment la beauté évolue vers des modèles de consommation compatibles avec l'abonnement à grande échelle. La santé et le bien-être renforcent également leur position sur le marché des abonnements D2C, Hims & Hers guidant le chiffre d'affaires 2026 vers 2,8-3,0 milliards USD, après une base FY2025 de 2,35 milliards USD. L'alimentation et les boissons restent attractives là où la cadence et la routine du foyer soutiennent les commandes répétées, et la valeur moyenne des commandes de HelloFresh au T1 2026 a atteint 70,9 EUR, soit 78 USD, alors que l'entreprise continuait à se tourner vers une base de clients à plus haute valeur. Le mix de produits sur le marché des abonnements D2C évolue donc d'une pure échelle numérique vers un ensemble plus large de cas d'usage récurrents où la commodité, la recharge et la personnalisation ont plus de poids.
Par modèle commercial : la domination de l'abonnement se renforce, le freemium remodèle l'acquisition
Le modèle basé sur l'abonnement représentait 78,45 % du chiffre d'affaires en 2025, confirmant que le cœur du marché des abonnements D2C repose toujours sur la facturation récurrente directe plutôt que sur des modèles de soutien ou de transition. La raison est simple : les abonnements convertissent l'activité des clients en revenus visibles et répétables et donnent aux opérateurs plus de contrôle sur les prévisions, le travail de fidélisation et la valeur à vie des clients. Ce modèle donne également aux marques plus de marge pour regrouper des produits, du contenu, des accès et des services sans avoir à réacquérir le même client à chaque cycle. L'écosystème d'adhésion de Peloton, la base d'abonnés de Hims & Hers et l'expansion des comptes au niveau du foyer de Stitch Fix montrent tous comment la facturation récurrente soutient des relations continues plus profondes une fois la conversion initiale effectuée. En pratique, le marché des abonnements D2C repose toujours sur le modèle d'abonnement car il reste le moyen le plus clair de convertir l'adéquation produit en revenus à long terme.
Le modèle freemium croît plus vite, avec un CAGR de 15,45 % jusqu'en 2031, car les marques cherchent des points d'entrée à moindre friction dans un environnement d'acquisition plus tendu. Sur le marché des abonnements D2C, le freemium sert d'architecture d'entonnoir qui permet aux utilisateurs de s'engager avant de s'engager dans des abonnements récurrents payants. L'achat unique reste également pertinent, mais principalement comme voie d'alimentation pour les cadeaux, les essais, la réactivation ou l'échantillonnage de catégories plutôt que comme moteur de valeur central. Cela signifie que le marché des abonnements D2C ne s'éloigne pas de l'abonnement, mais construit plutôt des voies d'accès plus flexibles vers l'abonnement. Au fil du temps, les marques les plus solides seront probablement celles qui connectent l'engagement gratuit, l'entrée payante et l'utilisation fidélisée dans un cycle de vie cohérent unique plutôt que de les gérer comme des pistes commerciales séparées.
Analyse géographique
L'Amérique du Nord représentait 38,17 % du marché des abonnements D2C en 2025, ce qui en fait le principal contributeur régional par chiffre d'affaires. La région bénéficie de paiements numériques matures, d'une forte familiarité avec l'abonnement et d'une large base installée dans les catégories streaming, fitness, beauté et bien-être. La part du marché des abonnements D2C en Amérique du Nord reste élevée, mais la région passe d'une croissance brute du nombre d'abonnés à une meilleure densité de revenus et à une économie de fidélisation plus solide. Stitch Fix a déclaré un chiffre d'affaires de 340,3 millions USD au T3 FY2026, 2,3 millions de clients actifs et un chiffre d'affaires record par client actif de 578 USD, ce qui montre comment les opérateurs se concentrent sur des relations clients à plus haute valeur plutôt que sur l'échelle à tout prix. Sur le marché des abonnements D2C, l'Amérique du Nord reste donc l'ancre de revenus même si son profil de croissance devient plus sélectif et axé sur la fidélisation.
L'Europe présente un schéma plus mixte pour le marché des abonnements D2C, avec une plus grande maturité dans les économies numériquement avancées et une adoption plus progressive dans le reste de la région. Le facteur structurel le plus important en Europe est la modernisation de la conformité, la directive TVA à l'ère numérique de l'UE de 2025 offrant aux opérateurs une voie plus claire pour gérer les prélèvements récurrents transfrontaliers. L'Europe est également importante pour les modèles d'abonnement de recharge et circulaires, soutenus par l'orientation politique et l'exécution des entreprises. Les travaux de 2025 du Centre de recherche conjoint de la Commission européenne sur le produit-en-tant-que-service et le programme de recharge de L'Oréal soutiennent tous deux l'idée que les modèles de consommation à usage répété peuvent aligner l'économie de fidélisation avec les objectifs de durabilité. Pour le marché des abonnements D2C, l'Europe est susceptible de récompenser les entreprises qui combinent la discipline réglementaire avec une conception de produits compatible avec la recharge et une infrastructure de facturation propre.
L'Asie-Pacifique est la région à la croissance la plus rapide sur le marché des abonnements D2C, avec un CAGR de 17,36 % prévu pour 2026-2031. Ce taux de croissance indique plus de marge pour la formation de catégories, notamment dans les segments de consommateurs à forte composante numérique où le commerce récurrent gagne encore des parts. La taille du marché des abonnements D2C en Asie-Pacifique se développe plus rapidement que dans les régions matures car la pénétration est plus faible et le mix de formats s'élargit encore dans l'accès numérique, le bien-être et les produits de consommation sélectionnés. Dans le même temps, l'Amérique du Sud et le MEA restent des parties prometteuses mais plus exigeantes sur le plan opérationnel du marché des abonnements D2C, car les formats physiques doivent absorber une complexité de livraison plus élevée et une densité de routes plus faible. Les travaux du MIT Sloan sur la pression des coûts de livraison du dernier kilomètre sont très pertinents ici, car l'économie de l'exécution peut décider si la croissance des abonnés crée de la valeur ou seulement du volume.[3]
Paysage concurrentiel
Le marché des abonnements D2C présente une structure concurrentielle à deux niveaux, avec un niveau supérieur concentré et un marché intermédiaire fragmenté. Les 5 premiers fournisseurs de plateformes d'abonnement D2C représentaient 41,3 % des revenus mondiaux des plateformes d'abonnement en 2025, indiquant un leadership mais pas un contrôle absolu. Les grands opérateurs ont des avantages clairs en matière de données propriétaires, d'étendue des produits, de systèmes d'exécution et de capacité à regrouper plusieurs besoins des consommateurs dans une seule relation récurrente. Le marché des abonnements D2C récompense donc les entreprises capables de construire de la profondeur autour de l'abonné, et pas seulement de l'échelle autour du produit. C'est pourquoi l'avantage concurrentiel provient désormais davantage de la conception de la fidélisation, de la portée de l'écosystème et de la discipline opérationnelle que de la simple visibilité de la marque.
Peloton en est un bon exemple, qui en 2026 a combiné un partenariat avec Spotify, la plateforme Peloton IQ alimentée par l'IA et le nouveau matériel Cross Training Series dans un positionnement bien-être plus large. Netflix en est un autre exemple, qui a modifié son accord d'acquisition de Warner Bros. Discovery en une transaction entièrement en espèces en janvier 2026, montrant que le contrôle du contenu reste une arme de fidélisation majeure dans le divertissement par abonnement. L'Oréal a également montré comment les marques de consommation traditionnelles s'adaptent au marché des abonnements D2C en intégrant un comportement compatible avec la recharge dans la beauté grand public à grande échelle, plutôt que de le traiter comme un concept de durabilité de niche. Le lancement par Stitch Fix de Stylist Connect et des comptes familiaux a ajouté un autre modèle concurrentiel, centré sur un engagement plus profond au niveau du foyer et une gestion des relations plus directe. Ces mouvements montrent que le marché des abonnements D2C est de plus en plus façonné par la profondeur des fonctionnalités, l'expansion des comptes et l'intégration des écosystèmes.
Les opérateurs de marché intermédiaire et de niche ont encore de la place sur le marché des abonnements D2C, mais leur voie est plus étroite. Ils ont tendance à se concurrencer par une mise au point plus nette sur les catégories, une meilleure curation, une meilleure exécution de la livraison ou un positionnement communautaire plus crédible plutôt que par une large échelle de plateforme. Hims & Hers reste un exemple solide de la façon dont une expansion de catégorie ciblée peut encore se développer, avec 2,51 millions d'abonnés à la fin de FY2025 et des prévisions de chiffre d'affaires 2026 de 2,8-3,0 milliards USD. Même ainsi, le marché des abonnements D2C n'est pas suffisamment concentré pour que quelques entreprises dictent le terrain sans contestation. L'équilibre concurrentiel laisse encore des revenus substantiels en dehors du niveau supérieur, ce qui explique pourquoi la qualité d'exécution continue d'avoir autant d'importance que l'échelle.
Développements récents du secteur
- Juin 2026 : Hims & Hers a conclu un accord définitif pour acquérir Eucalyptus pour un montant pouvant atteindre 1,15 milliard USD afin d'étendre sa plateforme de santé personnalisée et pilotée par l'IA à l'international. Cette démarche stratégique tire parti de l'infrastructure mondiale d'Eucalyptus pour transformer Hims & Hers d'une entreprise axée sur les États-Unis en un écosystème de santé multinational.
- Mai 2026 : Honasa Consumer, la société mère de la marque D2C de premier plan Mamaearth, a réussi à acquérir une participation majoritaire de 58 % dans Fluence Pharma.
- Mai 2026 : Peloton a lancé un partenariat mondial avec Spotify et la plateforme Peloton IQ alimentée par l'IA, acquis l'application de respiration Breathwrk et annoncé le nouveau matériel Cross Training Series, élargissant son écosystème d'abonnement au-delà du seul fitness connecté.
- Décembre 2025 : Stitch Fix a lancé Stylist Connect et les comptes familiaux, offrant aux abonnés un canal de communication bidirectionnel avec les stylistes et une fonctionnalité d'achats pour le foyer qui prend en charge la gestion de plusieurs profils à partir d'un seul compte.
Portée du rapport mondial sur le marché des abonnements direct-to-consumer (D2C)
| Adhésion à l'accès |
| Réapprovisionnement |
| Boîtes de découverte par curation |
| Hybride mixte |
| Beauté et soins personnels |
| Alimentation et boissons |
| Divertissement et médias numériques |
| Mode et habillement |
| Santé et bien-être |
| Autres catégories de produits |
| Basé sur l'abonnement |
| Achat unique |
| Freemium |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de modèle d'abonnement | Adhésion à l'accès | |
| Réapprovisionnement | ||
| Boîtes de découverte par curation | ||
| Hybride mixte | ||
| Par catégorie de produits | Beauté et soins personnels | |
| Alimentation et boissons | ||
| Divertissement et médias numériques | ||
| Mode et habillement | ||
| Santé et bien-être | ||
| Autres catégories de produits | ||
| Par modèle commercial | Basé sur l'abonnement | |
| Achat unique | ||
| Freemium | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des abonnements D2C en 2026 ?
La taille du marché des abonnements D2C est de 164,32 milliards USD en 2026 et devrait atteindre 286,77 milliards USD d'ici 2031, avec un CAGR de 11,8 %.
Quelle catégorie de produits est en tête de la génération de revenus ?
Le divertissement et les médias numériques sont en tête avec 40,04 % du chiffre d'affaires en 2025, soutenus par un comportement d'accès numérique mature et de larges bases d'abonnés.
Quelle catégorie connaît la croissance la plus rapide jusqu'en 2031 ?
La beauté et les soins personnels est la catégorie de produits à la croissance la plus rapide avec un CAGR de 17,76 %, soutenue par les modèles de recharge et la personnalisation.
Quel modèle d'abonnement est actuellement le plus important ?
L'adhésion à l'accès est le type de modèle le plus important, représentant 45,12 % du chiffre d'affaires en 2025, car les modèles d'accès numérique se développent efficacement et favorisent une utilisation habituelle.
Quelle région offre les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 17,36 % jusqu'en 2031, indiquant une plus grande marge de pénétration et de développement des catégories.
Quel est le principal défi concurrentiel pour les marques ?
Le plus grand défi est d'équilibrer la fidélisation, l'efficacité de l'acquisition et la discipline d'exécution, surtout lorsque les 5 premiers fournisseurs ne contrôlent encore que 41,3 % des revenus et que la concurrence sur le marché intermédiaire reste active.