
Tamaño y Participación del Mercado de Suscripción Direct-to-Consumer (D2C)
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
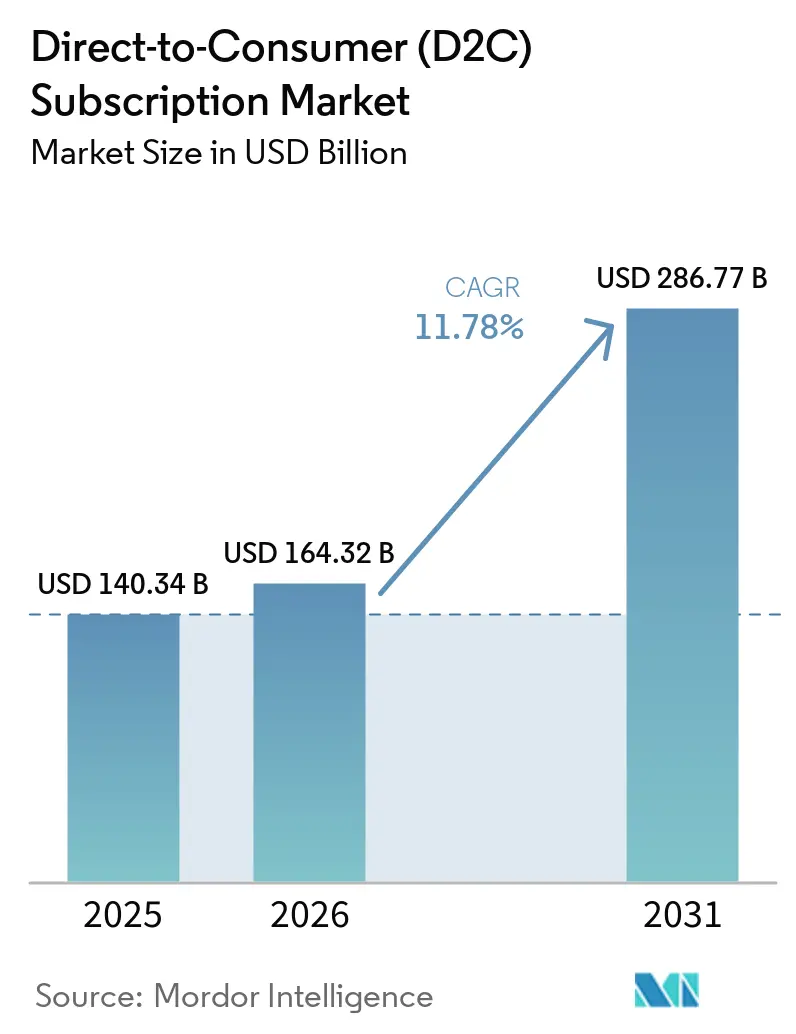
| Tamaño del Mercado (2026) | 164.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 286.77 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Suscripción Direct-to-Consumer (D2C) por Mordor Intelligence
Se espera que el tamaño del Mercado de Suscripción Direct-to-Consumer aumente de 140,34 mil millones de USD en 2025 a 164,32 mil millones de USD en 2026 y alcance 286,77 mil millones de USD en 2031, creciendo a una CAGR del 11,78% durante 2026-2031.
El mercado de suscripción D2C se está expandiendo a medida que los consumidores pasan de las compras únicas al acceso recurrente tanto en categorías digitales como físicas. Los operadores del mercado de suscripción D2C también están invirtiendo más intensamente en personalización, retención basada en datos y diseño de ecosistemas, haciendo que las relaciones con los suscriptores sean más duraderas y valiosas con el tiempo, como lo demuestra el lanzamiento en 2026 de Peloton IQ por parte de Peloton y su estrategia más amplia de plataforma de productos. La flexibilidad de pago también está apoyando el mercado de suscripción D2C, con el segmento de Compra Ahora Paga Después en cuatro cuotas alcanzando 70 mil millones de USD en volumen de compras en 2025 entre los 6 participantes más grandes, reduciendo la barrera de entrada para compras recurrentes de mayor valor. La facturación transfronteriza se está volviendo más fácil de gestionar en Europa tras la adopción por parte de la UE de la Directiva del Consejo 2025/516 en marzo de 2025, que proporciona al mercado de suscripción D2C un camino de cumplimiento más claro para los modelos de facturación en múltiples países. La sostenibilidad también se está volviendo cada vez más relevante para el mercado de suscripción D2C, con los modelos de recarga y reutilización ganando apoyo práctico de la investigación en economía circular y los programas de marcas a gran escala, especialmente en belleza y cuidado personal.[1]
Conclusiones Clave del Informe
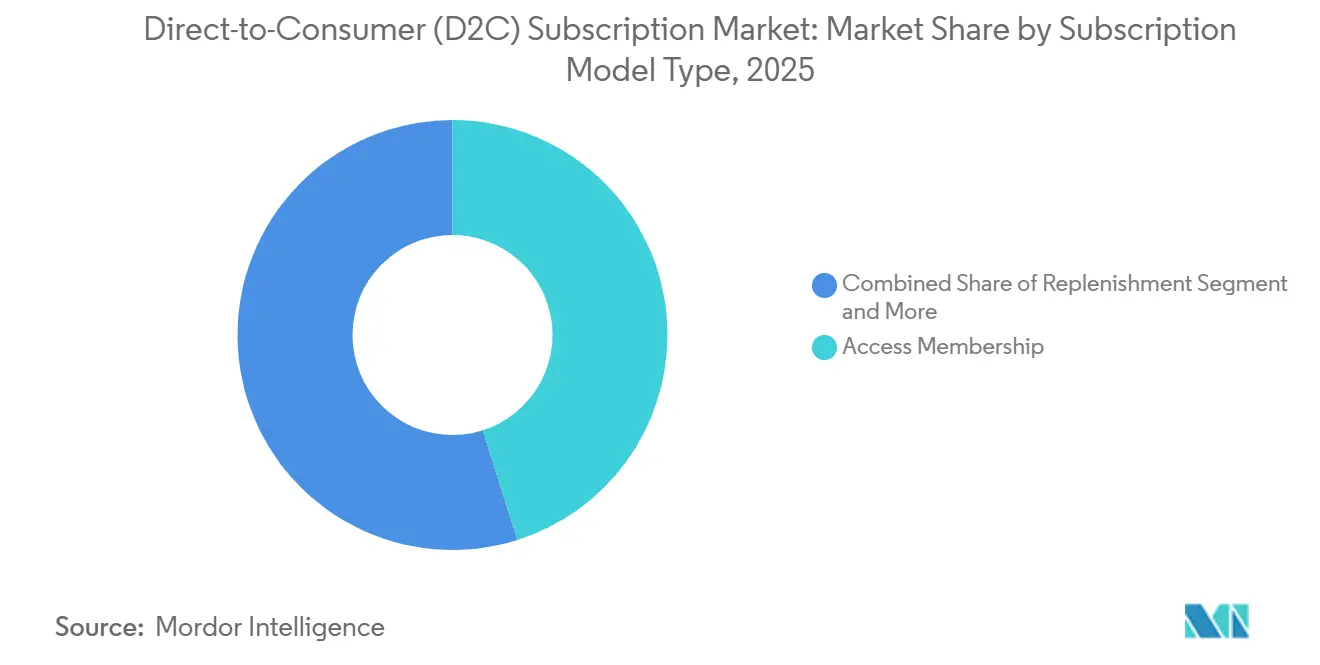
- Por tipo de modelo de suscripción, la Membresía de Acceso representó el 45,12% de los ingresos en 2025, mientras que se prevé que las Cajas de Descubrimiento por Curación se expandan a una CAGR del 16,12% hasta 2031.
- Por categoría de producto, Entretenimiento y Medios Digitales representó el 40,04% de los ingresos en 2025, mientras que se proyecta que Belleza y Cuidado Personal crezca a una CAGR del 17,76% hasta 2031.
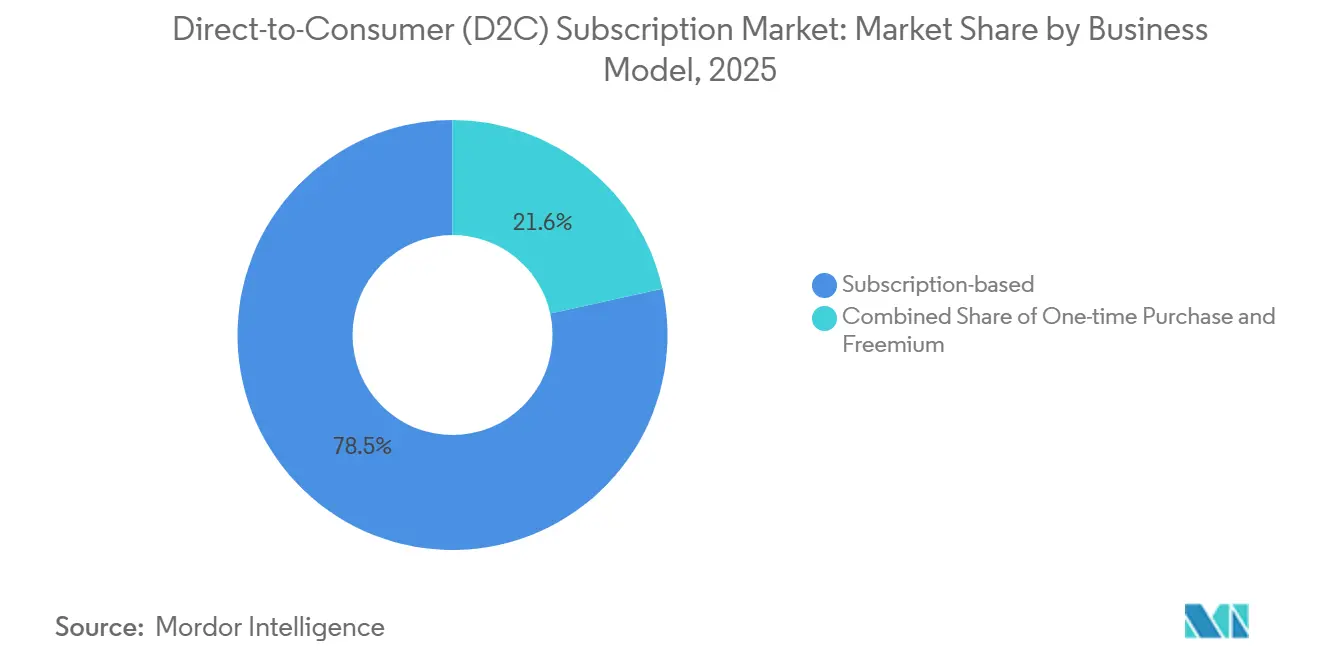
- Por modelo de negocio, el modelo Basado en Suscripción representó el 78,45% de los ingresos en 2025, mientras que se prevé que Freemium crezca a una CAGR del 15,45% hasta 2031.
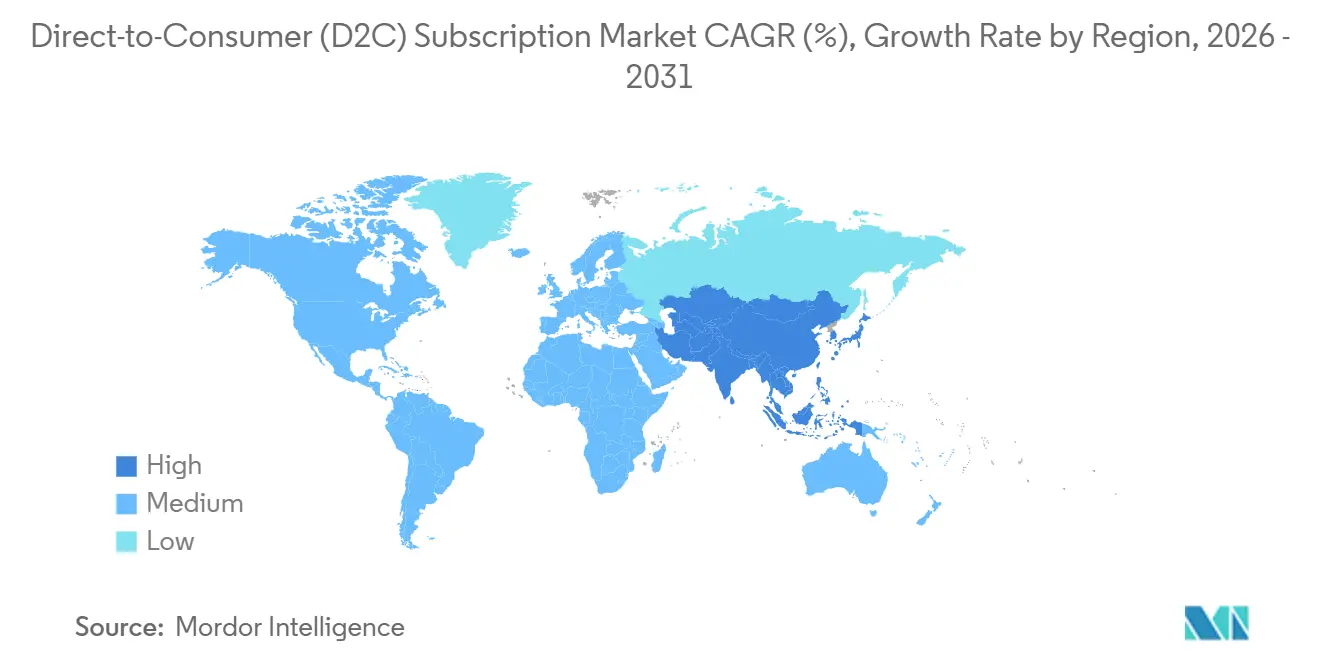
- Por geografía, América del Norte representó el 38,17% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 17,36% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Suscripción Direct-to-Consumer (D2C)
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Hiperpersonalización Impulsada por IA en los Recorridos de los Suscriptores | +2.8% | Global, mayor intensidad en América del Norte y APAC | Corto plazo (≤ 2 años) |
| Cambio Hacia el Acceso en Lugar de la Propiedad | +2.1% | América del Norte y Europa, atracción emergente en el Sudeste Asiático | Mediano plazo (2-4 años) |
| Infraestructura de Pago Favorable a la Suscripción, Incluyendo Compra Ahora Paga Después y Pago por Banco | +1.9% | Global, más agudo en América del Norte, el Reino Unido y Australia | Corto plazo (≤ 2 años) |
| Análisis Posterior a la Compra para Reducir la Cancelación Antes del Fallo de Renovación | +1.5% | América del Norte, Europa, APAC | Corto plazo (≤ 2 años) |
| Objetivos Corporativos de Sostenibilidad que Favorecen los Modelos de Recarga y Reutilización | +1.2% | Liderado por Europa, con extensión a América del Norte y APAC | Mediano plazo (2-4 años) |
| Modernización del IVA Digital y la Facturación Transfronteriza | +0.9% | Núcleo de la UE, beneficio secundario para el Reino Unido y socios comerciales asociados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Hiperpersonalización Impulsada por IA en los Recorridos de los Suscriptores
La personalización liderada por IA se ha convertido en una capa operativa central en el mercado de suscripción D2C en lugar de un complemento premium. Es importante porque los modelos recurrentes mejoran cuando la oferta se adapta al comportamiento del suscriptor, el uso del producto y el momento, en lugar de permanecer estática en cada ciclo de facturación. El lanzamiento en 2026 de Peloton IQ por parte de Peloton muestra cómo las empresas líderes están utilizando la IA para orientar la formación, el compromiso y la retención dentro de una relación de suscripción, en lugar de tratar la personalización como una función de incorporación única. El informe anual FY2025 de Peloton también reportó una tasa de cancelación mensual neta del 1,6% para las suscripciones de fitness conectado, destacando el valor de los ecosistemas ricos en datos que pueden mantener a los miembros comprometidos a lo largo del tiempo. En el mercado de suscripción D2C, esto convierte a la personalización en una ventaja competitiva directa, ya que las marcas que aprenden más rápido del comportamiento de los suscriptores pueden retenerlos mejor, realizar ventas cruzadas de manera más efectiva y lanzar nuevas ofertas con menos riesgo.
Cambio Hacia el Acceso en Lugar de la Propiedad
El cambio de la propiedad al acceso está ampliando el alcance direccionable del mercado de suscripción D2C más allá de los medios y el software. Esto importa más en categorías donde el uso repetido, la personalización y la conveniencia superan el valor de la posesión permanente. El Centro de Investigación Conjunta de la Comisión Europea declaró en diciembre de 2025 que los modelos de producto como servicio pueden superar a los modelos de propiedad en resultados de economía circular cuando la participación del consumidor en la reutilización es limitada, lo que respalda el caso de los modelos de acceso recurrente en categorías de consumo prácticas. La campaña de recarga de L'Oréal en 2025, que abarca 4 divisiones, 18 marcas y 28 productos, muestra cómo las grandes empresas de belleza ya están construyendo en torno a esta lógica, con la gama de productos recargables del grupo aumentando 3,7 veces entre 2019 y 2025. En el mercado de suscripción D2C, el acceso funciona mejor cuando la relación recurrente mejora la conveniencia y la continuidad, no solo el momento del pago.
Infraestructura de Pago Favorable a la Suscripción, Incluyendo Compra Ahora Paga Después y Pago por Banco
La infraestructura de pago actúa ahora como un habilitador de crecimiento para el mercado de suscripción D2C. El Banco de la Reserva Federal de Richmond estimó que el volumen de compras de Compra Ahora Paga Después en cuatro cuotas alcanzó 70 mil millones de USD en 2025 entre los 6 participantes más grandes, y ha crecido a una tasa anual real del 20% desde 2021. La Junta de la Reserva Federal estimó que 6 proveedores principales originaron cerca de 160 mil millones de USD en todos los productos de crédito al consumidor en 2025, con planes de pago en cuatro cuotas creciendo fuertemente desde la medición previa de 2023 de la Oficina de Protección Financiera del Consumidor. En el mercado de suscripción D2C, esto reduce la fricción inicial asociada con los kits de bienestar, los programas de fitness y otras ofertas recurrentes de mayor valor. También da a los operadores más margen para probar precios, paquetes y expansión de categorías sin depender únicamente de los canales de tarjetas estándar.[2]
Análisis Posterior a la Compra para Reducir la Cancelación Antes del Fallo de Renovación
El análisis posterior a la compra se está convirtiendo en un requisito operativo central en el mercado de suscripción D2C porque la verdadera prueba de una suscripción comienza después de que se procesa el primer pago. Los operadores más sólidos ahora monitorean los patrones de uso, la profundidad del compromiso, el comportamiento de pago y la interacción con el producto mucho antes de las fechas de renovación. La tasa de cancelación mensual neta de suscripciones de fitness conectado de pago de Peloton del 1,6% en FY2025 es uno de los puntos de referencia públicos más claros que muestra el poder de retención de un modelo recurrente bien gestionado con una sólida visibilidad de datos. El lanzamiento de productos de Peloton en 2026 también muestra que la próxima fase de retención depende de usar los datos de los suscriptores para adaptar continuamente la experiencia en lugar de solo reaccionar cuando surge la intención de cancelación. En el mercado de suscripción D2C, esto hace que el análisis posterior a la compra sea más valioso que la simple optimización de campañas porque mejora el valor de vida del cliente y reduce el costo de la adquisición futura.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fatiga de Suscripción y Saturación de la Cuota de Cartera | -2.1% | América del Norte, Europa, mercados emergentes de APAC | Corto plazo (≤ 2 años) |
| Aumento de los Costos de Adquisición de Clientes en Canales Sociales de Pago | -1.8% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Cumplimiento Fiscal Fragmentado en la Facturación Recurrente | -1.2% | Global, mayor friccin en la UE, el Sudeste Asiático y América Latina | Mediano plazo (2-4 años) |
| Altos Costos de Entrega de Última Milla en Mercados de Suscripción Emergentes | -1.0% | APAC, MEA y América Latina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fatiga de Suscripción y Saturación de la Cuota de Cartera
La fatiga de suscripción es un freno real en el mercado de suscripción D2C porque cada cargo recurrente compite con todos los demás cargos recurrentes por la cuota del presupuesto del consumidor. Esta presión se vuelve más evidente cuando las marcas suben los precios o añaden funciones de pago durante un período en que los hogares ya están gestionando múltiples membresías. Peloton elevó el precio de su Membresía de Acceso Total a 49,99 USD por mes en 2026, al tiempo que lanzaba nuevas funciones y hardware, lo que indica que los operadores están tratando de defender el valor percibido mientras también buscan una mayor cuota de cartera. El impulso de Netflix para consolidar activos de contenido a través de la transacción con Warner Bros. Discovery muestra la misma presión desde otro ángulo, con bibliotecas de contenido más profundas utilizadas para justificar la retención y reducir el riesgo de cancelación. En el mercado de suscripción D2C, las marcas que no pueden demostrar un valor claro y acumulativo en los primeros ciclos de facturación son las más expuestas cuando los consumidores comienzan a recortar el gasto recurrente no esencial.
Aumento de los Costos de Adquisición de Clientes en Canales Sociales de Pago
Los mayores costos de adquisición están limitando la rapidez con que algunos operadores pueden escalar en el mercado de suscripción D2C. El problema no es solo el costo del tráfico, sino también la menor certeza de recuperación cuando una marca depende demasiado de canales arrendados para la primera compra. Esto está impulsando a más empresas a profundizar en los ecosistemas propios, mejorar la conversión desde las audiencias existentes y crear más razones para el compromiso repetido después del registro. El lanzamiento de Stylist Connect y Cuentas Familiares por parte de Stitch Fix en 2025 es un ejemplo útil porque fortalece el compromiso directo a nivel del hogar sin depender únicamente del tráfico de pago nuevo. En el mercado de suscripción D2C, las marcas con datos propios más débiles y ciclos de retención más débiles encontrarán más difícil absorber los crecientes costos de adquisición que los operadores que pueden crecer a través de relaciones existentes más profundas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Modelo de Suscripción: Las Membresías de Acceso anclan el mercado, mientras que las Cajas de Descubrimiento aceleran
La Membresía de Acceso representó el 45,12% del mercado de suscripción D2C en 2025, convirtiéndola en el tipo de modelo más grande por ingresos. Su liderazgo proviene de las ventajas estructurales del acceso digital, incluidos los bajos costos marginales de entrega, los patrones de uso habitual y la capacidad de profundizar el valor dentro de la misma relación con el suscriptor a lo largo del tiempo. Esta parte del mercado de suscripción D2C también es más fácil de agrupar en paquetes, ya que el contenido, los servicios y los privilegios de cuenta se pueden añadir sin crear la misma carga de cumplimiento físico que los modelos de caja o recarga. La estrategia de plataforma de Peloton en 2026 respalda este punto porque combinó personalización liderada por IA, nuevo hardware y un compromiso más amplio con el ecosistema dentro de una única relación de membresía. El segmento sigue siendo la expresión más clara de la economía de acceso recurrente, donde el producto es la experiencia continua en lugar de una unidad fija de entrega física.
Las Cajas de Descubrimiento por Curación tienen una menor cuota de ingresos pero se proyecta que crezcan a una CAGR del 16,12% hasta 2031, convirtiéndolas en el tipo de modelo de más rápido crecimiento en el mercado de suscripción D2C. Su atractivo radica en la novedad, la curación y el compromiso repetido en lugar de la simple reposición. Los modelos híbridos también se están expandiendo porque combinan acceso, servicio y flujo de productos dentro de la misma arquitectura de suscripción, lo que aumenta los costos de cambio y crea más puntos de contacto a lo largo del ciclo de facturación. Hims & Hers alcanzó 2,51 millones de suscriptores al final del FY2025. Proyectaron ingresos para 2026 de 2.800-3.000 millones de USD, mostrando cómo una estructura de suscripción híbrida puede escalar cuando el acceso y las necesidades recurrentes de productos se combinan en una única propuesta para el consumidor. El cambio en el marco del IVA de la UE en 2025 también favorece a los operadores en el mercado de suscripción D2C que pueden presentar los cargos recurrentes con claridad y gestionar la facturación transfronteriza con menos interrupciones operativas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Categoría de Producto: El Entretenimiento lidera, pero Belleza y Salud reescriben el cálculo del crecimiento
Entretenimiento y Medios Digitales representó el 40,04% del mercado de suscripción D2C por categoría de producto en 2025, otorgándole la mayor cuota de ingresos entre los segmentos verticales. Este liderazgo refleja la madurez de las categorías digitales nativas de suscripción, donde la facturación recurrente se normalizó antes y la escala se construyó antes de que la mayoría de los modelos de bienes físicos alcanzaran el mismo nivel de familiaridad del consumidor. La categoría sigue beneficiándose de un fuerte compromiso habitual y una amplia base instalada, pero la competencia depende cada vez más de la solidez del ecosistema y la profundidad del contenido en lugar del simple recuento de suscriptores. La transacción de Netflix con Warner Bros. Discovery es un ejemplo claro de esta dirección porque apunta a la consolidación de contenido como estrategia de retención y plataforma en lugar de una apuesta de volumen a corto plazo. En el mercado de suscripción D2C, esto mantiene al entretenimiento en una posición grande incluso cuando el crecimiento más rápido comienza a desplazarse hacia categorías físicas e híbridas.
Belleza y Cuidado Personal es la categoría de producto de más rápido crecimiento, con una CAGR del 17,76% hasta 2031, y ese crecimiento está respaldado por la personalización, la adopción de recargas y los patrones de uso repetido que se alinean naturalmente con la lógica de suscripción. La campaña de recarga de L'Oréal en 2025, que abarca 4 divisiones, 18 marcas y 28 productos, muestra cómo la belleza está avanzando hacia modelos de consumo compatibles con la suscripción a escala. Salud y Bienestar también está fortaleciendo su posición en el mercado de suscripción D2C, con Hims & Hers proyectando ingresos para 2026 de 2.800-3.000 millones de USD, tras una base de 2.350 millones de USD en FY2025. Alimentos y Bebidas sigue siendo atractivo donde la cadencia y la rutina del hogar apoyan los pedidos repetidos, y el valor promedio de pedido de HelloFresh en el primer trimestre de 2026 alcanzó 70,9 EUR, o 78 USD, mientras la empresa continuaba desplazándose hacia una base de clientes de mayor valor. La combinación de productos en el mercado de suscripción D2C se está moviendo, por tanto, de la escala puramente digital hacia un conjunto más amplio de casos de uso recurrente donde la conveniencia, la recarga y la personalización tienen más peso.
Por Modelo de Negocio: El dominio de la suscripción se profundiza, el Freemium remodela la adquisición
El modelo Basado en Suscripción representó el 78,45% de los ingresos en 2025, confirmando que el núcleo del mercado de suscripción D2C sigue estando en la facturación recurrente directa en lugar de en modelos de apoyo o transicionales. La razón es sencilla: las suscripciones convierten la actividad del cliente en ingresos visibles y repetibles y dan a los operadores más control sobre la previsión, el trabajo de retención y el valor de vida del cliente. Este modelo también da a las marcas más margen para agrupar productos, contenido, acceso y servicios sin tener que readquirir al mismo cliente en cada ciclo. El ecosistema de membresía de Peloton, la base de suscriptores de Hims & Hers y la expansión de cuentas a nivel del hogar de Stitch Fix muestran cómo la facturación recurrente apoya relaciones continuas más profundas una vez que se ha producido la conversión inicial. En la práctica, el mercado de suscripción D2C sigue dependiendo del modelo de suscripción porque sigue siendo la forma más clara de convertir el ajuste del producto en ingresos a largo plazo.
El modelo Freemium crece más rápido, con una CAGR del 15,45% hasta 2031, a medida que las marcas buscan puntos de entrada con menor fricción en un entorno de adquisición más ajustado. En el mercado de suscripción D2C, el freemium sirve como arquitectura de embudo que permite a los usuarios comprometerse antes de comprometerse con suscripciones recurrentes de pago. La Compra Única sigue siendo relevante también, pero principalmente como vía de entrada para obsequios, pruebas, reactivación o muestreo de categorías en lugar de como motor de valor central. Esto significa que el mercado de suscripción D2C no se está alejando de la suscripción, sino que está construyendo rutas más flexibles hacia la suscripción. Con el tiempo, las marcas más sólidas serán probablemente aquellas que conecten el compromiso gratuito, la entrada de pago y el uso retenido en un único ciclo de vida coherente en lugar de gestionarlos como pistas comerciales separadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 38,17% del mercado de suscripción D2C en 2025, convirtiéndola en el mayor contribuyente regional por ingresos. La región se beneficia de pagos digitales maduros, una profunda familiaridad con las suscripciones y una gran base instalada en las categorías de transmisión, fitness, belleza y bienestar. La participación del mercado de suscripción D2C de América del Norte sigue siendo alta, pero la región está pasando del crecimiento bruto de suscriptores hacia una mayor densidad de ingresos y una economía de retención más sólida. Stitch Fix reportó ingresos del tercer trimestre del FY2026 de 340,3 millones de USD, clientes activos de 2,3 millones y un récord de ingresos por cliente activo de 578 USD, lo que muestra cómo los operadores se están enfocando en relaciones con clientes de mayor valor en lugar de escala a cualquier costo. En el mercado de suscripción D2C, América del Norte sigue siendo el ancla de ingresos incluso cuando su perfil de crecimiento se vuelve más selectivo y orientado a la retención.
Europa presenta un patrón más mixto para el mercado de suscripción D2C, con una mayor disposición en las economías digitalmente maduras y una adopción más gradual en el resto de la región. El mayor factor estructural en Europa es la modernización del cumplimiento normativo, ya que la directiva de IVA en la Era Digital de la UE de 2025 proporciona a los operadores un camino más claro para gestionar los cargos recurrentes transfronterizos. Europa también es importante para los modelos de suscripción de recarga y circulares, respaldados por la orientación política y la ejecución corporativa. El trabajo de 2025 del Centro de Investigación Conjunta de la Comisión Europea sobre el producto como servicio y el programa de recarga de L'Oréal respaldan la idea de que los modelos de consumo de uso repetido pueden alinear la economía de retención con los objetivos de sostenibilidad. Para el mercado de suscripción D2C, Europa probablemente recompensará a las empresas que combinen disciplina regulatoria con diseño de productos compatible con la recarga e infraestructura de facturación limpia.
Asia-Pacífico es la región de más rápido crecimiento en el mercado de suscripción D2C, con una CAGR del 17,36% proyectada para 2026-2031. Esta tasa de crecimiento indica más margen para la formación de categorías, especialmente en segmentos de consumidores habilitados digitalmente donde el comercio recurrente aún está ganando cuota. El tamaño del mercado de suscripción D2C de Asia-Pacífico se está expandiendo más rápido que las regiones maduras porque la penetración es menor y la combinación de formatos aún se está ampliando en acceso digital, bienestar y productos de consumo curados. Al mismo tiempo, América del Sur y MEA siguen siendo partes prometedoras pero más exigentes operativamente del mercado de suscripción D2C porque los formatos físicos deben absorber una mayor complejidad de entrega y una menor densidad de rutas. El trabajo del MIT Sloan sobre la presión de los costos de entrega de última milla es muy relevante aquí, ya que la economía del cumplimiento puede decidir si el crecimiento de suscriptores crea valor o solo volumen.[3]

Panorama Competitivo
El mercado de suscripción D2C tiene una estructura competitiva de dos niveles, con un nivel superior concentrado y un mercado medio fragmentado. Los 5 principales proveedores de plataformas de suscripción D2C representaron el 41,3% de los ingresos globales de plataformas de suscripción en 2025, lo que indica liderazgo pero no control absoluto. Los grandes operadores tienen ventajas claras en datos propios, amplitud de productos, sistemas de cumplimiento y la capacidad de agrupar múltiples necesidades del consumidor en una única relación recurrente. El mercado de suscripción D2C, por tanto, recompensa a las empresas que pueden construir profundidad alrededor del suscriptor, no solo escala alrededor del producto. Por eso la ventaja competitiva proviene ahora del diseño de retención, el alcance del ecosistema y la disciplina operativa más que de la simple visibilidad de marca.
Un buen ejemplo es Peloton, que en 2026 combinó una asociación con Spotify, la plataforma Peloton IQ impulsada por IA y el nuevo hardware de la Serie de Entrenamiento Cruzado dentro de un posicionamiento de bienestar más amplio. Otro ejemplo es Netflix, que modificó su acuerdo de adquisición de Warner Bros. Discovery a una transacción totalmente en efectivo en enero de 2026, mostrando que el control del contenido sigue siendo un arma de retención importante en el entretenimiento por suscripción. L'Oréal también mostró cómo las marcas de consumo tradicionales se están adaptando al mercado de suscripción D2C al incorporar el comportamiento compatible con la recarga en la belleza convencional a escala en lugar de tratarlo como un concepto de sostenibilidad de nicho. El lanzamiento de Stylist Connect y Cuentas Familiares por parte de Stitch Fix añadió otra plantilla competitiva, centrada en un compromiso más profundo a nivel del hogar y una gestión de relaciones más directa. Estos movimientos muestran que el mercado de suscripción D2C está siendo moldeado cada vez más por la profundidad de las funciones, la expansión de cuentas y la integración del ecosistema.
Los operadores de mercado medio y de nicho aún tienen espacio en el mercado de suscripción D2C, pero su camino es más estrecho. Tienden a competir a través de un enfoque de categoría más preciso, una curación más sólida, una mejor ejecución del cumplimiento o un posicionamiento comunitario más creíble en lugar de a través de una escala de plataforma amplia. Hims & Hers sigue siendo un ejemplo sólido de cómo la expansión de categoría enfocada aún puede escalar, con 2,51 millones de suscriptores al final del FY2025 y una guía de ingresos para 2026 de 2.800-3.000 millones de USD. Aun así, el mercado de suscripción D2C no está lo suficientemente concentrado como para que unas pocas empresas dicten el campo sin desafíos. El equilibrio competitivo aún deja ingresos sustanciales fuera del nivel superior, razón por la cual la calidad de ejecución sigue importando tanto como la escala.
Desarrollos Recientes de la Industria
- Junio de 2026: Hims & Hers firmó un acuerdo definitivo para adquirir Eucalyptus por hasta 1.150 millones de USD con el fin de expandir su plataforma de atención médica personalizada e impulsada por IA a nivel internacional. Este movimiento estratégico aprovecha la infraestructura global de Eucalyptus para transformar a Hims & Hers de un negocio centrado en los Estados Unidos en un ecosistema de salud multinacional.
- Mayo de 2026: Honasa Consumer, la empresa matriz de la destacada marca D2C Mamaearth, adquirió con éxito una participación mayoritaria del 58% en Fluence Pharma.
- Mayo de 2026: Peloton lanzó una asociación global con Spotify y la plataforma Peloton IQ impulsada por IA, adquirió la aplicación de respiración Breathwrk y anunció el nuevo hardware de la Serie de Entrenamiento Cruzado, ampliando su ecosistema de suscripción más allá del fitness conectado.
- Diciembre de 2025: Stitch Fix lanzó Stylist Connect y Cuentas Familiares, dando a los suscriptores un canal de comunicación bidireccional con estilistas y una función de compras para el hogar que admite la gestión de múltiples perfiles desde una sola cuenta.


Alcance del Informe Global del Mercado de Suscripción Direct-to-Consumer (D2C)
| Membresía de Acceso |
| Reposición |
| Cajas de Descubrimiento por Curación |
| Híbrido Mixto |
| Belleza y Cuidado Personal |
| Alimentos y Bebidas |
| Entretenimiento y Medios Digitales |
| Moda e Indumentaria |
| Salud y Bienestar |
| Otras Categorías de Productos |
| Basado en Suscripción |
| Compra Única |
| Freemium |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Modelo de Suscripción | Membresía de Acceso | |
| Reposición | ||
| Cajas de Descubrimiento por Curación | ||
| Híbrido Mixto | ||
| Por Categoría de Producto | Belleza y Cuidado Personal | |
| Alimentos y Bebidas | ||
| Entretenimiento y Medios Digitales | ||
| Moda e Indumentaria | ||
| Salud y Bienestar | ||
| Otras Categorías de Productos | ||
| Por Modelo de Negocio | Basado en Suscripción | |
| Compra Única | ||
| Freemium | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del espacio de suscripción D2C en 2026?
El tamaño del mercado de suscripción D2C es de 164,32 mil millones de USD en 2026 y se proyecta que alcance 286,77 mil millones de USD en 2031, con una CAGR del 11,8%.
¿Qué categoría de producto lidera la generación de ingresos?
Entretenimiento y Medios Digitales lidera con el 40,04% de los ingresos en 2025, respaldado por el comportamiento maduro de acceso digital y grandes bases de suscriptores.
¿Qué categoría está creciendo más rápido hasta 2031?
Belleza y Cuidado Personal es la categoría de producto de más rápido crecimiento con una CAGR del 17,76%, respaldada por modelos de recarga y personalización.
¿Cuál es el modelo de suscripción actualmente más grande?
La Membresía de Acceso es el tipo de modelo más grande, representando el 45,12% de los ingresos en 2025, porque los modelos de acceso digital escalan eficientemente y fomentan el uso habitual.
¿Qué región ofrece las mejores perspectivas de crecimiento?
Se proyecta que Asia-Pacífico crezca más rápido a una CAGR del 17,36% hasta 2031, lo que indica un mayor margen para la penetración y el desarrollo de categorías.
¿Cuál es el principal desafío competitivo para las marcas?
El mayor desafío es equilibrar la retención, la eficiencia de adquisición y la disciplina de cumplimiento, especialmente cuando los 5 principales proveedores aún controlan solo el 41,3% de los ingresos y la competencia en el mercado medio sigue siendo activa.


 Sus datos están seguros y nunca se venden ni se comparten.
