
ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 24.5 十億米ドル |
| 市場規模 (2032) | 35.95 十億米ドル |
| 成長率 (2027 - 2032) | 7.97 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場分析
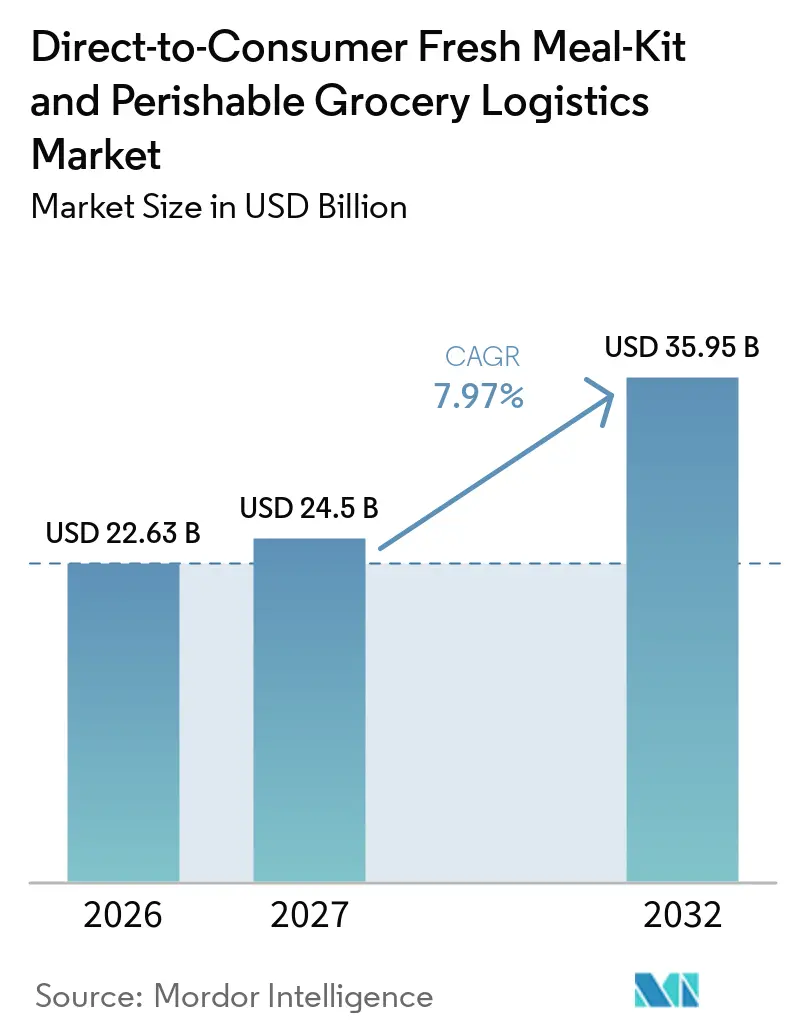
ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場規模は2026年に22.63 ビリオン 米ドルと評価されており、2027年の24.50 ビリオン 米ドルから2032年には35.95 ビリオン 米ドルに達すると推定され、2027年から2032年の間にCAGR 7.97%を記録する見込みです。
ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場は、食料品の計画と生鮮食品の信頼性の高い配送を必要とする都市部の世帯によって形成されています。サブスクリプションモデルはメニュー選択と配送を組み合わせており、これによりプロバイダーは食料品の輸送を超えた役割を担い、サービス品質が食品提供の一部となっています。コールドチェーン能力は、ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場において引き続き中心的な役割を果たしています。これは、生鮮タンパク質、乳製品、農産物、調理済み食品が、フルフィルメントセンターから玄関先まで、多くの場合複数の業務上の引き渡しを経て、管理された取り扱いを必要とするためです。大手食料品プラットフォーム、配送プラットフォーム、低温保管プロバイダーは能力を拡大しており、配送スピードへの期待を高める一方で、マージンへの圧力を強め、信頼性の高い能力の価値を高めています。ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場は、食事制限対応の提供物や即食食品への需要からも恩恵を受けており、これらはより柔軟なフルフィルメント業務を必要とします。市場における投資判断は、プロバイダーが利便性と食品安全性、注文精度、予測可能な配送時間帯を両立できるかどうかにますます依存しています。
主要レポートのポイント
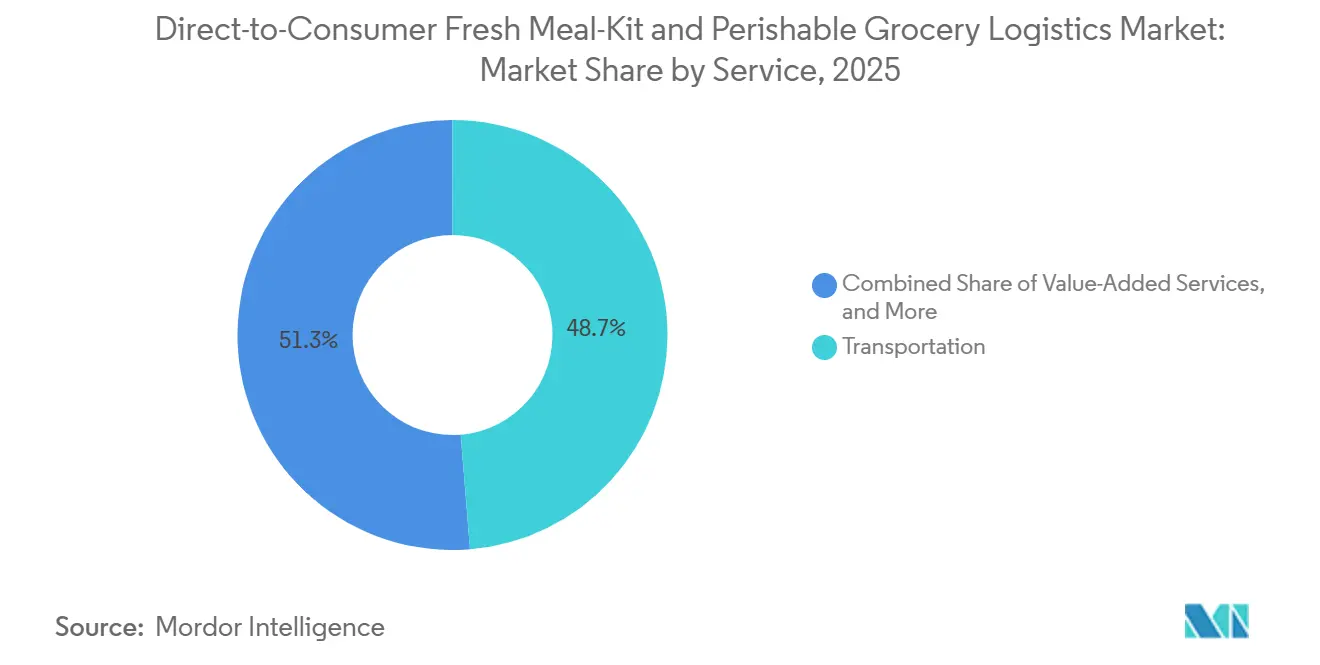
- サービス別では、輸送が2026年のダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場シェアの48.70%を占め、付加価値サービスが2032年までの予測CAGRで最高の9.48%を記録しました。
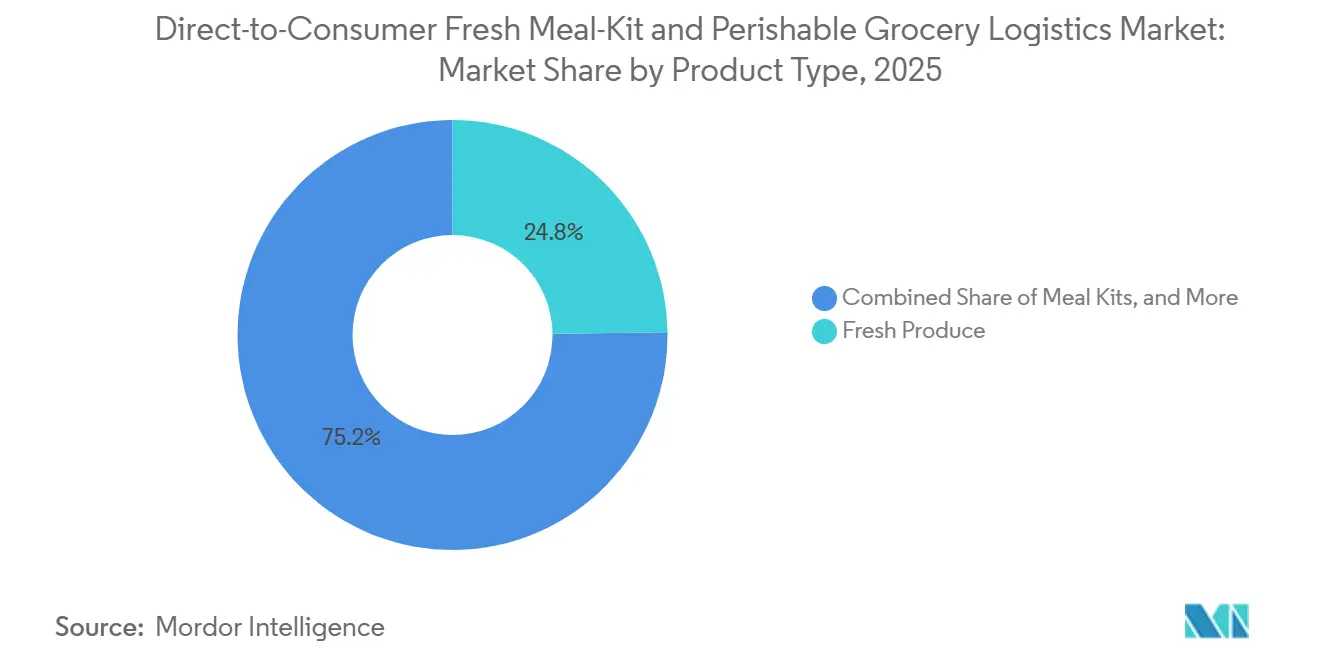
- 製品タイプ別では、生鮮農産物が2026年のダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場シェアの24.80%を占め、調理済み・即食食品が2032年までの予測CAGRで最高の9.67%を記録しました。
- 温度管理別では、温度管理型ロジスティクスが2026年のダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場規模の83.60%を占め、非温度管理型ロジスティクスが2032年までの予測CAGRで最高の10.01%を記録しました。
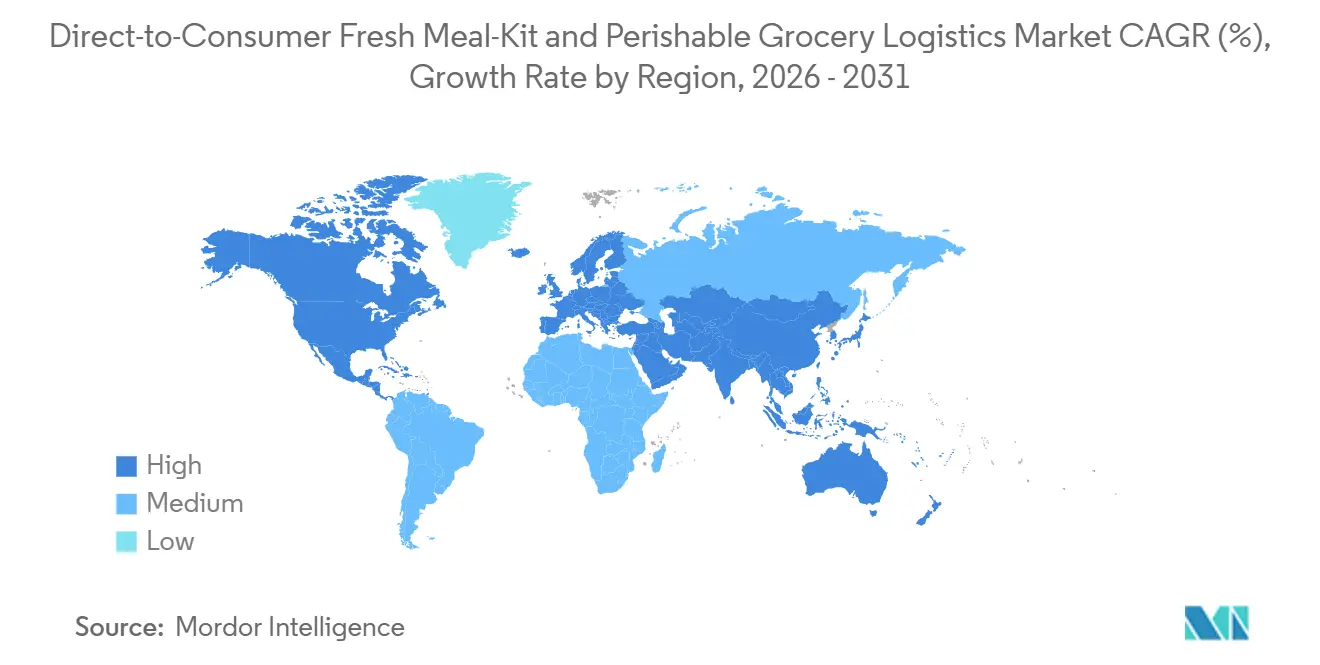
- 地域別では、北米が2026年のダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場規模の37.40%を占め、アジア太平洋が2032年までの予測CAGRで最高の9.78%を記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市部世帯における利便性と時間不足 | +1.8% | グローバル、北米・欧州・東アジアの主要都市回廊に集中 | 短期(2年以内) |
| 温度管理型ラストマイル能力の拡大 | +1.6% | グローバル、北米・ドイツ・英国・日本・韓国・アラブ首長国連邦に資本集中 | 長期(4年以上) |
| デジタルサブスクリプションおよびモバイルコマースの普及 | +1.3% | 北米・欧州が中核、アジア太平洋・中東・アフリカへの急速な波及 | 中期(2~4年) |
| 個別化された健康・食事制限対応ミール需要 | +1.1% | 北米・欧州・オーストラリア・韓国、都市部インド・中国での成長 | 中期(2~4年) |
| 余剰品の消費者向けルーティングによる生鮮食品廃棄削減 | +0.6% | 北米・欧州連合が中核、英国・北欧諸国での規制推進 | 中期(2~4年) |
| 温度データ対応型アダプティブパッケージングおよびフルフィルメント | +0.5% | 北米・北欧・日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市部世帯における利便性と時間不足
都市部の世帯は、食料品の計画と食事の準備が仕事、通勤、家族のスケジュールと競合するため、ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場における重要な需要源となっています。米国労働統計局は、米国時間利用調査が食事の準備および関連する家事活動に費やす時間を追跡していると報告しています[1]。事前に分量が計量されたキットと冷蔵調理済み食品は、メニュー計画、買い物、食材の準備、週次食品リストの管理に費やされる時間に対応します。価値提案は、より速い配送にとどまらず、サブスクリプションによって複数の食事について何を購入するかを決める必要がなくなり、世帯の日常に繰り返し可能な構造をもたらすことができます。当日食料品配送は店舗への移動を減らすかもしれませんが、週次の食事選択を整理したり、レシピを選ぶ負担を軽減したりするわけではありません。厳選されたメニュー、信頼性の高い配送時間帯、管理された食品取り扱いを組み合わせるプロバイダーは、ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場において独自の役割を維持できます。
デジタルサブスクリプションおよびモバイルコマースの普及
デジタルサブスクリプションは、注文、定期配送スケジュール、世帯の好みの変更に対応する直接チャネルをオペレーターに提供します。この広範なデジタル基盤は、サービス提供エリアが拡大している大都市や中規模都市でのアプリベースの食料品注文を支援します。注文データはまた、プロバイダーが配送時間帯を割り当て、在庫を配置し、未配達を制限し、配送計画前に繰り返しの需要パターンを特定するのに役立ちます。ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場において、これらの業務改善は、プロバイダーがデータに基づいて行動するのに十分なルート密度を持つ大規模かつ定期的な顧客基盤にサービスを提供する場合に、より有用です。モバイル注文はまた、サブスクライバーが注文を一時停止、再開、または調整しやすくし、定期的な世帯参加に依存するサービスにおける摩擦を軽減できます。[2]
個別化された健康・食事制限対応ミール需要
食事制限に基づく食品選択は、より個別化された製品選択とフルフィルメントプロセスの必要性を高めています。国際食品情報評議会は2025年の調査で、米国人の5%がケトジェニックまたは高脂肪食を実践し、3%が植物性食品中心の食事を実践していると報告しました[3]。これらの好みは、定義された食材、栄養プロファイル、分量、および注文時点でのより明確情報を持つ食事への需要を生み出します。Hungryrootは、SmartCartミール推薦が60%を超える受諾率を達成し、700,000世帯にわたる約150万人の消費者にサービスを提供したと報告しました。個別化された注文は、オペレーターが標準的な食料品出荷よりも小規模で多様なピッキングロットを管理することを要求し、正確な在庫管理とパッケージング判断の重要性を高めます。したがって、ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場は、大量の標準化された組み立てだけでなく、柔軟なコールドチェーンのピッキング、パッケージング、在庫プロセスを必要とします。
温度管理型ラストマイル能力の拡大
温度管理型能力は、製品品質を損なうことなくダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場を通じてどれだけの生鮮量を移動できるかを決定します。Americoldは2026年8月にEQTとの1.3 ビリオン 米ドルの合弁事業を締結し、約1億2,400万立方フィートの温度管理型能力と40万以上のパレットポジションを持つ米国内12施設を追加しました。この投資は、大規模な低温保管が生鮮品の直接流通および広範な配送エリアへのサービス拡大にとって引き続き主要な要件であることを示しています。資産重視型プロバイダーは保管、梱包、ルートインフラを所有できる一方、資産軽量型プロバイダーはソフトウェアを使用して注文と運送業者を調整できます。2026年9月、Grip Shippingは5施設と注文管理技術を通じて24時間以内に米国人口の80%にリーチしたと述べました。所有インフラとテクノロジー主導の調整の違いは、ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場における業務モデルに引き続き影響を与える可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来の食料品購入に対するプレミアム価格設定 | -1.1% | グローバル、南米・中東・アフリカ・東南アジアで最も顕著 | 短期(2年以内) |
| 顧客獲得コストとサブスクリプション解約 | -0.8% | サブスクリプション市場が最も飽和している北米・欧州 | 中期(2~4年) |
| 配送ネットワーク全体での断熱パッケージングと冷媒の変動性 | -0.7% | グローバル、アジア太平洋のラストマイルおよび低温保管密度が不均一な南米のミドルマイル回廊で最も深刻 | 中期(2~4年) |
| 都市部の配送時間帯の混雑と未配達コスト | -0.6% | 高密度都市市場 — ニューヨーク、ロンドン、東京、ムンバイ、サンパウロ、およびグローバルの同等のティア1都市 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
従来の食料品購入に対するプレミアム価格設定
プレミアム価格設定は、ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場におけるサブスクリプションベースの提供物のリーチを制限します。ミールキットサブスクリプションと食料品購入を比較する世帯は、食品価格と、メニュー計画、分量計量、梱包、配送を含むボックスに含まれる利便性サービスの両方を考慮します。当日配送とカーブサイドピックアップが従来の食料品購入をより便利で身近なものにすると、オペレーターにとってその比較はより困難になります。この制約は、世帯予算にプレミアム食品サービスの余裕が少なく、サブスクリプションの習慣が定着していない市場でより強くなります。低コスブランドは、プレミアム提供物を単に値引きするのではなく、低価格帯向けに設計されたサプライチェーンを構築することでこの問題に対処しています。余剰品の消費者向けルーティングとアダプティブパッケージングのより良い活用は廃棄を削減し、配送効率を支援できますが、根本的な手頃な価格の問題を解消するわけではありません。
顧客獲得コストとサブスクリプション解約
顧客維持は、サブスクリプションが複数の注文にわたってマーケティング、食品、パッケージング、フルフィルメントコストを回収しなければならないため、ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場にとって重要な課題であり続けています。HelloFreshは2025年にマーケティング費用が収益の21.8%を占めたと報告しました。サブスクライバーは、導入オファーの終了後、世帯スケジュールの変化、または使いやすいと思われる食料品配送の代替手段への切り替えにより離脱する可能性があります。特に、ウェルネスプログラムや健康保険の関係が食品選択を短期的なプロモーションではなく健康重視の環境に置く場合、獲得チャネルによって維持プロファイルが異なる可能性があります。オペレーターは、食事の関連性、信頼性の高い配送、定期的なメニュー価値、および日常的な利用を構築するサービスコミュニケーションを組み合わせることで、顧客獲得の経済性を改善できます。ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場は、コールドチェーン資産を効率的に活用するために定期的な需要が必要であるため、この問題に引き続き敏感である可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
輸送が支配的、付加価値サービスが差を縮める輸送は2026年のダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場シェアの48.70%を占め、温度管理が必要な配送ルートと分散した世帯配送ゾーンを通じて食品を移動させるために必要な投資を反映しています。Amazonは2025年8月に当日生鮮食料品サービスが米国内1,000以上の都市に達し、同年末までに2,300以上の都市への展開が計画されていると発表しました。迅速な配送コミットメントには、ルート密度、断熱パッケージング、信頼性の高い引き渡し、最終配送を遅らせることなく注文を組み立てられる調整された倉庫保管が必要です。Americoldは、ダイレクト・トゥ・コンシューマーフルフィルメントプラットフォームが5拠点から2日以内に米国人口の約99.5%にリーチできると述べました。
付加価値サービスは2027年から2032年にかけてCAGR 9.48%を記録し、サービスセグメントの中で最も高い成長率となりました。共同梱包、小売対応ラベリング、サブスクリプション管理、返品処理、データサービスは、保管と輸送を超えたロジスティクスプロバイダーの役割を拡大しています。Grip Shippingは、注文管理システムが気象に敏感なルーティング判断を通じて配送コストを最大30%、配送失敗を25%削減できると報告しました。これらのサービスは、プロバイダーがルートを適応させ、未配達による廃棄を制限し、ブランドにより統合された業務モデルを提供するのに役立ちます。ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス産業は、フルフィルメント資産と注文管理ツールを組み合わせたサービプラットフォームへと移行しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
製品タイプ別:
生鮮農産物がリード、調理済み食品が加速生鮮農産物は2026年のダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場規模の24.80%を占め、頻繁な世帯需要と短い賞味期限の製品を補充する必要性に支えられています。農場からの直接調達と余剰品ルーティングモデルは、生産地から消費者までの廃棄を削減できる一方、慎重なパッケージングと配送タイミングが製品状態を保護します。乳製品・卵、および食肉・家禽・水産物は、単位当たりの高い価値と厳格な取り扱い要件が専門的な直接ロジスティクスの必要性を強化するため、引き続き重要です。これらのカテゴリーは、ピッキングからラストマイル配送まで信頼性の高いコールドチェーン管理を必要とします。
調理済み・即食食品は2027年から2032年にかけてCAGR 9.67%を記録し、最も成長の速い製品カテゴリーとなりました。HelloFreshは2026年5月にドイツのフェルデンに即食生産向けの工場生産施設を開設し、5つの欧州市場をカバーしました。この施設により、同社の欧州における即食生産能力が8倍に拡大し、完全な食事への需要に対する業務上の対応を示しました。ミールキットは料理をしたい顧客に引き続き対応していますが、即食食品は同じ配送エコシステム内でより速く成長しています。両方の形式を持つプロバイダーは、異なる食事機会に対応し、ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場においてより多くの世帯の食費を維持できます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
温度管理別:
チルドと冷凍がコールドチェーン投資を牽引、常温品も動く温度管理型ロジスティクスは2026年のダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場シェアの83.60%を占め、生鮮タンパク質、乳製品、農産物、調理済み食品の取り扱い要件を反映しています。2℃から8℃のチルド製品は幅広い日常使用製品をカバーし、冷凍取り扱いはより長い保管と補充サイクルのために設計された食品を支援します。米国食品医薬品局は、食品トレーサビリティ規則が特定の食品に対する追加のトレーサビリティ記録保管要件を定め、コンプライアンス期限が2028年7月に延長されたと述べています[4]。これらの要件は、対象となる農産物、水産物、チーズを取り扱うプロバイダーの業務基準を引き上げます。
非温度管理型ロジスティクスは2027年から2032年にかけてCAGR 10.01%を記録しました。このセグメントには、チルドサブスクリプションボックスに追加される常温の乾燥食料品やパントリー製品が含まれており、1回の配送で提供される食品価値を高めることができます。オペレーターは、別々の断熱パッケージングを通じて同じ車両で常温、チルド、冷凍品を移動させるマルチ温度ルートバッチングを使用します。このモデルは、チルド配送に常温保存品を追加するコストを下げ、プロバイダーがダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場における混合注文を管理するのに役立ちます。温度データ対応パッケージングはまた、すべての品目を専用の温度管理型ルートに置くことなく、変化する配送条件を管理するのに役立ちます。
地域分析
北米ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品グロサリー物流市場
北米は2026年のダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品グロサリー物流市場規模の37.40%を占め、確立されたサブスクリプショ、コールドチェーンインフラ、および大規模デリバリープラットフォームに支えられている。Walmart は2025年に、米国人口の95%に対して3時間以内の配送が可能であると発表した。Wing とのパートナーシップは2025年に5州100店舗へと拡大し、2027年までに270拠点のネットワーク構築が計画されている。カナダはレディ・トゥ・イートミールの生産能力を拡充しており、国境をまたぐ物流回廊がより広範なコールドチェーン投資を支援している。この地域の規模は、食料品小売業者、マーケットプレイス、および専門フルフィルメントプロバイダー間の継続的な競争を支えている。
アジア太平洋・中東・アフリカ ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品グロサリー物流市場
アジア太平洋地域は2027年から2032年にかけて9.78%のCAGRを記録し、ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品グロサリー物流市場において地域別で最高の成長率となった。都市化、可処分所得の増加、およびモバイルファーストのグロサリーコマースが、中国、インド、韓国、東南アジア全域での需要を支えている。Ocado と Lotte は2026年8月に釜山で初の自動化カスタマーフルフィルメントセンターを開設し、嶺南地域の400万世帯にサービスを提供している。2026年9月、ヨシケイはメイク・トゥ・オーダーモデルを通じて約50万世帯に累計約31億食を配送したと報告した。中東およびアフリカは、アラブ首長国連邦およびサウジアラビアにおけるプレミアムデリバリー需要の増加を背景に発展しつつあり、保管、自動化、およびルー計画への投資が地域の成長を形成していく。
欧州ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品グロサリー物流市場
欧州はグローバル市場価値の相当部分を占めており、英国、ドイツ、および北欧諸国はサブスクリプション密度が高い。Gousto は2025年2月、コールドストレージに関する Bond Freeze との取り決めおよびラストマイル配送に関する DPD との取り決めを通じてアイルランド共和国に参入し、月間150以上のレシピを追加するとともに、アイルランド島産の食材を3分の1以上調達することを約束した。Ocado と Asda は2026年5月に電子商取引パートナーシップを締結し、2027年初頭からAsda の店舗およびダークストアにOcado スマートプラットフォームを展開することとなった。ドイツは HelloFresh のハブモデルおよびフェルデンにおけるレディ・トゥ・イート生産の拡大から恩恵を受けており、食品安全およびトレーサビリティの実践が規律あるコールドチェーン運営を強化している。
競合ランドスケープ
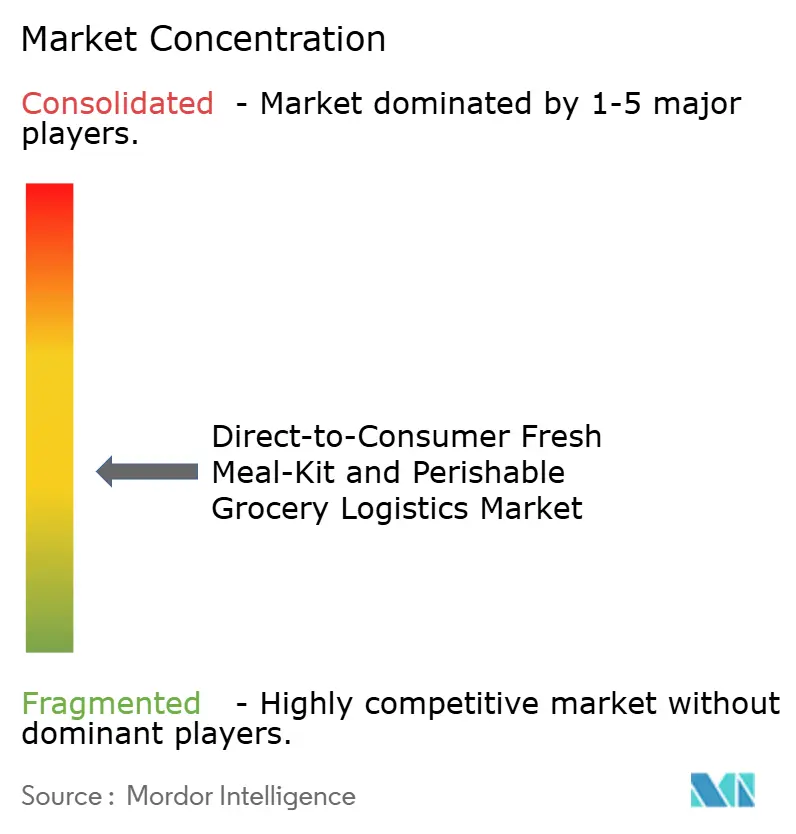
ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場は適度に分散しており、単一の参加者がグローバル収益の15%以上を占めることはありません。競争は、メニューとフルフィルメントを管理する垂直統合型ミールキットプロバイダーと、小売業者パートナーシップとサードパーティロジスティクスを通じて顧客アクセスを管理するプラットフォームに分かれています。HelloFreshとHungryrootはメニュー開発、食品調達、フルフィルメント、配送を連携させており、Amazon Fresh、Instacart、DoorDashはより広範な消費者プラットフォームを通じて食料品配送を拡大しています。DoorDashは2025年9月にKrogerとの関係を約2,700店舗に拡大しました。したがって、配送カバレッジと小売業者パートナーシップは、ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場における競争の中心です。
DoorDashは2026年に米国のすべてのCostco倉庫からの当日配送を拡大しました。Instacartは2026年4月にInstaleapを買収し、約30カ国の小売業者との関係を追加し、エンタープライズプラットフォームの国際的な成長を支援しました。Americoldは、SmarTrakrプラットフォームがダイレクト・トゥ・コンシューマーブランドに在庫の可視性とフルフィルメント情報を提供すると述べました。これらの動きは、小売業者へのアクセス、コールドチェーン能力、信頼性の高いデジタル調整を通じて規模が構築されていることを示しています。
専門フルフィルメント企業は、温度管理型インフラを所有しないブランドにサービスを提供しています。Grip Shippingは、開始以来3 ビリオン 米ドルを超える生鮮品の累計出荷を報告しました。単一の生産・配送パートナーへの依存は混乱を生む可能性があるため、回復力のある能力とコンティンジェンシープランニングがますます重要になっています。リアルタイムの腐敗予測、マルチ温度ルートバッチング、消費者レベルの追跡は関連する業務能力ですが、グローバル規模でそれらすべてを確立した企業はありません。ダイレクト・トゥ・コンシューマー生鮮ミールキット産業は、サービスの一貫性を損なうことなくテクノロジー、食品安全、物理的配送を結びつける企業に引き続き開かれています。
ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス産業リーダー
-
Instacart
-
Walmart, Inc.
-
Blue Apron Holdings, Inc.
-
HelloFresh SE
-
The Kroger Co.
- 注:主要企業の掲載順は順位を示すものではありません。
ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品グロサリー物流市場 このレポートでカバーされる企業
- HelloFresh SE
- Blue Apron Holdings, Inc.
- The Kroger Co.
- Marley Spoon Group SE
- Gousto Group Ltd.
- Purple Carrot, Inc.
- Hungryroot, Inc.
- Daily Harvest, Inc.
- Fresh Direct LLC
- Instacart
- Amazon Fresh
- Walmart Inc.
- DoorDash, Inc.
- Misfits Market
- Americold Realty Trust
- Grip Shipping
- Gordon Delivery
- Ocado Group plc
- Tesco PLC
最近の産業開発事情 ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品グロサリー物流市場
- 2026年9月:DoorDashとCostcoは、米国内のすべてのCostco倉庫を対象とした当日サービスへの米国配送パートナーシップを拡大しました。この拡大により、DoorDashの北米における上位10大食料品小売業者のうち8社へのカバレッジが広がりました。
- 2026年9月:WalmartはInspire Brandsとレストラン配送契約を締結しました。Dunkin'は、米国内の約10,000拠点の大部分に拡大する前に、まず150のWalmart店内ロケーションを通じて開始します。
- 2026年8月:AmericoldはEQTとの1.3 ビリオン 米ドルの北米低温保管合弁事業を締結しました。この合弁事業により、米国内に12施設が追加され、合計約1億2,400万立方フィートの温度管理型能力と40万以上のパレットポジションが確保されました。
- 2026年5月:OcadoとAsdaは、2027年初頭からAsdaの店舗とダークストアにOcado Smart Platformを展開するパートナーシップを締結しました。
グローバルダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場レポートスコープ
セグメンテーション概要
| 輸送 |
| 倉庫保管・フルフィルメント |
| 付加価値サービス |
| ミールキット |
| 生鮮農産物 |
| 食肉・家禽・水産物 |
| 乳製品・卵 |
| 調理済み・即食食品 |
| その他の生鮮食品 |
| 温度管理型 | 常温 |
| チルド | |
| 冷凍 | |
| 非温度管理型 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東・アフリカその他 |
| サービス別 | 輸送 | |
| 倉庫保管・フルフィルメント | ||
| 付加価値サービス | ||
| 製品タイプ別 | ミールキット | |
| 生鮮農産物 | ||
| 食肉・家禽・水産物 | ||
| 乳製品・卵 | ||
| 調理済み・即食食品 | ||
| その他の生鮮食品 | ||
| 温度管理別 | 温度管理型 | 常温 |
| チルド | ||
| 冷凍 | ||
| 非温度管理型 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクスセクターの2026年の価値はいくらですか?
このセクターは2026年に22.63 ビリオン 米ドルと評価されており、CAGR 7.97%で2032年までに35.95 ビリオン 米ドルに達すると予測されています。
ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場で最大のシェアを持サービスはどれですか?
輸送は2026年に48.70%のシェアでリードしました。これは、分散した世帯へのコールドチェーン配送が相当なルートと取り扱い能力を必要とするためです。
このセクターで最も速く成長している食品カテゴリーはどれですか?
調理済み・即食食品は最も成長の速い製品カテゴリーであり、2027年から2032年にかけてCAGR 9.67%が予測されています。
ミールキットと生鮮食料品において温度管理型配送が重要な理由は何ですか?
温度管理型ロジスティクスは2026年に83.60%のシェアを占めました。これは、生鮮品と調理済み食品が管理された保管と輸送を必要とするためです。
ダイレクト・トゥ・コンシューマー生鮮ミールキットおよび生鮮食品食料品ロジスティクス市場で最も速く拡大している地域はどこですか?
アジア太平洋は2027年から2032年にかけてCAGR 9.78%を記録し、都市化とモバイルファーストの食料品コマースに支えられています。
ミールキットサブスクリプションの主な障壁は何ですか?
従来の食料品に対するプレミアム価格設定、顧客獲得コスト、サブスクライバーの解約は、より広範な普及を制限し、ユニットエコノミクスに圧力をかける可能性があります。