
ビジネス旅行保険市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 8.32 十億米ドル |
| 市場規模 (2031) | 11.07 十億米ドル |
| Growth Rate (2026 - 2031) | 5.86 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
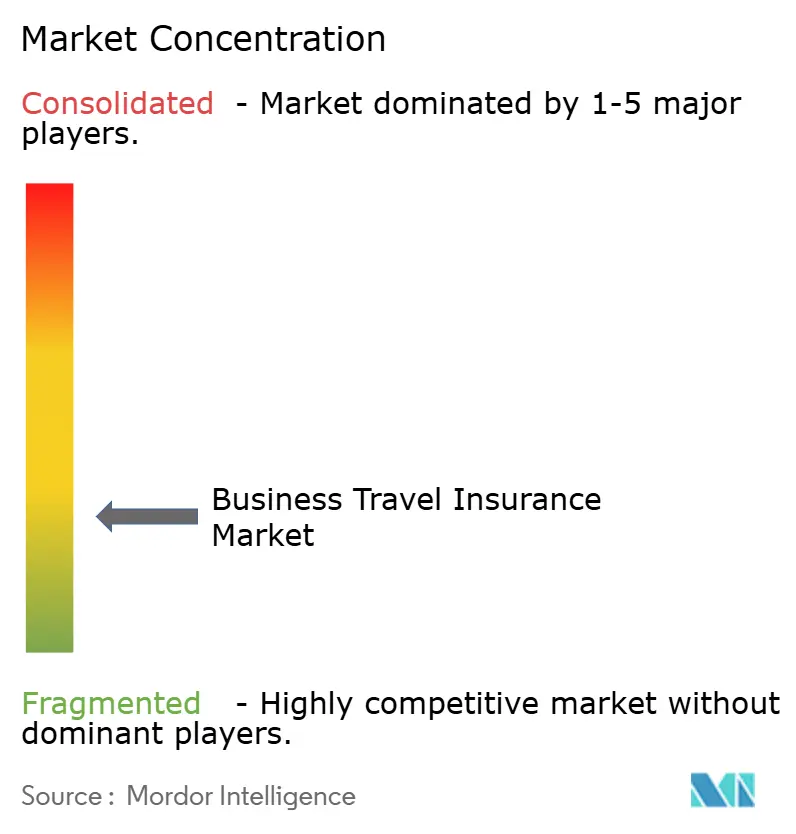
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビジネス旅行保険市場分析
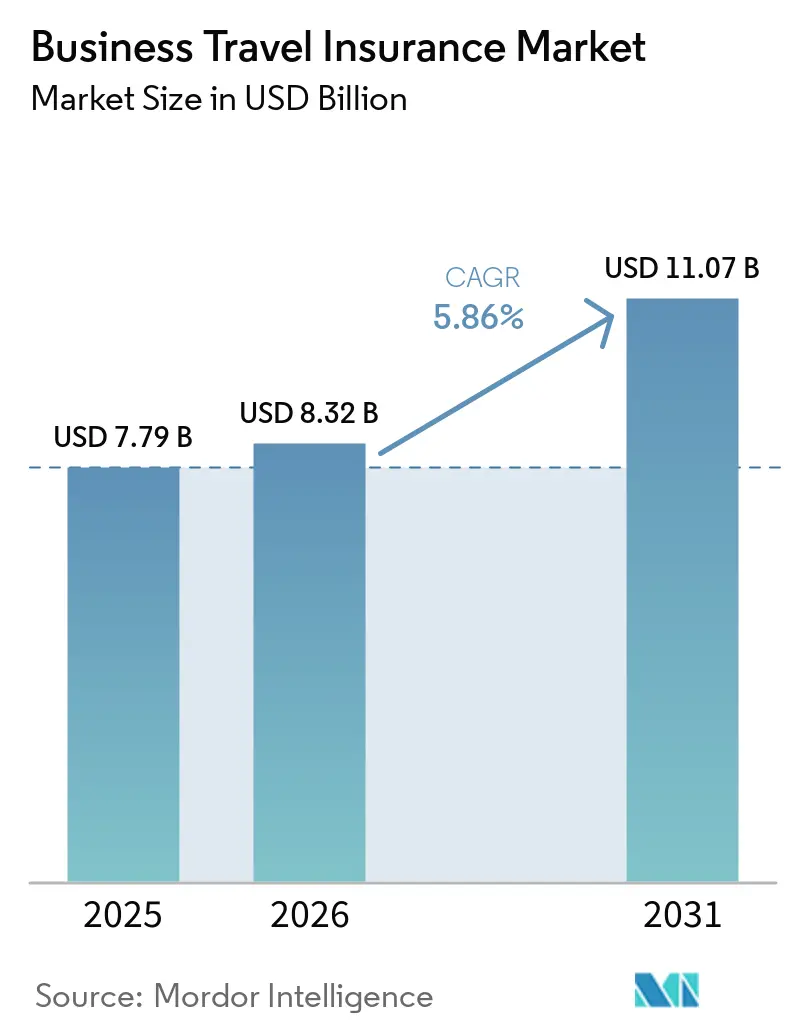
ビジネス旅行保険市場規模は、2025年の77.9億米ドルから2026年には83.2億米ドルに拡大し、2031年までに110.7億米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.86%で成長します。
ビジネス旅行支出は2025年に1.59 トリリオン 米ドルに達し、2026年には1.71 トリリオン 米ドルに達すると予測されており、これにより法人旅行の被保険活動の基盤がより広く支えられています。国際線プレミアムクラス旅客数は2025年に1億977万人に達し、2024年比で4.5%増加しており、このような旅行パターンは国際出張に伴う財務的エクスポージャーを高めています。2025年における平均出張費用は1,128米ドルであり、旅行が中断されたり医療上の複雑な事態が生じた場合の雇用主への財務的影響はより深刻なものとなっています。法人バイヤーは、明確な補償条件、アシスタンス能力、および異なる旅行者プロファイルに対応できるポリシー設計をより重視するようになっています。したがって、ビジネス旅行保険市場では、迅速なアシスタン、わかりやすいポリシー文言、および効率的な保険金請求プロセスを組み合わせた保険会社が優位に立っています。
主要レポートのポイント
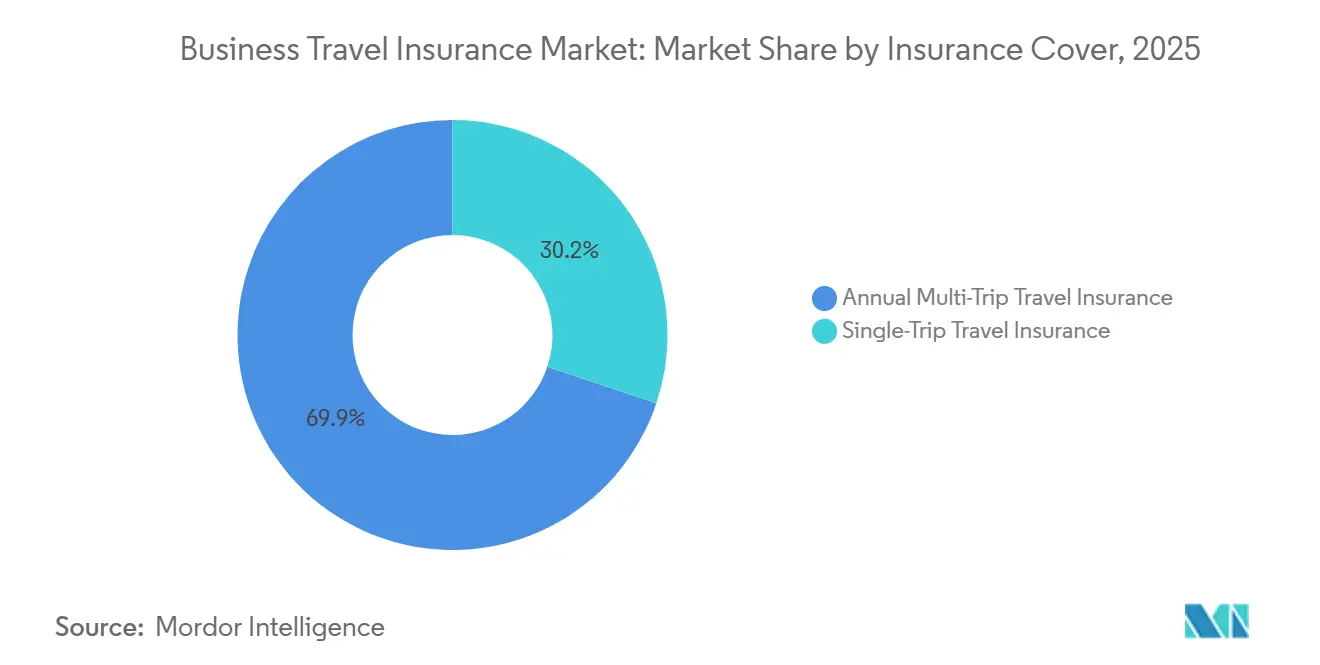
- 保険カバー別では、年間複数回旅行保険が2025年のビジネス旅行保険市場シェアの69.9%を占め、単独旅行保険は2031年にかけてCAGR 7.1%で成長すると予測されています。
- 補償タイプ別では、医療費・避難・送還が2025年のビジネス旅行保険市場シェアの53.5%を占め、政治的・安全保障上の避難およびその他の対象範囲内の拡張補償は2031年にかけてCAGR 10.3%で成長すると予測されています。
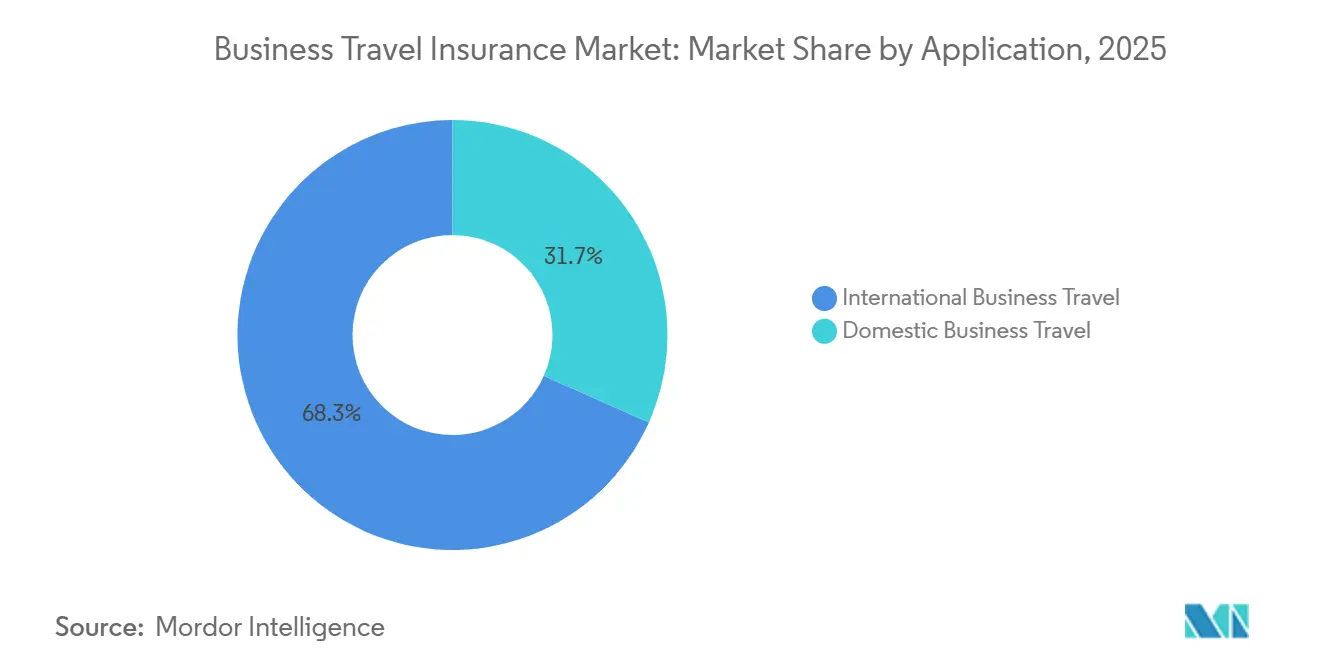
- 用途別では、国際ビジネス旅行が2025年のビジネス旅行保険市場シェアの68.3%を占め、国内ビジネス旅行は2031年にかけてCAGR 7.2%で成長すると予測されています。
- 販売チャネル別では、保険ブローカーおよびエージェントが2025年のビジネス旅行保険市場シェアの46.7%を占め、旅行管理会社、航空会社、オンライン旅行代理店、およびその他の予約経路パートナーは2026年から2031年にかけてCAGR 7.9%で成長すると予測されています。
- 地域別では、北米が2025年のビジネス旅行保険市場シェアの34.2%を占め、アジア太平洋地域は2031年にかけてCAGR 8.0%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のビジネス旅行保険市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国境を越えたビジネス旅行の成長 | +1.2% | アジア太平洋地域と北米で最も強い上昇が見られる世界全体 | 中期(2〜4年) |
| 法人のデューティ・オブ・ケア要件 | +1.1% | 北米とヨーロッパで最も関連性が高い世界全体 | 長期(4年以上) |
| 旅行の中断、医療上の緊急事態、および安全保障上のリスク | +0.9% | 中東、アジア太平洋地域、ラテンアメリカで高い関連性を持つ世界全体 | 短期(2年以内) |
| 包括的な保護とアシスタンスへの需要 | +0.7% | 北米、ヨーロッパ、アジア太平洋地域、中東・アフリカへの拡大 | 中期(2〜4年) |
| デジタル流通とポリシー管理 | +0.4% | アジア太平洋地域と北米で早期の成果が見られる世界全体 | 長期(4年以上) |
| 標準化された複数回旅行補償への需要 | +0.2% | 北米とヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国際的および国境を越えたビジネス旅行活動の成長
ビジネス旅行保険市場は、旅行支出の増加と各法人旅行に伴う財務的エクスポージャーの拡大から恩恵を受けています。GBTAは2026年のビジネス旅行件数を18.4億件と予測しており、支出は7.2%増加して1.71 トリリオン 米ドルに達する見込みです[1]世界ビジネス旅行協会、「世界のビジネス旅行支出は2026年に1.71 トリリオン 米ドルの記録を更新し、旅行件数は18.4億件に達する見込み、GBTAの予測より」、世界ビジネス旅行協会、gbta.org。。この増加は、旅行者数の増加だけでなく、航空運賃の上昇と平均旅程の長期化によるものとされています。アジア太平洋地域の法人旅行支出は2026年に7,010億米ドルに達すると予測されており、オーストラリアで11.5%、韓国で11.3%、日本で10.0%の支出成長が見込まれています。これらの旅行フローは、国境を越えて異なる医療制度の下で従業員を支援できるポリシーの価値を高めています。主要なアジア太平洋旅行拠点において確立された流通・アシスタンス能力を持つ保険会社は、同地域で旅行リスクプログラムを正式化しつつある企業に対してより有利な立場にあります。
法人のデューティ・オブ・ケアおよび旅行リスク管理要件の強化
ビジネス旅行保険市場は、旅行者の福祉を業務上および人材管理上の問題として捉える雇用主によって支えられています。Zurichが2026年に8カ国の4,000人の国際ビジネス旅行者を対象に実施した調査では、60%が自身の安全を優先しない雇用主を離職すると回答しています[2]Zurich Insurance Group、「ビジネス旅行アウトルック2026、混乱の新時代をどう乗り越えるか」、Zurich Insurance Group、zurich.com。。同調査では、回答者の58%が雇用主は旅行者の安全保護のためにさらなる取り組みができると考えていることも明らかになりました。こうした期待から、旅行保護は人事、リスク管理、および調達の意思決定において重要な位置を占めるようになっています。Zurichは、航空機による救急搬送は通常150,000米ドルを超え、複雑なケースでは100万米ドルを超える場合もあると報告しています。これらのコストを負担できない雇用主には、ポリシーの保険限度額と利用可能な業務支援の両方を評価する理由があります。
包括的な法人旅行保護およびアシスタンスサービスへの需要の高まり
ビジネス旅行保険市場はまた、複数の旅行関連保護を単一のプログラムにまとめたポリシーへの需要も反映しています。医療費、避難、旅行中断、およびサポートサービスは、雇用主が複数の目的地にスタッフを派遣する際に重要となる場合があります。より広範なポリシーは、雇用主が日常的な混乱と深刻な緊急事態に対して別々の手配を管理することを避けるのに役立ちます。包括的なプログラムは、頻繁な国境を越えた出張と多様な旅行者リスクプロファイルを持つ組織に特に関連性があります。また、従業員グループ全体にわたってより一貫した保護基準を適用することも可能にします。この傾向は、旅行中に起動できるアシスタンスと保険保護を組み合わせた商品を支持しています。
ビジネス旅行保険の流通とポリシー管理のデジタル化
デジタル流通は、ビジネス旅行保険市場が中小企業や不定期の法人旅行者にリーチする方法を広げています。Chubbは2025年10月に、Chubb Studioを通じて航空会社やオンライン旅行代理店の予約フローに組み込むことができるパラメトリック型旅行保護スイートであるTravel Proを発売しました[3]Chubb Limited、「Chubbが旅行中断に対する新しいデジタル保護Travel Proを発売」、Chubbニュース、news.chubb.com。。この商品は、遅延、手荷物の混乱、気象イベント、医療上の緊急事態を含むイベントに対して自動的に保険金を支払いす。予約経路での流通により、補償を付保するために必要なステップを削減し、旅行計画中に保護を可視化することができます。デジタルポリシー管理により、旅行者はポリシー文書やアシスタンスの詳細に迅速にアクセスできるようになります。このアプローチは、デジタルプロセスが明確で旅行者が提供される補償の限度を理解している場合に最も有効です。これにより、保険会社は各旅行に従来のブローカーを利用しないバイヤーにサービスを提供するための別の経路を得ることができます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包括的かつ高リスク補償のコスト | -1.0% | 中小企業と新興市場に最も強い影響を与える世界全体 | 短期(2年以内) |
| 補償の除外事項とポリシーの複雑さ | -0.9% | 高リスク目的地でより大きな影響を持つ世界全体 | 中期(2〜4年) |
| 中小企業における認知度と導入の限界 | -0.6% | 新興アジア太平洋市場、ラテンアメリカ、中東、アフリカ | 中期(2〜4年) |
| 規制および国境を越えたコンプライアンスの複雑さ | -0.3% | ヨーロッパ、アジア太平洋地域、および不透明なライセンス制度を持つ市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
包括的かつ高リスクなビジネス旅行補償の高コスト
保険料の手頃さは、ビジネス旅行保険市場における中小企業にとって直接的な障壁となっています。中小企業は、広範な年間プログラムを必要な運営コストとみなすほど頻繁に旅行しない場合があります。包括的な保護には医療避難、政治的避難、および中断給付が含まれる場合があり、これにより厳しい予算のもとでプログラムの承認が困難になる可能性があります。2025年の平均出張費用は1,128米ドルであり、雇用主は潜在的な損失エクスポージャーの増大と支出精査の強化の両方に直面しています[4]新しいGBTA予測によると、貿易政策の不確実性と経済リスクの中、2025年の世界ビジネス旅行支出は1.57 トリリオン 米ドルに達する見込み - 世界ビジネス旅行協会 - GBTA。モジュール型および旅行ごとの支払いオプションは、旅行の予測が難しい組織にとって補償の評価を容易にする可能性があります。正式な法人補償と基本的な支払いカード特典の違いについての明確な説明も、購入決定時に重要です。
ビジネス旅行保険ポリシーにおける補償の除外事項と複雑さ
ポリシーの複雑さは、ビジネス旅行保険市場を評価するバイヤーの信頼を制限する可能性があります。雇用主は、キャンセル、医療イベント、安全保障上のリスク、および異なる法域への旅行に対して条件がどのように適用されるかを理解する必要があります。戦争、市民不安、および入国拒否条項は、変化する状況にある目的地への旅行を計画する企業においてより注目を集める可能性があります。不明確なポリシー文言は、バイヤーが期待するものとポリシーが実際に提供するものとの間にギャップを生じさせる可能性があります。保険会社は、平易な言葉によるサマリーと目的地固有の要件についての明確な説明をクライアントに提供することで、このような摩擦を軽減することができます。ブローカーも、企業が補償限度額、除外事項および利用可能な拡張補償を比較する際に支援が必要な場合に引き続き重要な役割を果たします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険カバー別:年間ポリシーが法人プログラムの標準化を牽引
年間複数回旅行保険は2025年のビジネス旅行保険市場シェアの69.9%を占め、主要なフォーマットとなっています。多国籍企業の雇用主は、単一のマスターポリシーを通じて対象従業員をカバーするために包括的な年間プログラムを使用することが多いです。この構造により、旅行ごとの管理が削減され、異なる予約パターンにわたって一貫した保護を維持することができます。大口バイヤーは一般的に、価格、サービス能力、および複数の法域にわたる旅行をサポートする能力を比較します。したがって、年間複数回旅行保険は、企業アカウントを求める保険会社や正式な調達業務を管理するブローカーにとって引き続き重要です。
単独旅行保険は2031年にかけてCAGR 7.1%で成長すると予測されており、保険カバーセグメント内で最も速い成長率となっています。このフォーマットは、不定期のビジネス旅行者や複数回旅行の手配に十分な旅行量を持たない組織に適しています。また、クライアントの出張のために旅行し、特定の旅程の補償が必要な独立した専門家にも対応できます。旅行が確定した際に、デジタル予約経路のオファーにより単独旅行保護へのアクセスが容易になります。ビジネス旅行保険市場規模は、不定期および頻繁な旅行パターンの両方にわたる需要によって支えられており、単独旅行保険と年間複数回旅行保険は直接競合するのではなく、補完的なニーズに対応しています。


補償タイプ別:医療避難が収益を支え、地政学的退避が加速
医療費・避難・送還は2025年の補償タイプ別ビジネス旅行保険市場シェアの53.5%を占めました。このカテゴリーは、従業員の居住地から離れた場所での深刻な医療イベントの潜在的なコストによって支えられています。Zurichは、航空機による救急搬送は通常150,000米ドルを超え、複雑なケースでは100万米ドルを超える場合もあると述べています。旅行のキャンセル、中断、遅延、および乗り遅れも重要なカテゴリーであり、旅行の中断が複数の旅行者に影響を与える可能性があるためです。手荷物、金銭、書類、業務用機器、傷害保険、および傷害死亡・後遺障害保険が、より広範な補償ポートフォリオを完成させています。
政治的・安全保障上の避難およびその他の対象範囲内の拡張補償は2031年にかけてCAGR 10.3%で成長すると予測されており、補償カテゴリーの中で最も速い成長率となっています。このカテゴリーは、国境を越えた旅行中のより複雑な安全保障状況に対する保護への雇用主の需要を反映しています。これはリアルタイムの情報、調整された輸送、および安全保障サポートを必要とする場合があるため、通常の医療費払い戻しとは異なります。変化する地政学的状況により、バイヤーはポリシーに関連する拡張補償が含まれているかどうかを評価し、適用されるトリガーを理解することが重要になっています。ビジネス旅行保険市場規模は、従来の損害補償に加えてアシスタンスと調整された対応をより重視するポリシーによってますます支えられています。
用途別:国際旅行がプレミアムを牽引し、国内旅行が正式化
国際ビジネス旅行は2025年の用途別ビジネス旅行保険市場シェアの68.3%を占めました。国境を越えた出張は、より長い旅行期間、より高い被保険価値、およびより複雑な医療または避難要件を伴うことが多いです。IATAは2025年の国際線プレミアムクラス旅客数を1億977万人と記録しており、前年比4.5%の増加となっています。北米では総旅客数に占めるプレミアムクラスの割合が10.4%であり、高価値の法人旅行の実質的な基盤を示しています。GBTAは、ビジネス旅行者の42%が通常プレミアムキャビンで旅行すると報告しています。
国内ビジネス旅行は2026年から2031年にかけてCAGR 7.2%で成長すると予測されており、用途セグメント内で最も速い成長率となっています。雇用主は、国際出張だけでなく、労働者の居住国内での旅行にもデューティ・オブ・ケアの実践を適用するようになっています。これは、国内の法人旅行が頻繁で長距離にわたる可能性がある大国において特に関連性があります。正式な保険プログラムは、国内および国際旅行にわたって従業員保護に対するより一貫したアプローチを提供することができます。したがって、ビジネス旅行保険市場規模は、雇用主が既存の旅行基準を国内旅行にも拡大するにつれて拡大する可能性があります。
販売チャネル別:ブローカーが複雑性プレミアムを維持し、予約経路チャネルが加速
保険ブローカーおよびエージェントは2025年の販売チャネルセグメント別ビジネス旅行保険市場シェアの46.7%を占めており、複数の国や保険会社にまたがる法人旅行プログラムの設計、交渉、および管理における役割を反映しています。ブローカーは、高リスク目的地の承認、保険金請求のエスカレーション、および専門的なポリシー条件の比較をサポートすることができます。政治的避難、サイバーインシデント対応、またはその他の非標準的な拡張補償を必要とするクライアントには、アドバイザリーの役割が引き続き価値を持ちます。複雑な多国籍アカウントは、標準的なデジタル購入フローでは提供できないレベルのサービスを必要とする場合があります。
旅行管理会社、航空会社、オンライン旅行代理店、およびその他の予約経路パートナーは2026年から2031年にかけてCAGR 7.9%で成長すると予測されています。その成長は、法人予約ワークフロー内に組み込まれた保険によって支えられています。ChubbのTravel ProはAPIベースの流通と自動決済オプションを通じてその例を示しています。予約経路パートナーは、従来のブローカーが経済的にサービスを提供できない中小企業や不定期旅行者に保険会社がリーチするのを支援することができます。ビジネス旅行保険市場規模はこれらの拡大するデジタル流通モデルによっても支えられており、MGA・委任引受業者、アフィニティ・バンカシュアランスプログラム、および保険会社直販が他の調達ニーズに対応しています。
地域分析
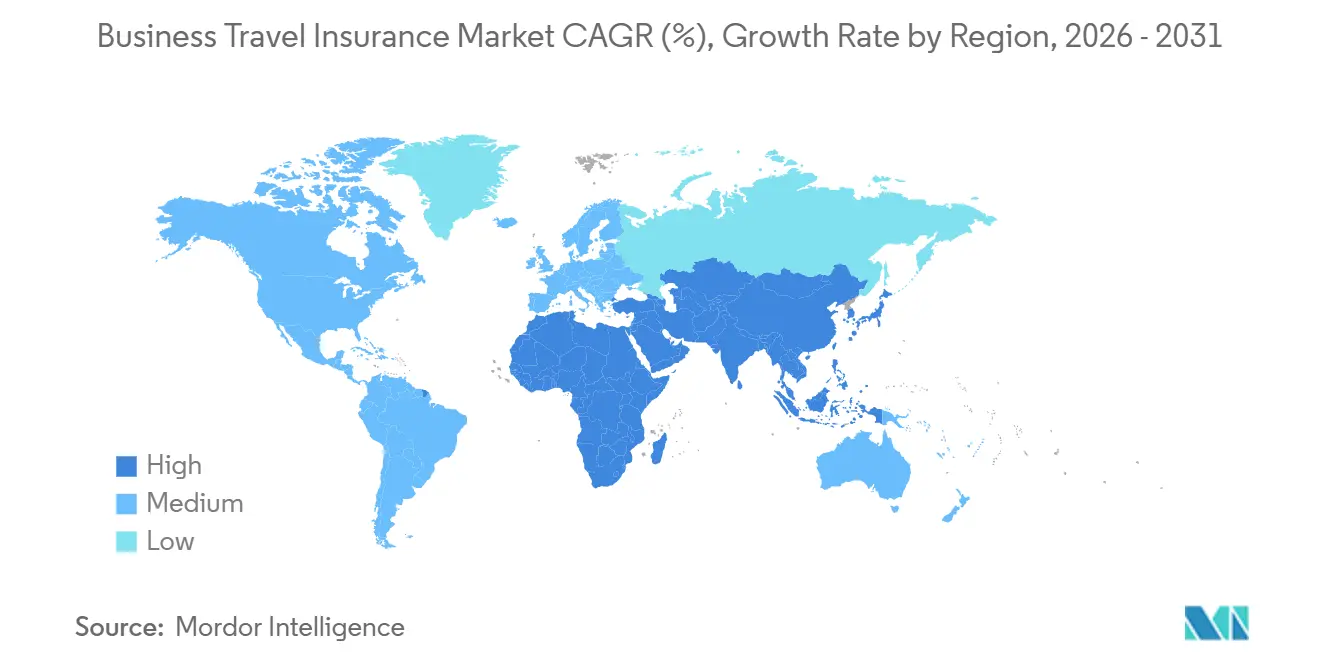
北米は2025年のビジネス旅行保険市場シェアの34.2%を占めており、法人旅行支出が2026年に4,230億ドルに達すると予測されている米国によって支えられています。同地域はブローカー主導の調達モデルを持ち、旅行保護をより広範な法人リスクプログラムの中に位置づけることが多いです。確立されたデューティ・オブ・ケア環境は、義務的な購入要件がなくてもポリシーへの需要を支えています。メキシコはニアショアリング関連の国境を越えた法人旅行を通じて貢献しています。同地域では2025年に法人カードの普及率が69%に達しましたが、カード保有者の半数のみが業務旅行にカードの使用を義務付けられており、ブローカーが旅行保護のギャップを特定する余地が残っています。
ヨーロッパは、欧州諸国間の密な国境を越えた旅行により、ビジネス旅行保険市場において依然として重要な収益エリアです。GBTAは欧州のビジネス旅行支出を2026年に3,899億ユーロ(4,055億米ドル)、2027年に4,145億ユーロ(4,311億米ドル)と予測しています。IATAは2025年に欧州でのビジネスクラスおよびファーストクラス旅客数を3,970万人と記録しており、同地域は最大の国際線プレミアムクラス旅行地域となっています。DORAおよびNIS2は、欧州の雇用主が業務上のレジリエンスとインシデント報告をどのように考慮するかを形成しています。南米でも法人旅行活動の増加が見られ、IATAは2025年の南米プレミアムクラス旅客数が22.1%増加したと記録しており、これは地域別で最高の伸びとなっています。
アジア太平洋地域は2026年から2031年にかけてCAGR 8.0%で成長すると予測されており、ビジネス旅行保険市場において最も速い地理的成長率となっています。同地域の法人旅行支出は2026年に7,010億米ドルに達すると予測されており、世界支出の40%以上を占めています。オーストラリア、韓国、日本はそれぞれ2026年に11.5%、11.3%、10.0%の支出成長を記録すると予測されています。インドおよび東南アジアでは、被保険可能な法人旅行の規模が拡大しています。ビジネス旅行保険市場規模はこれらの拡大する旅行フローによって支えられていますが、成長見通しは市場によって異なります。中東・アフリカは異なる状況に直面しており、GBTAは地域紛争により2026年の中東ビジネス旅行量が12.3%減少すると予測しています。

競合環境
ビジネス旅行保険市場は、流通、アシスタンス業務、および再保険において規模を持つグローバル保険会社の間で分散した集中度を示しています。Allianz Partners、Zurich Cover-More、Chubb、Generali Global Assistance、およびAXA Partnersは法人旅行保護において確立されたポジションを持っています。その能力は24時間365日対応のアシスタンスセンターと、複数の国にわたる大規模なクライアントプログラムをサポートする能力に基づいています。Zurichは2024年12月にAIGのグローバル個人旅行保険事業(Travel Guardを含む)を6億米ドルで買収しました。統合後の事業は200の流通パートナーを通じて年間2,000万人以上の顧客にサービスを提供し、年間元受保険料は約20億米ドルでした。
主要企業はビジネス旅行保険市場内で異なる運営モデルを追求しています。Chubbは2025年10月のTravel Pro発売を含め、Chubb Studioを通じた組み込みパラメトリック品に注力しています。Tokio Marine Holdingsは2026年3月にBerkshire Hathawayとの戦略的パートナーシップを発表し、Berkshire Hathawayが18億米ドルで2.49%の株式を取得しました。このパートナーシップは、再保険および保険分野における協調的なグローバルM&A活動を特定しており、オーストラリアとカナダが優先エリアとして挙げられています。Sompoは2026年2月にAspen Insuranceの買収を35億米ドルで完了し、国際的な商業・再保険プラットフォームを拡大しました。
ビジネス旅行保険市場には、中小企業向けのよりシンプルな商品と、保護、旅行データ、および避難サポートを組み合わせたサービスに機会があります。予約経路での流通は、各旅行にブローカーを利用しない旅行者にサービスを提供するのに役立ちます。大手保険会社はグローバルなアシスタンス能力において優位性を持ち、デジタルプロバイダーはわかりやすい購入・保険金請求体験で競争することができます。中堅の地域保険会社は、グローバルなリーチとデジタル効率のいずれも達成できない場合、より大きなプレッシャーに直面する可能性があります。法人バイヤーが旅行リスクを評価する際に除外事項と拡張補償をより詳細に比較するため、ポリシーの明確さは競争上の要因であり続けます。
ビジネス旅行保険業界のリーダー企業
Allianz SE
American International Group, Inc.
AXA S.A.
Zurich Insurance Group Ltd.
Chubb Limited
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Travel Guard Singaporeは、Zurichが2024年12月にAIGのグローバル個人旅行事業を6億米ドルで買収したことを受け、Zurich Insurance Groupへの引受移行を完了しました。Travel Guard Directのもとで刷新された商品ラインナップは、プレミアムプランで最大200万シンガポールドル(148万米ドル)の海外医療補償と無制限の緊急避難を提供しており、Zurich Cover-Moがアジア太平洋市場全体で給付の充実度において競争する意図を示しています。
- 2026年3月:Berkshire HathawayはTokio Marine Holdingsとの戦略的パートナーシップを発表し、約18億米ドルで2.49%の株式を取得しました。このパートナーシップは、再保険および保険分野における協調的なグローバルM&Aを目標としており、オーストラリアとカナダがTokio Marineの国際成長戦略における優先拡大市場として特定されています。
- 2026年2月:Sompo Holdingsは35億米ドルでAspen Insuranceの買収を完了し、再保険能力と国際商業プラットフォームを大幅に拡大しました。Sompoの海外保険・再保険収益は2025年度に9.6%増加して150億米ドルに達し、Aspenの統合により2026年度の非国内収益成長が加速すると見込まれています。
- 2025年10月:Chubbはリスボンで開催されたWorld Aviation Festivalにおいて、Chubb Studio®を通じてAPIで航空会社およびオンライン旅行代理店の予約ワークフローに組み込まれたパラメトリック型デジタルファースト旅行保険スイートであるTravel Proを発売しました。Travel Proは、フライト遅延、手荷物の混乱、悪天候、および医療上の緊急事態に対して自動的に保険金を支払い、航空マイル、ラウンジアクセス、バーチャルカード、または口座振替で支払われます。


世界のビジネス旅行保険市場レポートの調査範囲
| 単独旅行保険 |
| 年間複数回旅行保険 |
| 医療費、避難および送還 |
| 旅行のキャンセル、中断、遅延および乗り遅れ |
| 手荷物、金銭、書類および業務用機器 |
| 傷害保険・傷害死亡後遺障害保険 |
| 政治的・安全保障上の避難およびその他の対象範囲内の旅行ポリシー拡張補償 |
| 国内ビジネス旅行 |
| 国際ビジネス旅行 |
| 保険会社直販 |
| 保険ブローカーおよびエージェント |
| MGA・カバーホルダーおよびその他の委任引受業者 |
| 旅行管理会社、航空会社、オンライン旅行代理店およびその他の予約経路パートナー |
| アフィニティ・法人カード・バンカシュアランスプログラム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 保険カバー別 | 単独旅行保険 | |
| 年間複数回旅行保険 | ||
| 補償タイプ別 | 医療費、避難および送還 | |
| 旅行のキャンセル、中断、遅延および乗り遅れ | ||
| 手荷物、金銭、書類および業務用機器 | ||
| 傷害保険・傷害死亡後遺障害保険 | ||
| 政治的・安全保障上の避難およびその他の対象範囲内の旅行ポリシー拡張補償 | ||
| 用途別 | 国内ビジネス旅行 | |
| 国際ビジネス旅行 | ||
| 販売チャネル別 | 保険会社直販 | |
| 保険ブローカーおよびエージェント | ||
| MGA・カバーホルダーおよびその他の委任引受業者 | ||
| 旅行管理会社、航空会社、オンライン旅行代理店およびその他の予約経路パートナー | ||
| アフィニティ・法人カード・バンカシュアランスプログラム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までのビジネス旅行保険の予測規模は?
同セクターは2026年の83.2億米ドルから成長し、CAGR 5.9%で2031年までに110.7億米ドルに達すると予測されています。
最大のシェアを持つビジネス旅行保険の種類は?
年間複数回旅行保険が2025年に69.9%のシェアで保険カバーをリードしました。
法人旅行者にとって最も速く成長している補償タイプは?
政治的・安全保障上の避難およびその他の対象範囲内の拡張補償は2026年から2031年にかけてCAGR 10.3%で成長すると予測されています。
雇用主が法人旅行保護を購入する理由は?
雇用主は、出張中の従業員の医療上の緊急事態、避難ニーズ、旅行の中断、およびデューティ・オブ・ケアの責任に対応するために利用しています。
旅行保護において最も速く成長している地域は?
アジア太平洋地域は2026年から2031年にかけてCAGR 8.0%で成長すると予測されており、2026年の法人旅行支出は7,010億米ドルと予測されています。
保険会社はどのようにして中小企業の旅行者にリーチしていますか?
プロバイダーは、予約経路での流通、組み込みオファー、モジュール型補償、およびデジタル保険金請求プロセスを活用して、中小企業や不定期旅行者にリーチしています。
最終更新日:



