
空港ホスピタリティ市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 25.74 十億米ドル |
| 市場規模 (2031) | 33.86 十億米ドル |
| 成長率 (2026 - 2031) | 5.63 % |
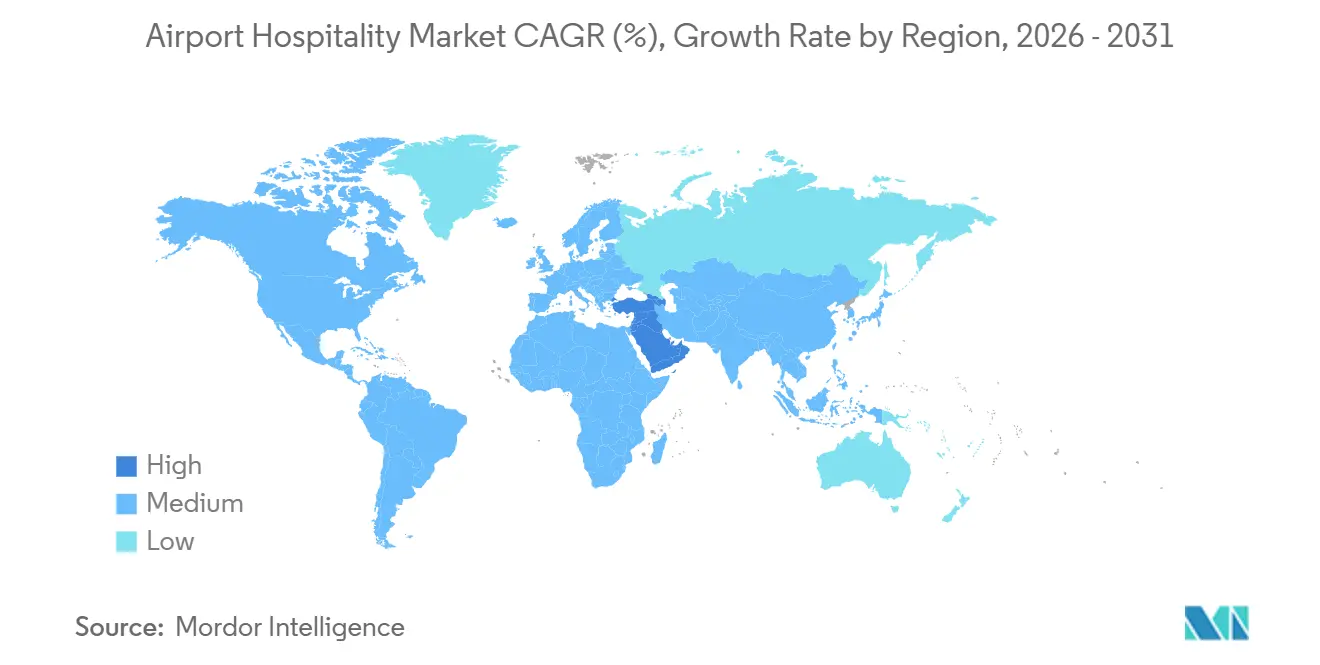
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
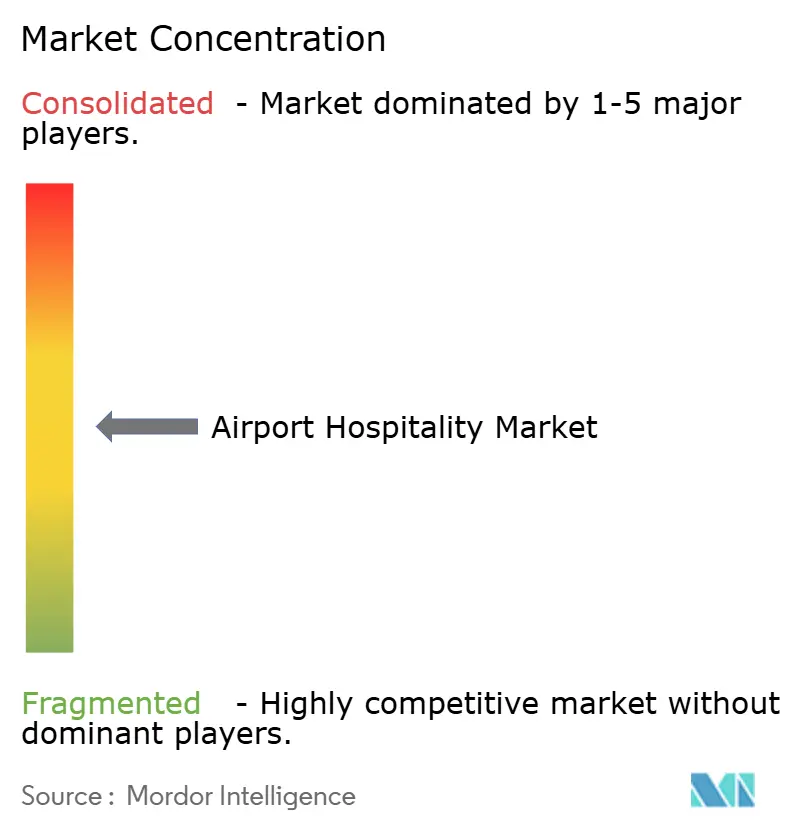
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる空港ホスピタリティ市場分析
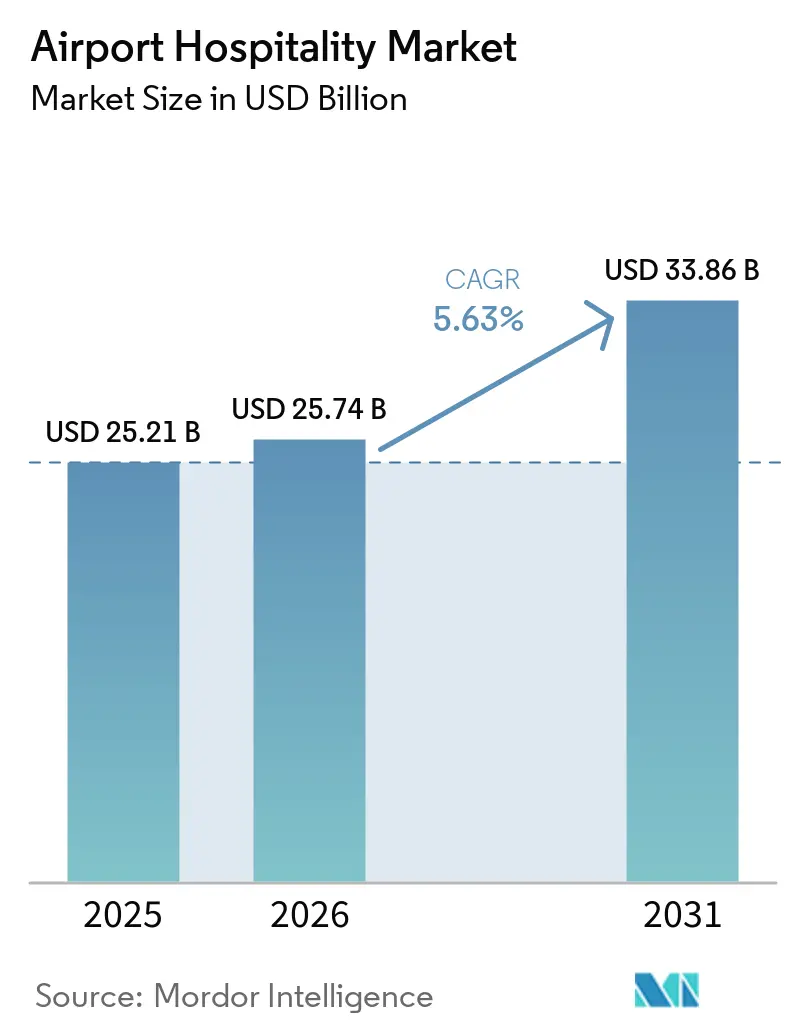
グローバル空港ホスピタリティ市場は2025年に25.21 ビリオン 米ドルと評価され、2026年の25.74 ビリオン 米ドルから2031年には33.86 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.63%です。旅客数は2025年に49.9 ビリオン人に達し、主要空港におけるラウンジ、空港ホテル、睡眠施設、コンシェルジュサービス、その他のターミナル内サービスへの需要が高まっています。ビジネス渡航支出は2025年に1.57 トリリオン 米ドルに達し、2026年にはさらに増加すると予測されており、高いサービス期待を持つ時間に敏感な旅行者の支出を牽引しています。航空会社は2026年に補助収益として1,450 ビリオン 米ドルを生み出すと予測されており、旅行者が航空運賃を超えた快適性と利便性に対して支払う意欲が高まっていることを反映しています。このトレンドは、さまざまなサービス形態にわたる市場の成長を支えています。空港運営者は非航空系収益の再構築に注力しており、デジタル予約、生体認証アクセス、長期コンセッションパートナーシップの進展がアクセシビリティと収益化機会を向上させています[1]。
レポートの主要ポイント
- サービスタイプ別では、空港ホテルが2025年のグローバル空港ホスピタリティ市場において42.82%のシェアを占め、スリープポッドおよびマイクロステイ施設は2031年までに最高CAGR6.07%で成長すると予測されています。
- 空港タイプ別では、国際空港が2025年のグローバル空港ホスピタリティ市場において56.81%のシェアを占め、ハブ空港は2031年までに最高CAGR6.43%で成長すると予測されています。
- 旅行者タイプ別では、ビジネス旅行者が2025年のグローバル空港ホスピタリティ市場において38.64%を占め、乗り継ぎ旅客は2031年までに最高CAGR6.29%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のグローバル空港ホスピタリティ市場において33.86%のシェアを占め、中東・アフリカは2031年までに最高CAGR6.81%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル空港ホスピタリティ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム旅客数の増加とビジネス渡航の回復 | +1.5% | グローバル | 中期(2〜4年) |
| 空港の商業化と非航空系収益の拡大 | +1.2% | グローバル、特にアジア太平洋、中東、アフリカに集中 | 中期(2〜4年) |
| プレミアム旅客体験のための航空会社と空港のパートナーシップ | +0.7% | 北米、欧州、中東 | 短期(2年以内) |
| ラウンジ、コンシェルジュ、事前予約型ホスピタリティサービスのデジタル化 | +0.8% | グローバル | 短期(2年以内) |
| ハブ空港の拡張とターミナル近代化プログラム | +0.6% | アジア太平洋、中東・アフリカ、北米 | 長期(4年以上) |
| 快適性、ウェルネス、時間節約サービスへの補助支出の増加 | +0.5% | グローバル、特に欧州と北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレミアム旅客数の増加とビジネス渡航の回復
世界のビジネス渡航は2025年に1.57 トリリオン 米ドルに達し、2026年には1.7 トリリオン 米ドルに達すると予測されており、グローバル空港ホスピタリティ市場への需要を牽引しています。1回の出張あたりの平均支出は2024年の834米ドルから2025年には1,128米ドルに増加しており、旅行者がラウンジアクセス、休憩サービス、ファストトラックサービスを利用するための予算と能力が拡大していることを示しています[2]。欧州のビジネス渡航支出は2026年に3,899 ビリオン ユーロ(4,586.4 ビリオン 米ドル)に達すると予測されており、パンデミック後の回復率が正常化する中で高付加価値需要基盤としての重要性を維持しています。市場は、より少ないながらも高付加価値の出張が主要ターミナル、乗り継ぎ回廊、長距離ゲートウェイ空港に需要を集中させることで恩恵を受けており、これらの場所ではホスピタリティのコンバージョン率が小規模な国内空港よりも高くなっています。ラウンジアクセス、短期滞在休憩、飲食サービス、コンシェルジュサポートなど複数のタッチポイントにわたって支出を取り込む事業者は、このトレンドから恩恵を受ける好位置にあります。
空港の商業化と非航空系収益の拡大
空港運営者は2024年に730 ビリオン 米ドルの非航空系収益を報告しており、ACI Worldは長期的な持続的成長を予測しており、これがグローバル空港ホスピタリティ市場を支えるはずです。旅客1人あたりの非航空系収益は2017年の8.61米ドルから2024年には7.57米ドルに低下しており、空港は交通回復のみに依存するのではなく、小売、ラウンジ、飲食、ウェルネス、ホスピタリティサービスからの収益向上を図っています。ACI Worldは、2025年1月時点で90カ国以上の850以上の空港が民間セクターの参加を伴い、132件の取引がさまざまなパイプライン段階にあることを指摘しています。これは空港商業システムにおけるサードパーテコンセッションモデルの採用拡大を反映しています[3]。市場はこのシフトから恩恵を受けており、特にターミナルの再設計がサービス指向のフォーマットに焦点を当てている場合、専門事業者は自己管理型の設定よりも旅客支出を効果的に増加させることが多いです。ACI WorldのANARAプラットフォームおよび政策イニシアチブは、商業的ベストプラクティスに関する知識共有を促進し、加盟空港におけるホスピタリティ主導の収益戦略の条件を改善しています。
プレミアム旅客体験のための航空会社と空港のパートナーシップ
パートナーシップ主導の拡大は、グローバル空港ホスピタリティ市場における主要な成長戦略です。空港、航空会社、ラウンジ運営者、消費者アクセスプラットフォームは、投資と顧客トラフィックを共有するためにますます協力しています。Plaza Premium GroupとChangi Airport Groupは、シンガポール・チャンギ空港ターミナル2の旧商業重要人物ターミナルサイトの共同再開発を発表し、プライベートターミナルとライフスタイルハブを創設しました。これは空港当局が専門事業者と協力してインフラを開発している様子を示しています。Swissportは、ヴェローナを含む空港およびパートナー主導のラウンジ開設を通じてAspireネットワークを拡大し、欧州と北米全体で追加ラウンジを確認しました。Avoltaはトロント・ピアソン、ジャクソンビル、ノーフォークで長期コンセッション契約を締結し、空港運営者が長期にわたってターミナルの飲食とホスピタリティを強化するためにパートナーシップを活用している様子を示しています。このモデルは、市場参入障壁を低減し、統合された流通チャネルを通じて旅客量を確保し、長期契約を通じて収益の安定性を提供することで、グローバル空港ホスピタリティ市場のスケーラビリティを向上させます。
ラウンジ、コンシェルジュ、事前予約型ホスピタリティサービスのデジタル化
デジタルアクセスは、予約、スケーラビリティ、ピーク旅行期間中の運営管理を改善することで、グローバル空港ホスピタリティ市場を合理化しています。IATAの2025年グローバル旅客調査によると、2025年には世界の航空旅客の50%が空港での旅程中に生体認証識別を使用しており、2024年の46%から増加し、タッチレス本人確認ツールの受け入れが拡大していることを反映しています。2025年11月、エミレーツ航空はドバイ国際空港ターミナル3に200台以上の生体認証カメラを設置するために8,500万ディルハム(2,314万 米ドル)を投資し、ラウンジ入場、チェックイン、搭乗のための顔認証を可能にしました。Priority Passは10カ国以上の200以上のラウンジの事前予約を提供し、事業者が需要を管理し、稼働率を計画し、早期収益を確保するのを支援しています。生体認証、アプリベースの予約、モバイルファーストサービスが待ち時間を削減し、キャパシティ利用率を向上させるにつれて、市場は恩恵を受けると予想されています。これらのデジタルツールを管理する事業者は、アップセリングリピート利用、顧客維持を改善する位置にあります。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いコンセッション料と収益分配の圧力 | -0.8% | グローバル、特にアジア太平洋と北米に集中 | 中期(2〜4年) |
| 成熟したハブ空港のキャパシティ制約 | -0.4% | 欧州、北米 | 中期(2〜4年) |
| 労働集約性とサービス標準化の課題 | -0.5% | グローバル | 短期(2年以内) |
| 航空交通の混乱と需要変動リスク | -0.6% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高いコンセッション料と収益分配の圧力
高いコンセッション料はグローバル空港ホスピタリティ市場に大きな影響を与えており、事業者は旅客数や支出が完全に回復する前に人員配置、内装工事、コンプライアンスの固定費に直面しています。ACI Worldは、2024年の空港総収益が実質ベースでパンデミック前の水準を下回り、旅客1人あたりの非航空系収益も以前のベンチマークに届いていないと報告しました。これにより空港当局は積極的な商業取得率を維持しています。ACI Worldの2025年コンセッションガイダンスは、構造化された空港開発契約の重要性を強調しており、事業者は市場全体でさまざまな契約構造、収益分配モデル、パフォーマンス義務を管理する必要があります。これらの要因は、特に激しいコンセッション競争がある主要ハブ拠点において、旅客数が改善しても収益性を制限します。直接支払い、航空会社パートナーシップ、会員アクセス、カードリンク型チャネルなど多様な収益源を持つ事業者は、単一のコンセッションモデルに依存する事業者と比較して、これらの課題をより適切に乗り越えられる位置にあります。
成熟したハブ空港のキャパシティ制約
確立されたゲートウェイ空港のキャパシティ制約は、サービス需要が利用可能な商業スペースを上回ることが多いため、グローバル空港ホスピタリティ市場に課題をもたらしています。北米と欧州の多くのハブでは、ターミナルの近代化がオープンなグリーンフィールドサイトではなく、稼働中の高トラフィック空港内で実施されており、コストが増加し拡張が遅れています[4]。スペースの制限により、コンセッションスロットが減少し、ラウンジの座席が制限され、旅行者の需要が存在する場合でも、より大規模なホテルや短期滞在フォーマットの実現可能性が制限されます。これらの制約は、ピーク期間中の過密、ウェイティングリスト、またはサービス品質の低下につながります。収益機会は旅客数の増加だけでなく、ターミナルレイアウトがスループットとセキュリティ運営を妨げることなくサービス拡張を支援できるかどうかにも依存します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:空港ホテルが収益を支え、スリープポッドが短期滞在の経済性を再定義
空港ホテルは2025年のグローバル空港ホスピタリティ市場シェアの42.82%を占め、最大のサービスカテゴリーとなっています。このセグメントは、一夜の乗り継ぎ、航空会社乗務員の滞在、早朝出発、深夜到着、長距離乗り継ぎに対応しています。空港内の立地は、スケジュールの信頼性を優先する旅行者の時間を節約し不確実性を軽減します。空港ホテルは、市内中心部への移動に要する時間が価格差を上回ることが多いため、市内中心部の代替施設よりも高い料金を設定することが多いです。このポジショニングにより、新しいフォーマットの台頭にもかかわらず、その継続的な重要性が確保されています。
空港ラウンジは第2位のセグメントであり、従来の旅行者とカードリンク型・会員制ユーザーの増加する層にサービスを提供しています。Priority Passはグローバルネットワークと事前予約モデルを通じてラウンジアクセスを拡大し、独立した事業者がより多くのユーザーにリーチするのを支援しています。差別化された休憩ソリューションも成長しています。Airport DimensionsはリマとドバイとドーハにSleepoverというスリープステーションコンセプトを導入しました。マイアミ国際空港は2025年に北米初の専用スリープルームを開設し、短時間休憩サービスへの需要を浮き彫りにしました。スリープポッドおよびマイクロステイ施設は、フルサービスの空港ホテルでは効率的に対応できない4時間未満の休憩ニーズに対応し、2031年までに6.07%のCAGRで成長すると予測されています。
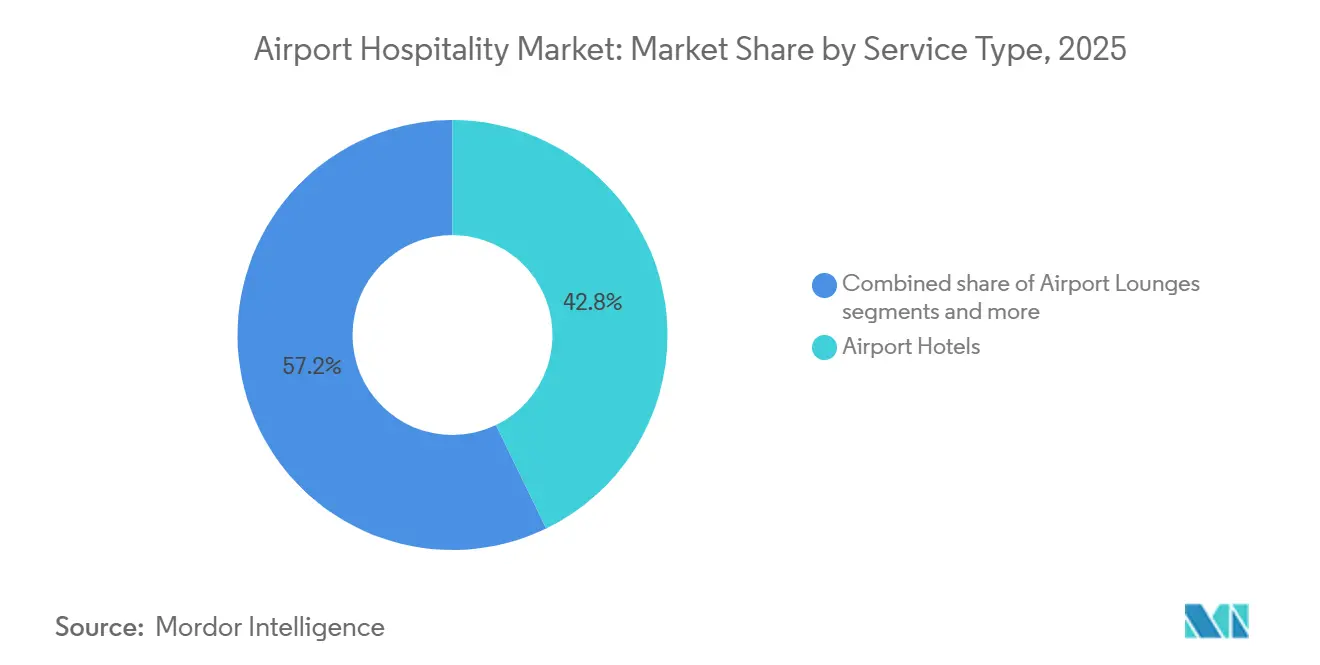
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
空港タイプ別:国際空港が量を支配し、ハブ空港が成長軌道を定義
国際空港は2025年のグローバル空港ホスピタリティ市場の56.81%を占め、より高い旅行者密度、長い滞在時間、および大規模な乗り継ぎ交通によって支えられています。これらの空港は、ターミナル全体にわたるラウンジ、短期宿泊施設、飲食、ウェルネス施設、コンシェルジュサポートを含む多様なサービスを提供しています。国境を越える旅行者は、不規則なスケジュールや長い乗り継ぎ時間に快適さを求めることが多いです。生体認証とデジタル促進は、より大きな旅客量とサービスのボトルネックを効率的に管理する必要性から、これらの空港では重要です。IATAの2025年グローバル旅客調査は、生体認証技術の利用拡大を強調しており、国際ターミナルでのサービスへのよりスムーズなアクセスを可能にしています。
ハブ空港は2031年まで6.43%のCAGRで成長すると予想されており、市場で最も成長の速い空港タイプとなっています。成長は、ターミナルキャパシティが増強されているアジア太平洋、中東、および一部の北米ゲートウェイにおける開発によって牽引されています。ハブ空港は、乗り継ぎ休憩エリア、待合ラウンジ、航空会社リンク型アクセス、ターミナル飲食を含む複数のホスピタリティユースケースをサポートしています。このスケーラビリティにより、ハブは滞在時間が短く運営がシンプルな小規模空港よりも魅力的です。国内および地域施設も機会を提供していますが、ハブは堅牢なサービス計画と高い旅客交通量により、近期最大の価値を提供します。
旅行者タイプ別:ビジネス旅行者が収益を支え、乗り継ぎ旅客が収益フロンティアを拡大
ビジネス旅行者は2025年のグローバル空港ホスタリティ市場シェアの38.64%を占め、最も高い収益をもたらすグループとなっています。世界のビジネス渡航は2026年に増加すると予想されており、渡航意欲が弱い時期でも空港サービスへの需要を維持しています。これらの旅行者は、コストよりも時間厳守、プライバシー、休憩の質、生産的な待ち時間を優先し、ラウンジ、空港ホテル、時間節約サービスへの需要を牽引しています。ビジネス路線に強い空港プレゼンスを持つ事業者は、市場において好位置を維持しています。
乗り継ぎ旅客は2031年まで6.29%のCAGRで成長すると予測されており、最も成長の速い旅行者タイプとなっています。その潜在性は、一夜の滞在を必要とせずに睡眠オプション、シャワー、飲食などのサービスを提供できる乗り継ぎハブでの長い滞在時間にあります。Airport DimensionsのSleepoverの展開やマイアミのスリープルーム開設などのイニシアチブは、事業者がこのグループのニーズにどのように適応しているかを示しています。レジャー旅行者はより高いサービスの旅行オプションを選択するようになっており、市場を法人旅行を超えて拡大しています。航空会社乗務員と空港スタッフは安定しているが小規模なセグメントを形成しており、通常はオープンマーケット価格ではなく運営契約を通じてサービスが提供されます。
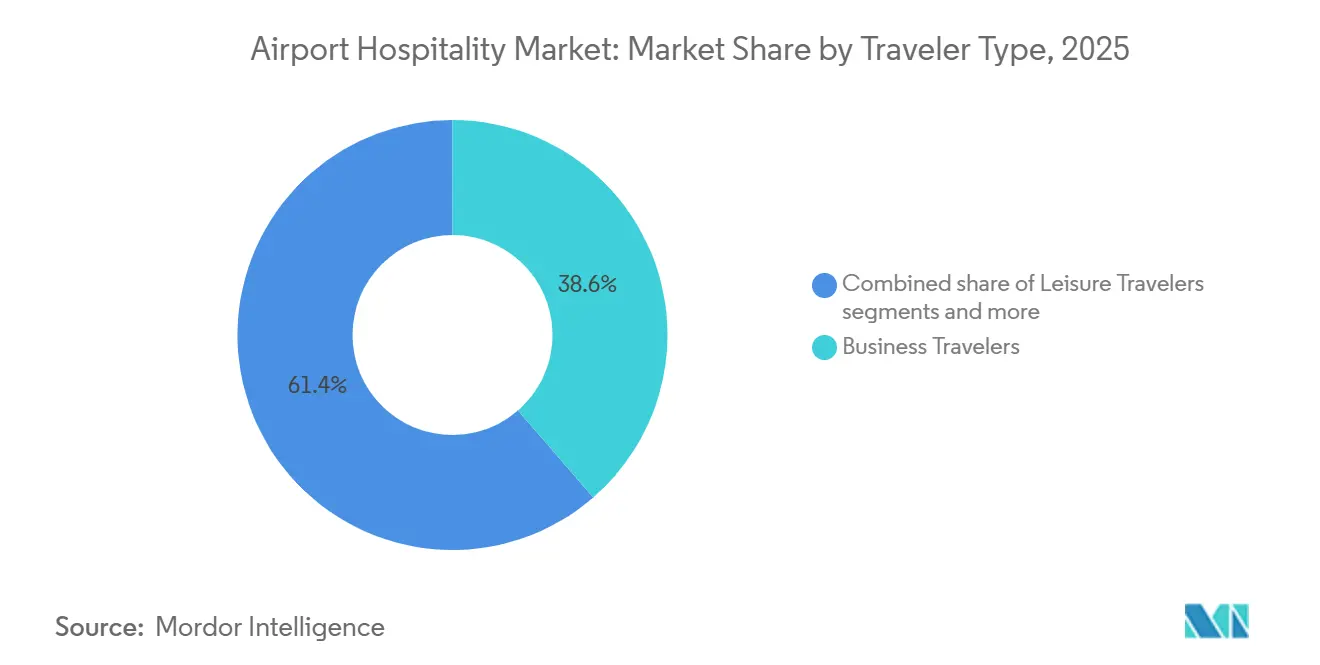
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2025年のグローバル空港ホスピタリティ市場の33.86%を占め、旅客数の増加、中産階級の旅行増加、中国・インド・東南アジアにおける空港投資によって牽引されています。IATAは2026年の旅客交通量成長率を7.3%と予測し、ICAOは2025年から2035年の間に2,400 ビリオン 米ドルのインフラ支出を報告しました。これらの要因は、特にインドにおけるラウンジ、ホテル、睡眠サービス、飲食サービス、旅客ハンドリングの成長を支えています。
北米は非航空系収益の回復とターミナルの刷新により主要市場であり続けています。欧州はターミナルの近代化とコンセッションの再構築を継続しています。Lagardère Travel Retailは2026年5月にデュッセルドルフ空港で新コンセプトを導入し、Avoltaは2026年2月にトロント・ピアソンで12年間の契約を締結し、空港商業プラットフォームへの継続的な投資を反映しています。南米は事業者がより大規模なフォーマットのコンセプトをテストするにつれて重要性を増しています。Airport Dimensionsは2025年6月にリマ空港でClub LIMとSleepoverを開設し、再設計された商業提供を通じた成長を示しました。
中東・アフリカは2031年まで6.81%のCAGRで成長すると予測されており、乗り継ぎ重視の空港、航空投資、強力な非航空系収益によって支えられています。ACIは2024年の旅客1人あたり16米ドルを報告しており、世界平均の7.57米ドルと比較して高い水準です。Plaza Premium Groupはサウジアラビアで拡大し、Menzies Aviationはエジプトおよびその他のハブでラウンジネットワークを拡大し、長期的な成長ポテンシャルを示しています。
競合環境
グローバル空港ホスピタリティ市場は適度に集中しており、少数の事業者がラウンジ、飲食サービス、休憩・コンシェルジュフォーマットにわたって大規模な事業を管理しています。航空会社管理のラウンジ、地域コンセッショネア、単一空港専門業者も市場に貢献しています。Plaza Premium Groupはローマとダラスに新施設を開設して存在感を拡大し、Swissportは記録的なパフォーマンスを報告してAspireネットワークを拡大し、主要空港での継続的なキャパシティ追加を反映しています。
競合差別化は、アクセス戦略、テクノロジー、契約の深さへとシフトしています。デジタル予約、ロイヤルティプログラム、カードパートナーシップ、空港当局との関係を統合する事業者は、収益と顧客リーチを向上させる好位置にあります。Priority Passの事前予約やエミレーツ航空の生体認証導入などのイニシアチブは、物理的スペースを増やすことなく便利なアクセスを実現することの重要性を示しています。契約規律とデジタル能力の組み合わせは競争上の優位性を提供します。戦略的な動きとしては、Avoltaがトロント、ジャクソンビル、ノーフォークで長期契約を締結し、Menzies Aviationがコペンハーゲンで改装されたPearl Loungeを再開したことが挙げられます。gategroupの買収は航空会社ケータリングと隣接サービスに焦点を当てていました。快適性サービスと休憩サービスを予約システムに統合する機会は、特に需要が高まっているが事業者のカバレッジが限られている空港において残っています。
空港ホスピタリティ産業のリーダー企業
-
Plaza Premium Group
-
Collinson Group
-
Swissport International Ltd.
-
dnata
-
Avolta AG
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:gategroupはAureliusからラトビアとエストニアにおけるLSGの航空ケータリング事業の100%を取得しました。この拡大にはリガ空港とタリン空港が含まれ、約250名の従業員を擁し、欧州の航空会社顧客向けに統一された北欧・バルティック地域のホスピタリティネットワークを構築する戦略を支援しています。
- 2026年5月:Avoltaはノーフォーク国際空港と12年間の契約を締結し、4つのハイブリッド形式を含む9つの小売・飲食店舗を運営します。これは50年以上で最大の空港近代化取り組みの一環です。
- 2026年5月:Menzies Aviationはコペンハーゲン空港のフラッグシップPearl Loungeを270万ユーロ(318万 米ドル)の費用をかけた3ヶ月の改装後に再開しました。800平方メートルの施設は180名以上のゲストを収容でき、ネットワーク内最大のPearl Loungeとなっています。
- 2026年3月:Plaza Premium Groupはダラス・フォートワース国際空港に2つのラウンジを開設し、北米戦略の一環として米国にPlaza Premium Firstを導入しました。
グローバル空港ホスピタリティ市場レポートの調査範囲
| 空港ホテル |
| 空港ラウンジ |
| スリープポッド&マイクロステイ施設 |
| ミート&グリート/コンシェルジュサービス |
| その他の空港ホスピタリティサービス |
| 国際空港 |
| 国内空港 |
| 地域空港/ハブ空港 |
| ビジネス旅行者 |
| レジャー旅行者 |
| 乗り継ぎ旅客 |
| 航空会社乗務員・空港スタッフ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| サービスタイプ別 | 空港ホテル | |
| 空港ラウンジ | ||
| スリープポッド&マイクロステイ施設 | ||
| ミート&グリート/コンシェルジュサービス | ||
| その他の空港ホスピタリティサービス | ||
| 空港タイプ別 | 国際空港 | |
| 国内空港 | ||
| 地域空港/ハブ空港 | ||
| 旅行者タイプ別 | ビジネス旅行者 | |
| レジャー旅行者 | ||
| 乗り継ぎ旅客 | ||
| 航空会社乗務員・空港スタッフ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
グローバル空港ホスピタリティ市場の2031年の予測値は?
グローバル空港ホスピタリティ市場は2031年までに33.86 ビリオン 米ドルに達すると予測されており、2026年の25.74 ビリオン 米ドルから2026年〜2031年にかけてCAGR5.63%で成長します。
グローバル空港ホスピタリティ市場の成長を牽引しているものは何ですか?
成長は、旅客数の増加、ビジネス渡航支出の回復、空港の商業化、ラウンジおよびプレミアムサービスへのデジタルアクセス、継続的なターミナル近代化によって支えられています。
グローバル空港ホスピタリティ市場で最大のシェアを持つサービスタイプはどれですか?
空港ホテルは2025年にグローバル空港ホスピタリティ市場シェアの42.82%を占め、乗り継ぎ需要、乗務員の滞在、時間に敏感な旅行ニーズによって支えられ、最大のシェアを保持しています。
グローバル空港ホスピタリティ市場で最も成長が速い空港タイプはどれですか?
ハブ空港は2031年まで予測CAGR6.43%で最も速い成長を記録すると予測されており、新たなキャパシティとターミナルのアップグレードがより多くのホスピタリティ機会を生み出しています。
グローバル空港ホスピタリティ市場で最も多くの収益をもたらす旅行者セグメントはどれですか?
ビジネス旅行者は2025年に収益の38.64%を占め、最大の旅行者グループとなっており、乗り継ぎ旅客は2031年まで最も速く成長すると予想されています。
グローバル空港ホスピタリティ市場をリードしている地域はどこですか?
アジア太平洋は2025年のグローバル空港ホスピタリティ市場において33.86%のシェアでリードしており、中東・アフリカは2031年まで最も速い地域CAGRである6.81%を記録すると予測されています。