
Tamaño y Participación del Mercado de Hospitalidad Aeroportuaria
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 25.74 Mil millones de dólares |
| Tamaño del Mercado (2031) | 33.86 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.63 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
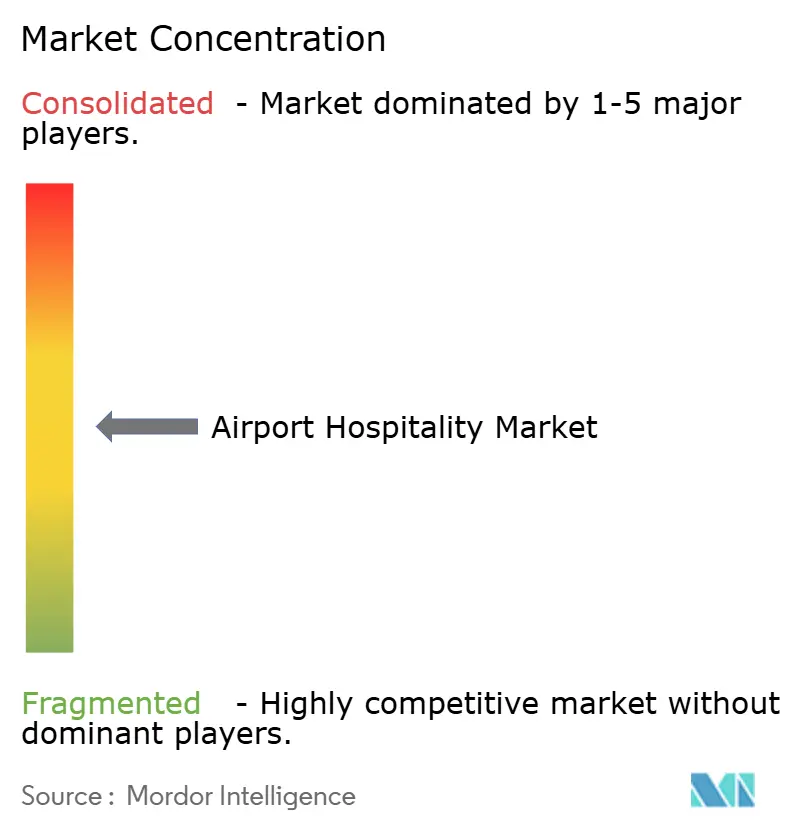
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hospitalidad Aeroportuaria por Mordor Intelligence
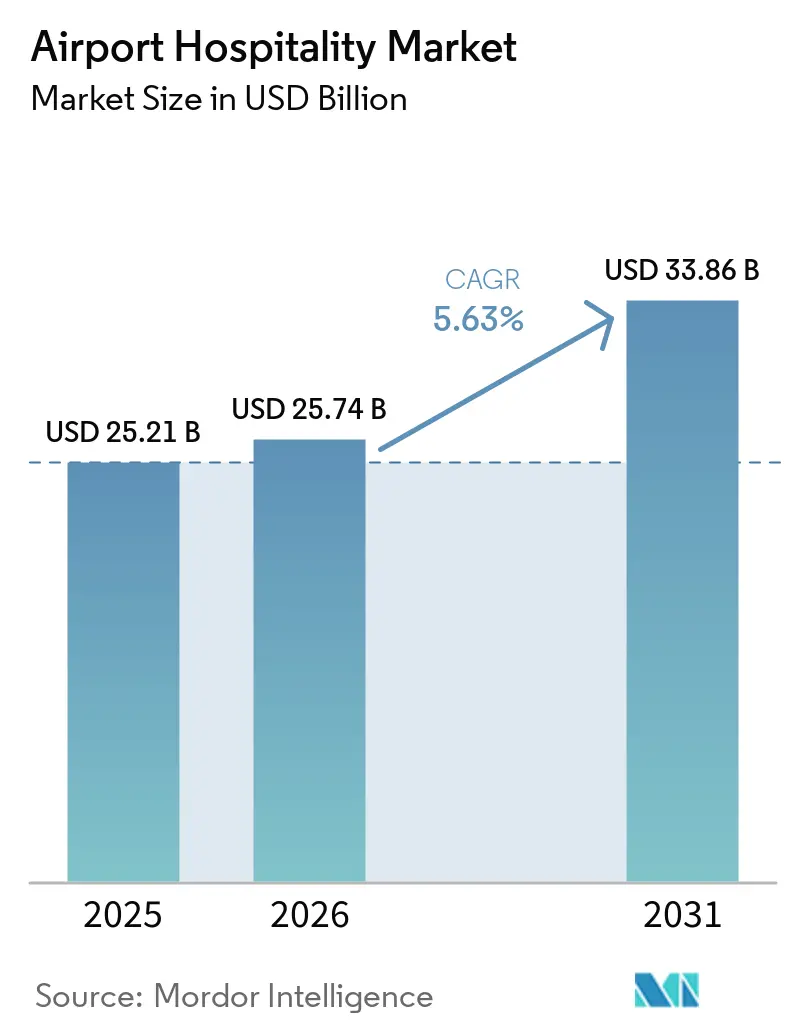
El Mercado Global de Hospitalidad Aeroportuaria fue valorado en 25,21 mil millones de USD en 2025 y se estima que crecerá desde 25,74 mil millones de USD en 2026 hasta alcanzar 33,86 mil millones de USD en 2031, a una CAGR del 5,63% durante el período de pronóstico (2026–2031). Los volúmenes de pasajeros alcanzaron 4,99 mil millones en 2025, incrementando la demanda de salas VIP, hoteles aeroportuarios, instalaciones de descanso, servicios de conserjería y otras ofertas dentro de las terminales en los principales aeropuertos. El gasto en viajes de negocios totalizó 1,57 billones de USD en 2025 y se proyecta que aumente en 2026, impulsando el gasto de los viajeros sensibles al tiempo con altas expectativas de servicio. Se prevé que las aerolíneas generen 145 mil millones de USD en ingresos auxiliares en 2026, lo que refleja la creciente disposición de los viajeros a pagar por mayor comodidad y conveniencia más allá del precio del billete. Esta tendencia respalda el crecimiento del mercado en diversos formatos de servicio. Los operadores aeroportuarios se centran en reconstruir los ingresos no aeronáuticos, mientras que los avances en la reserva digital, el acceso biométrico y las asociaciones de concesión a largo plazo están mejorando la accesibilidad y las oportunidades de monetización[1].
Conclusiones Clave del Informe
- Por tipo de servicio, los Hoteles Aeroportuarios representaron el 42,82% del Mercado Global de Hospitalidad Aeroportuaria en 2025, mientras que se proyecta que las Cápsulas de Descanso y las Instalaciones de Micro-Estadía crezcan a la CAGR más alta del 6,07% para 2031.
- Por tipo de aeropuerto, los Aeropuertos Internacionales representaron el 56,81% del Mercado Global de Hospitalidad Aeroportuaria en 2025, mientras que se proyecta que los Aeropuertos Hub crezcan a la CAGR más alta del 6,43% para 2031.
- Por tipo de viajero, los Viajeros de Negocios representaron el 38,64% del Mercado Global de Hospitalidad Aeroportuaria en 2025, mientras que se proyecta que los Pasajeros en Tránsito crezcan a la CAGR más alta del 6,29% para 2031.
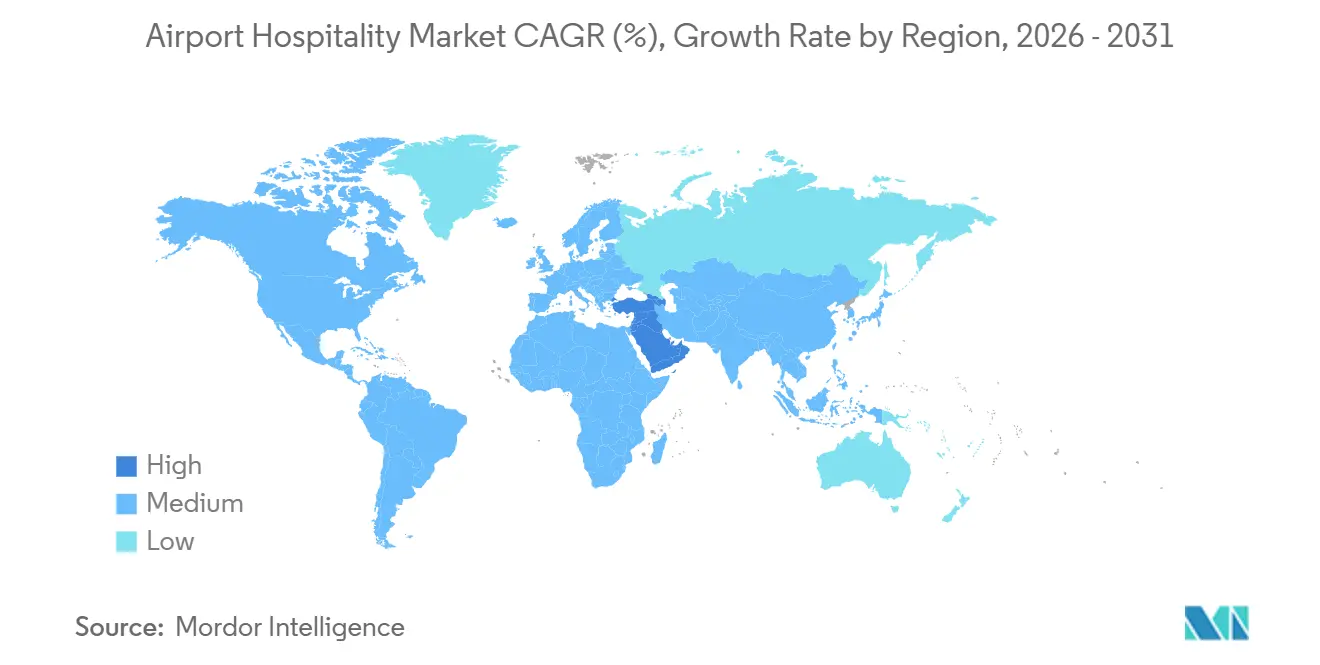
- Por geografía, Asia-Pacífico capturó el 33,86% del Mercado Global de Hospitalidad Aeroportuaria en 2025, mientras que se proyecta que Oriente Medio y África crezcan a la CAGR más alta del 6,81% para 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Hospitalidad Aeroportuaria
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Tráfico de Pasajeros Premium y Recuperación de los Viajes de Negocios | +1.5% | Global | Mediano plazo (2-4 años) |
| Comercialización Aeroportuaria y Expansión de los Ingresos No Aeronáuticos | +1.2% | Global, concentrado en Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Asociaciones entre Aerolíneas y Aeropuertos para una Experiencia Premium del Pasajero | +0.7% | América del Norte, Europa, Oriente Medio | Corto plazo (≤ 2 años) |
| Digitalización de los Servicios de Sala VIP, Conserjería y Hospitalidad Prerreservada | +0.8% | Global | Corto plazo (≤ 2 años) |
| Expansión de Aeropuertos Hub y Programas de Modernización de Terminales | +0.6% | Asia-Pacífico, Oriente Medio y África, y América del Norte | Largo plazo (≥ 4 años) |
| Aumento del Gasto Auxiliar en Comodidad, Bienestar y Servicios de Ahorro de Tiempo | +0.5% | Global, especialmente Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Tráfico de Pasajeros Premium y Recuperación de los Viajes de Negocios
Los viajes de negocios a nivel mundial alcanzaron 1,57 billones de USD en 2025 y se proyecta que lleguen a 1,7 billones de USD en 2026, impulsando la demanda del Mercado Global de Hospitalidad Aeroportuaria. El gasto promedio por viaje aumentó de 834 USD en 2024 a 1.128 USD en 2025, lo que indica presupuestos más amplios y una mayor capacidad de los viajeros para costear el acceso a salas VIP, productos de descanso y servicios de vía rápida[2]. Se espera que el gasto en viajes de negocios en Europa alcance los 389,9 mil millones de EUR (458,64 mil millones de USD) en 2026, manteniendo su relevancia como base de demanda de alto valor en medio de la normalización de las tasas de recuperación pospandemia. El mercado se beneficia a medida que un menor número de viajes de mayor valor concentran la demanda en terminales clave, corredores de transferencia y aeropuertos de largo recorrido, donde las tasas de conversión de hospitalidad son más altas que en los aeropuertos domésticos más pequeños. Los operadores que capturan el gasto en múltiples puntos de contacto, como el acceso a salas VIP, el descanso de corta estadía, los servicios de alimentos y bebidas y el apoyo de conserjería, están bien posicionados para beneficiarse de esta tendencia.
Comercialización Aeroportuaria y Expansión de los Ingresos No Aeronáuticos
Los operadores aeroportuarios reportaron 73 mil millones de USD en ingresos no aeronáuticos en 2024, con ACI World pronosticando un crecimiento sostenido a largo plazo, lo que debería respaldar el Mercado Global de Hospitalidad Aeroportuaria. Los ingresos no aeronáuticos por pasajero disminuyeron de 8,61 USD en 2017 a 7,57 USD en 2024, lo que llevó a los aeropuertos a mejorar los rendimientos de los servicios de venta minorista, salas VIP, alimentos, bienestar y hospitalidad en lugar de depender únicamente de la recuperación del tráfico. ACI World señaló que más de 850 aeropuertos en más de 90 países cuentan con participación del sector privado, con 132 transacciones en diversas etapas de cartera a enero de 2025. Esto refleja la creciente adopción de modelos de concesión a terceros en los sistemas comerciales aeroportuarios[3]. El mercado se beneficia de este cambio, ya que los operadores especializados suelen aumentar el gasto de los pasajeros de manera más efectiva que las configuraciones autogestionadas, especialmente cuando los rediseños de terminales se centran en formatos orientados al servicio. La plataforma ANARA de ACI World y las iniciativas de política promueven el intercambio de conocimientos sobre las mejores prácticas comerciales, mejorando las condiciones para las estrategias de ingresos impulsadas por la hospitalidad en los aeropuertos miembros.
Asociaciones entre Aerolíneas y Aeropuertos para una Experiencia Premium del Pasajero
La expansión impulsada por asociaciones es una estrategia clave de crecimiento en el Mercado Global de Hospitalidad Aeroportuaria. Los aeropuertos, las aerolíneas, los operadores de salas VIP y las plataformas de acceso para consumidores colaboran cada vez más para compartir inversiones y tráfico de clientes. Plaza Premium Group y Changi Airport Group anunciaron el reurbanización conjunta del antiguo sitio de la terminal de Personas Comercialmente Importantes en el Terminal 2 del Aeropuerto Changi de Singapur, creando una terminal privada y un centro de estilo de vida. Esto pone de relieve cómo las autoridades aeroportuarias trabajan con operadores especializados para desarrollar infraestructura. Swissport amplió su red Aspire mediante la apertura de salas VIP lideradas por aeropuertos y socios, incluida Verona, y confirmó salas VIP adicionales en Europa y América del Norte. Avolta aseguró acuerdos de concesión a largo plazo en Toronto Pearson, Jacksonville y Norfolk, lo que demuestra cómo los operadores aeroportuarios utilizan las asociaciones para mejorar la restauración y la hospitalidad en las terminales durante períodos prolongados. Este modelo mejora la escalabilidad en el Mercado Global de Hospitalidad Aeroportuaria al reducir las barreras de entrada al mercado, garantizar el volumen de pasajeros a través de canales de distribución integrados y proporcionar estabilidad de ingresos mediante contratos a largo plazo.
Digitalización de los Servicios de Sala VIP, Conserjería y Hospitalidad Prerreservada
El acceso digital está agilizando el Mercado Global de Hospitalidad Aeroportuaria al mejorar la reserva, la escalabilidad y la gestión operativa durante los períodos de mayor afluencia de viajeros. La Encuesta Global de Pasajeros 2025 de IATA informó que el 50% de los pasajeros aéreos globales utilizaron identificación biométrica durante su trayecto aeroportuario en 2025, frente al 46% en 2024, lo que refleja una mayor aceptación de las herramientas de identidad sin contacto. En noviembre de 2025, Emirates invirtió 85 millones de AED (23,14 millones de USD) para instalar más de 200 cámaras biométricas en la Terminal 3 del Aeropuerto Internacional de Dubái, habilitando el reconocimiento facial para el acceso a salas VIP, el registro y el embarque. Priority Pass ofrece prerreserva para más de 200 salas VIP en más de 10 países, ayudando a los operadores a gestionar la demanda, planificar la ocupación y asegurar ingresos anticipados. Se espera que el mercado se beneficie a medida que la verificación biométrica, las reservas a través de aplicaciones y los servicios con enfoque móvil reduzcan las colas y mejoren la utilización de la capacidad. Los operadores que gestionan estas herramientas digitales están posicionados para mejorar las ventas adicionales, el uso recurrente y la retención de clientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altas Tarifas de Concesión y Presión sobre la Distribución de Ingresos | -0.8% | Global, concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Restricciones de Capacidad en los Aeropuertos Hub Maduros | -0.4% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Intensidad de Mano de Obra y Desafíos en la Estandarización del Servicio | -0.5% | Global | Corto plazo (≤ 2 años) |
| Exposición a la Disrupción del Tráfico Aéreo y la Volatilidad de la Demanda | -0.6% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altas Tarifas de Concesión y Presión sobre la Distribución de Ingresos
Las altas tarifas de concesión impactan significativamente el Mercado Global de Hospitalidad Aeroportuaria, ya que los operadores enfrentan costos fijos de personal, adecuación de instalaciones y cumplimiento normativo antes de que el tráfico de pasajeros o el gasto se recuperen plenamente. ACI World informó que los ingresos totales de los aeropuertos en 2024 se mantuvieron por debajo de los niveles prepandemia en términos reales, con los ingresos no aeronáuticos por pasajero también por debajo de los parámetros de referencia anteriores. Esto ha llevado a las autoridades aeroportuarias a mantener tasas comerciales agresivas. La guía de concesiones 2025 de ACI World enfatiza la importancia de los acuerdos estructurados de desarrollo aeroportuario, que requieren que los operadores gestionen estructuras contractuales variadas, modelos de distribución de ingresos y obligaciones de desempeño en todos los mercados. Estos factores limitan la rentabilidad incluso cuando los volúmenes de pasajeros mejoran, particularmente en las principales ubicaciones hub con intensa competencia de concesiones. Los operadores con flujos de ingresos diversificados, como pago directo, asociaciones con aerolíneas, acceso por membresía y canales vinculados a tarjetas, están mejor posicionados para afrontar estos desafíos en comparación con aquellos que dependen de un único modelo de concesión.
Restricciones de Capacidad en los Aeropuertos Hub Maduros
Las restricciones de capacidad en los aeropuertos de entrada establecidos representan un desafío para el Mercado Global de Hospitalidad Aeroportuaria, ya que la demanda de servicios a menudo supera el espacio comercial disponible. En muchos hubs de América del Norte y Europa, la modernización de terminales se lleva a cabo dentro de aeropuertos activos con alto tráfico en lugar de en terrenos abiertos sin desarrollar, lo que aumenta los costos y ralentiza la expansión[4]. El espacio limitado reduce los puestos de concesión, restringe los asientos en las salas VIP y limita la viabilidad de formatos más grandes de hotel o estadía de descanso, incluso cuando existe demanda por parte de los viajeros. Estas restricciones generan hacinamiento, listas de espera o reducción de la calidad del servicio durante los períodos de mayor afluencia. Las oportunidades de ingresos dependen no solo del crecimiento de pasajeros, sino también de si los diseños de las terminales pueden soportar la expansión del servicio sin interrumpir el flujo de pasajeros y las operaciones de seguridad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Hoteles Aeroportuarios Anclan los Ingresos Mientras las Cápsulas de Descanso Redefinen la Economía de la Corta Estadía
Los hoteles aeroportuarios representaron el 42,82% de la participación del Mercado Global de Hospitalidad Aeroportuaria en 2025, convirtiéndolos en la categoría de servicio más grande. Este segmento atiende escalas nocturnas, estadías de tripulaciones de aerolíneas, salidas tempranas, llegadas tardías y transferencias de largo recorrido. Sus ubicaciones dentro del aeropuerto ahorran tiempo y reducen la incertidumbre para los viajeros que priorizan la fiabilidad de los horarios. Los hoteles aeroportuarios suelen cobrar precios más altos que las alternativas en el centro de la ciudad, ya que el tiempo necesario para llegar al centro puede superar la diferencia de precio. Este posicionamiento garantiza su relevancia continua a pesar de la aparición de formatos más nuevos.
Las salas VIP aeroportuarias son el segundo segmento más grande, que atiende a los viajeros tradicionales y a un número creciente de usuarios vinculados a tarjetas y membresías. Priority Pass amplía el acceso a las salas VIP a través de su red global y su modelo de prerreserva, ayudando a los operadores independientes a llegar a más usuarios. Las soluciones de descanso diferenciadas también están creciendo. Airport Dimensions introdujo Sleepover, un concepto de estación de descanso, en Lima, Dubái y Doha. El Aeropuerto Internacional de Miami lanzó las primeras salas de descanso dedicadas de América del Norte en 2025, destacando la demanda de servicios de descanso de corta duración. Se proyecta que las cápsulas de descanso y las instalaciones de micro-estadía crezcan a una CAGR del 6,07% para 2031, atendiendo necesidades de descanso de menos de cuatro horas que no son atendidas eficientemente por los hoteles aeroportuarios de servicio completo.
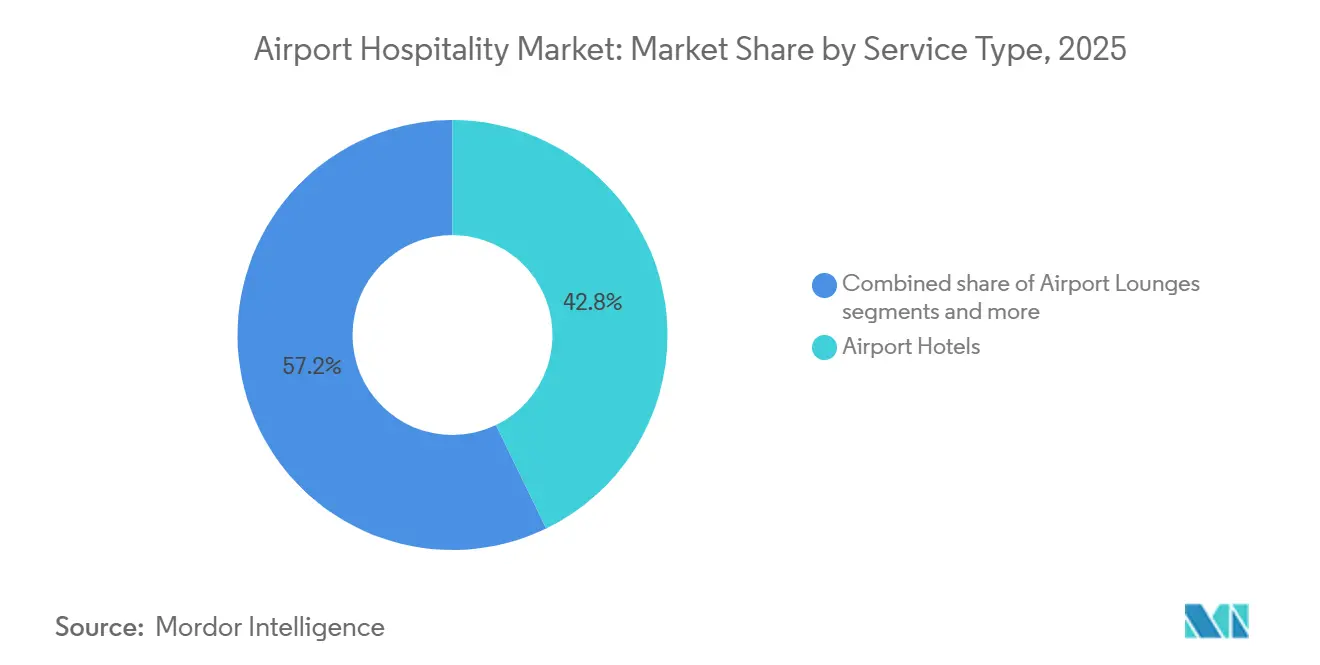
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Aeropuerto: Los Aeropuertos Internacionales Dominan el Volumen, Mientras los Aeropuertos Hub Definen la Trayectoria de Crecimiento
Los aeropuertos internacionales representaron el 56,81% del Mercado Global de Hospitalidad Aeroportuaria en 2025, respaldados por una mayor densidad de viajeros, tiempos de permanencia más prolongados y un tráfico de transferencia significativo. Estos aeropuertos ofrecen servicios diversos, incluidos salas VIP, alojamientos de corta estadía, restauración, instalaciones de bienestar y apoyo de conserjería en todas las terminales. Los viajeros transfronterizos a menudo buscan comodidad durante horarios irregulares o conexiones largas. La facilitación biométrica y digital es fundamental en estos aeropuertos debido a los mayores volúmenes de pasajeros y la necesidad de gestionar los cuellos de botella del servicio de manera eficiente. La Encuesta Global de Pasajeros 2025 de IATA destacó el creciente uso de la tecnología biométrica, que permite un acceso más fluido a los servicios en las terminales internacionales.
Se espera que los aeropuertos hub crezcan a una CAGR del 6,43% hasta 2031, convirtiéndolos en el tipo de aeropuerto de más rápido crecimiento en el mercado. El crecimiento está impulsado por los desarrollos en Asia-Pacífico, Oriente Medio y determinadas puertas de entrada de América del Norte, donde se están ampliando las capacidades de las terminales. Los aeropuertos hub admiten múltiples casos de uso de hospitalidad, incluidas áreas de descanso para transferencias, salas de espera, acceso vinculado a aerolíneas y restauración en terminales. Esta escalabilidad hace que los hubs sean más atractivos que los aeropuertos más pequeños con tiempos de permanencia más cortos y operaciones más simples. Si bien las instalaciones domésticas y regionales ofrecen oportunidades, los hubs proporcionan el mayor valor a corto plazo debido a una sólida planificación de servicios y un alto tráfico de pasajeros.
Por Tipo de Viajero: Los Viajeros de Negocios Sostienen el Rendimiento Mientras los Pasajeros en Tránsito Amplían la Frontera de Ingresos
Los viajeros de negocios representaron el 38,64% de la participación del Mercado Global de Hospitalidad Aeroportuaria en 2025, convirtiéndolos en el grupo de mayor rendimiento. Se espera que los viajes de negocios globales aumenten en 2026, manteniendo la demanda de servicios aeroportuarios incluso durante períodos de menor sentimiento de viaje. Estos viajeros priorizan la puntualidad, la privacidad, la calidad del descanso y el tiempo de espera productivo por encima del costo, impulsando la demanda de salas VIP, hoteles aeroportuarios y servicios de ahorro de tiempo. Los operadores con una fuerte presencia aeroportuaria en rutas con alta concentración de viajes de negocios se mantienen bien posicionados en el mercado.
Se proyecta que los pasajeros en tránsito crezcan a una CAGR del 6,29% hasta 2031, convirtiéndolos en el tipo de viajero de más rápido crecimiento. Su potencial radica en los largos tiempos de permanencia en los hubs de transferencia, donde se pueden ofrecer servicios como opciones de descanso, duchas y restauración sin necesidad de estadías nocturnas. Iniciativas como el despliegue de Sleepover de Airport Dimensions y el lanzamiento de salas de descanso en Miami muestran cómo los operadores se están adaptando a las necesidades de este grupo. Los viajeros de ocio eligen cada vez más opciones de viaje con mayor nivel de servicio, ampliando el mercado más allá de los viajes corporativos. La tripulación de aerolíneas y el personal aeroportuario forman un segmento estable pero más pequeño, generalmente atendido a través de contratos operativos en lugar de precios de mercado abierto.
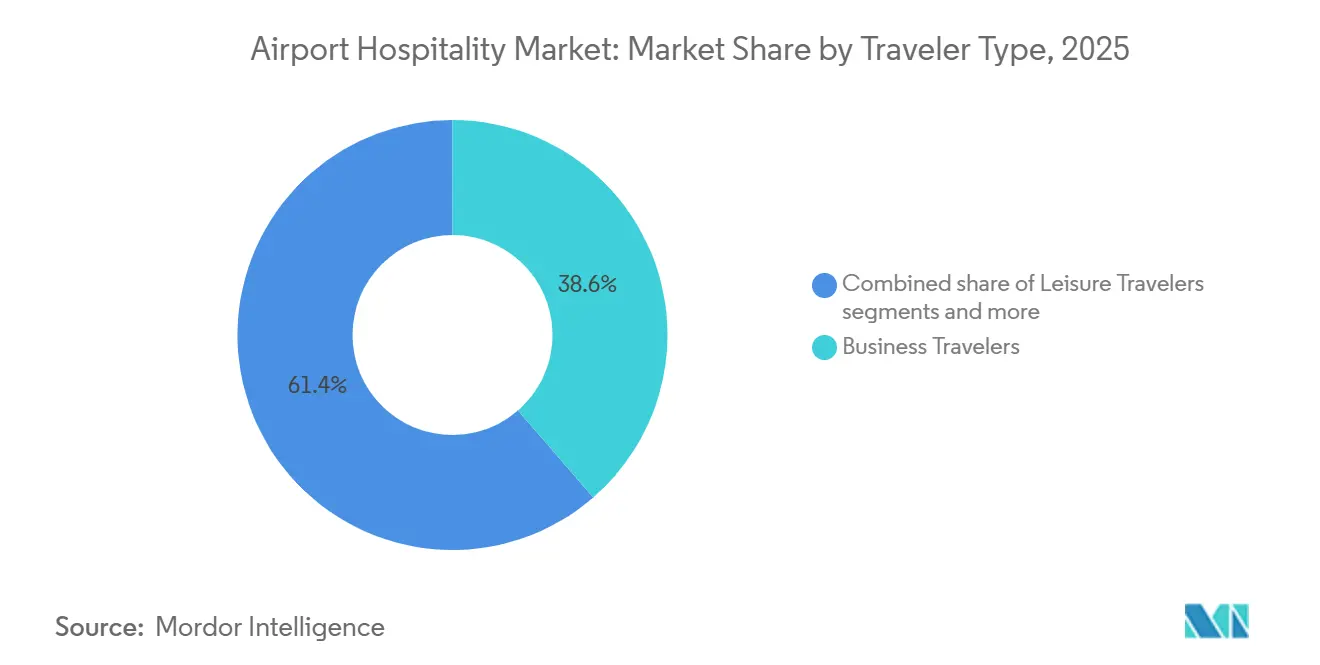
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico representó el 33,86% del Mercado Global de Hospitalidad Aeroportuaria en 2025, impulsado por el crecimiento de pasajeros, el aumento de los viajes de la clase media y las inversiones aeroportuarias en China, India y el Sudeste Asiático. IATA proyectó un crecimiento del tráfico de pasajeros del 7,3% para 2026, mientras que la OACI reportó 240 mil millones de USD en gasto en infraestructura entre 2025 y 2035. Estos factores respaldan el crecimiento en salas VIP, hoteles, productos de descanso, servicios de alimentos y manejo de pasajeros, particularmente en India.
América del Norte sigue siendo un mercado clave debido a la recuperación de los ingresos no aeronáuticos y la renovación de terminales. Europa continúa con la modernización de terminales y la reestructuración de concesiones. Lagardère Travel Retail introdujo nuevos conceptos en el Aeropuerto de Düsseldorf en mayo de 2026, y Avolta aseguró un contrato de 12 años en Toronto Pearson en febrero de 2026, lo que refleja las inversiones continuas en plataformas comerciales aeroportuarias. América del Sur está ganando importancia a medida que los operadores prueban conceptos de mayor formato. Airport Dimensions lanzó Club LIM y Sleepover en el Aeropuerto de Lima en junio de 2025, mostrando el crecimiento a través de ofertas comerciales rediseñadas.
Se proyecta que Oriente Medio y África crezcan a una CAGR del 6,81% hasta 2031, respaldados por aeropuertos con alto tráfico de transferencia, inversiones en aviación y sólidos ingresos no aeronáuticos. ACI reportó 16 USD por pasajero en 2024, en comparación con el promedio global de 7,57 USD. Plaza Premium Group se expandió en Arabia Saudita, y Menzies Aviation amplió su red de salas VIP en Egipto y otros hubs, destacando el potencial de crecimiento a largo plazo.

Panorama Competitivo
El Mercado Global de Hospitalidad Aeroportuaria está moderadamente concentrado, con algunos operadores que gestionan una escala significativa en salas VIP, servicios de alimentos y bebidas, y formatos de descanso y conserjería. Las salas VIP gestionadas por aerolíneas, los concesionarios locales y los especialistas en un solo aeropuerto también contribuyen al mercado. Plaza Premium Group amplió su presencia con nuevas instalaciones en Roma y Dallas, mientras que Swissport reportó un rendimiento récord y amplió su red Aspire, lo que refleja las continuas adiciones de capacidad en aeropuertos clave.
La diferenciación competitiva está evolucionando hacia estrategias de acceso, tecnología y profundidad contractual. Los operadores que integran la reserva digital, los programas de fidelización, las asociaciones con tarjetas y las relaciones con las autoridades aeroportuarias están mejor posicionados para mejorar los rendimientos y el alcance a los clientes. Iniciativas como la prerreserva de Priority Pass y el despliegue biométrico de Emirates destacan la importancia del acceso conveniente sin aumentar el espacio físico. Combinar la disciplina contractual con las capacidades digitales ofrece una ventaja competitiva. Los movimientos estratégicos incluyen la obtención por parte de Avolta de contratos a largo plazo en Toronto, Jacksonville y Norfolk, y la reapertura por parte de Menzies Aviation de su renovada Pearl Lounge en Copenhague. Las adquisiciones de gategroup se centraron en el catering para aerolíneas y servicios adyacentes. Las oportunidades permanecen en los servicios de comodidad y en la integración de productos de descanso en los sistemas de reserva, particularmente en aeropuertos con demanda creciente pero cobertura limitada de operadores.
Líderes de la Industria de Hospitalidad Aeroportuaria
-
Plaza Premium Group
-
Collinson Group
-
Swissport International Ltd.
-
dnata
-
Avolta AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: gategroup adquirió el 100% de las operaciones de catering de aviación de LSG en Letonia y Estonia de Aurelius. Esta expansión incluye los aeropuertos de Riga y Tallin con aproximadamente 250 empleados, respaldando su estrategia de crear una red unificada de hospitalidad para los países nórdicos y bálticos para los clientes de aerolíneas europeas.
- Mayo de 2026: Avolta aseguró un contrato de 12 años con el Aeropuerto Internacional de Norfolk para operar nueve tiendas de venta minorista y de alimentos y bebidas, incluidos cuatro formatos híbridos. Esto forma parte del mayor esfuerzo de modernización del aeropuerto en más de 50 años.
- Mayo de 2026: Menzies Aviation reinauguró su emblemática Pearl Lounge en el Aeropuerto de Copenhague tras una renovación de tres meses con un costo de 2,7 millones de EUR (3,18 millones de USD). La instalación de 800 m² tiene capacidad para más de 180 huéspedes, convirtiéndola en la Pearl Lounge más grande de la red.
- Marzo de 2026: Plaza Premium Group abrió dos salas VIP en el Aeropuerto Internacional Dallas Fort Worth, introduciendo Plaza Premium First en los Estados Unidos como parte de su estrategia para América del Norte.


Alcance del Informe del Mercado Global de Hospitalidad Aeroportuaria
| Hoteles Aeroportuarios |
| Salas VIP Aeroportuarias |
| Cápsulas de Descanso e Instalaciones de Micro-Estadía |
| Servicios de Bienvenida / Conserjería |
| Otros Servicios de Hospitalidad Aeroportuaria |
| Aeropuertos Internacionales |
| Aeropuertos Domésticos |
| Aeropuertos Regionales / Aeropuertos Hub |
| Viajeros de Negocios |
| Viajeros de Ocio |
| Pasajeros en Tránsito |
| Tripulación de Aerolíneas y Personal Aeroportuario |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Hoteles Aeroportuarios | |
| Salas VIP Aeroportuarias | ||
| Cápsulas de Descanso e Instalaciones de Micro-Estadía | ||
| Servicios de Bienvenida / Conserjería | ||
| Otros Servicios de Hospitalidad Aeroportuaria | ||
| Por Tipo de Aeropuerto | Aeropuertos Internacionales | |
| Aeropuertos Domésticos | ||
| Aeropuertos Regionales / Aeropuertos Hub | ||
| Por Tipo de Viajero | Viajeros de Negocios | |
| Viajeros de Ocio | ||
| Pasajeros en Tránsito | ||
| Tripulación de Aerolíneas y Personal Aeroportuario | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de pronóstico del Mercado Global de Hospitalidad Aeroportuaria para 2031?
Se prevé que el Mercado Global de Hospitalidad Aeroportuaria alcance los 33,86 mil millones de USD en 2031, aumentando desde los 25,74 mil millones de USD en 2026 a una CAGR del 5,63% durante 2026-2031.
¿Qué está impulsando el crecimiento en el Mercado Global de Hospitalidad Aeroportuaria?
El crecimiento está respaldado por el aumento del tráfico de pasajeros, la recuperación del gasto en viajes de negocios, la comercialización aeroportuaria, el acceso digital a salas VIP y servicios premium, y la modernización continua de terminales.
¿Qué tipo de servicio tuvo la mayor participación en el Mercado Global de Hospitalidad Aeroportuaria?
Los Hoteles Aeroportuarios tuvieron la mayor participación en 2025 con el 42,82% del Mercado Global de Hospitalidad Aeroportuaria, respaldados por la demanda de escalas, estadías de tripulaciones y necesidades de viaje sensibles al tiempo.
¿Qué tipo de aeropuerto está creciendo más rápido en el Mercado Global de Hospitalidad Aeroportuaria?
Se proyecta que los Aeropuertos Hub registren el crecimiento más rápido, con una CAGR prevista del 6,43% hasta 2031, a medida que la nueva capacidad y las mejoras en las terminales crean más oportunidades de hospitalidad.
¿Qué segmento de viajeros contribuye con más ingresos en el Mercado Global de Hospitalidad Aeroportuaria?
Los Viajeros de Negocios representaron el 38,64% de los ingresos en 2025, convirtiéndolos en el grupo de viajeros más grande, mientras que se espera que los Pasajeros en Tránsito crezcan más rápido hasta 2031.
¿Qué región lidera el Mercado Global de Hospitalidad Aeroportuaria?
Asia-Pacífico lideró el Mercado Global de Hospitalidad Aeroportuaria en 2025 con una participación del 33,86%, mientras que se proyecta que Oriente Medio y África registren la CAGR regional más rápida del 6,81% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.
