
Taille et Part du Marché de l'Hospitalité Aéroportuaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
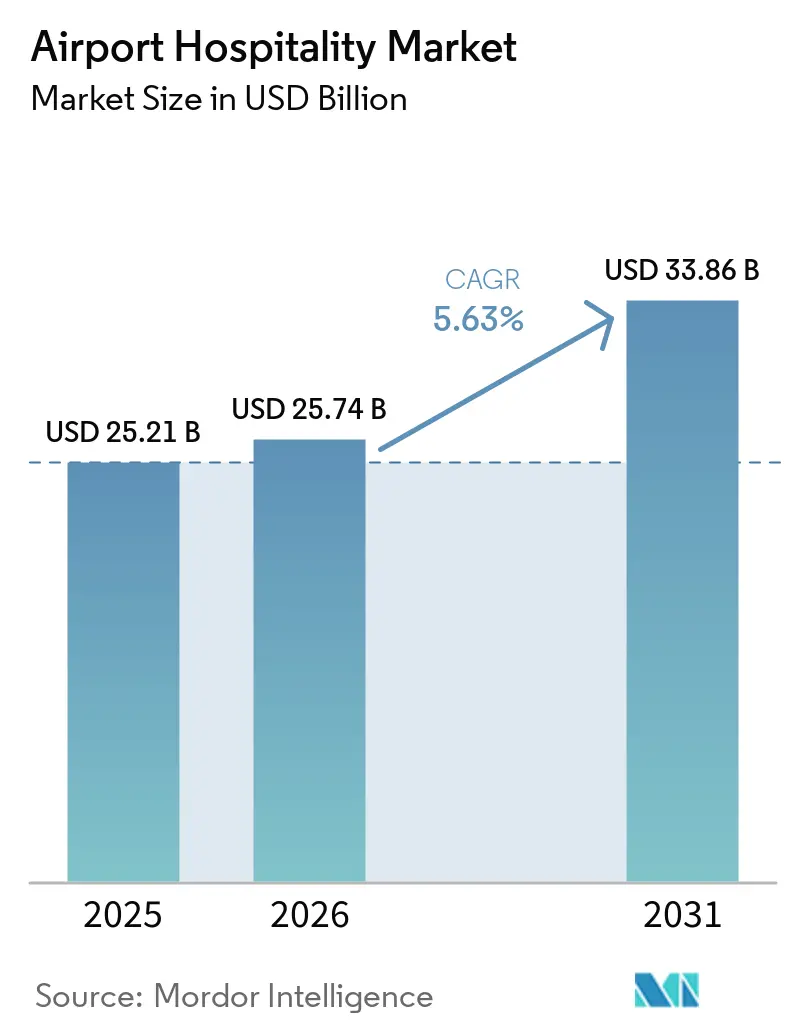
| Taille du Marché (2026) | 25.74 Milliards de dollars |
| Taille du Marché (2031) | 33.86 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.63 % |
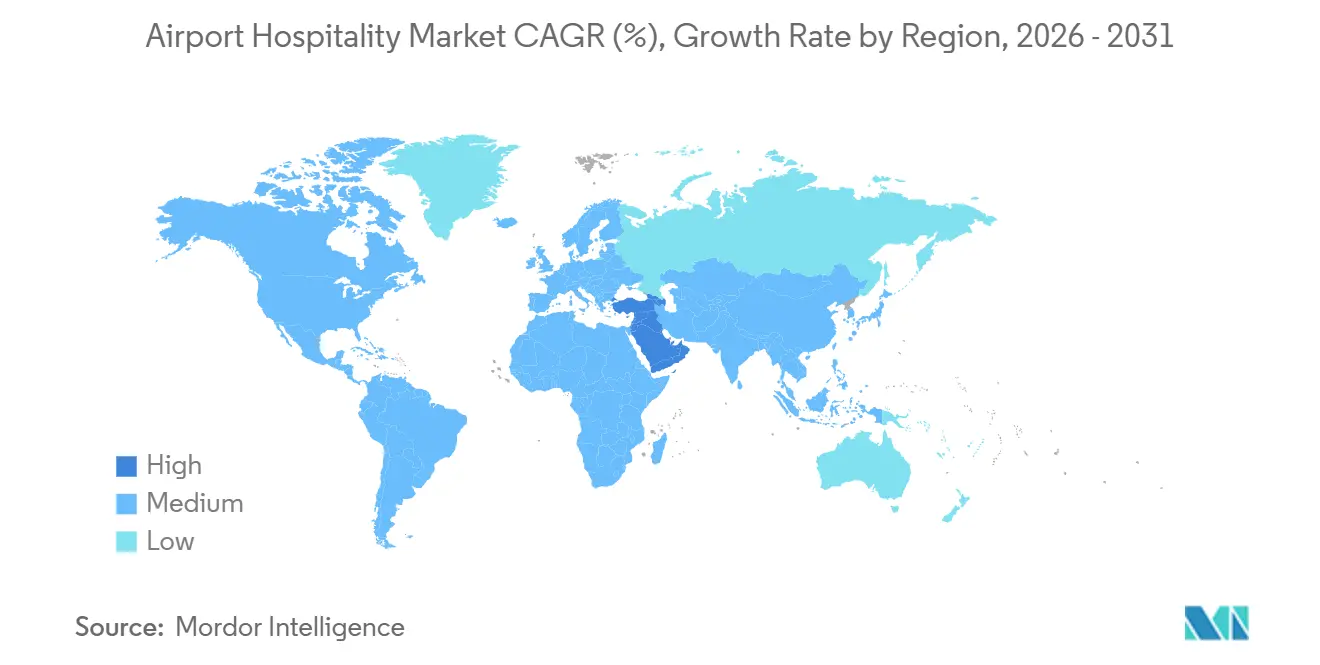
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
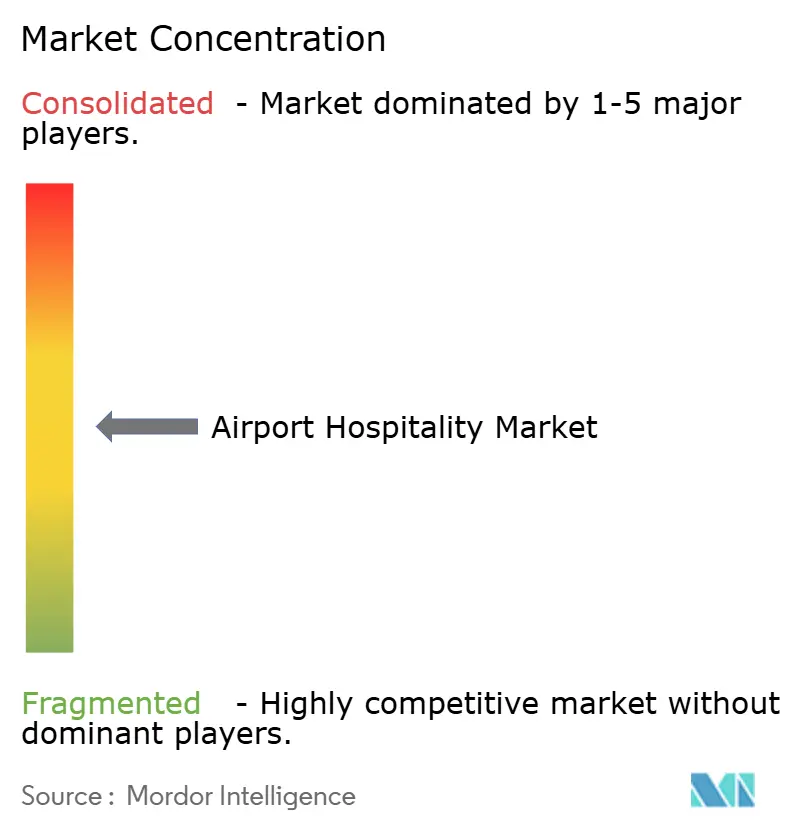
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Hospitalité Aéroportuaire par Mordor Intelligence
Le Marché Mondial de l'Hospitalité Aéroportuaire était évalué à 25,21 milliards USD en 2025 et devrait croître de 25,74 milliards USD en 2026 pour atteindre 33,86 milliards USD d'ici 2031, à un CAGR de 5,63 % durant la période de prévision (2026–2031). Les volumes de passagers ont atteint 4,99 milliards en 2025, augmentant la demande pour les salons, les hôtels aéroportuaires, les installations de sommeil, les services de conciergerie et autres offres en terminal dans les grands aéroports. Les dépenses liées aux voyages d'affaires ont totalisé 1,57 billion USD en 2025 et devraient augmenter en 2026, stimulant les dépenses des voyageurs soucieux du temps et ayant des attentes élevées en matière de service. Les compagnies aériennes devraient générer 145 milliards USD de revenus annexes en 2026, reflétant la volonté croissante des voyageurs de payer pour plus de confort et de commodité au-delà du tarif aérien. Cette tendance soutient la croissance du marché dans divers formats de services. Les exploitants d'aéroports se concentrent sur la reconstruction des revenus non aéronautiques, tandis que les avancées en matière de réservation numérique, d'accès biométrique et de partenariats de concession à long terme améliorent l'accessibilité et les opportunités de monétisation[1].
Principaux Enseignements du Rapport
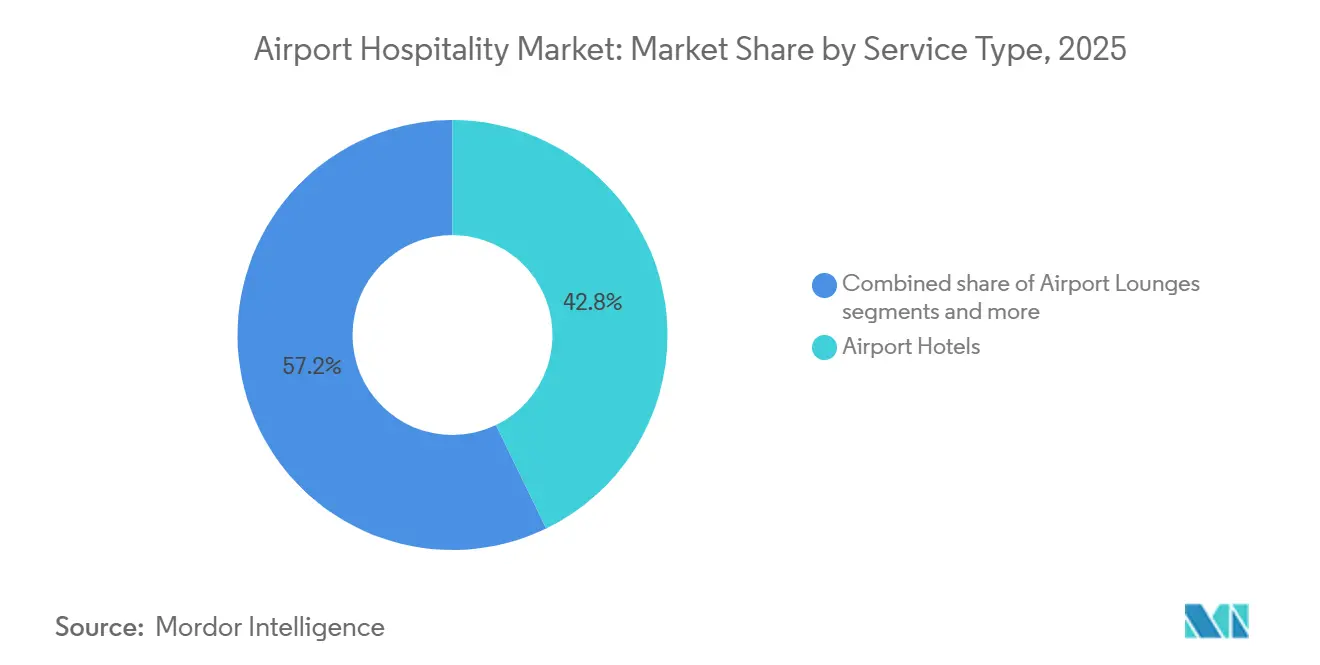
- Par type de service, les Hôtels Aéroportuaires détenaient une part de 42,82 % du Marché Mondial de l'Hospitalité Aéroportuaire en 2025, tandis que les Cabines de Sommeil et Installations de Micro-Séjour devraient croître au CAGR le plus élevé de 6,07 % d'ici 2031.
- Par type d'aéroport, les Aéroports Internationaux représentaient une part de 56,81 % du Marché Mondial de l'Hospitalité Aéroportuaire en 2025, tandis que les Aéroports Hub devraient croître au CAGR le plus élevé de 6,43 % d'ici 2031.
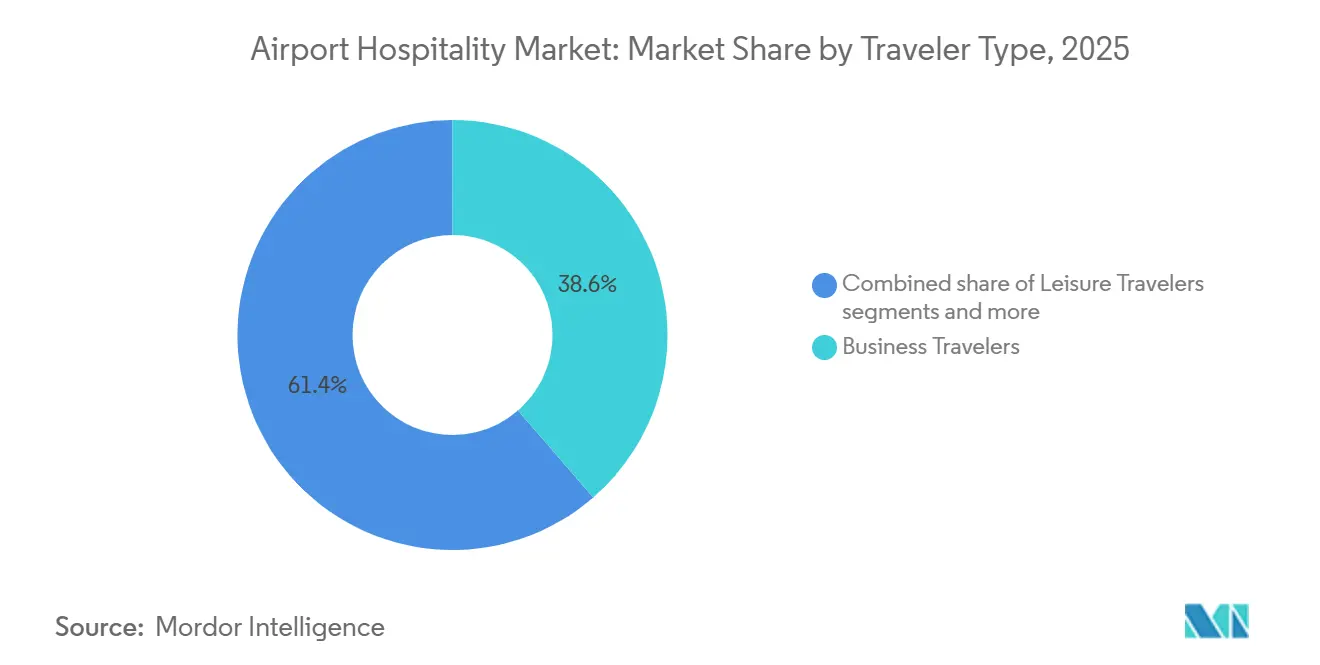
- Par type de voyageur, les Voyageurs d'Affaires représentaient 38,64 % du Marché Mondial de l'Hospitalité Aéroportuaire en 2025, tandis que les Passagers en Transit devraient croître au CAGR le plus élevé de 6,29 % d'ici 2031.
- Par géographie, l'Asie-Pacifique a capturé une part de 33,86 % du Marché Mondial de l'Hospitalité Aéroportuaire en 2025, tandis que le Moyen-Orient et l'Afrique devraient croître au CAGR le plus élevé de 6,81 % d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de l'Hospitalité Aéroportuaire
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse du Trafic de Passagers Premium et Reprise des Voyages d'Affaires | +1.5% | Mondial | Moyen terme (2-4 ans) |
| Commercialisation des Aéroports et Expansion des Revenus Non Aéronautiques | +1.2% | Mondial, concentré en Asie-Pacifique, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Partenariats entre Compagnies Aériennes et Aéroports pour une Expérience Passager Premium | +0.7% | Amérique du Nord, Europe, Moyen-Orient | Court terme (≤ 2 ans) |
| Numérisation des Services de Salon, de Conciergerie et d'Hospitalité Pré-Réservés | +0.8% | Mondial | Court terme (≤ 2 ans) |
| Expansion des Aéroports Hub et Programmes de Modernisation des Terminaux | +0.6% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Nord | Long terme (≥ 4 ans) |
| Hausse des Dépenses Annexes en Confort, Bien-Être et Services Gain de Temps | +0.5% | Mondial, notamment Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse du Trafic de Passagers Premium et Reprise des Voyages d'Affaires
Les voyages d'affaires à l'échelle mondiale ont atteint 1,57 billion USD en 2025 et devraient atteindre 1,7 billion USD en 2026, stimulant la demande pour le Marché Mondial de l'Hospitalit Aéroportuaire. Les dépenses moyennes par voyage ont augmenté de 834 USD en 2024 à 1 128 USD en 2025, indiquant des budgets plus importants et une plus grande capacité des voyageurs à se permettre l'accès aux salons, les produits de repos et les services d'accès rapide[2]. Les dépenses de voyages d'affaires en Europe devraient atteindre 389,9 milliards EUR (458,64 milliards USD) en 2026, maintenant sa pertinence en tant que base de demande à haute valeur ajoutée dans un contexte de normalisation des taux de reprise post-pandémique. Le marché bénéficie du fait que des voyages moins nombreux mais à plus haute valeur concentrent la demande dans les terminaux clés, les couloirs de correspondance et les aéroports de transit long-courriers, où les taux de conversion de l'hospitalité sont plus élevés que dans les petits aéroports domestiques. Les opérateurs capturant les dépenses sur plusieurs points de contact, tels que l'accès aux salons, le repos de courte durée, les services de restauration et le soutien à la conciergerie, sont bien positionnés pour bénéficier de cette tendance.
Commercialisation des Aéroports et Expansion des Revenus Non Aéronautiques
Les exploitants d'aéroports ont déclaré 73 milliards USD de revenus non aéronautiques en 2024, ACI World prévoyant une croissance soutenue à long terme, ce qui devrait soutenir le Marché Mondial de l'Hospitalité Aéroportuaire. Les revenus non aéronautiques par passager ont diminué de 8,61 USD en 2017 à 7,57 USD en 2024, incitant les aéroports à améliorer les rendements du commerce de détail, des salons, de la restauration, du bien-être et des services d'hospitalité plutôt que de s'appuyer uniquement sur la reprise du trafic. ACI World a noté que plus de 850 aéroports dans plus de 90 pays impliquent une participation du secteur privé, avec 132 transactions à divers stades de développement en janvier 2025. Cela reflète l'adoption croissante de modèles de concession tiers dans les systèmes commerciaux aéroportuaires[3]. Le marché bénéficie de ce changement, car les opérateurs spécialisés augmentent souvent les dépenses des passagers plus efficacement que les configurations autogérées, surtout lorsque les reconceptions de terminaux se concentrent sur des formats orientés services. La plateforme ANARA d'ACI World et les initiatives politiques favorisent le partage des connaissances sur les meilleures pratiques commerciales, améliorant les conditions pour les stratégies de revenus axées sur l'hospitalité dans les aéroports membres.
Partenariats entre Compagnies Aériennes et Aéroports pour une Expérience Passager Premium
L'expansion par partenariats est une stratégie de croissance clé dans le Marché Mondial de l'Hospitalité Aéroportuaire. Les aéroports, les compagnies aériennes, les exploitants de salons et les plateformes d'accès aux consommateurs collaborent de plus en plus pour partager les investissements et le trafic de clientèle. Plaza Premium Group et Changi Airport Group ont annoncé un redéveloppement conjoint de l'ancien site du terminal des Personnes Commercialement Importantes à Singapore Changi Terminal 2, créant un terminal privé et un pôle de style de vie. Cela illustre comment les autorités aéroportuaires travaillent avec des opérateurs spécialisés pour développer des infrastructures. Swissport a étendu son réseau Aspire grâce à des ouvertures de salons menées par des aéroports et des partenaires, notamment à Vérone, et a confirmé des salons supplémentaires en Europe et en Amérique du Nord. Avolta a sécurisé des accords de concession à long terme à Toronto Pearson, Jacksonville et Norfolk, démontrant comment les exploitants d'aéroports utilisent les partenariats pour améliorer la restauration et l'hospitalité en terminal sur des périodes prolongées. Ce modèle améliore la scalabilité dans le Marché Mondial de l'Hospitalité Aéroportuaire en réduisant les barrières à l'entrée sur le marché, en assurant le volume de passagers via des canaux de distribution intégrés et en offrant une stabilité des revenus grâce à des contrats à long terme.
Numérisation des Services de Salon, de Conciergerie et d'Hospitalité Pré-Réservés
L'accès numérique rationalise le Marché Mondial de l'Hospitalité Aéroportuaire en améliorant la réservation, la scalabilité et la gestion opérationnelle durant les périodes de pointe. L'Enquête Mondiale sur les Passagers 2025 de l'IATA a rapporté que 50 % des passagers aériens mondiaux ont utilisé l'identification biométrique lors de leur parcours aéroportuaire en 2025, contre 46 % en 2024, reflétant une acceptation accrue des outils d'identité sans contact. En novembre 2025, Emirates a investi 85 millions AED (23,14 millions USD) pour installer plus de 200 caméras biométriques au Terminal 3 de l'Aéroport International de Dubaï, permettant la reconnaissance faciale pour l'accès aux salons, l'enregistrement et l'embarquement. Priority Pass propose la pré-réservation pour plus de 200 salons dans plus de 10 pays, aidant les opérateurs à gérer la demande, planifier l'occupation et sécuriser les revenus anticipés. Le marché devrait bénéficier de la vérification biométrique, des réservations via application et des services mobiles en priorité qui réduisent les files d'attente et améliorent l'utilisation des capacités. Les opérateurs gérant ces outils numériques sont positionnés pour améliorer la vente incitative, l'utilisation répétée et la fidélisation des clients.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Frais de Concession Élevés et Pression sur le Partage des Revenus | -0.8% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Contraintes de Capacité dans les Aéroports Hub Matures | -0.4% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Intensité de Main-d'Œuvre et Défis de Standardisation des Services | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Perturbation du Trafic Aérien et Exposition à la Volatilité de la Demande | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Frais de Concession Élevés et Pression sur le Partage des Revenus
Les frais de concession élevés ont un impact significatif sur le Marché Mondial de l'Hospitalité Aéroportuaire, car les opérateurs font face à des coûts fixes liés au personnel, à l'aménagement et à la conformité avant que le trafic de passagers ou les dépenses ne se redressent pleinement. ACI World a rapporté que le chiffre d'affaires total des aéroports en 2024 restait inférieur aux niveaux d'avant la pandémie en termes réels, avec des revenus non aéronautiques par passager également en deçà des références antérieures. Cela a conduit les autorités aéroportuaires à maintenir des taux de prélèvement commercial agressifs. Les directives de concession 2025 d'ACI World soulignent l'importance des accords structurés de développement aéroportuaire, obligeant les opérateurs à gérer des structures contractuelles variées, des modèles de partage des revenus et des obligations de performance sur différents marchés. Ces facteurs limitent la rentabilité même lorsque les volumes de passagers s'améliorent, en particulier dans les grands hubs avec une forte concurrence pour les concessions. Les opérateurs disposant de sources de revenus diversifiées, telles que le paiement direct, les partenariats avec les compagnies aériennes, l'accès par abonnement et les canaux liés aux cartes, sont mieux positionnés pour naviguer dans ces défis par rapport à ceux qui s'appuient sur un seul modèle de concession.
Contraintes de Capacité dans les Aéroports Hub Matures
Les contraintes de capacité dans les aéroports passerelles établis représentent un défi pour le Marché Mondial de l'Hospitalité Aéroportuaire, car la demande de services dépasse souvent l'espace commercial disponible. Dans de nombreux hubs en Amérique du Nord et en Europe, la modernisation des terminaux est réalisée dans des aéroports actifs à fort trafic plutôt que sur des sites vierges, ce qui augmente les coûts et ralentit l'expansion[4]. L'espace limité réduit les emplacements de concession, restreint les places assises dans les salons et limite la faisabilité de formats hôteliers ou de séjour-sommeil plus grands, même lorsque la demande des voyageurs existe. Ces contraintes entraînent une surpopulation, des listes d'attente ou une qualité de service réduite durant les périodes de pointe. Les opportunités de revenus dépendent non seulement de la croissance des passagers, mais aussi de la capacité des aménagements de terminaux à soutenir l'expansion des services sans perturber le débit et les opérations de sécurité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service : Les Hôtels Aéroportuaires Ancrent les Revenus Tandis que les Cabines de Sommeil Redéfinissent l'Économie du Court Séjour
Les hôtels aéroportuaires représentaient 42,82 % de la part du Marché Mondial de l'Hospitalité Aéroportuaire en 2025, en faisant la plus grande catégorie de services. Ce segment dessert les escales de nuit, les séjours des équipages de compagnies aériennes, les départs matinaux, les arrivées tardives et les correspondances long-courriers. Leurs emplacements en aéroport permettent de gagner du temps et de réduire l'incertitude pour les voyageurs qui privilégient la fiabilité des horaires. Les hôtels aéroportuaires pratiquent souvent des prix plus élevés que les alternatives en centre-ville, car le temps nécessaire pour rejoindre le centre-ville peut dépasser la différence de prix. Ce positionnement assure leur pertinence continue malgré l'émergence de nouveaux formats.
Les salons aéroportuaires constituent le deuxième segment en importance, servant les voyageurs traditionnels et un nombre croissant d'utilisateurs liés aux cartes et aux abonnements. Priority Pass élargit l'accès aux salons grâce à son réseau mondial et son modèle de pré-réservation, aidant les opérateurs indépendants à atteindre davantage d'utilisateurs. Les solutions de repos différenciées sont également en croissance. Airport Dimensions a introduit Sleepover, un concept de station de sommeil, à Lima, Dubaï et Doha. L'Aéroport International de Miami a lancé les premières salles de sommeil dédiées d'Amérique du Nord en 2025, soulignant la demande pour des services de repos de courte durée. Les cabines de sommeil et les installations de micro-séjour devraient croître à un CAGR de 6,07 % d'ici 2031, répondant aux besoins de repos de moins de quatre heures non efficacement couverts par les hôtels aéroportuaires à service complet.

Par Type d'Aéroport : Les Aéroports Internationaux Dominent le Volume, Tandis que les Aéroports Hub Définissent la Trajectoire de Croissance
Les aéroports internationaux représentaient 56,81 % du Marché Mondial de l'Hospitalité Aéroportuaire en 2025, soutenus par une densité de voyageurs plus élevée, des temps de séjour plus longs et un trafic de correspondance significatif. Ces aéroports offrent des services diversifiés, notamment des salons, des hébergements de courte durée, de la restauration, des installations de bien-être et un soutien à la conciergerie dans les terminaux. Les voyageurs transfrontaliers recherchent souvent du confort lors d'horaires irréguliers ou de longues correspondances. La facilitation biométrique et numérique est essentielle dans ces aéroports en raison des volumes de passagers plus importants et de la nécessité de gérer efficacement les goulots d'étranglement des services. L'Enquête Mondiale sur les Passagers 2025 de l'IATA a mis en évidence l'utilisation croissante de la technologie biométrique, permettant un accès plus fluide aux services dans les terminaux internationaux.
Les aéroports hub devraient croître à un CAGR de 6,43 % jusqu'en 2031, ce qui en fait le type d'aéroport à la croissance la plus rapide sur le marché. La croissance est portée par les développements en Asie-Pacifique, au Moyen-Orient et dans certaines passerelles nord-américaines, où les capacités des terminaux sont en cours de mise à niveau. Les aéroports hub soutiennent de multiples cas d'utilisation de l'hospitalité, notamment les zones de repos pour les correspondances, les salons d'attente, l'accès lié aux compagnies aériennes et la restauration en terminal. Cette scalabilité rend les hubs plus attractifs que les petits aéroports avec des temps de séjour plus courts et des opérations plus simples. Bien que les installations domestiques et régionales offrent des opportunités, les hubs offrent la plus grande valeur à court terme en raison d'une planification de services robuste et d'un trafic de passagers élevé.
Par Type de Voyageur : Les Voyageurs d'Affaires Soutiennent le Rendement Tandis que les Passagers en Transit Élargissent la Frontière des Revenus
Les voyageurs d'affaires représentaient 38,64 % de la part du Marché Mondial de l'Hospitalité Aéroportuaire en 2025, ce qui en fait le groupe à rendement le plus élevé. Les voyages d'affaires mondiaux devraient augmenter en 2026, maintenant la demande pour les services aéroportuaires même lors d'une moindre appétence pour les voyages. Ces voyageurs privilégient la ponctualité, la confidentialité, la qualité du repos et un temps d'attente productif plutôt que le coût, stimulant la demande pour les salons, les hôtels aéroportuaires et les services gain de temps. Les opérateurs disposant d'une forte présence aéroportuaire sur les routes à forte densité d'affaires restent bien positionnés sur le marché.
Les passagers en transit devraient croître à un CAGR de 6,29 % jusqu'en 2031, ce qui en fait le type de voyageur à la croissance la plus rapide. Leur potentiel réside dans les longs temps de séjour dans les hubs de correspondance, où des services tels que les options de sommeil, les douches et la restauration peuvent être proposés sans nécessiter de séjours de nuit. Des initiatives telles que le déploiement de Sleepover par Airport Dimensions et le lancement des salles de sommeil de Miami montrent comment les opérateurs s'adaptent aux besoins de ce groupe. Les voyageurs de loisirs choisissent de plus en plus des options de voyage à service élevé, élargissant le marché au-delà des voyages d'affaires. Les équipages de compagnies aériennes et le personnel aéroportuaire constituent un segment stable mais plus restreint, généralement desservi par des contrats opérationnels plutôt que par une tarification en marché ouvert.
Analyse Géographique
L'Asie-Pacifique détenait 33,86 % du Marché Mondial de l'Hospitalité Aéroportuaire en 2025, portée par la croissance des passagers, l'essor des voyages de la classe moyenne et les investissements aéroportuaires en Chine, en Inde et en Asie du Sud-Est. L'IATA a prévu une croissance du trafic de passagers de 7,3 % pour 2026, tandis que l'OACI a rapporté 240 milliards USD de dépenses d'infrastructure entre 2025 et 2035. Ces facteurs soutiennent la croissance des salons, des hôtels, des produits de sommeil, des services de restauration et de la gestion des passagers, notamment en Inde.
L'Amérique du Nord reste un marché clé en raison de la reprise des revenus non aéronautiques et des rénovations de terminaux. L'Europe poursuit la modernisation des terminaux et la restructuration des concessions. Lagardère Travel Retail a introduit de nouveaux concepts à l'Aéroport de Düsseldorf en mai 2026, et Avolta a sécurisé un contrat de 12 ans à Toronto Pearson en février 2026, reflétant les investissements continus dans les plateformes commerciales aéroportuaires. L'Amérique du Sud gagne en importance alors que les opérateurs testent des concepts de plus grand format. Airport Dimensions a lancé Club LIM et Sleepover à l'Aéroport de Lima en juin 2025, illustrant la croissance à travers des offres commerciales repensées.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,81 % jusqu'en 2031, soutenus par des aéroports à fort trafic de correspondance, des investissements dans l'aviation et de solides revenus non aéronautiques. ACI a rapporté 16 USD par passager en 2024, contre une moyenne mondiale de 7,57 USD. Plaza Premium Group s'est développé en Arabie Saoudite, et Menzies Aviation a étendu son réseau de salons en Égypte et dans d'autres hubs, soulignant le potentiel de croissance à long terme.
Paysage Concurrentiel
Le Marché Mondial de l'Hospitalité Aéroportuaire est modérément concentré, avec quelques opérateurs gérant une échelle significative dans les salons, les services de restauration et les formats de repos et de conciergerie. Les salons gérés par les compagnies aériennes, les concessionnaires locaux et les spécialistes d'un seul aéroport contribuent également au marché. Plaza Premium Group a étendu sa présence avec de nouvelles installations à Rome et à Dallas, tandis que Swissport a enregistré des performances record et développé son réseau Aspire, reflétant les ajouts de capacité continus dans les aéroports clés.
La différenciation concurrentielle évolue vers les stratégies d'accès, la technologie et la profondeur des contrats. Les opérateurs intégrant la réservation numérique, les programmes de fidélité, les partenariats avec les cartes et les relations avec les autorités aéroportuaires sont mieux positionnés pour améliorer les rendements et la portée client. Des initiatives telles que la pré-réservation Priority Pass et le déploiement biométrique d'Emirates soulignent l'importance d'un accès pratique sans augmenter l'espace physique. La combinaison de la discipline contractuelle et des capacités numériques offre un avantage concurrentiel. Les mouvements stratégiques comprennent la sécurisation par Avolta de contrats à long terme à Toronto, Jacksonville et Norfolk, et la réouverture par Menzies Aviation de son Pearl Lounge rénové à Copenhague. Les acquisitions de gategroup se sont concentrées sur la restauration aérienne et les services adjacents. Des opportunités subsistent dans les services de confort et l'intégration des produits de repos dans les systèmes de réservation, notamment dans les aéroports à demande croissante mais à couverture opérateur limitée.
Leaders du Secteur de l'Hospitalité Aéroportuaire
-
Plaza Premium Group
-
Collinson Group
-
Swissport International Ltd.
-
dnata
-
Avolta AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Juin 2026 : gategroup a acquis 100 % des opérations de restauration aérienne de LSG en Lettonie et en Estonie auprès d'Aurelius. Cette expansion comprend les aéroports de Riga et de Tallinn avec environ 250 employés, soutenant sa stratégie de création d'un réseau d'hospitalité unifié pour les pays nordiques et baltes au service des clients transporteurs européens.
- Mai 2026 : Avolta a sécurisé un contrat de 12 ans avec l'Aéroport International de Norfolk pour exploiter neuf boutiques de commerce de détail et de restauration, dont quatre formats hybrides. Cela s'inscrit dans le cadre du plus grand effort de modernisation de l'aéroport depuis plus de 50 ans.
- Mai 2026 : Menzies Aviation a rouvert son salon phare Pearl Lounge à l'Aéroport de Copenhague après une rénovation de trois mois coûtant 2,7 millions EUR (3,18 millions USD). L'installation de 800 m² accueille plus de 180 clients, ce qui en fait le plus grand Pearl Lounge du réseau.
- Mars 2026 : Plaza Premium Group a ouvert deux salons à l'Aéroport International de Dallas Fort Worth, introduisant Plaza Premium First aux États-Unis dans le cadre de sa stratégie pour l'Amérique du Nord.
Périmètre du Rapport sur le Marché Mondial de l'Hospitalité Aéroportuaire
| Hôtels Aéroportuaires |
| Salons Aéroportuaires |
| Cabines de Sommeil et Installations de Micro-Séjour |
| Services d'Accueil et Accompagnement / Conciergerie |
| Autres Services d'Hospitalité Aéroportuaire |
| Aéroports Internationaux |
| Aéroports Domestiques |
| Aéroports Régionaux / Aéroports Hub |
| Voyageurs d'Affaires |
| Voyageurs de Loisirs |
| Passagers en Transit |
| Équipage de Compagnies Aériennes et Personnel Aéroportuaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Service | Hôtels Aéroportuaires | |
| Salons Aéroportuaires | ||
| Cabines de Sommeil et Installations de Micro-Séjour | ||
| Services d'Accueil et Accompagnement / Conciergerie | ||
| Autres Services d'Hospitalité Aéroportuaire | ||
| Par Type d'Aéroport | Aéroports Internationaux | |
| Aéroports Domestiques | ||
| Aéroports Régionaux / Aéroports Hub | ||
| Par Type de Voyageur | Voyageurs d'Affaires | |
| Voyageurs de Loisirs | ||
| Passagers en Transit | ||
| Équipage de Compagnies Aériennes et Personnel Aéroportuaire | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur prévisionnelle du Marché Mondial de l'Hospitalité Aéroportuaire d'ici 2031 ?
Le Marché Mondial de l'Hospitalité Aéroportuaire devrait atteindre 33,86 milliards USD d'ici 2031, passant de 25,74 milliards USD en 2026 à un CAGR de 5,63 % sur la période 2026-2031.
Quels sont les facteurs qui stimulent la croissance du Marché Mondial de l'Hospitalité Aéroportuaire ?
La croissance est soutenue par la hausse du trafic de passagers, la reprise des dépenses de voyages d'affaires, la commercialisation des aéroports, l'accès numérique aux salons et aux services premium, ainsi que la modernisation continue des terminaux.
Quel type de service détenait la plus grande part dans le Marché Mondial de l'Hospitalité Aéroportuaire ?
Les Hôtels Aéroportuaires détenaient la plus grande part en 2025 avec 42,82 % de la part du Marché Mondial de l'Hospitalité Aéroportuaire, soutenus par la demande d'escales, les séjours des équipages et les besoins de voyage sensibles au temps.
Quel type d'aéroport connaît la croissance la plus rapide dans le Marché Mondial de l'Hospitalité Aéroportuaire ?
Les Aéroports Hub devraient enregistrer la croissance la plus rapide, avec un CAGR prévu de 6,43 % jusqu'en 2031, car les nouvelles capacités et les mises à niveau des terminaux créent davantage d'opportunités d'hospitalité.
Quel segment de voyageurs contribue le plus aux revenus dans le Marché Mondial de l'Hospitalité Aéroportuaire ?
Les Voyageurs d'Affaires représentaient 38,64 % des revenus en 2025, ce qui en fait le plus grand groupe de voyageurs, tandis que les Passagers en Transit devraient connaître la croissance la plus rapide jusqu'en 2031.
Quelle région est en tête du Marché Mondial de l'Hospitalité Aéroportuaire ?
L'Asie-Pacifique était en tête du Marché Mondial de l'Hospitalité Aéroportuaire en 2025 avec une part de 33,86 %, tandis que le Moyen-Orient et l'Afrique devraient afficher le CAGR régional le plus rapide à 6,81 % jusqu'en 2031.