
Marktgröße und Marktanteile im Bereich Airport Hospitality
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 25.74 Milliarden US-Dollar |
| Marktgröße (2031) | 33.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.63 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Airport Hospitality von Mordor Intelligence
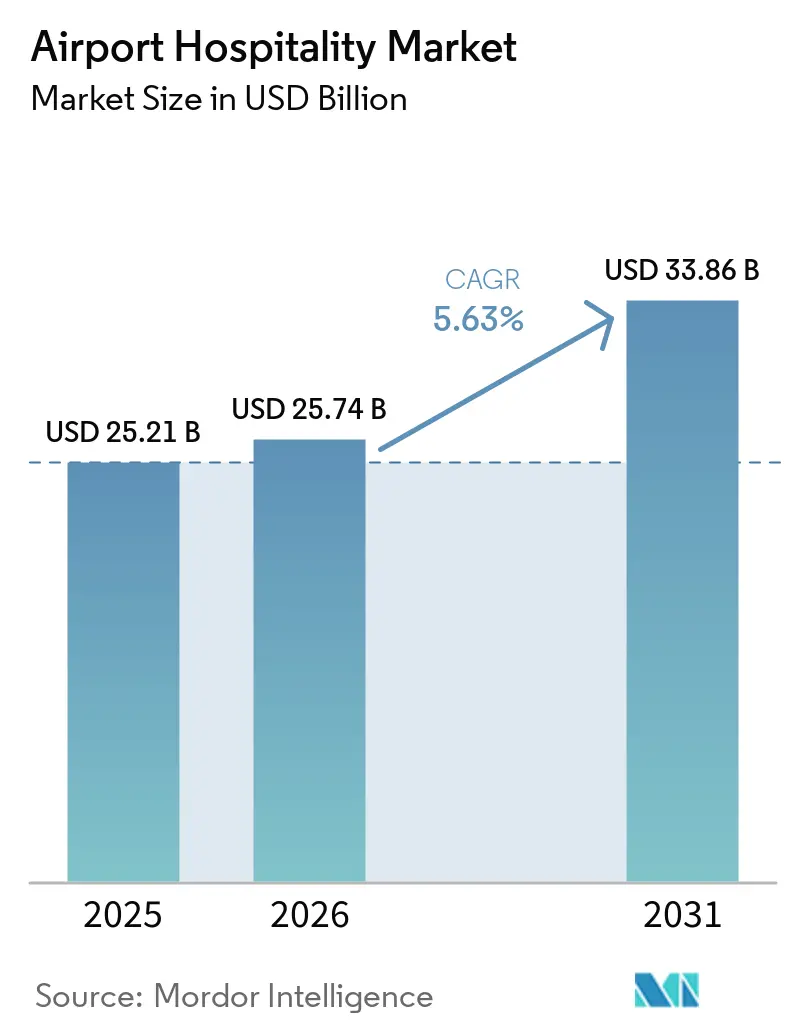
Der globale Markt für Airport Hospitality wurde im Jahr 2025 auf 25,21 Milliarden USD geschätzt und soll von 25,74 Milliarden USD im Jahr 2026 auf 33,86 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,63 % während des Prognosezeitraums (2026–2031). Das Passagieraufkommen erreichte im Jahr 2025 4,99 Milliarden und steigerte die Nachfrage nach Lounges, Flughafenhotels, Schlafeinrichtungen, Concierge-Services und anderen Angeboten innerhalb der Terminals an wichtigen Flughäfen. Die Ausgaben für Geschäftsreisen beliefen sich im Jahr 2025 auf 1,57 Billionen USD und sollen 2026 weiter steigen, was die Ausgaben zeitkritischer Reisender mit hohen Serviceansprüchen antreibt. Es wird prognostiziert, dass Fluggesellschaften im Jahr 2026 145 Milliarden USD an Nebeneinnahmen erzielen werden, was die wachsende Bereitschaft der Reisenden widerspiegelt, für zusätzlichen Komfort und Bequemlichkeit über den Flugpreis hinaus zu zahlen. Dieser Trend unterstützt das Marktwachstum in verschiedenen Serviceformaten. Flughafenbetreiber konzentrieren sich auf den Wiederaufbau nicht-aeronautischer Einnahmen, während Fortschritte bei der digitalen Buchung, dem biometrischen Zugang und langfristigen Konzessionspartnerschaften die Zugänglichkeit und Monetarisierungsmöglichkeiten verbessern[1].
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielten Flughafenhotels im Jahr 2025 einen Anteil von 42,82 % am globalen Markt für Airport Hospitality, während Schlafkapseln und Kurzaufenthaltseinrichtungen bis 2031 mit der höchsten CAGR von 6,07 % wachsen sollen.
- Nach Flughafentyp entfielen im Jahr 2025 56,81 % des globalen Marktes für Airport Hospitality auf internationale Flughäfen, während Hub-Flughäfen bis 2031 mit der höchsten CAGR von 6,43 % wachsen sollen.
- Nach Reisendertyp entfielen im Jahr 2025 38,64 % des globalen Marktes für Airport Hospitality auf Geschäftsreisende, während Transitpassagiere bis 2031 mit der höchsten CAGR von 6,29 % wachsen sollen.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 33,86 % am globalen Markt für Airport Hospitality, während der Nahe Osten und Afrika bis 2031 mit der höchsten CAGR von 6,81 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum globalen Markt für Airport Hospitality
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Premiumpassagieraufkommen und Erholung des Geschäftsreisemarktes | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung von Flughäfen und Ausweitung nicht-aeronautischer Einnahmen | +1.2% | Global, konzentriert im asiatisch-pazifischen Raum, dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Partnerschaften zwischen Fluggesellschaften und Flughäfen für ein erstklassiges Passagiererlebnis | +0.7% | Nordamerika, Europa, der Nahe Osten | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung von Lounge-, Concierge- und vorgebuchten Hospitality-Services | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Hub-Flughäfen und Terminalsanierungsprogramme | +0.6% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Nordamerika | Langfristig (≥ 4 Jahre) |
| Steigende Nebenausgaben für Komfort, Wellness und zeitsparende Services | +0.5% | Global, insbesondere Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Premiumpassagieraufkommen und Erholung des Geschäftsreisemarktes
Das globale Geschäftsreisevolumen erreichte im Jahr 2025 1,57 Billionen USD und soll 2026 auf 1,7 Billionen USD steigen, was die Nachfrage im globalen Markt für Airport Hospitality antreibt. Die durchschnittlichen Ausgaben pro Reise stiegen von 834 USD im Jahr 2024 auf 1.128 USD im Jahr 2025, was auf größere Budgets und eine höhere Zahlungsbereitschaft der Reisenden für Lounge-Zugang, Ruheprodukte und Fast-Track-Services hindeutet[2]. Die Ausgaben für Geschäftsreisen in Europa sollen 2026 389,9 Milliarden EUR (458,64 Milliarden USD) erreichen und ihre Bedeutung als hochwertige Nachfragebasis inmitten der sich normalisierenden Erholungsraten nach der Pandemie aufrechterhalten. Der Markt profitiert davon, dass weniger, aber höherwertige Reisen die Nachfrage in wichtigen Terminals, Transferkorridoren und Langstrecken-Gateway-Flughäfen konzentrieren, wo die Hospitality-Konversionsraten höher sind als an kleineren Inlandsflughäfen. Betreiber, die Ausgaben über mehrere Berührungspunkte hinweg erfassen, wie Lounge-Zugang, Kurzaufenthalte, Speisen- und Getränkeservices sowie Concierge-Unterstützung, sind gut positioniert, um von diesem Trend zu profitieren.
Kommerzialisierung von Flughäfen und Ausweitung nicht-aeronautischer Einnahmen
Flughafenbetreiber meldeten im Jahr 2024 nicht-aeronautische Einnahmen von 73 Milliarden USD, wobei ACI World ein nachhaltiges langfristiges Wachstum prognostiziert, das den globalen Markt für Airport Hospitality unterstützen sollte. Die nicht-aeronautischen Einnahmen pro Passagier sanken von 8,61 USD im Jahr 2017 auf 7,57 USD im Jahr 2024, was Flughäfen dazu veranlasst, die Erträge aus Einzelhandel, Lounges, Gastronomie, Wellness und Hospitality-Services zu steigern, anstatt sich ausschließlich auf die Verkehrserholung zu verlassen. ACI World stellte fest, dass über 850 Flughäfen in mehr als 90 Ländern eine Beteiligung des Privatsektors aufweisen, wobei sich zum Januar 2025 132 Transaktionen in verschiedenen Pipeline-Phasen befanden. Dies spiegelt die wachsende Verbreitung von Drittanbieter-Konzessionsmodellen in kommerziellen Flughafensystemen wider[3]. Der Markt profitiert von diesem Wandel, da spezialisierte Betreiber die Passagierausgaben häufig effektiver steigern als selbstverwaltete Strukturen, insbesondere wenn Terminalumgestaltungen auf serviceorientierte Formate ausgerichtet sind. Die ANARA-Plattform und die politischen Initiativen von ACI World fördern den Wissensaustausch über kommerzielle Best Practices und verbessern die Bedingungen für hospitality-getriebene Einnahmestrategien an Mitgliedsflughäfen.
Partnerschaften zwischen Fluggesellschaften und Flughäfen für ein erstklassiges Passagiererlebnis
Partnerschaftsgetriebene Expansion ist eine wichtige Wachstumsstrategie im globalen Markt für Airport Hospitality. Flughäfen, Fluggesellschaften, Lounge-Betreiber und Verbraucherzugangsplattformen arbeiten zunehmend zusammen, um Investitionen und Passagierströme zu bündeln. Plaza Premium Group und Changi Airport Group kündigten eine gemeinsame Neugestaltung des ehemaligen Terminals für kommerziell wichtige Personen am Singapur Changi Terminal 2 an und schufen ein privates Terminal und einen Lifestyle-Hub. Dies verdeutlicht, wie Flughafenbehörden mit spezialisierten Betreibern zusammenarbeiten, um Infrastruktur zu entwickeln. Swissport erweiterte sein Aspire-Netzwerk durch flughafen- und partnergeführte Lounge-Eröffnungen, darunter Verona, und bestätigte weitere Lounges in Europa und Nordamerika. Avolta sicherte sich langfristige Konzessionsverträge in Toronto Pearson, Jacksonville und Norfolk und demonstrierte damit, wie Flughafenbetreiber Partnerschaften nutzen, um Terminal-Gastronomie und Hospitality über längere Zeiträume zu verbessern. Dieses Modell verbessert die Skalierbarkeit im globalen Markt für Airport Hospitality, indem es Markteintrittsbarrieren senkt, das Passagiervolumen durch integrierte Vertriebskanäle sichert und durch langfristige Verträge Einnahmestabilität bietet.
Digitalisierung von Lounge-, Concierge- und vorgebuchten Hospitality-Services
Der digitale Zugang optimiert den globalen Markt für Airport Hospitality, indem er Buchung, Skalierbarkeit und Betriebsmanagement in Spitzenreisezeiten verbessert. Die IATA Global Passenger Survey 2025 berichtete, dass 50 % der globalen Fluggäste im Jahr 2025 biometrische Identifikation während ihrer Flughafenreise nutzten, gegenüber 46 % im Jahr 2024, was die zunehmende Akzeptanz berührungsloser Identitätswerkzeuge widerspiegelt. Im November 2025 investierte Emirates 85 Millionen AED (23,14 Millionen USD), um über 200 biometrische Kameras am Terminal 3 des Dubai International Airport zu installieren und so Gesichtserkennung für den Lounge-Zugang, den Check-in und das Boarding zu ermöglichen. Priority Pass bietet Vorabbuchungen für über 200 Lounges in mehr als 10 Ländern an und hilft Betreibern, die Nachfrage zu steuern, die Auslastung zu planen und frühzeitig Einnahmen zu sichern. Es wird erwartet, dass der Markt davon profitiert, da biometrische Verifizierung, App-basierte Reservierungen und Mobile-First-Services Warteschlangen reduzieren und die Kapazitätsauslastung verbessern. Betreiber, die diese digitalen Tools verwalten, sind gut positioniert, um Upselling, Wiederholungsnutzung und Kundenbindung zu verbessern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Konzessionsgebühren und Druck durch Umsatzbeteiligung | -0.8% | Global, konzentriert im asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Kapazitätsengpässe an etablierten Hub-Flughäfen | -0.4% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Arbeitsintensität und Herausforderungen bei der Servicestandardisierung | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Störungen im Luftverkehr und Nachfragevolatilität | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Konzessionsgebühren und Druck durch Umsatzbeteiligung
Hohe Konzessionsgebühren wirken sich erheblich auf den globalen Markt für Airport Hospitality aus, da Betreiber mit fixen Kosten für Personal, Ausbau und Compliance konfrontiert sind, bevor das Passagieraufkommen oder die Ausgaben vollständig wiederhergestellt sind. ACI World berichtete, dass die Gesamtflughafeneinnahmen im Jahr 2024 in realen Werten unter dem Niveau vor der Pandemie blieben, wobei auch die nicht-aeronautischen Einnahmen pro Passagier hinter früheren Benchmarks zurückblieben. Dies hat die Flughafenbehörden dazu veranlasst, aggressive kommerzielle Beteiligungsquoten beizubehalten. Die Konzessionsleitlinien von ACI World für 2025 betonen die Bedeutung strukturierter Flughafenentwicklungsvereinbarungen und verpflichten Betreiber, unterschiedliche Vertragsstrukturen, Umsatzbeteiligungsmodelle und Leistungsverpflichtungen in verschiedenen Märkten zu verwalten. Diese Faktoren begrenzen die Rentabilität, selbst wenn das Passagiervolumen steigt, insbesondere an wichtigen Hub-Standorten mit intensivem Konzessionswettbewerb. Betreiber mit diversifizierten Einnahmequellen, wie Direktzahlung, Airline-Partnerschaften, Mitgliedschaftszugang und kartengebundene Kanäle, sind besser positioniert, um diese Herausforderungen zu bewältigen, als solche, die auf ein einziges Konzessionsmodell angewiesen sind.
Kapazitätsengpässe an etablierten Hub-Flughäfen
Kapazitätsengpässe an etablierten Gateway-Flughäfen stellen den globalen Markt für Airport Hospitality vor Herausforderungen, da die Servicenachfrage häufig den verfügbaren kommerziellen Raum übersteigt. An vielen Hubs in Nordamerika und Europa wird die Terminalsanierung innerhalb aktiver, stark frequentierter Flughäfen und nicht auf offenen Grünflächen durchgeführt, was die Kosten erhöht und die Expansion verlangsamt[4]. Begrenzter Raum reduziert Konzessionsplätze, schränkt die Lounge-Kapazität ein und begrenzt die Realisierbarkeit größerer Hotel- oder Kurzaufenthaltsformate, selbst wenn die Reisenachfrage vorhanden ist. Diese Einschränkungen führen in Spitzenzeiten zu Überfüllung, Wartelisten oder verminderter Servicequalität. Einnahmemöglichkeiten hängen nicht nur vom Passagierwachstum ab, sondern auch davon, ob die Terminallayouts eine Serviceerweiterung unterstützen können, ohne den Durchsatz und den Sicherheitsbetrieb zu beeinträchtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Flughafenhotels sichern Einnahmen, während Schlafkapseln die Kurzaufenthaltsökonomie neu definieren
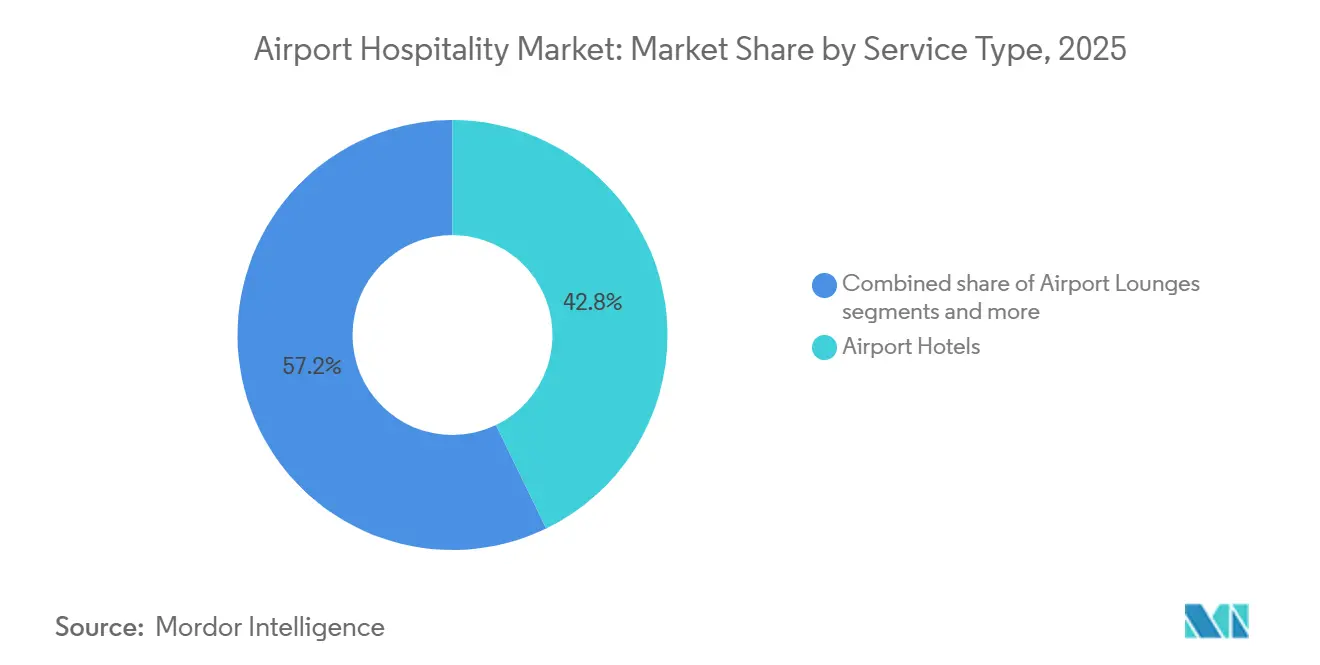
Flughafenhotels machten im Jahr 2025 42,82 % des globalen Marktanteils für Airport Hospitality aus und sind damit die größte Servicekategorie. Dieses Segment bedient Übernachtungsaufenthalte, Aufenthalte von Flugzeugbesatzungen, frühe Abflüge, späte Ankünfte und Langstrecken-Transfers. Ihre Lage direkt am Flughafen spart Zeit und reduziert Unsicherheiten für Reisende, die Zuverlässigkeit bei der Planung priorisieren. Flughafenhotels verlangen häufig höhere Preise als Alternativen im Stadtzentrum, da der Zeitaufwand für die Fahrt ins Stadtzentrum den Preisunterschied überwiegen kann. Diese Positionierung sichert ihre anhaltende Relevanz trotz des Aufkommens neuerer Formate.
Flughafenlounges sind das zweitgrößte Segment und bedienen traditionelle Reisende sowie eine wachsende Anzahl von kartengebundenen und mitgliedschaftsgebundenen Nutzern. Priority Pass erweitert den Lounge-Zugang durch sein globales Netzwerk und sein Vorabbuchungsmodell und hilft unabhängigen Betreibern, mehr Nutzer zu erreichen. Differenzierte Ruhelösungen wachsen ebenfalls. Airport Dimensions führte Sleepover, ein Schlafstationskonzept, in Lima, Dubai und Doha ein. Der Miami International Airport eröffnete 2025 Nordamerikas erste dedizierte Schlafräume und verdeutlichte damit die Nachfrage nach Kurzzeit-Ruheservices. Schlafkapseln und Kurzaufenthaltseinrichtungen sollen bis 2031 mit einer CAGR von 6,07 % wachsen und den Bedarf an Ruhezeiten unter vier Stunden decken, der von Vollservice-Flughafenhotels nicht effizient bedient wird.


Nach Flughafentyp: Internationale Flughäfen dominieren das Volumen, während Hub-Flughäfen die Wachstumstrajektorie bestimmen
Internationale Flughäfen machten im Jahr 2025 56,81 % des globalen Marktes für Airport Hospitality aus, unterstützt durch höhere Reisendedichte, längere Aufenthaltszeiten und erheblichen Transferverkehr. Diese Flughäfen bieten vielfältige Services an, darunter Lounges, Kurzaufenthaltsunterkünfte, Gastronomie, Wellnesseinrichtungen und Concierge-Unterstützung in den Terminals. Grenzüberschreitende Reisende suchen häufig Komfort bei unregelmäßigen Flugplänen oder langen Verbindungen. Biometrische und digitale Erleichterungen sind an diesen Flughäfen aufgrund des größeren Passagiervolumens und der Notwendigkeit, Service-Engpässe effizient zu bewältigen, von entscheidender Bedeutung. Die IATA Global Passenger Survey 2025 hob die wachsende Nutzung biometrischer Technologie hervor, die einen reibungsloseren Zugang zu Services in internationalen Terminals ermöglicht.
Hub-Flughäfen sollen bis 2031 mit einer CAGR von 6,43 % wachsen und sind damit der am schnellsten wachsende Flughafentyp im Markt. Das Wachstum wird durch Entwicklungen im asiatisch-pazifischen Raum, dem Nahen Osten und ausgewählten nordamerikanischen Gateways angetrieben, wo Terminalkapazitäten ausgebaut werden. Hub-Flughäfen unterstützen mehrere Hospitality-Anwendungsfälle, darunter Transfer-Ruhebereiche, Wartelounges, fluggesellschaftsgebundener Zugang und Terminal-Gastronomie. Diese Skalierbarkeit macht Hubs attraktiver als kleinere Flughäfen mit kürzeren Aufenthaltszeiten und einfacheren Betriebsabläufen. Während Inlands- und Regionaleinrichtungen Chancen bieten, liefern Hubs aufgrund robuster Serviceplanung und hohem Passagieraufkommen den größten kurzfristigen Wert.
Nach Reisendertyp: Geschäftsreisende sichern den Ertrag, während Transitpassagiere die Einnahmegrenze erweitern
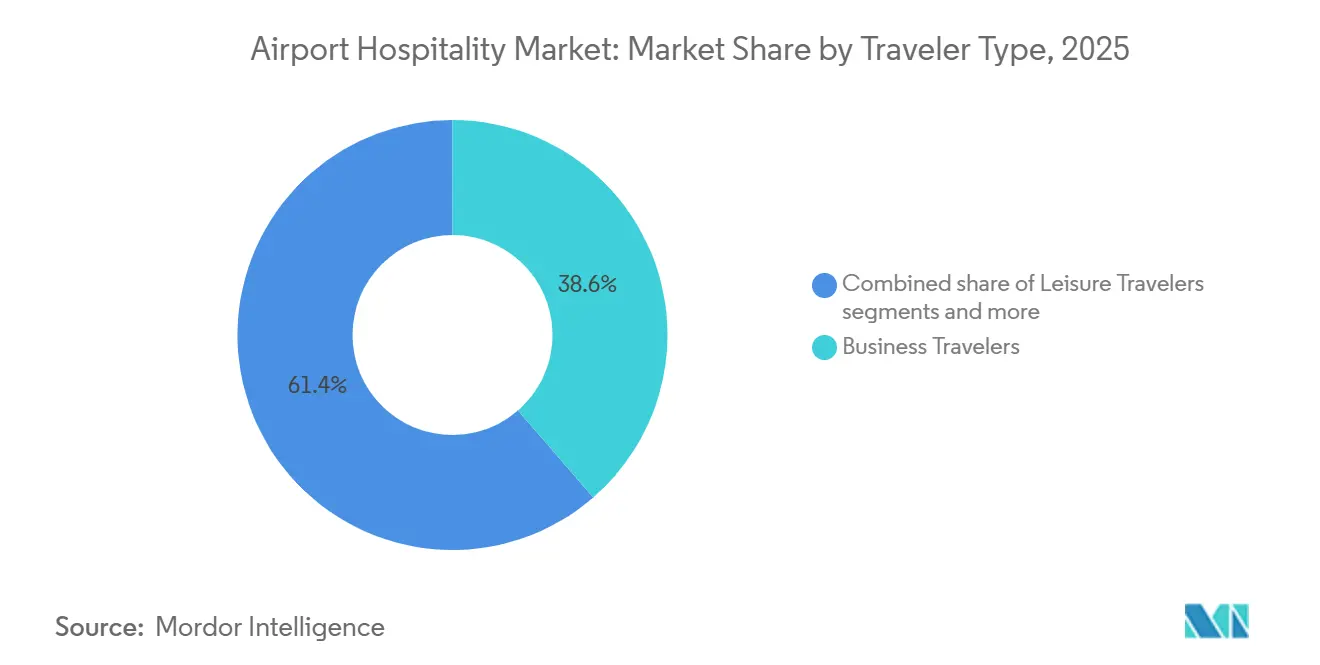
Geschäftsreisende machten im Jahr 2025 38,64 % des globalen Marktanteils für Airport Hospitality aus und sind damit die ertragsstärkste Gruppe. Es wird erwartet, dass das globale Geschäftsreisevolumen 2026 steigen wird, was die Nachfrage nach Flughafenservices auch bei schwächerer Reisestimmung aufrechterhalten wird. Diese Reisenden priorisieren Pünktlichkeit, Privatsphäre, Ruhequalität und produktive Wartezeiten gegenüber Kosten und treiben die Nachfrage nach Lounges, Flughafenhotels und zeitsparenden Services an. Betreiber mit starker Flughafenpräsenz auf geschäftsreiseintensiven Strecken bleiben gut im Markt positioniert.
Transitpassagiere sollen bis 2031 mit einer CAGR von 6,29 % wachsen und sind damit der am schnellsten wachsende Reisendertyp. Ihr Potenzial liegt in langen Aufenthaltszeiten an Transfer-Hubs, wo Services wie Schlafmöglichkeiten, Duschen und Gastronomie angeboten werden können, ohne dass Übernachtungsaufenthalte erforderlich sind. Initiativen wie der Sleepover-Rollout von Airport Dimensions und die Eröffnung von Schlafräumen in Miami zeigen, wie Betreiber sich an die Bedürfnisse dieser Gruppe anpassen. Freizeitreisende entscheiden sich zunehmend für Reiseoptionen mit höherem Serviceniveau und erweitern den Markt über den Unternehmensreisebereich hinaus. Flugzeugbesatzungen und Flughafenpersonal bilden ein stabiles, aber kleineres Segment, das typischerweise über Betriebsverträge und nicht über marktübliche Preise bedient wird.
Geografische Analyse
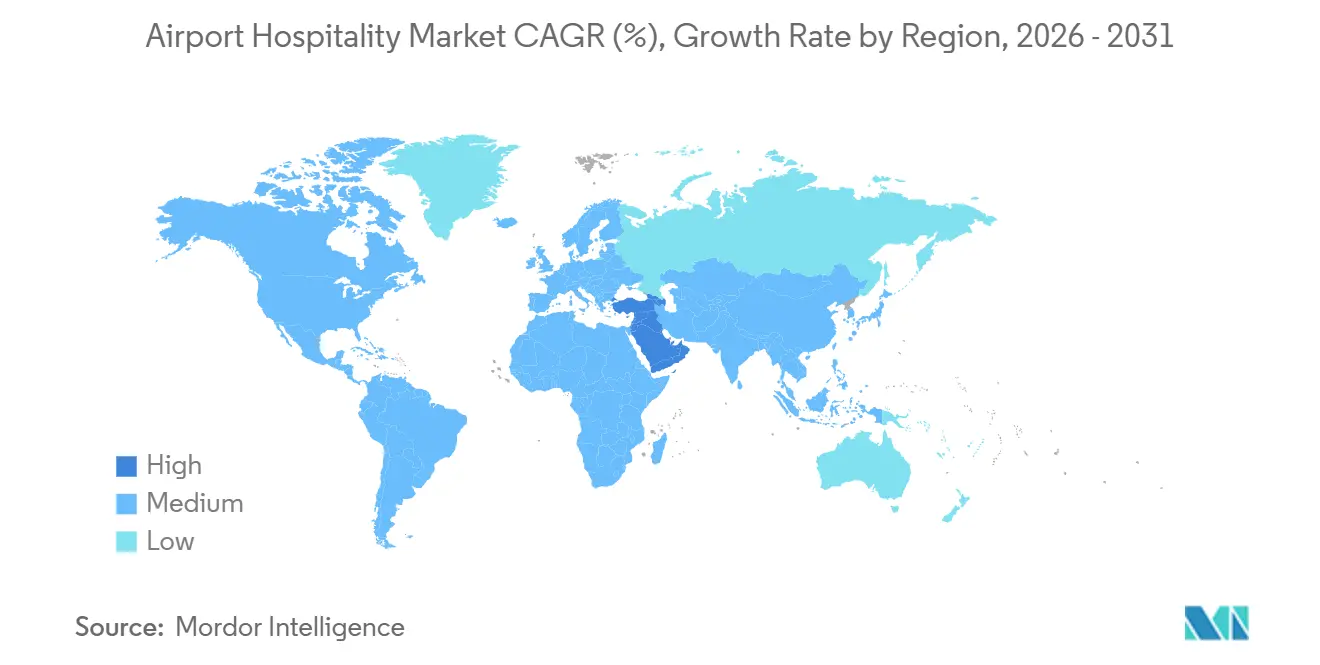
Der asiatisch-pazifische Raum hielt im Jahr 2025 33,86 % des globalen Marktes für Airport Hospitality, angetrieben durch Passagierwachstum, steigende Reisetätigkeit der Mittelschicht und Flughafeninvestitionen in China, Indien und Südostasien. IATA prognostizierte für 2026 ein Passagierverkehrswachstum von 7,3 %, während ICAO zwischen 2025 und 2035 Infrastrukturausgaben von 240 Milliarden USD meldete. Diese Faktoren unterstützen das Wachstum bei Lounges, Hotels, Schlafprodukten, Gastronomieservices und der Passagierabfertigung, insbesondere in Indien.
Nordamerika bleibt aufgrund der Erholung nicht-aeronautischer Einnahmen und Terminalerneuerungen ein wichtiger Markt. Europa setzt die Terminalsanierung und Konzessionsumstrukturierung fort. Lagardère Travel Retail führte im Mai 2026 neue Konzepte am Düsseldorfer Flughafen ein, und Avolta sicherte sich im Februar 2026 einen 12-Jahres-Vertrag am Toronto Pearson, was die anhaltenden Investitionen in kommerzielle Flughafenplattformen widerspiegelt. Südamerika gewinnt an Bedeutung, da Betreiber größere Formatkonzepte testen. Airport Dimensions eröffnete im Juni 2025 Club LIM und Sleepover am Flughafen Lima und zeigte damit Wachstum durch neu gestaltete kommerzielle Angebote.
Der Nahe Osten und Afrika sollen bis 2031 mit einer CAGR von 6,81 % wachsen, unterstützt durch transferintensive Flughäfen, Luftfahrtinvestitionen und starke nicht-aeronautische Einnahmen. ACI meldete 16 USD pro Passagier im Jahr 2024, verglichen mit dem globalen Durchschnitt von 7,57 USD. Plaza Premium Group expandierte in Saudi-Arabien, und Menzies Aviation erweiterte sein Lounge-Netzwerk in Ägypten und anderen Hubs, was das langfristige Wachstumspotenzial unterstreicht.

Wettbewerbslandschaft
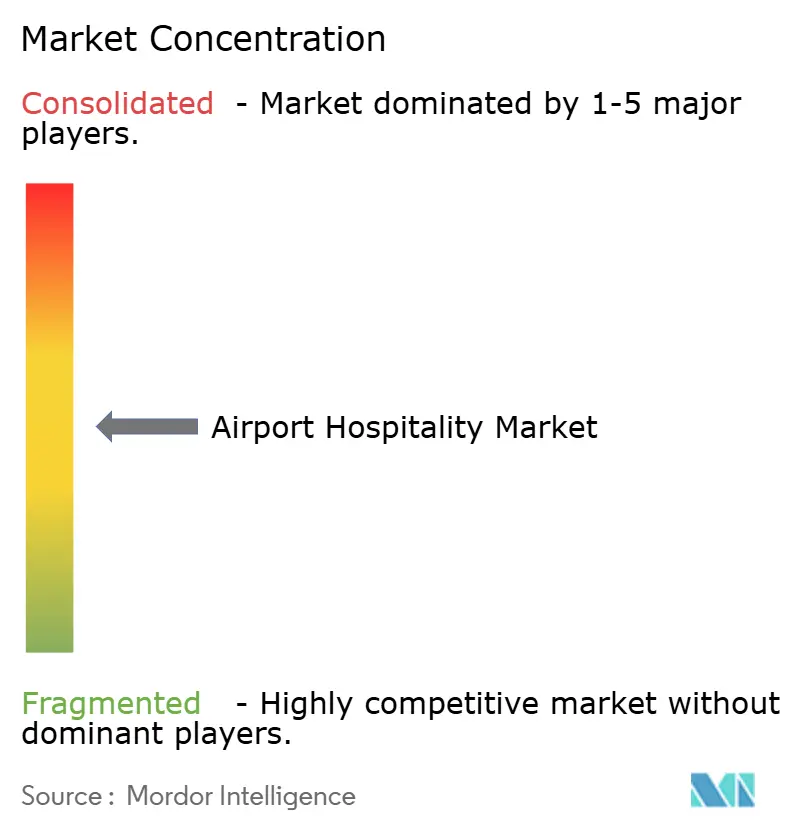
Der globale Markt für Airport Hospitality ist mäßig konzentriert, wobei einige wenige Betreiber erhebliche Kapazitäten in den Bereichen Lounges, Speisen- und Getränkeservices sowie Ruhe- und Concierge-Formate verwalten. Fluggesellschaftseigene Lounges, lokale Konzessionäre und Einzelflughafen-Spezialisten tragen ebenfalls zum Markt bei. Plaza Premium Group erweiterte seine Präsenz mit neuen Einrichtungen in Rom und Dallas, während Swissport eine Rekordleistung meldete und sein Aspire-Netzwerk ausbaute, was auf anhaltende Kapazitätserweiterungen an wichtigen Flughäfen hindeutet.
Die Wettbewerbsdifferenzierung verlagert sich hin zu Zugangsstrategien, Technologie und Vertragstiefe. Betreiber, die digitale Buchung, Treueprogramme, Kartenpartnerschaften und Beziehungen zu Flughafenbehörden integrieren, sind besser positioniert, um Erträge und Kundenerreichbarkeit zu steigern. Initiativen wie die Priority Pass-Vorabbuchung und der biometrische Einsatz von Emirates unterstreichen die Bedeutung eines bequemen Zugangs ohne Erweiterung des physischen Raums. Die Kombination aus Vertragsdisziplin und digitalen Fähigkeiten bietet einen Wettbewerbsvorteil. Zu den strategischen Schritten gehören Avoltas Sicherung langfristiger Verträge in Toronto, Jacksonville und Norfolk sowie die Wiedereröffnung der renovierten Pearl Lounge von Menzies Aviation in Kopenhagen. Die Akquisitionen von gategroup konzentrierten sich auf Airline-Catering und angrenzende Services. Chancen bestehen weiterhin bei Komfortservices und der Integration von Ruheprodukten in Buchungssysteme, insbesondere an Flughäfen mit steigender Nachfrage, aber begrenzter Betreiberabdeckung.
Marktführer im Bereich Airport Hospitality
-
Plaza Premium Group
-
Collinson Group
-
Swissport International Ltd.
-
dnata
-
Avolta AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: gategroup erwarb 100 % der Luftfahrt-Catering-Aktivitäten von LSG in Lettland und Estland von Aurelius. Diese Expansion umfasst die Flughäfen Riga und Tallinn mit rund 250 Mitarbeitern und unterstützt die Strategie, ein einheitliches Hospitality-Netzwerk für die nordischen Länder und das Baltikum für europäische Carrier-Kunden aufzubauen.
- Mai 2026: Avolta sicherte sich einen 12-Jahres-Vertrag mit dem Norfolk International Airport zum Betrieb von neun Einzelhandels- und Gastronomiegeschäften, darunter vier Hybridformate. Dies ist Teil der größten Modernisierungsmaßnahme des Flughafens seit über 50 Jahren.
- Mai 2026: Menzies Aviation eröffnete seine Flaggschiff-Pearl Lounge am Kopenhagener Flughafen nach einer dreimonatigen Renovierung im Wert von 2,7 Millionen EUR (3,18 Millionen USD) wieder. Die 800 m² große Einrichtung bietet Platz für über 180 Gäste und ist damit die größte Pearl Lounge im Netzwerk.
- März 2026: Plaza Premium Group eröffnete zwei Lounges am Dallas Fort Worth International Airport und führte damit Plaza Premium First als Teil seiner Nordamerika-Strategie in den Vereinigten Staaten ein.


Berichtsumfang des globalen Marktes für Airport Hospitality
| Flughafenhotels |
| Flughafenlounges |
| Schlafkapseln und Kurzaufenthaltseinrichtungen |
| Empfangs- und Concierge-Services |
| Sonstige Airport Hospitality Services |
| Internationale Flughäfen |
| Inlandsflughäfen |
| Regionalflughäfen / Hub-Flughäfen |
| Geschäftsreisende |
| Freizeitreisende |
| Transitpassagiere |
| Flugzeugbesatzung und Flughafenpersonal |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Servicetyp | Flughafenhotels | |
| Flughafenlounges | ||
| Schlafkapseln und Kurzaufenthaltseinrichtungen | ||
| Empfangs- und Concierge-Services | ||
| Sonstige Airport Hospitality Services | ||
| Nach Flughafentyp | Internationale Flughäfen | |
| Inlandsflughäfen | ||
| Regionalflughäfen / Hub-Flughäfen | ||
| Nach Reisendertyp | Geschäftsreisende | |
| Freizeitreisende | ||
| Transitpassagiere | ||
| Flugzeugbesatzung und Flughafenpersonal | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des globalen Marktes für Airport Hospitality bis 2031?
Der globale Markt für Airport Hospitality soll bis 2031 einen Wert von 33,86 Milliarden USD erreichen und von 25,74 Milliarden USD im Jahr 2026 mit einer CAGR von 5,63 % über den Zeitraum 2026–2031 wachsen.
Was treibt das Wachstum im globalen Markt für Airport Hospitality an?
Das Wachstum wird durch steigendes Passagieraufkommen, die Erholung der Geschäftsreiseausgaben, die Kommerzialisierung von Flughäfen, den digitalen Zugang zu Lounges und Premium-Services sowie die anhaltende Terminalsanierung unterstützt.
Welcher Servicetyp hielt den größten Anteil im globalen Markt für Airport Hospitality?
Flughafenhotels hielten im Jahr 2025 mit 42,82 % den größten Anteil am globalen Markt für Airport Hospitality, unterstützt durch die Nachfrage bei Zwischenstopps, Besatzungsaufenthalten und zeitkritischen Reisebedürfnissen.
Welcher Flughafentyp wächst am schnellsten im globalen Markt für Airport Hospitality?
Hub-Flughäfen sollen das schnellste Wachstum verzeichnen, mit einer prognostizierten CAGR von 6,43 % bis 2031, da neue Kapazitäten und Terminalausbauten mehr Hospitality-Möglichkeiten schaffen.
Welches Reisendensegment trägt am meisten zum Umsatz im globalen Markt für Airport Hospitality bei?
Geschäftsreisende machten im Jahr 2025 38,64 % des Umsatzes aus und sind damit die größte Reisendergruppe, während Transitpassagiere bis 2031 das schnellste Wachstum verzeichnen sollen.
Welche Region führt den globalen Markt für Airport Hospitality an?
Der asiatisch-pazifische Raum führte den globalen Markt für Airport Hospitality im Jahr 2025 mit einem Anteil von 33,86 %, während der Nahe Osten und Afrika mit einer CAGR von 6,81 % bis 2031 die schnellste regionale Wachstumsrate verzeichnen sollen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
