
Tamanho e Participação do Mercado de Montanha e Estâncias de Esqui da Alemanha
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
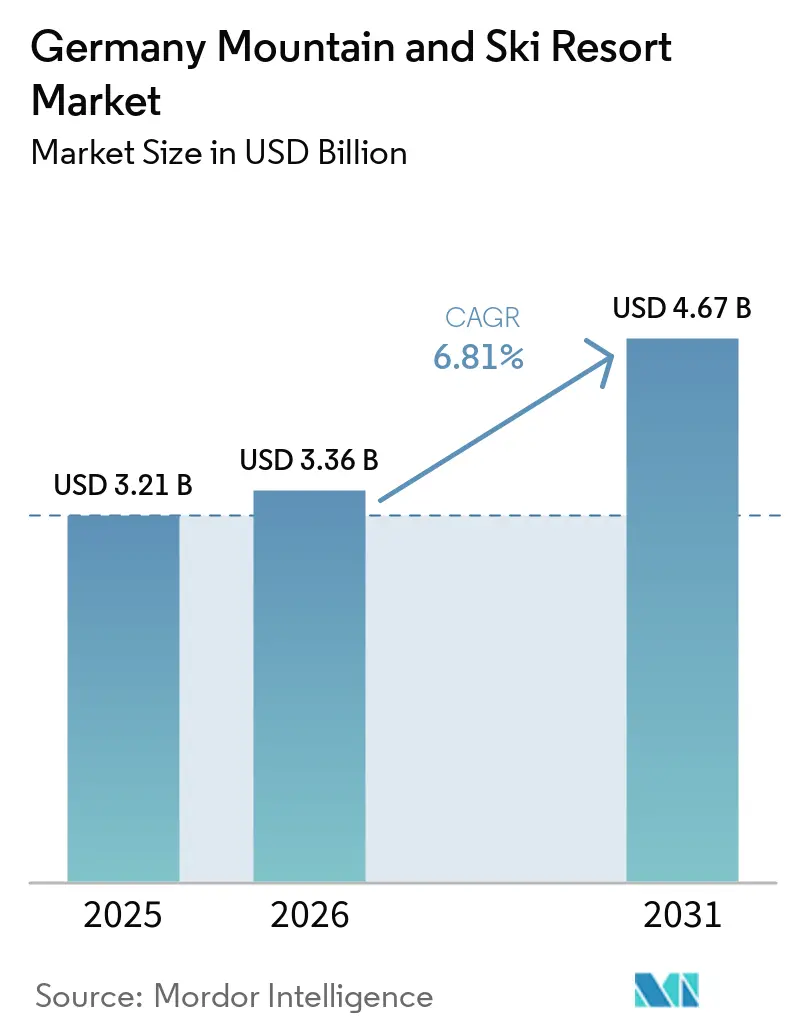
| Tamanho do mercado no ano base (2025) | 3.21 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.67 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.81 % |
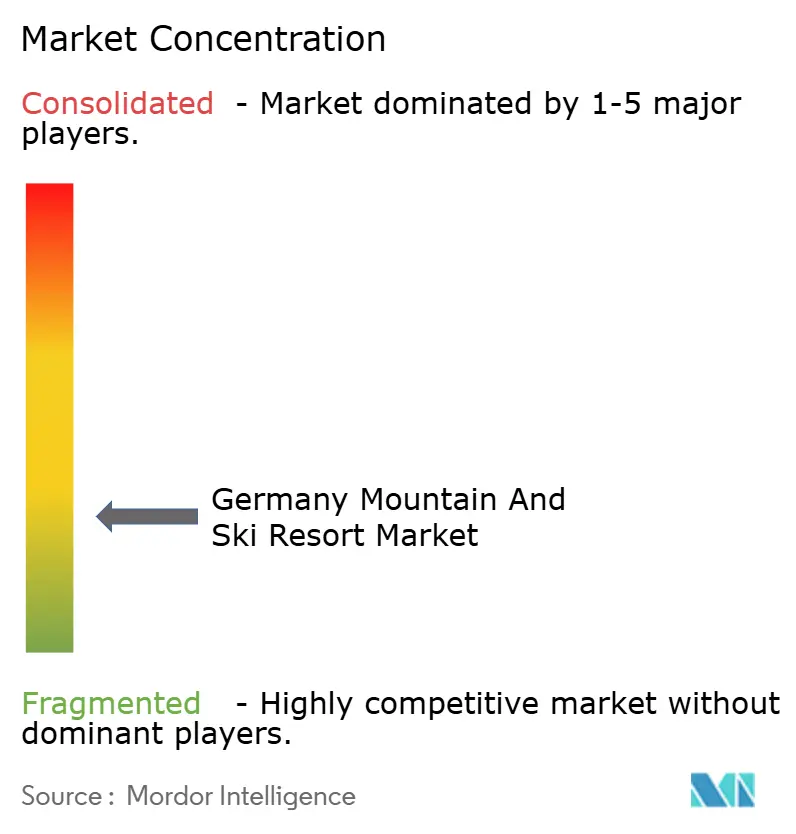
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Montanha e Estâncias de Esqui da Alemanha pela Mordor Intelligence
O Mercado de Montanha e Estâncias de Esqui da Alemanha foi avaliado em 3,21 bilhões de USD em 2025 e estima-se que cresça de 3,36 bilhões de USD em 2026 para atingir 4,67 bilhões de USD até 2031, a um CAGR de 6,81% durante o período de previsão (2026-2031). As estâncias de esqui na Alemanha atendem mais de 11 milhões de hóspedes anualmente. A receita líquida de tráfego de teleféricos no inverno de 2024/25 atingiu 152,7 milhões de EUR (179,62 milhões de USD), o nível mais alto registado nos últimos cinco anos. Os dados indicam que cada EUR 1.000 (USD 1.176,3) arrecadados na catraca de um teleférico geram aproximadamente EUR 5.300 (USD 6.234,44) em atividades económicas circundantes, destacando a importância do turismo de montanha para as comunidades locais. A procura de verão também está a aumentar, com a receita de teleféricos no verão de 2025 a crescer 4,2% em termos homólogos para 118 milhões de EUR (USD 138,81 milhões). Pela primeira vez nos últimos cinco anos, as primeiras entradas de verão superaram as primeiras entradas de inverno, sinalizando uma mudança em direção à monetização ao longo do ano, em vez da dependência do tráfego de esquiadores no inverno. A base de operadores fragmentada limita a profundidade de capital para muitas instalações, mas permite a adaptação através de atualizações seletivas de teleféricos, diversificação de produtos ao longo do ano e investimentos direcionados em formatos de estâncias de maior rendimento. Esta mudança estrutural reflete a evolução do mercado para responder às mudanças nas preferências dos consumidores e nas condições económicas[1].
Principais Conclusões do Relatório
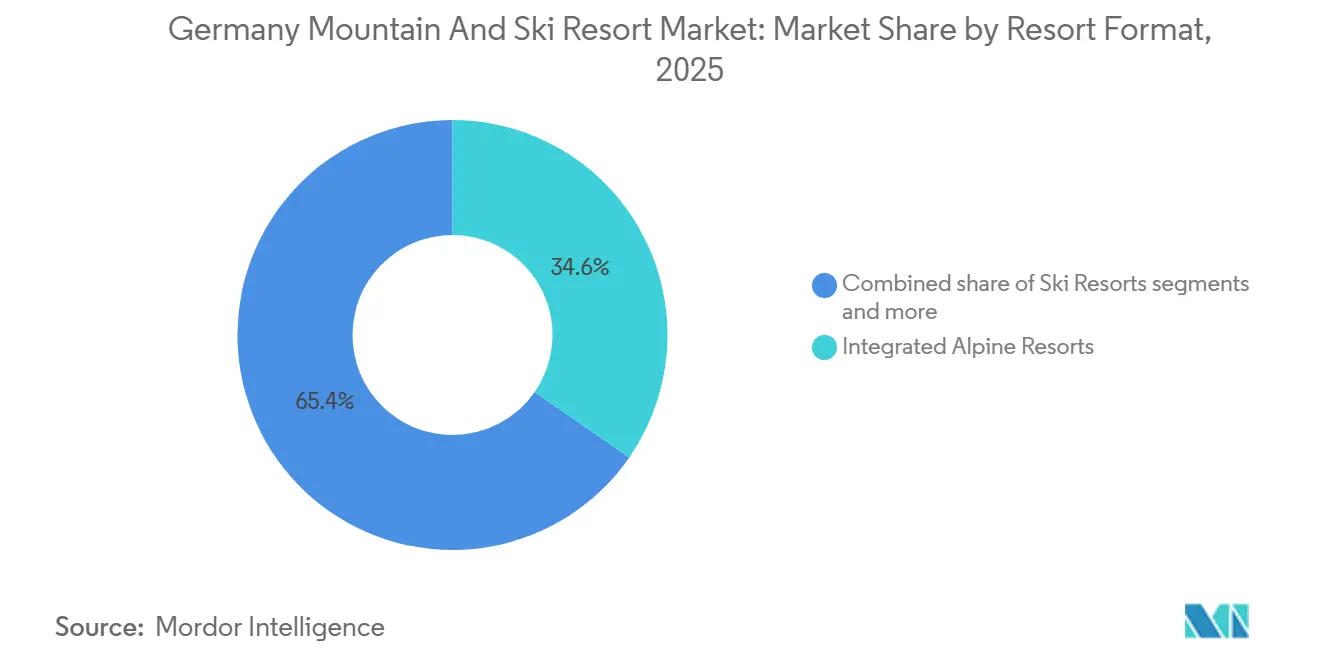
- Por formato de estância, as Estâncias Alpinas Integradas detinham uma participação de 34,64% no Mercado de Montanha e Estâncias de Esqui da Alemanha em 2025, enquanto as Estâncias de Montanha de Bem-Estar e Spa têm projeção de crescer ao maior CAGR de 7,84% no Mercado de Montanha e Estâncias de Esqui da Alemanha até 2031.
- Por tipo de visitante, os Visitantes Domésticos detinham uma participação de 64,53% no Mercado de Montanha e Estâncias de Esqui da Alemanha em 2025, enquanto os Visitantes Internacionais Intra-Europeus têm projeção de crescer ao maior CAGR de 7,32% no Mercado de Montanha e Estâncias de Esqui da Alemanha até 2031.
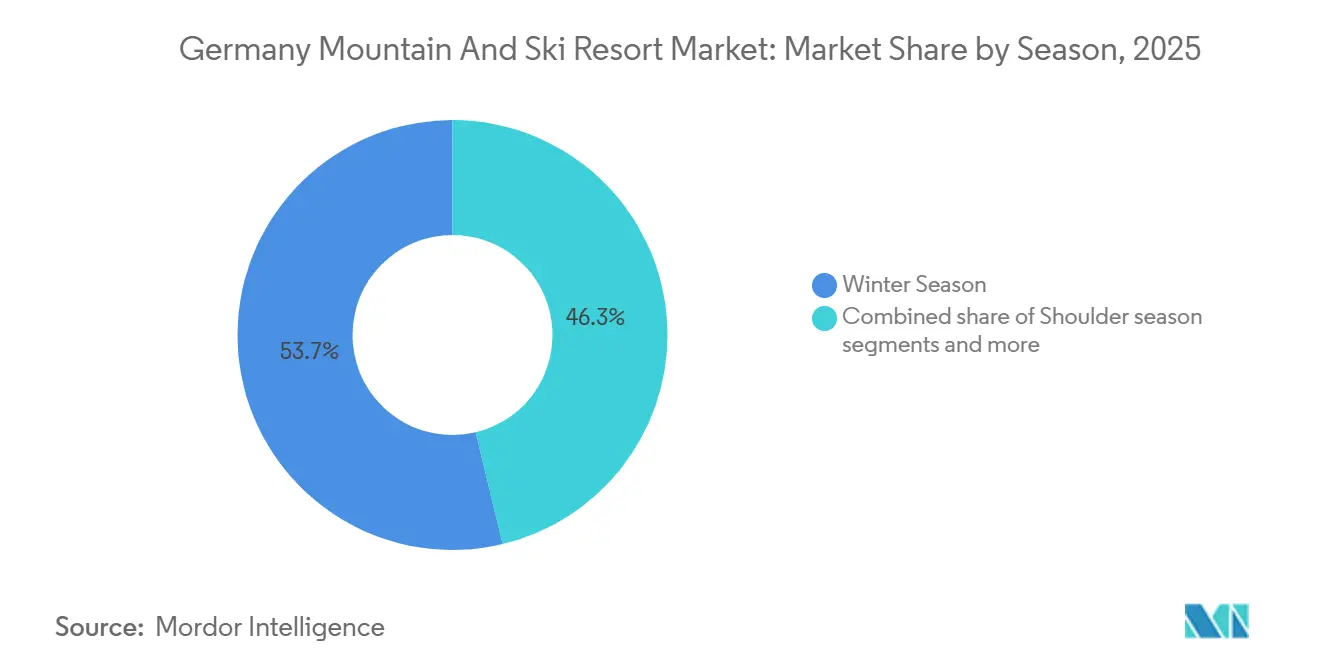
- Por temporada, o Inverno detinha uma participação de 53,74% no Mercado de Montanha e Estâncias de Esqui da Alemanha em 2025, enquanto o Verão tem projeção de crescer ao maior CAGR de 7,19% no Mercado de Montanha e Estâncias de Esqui da Alemanha até 2031.
- Por fonte de receita, a Acomodação detinha uma participação de 35,91% no Mercado de Montanha e Estâncias de Esqui da Alemanha em 2025, enquanto as Atividades de Aventura e Recreação têm projeção de crescer ao maior CAGR de 7,98% no Mercado de Montanha e Estâncias de Esqui da Alemanha até 2031.
- Por geografia, a Baviera detinha uma participação de 53,67% no Mercado de Montanha e Estâncias de Esqui da Alemanha em 2025, enquanto Baden-Württemberg tem projeção de crescer ao maior CAGR de 7,46% no Mercado de Montanha e Estâncias de Esqui da Alemanha até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Montanha e Estâncias de Esqui da Alemanha
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Monetização de montanha em quatro estações | +2.4% | Baviera, Baden-Württemberg, Sauerland | Médio prazo (2-4 anos) |
| Modernização de teleféricos e bilheteira digital | +1.4% | Baviera, Saxónia, Harz | Curto prazo (≤ 2 anos) |
| Procura doméstica de escapadas familiares de curta duração | +1.1% | Renânia do Norte-Vestfália, Harz, Floresta Negra | Curto prazo (≤ 2 anos) |
| Migração da procura para centros com neve mais fiável | +0.8% | Baviera, especialmente os corredores de Zugspitze e Oberstdorf | Médio prazo (2-4 anos) |
| Oferta de alojamento em arrendamento de férias em torno de nós alpinos | +0.5% | Garmisch-Partenkirchen, Oberstdorf, Tegernsee | Curto prazo (≤ 2 anos) |
| Reposicionamento alpino orientado para o bem-estar | +0.6% | Baviera, Berchtesgaden, Tegernsee | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Monetização de montanha em quatro estações
O mercado de montanha e estâncias de esqui da Alemanha está a registar crescimento impulsionado por uma mudança dos gastos centrados no esqui para gastos baseados em experiências. As receitas de teleféricos no verão de 2025 superaram a média dos cinco anos anteriores, refletindo uma maior participação em atividades como caminhadas, ciclismo e atrações de gravidade. Os dados oficiais destacam que uma parte significativa dos utilizadores de teleféricos de inverno não são esquiadores, demonstrando como os operadores estão a gerar receitas a partir de hóspedes que procuram acesso à montanha, restauração e opções de lazer durante a época de neve. O Skizentrum Mitterdorf respondeu a esta tendência combinando novas cadeiras de teleférico com uma atração de tirolesa, o que expandiu a sua oferta de verão e o calendário comercial. Este desenvolvimento está alinhado com o movimento mais amplo do setor para fortalecer as receitas de verão, reduzindo a dependência das épocas de inverno. Ao diversificar as fontes de rendimento, o mercado está a tornar-se menos suscetível aos desafios colocados por condições de neve inconsistentes e pressões de custos fixos durante invernos mais fracos.
Modernização de teleféricos e bilheteira digital
A infraestrutura de teleféricos envelhecida está a limitar as receitas no mercado de montanha e estâncias de esqui da Alemanha, especialmente durante os períodos de pico de procura, quando as longas filas reduzem as vendas de bilhetes e os gastos na montanha[2]. A Bayerische Zugspitzbahn Bergbahn AG inaugurou recentemente uma nova cadeira de teleférico e está a implementar um programa de capital plurianual para modernizar o material circulante, depósitos e estações. No Sauerland, a Skiwelt Winterberg introduziu a pré-reserva online e o carregamento de cartões-chave, o que simplificou os pagamentos e melhorou as operações. Uma investigação publicada em 2025 revelou que a medição digital da neve melhora a eficiência da produção de neve artificial em até 20%, destacando a importância dos investimentos em tecnologia para a gestão de hóspedes e controlo de custos. Os operadores com infraestrutura atualizada e certificada estão melhor posicionados para manter os preços e aumentar o valor de cada visita no mercado.
Procura doméstica de escapadas familiares de curta duração
A procura doméstica continua a estabilizar o mercado de montanha e estâncias de esqui da Alemanha, uma vez que as famílias preferem viagens de montanha curtas e acessíveis a férias de esqui internacionais mais longas e dispendiosas. Os gastos em viagens dos residentes mantiveram-se sólidos, apoiando as viagens domésticas apesar dos orçamentos distribuídos por vários formatos de viagem[3]. Na Baviera, o Landkreis Miesbach registou as suas maiores chegadas de hóspedes e dormidas, refletindo a crescente procura perto de Munique. O corredor do Sauerland apoia igualmente a área do Reno-Ruhr, oferecendo acesso conveniente, durações de viagem mais curtas e opções para famílias, o que incentiva visitas repetidas mesmo com condições de neve inconsistentes. Esta procura doméstica proporciona aos operadores de média montanha um amortecedor fiável, sustentando as reservas de quartos, serviços de alimentação, aluguer de equipamento e transporte local em todo o mercado.
Migração da procura para centros com neve mais fiável
Os gastos dos visitantes no mercado de montanha e estâncias de esqui da Alemanha estão a deslocar-se para locais de maior altitude e mais fiáveis. As áreas de esqui alpino da Alemanha têm menos pistas com produção de neve artificial em comparação com a Áustria e a Suíça, tornando-as mais vulneráveis ao aumento das temperaturas e a períodos de queda de neve mais curtos. Esta tendência está a impulsionar investimentos em áreas como o corredor da Zugspitze e o sistema Oberstdorf-Kleinwalsertal, que oferecem condições mais fiáveis devido à sua altitude e terreno. Em março de 2026, a OBERSTDORF KLEINWALSERTAL Bergbahnen iniciou a substituição da Walmendingerhornbahn, refletindo os esforços dos operadores em regiões com neve fiável para responder à crescente procura. Esta mudança está a criar um mercado mais polarizado, com os operadores de maior altitude a reforçar as suas posições, enquanto os locais de menor altitude enfrentam desafios para se adaptarem a janelas operacionais mais curtas.
Análise do Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade climática e janelas de neve mais curtas | -1.8% | Todas as regiões, mais aguda abaixo de 1.200 m | Longo prazo (≥ 4 anos) |
| Encargo de capital em energia e água para produção de neve artificial | -1.0% | Baviera, Floresta Negra, Erzgebirge | Médio prazo (2-4 anos) |
| Redução de subsídios bávaros para canhões de neve | -0.5% | Baviera, com efeitos de sinalização para Baden-Württemberg | Curto prazo (≤ 2 anos) |
| Propriedade fragmentada limita a capacidade de capital | -0.6% | A nível nacional, especialmente estâncias de médio e pequeno porte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade climática e janelas de neve mais curtas
A volatilidade climática representa um desafio significativo para o mercado de montanha e estâncias de esqui da Alemanha, afetando os dias de operação, a fiabilidade da neve, a confiança nos preços e as despesas de capital futuras. Uma investigação publicada na revista Remote Sensing projetou que os cenários de aquecimento poderiam encurtar a época natural de esqui nas regiões alpinas europeias NUTS-3. Esta mudança também aumenta a procura de água para a produção de neve artificial, elevando os custos de adaptação à medida que as épocas naturais se tornam mais curtas. As estâncias de menor altitude estão a adaptar-se reduzindo as operações de esqui, focando-se em atividades não relacionadas com o esqui ou diversificando para uma oferta mais ampla de lazer de montanha. Com o tempo, esta tendência está a criar uma divisão no mercado. Os operadores capazes de se adaptar a atividades ao longo do ano estão melhor posicionados para gerir a volatilidade, enquanto as estâncias focadas no inverno enfrentam maiores desafios para sustentar as operações[4].
Encargo de capital em energia e água para produção de neve artificial
A produção de neve artificial passou de ser uma ferramenta complementar a um centro de custos significativo no mercado de montanha e estâncias de esqui da Alemanha, influenciando os modelos operacionais. As investigações indicam que a produção técnica de neve constitui uma parte substancial das despesas operacionais das estâncias que a utilizam. Cobrir um único hectare de pista requer recursos hídricos significativos, e as necessidades de armazenamento e licenciamento associadas aumentam ainda mais os custos de capital. O aumento das temperaturas agrava estes desafios, uma vez que os equipamentos têm de funcionar por mais tempo para manter uma cobertura de neve adequada. Os operadores de médio porte, frequentemente dependentes de receitas de verão limitadas, enfrentam uma pressão financeira acrescida. Esta pressão crescente deverá ampliar as disparidades de desempenho dentro do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Formato de Estância: Os Modelos Integrados Capturam Rendimento, os Formatos de Bem-Estar Aceleram
As Estâncias Alpinas Integradas representaram 34,64% das receitas em 2025, dominando o mercado de montanha e estâncias de esqui da Alemanha. As suas ofertas combinadas de acomodação, acesso a teleféricos e restauração aumentam os gastos dos hóspedes por viagem. Este modelo apela aos visitantes alemães que valorizam a conveniência e os custos previsíveis, particularmente para viagens alpinas de curta duração. Uma única reserva simplifica o planeamento e ajuda os operadores a reter mais gastos dos visitantes dentro do ecossistema da estância. O formato integrado converte a elevada procura de localização em diversas fontes de receita, incluindo alojamento, refeições e atividades. Mantém-se resiliente mesmo com um crescimento limitado de esquiadores, focando-se nos gastos totais de férias em vez de apenas nos bilhetes de teleférico.
As Estâncias de Montanha de Bem-Estar e Spa são o segmento de crescimento mais rápido, com um CAGR de 7,84% projetado até 2031. Isto reflete uma mudança na forma como as estâncias de montanha e esqui da Alemanha monetizam a procura alpina. O formato atrai viajantes domésticos mais velhos, visitantes urbanos em escapadas de curta duração e aqueles que procuram estadias ao ar livre restauradoras sem esqui. A Watzmann Therme em Berchtesgaden recebeu quase 272.000 visitantes no ano passado, destacando a forte procura ligada ao spa para além do esqui. As estâncias tradicionais de esqui e montanha continuam a ser centrais para o setor, mas estão cada vez mais a adotar características de bem-estar, lazer familiar e aventura suave dos formatos de crescimento mais rápido. As Estâncias de Aventura e Atividades, embora menores em receita, estão a ganhar relevância devido aos desafios climáticos. As suas ofertas ao longo do ano, como gôndolas, trilhos de bicicleta e atrações aéreas, permitem aos operadores otimizar os ativos fixos sem depender exclusivamente da neve de inverno.


Por Tipo de Visitante: A Fidelidade Doméstica Estabiliza as Receitas, a Diversificação Internacional Acelera o Crescimento
Os visitantes domésticos contribuíram com 64,53% das receitas de 2025, formando a procura central para o mercado de montanha e estâncias de esqui da Alemanha. A sua preferência é impulsionada pela familiaridade com as viagens, locais acessíveis e uma variedade de destinos como a Baviera, a Floresta Negra, o Sauerland e as áreas de média montanha, apoiando excursões de um dia e estadias de curta duração. Esta base doméstica estável garante uma ocupação consistente e um planeamento sazonal previsível. As 2,62 milhões de dormidas do Landkreis Miesbach em 2025 destacam a distribuição da procura doméstica por múltiplos subdestinos, em vez de uma concentração nas estâncias de referência. Os visitantes recorrentes também permitem um marketing rentável de passes anuais, bilhetes digitais e pacotes familiares.
Os visitantes internacionais intra-europeus representam o segmento de crescimento mais rápido, com um CAGR de 7,32% projetado até 2031, proporcionando um motor de crescimento secundário para o mercado. A visitação internacional às regiões de estâncias de montanha da Alemanha aumentou em 2025, apoiada pela forte procura de viajantes dos Países Baixos, Áustria e Suíça. Os destinos de montanha da Alemanha beneficiam de visitantes transfronteiriços que combinam atividades alpinas com itinerários culturais e regionais, expandindo os propósitos de viagem para além do esqui. Os visitantes internacionais de longa distância continuam a ser um grupo menor devido ao reconhecimento de marca global limitado em comparação com as estâncias francesas, austríacas ou suíças. No entanto, destinos como Garmisch-Partenkirchen e Zugspitze estão bem posicionados para crescer à medida que o marketing de destino melhora e os serviços multilingues se expandem.
Por Temporada: O Inverno Detém a Maioria das Receitas, o Verão Cria a História de Crescimento
O inverno contribuiu com 53,74% das receitas em 2025, indicando que as estâncias de montanha e esqui da Alemanha ainda dependem fortemente da época de neve. Isto reflete os preços elevados dos passes de esqui, as tarifas de acomodação de inverno mais altas e a concentração dos gastos dos visitantes entre dezembro e março. O inverno continua a ser crucial, pois impulsiona a utilização dos teleféricos e gera rendimentos provenientes do aluguer de equipamento, serviços de alimentação e aulas. No entanto, o seu domínio está a diminuir gradualmente à medida que os operadores deslocam recursos para as épocas fora do esqui, alterando a distribuição das receitas e reduzindo a dependência das semanas críticas de neve. Entretanto, prevê-se que a época de verão cresça a um CAGR de 7,19% até 2031, apoiada pela crescente procura de caminhadas, ciclismo de montanha, turismo de bem-estar e outras atividades recreativas ao ar livre que promovem a utilização das estâncias ao longo do ano.
O verão é uma área de crescimento fundamental para as estâncias de montanha da Alemanha. Os dados oficiais mostram que o inverno continua a ser a maior época com mais visitantes. No entanto, o verão está a crescer muito rapidamente, registando um aumento de 4,8% nos visitantes e de 6,6% nas receitas. De facto, 80% dos operadores de estâncias alemãs mantêm agora os seus teleféricos abertos tanto no inverno como no verão. As aberturas de verão mais antecipadas, as operações de outono prolongadas e as ofertas expandidas como caminhadas, ciclismo, eventos e acesso panorâmico estão a impulsionar este crescimento. Os períodos de transição estão também a ganhar importância, com viagens de bem-estar ligadas ao comboio e eventos de aventura suave a preencher o calendário fora dos meses de pico de esqui. As estâncias que utilizam o final da primavera e o início do outono como épocas reserváveis estão a melhorar a utilização dos ativos e a alcançar um fluxo de caixa mais estável em comparação com as suas congéneres focadas no inverno.
Por Fonte de Receita: A Acomodação Lidera, as Atividades de Aventura Registam o Crescimento Mais Rápido
As acomodações representaram 35,91% das receitas de 2025, tornando-se a maior fonte de rendimento no mercado de montanha e estâncias de esqui da Alemanha. Isto destaca a importância das estadias em estâncias combinadas, das viagens de curta duração e dos padrões de gastos dos hóspedes que pernoitam em múltiplas categorias. A análise do multiplicador VDS mostra que apenas uma pequena parte dos gastos dos visitantes vai para os bilhetes de teleférico, enquanto a maioria é direcionada para alojamento, serviços de alimentação, retalho e serviços relacionados. Para os operadores e os ecossistemas locais, a capacidade de alojamento e a qualidade da ocupação são tão críticas quanto o volume de teleféricos. As estâncias com melhor integração de alojamento capturam mais valor por hóspede, mesmo sem aumentos significativos no número de esquiadores.
As atividades de aventura e recreação têm projeção de crescer a um CAGR de 7,98% até 2031, tornando-se a fonte de receita de crescimento mais rápido no setor de montanha e estâncias de esqui da Alemanha. Os operadores estão a aproveitar as capacidades dos teleféricos de verão com ofertas como parques de bicicleta, tirolesas e visitas guiadas, que não dependem da procura baseada na neve. A Ettelsberg Seilbahn comercializa infraestrutura de bicicleta juntamente com acesso panorâmico à montanha, demonstrando como os sistemas de teleférico existentes podem suportar produtos de verão com investimento mínimo em infraestrutura. As categorias principais, como passes de teleférico, aluguer de equipamento e serviços de alimentação, continuam a ser vitais, mas são mais influenciadas pelo volume de esquiadores e pela sensibilidade ao preço dos visitantes familiares. A combinação de receitas no setor de montanha e estâncias de esqui da Alemanha está a mudar de um modelo de passe de inverno para uma abordagem diversificada de lazer de montanha.
Análise Geográfica
A Baviera representou 53,67% das receitas do mercado de montanha e estâncias de esqui da Alemanha em 2025, apoiada por ativos como o teleférico da Zugspitze e os agrupamentos de estâncias em Garmisch e Sudelfeld. Com 124 teleféricos e 542 arrastos, oferece capacidade e variedade significativas. Os subsídios para a modernização de teleféricos continuam ativos até 2029, embora os equipamentos de produção de neve artificial estejam excluídos a partir de 2026, deslocando os investimentos para a segurança e eficiência. O Landkreis Miesbach registou mais de 800.000 chegadas de hóspedes e 2,62 milhões de dormidas em 2025, reforçando o domínio da Baviera no mercado.
Baden-Württemberg tem projeção de crescer a um CAGR de 7,46% até 2031. A menor altitude da Floresta Negra aumenta a sensibilidade meteorológica, mas impulsiona a diversificação para produtos de verão e passes anuais. A Feldbergbahnen operou 114 dias de inverno em 2025/26 e iniciou as operações de verão a 1 de maio de 2026, equilibrando as fontes de receita. A proximidade com a França e a Suíça atrai visitantes europeus de curta estadia que combinam lazer de montanha com viagens regionais.
A Saxónia e a Turíngia servem as cidades do leste alemão com nós de turismo de inverno estabelecidos. O complexo de Oberwiesenthal e Fichtelberg da Saxónia, sob nova propriedade privada desde o outono de 2025, registou investimentos em cadeiras de teleférico e planos de renovação hoteleira. As áreas de esqui familiar mais pequenas e sensíveis à neve da Turíngia beneficiam da proximidade com os centros populacionais, sustentando a procura de fim de semana. O Sauerland, o Harz e o Rhön focam-se na acessibilidade, no uso familiar e no lazer ao longo do ano, evitando a concorrência direta com os destinos alpinos.
Panorama Competitivo
O mercado de montanha e estâncias de esqui da Alemanha permanece fragmentado, com os principais operadores a deter coletivamente uma pequena quota das receitas projetadas. Os dados oficiais incluem numerosas empresas de teleféricos e ski-lifts, garantindo que nenhum operador único controla as estratégias de preços ou capacidade. A concorrência permanece localizada e específica a cada ativo. A Bayerische Zugspitzbahn Bergbahn AG destaca-se pelo seu controlo do acesso à montanha mais alta da Alemanha e pelos investimentos significativos em melhorias de infraestrutura. A OBERSTDORF KLEINWALSERTAL Bergbahnen também detém uma posição sólida com a sua extensa rede de pistas e projetos de substituição em curso. Estes desenvolvimentos destacam um foco na renovação de infraestrutura e na qualidade ao longo do ano em detrimento da consolidação.
O consórcio Alpen Plus adota um modelo colaborativo, integrando marketing, acesso digital e sistemas de passes de temporada em estâncias separadas. Esta abordagem melhora a visibilidade e o acesso dos hóspedes, com iniciativas como a abertura de novos teleféricos e o apoio à mobilidade melhorado. Tal coordenação permite que as estâncias de médio porte compitam em conveniência e valor de rede, mesmo sem a capacidade financeira dos operadores maiores.
As instalações menores de menor altitude estão gradualmente a sair do mercado ou a reposicionar-se devido aos desafios em sustentar modelos exclusivamente de inverno. Como resultado, o tráfego de esquiadores e a procura não relacionada com o esqui estão a deslocar-se para operadores com melhores recursos, altitudes mais elevadas e ofertas ao longo do ano. A conformidade está a tornar-se um diferenciador fundamental, uma vez que a infraestrutura certificada está alinhada com os requisitos de financiamento, marketing e apoio público. Embora o mercado permaneça fragmentado, fatores como a qualidade do capital, a modernização e a relevância ao longo do ano são cada vez mais importantes, superando o foco tradicional na contagem de teleféricos.
Líderes do Setor de Montanha e Estâncias de Esqui da Alemanha
-
Bayerische Zugspitzbahn Bergbahn AG
-
OBERSTDORF KLEINWALSERTAL Bergbahnen
-
Feldbergbahnen GmbH
-
Brauneck- und Wallbergbahnen GmbH
-
Bergbahnen Sudelfeld GmbH & Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Bayerische Zugspitzbahn Bergbahn AG atualizou o sistema de controlo e os motores de acionamento da Gletscherbahn, melhorando componentes-chave do teleférico. A empresa também introduziu uma cadeira de teleférico de 8 lugares Kreuzwankl em dezembro de 2025, atraindo uma forte procura de visitantes. Estes esforços fazem parte do seu programa de investimento plurianual de 120 milhões de EUR (141,16 milhões de USD).
- Março de 2026: A OBERSTDORF KLEINWALSERTAL Bergbahnen iniciou a substituição da gôndola Walmendingerhornbahn no cume do Walmendinger Horn. O novo teleférico pendular deverá estar pronto em dezembro de 2026, melhorando a capacidade dos teleféricos e a acessibilidade numa das maiores redes de esqui da Alemanha.
- Janeiro de 2026: O Fichtelberghaus em Oberwiesenthal está a renovar quartos e a adicionar uma área de spa para se alinhar com a estratégia do proprietário de expandir o foco do hotel dos desportos de inverno para uma oferta de bem-estar ao longo do ano.
- Dezembro de 2025: A FSB GmbH, sob nova propriedade após a aquisição de um complexo de estâncias em Fichtelberg, iniciou a construção de uma cadeira de teleférico de seis lugares na pista Himmelsleiter em Oberwiesenthal. O projeto, que envolve um investimento significativo em infraestrutura, recebeu aprovação de planeamento da Landesdirektion Sachsen, sinalizando uma renovação de capital notável na economia de esqui do leste da Alemanha.


Âmbito do Relatório do Mercado de Montanha e Estâncias de Esqui da Alemanha
| Estâncias de Esqui |
| Estâncias de Montanha |
| Estâncias Alpinas Integradas |
| Estâncias de Montanha de Bem-Estar e Spa |
| Estâncias de Aventura e Atividades |
| Visitantes domésticos |
| Visitantes internacionais intra-europeus |
| Visitantes internacionais de longa distância |
| Época de inverno |
| Época de verão |
| Época de transição |
| Acomodação |
| Passe de Teleférico e Serviços de Esqui |
| Alimentação e Bebidas |
| Aluguer de Equipamento |
| Serviços de Bem-Estar e Spa |
| Atividades de Aventura e Recreação |
| Outros |
| Baviera |
| Baden-Württemberg |
| Saxónia |
| Turíngia |
| Outras Regiões da Alemanha |
| Por Formato de Estância | Estâncias de Esqui |
| Estâncias de Montanha | |
| Estâncias Alpinas Integradas | |
| Estâncias de Montanha de Bem-Estar e Spa | |
| Estâncias de Aventura e Atividades | |
| Por Tipo de Visitante | Visitantes domésticos |
| Visitantes internacionais intra-europeus | |
| Visitantes internacionais de longa distância | |
| Por Temporada | Época de inverno |
| Época de verão | |
| Época de transição | |
| Por Fonte de Receita | Acomodação |
| Passe de Teleférico e Serviços de Esqui | |
| Alimentação e Bebidas | |
| Aluguer de Equipamento | |
| Serviços de Bem-Estar e Spa | |
| Atividades de Aventura e Recreação | |
| Outros | |
| Por Estado Federal | Baviera |
| Baden-Württemberg | |
| Saxónia | |
| Turíngia | |
| Outras Regiões da Alemanha |


Principais Questões Respondidas no Relatório
Qual é o tamanho previsto do setor de montanha e estâncias de esqui da Alemanha até 2031?
O mercado de montanha e estâncias de esqui da Alemanha tem previsão de atingir 4,67 bilhões de USD até 2031, a partir de 3,36 bilhões de USD em 2026, com um CAGR de 6,81% no período 2026-2031.
Qual formato de estância lidera as receitas na Alemanha?
As Estâncias Alpinas Integradas lideraram em 2025 com 34,64% das receitas, porque as ofertas combinadas de alojamento, acesso a teleféricos e restauração aumentam o valor por visita de hóspede.
Qual grupo de visitantes está a crescer mais rapidamente no segmento de viagens alpinas da Alemanha?
Os visitantes internacionais intra-europeus são o grupo de crescimento mais rápido, com um CAGR projetado de 7,32% até 2031.
O inverno ainda é a época de maior rendimento para as estâncias de esqui alemãs?
Sim. O inverno detinha 53,74% das receitas em 2025, embora o verão esteja a crescer mais rapidamente a um CAGR de 7,19% até 2031.
Qual estado alemão domina as receitas de montanha e estâncias de esqui?
A Baviera liderou com 53,67% das receitas de 2025, apoiada pela maior base de teleféricos e arrastos do país.
Qual é o maior desafio estrutural para as estâncias de esqui alemãs?
A volatilidade climática é o principal desafio porque encurta as épocas naturais de neve, aumenta os custos de produção de neve artificial e aumenta a pressão sobre as estâncias de menor altitude para diversificarem.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
