
Deutschland Berg- und Skigebiet Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
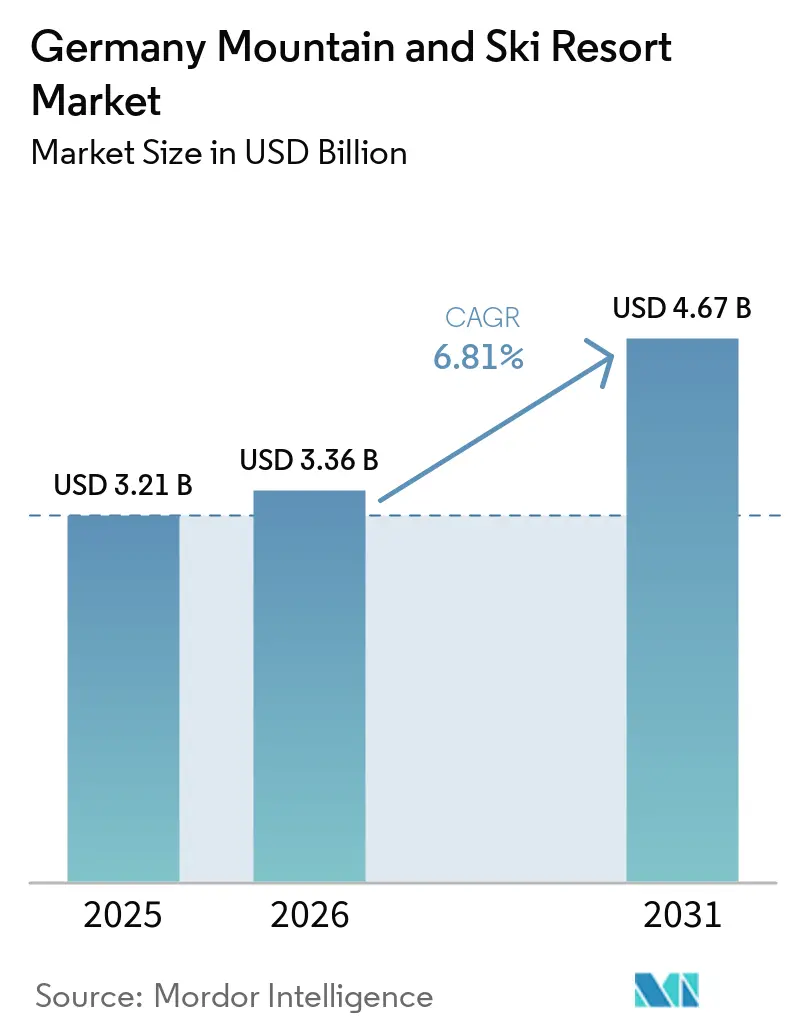
| Marktgröße im Basisjahr (2025) | 3.21 Milliarden US-Dollar |
| Marktgröße (2026) | 3.36 Milliarden US-Dollar |
| Marktgröße (2031) | 4.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.81 % |
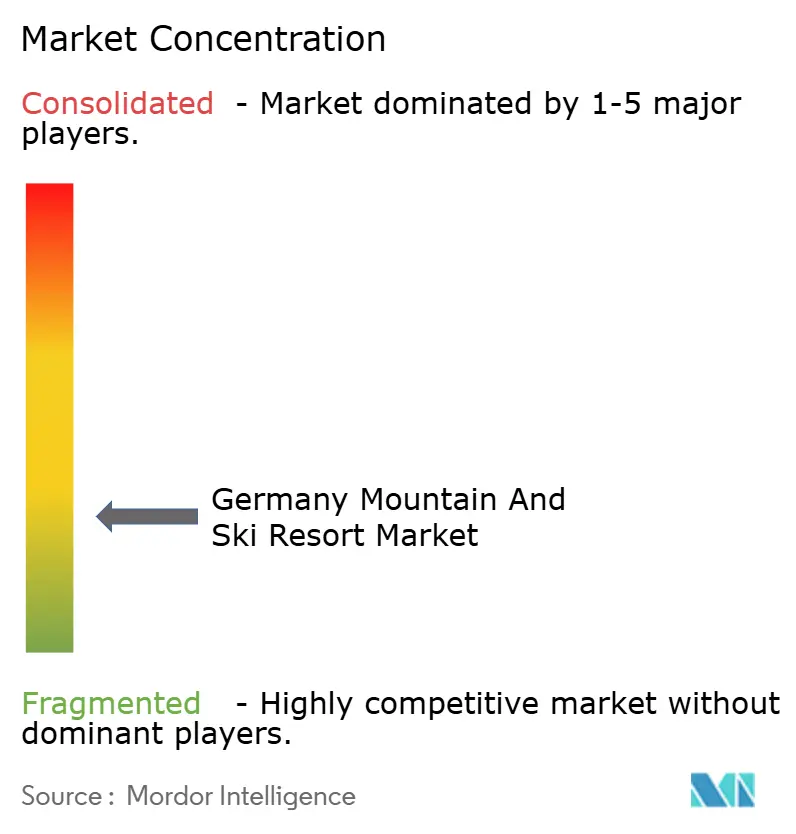
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Deutschland Berg- und Skigebiet Marktanalyse von Mordor Intelligence
Der Deutschland Berg- und Skigebiet Markt wurde im Jahr 2025 auf 3,21 Milliarden USD bewertet und wird voraussichtlich von 3,36 Milliarden USD im Jahr 2026 auf 4,67 Milliarden USD bis 2031 wachsen, mit einem CAGR von 6,81 % während des Prognosezeitraums (2026–2031). Skigebiete in Deutschland empfangen jährlich über 11 Millionen Gäste. Der Nettoumsatz aus dem Seilbahnverkehr im Winter 2024/25 erreichte 152,7 Millionen EUR (179,62 Millionen USD), den höchsten Wert der vergangenen fünf Jahre. Daten zeigen, dass jeder an einer Seilbahndrehkreuz verdiente EUR 1.000 (1.176,30 USD) rund EUR 5.300 (6.234,44 USD) an wirtschaftlichen Aktivitäten im Umfeld generiert, was die Bedeutung des Bergtourismus für lokale Gemeinschaften unterstreicht. Die Sommernachfrage steigt ebenfalls, wobei der Seilbahnumsatz im Sommer 2025 im Jahresvergleich um 4,2 % auf 118 Millionen EUR (138,81 Millionen USD) gestiegen ist. Zum ersten Mal in den vergangenen fünf Jahren übertrafen die Ersteintritte im Sommer die Ersteintritte im Winter, was einen Wandel hin zur ganzjährigen Monetarisierung anstelle einer Abhängigkeit vom Winterskiläuferverkehr signalisiert. Die fragmentierte Betreiberbasis schränkt die Kapitaltiefe vieler Anlagen ein, ermöglicht jedoch eine Anpassung durch selektive Liftmodernisierungen, ganzjährige Produktdiversifizierung und gezielte Investitionen in ertragsstärkere Resortformate. Dieser strukturelle Wandel spiegelt die Marktentwicklung wider, um veränderten Verbraucherpräferenzen und wirtschaftlichen Bedingungen gerecht zu werden[1].
Wichtigste Erkenntnisse des Berichts
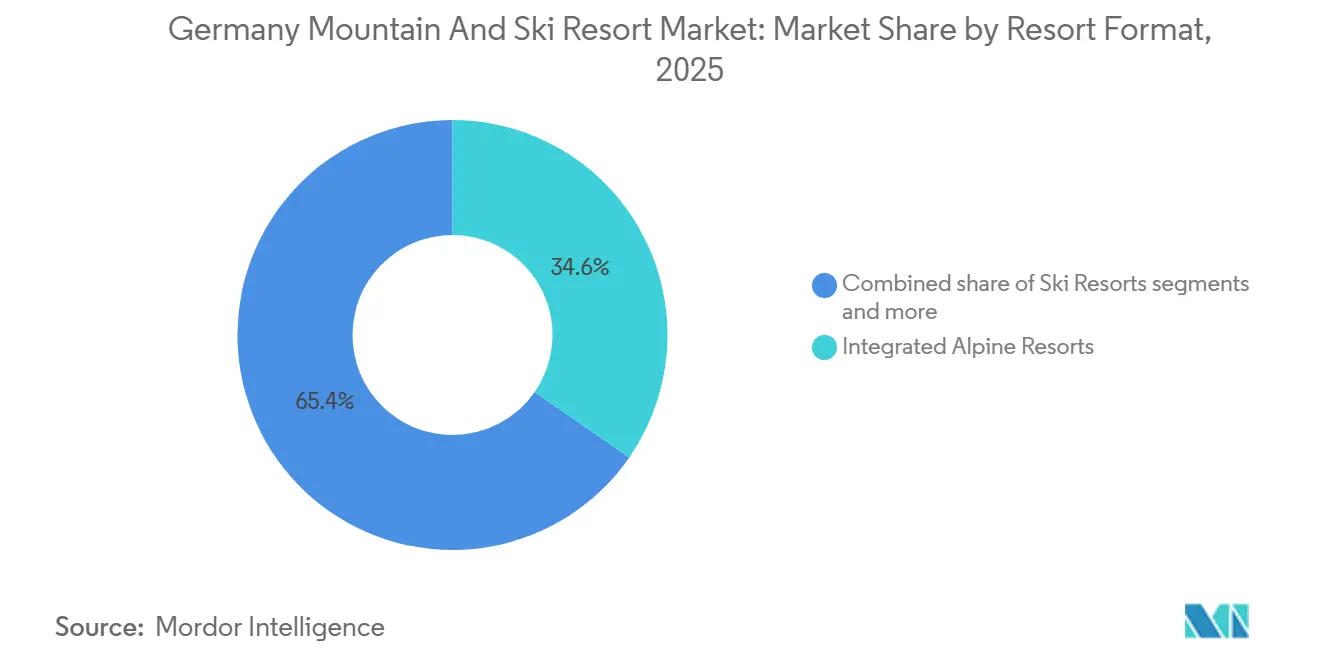
- Nach Resortformat hielten Integrierte Alpenresorts im Jahr 2025 einen Anteil von 34,64 % am Deutschland Berg- und Skigebiet Markt, während Wellness- & Spa-Bergresorts bis 2031 mit dem höchsten CAGR von 7,84 % im Deutschland Berg- und Skigebiet Markt wachsen sollen.
- Nach Besuchertyp hielten Inländische Besucher im Jahr 2025 einen Anteil von 64,53 % am Deutschland Berg- und Skigebiet Markt, während Innereuropäische Internationale Besucher bis 2031 mit dem höchsten CAGR von 7,32 % im Deutschland Berg- und Skigebiet Markt wachsen sollen.
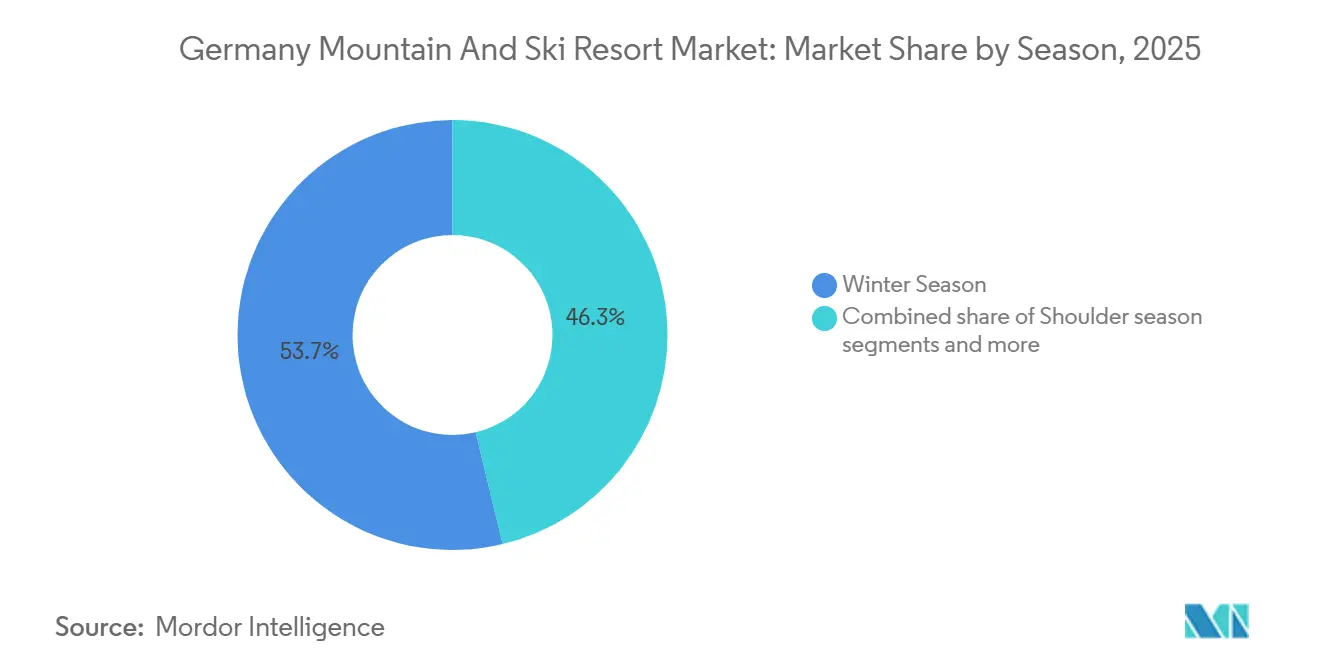
- Nach Saison hielt die Wintersaison im Jahr 2025 einen Anteil von 53,74 % am Deutschland Berg- und Skigebiet Markt, während der Sommer bis 2031 mit dem höchsten CAGR von 7,19 % im Deutschland Berg- und Skigebiet Markt wachsen soll.
- Nach Einnahmequelle hielt die Unterkunft im Jahr 2025 einen Anteil von 35,91 % am Deutschland Berg- und Skigebiet Markt, während Abenteuer- & Freizeitaktivitäten bis 2031 mit dem höchsten CAGR von 7,98 % im Deutschland Berg- und Skigebiet Markt wachsen sollen.
- Nach Geografie hielt Bayern im Jahr 2025 einen Anteil von 53,67 % am Deutschland Berg- und Skigebiet Markt, während Baden-Württemberg bis 2031 mit dem höchsten CAGR von 7,46 % im Deutschland Berg- und Skigebiet Markt wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Deutschland Berg- und Skigebiet Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ganzjährige Bergmonetarisierung | +2.4% | Bayern, Baden-Württemberg, Sauerland | Mittelfristig (2–4 Jahre) |
| Liftmodernisierung und digitales Ticketing | +1.4% | Bayern, Sachsen, Harz | Kurzfristig (≤ 2 Jahre) |
| Inländische Kurzreisennachfrage von Familien | +1.1% | Nordrhein-Westfalen, Harz, Schwarzwald | Kurzfristig (≤ 2 Jahre) |
| Nachfrageverlagerung zu schneesichereren Standorten | +0.8% | Bayern, insbesondere Zugspitze- und Oberstdorf-Korridore | Mittelfristig (2–4 Jahre) |
| Ferienwohnungsangebot rund um alpine Knotenpunkte | +0.5% | Garmisch-Partenkirchen, Oberstdorf, Tegernsee | Kurzfristig (≤ 2 Jahre) |
| Wellnessgeführte alpine Neupositionierung | +0.6% | Bayern, Berchtesgaden, Tegernsee | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ganzjährige Bergmonetarisierung
Der Deutschland Berg- und Skigebiet Markt verzeichnet Wachstum, das durch eine Verlagerung von skifokussierten hin zu erlebnisbasierten Ausgaben angetrieben wird. Die Seilbahnumsätze im Sommer 2025 übertrafen den Fünfjahresdurchschnitt, was auf eine verstärkte Beteiligung an Aktivitäten wie Wandern, Radfahren und Schwerkraftattraktionen hindeutet. Offizielle Daten zeigen, dass ein erheblicher Teil der Winterseilbahnnutzer keine Skifahrer sind, was verdeutlicht, wie Betreiber Einnahmen von Gästen erzielen, die im Schneeseason Bergzugang, Gastronomie und Freizeitangebote suchen. Das Skizentrum Mitterdorf reagierte auf diesen Trend, indem es neue Sessellifte mit einer Flyline-Attraktion kombinierte, was sein Sommerangebot und den kommerziellen Kalender erweiterte. Diese Entwicklung steht im Einklang mit der breiteren Branchenbewegung zur Stärkung der Sommereinnahmen und zur Verringerung der Abhängigkeit von der Wintersaison. Durch die Diversifizierung der Einnahmequellen wird der Markt weniger anfällig für Herausforderungen durch unbeständige Schneeverhältnisse und Fixkostendruck in schwächeren Wintern.
Liftmodernisierung und digitales Ticketing
Veraltete Liftinfrastruktur schränkt die Einnahmen im deutschen Berg- und Skigebiet Markt ein, insbesondere in Spitzennachfragezeiten, wenn lange Warteschlangen den Ticketverkauf und die Ausgaben auf dem Berg reduzieren[2]. Bayerische Zugspitzbahn Bergbahn AG hat kürzlich einen neuen Sessellift eröffnet und setzt ein mehrjähriges Investitionsprogramm zur Modernisierung von rollendem Material, Depots und Stationen um. Im Sauerland führte Skiwelt Winterberg Online-Vorausbuchungen und Keycard-Aufladungen ein, was die Zahlungsabwicklung vereinfachte und den Betrieb verbesserte. Eine im Jahr 2025 veröffentlichte Studie ergab, dass digitale Schneemessung die Beschneiungseffizienz um bis zu 20 % steigert, was die Bedeutung von Technologieinvestitionen für das Gästemanagement und die Kostenkontrolle unterstreicht. Betreiber mit aktualisierter und zertifizierter Infrastruktur sind besser positioniert, um die Preisgestaltung aufrechtzuerhalten und den Wert jedes Besuchs im Markt zu steigern.
Inländische Kurzreisennachfrage von Familien
Die inländische Nachfrage stabilisiert weiterhin den deutschen Berg- und Skigebiet Markt, da Familien kurze, zugängliche Bergausflüge gegenüber längeren und kostspieligeren internationalen Skiurlauben bevorzugen. Die Reiseausgaben der Einwohner blieben stark und unterstützten Inlandsreisen, obwohl die Budgets auf verschiedene Reiseformate verteilt wurden[3]. In Bayern verzeichnete der Landkreis Miesbach seine höchsten Gästankünfte und Übernachtungen, was die wachsende Nachfrage in der Nähe von München widerspiegelt. Der Sauerland-Korridor unterstützt in ähnlicher Weise das Rhein-Ruhr-Gebiet und bietet bequemen Zugang, kürzere Reisedauern und familienfreundliche Angebote, die Wiederholungsbesuche auch bei unbeständigen Schneeverhältnissen fördern. Diese inländische Nachfrage bietet mittelgroßen Bergbetreibern einen zuverlässigen Puffer und sichert Zimmerbuchungen, Gastronomie, Geräteverleih und lokalen Transport im gesamten Markt.
Nachfrageverlagerung zu schneesichereren Standorten
Die Besucherausgaben im deutschen Berg- und Skigebiet Markt verlagern sich hin zu höher gelegenen und zuverlässigeren Standorten. Deutschlands alpine Skigebiete verfügen im Vergleich zu Österreich und der Schweiz über weniger beschneite Pisten, was sie anfälliger für steigende Temperaturen und kürzere Schneefallperioden macht. Dieser Trend treibt Investitionen in Gebiete wie den Zugspitze-Korridor und das System Oberstdorf-Kleinwalsertal an, die aufgrund ihrer Höhenlage und ihres Geländes zuverlässigere Bedingungen bieten. Im März 2026 begann OBERSTDORF KLEINWALSERTAL Bergbahnen mit dem Ersatz der Walmendingerhornbahn, was die Bemühungen der Betreiber in schneesicheren Regionen widerspiegelt, der steigenden Nachfrage gerecht zu werden. Diese Verlagerung schafft einen stärker polarisierten Markt, in dem Betreiber in höheren Lagen ihre Positionen stärken, während Standorte in niedrigeren Lagen vor Herausforderungen bei der Anpassung an kürzere Betriebsfenster stehen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klimavolatilität und kürzere Schneefenster | -1.8% | Alle Regionen, am stärksten unterhalb von 1.200 m | Langfristig (≥ 4 Jahre) |
| Kapitalaufwand für Beschneiungsenergie und Wasser | -1.0% | Bayern, Schwarzwald, Erzgebirge | Mittelfristig (2–4 Jahre) |
| Bayerischer Subventionsabbau für Schneekanonen | -0.5% | Bayern, mit Signalwirkung für Baden-Württemberg | Kurzfristig (≤ 2 Jahre) |
| Fragmentiertes Eigentum begrenzt Kapazität | -0.6% | Bundesweit, insbesondere mittelgroße und kleinere Resorts | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Klimavolatilität und kürzere Schneefenster
Klimavolatilität stellt eine erhebliche Herausforderung für den deutschen Berg- und Skigebiet Markt dar, da sie Betriebstage, Schneezuverlässigkeit, Preissicherheit und künftige Kapitalausgaben beeinflusst. Eine in Remote Sensing veröffentlichte Studie prognostizierte, dass Erwärmungsszenarien die natürliche Skisaison in den europäischen alpinen NUTS-3-Regionen verkürzen könnten. Diese Verlagerung erhöht auch den Wasserbedarf für die Beschneiung und steigert die Anpassungskosten, da die natürlichen Saisons kürzer werden. Resorts in niedrigeren Lagen passen sich an, indem sie den Skibetrieb reduzieren, sich auf Nicht-Ski-Aktivitäten konzentrieren oder in breitere Bergfreizeitangebote diversifizieren. Im Laufe der Zeit entsteht dadurch eine Spaltung im Markt. Betreiber, die sich an ganzjährige Aktivitäten anpassen können, sind besser positioniert, um mit der Volatilität umzugehen, während winterfokussierte Resorts vor größeren Herausforderungen bei der Aufrechterhaltung des Betriebs stehen[4].
Kapitalaufwand für Beschneiungsenergie und Wasser
Die Beschneiung hat sich von einem ergänzenden Werkzeug zu einem bedeutenden Kostenfaktor im deutschen Berg- und Skigebiet Markt entwickelt und beeinflusst die Betriebsmodelle. Studien zeigen, dass die technische Beschneiung einen erheblichen Anteil der Betriebskosten für Resorts ausmacht, die sie nutzen. Die Beschneiung eines einzelnen Hektars Piste erfordert erhebliche Wasserressourcen, und der damit verbundene Speicher- und Genehmigungsbedarf erhöht die Kapitalkosten weiter. Steigende Temperaturen verschärfen diese Herausforderungen, da die Anlagen länger betrieben werden müssen, um eine ausreichende Schneedecke aufrechtzuerhalten. Mittelgroße Betreiber, die häufig auf begrenzte Sommereinnahmen angewiesen sind, stehen unter erhöhtem finanziellem Druck. Dieser wachsende Druck dürfte die Leistungsunterschiede innerhalb des Marktes vergrößern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Resortformat: Integrierte Modelle erzielen höhere Erträge, Wellnessformate beschleunigen das Wachstum
Integrierte Alpenresorts machten im Jahr 2025 34,64 % des Umsatzes aus und dominierten den deutschen Berg- und Skigebiet Markt. Ihre gebündelten Angebote aus Unterkunft, Liftzugang und Gastronomie steigern die Ausgaben der Gäste pro Aufenthalt. Dieses Modell spricht deutsche Besucher an, die Komfort und planbare Kosten schätzen, insbesondere bei kurzen Alpenausflügen. Eine einzige Buchung vereinfacht die Planung und hilft Betreibern, mehr Besucherausgaben innerhalb des Resort-Ökosystems zu halten. Das integrierte Format wandelt hohe Standortnachfrage in vielfältige Einnahmequellen um, darunter Unterkunft, Gastronomie und Aktivitäten. Es bleibt auch bei begrenztem Skifahrerwachstum widerstandsfähig, da es sich auf die gesamten Urlaubsausgaben und nicht nur auf Lifttickets konzentriert.
Wellness- & Spa-Bergresorts sind das am schnellsten wachsende Segment mit einem bis 2031 prognostizierten CAGR von 7,84 %. Dies spiegelt einen Wandel in der Art und Weise wider, wie deutsche Berg- und Skigebiete die alpine Nachfrage monetarisieren. Das Format zieht ältere inländische Reisende, städtische Kurzurlauber und Personen an, die erholsame Aufenthalte im Freien ohne Skifahren suchen. Die Watzmann Therme in Berchtesgaden begrüßte im vergangenen Jahr fast 272.000 Besucher, was die starke Spa-gebundene Nachfrage jenseits des Skifahrens unterstreicht. Traditionelle Ski- und Bergresorts bleiben zentral für die Branche, übernehmen jedoch zunehmend Wellness-, Familienerlebnis- und Soft-Adventure-Elemente aus schneller wachsenden Formaten. Abenteuer- & Aktivitätsresorts gewinnen trotz geringerer Umsätze aufgrund von Klimaherausforderungen an Bedeutung. Ihre ganzjährigen Angebote wie Gondeln, Radwege und Luftattraktionen ermöglichen es Betreibern, feste Anlagen zu optimieren, ohne ausschließlich auf Winterschnee angewiesen zu sein.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Besuchertyp: Inländische Loyalität stabilisiert Einnahmen, internationale Diversifizierung beschleunigt Wachstum
Inländische Besucher trugen im Jahr 2025 64,53 % des Umsatzes bei und bildeten die Kernnachfrage für den deutschen Berg- und Skigebiet Markt. Ihre Präferenz wird durch Reisevertrautheit, zugängliche Standorte und eine Vielzahl von Zielen wie bayerische, Schwarzwälder, Sauerländer und mittelgebirgige Gebiete angetrieben, die Tagesausflüge und Kurzaufenthalte unterstützen. Diese stabile inländische Basis gewährleistet eine gleichmäßige Auslastung und planbare saisonale Planung. Die 2,62 Millionen Übernachtungen im Landkreis Miesbach im Jahr 2025 verdeutlichen die Verteilung der inländischen Nachfrage auf mehrere Teilziele anstatt einer Konzentration auf Flaggschiff-Resorts. Stammgäste ermöglichen auch eine kosteneffiziente Vermarktung von Jahreskarten, digitalen Tickets und Familienpaketen.
Innereuropäische internationale Besucher stellen das am schnellsten wachsende Segment dar, mit einem bis 2031 prognostizierten CAGR von 7,32 %, und bieten einen sekundären Wachstumstreiber für den Markt. Die internationale Besucherzahl in Deutschlands Bergresortregionen stieg im Jahr 2025, unterstützt durch starke Nachfrage von Reisenden aus den Niederlanden, Österreich und der Schweiz. Deutschlands Bergziele profitieren von grenzüberschreitenden Besuchern, die alpine Aktivitäten mit kulturellen und regionalen Reiserouten verbinden, was die Reisezwecke über das Skifahren hinaus erweitert. Fernreisende internationale Besucher bleiben aufgrund der begrenzten globalen Markenbekanntheit im Vergleich zu französischen, österreichischen oder schweizerischen Resorts eine kleinere Gruppe. Ziele wie Garmisch-Partenkirchen und die Zugspitze sind jedoch gut positioniert, um zu wachsen, wenn das Destinationsmarketing verbessert und mehrsprachige Dienstleistungen ausgebaut werden.
Nach Saison: Winter hält den Umsatzmehrheit, Sommer schafft die Wachstumsgeschichte
Der Winter trug im Jahr 2025 53,74 % des Umsatzes bei, was zeigt, dass deutsche Berg- und Skigebiete nach wie vor stark von der Schneesaison abhängig sind. Dies spiegelt die starke Preisgestaltung von Skipässen, höhere Winterunterkunftspreise und konzentrierte Besucherausgaben zwischen Dezember und März wider. Der Winter bleibt entscheidend, da er die Liftnutzung antreibt und Einnahmen aus Geräteverleih, Gastronomie und Unterricht generiert. Seine Dominanz nimmt jedoch allmählich ab, da Betreiber Ressourcen in Nicht-Ski-Saisons verlagern, die Einnahmenverteilung verändern und die Abhängigkeit von schneekritischen Wochen reduzieren. Unterdessen wird die Sommersaison voraussichtlich mit einem CAGR von 7,19 % bis 2031 wachsen, unterstützt durch steigende Nachfrage nach Wandern, Mountainbiking, Wellnesstourismus und anderen Outdoor-Freizeitaktivitäten, die eine ganzjährige Resortnutzung fördern.
Der Sommer ist ein wichtiges Wachstumsfeld für deutsche Bergresorts. Offizielle Daten zeigen, dass der Winter nach wie vor die größte Saison mit den meisten Besuchern ist. Der Sommer wächst jedoch sehr schnell und verzeichnet einen Anstieg der Besucherzahlen um 4,8 % und einen Umsatzanstieg um 6,6 %. Tatsächlich halten 80 % der deutschen Resortbetreiber ihre Lifte sowohl im Winter als auch im Sommer geöffnet. Frühere Sommereröffnungen, verlängerte Herbstbetriebe und erweiterte Angebote wie Wandern, Radfahren, Veranstaltungen und Panoramazugang treiben dieses Wachstum an. Nebensaisons gewinnen ebenfalls an Bedeutung, wobei bahnverbundene Wellnessreisen und Soft-Adventure-Events den Kalender außerhalb der Skihochsaison füllen. Resorts, die Spätherbst und Frühherbst als buchbare Saisons nutzen, verbessern die Anlagennutzung und erzielen einen gleichmäßigeren Cashflow im Vergleich zu winterfokussierten Mitbewerbern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Einnahmequelle: Unterkunft führt, Abenteueraktivitäten verzeichnen das schnellste Wachstum
Unterkünfte machten im Jahr 2025 35,91 % des Umsatzes aus und sind damit die größte Einnahmequelle im deutschen Berg- und Skigebiet Markt. Dies unterstreicht die Bedeutung von gebündelten Resortaufenthalten, Kurzreisen und den Ausgabenmustern von Übernachtungsgästen in mehreren Kategorien. Die VDS-Multiplikatoranalyse zeigt, dass nur ein kleiner Teil der Besucherausgaben auf Seilbahntickets entfällt, während der Großteil auf Unterkunft, Gastronomie, Einzelhandel und verwandte Dienstleistungen entfällt. Für Betreiber und lokale Ökosysteme sind Zimmerkapazität und Auslastungsqualität ebenso entscheidend wie das Liftvolumen. Resorts mit besserer Unterkunftsintegration erzielen mehr Wert pro Gast, auch ohne nennenswerte Steigerungen der Skifahrerzahlen.
Abenteuer- und Freizeitaktivitäten sollen bis 2031 mit einem CAGR von 7,98 % wachsen und werden damit zur am schnellsten wachsenden Einnahmequelle im deutschen Berg- und Skigebiet Sektor. Betreiber nutzen Sommerliftkapazitäten mit Angeboten wie Bikeparks, Ziplines und geführten Touren, die nicht von schneebasierter Nachfrage abhängen. Ettelsberg Seilbahn vermarktet Fahrradinfrastruktur neben Panorama-Bergzugang und zeigt damit, wie bestehende Liftsysteme Sommerprodukte mit minimalen Infrastrukturinvestitionen unterstützen können. Kernkategorien wie Liftpässe, Geräteverleih und Gastronomie bleiben wichtig, werden jedoch stärker von der Skifahreranzahl und der Preissensibilität von Familiengästen beeinflusst. Der Einnahmemix im deutschen Berg- und Skigebiet Markt verlagert sich von einem Wintersaisonkarten-Modell hin zu einem diversifizierten Bergfreizeit-Ansatz.
Geografische Analyse
Bayern machte im Jahr 2025 53,67 % des Umsatzes im deutschen Berg- und Skigebiet Markt aus, unterstützt durch Anlagen wie die Zugspitze-Seilbahn und Resortcluster in Garmisch und Sudelfeld. Mit 124 Seilbahnen und 542 Schleppliften bietet es erhebliche Kapazität und Vielfalt. Subventionen für die Seilbahnmodernisierung bleiben bis 2029 aktiv, obwohl Beschneiungsanlagen ab 2026 ausgeschlossen sind, was Investitionen in Sicherheit und Effizienz verlagert. Der Landkreis Miesbach verzeichnete im Jahr 2025 über 800.000 Gästankünfte und 2,62 Millionen Übernachtungen, was Bayerns Marktdominanz unterstreicht.
Baden-Württemberg soll bis 2031 mit einem CAGR von 7,46 % wachsen. Die geringere Höhenlage des Schwarzwaldes erhöht die Wetterempfindlichkeit, treibt jedoch die Diversifizierung in Sommerprodukte und Jahreskarten voran. Feldbergbahnen betrieb im Winter 2025/26 114 Wintertage und begann am 1. Mai 2026 mit dem Sommerbetrieb, um die Einnahmequellen auszubalancieren. Die Nähe zu Frankreich und der Schweiz zieht Kurzaufenthalts-Europareisende an, die Bergfreizeit mit Regionalreisen verbinden.
Sachsen und Thüringen versorgen ostdeutsche Städte mit etablierten Wintertourismusknoten. Sachsens Oberwiesenthal- und Fichtelberg-Komplex, seit Herbst 2025 unter neuer Privateigentümerschaft, hat Sesselliftinvestitionen und Hotelrenovierungspläne erlebt. Thüringens kleinere, schneeempfindliche Familienskigebiete profitieren von der Nähe zu Bevölkerungszentren und sichern die Wochenendnachfrage. Sauerland, Harz und Rhön konzentrieren sich auf Zugänglichkeit, Familiennutzung und ganzjährige Freizeit und vermeiden den direkten Wettbewerb mit alpinen Zielen.
Wettbewerbslandschaft
Der deutsche Berg- und Skigebiet Markt bleibt fragmentiert, wobei die führenden Betreiber gemeinsam einen kleinen Anteil des prognostizierten Umsatzes halten. Offizielle Daten umfassen zahlreiche Seilbahn- und Skiliftunternehmen, sodass kein einzelner Betreiber Preis- oder Kapazitätsstrategien kontrolliert. Der Wettbewerb bleibt lokal und anlagenspezifisch. Bayerische Zugspitzbahn Bergbahn AG sticht durch ihre Kontrolle über den Zugang zu Deutschlands höchstem Berg und erhebliche Investitionen in Infrastrukturverbesserungen hervor. OBERSTDORF KLEINWALSERTAL Bergbahnen hält ebenfalls eine starke Position mit seinem umfangreichen Pistennetz und laufenden Ersatzprojekten. Diese Entwicklungen unterstreichen den Fokus auf Infrastrukturerneuerung und ganzjährige Qualität statt Konsolidierung.
Das Alpen Plus Konsortium verfolgt ein kollaboratives Modell, das Marketing, digitalen Zugang und Saisonkartensysteme über separate Resorts hinweg integriert. Dieser Ansatz verbessert die Sichtbarkeit und den Gastzugang durch Initiativen wie neue Lifteröffnungen und verbesserte Mobilitätsunterstützung. Eine solche Koordination ermöglicht es mittelgroßen Resorts, bei Komfort und Netzwerkwert zu konkurrieren, auch ohne die finanzielle Kapazität größerer Betreiber.
Kleinere Anlagen in niedrigeren Lagen scheiden allmählich aus oder positionieren sich neu, da es schwierig ist, reine Wintermodelle aufrechtzuerhalten. Infolgedessen verlagern sich Skifahrerverkehr und Nicht-Ski-Nachfrage hin zu Betreibern mit besseren Ressourcen, höheren Lagen und ganzjährigen Angeboten. Compliance wird zu einem wichtigen Differenzierungsmerkmal, da zertifizierte Infrastruktur mit Finanzierungs-, Marketing- und öffentlichen Förderanforderungen übereinstimmt. Während der Markt fragmentiert bleibt, gewinnen Faktoren wie Kapitalqualität, Modernisierung und ganzjährige Relevanz zunehmend an Bedeutung und übertreffen den traditionellen Fokus auf Liftanzahlen.
Deutschland Berg- und Skigebiet Branchenführer
-
Bayerische Zugspitzbahn Bergbahn AG
-
OBERSTDORF KLEINWALSERTAL Bergbahnen
-
Feldbergbahnen GmbH
-
Brauneck- und Wallbergbahnen GmbH
-
Bergbahnen Sudelfeld GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Bayerische Zugspitzbahn Bergbahn AG modernisierte das Steuerungssystem und die Antriebsmotoren der Gletscherbahn und verbesserte damit wichtige Komponenten der Seilbahn. Das Unternehmen führte im Dezember 2025 auch einen 8-Sitzer-Kreuzwankl-Sessellift ein, der eine starke Besuchernachfrage anzog. Diese Maßnahmen sind Teil des mehrjährigen Investitionsprogramms in Höhe von 120 Millionen EUR (141,16 Millionen USD).
- März 2026: OBERSTDORF KLEINWALSERTAL Bergbahnen hat mit dem Ersatz der Walmendingerhornbahn-Gondel am Gipfel des Walmendinger Horns begonnen. Die neue Pendelseilbahn soll bis Dezember 2026 fertiggestellt sein und die Liftkapazität und Zugänglichkeit an einem der größten Skinetze Deutschlands verbessern.
- Januar 2026: Das Fichtelberghaus in Oberwiesenthal renoviert Zimmer und fügt einen Spa-Bereich hinzu, um die Strategie des Eigentümers umzusetzen, den Fokus des Hotels von Wintersport auf ganzjährige Wellnessangebote auszuweiten.
- Dezember 2025: FSB GmbH, unter neuer Eigentümerschaft nach dem Erwerb eines Resortkomplexes in Fichtelberg, begann mit dem Bau eines Sechser-Sessellifts an der Himmelsleiter-Piste in Oberwiesenthal. Das Projekt, das erhebliche Infrastrukturinvestitionen umfasst, erhielt die Baugenehmigung der Landesdirektion Sachsen und signalisiert eine bemerkenswerte Kapitalerneuerung in der Skiwirtschaft Ostdeutschlands.


Deutschland Berg- und Skigebiet Marktberichtsumfang
| Skigebiete |
| Bergresorts |
| Integrierte Alpenresorts |
| Wellness- & Spa-Bergresorts |
| Abenteuer- & Aktivitätsresorts |
| Inländische Besucher |
| Innereuropäische internationale Besucher |
| Fernreisende internationale Besucher |
| Wintersaison |
| Sommersaison |
| Nebensaison |
| Unterkunft |
| Liftpass & Skidienste |
| Speisen & Getränke |
| Geräteverleih |
| Wellness- & Spa-Dienstleistungen |
| Abenteuer- & Freizeitaktivitäten |
| Sonstige |
| Bayern |
| Baden-Württemberg |
| Sachsen |
| Thüringen |
| Sonstige deutsche Regionen |
| Nach Resortformat | Skigebiete |
| Bergresorts | |
| Integrierte Alpenresorts | |
| Wellness- & Spa-Bergresorts | |
| Abenteuer- & Aktivitätsresorts | |
| Nach Besuchertyp | Inländische Besucher |
| Innereuropäische internationale Besucher | |
| Fernreisende internationale Besucher | |
| Nach Saison | Wintersaison |
| Sommersaison | |
| Nebensaison | |
| Nach Einnahmequelle | Unterkunft |
| Liftpass & Skidienste | |
| Speisen & Getränke | |
| Geräteverleih | |
| Wellness- & Spa-Dienstleistungen | |
| Abenteuer- & Freizeitaktivitäten | |
| Sonstige | |
| Nach Bundesland | Bayern |
| Baden-Württemberg | |
| Sachsen | |
| Thüringen | |
| Sonstige deutsche Regionen |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der prognostizierte Umfang des deutschen Berg- und Skigebiet Sektors bis 2031?
Der deutsche Berg- und Skigebiet Markt soll bis 2031 von 3,36 Milliarden USD im Jahr 2026 auf 4,67 Milliarden USD wachsen, mit einem CAGR von 6,81 % über den Zeitraum 2026–2031.
Welches Resortformat führt beim Umsatz in Deutschland?
Integrierte Alpenresorts führten im Jahr 2025 mit 34,64 % des Umsatzes, da gebündelte Unterkunft, Liftzugang und Gastronomie den Wert pro Gastbesuch steigern.
Welche Besuchergruppe wächst am schnellsten im deutschen Alpenreisesegment?
Innereuropäische internationale Besucher sind die am schnellsten wachsende Gruppe mit einem prognostizierten CAGR von 7,32 % bis 2031.
Ist der Winter nach wie vor die umsatzstärkste Saison für deutsche Skigebiete?
Ja. Der Winter hielt im Jahr 2025 53,74 % des Umsatzes, obwohl der Sommer mit einem CAGR von 7,19 % bis 2031 schneller wächst.
Welches deutsche Bundesland dominiert den Berg- und Skigebiet Umsatz?
Bayern führte mit 53,67 % des Umsatzes im Jahr 2025, unterstützt durch die größte Seilbahn- und Schleppliftbasis des Landes.
Was ist die größte strukturelle Herausforderung für deutsche Skigebiete?
Klimavolatilität ist die größte Herausforderung, da sie die natürlichen Schneesaisons verkürzt, die Beschneiungskosten erhöht und den Druck auf Resorts in niedrigeren Lagen zur Diversifizierung verstärkt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
