
Taille et part du marché des stations de montagne et de ski en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
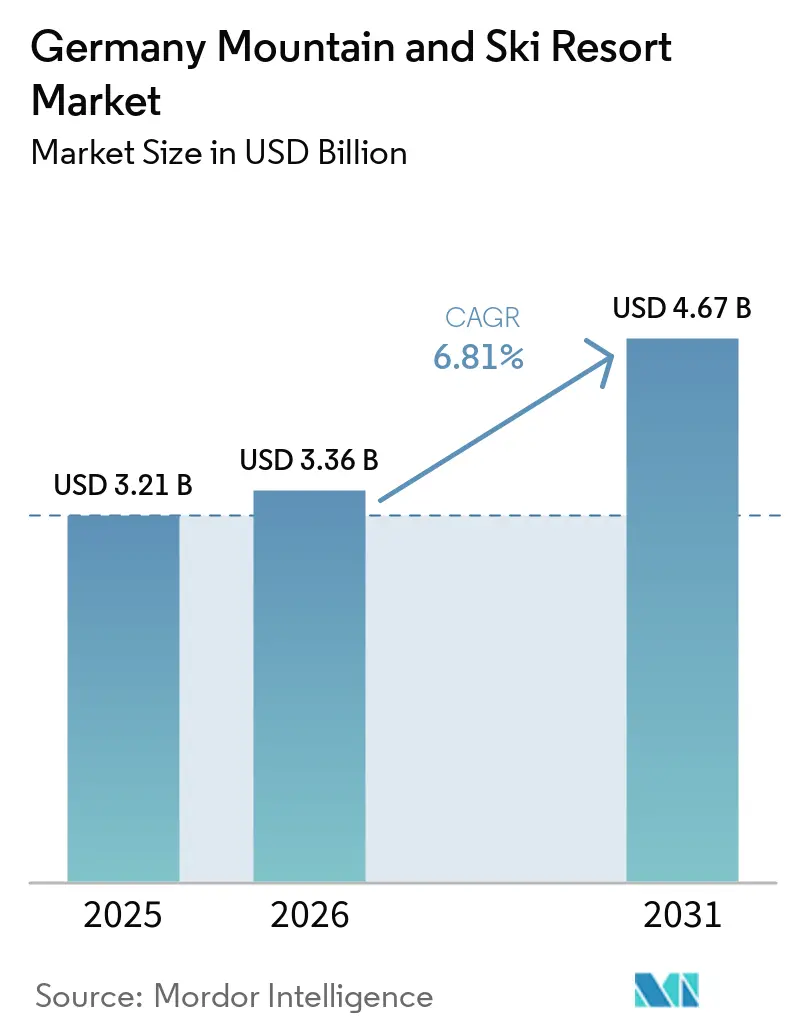
| Taille du marché de l'année de base (2025) | 3.21 Milliards de dollars |
| Taille du Marché (2026) | 3.36 Milliards de dollars |
| Taille du Marché (2031) | 4.67 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.81 % |
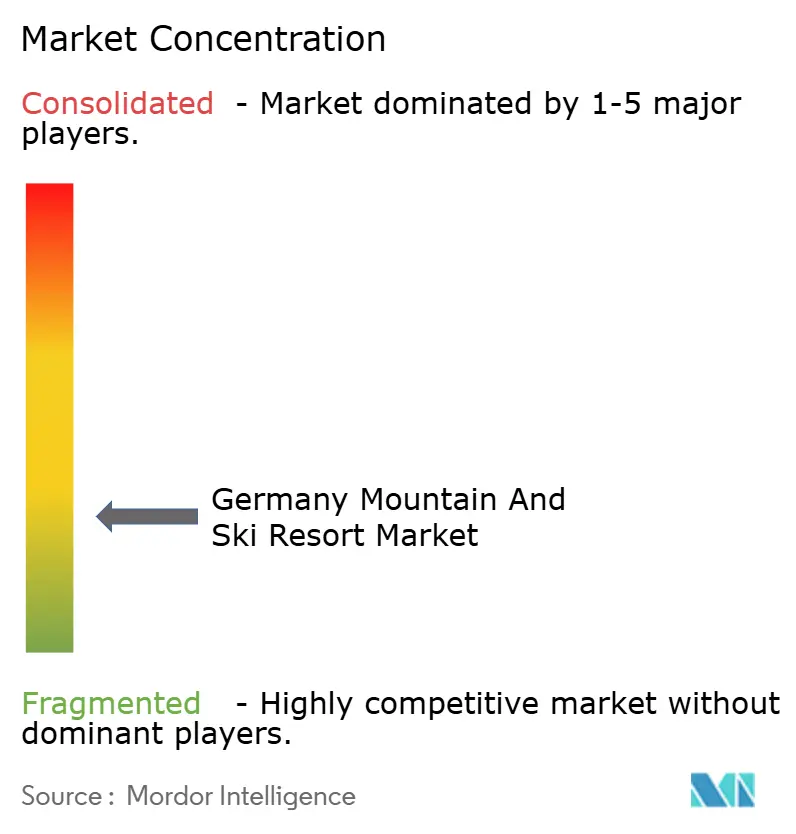
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des stations de montagne et de ski en Allemagne par Mordor Intelligence
Le marché des stations de montagne et de ski en Allemagne était évalué à 3,21 milliards USD en 2025 et devrait croître de 3,36 milliards USD en 2026 pour atteindre 4,67 milliards USD d'ici 2031, à un CAGR de 6,81 % durant la période de prévision (2026-2031). Les stations de ski en Allemagne accueillent plus de 11 millions de visiteurs par an. Les recettes nettes de trafic des remontées mécaniques pour l'hiver 2024/25 ont atteint 152,7 millions EUR (179,62 millions USD), le niveau le plus élevé enregistré au cours des cinq dernières années. Les données indiquent que chaque tranche de 1 000 EUR (1 176,3 USD) générée aux tourniquets d'un téléphérique produit environ 5 300 EUR (6 234,44 USD) d'activités économiques environnantes, soulignant l'importance du tourisme de montagne pour les communautés locales. La demande estivale est également en hausse, les recettes des remontées mécaniques en été 2025 ayant augmenté de 4,2 % en glissement annuel pour atteindre 118 millions EUR (138,81 millions USD). Pour la première fois au cours des cinq dernières années, les premières entrées estivales ont dépassé les premières entrées hivernales, signalant une évolution vers une monétisation toute l'année plutôt qu'une dépendance au trafic de skieurs en hiver. La base d'opérateurs fragmentée limite la profondeur de capital pour de nombreuses installations, mais permet une adaptation grâce à des modernisations sélectives des remontées mécaniques, une diversification des produits toute l'année et des investissements ciblés dans des formats de stations à plus fort rendement. Ce changement structurel reflète l'évolution du marché pour répondre aux préférences changeantes des consommateurs et aux conditions économiques[1].
Principaux enseignements du rapport
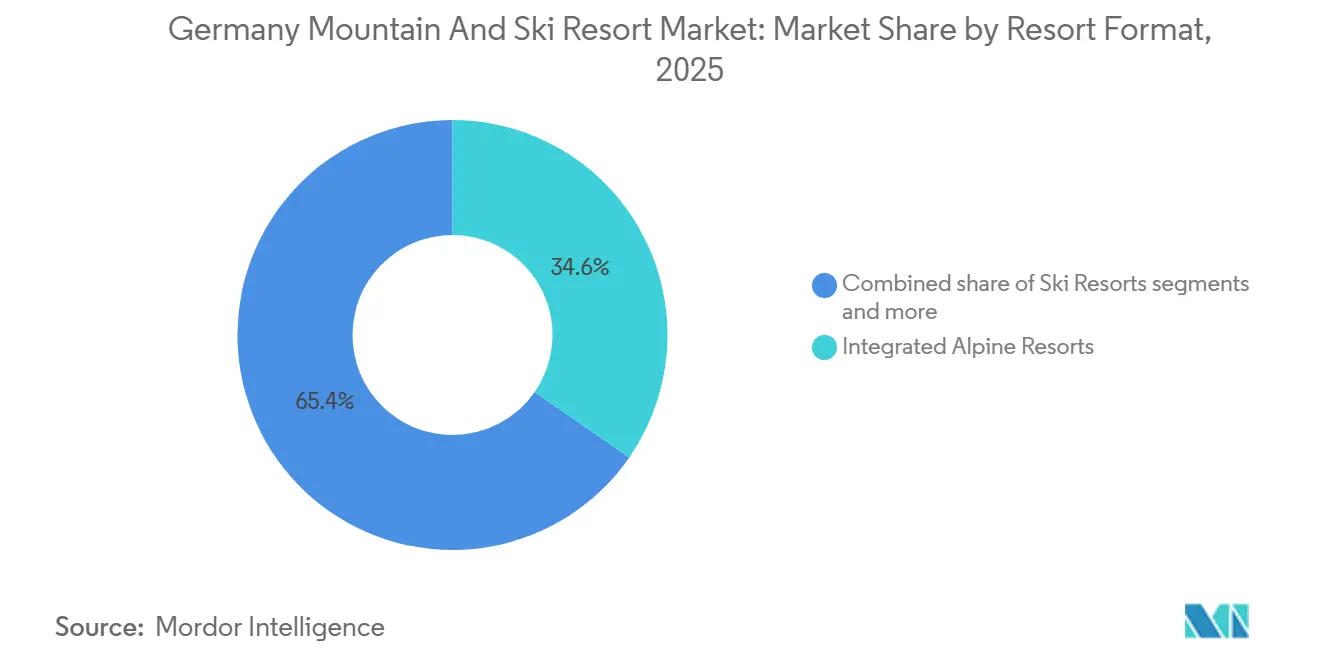
- Par format de station, les stations alpines intégrées ont représenté une part de 34,64 % du marché des stations de montagne et de ski en Allemagne en 2025, tandis que les stations de montagne axées sur le bien-être et le spa devraient croître au CAGR le plus élevé de 7,84 % sur le marché des stations de montagne et de ski en Allemagne d'ici 2031.
- Par type de visiteur, les visiteurs nationaux ont représenté une part de 64,53 % du marché des stations de montagne et de ski en Allemagne en 2025, tandis que les visiteurs internationaux intra-européens devraient croître au CAGR le plus élevé de 7,32 % sur le marché des stations de montagne et de ski en Allemagne d'ici 2031.
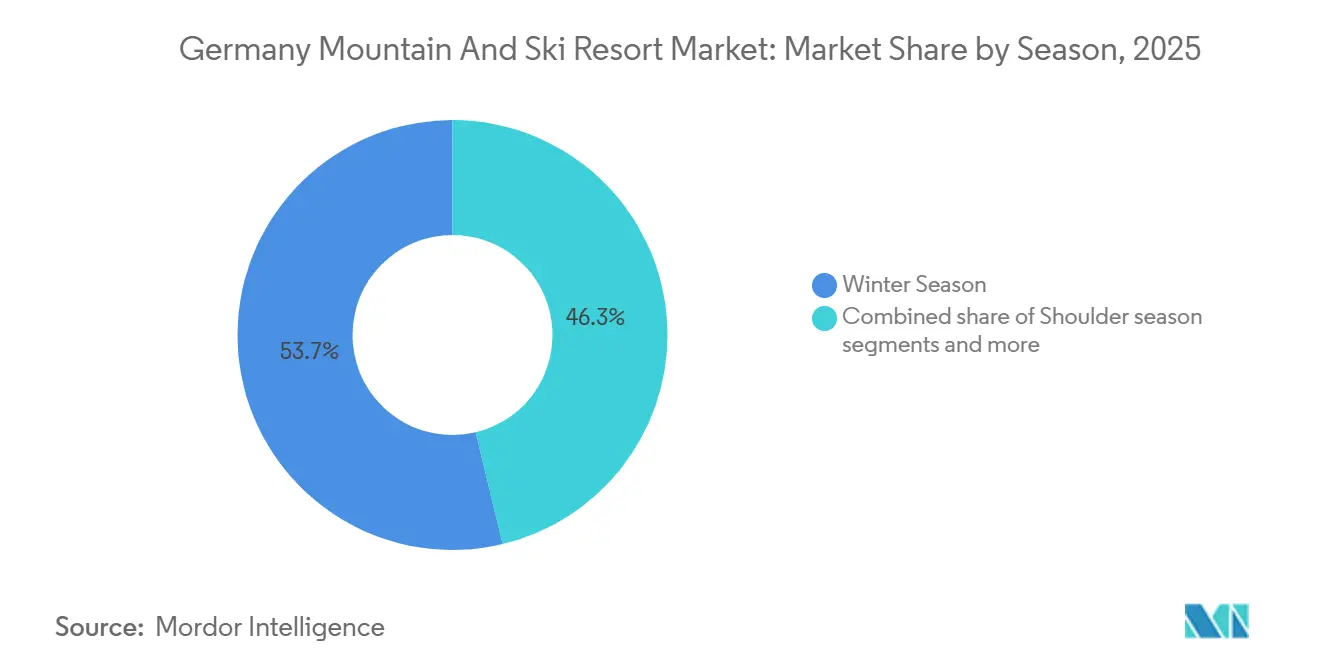
- Par saison, l'hiver a représenté une part de 53,74 % du marché des stations de montagne et de ski en Allemagne en 2025, tandis que l'été devrait croître au CAGR le plus élevé de 7,19 % sur le marché des stations de montagne et de ski en Allemagne d'ici 2031.
- Par source de revenus, l'hébergement a représenté une part de 35,91 % du marché des stations de montagne et de ski en Allemagne en 2025, tandis que les activités d'aventure et de loisirs devraient croître au CAGR le plus élevé de 7,98 % sur le marché des stations de montagne et de ski en Allemagne d'ici 2031.
- Par géographie, la Bavière a représenté une part de 53,67 % du marché des stations de montagne et de ski en Allemagne en 2025, tandis que le Bade-Wurtemberg devrait croître au CAGR le plus élevé de 7,46 % sur le marché des stations de montagne et de ski en Allemagne d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des stations de montagne et de ski en Allemagne
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Monétisation de la montagne quatre saisons | +2.4% | Bavière, Bade-Wurtemberg, Sauerland | Moyen terme (2-4 ans) |
| Modernisation des remontées mécaniques et billetterie numérique | +1.4% | Bavière, Saxe, Harz | Court terme (≤ 2 ans) |
| Demande nationale de courts séjours familiaux | +1.1% | Rhénanie-du-Nord-Westphalie, Harz, Forêt-Noire | Court terme (≤ 2 ans) |
| Migration de la demande vers des pôles à enneigement plus fiable | +0.8% | Bavière, notamment les couloirs de la Zugspitze et d'Oberstdorf | Moyen terme (2-4 ans) |
| Offre de locations de vacances autour des nœuds alpins | +0.5% | Garmisch-Partenkirchen, Oberstdorf, Tegernsee | Court terme (≤ 2 ans) |
| Repositionnement alpin axé sur le bien-être | +0.6% | Bavière, Berchtesgaden, Tegernsee | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Monétisation de la montagne quatre saisons
Le marché des stations de montagne et de ski en Allemagne connaît une croissance portée par un glissement des dépenses axées sur le ski vers des dépenses axées sur l'expérience. Les recettes des remontées mécaniques en été 2025 ont dépassé la moyenne des cinq dernières années, reflétant une participation accrue à des activités telles que la randonnée, le vélo et les attractions gravitationnelles. Les données officielles soulignent qu'une part significative des utilisateurs de téléphériques en hiver ne sont pas des skieurs, illustrant comment les opérateurs génèrent des revenus auprès de visiteurs recherchant l'accès à la montagne, la restauration et des options de loisirs pendant la saison enneigée. Le Skizentrum Mitterdorf a répondu à cette tendance en combinant de nouveaux sièges de télésiège avec une attraction de tyrolienne, ce qui a élargi son offre estivale et son calendrier commercial. Ce développement s'inscrit dans le mouvement plus large du secteur visant à renforcer les revenus estivaux, réduisant ainsi la dépendance aux saisons hivernales. En diversifiant les sources de revenus, le marché devient moins vulnérable aux défis posés par des conditions d'enneigement irrégulières et aux pressions sur les coûts fixes lors des hivers plus faibles.
Modernisation des remontées mécaniques et billetterie numérique
Le vieillissement des infrastructures de remontées mécaniques limite les revenus sur le marché des stations de montagne et de ski en Allemagne, notamment en période de forte demande lorsque les longues files d'attente réduisent les ventes de billets et les dépenses sur la montagne[2]. Bayerische Zugspitzbahn Bergbahn AG a récemment inauguré un nouveau télésiège et met en œuvre un programme d'investissement pluriannuel pour moderniser le matériel roulant, les dépôts et les gares. Dans le Sauerland, la Skiwelt Winterberg a introduit la pré-réservation en ligne et le chargement sur carte à puce, ce qui a rationalisé les paiements et amélioré les opérations. Des recherches publiées en 2025 ont révélé que la mesure numérique de la neige améliore l'efficacité de l'enneigement artificiel jusqu'à 20 %, soulignant l'importance des investissements technologiques pour la gestion des visiteurs et la maîtrise des coûts. Les opérateurs disposant d'une infrastructure modernisée et certifiée sont mieux positionnés pour maintenir leurs tarifs et accroître la valeur de chaque visite sur le marché.
Demande nationale de courts séjours familiaux
La demande nationale continue de stabiliser le marché des stations de montagne et de ski en Allemagne, les familles privilégiant de courts séjours en montagne accessibles plutôt que de longues vacances de ski internationales plus coûteuses. Les dépenses de voyage des résidents sont restées solides, soutenant les voyages nationaux malgré des budgets répartis entre différents formats de voyage[3]. En Bavière, le Landkreis Miesbach a enregistré ses plus hauts niveaux d'arrivées de visiteurs et de nuitées, reflétant une demande croissante à proximité de Munich. Le couloir du Sauerland soutient de même la région Rhin-Ruhr, offrant un accès pratique, des durées de séjour plus courtes et des options adaptées aux familles, ce qui encourage les visites répétées même en cas d'enneigement irrégulier. Cette demande nationale offre aux opérateurs de moyenne montagne un tampon fiable, soutenant les réservations de chambres, les services de restauration, les locations d'équipements et les transports locaux sur l'ensemble du marché.
Migration de la demande vers des pôles à enneigement plus fiable
Les dépenses des visiteurs sur le marché des stations de montagne et de ski en Allemagne se déplacent vers des sites en altitude plus élevée et plus fiables. Les domaines skiables alpins allemands disposent de moins de pistes équipées en enneigement artificiel comparés à l'Autriche et à la Suisse, les rendant plus vulnérables à la hausse des températures et au raccourcissement des périodes d'enneigement. Cette tendance stimule les investissements dans des zones comme le couloir de la Zugspitze et le système Oberstdorf-Kleinwalsertal, qui offrent des conditions plus fiables en raison de leur altitude et de leur terrain. En mars 2026, OBERSTDORF KLEINWALSERTAL Bergbahnen a commencé à remplacer la Walmendingerhornbahn, reflétant les efforts des opérateurs dans les régions à enneigement fiable pour répondre à une demande croissante. Ce glissement crée un marché plus polarisé, les opérateurs en haute altitude renforçant leurs positions tandis que les sites en basse altitude font face à des défis pour s'adapter à des fenêtres opérationnelles plus courtes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité climatique et raccourcissement des fenêtres d'enneigement | -1.8% | Toutes les régions, plus aiguë en dessous de 1 200 m | Long terme (≥ 4 ans) |
| Charge d'investissement en énergie et en eau pour l'enneigement artificiel | -1.0% | Bavière, Forêt-Noire, Erzgebirge | Moyen terme (2-4 ans) |
| Réduction des subventions bavaroises pour les canons à neige | -0.5% | Bavière, avec des effets de signal pour le Bade-Wurtemberg | Court terme (≤ 2 ans) |
| La fragmentation de la propriété limite la capacité en capital | -0.6% | À l'échelle nationale, notamment pour les stations de taille moyenne et plus petites | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité climatique et raccourcissement des fenêtres d'enneigement
La volatilité climatique représente un défi majeur pour le marché des stations de montagne et de ski en Allemagne en affectant les jours d'exploitation, la fiabilité de l'enneigement, la confiance dans les prix et les futures dépenses d'investissement. Des recherches publiées dans Remote Sensing ont prévu que les scénarios de réchauffement pourraient raccourcir la saison de ski naturelle dans les régions alpines européennes NUTS-3. Ce glissement augmente également la demande en eau pour l'enneigement artificiel, faisant monter les coûts d'adaptation à mesure que les saisons naturelles se raccourcissent. Les stations en basse altitude s'adaptent en réduisant leurs activités de ski, en se concentrant sur des activités hors ski ou en se diversifiant vers une offre de loisirs de montagne plus large. À terme, cette tendance crée une fracture sur le marché. Les opérateurs capables de s'adapter à des activités toute l'année sont mieux positionnés pour gérer la volatilité, tandis que les stations axées sur l'hiver font face à des défis plus importants pour maintenir leurs activités[4].
Charge d'investissement en énergie et en eau pour l'enneigement artificiel
L'enneigement artificiel est passé d'un outil complémentaire à un centre de coûts significatif sur le marché des stations de montagne et de ski en Allemagne, influençant les modèles opérationnels. Les recherches indiquent que l'enneigement technique constitue une part substantielle des charges d'exploitation pour les stations qui y recourent. La couverture d'un seul hectare de piste nécessite d'importantes ressources en eau, et les besoins associés en stockage et en autorisations augmentent encore les coûts d'investissement. La hausse des températures aggrave ces défis, car les équipements doivent fonctionner plus longtemps pour maintenir une couverture neigeuse adéquate. Les opérateurs de taille moyenne, souvent tributaires de revenus estivaux limités, font face à des tensions financières accrues. Cette pression croissante devrait élargir les disparités de performance au sein du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par format de station : les modèles intégrés captent le rendement, les formats bien-être s'accélèrent
Les stations alpines intégrées ont représenté 34,64 % des revenus en 2025, dominant le marché des stations de montagne et de ski en Allemagne. Leurs offres groupées d'hébergement, d'accès aux remontées mécaniques et de restauration augmentent les dépenses des visiteurs par séjour. Ce modèle séduit les visiteurs allemands qui apprécient la commodité et les coûts prévisibles, notamment pour les courts séjours alpins. Une réservation unique simplifie la planification et aide les opérateurs à retenir davantage de dépenses des visiteurs au sein de l'écosystème de la station. Le format intégré convertit une forte demande liée à la localisation en sources de revenus diversifiées, incluant l'hébergement, la restauration et les activités. Il reste résilient même avec une croissance limitée du nombre de skieurs, en se concentrant sur les dépenses totales de vacances plutôt que sur les seuls forfaits de remontées mécaniques.
Les stations de montagne axées sur le bien-être et le spa constituent le segment à la croissance la plus rapide, avec un CAGR de 7,84 % prévu jusqu'en 2031. Cela reflète un changement dans la façon dont les stations de montagne et de ski en Allemagne monétisent la demande alpine. Ce format attire les voyageurs nationaux plus âgés, les visiteurs urbains en court séjour et ceux qui recherchent des séjours en plein air ressourçants sans pratiquer le ski. La Watzmann Therme à Berchtesgaden a accueilli près de 272 000 visiteurs l'année dernière, soulignant la forte demande liée aux spas au-delà du ski. Les stations de ski et de montagne traditionnelles restent au cœur du secteur, mais adoptent de plus en plus des éléments de bien-être, de loisirs familiaux et d'aventure douce issus des formats à croissance plus rapide. Les stations d'aventure et d'activités, bien que plus modestes en termes de revenus, gagnent en pertinence face aux défis climatiques. Leurs offres toute l'année, telles que les télécabines, les pistes de vélo et les attractions aériennes, permettent aux opérateurs d'optimiser leurs actifs fixes sans dépendre uniquement de la neige hivernale.


Par type de visiteur : la fidélité nationale stabilise les revenus, la diversification internationale accélère la croissance
Les visiteurs nationaux ont contribué à hauteur de 64,53 % des revenus de 2025, constituant la demande principale du marché des stations de montagne et de ski en Allemagne. Leur préférence est motivée par la familiarité avec les destinations de voyage, l'accessibilité des sites et la variété des destinations telles que la Bavière, la Forêt-Noire, le Sauerland et les zones de moyenne montagne, favorisant les excursions à la journée et les courts séjours. Cette base nationale stable assure une occupation régulière et une planification saisonnière prévisible. Les 2,62 millions de nuitées enregistrées dans le Landkreis Miesbach en 2025 illustrent la répartition de la demande nationale sur plusieurs sous-destinations plutôt qu'une concentration sur les stations phares. Les visiteurs réguliers permettent également un marketing rentable des abonnements annuels, des billets numériques et des forfaits familiaux.
Les visiteurs internationaux intra-européens représentent le segment à la croissance la plus rapide, avec un CAGR de 7,32 % prévu jusqu'en 2031, constituant un moteur de croissance secondaire pour le marché. La fréquentation internationale des régions de stations de montagne en Allemagne a augmenté en 2025, soutenue par une forte demande de voyageurs en provenance des Pays-Bas, d'Autriche et de Suisse. Les destinations de montagne allemandes bénéficient de visiteurs transfrontaliers combinant des activités alpines avec des itinéraires culturels et régionaux, élargissant les motivations de voyage au-delà du ski. Les visiteurs internationaux long-courriers restent un groupe plus restreint en raison d'une notoriété mondiale limitée comparée aux stations françaises, autrichiennes ou suisses. Cependant, des destinations comme Garmisch-Partenkirchen et la Zugspitze sont bien positionnées pour se développer à mesure que le marketing de destination s'améliore et que les services multilingues s'étendent.
Par saison : l'hiver détient la majorité des revenus, l'été crée la dynamique de croissance
L'hiver a contribué à hauteur de 53,74 % des revenus en 2025, indiquant que les stations de montagne et de ski en Allemagne dépendent encore fortement de la saison enneigée. Cela reflète la forte tarification des forfaits de ski, les tarifs d'hébergement hivernaux plus élevés et la concentration des dépenses des visiteurs entre décembre et mars. L'hiver reste crucial car il stimule l'utilisation des remontées mécaniques et génère des revenus issus des locations d'équipements, des services de restauration et des cours. Cependant, sa prédominance diminue progressivement à mesure que les opérateurs réorientent leurs ressources vers les saisons hors ski, modifiant la répartition des revenus et réduisant la dépendance aux semaines critiques pour l'enneigement. Parallèlement, la saison estivale devrait croître à un CAGR de 7,19 % jusqu'en 2031, soutenue par une demande croissante pour la randonnée, le vélo de montagne, le tourisme de bien-être et d'autres activités de plein air qui favorisent l'utilisation des stations toute l'année.
L'été est un domaine de croissance clé pour les stations de montagne en Allemagne. Les données officielles montrent que l'hiver reste la saison la plus importante avec le plus grand nombre de visiteurs. Cependant, l'été connaît une croissance très rapide, affichant une augmentation de 4,8 % des visiteurs et de 6,6 % des revenus. En fait, 80 % des opérateurs de stations allemandes maintiennent désormais leurs remontées mécaniques ouvertes en hiver comme en été. Des ouvertures estivales anticipées, des opérations automnales prolongées et des offres élargies telles que la randonnée, le vélo, les événements et l'accès panoramique stimulent cette croissance. Les périodes intermédiaires gagnent également en importance, avec des séjours bien-être accessibles en train et des événements d'aventure douce remplissant le calendrier en dehors des mois de ski de pointe. Les stations utilisant le printemps tardif et le début de l'automne comme saisons réservables améliorent l'utilisation de leurs actifs et atteignent des flux de trésorerie plus stables comparées à leurs homologues axées sur l'hiver.
Par source de revenus : l'hébergement en tête, les activités d'aventure affichent la croissance la plus rapide
L'hébergement a représenté 35,91 % des revenus de 2025, en faisant la principale source de revenus du marché des stations de montagne et de ski en Allemagne. Cela souligne l'importance des séjours en station groupés, des voyages en court séjour et des habitudes de dépenses des visiteurs en nuitée dans plusieurs catégories. L'analyse du multiplicateur VDS montre que seule une faible part des dépenses des visiteurs est consacrée aux billets de téléphérique, tandis que la majorité est orientée vers l'hébergement, les services de restauration, le commerce de détail et les services connexes. Pour les opérateurs et les écosystèmes locaux, la capacité d'hébergement et la qualité du taux d'occupation sont aussi essentielles que le volume des remontées mécaniques. Les stations bénéficiant d'une meilleure intégration de l'hébergement captent davantage de valeur par visiteur, même sans augmentation significative du nombre de skieurs.
Les activités d'aventure et de loisirs devraient croître à un CAGR de 7,98 % jusqu'en 2031, devenant la source de revenus à la croissance la plus rapide dans le secteur des stations de montagne et de ski en Allemagne. Les opérateurs exploitent les capacités des remontées mécaniques estivales avec des offres telles que des parcs à vélos, des tyroliennes et des visites guidées, qui ne dépendent pas de la demande liée à la neige. Ettelsberg Seilbahn commercialise des infrastructures vélo aux côtés d'un accès panoramique à la montagne, démontrant comment les systèmes de remontées mécaniques existants peuvent soutenir des produits estivaux avec un investissement minimal en infrastructure. Les catégories principales telles que les forfaits de remontées mécaniques, les locations d'équipements et les services de restauration restent essentielles, mais sont davantage influencées par le volume de skieurs et la sensibilité aux prix des visiteurs familiaux. La composition des revenus dans le secteur des stations de montagne et de ski en Allemagne évolue d'un modèle de forfait hivernal vers une approche de loisirs de montagne diversifiée.
Analyse géographique
La Bavière a représenté 53,67 % des revenus du marché des stations de montagne et de ski en Allemagne en 2025, soutenue par des actifs tels que le téléphérique de la Zugspitze et les pôles de stations à Garmisch et Sudelfeld. Avec 124 téléphériques et 542 téléskis, elle offre une capacité et une variété significatives. Les subventions pour la modernisation des remontées mécaniques restent actives jusqu'en 2029, bien que les équipements d'enneigement artificiel soient exclus à partir de 2026, orientant les investissements vers la sécurité et l'efficacité. Le Landkreis Miesbach a enregistré plus de 800 000 arrivées de visiteurs et 2,62 millions de nuitées en 2025, renforçant la domination de la Bavière sur le marché.
Le Bade-Wurtemberg devrait croître à un CAGR de 7,46 % jusqu'en 2031. La faible altitude de la Forêt-Noire accroît la sensibilité aux conditions météorologiques, mais stimule la diversification vers des produits estivaux et des abonnements annuels. Feldbergbahnen a opéré 114 jours d'hiver en 2025/26 et a débuté ses opérations estivales le 1er mai 2026, équilibrant ainsi ses sources de revenus. La proximité de la France et de la Suisse attire des visiteurs européens en court séjour combinant loisirs de montagne et excursions régionales.
La Saxe et la Thuringe desservent les villes de l'est de l'Allemagne avec des pôles de tourisme hivernal établis. Le complexe d'Oberwiesenthal et du Fichtelberg en Saxe, sous nouvelle propriété privée depuis l'automne 2025, a vu des investissements dans des télésièges et des projets de rénovation hôtelière. Les petits domaines skiables familiaux de Thuringe, sensibles à l'enneigement, bénéficient de leur proximité avec les centres de population, soutenant la demande de week-end. Le Sauerland, le Harz et le Rhön misent sur l'accessibilité, l'usage familial et les loisirs toute l'année, évitant la concurrence directe avec les destinations alpines.
Paysage concurrentiel
Le marché des stations de montagne et de ski en Allemagne reste fragmenté, les principaux opérateurs détenant collectivement une faible part des revenus projetés. Les données officielles recensent de nombreuses entreprises de téléphériques et de remontées mécaniques, garantissant qu'aucun opérateur unique ne contrôle les stratégies de tarification ou de capacité. La concurrence reste localisée et spécifique aux actifs. Bayerische Zugspitzbahn Bergbahn AG se distingue par son contrôle de l'accès au point culminant de l'Allemagne et ses investissements significatifs dans la modernisation des infrastructures. OBERSTDORF KLEINWALSERTAL Bergbahnen occupe également une position solide grâce à son vaste réseau de pistes et à ses projets de remplacement en cours. Ces développements mettent en évidence une priorité accordée au renouvellement des infrastructures et à la qualité toute l'année plutôt qu'à la consolidation.
Le consortium Alpen Plus adopte un modèle collaboratif, intégrant le marketing, l'accès numérique et les systèmes d'abonnements saisonniers entre différentes stations. Cette approche améliore la visibilité et l'accès des visiteurs, avec des initiatives telles que l'ouverture de nouvelles remontées mécaniques et l'amélioration du soutien à la mobilité. Une telle coordination permet aux stations de taille moyenne de se démarquer sur la commodité et la valeur du réseau, même sans la capacité financière des opérateurs plus importants.
Les installations plus petites en basse altitude se retirent progressivement ou se repositionnent en raison des difficultés à maintenir des modèles exclusivement hivernaux. En conséquence, le trafic de skieurs et la demande hors ski se déplacent vers des opérateurs disposant de meilleures ressources, d'altitudes plus élevées et d'offres toute l'année. La conformité devient un facteur de différenciation clé, car une infrastructure certifiée s'aligne sur les exigences de financement, de marketing et de soutien public. Bien que le marché reste fragmenté, des facteurs tels que la qualité du capital, la modernisation et la pertinence toute l'année prennent une importance croissante, surpassant la focalisation traditionnelle sur le nombre de remontées mécaniques.
Leaders du secteur des stations de montagne et de ski en Allemagne
-
Bayerische Zugspitzbahn Bergbahn AG
-
OBERSTDORF KLEINWALSERTAL Bergbahnen
-
Feldbergbahnen GmbH
-
Brauneck- und Wallbergbahnen GmbH
-
Bergbahnen Sudelfeld GmbH & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Bayerische Zugspitzbahn Bergbahn AG a modernisé le système de commande et les moteurs d'entraînement de la Gletscherbahn, améliorant ainsi des composants clés du téléphérique. La société a également inauguré un télésiège 8 places Kreuzwankl en décembre 2025, suscitant une forte demande de visiteurs. Ces efforts s'inscrivent dans son programme d'investissement pluriannuel de 120 millions EUR (141,16 millions USD).
- Mars 2026 : OBERSTDORF KLEINWALSERTAL Bergbahnen a commencé à remplacer la télécabine Walmendingerhornbahn au sommet du Walmendinger Horn. Le nouveau téléphérique pendulaire devrait être prêt en décembre 2026, améliorant la capacité des remontées mécaniques et l'accessibilité de l'un des plus grands réseaux de ski d'Allemagne.
- Janvier 2026 : Le Fichtelberghaus à Oberwiesenthal rénove ses chambres et ajoute un espace spa pour s'aligner sur la stratégie du propriétaire visant à élargir l'orientation de l'hôtel des sports d'hiver vers une offre de bien-être toute l'année.
- Décembre 2025 : FSB GmbH, sous nouvelle propriété après l'acquisition d'un complexe de stations à Fichtelberg, a commencé les travaux d'un télésiège six places sur la piste Himmelsleiter à Oberwiesenthal. Le projet, impliquant un investissement significatif dans les infrastructures, a reçu l'approbation de planification de la Landesdirektion Sachsen, signalant un renouvellement notable du capital dans l'économie du ski de l'est de l'Allemagne.


Périmètre du rapport sur le marché des stations de montagne et de ski en Allemagne
| Stations de ski |
| Stations de montagne |
| Stations alpines intégrées |
| Stations de montagne axées sur le bien-être et le spa |
| Stations d'aventure et d'activités |
| Visiteurs nationaux |
| Visiteurs internationaux intra-européens |
| Visiteurs internationaux long-courriers |
| Saison hivernale |
| Saison estivale |
| Saison intermédiaire |
| Hébergement |
| Forfait de remontées mécaniques et services de ski |
| Restauration |
| Location d'équipements |
| Services de bien-être et de spa |
| Activités d'aventure et de loisirs |
| Autres |
| Bavière |
| Bade-Wurtemberg |
| Saxe |
| Thuringe |
| Autres régions d'Allemagne |
| Par format de station | Stations de ski |
| Stations de montagne | |
| Stations alpines intégrées | |
| Stations de montagne axées sur le bien-être et le spa | |
| Stations d'aventure et d'activités | |
| Par type de visiteur | Visiteurs nationaux |
| Visiteurs internationaux intra-européens | |
| Visiteurs internationaux long-courriers | |
| Par saison | Saison hivernale |
| Saison estivale | |
| Saison intermédiaire | |
| Par source de revenus | Hébergement |
| Forfait de remontées mécaniques et services de ski | |
| Restauration | |
| Location d'équipements | |
| Services de bien-être et de spa | |
| Activités d'aventure et de loisirs | |
| Autres | |
| Par État fédéral | Bavière |
| Bade-Wurtemberg | |
| Saxe | |
| Thuringe | |
| Autres régions d'Allemagne |


Questions clés auxquelles le rapport répond
Quelle est la taille prévisionnelle du secteur des stations de montagne et de ski en Allemagne d'ici 2031 ?
Le marché des stations de montagne et de ski en Allemagne devrait atteindre 4,67 milliards USD d'ici 2031 contre 3,36 milliards USD en 2026, avec un CAGR de 6,81 % sur la période 2026-2031.
Quel format de station génère le plus de revenus en Allemagne ?
Les stations alpines intégrées ont été en tête en 2025 avec 34,64 % des revenus, car les offres groupées d'hébergement, d'accès aux remontées mécaniques et de restauration augmentent la valeur par visite de visiteur.
Quel groupe de visiteurs connaît la croissance la plus rapide dans le segment des voyages alpins en Allemagne ?
Les visiteurs internationaux intra-européens constituent le groupe à la croissance la plus rapide, avec un CAGR projeté de 7,32 % jusqu'en 2031.
L'hiver est-il toujours la saison la plus rentable pour les stations de ski allemandes ?
Oui. L'hiver a représenté 53,74 % des revenus en 2025, bien que l'été connaisse une croissance plus rapide à un CAGR de 7,19 % jusqu'en 2031.
Quel État allemand domine les revenus des stations de montagne et de ski ?
La Bavière a été en tête avec 53,67 % des revenus de 2025, soutenue par la plus grande base de téléphériques et de téléskis du pays.
Quel est le principal défi structurel pour les stations de ski allemandes ?
La volatilité climatique est le principal défi car elle raccourcit les saisons d'enneigement naturel, augmente les coûts d'enneigement artificiel et accroît la pression sur les stations en basse altitude pour se diversifier.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
