
GCCインフラ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
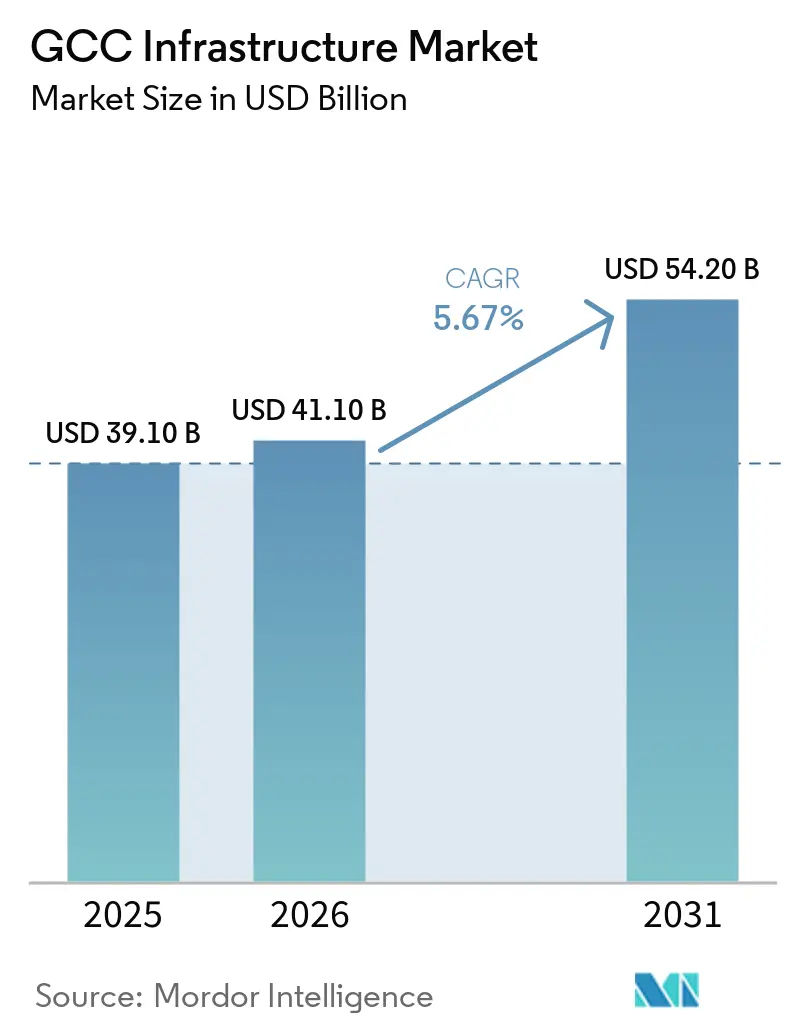
| 市場規模 (2026) | 41.10 十億米ドル |
| 市場規模 (2031) | 54.20 十億米ドル |
| 成長率 (2026 - 2031) | 5.67 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCCインフラ市場分析
GCCインフラ市場規模は2025年に391.10 ビリオン 米ドルと評価され、2026年の411.10 ビリオン 米ドルから2031年には542.0 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.67%です。政府主導の多角化アジェンダ、大規模な公的資金調達、および広範な経済自由化がこの軌道を支えています。交通インフラは、70.0 ビリオン 米ドルのGCC鉄道やサウジアラビアの225.0 ビリオン 米ドルのリヤドメトロなどのメガプロジェクトを通じて引き続き優位を保っていますが、水資源安全保障と再生可能エネルギー目標が資金調達の優先順位を再編するにつれ、公益事業はより速いペースで拡大しています。豊富な土地、スマートシティ構想、およびグリーンフィールドアプローチを優遇するインセンティブ構造により、新規建設が活動の主軸を占めています。スクーク、インフラ債、および改正PPP法を通じた資金調達の革新が投資家基盤を拡大する一方、現地化義務により価値創造が加盟国内に留まることが確保されています。競争の激しさは中程度で、2025年には上位10社の請負業者が契約額の60%を獲得しましたが、プロジェクトパイプラインは世界的な大手企業と機動力のある地域専門企業の双方を受け入れるのに十分な規模を維持しています。
主要レポートのポイント
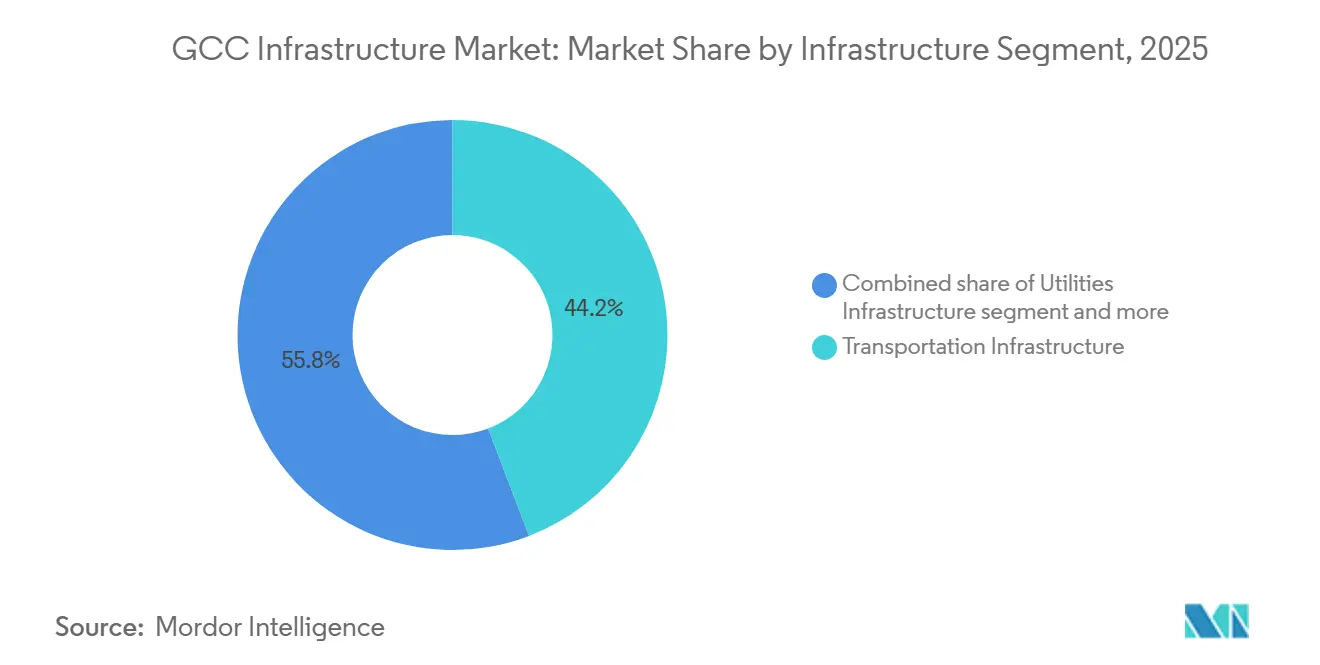
- インフラセグメント別では、交通インフラが2025年のGCCインフラ市場シェアの44.2%を占め、公益事業は2031年にかけてCAGR 6.44%で拡大すると測されています。
- 建設タイプ別では、新規建設が2025年のGCCインフラ市場規模の81.3%を占め、改修プロジェクトは2031年にかけてCAGR 6.67%で増加すると予測されています。
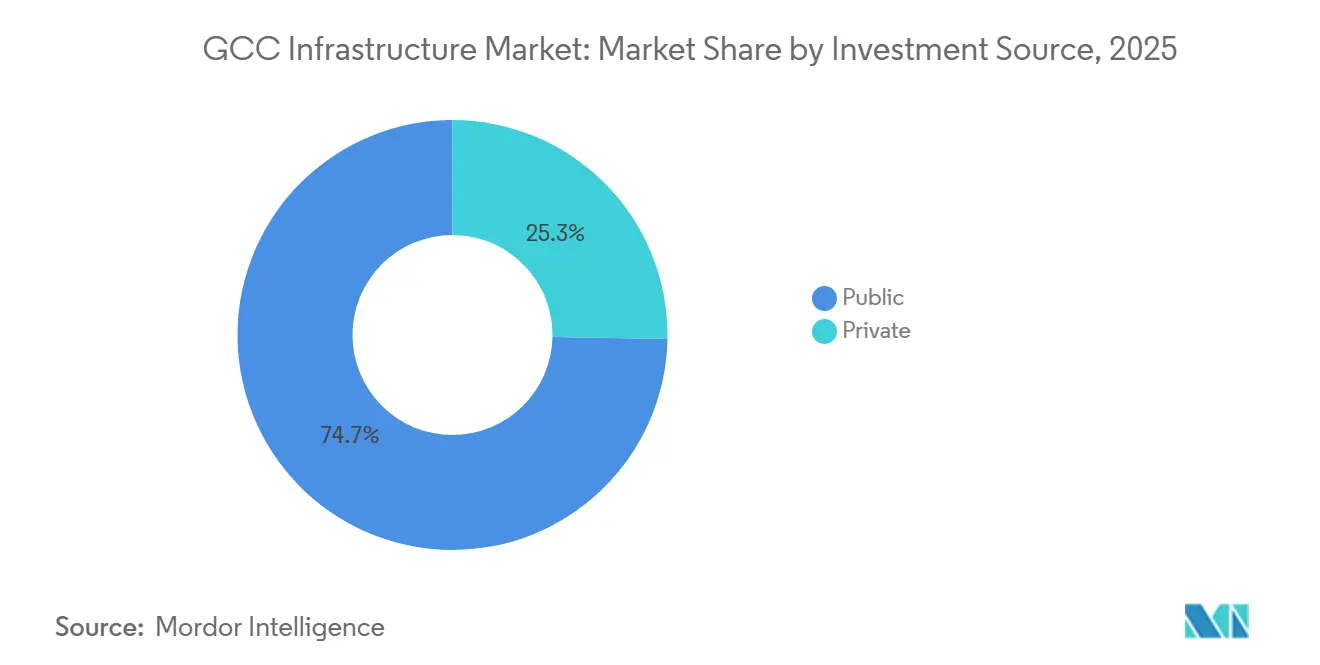
- 投資源別では、公的資金が2025年のGCCインフラ市場シェアの74.7%を占め、民間投資は2031年にかけてCAGR 6.88%と最も高い予測成長率を記録しています。
- 国別では、サウジアラビアが2025年のGCCインフラ市場規模の74.9%をリードしていますが、カタールは2026年~2031年の期間中に最も速いCAGR 7.03%を記録すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 経済多角化アジェンダが大規模な交通、観光、および社会インフラ支出を推進している | +1.2% | サウジアラビア、UAE、カタールおよびクウェートへの波及効果あり | 長期(4年以上) |
| 人口増加と都市化が住宅、公益事業、医療、および教育資産への需要を生み出している | +0.8% | 地域全体の都市中心部 | 中期(2~4年) |
| メガ・ギガプロジェクトが長期的な設備投資パイプラインを固定している | +0.6% | サウジアラビアおよびUAE;カタールが二次的 | 長期(4年以上) |
| 戦略的エネルギーおよび水の安全保障への投資 | +0.5% | 水不足地域に焦点を当てたGCC全体 | 中期(2~4年) |
| 地域連結性目標が貿易および物流のポジショニングを強化している | +0.4% | 国境を越えた取り組み、港湾都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
人口増加が都市インフラ拡大を促進
地域の人口は2030年までに5,710万人に達し、2024年比で12.3%増加すると見込まれており、緊急のインフラ整備が求められています。サウジアラビアだけでも、2030年までに120万戸の住宅と関連公益事業を追加する必要があります。UAEは医療インフラ、15の病院、200の一次医療センターに180億米ドルを投入しており、2027年までの完成が予定されています。都市密度はGCC住民の85%をカバーするまでになり、地下鉄、デジタル公益事業、廃棄物処理システムへの需要が高まっています。2020年以降23%増加したドーハの人口密度の上昇により、120億米ドルの地下鉄延伸と公益事業のアップグレードが促進されました。教育面での逼迫も明らかで、2028年までに450の新設学校と12の大学が稼働する必要があり、関連する交通および電力への投資が誘発されています[1]。
メガプロジェクトが長期的な設備投資パイプラインを確立
100億米ドルを超えるプロジェクトが2024年の支出の47%を占めました。サウジアラビアの2,000億米ドルの紅海プロジェクトは、28,000km²にわたる空港、港湾、公益事業を網羅しています。ドバイ2040マスタープランは空港拡張と550kmの新規地下鉄路線に1,070億米ドルを充当しています。カタールの北部ガス田拡張には、支援物流と公益事業に280億米ドルが必要です。このようなギガスキームは主要請負業者に収益の確実性をもたらしますが、実行リスクを集中させ、資金提供者からのデューデリジェンスの要求を高めます。
戦略的エネルギーおよび水の安全保障への投資
公益事業は今や政策上の格別な注目を集めています。サウジアラビアは58.7GWの再生可能エネルギーを目指しており、新たな送電網、蓄電、および送電ルートが必要です。UAEは海水淡水化と網整備のアップグレードに200億米ドルを投資し、2030年までに年間42億m³を供給する計画です。オマーンの150億米ドルの水計画は、海水淡水化、貯水、およびIoT対応配水を統合しています。クウェートはスマートグリッドに80億米ドルを投じ、UAEは蓄電インフラに120億米ドルを充当しています。これらのコミットメントは、ハイブリッド発電、高効率海水淡水化、および高度な送電網制御に精通した企業を優遇します[2]。
地域連結性目標が貿易インフラを強化
155億米ドルのGCC鉄道は6つの首都を結び、旅客の流れを緩和し、域内貿易を促進します。キング・アブドゥッラー港が42億米ドルの投資により280万TEUから520万TEUへの増強を計画しており、海上輸送能力が飛躍的に向上します。ジェベル・アリは2030年までに2,500万TEUを処理するために78億米ドルを投資しています。サウジアラビアの350億米ドルのキング・サルマン国際空港とカタールの160億米ドルのハマド空港拡張は航空分野を反映しています。各アンカープロジェクトは税関ヤード、物流パーク、および複合輸送ノードへの需要を倍増させ、GCCをグローバルな貿易の要として強化しています[3]。
抑制要因の影響分析*
| 抑制要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 石油収入への依存がインフラ予算をエネルギー価格の変動にさらしている | -0.5% | GCC全体、石油依存度の高い経済圏で最も顕著 | 短期(2年以内) |
| 高い資本集約度と上昇する資金調達コストが財政的持続可能性を圧迫している | -0.4% | 地域全体、メガプロジェクトのタイムラインに影響 | 中期(2~4年) |
| 規制、土地、および労働力の現地化要件が請負業者のタイムラインと納期の複雑性を増大させている | -0.3% | サウジアラビア、UAE;カタール、クウェートへの波及効果あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
石油収入への依存が予算の変動性を生み出す
炭化水素はGCCの財政収入の65~80%を依然として供給しています。ブレント原油が1バレルあたり10米ドル下落すると、次の予算サイクルでサウジアラビアのインフラ配分が最大12%削減されます。UAEは多角化が進んでいるものの、2024年第2四半期の価格変動の中でいくつかの交通案件の発注を6ヶ月延期しました。クウェートは2024年のインフラ支出を15%削減し、計画していた32億米ドルの公益事業および交通工事を棚上げしました。請負業者は入札期間の長期化に直面する一方、ソブリンファンドが資金ギャップを埋めるために介入しています。オマーンは複数の計画をPPPモードに移行し、より長い成熟期間を受け入れながらもプロジェクトパイプラインを維持しています。
資本集約度と資金調達コストがプロジェクトの実行可能性に課題をもたらす
資金調達スプレッドは2022年以降180~220ベーシスポイント上昇し、10億米ドル以上のプロジェクトの資金調達クロージングが24~30ヶ月に延びています。サウジアラビアの現地化規則は現在40%の現地調達を義務付けており、予算を最大18%膨らませ、スケジュールを延ばしています。UAEのスクーク市場は2024年に85億米ドルを供給しましたが、収益が確保された資産に対して選択的です。カタールのソブリン支援はアクセスを改善しますが、ROIの精査を排除するものではありません。資材インフレは依然として深刻で、鉄鋼とコンクリートのコストは2023年以降15~25%上昇しており、多角化目標を頓挫させることなく財政的余裕を維持するために段階的実施と範囲の見直しが強いられています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インフラセグメント別:
交通の優位性にもかかわらず公益事業が成長をリード交通インフラは2025年のGCCインフラ市場シェアの44.2%を維持しており、リヤドメトロおよびドバイメトロの拡張工事がその基盤となっています。公益事業は規模こそ小さいものの、CAGR 6.44%で推移しており、GCCインフラ市場規模の見通しにとって極めて重要です。2030年までに予測される258.0 ビリオン 立方メートルの水需要を満たすには、海水淡水化能力を40%引き上げる必要があり、新規プラントおよびネットワークへの450.0 ビリオン 米ドルの投資が必要となります。社会イフラ(病院、学校、住宅)は人口動態とビジョン目標の恩恵を受け、サウジアラビアのジャフラ田のガス処理・配送に特化した採掘関連インフラには250.0 ビリオン 米ドルが投じられます。
公益事業の勢いは、資源安全保障目標との優先順位の一致を反映しています。このセグメントは膜式海水淡水化およびスマートグリッド分析の技術ベンダーを引き付け、ライフサイクル経済性を向上させています。交通インフラの成長は国境を越えた鉄道と港湾自動化によって継続していますが、主要回廊が展開段階に移行するにつれ設備投資は緩和しつつあります。社会インフラへの支出は、強固なPPPポテンシャルを持つ専門施設を通じて請負業者のポートフォリオを多様化します。採掘インフラは依然として機会に富んでいますが、政策立案者が求める持続可能性指標および炭素回収の付加要素にますます結びついています。


注記: 個々のセグメントのシェアはレポート購入後にすべて入手可能
建設タイプ別:
改修への関心の高まりの中で新規建設が優位新規建設は2025年のGCCインフラ市場規模の81.3%を占め、グリーンフィールドの準備態勢と土地の豊富さを証明しています。100.0 ビリオン 米ドルを超えるプロジェクトが注目を集め、世界的なEPC大手を引き付けています。しかし、改修はCAGR 6.67%と最も急速な成長を示しており、成熟した資産が効率改善、低炭素化、および能力調整を必要としているためです。UAEは空港ターミナルおよび水道網の改修に85.0 ビリオン 米ドルを充当しており、改修の実行可能性を裏付けています。
グリーンフィールド開発は、デジタルツインと自律型交通を統合するシグネチャースマートシティ構想にとって引き続き不可欠です。しかし、ブラウンフィールドの制約や持続可能性スコアが現地での改修を促す場合、改修資金は増加しています。カタールの42.0 ビリオン 米ドルのワールドカップ後施設改修はライフサイクル延長の経済性を示しています。クウェートは250.0 ビリオン 米ドルの予算の4分の1を老朽化した港湾の近代化に充当し、野心と財政的慎重さのバランスを取っています。モジュール式改修ツールキットと地域サプライチェーンを持つ請負業者は、この未開拓のプールを獲得するのに理想的な立場にあります。
投資源別:
公共の優位性にもかかわらず民間セクターが勢いを増す公的機関は2025年に契約額の74.7%を資金調達し、GCCインフラ市場のアンカークライアントとしての地位を確固たるものにしています。しかし、民間資本はCAGR 6.88%を示しており、リスク分担と仲裁を標準化した2024年のUAEにおけるPPP法改正によって触媒されています。カタールの82.0 ビリオン 米ドルの交通PPPポートフォリオは、収益源とソブリン保証が一致した場合の投資家の意欲を証明しています。
ソブリン・ウェルス・ファンドは、民間のバランスシートをはるかに超えるNEOMのようなギガスキームにとって引き続き不可欠です。しかし、ブレンデッド構造は今やメガプロジェクトにも登場しており、オマーンの150.0 ビリオン 米ドルの水プログラムは公民60対40の分担を採用しています。スクークとインフラ債は投資家層を拡大し、以前のサイクルでは希少だった流通市場の流動性を生み出しています。民間参加の拡大は資金源を多様化し、デリバリーを加速させ、GCCインフラ市場の設計・建設・運営の各フェーズにわたって民間セクターの効率基準を組み込みます。

地理的分析
サウジアラビアインフラ市場
サウジアラビアは2024年の契約額の74.9%を占め、輸送、公共事業、社会資産に対するビジョン2030の5,000億米ドルのコミットメントによって牽引されている。同国の公共投資ファンドは2024年だけで400億米ドルを投入し、国家インフラファンドはリヤド地下鉄からジャフラーガス工事に至るプロジェクトに対して優遇融資を供給している。サウジアラビアのパイプライン規模の大きさは、同国をGCCインフラ市場の重力的中心として位置づけ、世界の建設業者やサプライチェーンをローカライズされた合弁事業へと引き込んでいる。
アラブ首長国連邦インフラ市場
アラブ首長国連邦は支出規模で第2位に位置し、ドバイの350億米ドルの物流ハブおよびアブダビの250億米ドルの多角化スイートによって支えられている。ドバイサウスの完成はエミレーツの物流力を強化し、アブダビのマスダール拡張はクリーンエネルギークラスターへの新たな重点化を示している。堅固なガバナンス、成熟した資本市場、明確なPPP法規制が投資家の信頼を高め、同国の360度インフラ高度化アジェンダを持続させている。
GCCインフラ市場
カタールは予測CAGRが7.03%と最も成長の速い地域である。450億米ドルのノースフィールド拡張および120億米ドルのドーハメトロフェーズIIは、2022年FIFAへの投資を超えて設備投資の曲線を延伸させる。クウェートとオマーンは次の階層を占め、それぞれ250億米ドルおよび150億米ドルを港湾、空港、公共事業に投入し、物流および観光競争力の向上を目指している。バーレーンは地域の銀行コンジットとしての地位を活用し、80億米ドル相当の金融連動型輸送ノードに注力している。GCC鉄道などの越境プロジェクトは、6カ国全体にわたる統合効果とサプライチェーンの相互依存を増幅させている。
競争環境
市場集中度
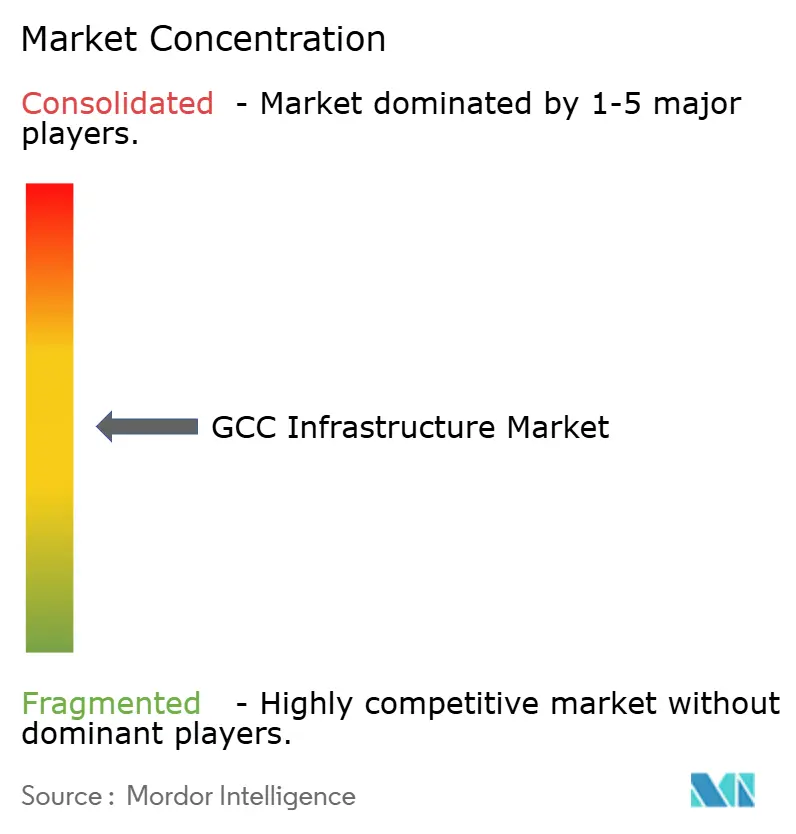
市場は中程度の集中度を維持しています。Bechtelは2024年のGCC案件で85億米ドルを確保し、China State Construction Engineering Corpは122億米ドルを受注し、Saudi Binladin Groupは国内コミットメントで68億米ドルを維持しました。上位10社が合計で案件の約60%を支配しており、中規模の地域専門企業が5億米ドル未満のパッケージを獲得する十分な余地が残っています。差別化はBIM習熟度、AI搭載スケジューリング、および政府のグリーンマンデートに沿った持続可能性の認証にかかっています。
現地化は中核的なコンプライアンスの手段として機能しています。サウジアラビアとUAEの規則は30~40%の現地雇用と増加する現地調達比率を要求しています。国際的なEPC企業は、VinciとAl Rajhiのような合弁事業を形成し、ノウハウを移転しながら現地調達規則をナビゲートしています。技術採用は入札者に利益率の優位性を提供し、ドローン測量、モジュール式製造、デジタルツインはタイムラインを短縮し、固定価格契約の下で重要なコスト超過を軽減します。
統合とパートナーシップが続いています。グローバル大手は公益事業の認証を強化するために水や再生可能エネルギーのニッチ専門企業を買収しています。地域企業はM&Aを通じて規模を拡大するか、繰り返しフレームワークで優先入札者の地位を確保しています。新たなホワイトスペースはスマートシティ技術スタック、高電圧送電、および高度な海水淡水化を中心に展開しており、入札評価においてドメイン専門知識が価格を上回ります。この進化する分野は、GCCインフラ市場におけるグローバル資本、現地の洞察、デジタル能力のバランスの取れた組み合わせを強調しています。
GCCインフラ産業のリーダー企業
-
Saudi Binladin Group
-
Bechtel Corporation
-
China State Construction Engineering Corp (ME)
-
L&T Construction Middle East
-
Orascom Construction
- 注:主要企業の掲載順は順位を示すものではありません。
GCCインフラ市場 このレポートでカバーされる企業
- Saudi Binladin Group
- Bechtel Corporation
- China State Construction Engineering Corp (ME)
- L&T Construction Middle East
- Orascom Construction
- Besix Group
- ACC (Arabian Construction Company)
- Samsung C&T
- Vinci Construction
- Bouygues Travaux Publics
- Fluor Corporation
- Parsons Corporation
- AECOM
- Jacobs Solutions
- Hill International
- Hyundai E&C
- China Railway Construction Corp
- Al Rajhi Construction
- Qatar Diar
- Nakheel
最近の産業開発事情 GCCインフラ市場
- 2025年9月:Bechtel Corporationがカタールの北部ガス田拡張フェーズ2のインフラ(港湾施設、交通回廊、公益事業ネットワークを含む)に関する42億米ドルの契約を獲得しました。これはGCC地域における同社最大の単一契約受注であり、プロジェクトのタイムラインを2029年まで延長します。
- 2025年8月:UAEが120億米ドルのドバイサウス物流ハブフェーズ1の完成を発表しました。年間1,200万トンの貨物を処理するよう設計された統合交通、倉庫、税関施設を備え、ドバイを地域の貿易仲介者として位置付け、接続交通ネットワークへの追加インフラ需要を生み出しています。
- 2024年7月:China State Construction Engineering CorpがSaudi Binladin Groupと85億米ドルのリヤドメトロ拡張プロジェクトの合弁事業を設立し、国際的な専門知識と現地市場の知識を組み合わせてサウジアラビアの40%現地調達要件を満たしながらプロジェクトの納期を加速させました。
- 2024年6月:サウジアラビアの公共投資ファンドが再生可能エネルギーおよび水インフラプロジェクト専用の150億米ドルのインフラ資金調達ファシリティを発表しました。これは同国最大の公益事業インフラ専用資金調達コミットメントであり、海水淡水化と太陽光発電インフラにわたる25の主要プロジェクトを加速させると期待されています。
GCCインフラ市場レポートの範囲
セグメンテーション概要
| 交通インフラ |
| 公益事業インフラ |
| 社会インフラ |
| 採掘インフラ |
| 新規建設 |
| 改修 |
| 公共 |
| 民間 |
| サウジアラビア |
| アラブ首長国連邦 |
| カタール |
| クウェート |
| オマーン |
| バーレーン |
| インフラセグメント別 | 交通インフラ |
| 公益事業インフラ | |
| 社会インフラ | |
| 採掘インフラ | |
| 建設タイプ別 | 新規建設 |
| 改修 | |
| 投資源別 | 公共 |
| 民間 | |
| 国別 | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| クウェート | |
| オマーン | |
| バーレーン |
レポートで回答される主要な質問
2031年のGCCインフラ市場の予測値はいくらですか?
GCCインフラ市場は2031年までに542.0 ビリオン 米ドルに達すると予測されています。
GCCインフラ内で最も成長の速いセグメントはどれですか?
公益事業インフラはCAGR 6.44%を記録すると予測されており、最も成長の速いセグメントとなっています。
GCCプロジェクトにおける公的資金の優位性はどの程度ですか?
公的資金源は2025年に契約額の74.7%を資金調達しましたが、改正PPP法のもとで民間投資が勢いを増しています。
2031年にかけてインフラ支出が最も速く成長するGCC諸国はどこですか?
カタールは北部ガス田拡張と関連交通アップグレードにより、最速のCAGR 7.03%を記録すると予測されています。