
Tamanho e Participação do Mercado de Infraestrutura do CCG
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
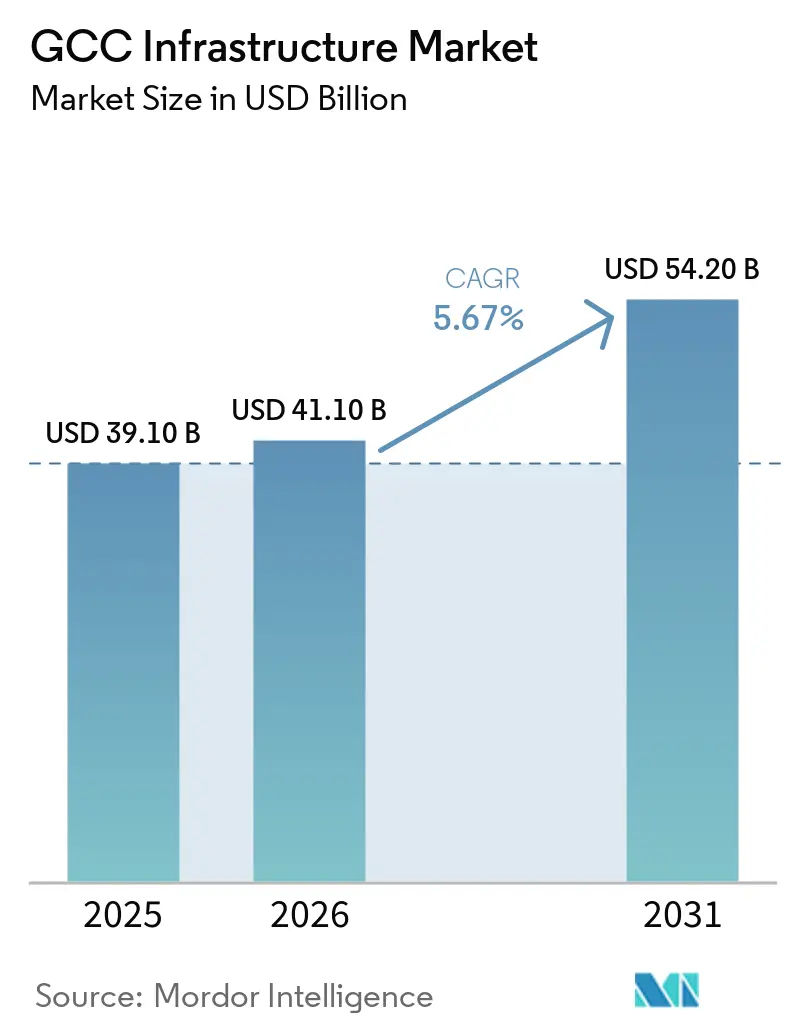
| Tamanho do Mercado (2026) | 41.10 Bilhões de dólares |
| Tamanho do Mercado (2031) | 54.20 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.67 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infraestrutura do CCG por Mordor Intelligence
O tamanho do Mercado de Infraestrutura do GCC foi avaliado em 39,10 bilhões de USD em 2025 e estima-se que cresça de 41,10 bilhões de USD em 2026 para atingir 54,20 bilhões de USD até 2031, a um CAGR de 5,67% durante o período de previsão (2026-2031). Agendas de diversificação conduzidas pelo governo, financiamento público em larga escala e ampla liberalização econômica estão sustentando essa trajetória. O transporte mantém a primazia por meio de megaprojetos como a Ferrovia do GCC, avaliada em 7,00 bilhões de USD, e o Metrô de Riade, da Arábia Saudita, no valor de 22,50 bilhões de USD; no entanto, os serviços públicos estão se expandindo mais rapidamente à medida que as metas de segurança hídrica e energia renovável reformulam as prioridades de financiamento. A nova construção domina a atividade devido à abundância de terrenos, às ambições de cidades inteligentes e às estruturas de incentivo que favorecem abordagens greenfield em detrimento de reformas. A inovação no financiamento por meio de sukuk, títulos de infraestrutura e leis de PPP reformuladas está ampliando a base de investidores, enquanto os mandatos de localização garantem que a criação de valor permaneça nos estados membros. A intensidade competitiva moderada persiste: as 10 maiores empreiteiras capturaram 60% do valor dos contratos em 2025, mas os pipelines de projetos permanecem grandes o suficiente para acomodar tanto empresas globais de primeiro nível quanto especialistas regionais ágeis.
Principais Conclusões do Relatório
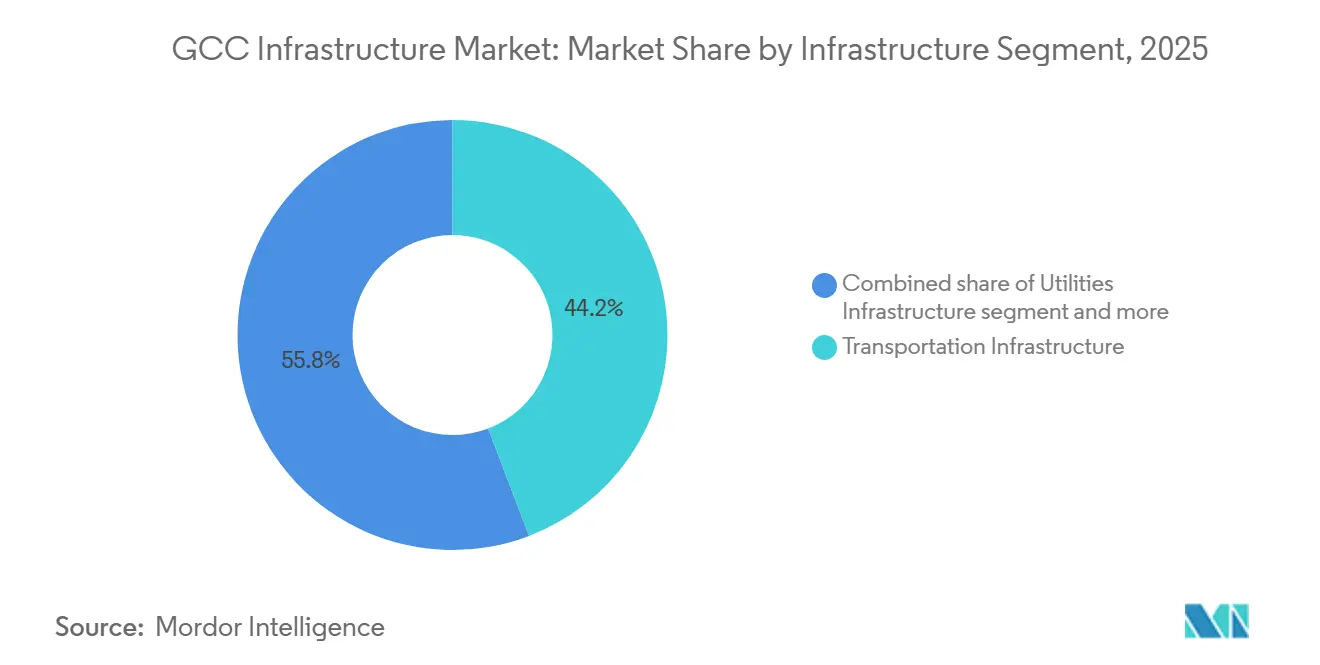
- Por segmento de infraestrutura, o transporte capturou 44,2% da participação do mercado de infraestrutura do GCC em 2025, enquanto os serviços públicos devem se expandir a um CAGR de 6,44% até 2031.
- Por tipo de construção, as novas obras responderam por 81,3% do tamanho do mercado de infraestrutura do GCC em 2025, enquanto os projetos de renovação devem crescer a um CAGR de 6,67% até 2031.
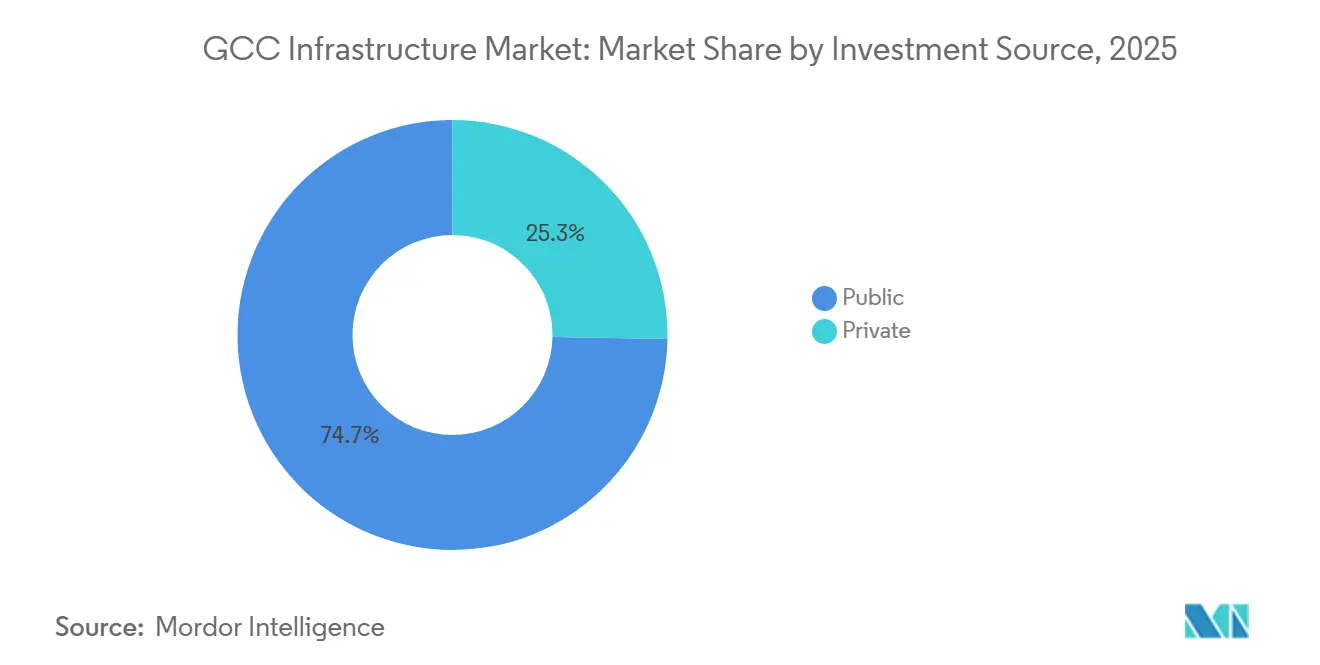
- Por fonte de investimento, o financiamento público deteve 74,7% da participação do mercado de infraestrutura do GCC em 2025, enquanto o investimento privado registra o maior CAGR projetado de 6,88% até 2031.
- Por país, a Arábia Saudita liderou com 74,9% do tamanho do mercado de infraestrutura do GCC em 2025, mas o Qatar deve registrar o CAGR mais rápido de 7,03% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| As agendas de diversificação econômica estão impulsionando gastos massivos em transporte, turismo e infraestrutura social | +1.2% | Arábia Saudita, EAU, com repercussão no Catar e no Kuwait | Longo prazo (≥ 4 anos) |
| O crescimento populacional e a urbanização estão criando demanda por ativos de habitação, utilidades, saúde e educação | +0.8% | Centros urbanos em toda a região | Médio prazo (2-4 anos) |
| Mega/gigaprojetos ancorando pipelines de despesas de capital de longo prazo | +0.6% | Arábia Saudita e EAU; Catar em segundo plano | Longo prazo (≥ 4 anos) |
| Investimentos estratégicos em segurança energética e hídrica | +0.5% | Todo o CCG com foco em áreas com escassez de água | Médio prazo (2-4 anos) |
| Metas de conectividade regional fortalecendo o posicionamento comercial e logístico | +0.4% | Iniciativas transfronteiriças, cidades portuárias | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Crescimento Populacional Impulsiona a Expansão da Infraestrutura Urbana
A população regional deve atingir 57,1 milhões até 2030, um aumento de 12,3% em relação a 2024, impulsionando implantações urgentes de infraestrutura. Somente a Arábia Saudita precisa adicionar 1,2 milhão de unidades habitacionais mais as utilidades associadas até 2030. Os EAU estão canalizando USD 18 bilhões para infraestrutura de saúde, 15 hospitais e 200 centros de atenção primária, com entrega prevista para 2027. A densidade urbana agora abrange 85% dos residentes do CCG, intensificando a demanda por metrôs, utilidades digitais e sistemas de resíduos. O salto de 23% na densidade populacional de Doha desde 2020 motivou uma extensão do metrô e uma atualização de utilidades no valor de USD 12 bilhões. As pressões na educação são evidentes: 450 novas escolas e 12 universidades precisam estar em operação até 2028, desencadeando investimentos relacionados em transporte e energia[1].
Os Megaprojetos Estabelecem Pipelines de Despesas de Capital de Longo Prazo
Projetos acima de USD 10 bilhões responderam por 47% dos gastos de 2024. O Projeto Mar Vermelho da Arábia Saudita, no valor de USD 200 bilhões, abrange aeroportos, portos e utilidades em 28.000 km². O Plano Diretor Dubai 2040 destina USD 107 bilhões para a expansão do aeroporto e 550 km de novos trilhos de metrô. A expansão do Campo Norte do Catar requer USD 28 bilhões em logística e utilidades de apoio. Esses gigaesquemas ampliam a certeza de receita para os principais contratantes, mas concentram o risco de execução e elevam as exigências de due diligence por parte dos financiadores.
Investimentos Estratégicos em Segurança Energética e Hídrica
As utilidades agora recebem atenção política desproporcional. A Arábia Saudita visa 58,7 GW de energias renováveis, exigindo novas rotas de rede, armazenamento e transmissão. Os EAU estão investindo USD 20 bilhões em dessalinização e atualizações de rede para fornecer 4,2 bilhões de m³ anualmente até 2030. O plano hídrico de USD 15 bilhões de Omã integra dessalinização, armazenamento e distribuição habilitada por IoT. O Kuwait segue com USD 8 bilhões em redes inteligentes, enquanto os EAU destinam USD 12 bilhões à infraestrutura de armazenamento. Esses compromissos recompensam empresas especializadas em geração híbrida, dessalinização de alta eficiência e controles avançados de rede[2].
As Metas de Conectividade Regional Fortalecem a Infraestrutura Comercial
A Ferrovia do CCG, no valor de USD 15,5 bilhões, ligará seis capitais, facilitando os fluxos de passageiros e impulsionando o comércio intrarregional. A capacidade marítima avança com o Porto Rei Abdullah planejando um aumento de 2,8 milhões para 5,2 milhões de TEU com um investimento de USD 4,2 bilhões. Jebel Ali está investindo USD 7,8 bilhões para movimentar 25 milhões de TEU até 2030. O Aeroporto Internacional Rei Salman, da Arábia Saudita, no valor de USD 35 bilhões, e a expansão de USD 16 bilhões do Aeroporto de Hamad, no Catar, espelham o lado da aviação. Cada projeto âncora multiplica a demanda por pátios alfandegários, parques logísticos e nós intermodais, reforçando o CCG como um eixo global de comércio[3].
Análise de Impacto das Restrições*
| Restrições | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A dependência da receita do petróleo está expondo os orçamentos de infraestrutura à volatilidade dos preços de energia | -0.5% | Todo o CCG, mais elevada nas economias dependentes de petróleo | Curto prazo (≤ 2 anos) |
| A alta intensidade de capital e o aumento dos custos de financiamento estão pressionando a sustentabilidade fiscal | -0.4% | Em toda a região, impacta os cronogramas de megaprojetos | Médio prazo (2-4 anos) |
| Os requisitos regulatórios, fundiários e de localização da força de trabalho estão adicionando complexidade ao cronograma e à entrega | -0.3% | Arábia Saudita, EAU; repercussão no Catar e no Kuwait | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Dependência da Receita do Petróleo Cria Volatilidade Orçamentária
Os hidrocarbonetos ainda fornecem 65-80% das receitas fiscais do CCG. Uma queda de USD 10 por barril no Brent reduz as alocações de infraestrutura da Arábia Saudita em até 12% durante o próximo ciclo orçamentário. Os EAU, embora mais diversificados, adiaram vários contratos de transporte por seis meses em meio à turbulência de preços do segundo trimestre de 2024. O Kuwait cortou os gastos com infraestrutura em 2024 em 15%, suspendendo USD 3,2 bilhões em obras planejadas de utilidades e transporte. Os contratantes enfrentam janelas de licitação prolongadas, enquanto os fundos soberanos intervêm para cobrir lacunas de financiamento. Omã transferiu vários esquemas para o modo PPP, aceitando uma gestação mais longa, mas preservando os pipelines de projetos.
A Intensidade de Capital e os Custos de Financiamento Desafiam a Viabilidade dos Projetos
Os spreads de financiamento subiram 180-220 pontos base desde 2022, levando o fechamento de financiamento para projetos acima de USD 1 bilhão a 24-30 meses. As regras de localização da Arábia Saudita agora exigem 40% de conteúdo local, inflando os orçamentos em até 18% e estendendo os cronogramas. O mercado de sukuk dos EAU forneceu USD 8,5 bilhões em 2024, mas é seletivo em relação a ativos com receita segura. O respaldo soberano do Catar melhora o acesso, mas não elimina o escrutínio do retorno sobre o investimento. A inflação de materiais permanece aguda: os custos de aço e concreto subiram 15-25% desde 2023, forçando revisões de fases e escopo para manter a margem fiscal sem descarrilar as metas de diversificação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Segmento de Infraestrutura:
As Utilidades Lideram o Crescimento Apesar da Dominância do TransporteO transporte reteve 44,2% da participação do mercado de infraestrutura do GCC em 2025, sustentado pelo Metrô de Riade e pelas expansões do Metrô de Dubai. Os serviços públicos, embora menores, estão acompanhando um CAGR de 6,44% e são fundamentais para as perspectivas do tamanho do mercado de infraestrutura do GCC. A capacidade de dessalinização deve aumentar 40% para atender à demanda projetada de água de 25,8 bilhões de m³ até 2030, exigindo 45,00 bilhões de USD em novas plantas e redes. Os projetos sociais — hospitais, escolas e habitação — se beneficiam da demografia e das metas das Visões nacionais, enquanto a infraestrutura voltada à extração no campo de Jafurah, na Arábia Saudita, demanda 25,00 bilhões de USD para processamento e distribuição de gás.
O impulso dos serviços públicos reflete o alinhamento de prioridades com os objetivos de segurança de recursos. O segmento atrai fornecedores de tecnologia para dessalinização por membrana e análise de redes inteligentes, melhorando a economia do ciclo de vida. Os ganhos no transporte continuam por meio de ferrovias transfronteiriças e automação portuária, mas o capex está se moderando à medida que os principais corredores avançam para a fase de implantação. Os gastos com infraestrutura social diversificam os portfólios das empreiteiras por meio de instalações especializadas com robusto potencial de PPP. A extração permanece rica em oportunidades, embora cada vez mais vinculada a métricas de sustentabilidade e complementos de captura de carbono buscados pelos formuladores de políticas.



Por Tipo de Construção:
Novas Obras Dominam em Meio ao Crescente Foco em RenovaçãoAs novas obras contribuíram com 81,3% para o tamanho do mercado de infraestrutura do GCC em 2025, um testemunho da prontidão greenfield e da disponibilidade de terrenos. Projetos que superam 10,00 bilhões de USD dominam as manchetes e atraem grandes nomes globais de EPC. A renovação, no entanto, registra o CAGR mais acelerado de 6,67%, à medida que ativos maduros requerem retrofits de eficiência, atualizações de baixo carbono e ajustes de capacidade. Os Emirados Árabes Unidos destinaram 8,50 bilhões de USD para terminais aeroportuários e reformas da rede hídrica, confirmando a viabilidade do retrofit.
Os projetos greenfield permanecem essenciais para as visões emblemáticas de cidades inteligentes que integram gêmeos digitais e transporte autônomo. No entanto, o financiamento para renovação cresce onde restrições brownfield ou pontuações de sustentabilidade motivam atualizações no local. A reforma de instalações pós-Copa do Mundo do Qatar, no valor de 4,20 bilhões de USD, ilustra a economia de extensão do ciclo de vida. O Kuwait está alocando um quarto de seu orçamento de 25,00 bilhões de USD para modernizar portos legados, equilibrando ambição com prudência fiscal. Empreiteiras com kits de ferramentas de retrofit modulares e cadeias de suprimentos locais estão idealmente posicionadas para conquistar esse segmento pouco explorado.
Por Fonte de Investimento:
O Setor Privado Ganha Impulso Apesar da Dominância PúblicaAs entidades públicas financiaram 74,7% dos contratos em 2025, consolidando seu status como clientes âncora do mercado de infraestrutura do GCC. No entanto, o capital privado exibe um CAGR de 6,88%, catalisado pelas emendas à lei de PPP de 2024 nos Emirados Árabes Unidos, que padronizaram o compartilhamento de riscos e a arbitragem. O portfólio de PPP de transporte do Qatar, no valor de 8,20 bilhões de USD, comprova o apetite dos investidores quando os fluxos de receita e as garantias soberanas se alinham.
Os fundos soberanos de riqueza permanecem indispensáveis para gigaprojetos como o NEOM, que superam os balanços privados. No entanto, estruturas mistas agora surgem até mesmo para megaprojetos, com o programa hídrico de Omã, no valor de 15,00 bilhões de USD, adotando uma divisão de 60-40 entre público e privado. Sukuk e títulos de infraestrutura estão ampliando a demografia dos investidores, criando liquidez no mercado secundário que era escassa em ciclos anteriores. O avanço da participação privada diversifica as fontes de financiamento, acelera a entrega e incorpora padrões de eficiência do setor privado nas fases de projeto, construção e operação do mercado de infraestrutura do GCC.

Análise Geográfica
Mercado de Infraestrutura da Arábia Saudita
A Arábia Saudita deteve 74,9% do valor dos contratos de 2024, impulsionada pelo compromisso de 500 bilhões de USD da Visão 2030 com transporte, serviços públicos e ativos sociais. O Fundo de Investimento Público do Reino injetou 40 bilhões de USD apenas em 2024, enquanto seu Fundo Nacional de Infraestrutura canaliza dívida concessionária para projetos que vão desde o Metrô de Riade até as obras de gás de Jafurah. A escala dos projetos sauditas torna o país o centro gravitacional do mercado de infraestrutura do GCC, atraindo empreiteiras globais e cadeias de suprimentos para joint ventures localizadas.
Mercado de Infraestrutura dos Emirados Árabes Unidos
Os Emirados Árabes Unidos ocupam o segundo lugar em gastos, sustentados pelo hub logístico de 35 bilhões de USD de Dubai e pelo portfólio de diversificação de 25 bilhões de USD de Abu Dhabi. A conclusão do Dubai South reforça a capacidade logística dos Emirados, e a expansão da Masdar em Abu Dhabi sinaliza uma ênfase renovada em clusters de energia limpa. A governança robusta, os mercados de capitais maduros e os estatutos claros de PPP aumentam a confiança dos investidores, sustentando a agenda de atualização de infraestrutura em 360 graus do país.
Mercado de Infraestrutura do GCC
O Qatar é a geografia de crescimento mais rápido, com um CAGR projetado de 7,03%. A expansão do Campo Norte no valor de 45 bilhões de USD e a Fase II do Metrô de Doha no valor de 12 bilhões de USD prolongam as curvas de capex além dos investimentos da FIFA de 2022. Kuwait e Omã ocupam o próximo nível, cada um destinando 25 bilhões de USD e 15 bilhões de USD, respectivamente, a portos, aeroportos e serviços públicos, na busca por competitividade logística e turística. O Bahrein concentra-se em nós de transporte vinculados ao setor financeiro no valor de 8 bilhões de USD, aproveitando sua posição como conduto bancário regional. Iniciativas transfronteiriças como a Ferrovia do GCC amplificam os efeitos de integração e a interdependência das cadeias de suprimentos entre os seis estados.
Cenário Competitivo
Concentração do Mercado
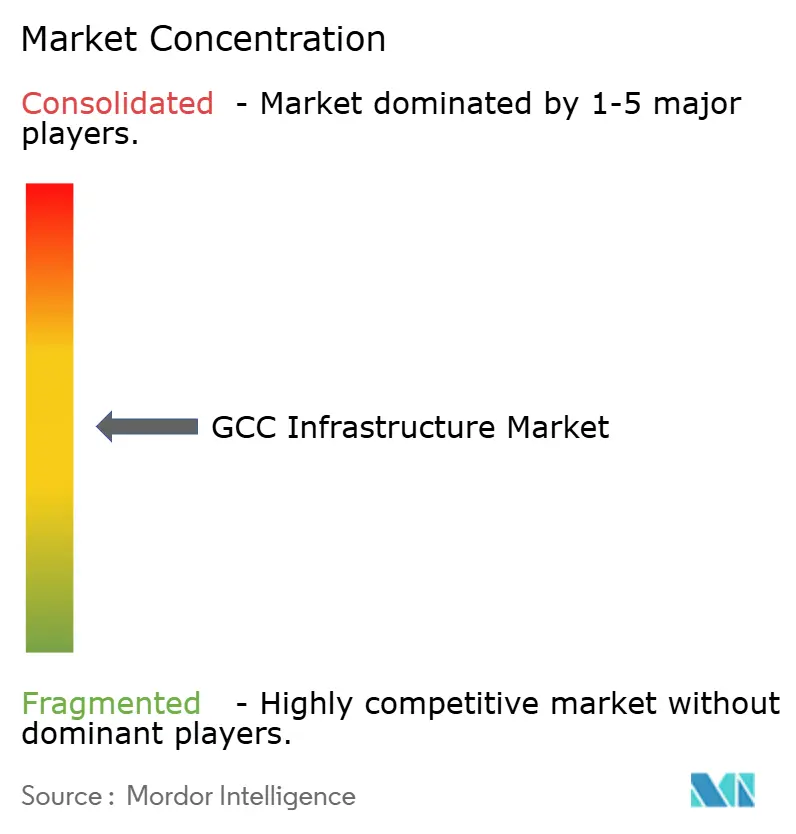
O mercado permanece moderadamente concentrado. A Bechtel Corporation garantiu USD 8,5 bilhões em contratos do CCG em 2024, a China State Construction Engineering Corp registrou USD 12,2 bilhões, enquanto o Saudi Binladin Group reteve USD 6,8 bilhões em compromissos domésticos. Os 10 principais players controlam conjuntamente cerca de 60% dos contratos, deixando amplo espaço para especialistas regionais de médio porte capturarem pacotes abaixo de USD 500 milhões. A diferenciação depende da proficiência em BIM, agendamento com inteligência artificial e credenciais de sustentabilidade alinhadas com os mandatos verdes do governo.
A localização ressoa como um alavancador central de conformidade. As regras da Arábia Saudita e dos EAU exigem 30-40% de emprego local e índices crescentes de conteúdo local. As EPCs internacionais formam joint ventures — como a Vinci com a Al Rajhi — para navegar pelas regras de aquisição local enquanto transferem conhecimento. A adoção de tecnologia oferece aos licitantes uma vantagem de margem; levantamento por drones, fabricação modular e gêmeos digitais comprimem os cronogramas e mitigam estouros de custos, algo crítico em contratos de preço fixo.
A consolidação e as parcerias continuam. As grandes empresas globais adquirem especialistas em água ou energias renováveis de nicho para reforçar as credenciais de utilidades. As empresas regionais crescem por meio de fusões e aquisições ou garantem o status de licitante preferencial em estruturas de repetição. O espaço em branco emergente gira em torno de pilhas de tecnologia de cidades inteligentes, transmissão de alta tensão e dessalinização avançada, onde a especialização no domínio supera o preço na pontuação das licitações. O campo em evolução ressalta uma combinação equilibrada de capital global, conhecimento local e competência digital no Mercado de Infraestrutura do CCG.
Líderes do Setor de Infraestrutura do CCG
-
Saudi Binladin Group
-
Bechtel Corporation
-
China State Construction Engineering Corp (ME)
-
L&T Construction Middle East
-
Orascom Construction
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infraestrutura do GCC Empresas cobertas neste relatório
- Saudi Binladin Group
- Bechtel Corporation
- China State Construction Engineering Corp (ME)
- L&T Construction Middle East
- Orascom Construction
- Besix Group
- ACC (Arabian Construction Company)
- Samsung C&T
- Vinci Construction
- Bouygues Travaux Publics
- Fluor Corporation
- Parsons Corporation
- AECOM
- Jacobs Solutions
- Hill International
- Hyundai E&C
- China Railway Construction Corp
- Al Rajhi Construction
- Qatar Diar
- Nakheel
Desenvolvimentos industriais recentes em Mercado de Infraestrutura do GCC
- Setembro de 2025: A Bechtel Corporation garantiu um contrato de USD 4,2 bilhões para a Fase 2 da infraestrutura de expansão do Campo Norte do Catar, incluindo instalações portuárias, corredores de transporte e redes de utilidades, representando o maior contrato único da empresa na região do CCG e estendendo o cronograma do projeto até 2029.
- Agosto de 2025: Os EAU anunciaram a conclusão da Fase 1 do hub logístico Dubai South, no valor de USD 12 bilhões, com instalações integradas de transporte, armazenagem e alfândega projetadas para movimentar 12 milhões de toneladas de carga anualmente, posicionando Dubai como intermediário comercial regional e gerando demanda adicional de infraestrutura para redes de transporte de conexão.
- Julho de 2024: A China State Construction Engineering Corp formou uma joint venture com o Saudi Binladin Group para o projeto de expansão do Metrô de Riade, no valor de USD 8,5 bilhões, combinando expertise internacional com conhecimento do mercado local para atender aos requisitos de 40% de conteúdo local da Arábia Saudita enquanto acelera os cronogramas de entrega do projeto.
- Junho de 2024: O Fundo de Investimento Público da Arábia Saudita anunciou uma facilidade de financiamento de infraestrutura de USD 15 bilhões especificamente para projetos de energia renovável e infraestrutura hídrica, marcando o maior compromisso dedicado de financiamento de infraestrutura de utilidades do Reino e com expectativa de acelerar 25 grandes projetos em infraestrutura de dessalinização e energia solar.
Escopo do Relatório do Mercado de Infraestrutura do CCG
Visão geral da segmentação
| Infraestrutura de Transportes |
| Infraestrutura de Utilidades |
| Infraestrutura Social |
| Infraestrutura de Extração |
| Nova Construção |
| Renovação |
| Pública |
| Privada |
| Arábia Saudita |
| Emirados Árabes Unidos |
| Catar |
| Kuwait |
| Omã |
| Bahrein |
| Por Segmento de Infraestrutura | Infraestrutura de Transportes |
| Infraestrutura de Utilidades | |
| Infraestrutura Social | |
| Infraestrutura de Extração | |
| Por Tipo de Construção | Nova Construção |
| Renovação | |
| Por Fonte de Investimento | Pública |
| Privada | |
| Por Países | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| Kuwait | |
| Omã | |
| Bahrein |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de infraestrutura do GCC em 2031?
O mercado de infraestrutura do GCC deve atingir 54,20 bilhões de USD até 2031.
Qual segmento está crescendo mais rapidamente dentro da infraestrutura do CCG?
A infraestrutura de utilidades tem projeção de registrar uma CAGR de 6,44%, tornando-a o segmento de crescimento mais rápido.
Quão dominante é o financiamento público nos projetos do CCG?
As fontes públicas financiaram 74,7% dos contratos em 2025, embora o investimento privado esteja ganhando impulso sob as leis de PPP revisadas.
Qual país do GCC aumentará seus gastos com infraestrutura mais rapidamente até 2031?
Espera-se que o Catar registre a CAGR mais rápida, de 7,03%, devido à expansão do Campo Norte e às atualizações de transporte associadas.