
ガリウム-68市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.13 十億米ドル |
| 市場規模 (2032) | 2.46 十億米ドル |
| 成長率 (2027 - 2032) | 16.85 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるガリウム-68市場分析
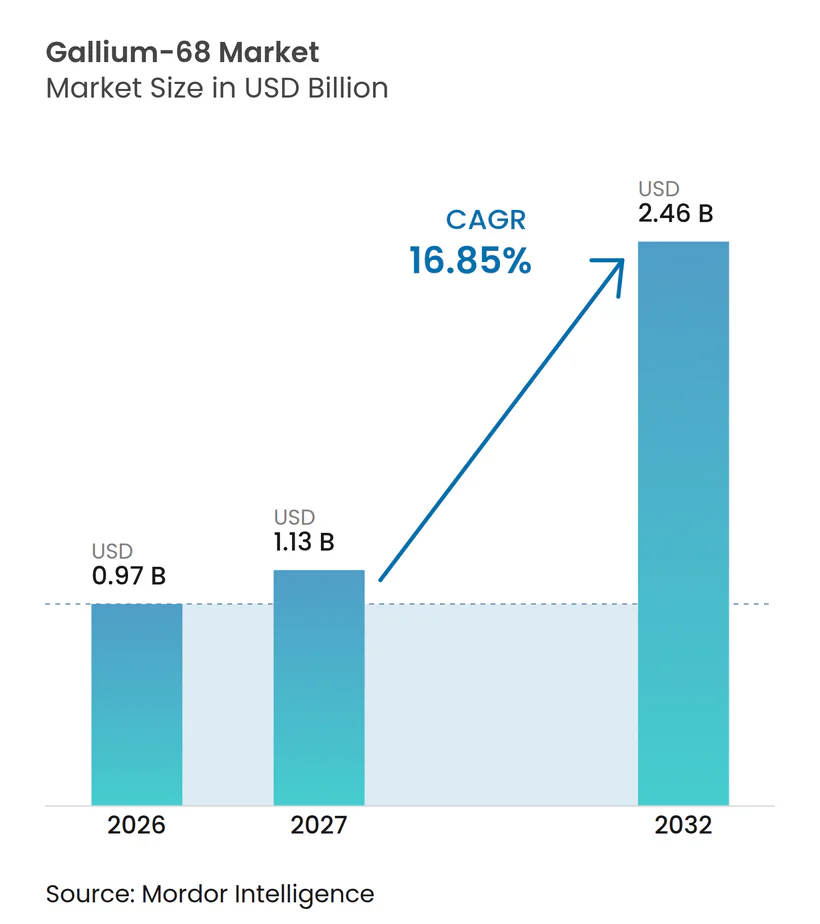
ガリウム-68市場規模は2026年に9.7億米ドルと評価され、2027年の11.3億米ドルから2032年には24.6億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは16.85%です。
強力な臨床ガイドラインの支持、サイクロトロン生産の急速な拡大、および線維芽細胞活性化タンパク質(FAPI)イメージングなどの新たなトレーサークラスが、持続的な二桁成長を牽引しています。ジェネレーターシステムは依然として調達予算を支配していますが、高活性サイクロトロンを導入した放射性薬局ネットワークは、ジェネレーターのコスト曲線を下回るマルチドーズバッチを提供し、地理的なリーチを拡大しています。F-18 PSMAエージェント、特にLantheusのPylarify TruVuは、より長い半減期を活用してサテライトイメージングセンターへの浸透を図っており、競争の激化が進んでいます。一方、欧州および日本で承認された高活性100 mCi GalliaPharmジェネレーターは、1日の溶出回数を倍増させ、使用準備完了までの時間を短縮することで、既存サプライヤーの基盤を強化しています。
主要レポートのポイント
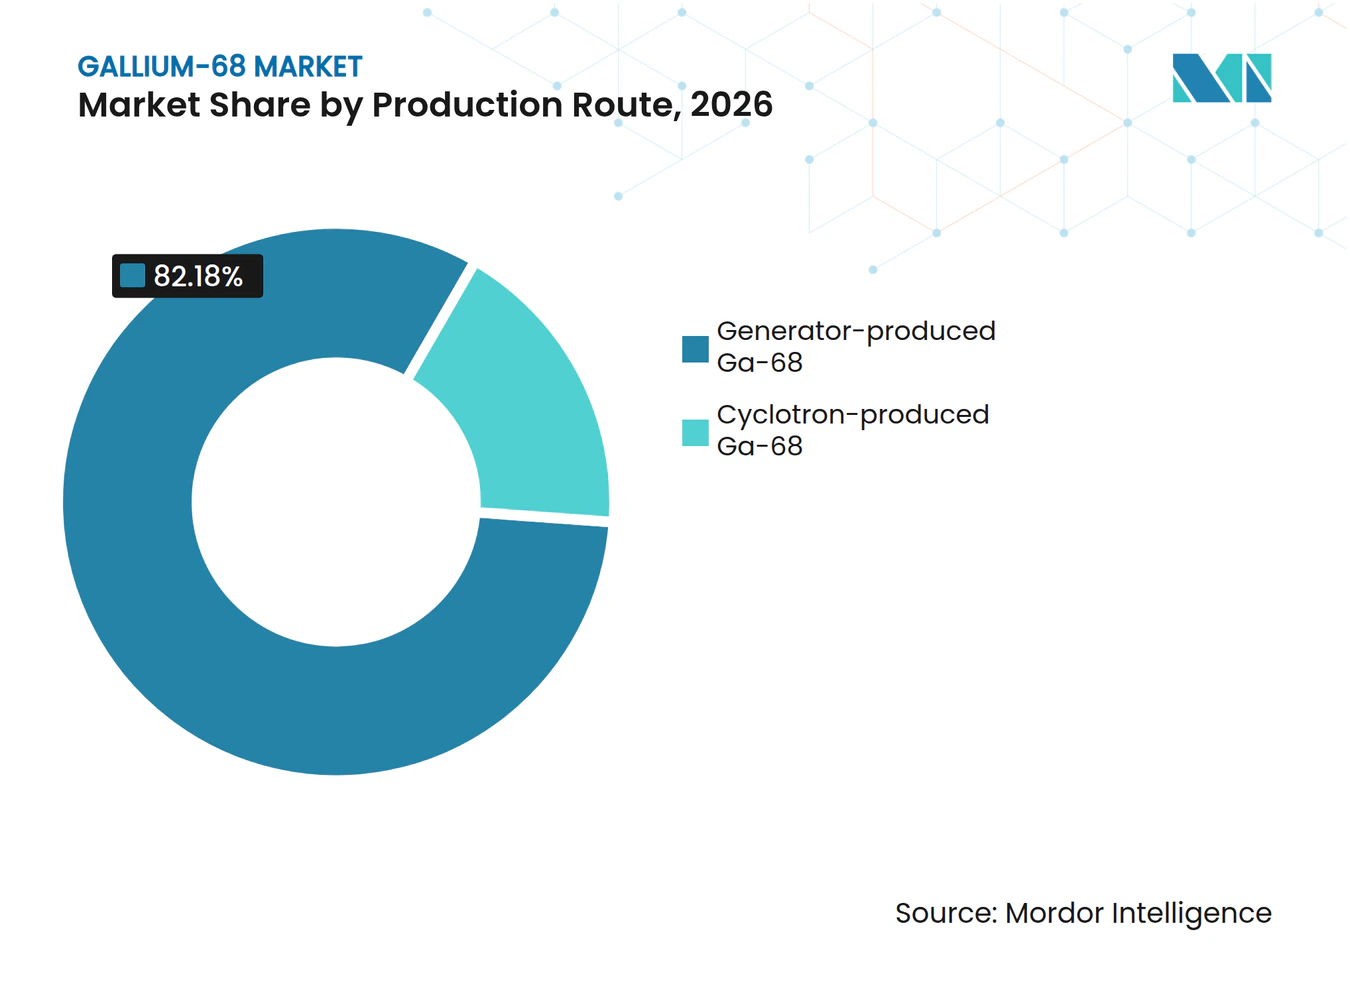
- 製造経路別では、ジェネレーター製造同位体が2026年のガリウム-68市場シェアの82.18%を占め、サイクロトロン経路は2032年までに18.76%のCAGRで成長すると予測されています。
- 製品別では、PSMA-11コールドキットが2026年の収益の44.38%を占め、使用準備済み患者用ドーズは2032年まで19.15%のCAGRで拡大すると見込まれています。
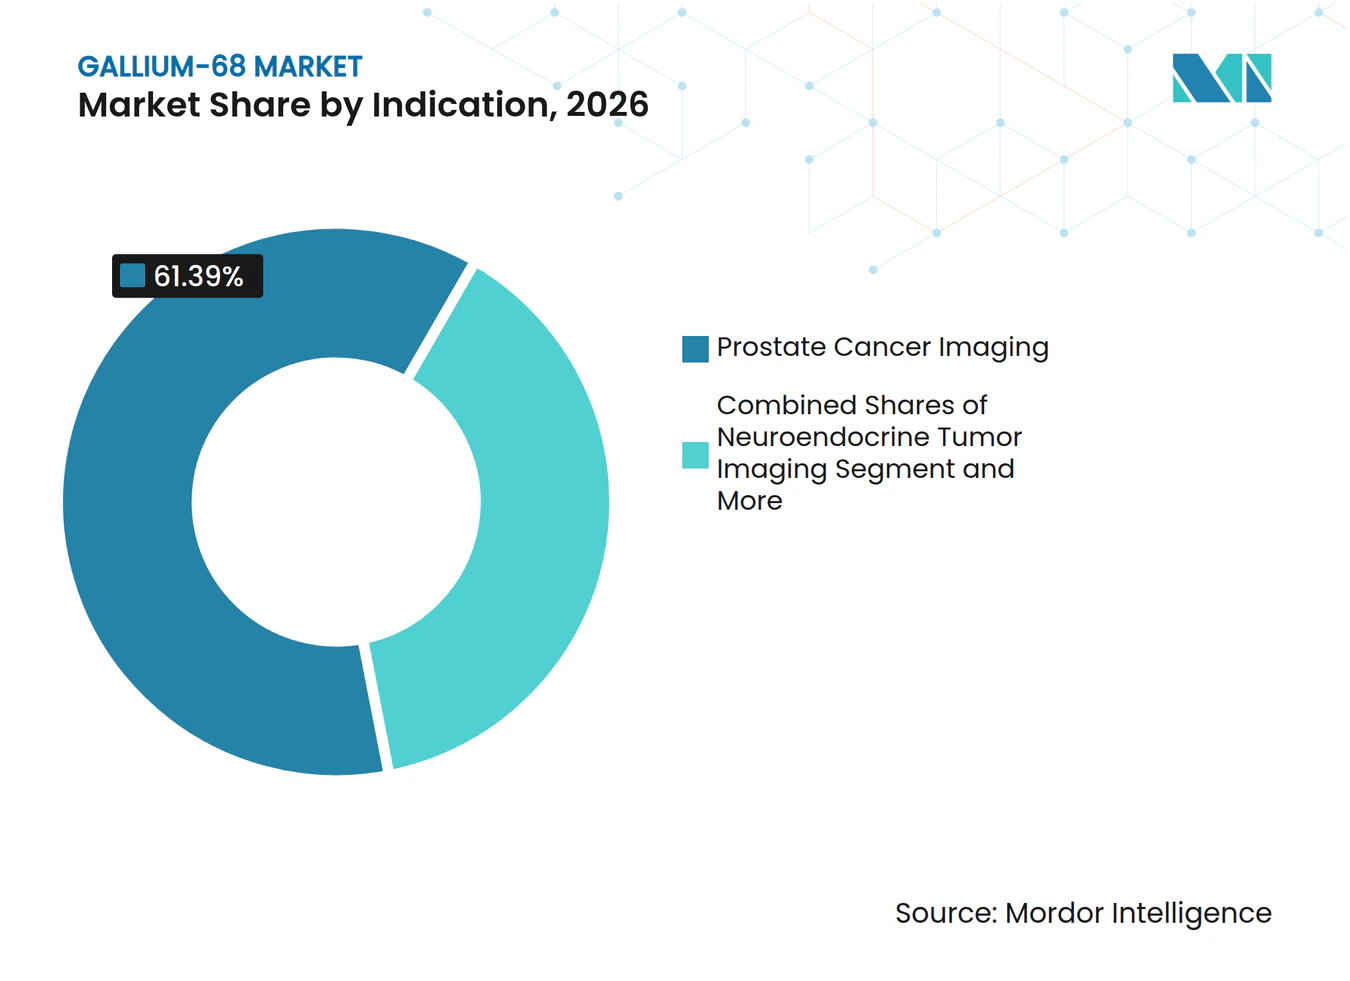
- 放射性医薬品・適応症別では、前立腺がんイメージングが2026年のガリウム-68市場規模の61.39%をリードし、FAPIイメージングは2032年まで19.66%のCAGRを記録すると予測されています。
- エンドユーザー別では、病院および学術医療センターが2026年の需要の58.59%を占め、集中型放射性薬局が年率19.34%でも速い成長を記録しました。
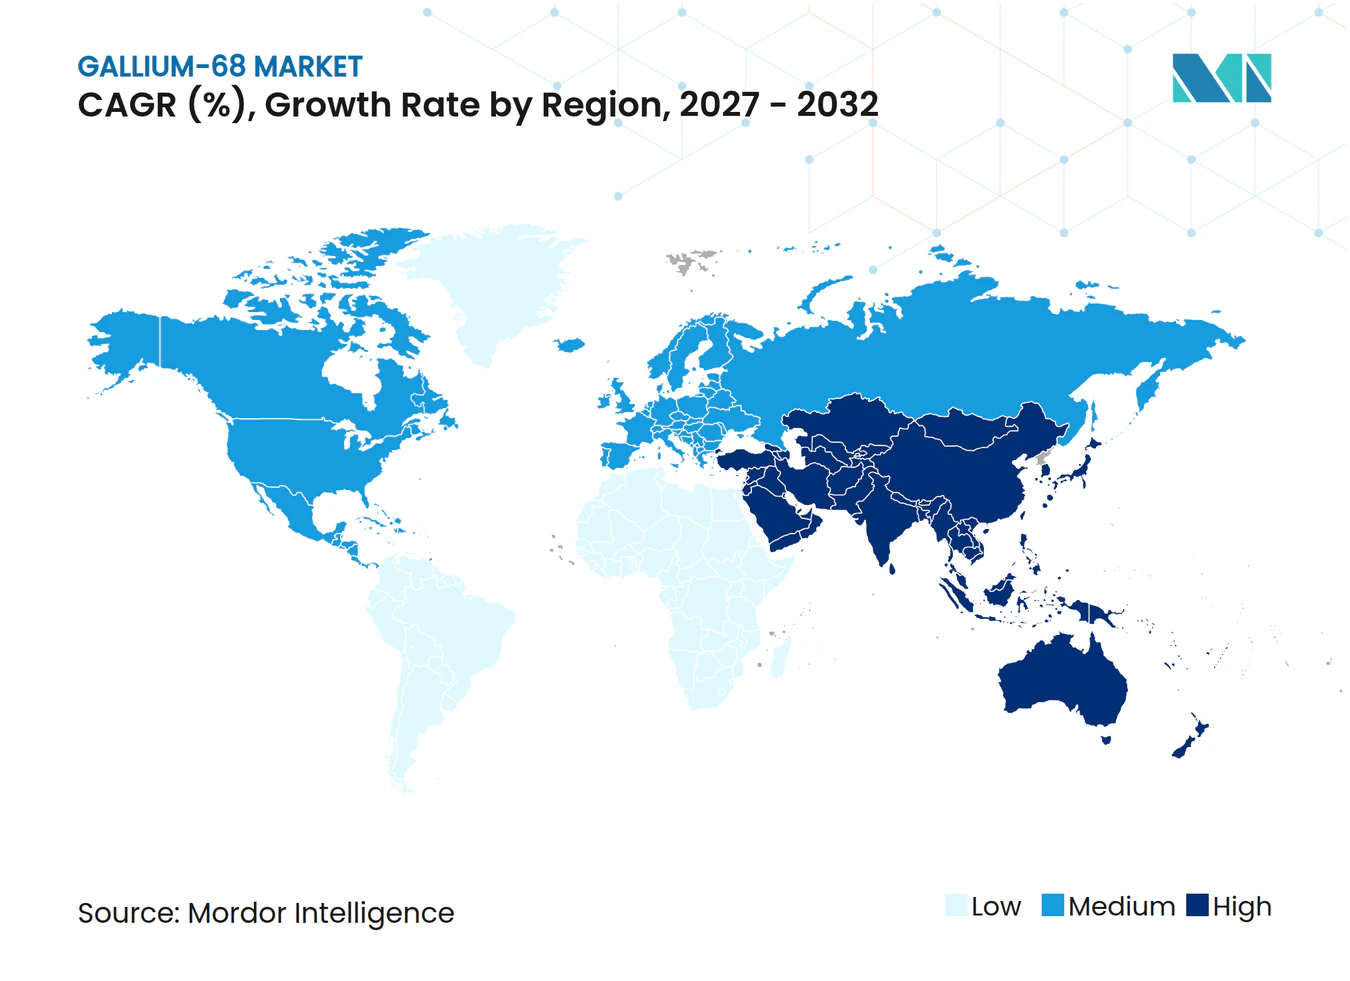
- 地域別では、北米が2026年の収益の48.19%を占め、アジア太平洋地域が2032年まで21.65%で最も速く成長する地域となっています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 承認およびガイドライン支持によって加速されたPSMA PETの普及 | +4.2% | 北米・欧州・日本を中心にグローバル | 短期(2年以内) |
| NETs(DOTATATE/DOTATOC)におけるSSTRイメージングからの持続的需要 | +2.1% | 欧州および北米が強く、グローバル | 中期(2~4年) |
| 高活性Ga-68ジェネレーターの入手可能性向上によるアクセス拡大 | +2.8% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| サイクロトロン製造Ga-68の拡大による供給能力の増強 | +3.5% | 北米を中心にアジア太平洋へ拡大 | 中期(2~4年) |
| 新興FAPIトレーサーによるGa-68の腫瘍タイプ全体への用途拡大 | +2.9% | 欧州および北米での早期普及を中心にグローバル | 長期(4年以上) |
| 国内Ga-68キットラベリングを可能にする放射性薬局ネットワークの拡大 | +2.3% | 北米、オーストラリア、一部欧州市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
承認およびガイドライン支持によって加速されたPSMA PETの普及
2025年の複数の規制マイルストーンにより、PSMA PETはステージング評価および再発評価において任意から標準的な実践へと転換しました。TeliXのGozellix は2025年3月にFDA承認を取得し、6時間の有効期間により放射性薬局が午前中に合成を一括処理して午後のスキャンに対応できるようになり、人件費を15~20%削減しています。NCCNの前立腺がんガイドラインv1.2025は、高リスク疾患に対してPSMA PETをカテゴリー1エビデンスに格上げし、対象となる米国患者を約40%拡大しました[1]。日本でのLocametz、GalliaPharm、Pluvictoの同時承認により、1回のスキャンあたり55万円(3,700米ドル)で価格設定された償還可能なセラノスティクス経路が創出されました。中国は2026年1月に13万4,000件以上の年間症例における94.8%の陽性予測値を示す研究を根拠にIlluccixのNDAを受理し、2026年後半の発売に向けた準備が整いました。米国の処置件数は2024年に35万件を超え、30%増加し、支払者の採用を裏付けています。
NETs(DOTATATE/DOTATOC)におけるSSTRイメージングからの持続的需要
Ga-68 DOTATATEおよびDOTATOCは、高齢化する人口における神経内分泌腫瘍(NET)の発生率が上昇し続けていること、またLu-177 DOTATATE療法が治療前後に連続した診断スキャンを必要とすることから、安定した収益基盤を維持しています。2025年の中国の比較研究により、Ga-68 DOTATATEが高分化型NET検出においてF-18 FDGを上回ることが確認され、ソマトスタチン受容体トレーサーに対する医師の選好が強化されました[2]。パルマ大学の長期運用データは、2024年までに約610バッチのDOTATOCを示しており、PSMA件数が急増する中でもSSTRの使用が堅調であることを証明しています。同位体の68分の半減期はソマトスタチンアナログの薬物動態と一致しており、注射後1時間以内に高い病変対背景比をもたらします。この臨床的効率性は、PSMA供給が中断された際の出荷を支え、競争サイクル中の市場全体の収益を下支えします。
高活性ジェネレーターの入手可能性向上によるアクセス拡大
Eckert & Ziegler の100 mCi GalliaPharmジェネレーターは、2024年8月に欧州経済領域で、2025年9月に日本で承認され、従来の50 mCiユニットと比較して1日あたりの溶出回数を3倍以上に増やし、使用準備完了までの時間を1時間未満に短縮しました。ミシガン大学での検証により、Locametzキットが1回の合成あたり最大3.16 GBqに耐えられることが確認され、1回の処理で4~5人分の患者投与量が可能となり、試薬コストを20~25%削減しています。四川大学のTiO₂カラムは79.8%の効率で3.26 GBqを生産しており、学術研究機関がジェネレーターの上限を押し上げ、輸入コアへの依存を低減していることを示しています。高活性化によりリーチが拡大し、単一の100 mCiジェネレーターが宅配便を通じて複数のサテライト病院にサービスを提供でき、サイクロトロンを持たない施設の設備投資を削減します。これらの改善により、サイクロトロン供給が拡大する中でもジェネレーターの関連性が維持されています。
サイクロトロン製造Ga-68の拡大による供給能力の増強
ARTMSの定量的同位体分離(QIS)技術は、2時間の液体Zn-68照射から最大5,000 mCiを生産し、単一のジェネレーター溶出の約60倍であり、放射性薬局が一晩で40~50人分の患者投与量を一括処理できます。Cardinal HealthはQISを110以上のライセンス取得サイトに統合し、200マイル以内での翌日配送を可能にし、病院がジェネレーターや放射線管理スタッフを管理する必要性を排除しています。ミシガン大学の分析では、サイクロトロン製造Ga-68がPSMA-11、DOTATOC、FAPIキットにわたってFDAおよび欧州薬局方の規格を満たすことが示され、以前の純度に関する懸念が払拭されました。Jubilant Radiopharmaは5台のIBA Cyclone KIUBE 180ユニットを追加しており、中堅チェーンがFDGとGa-68を大規模に共同生産するデュアル同位体ラインに価値を見出していることを示しています。この大量活性は、Ge-68不足に対するガリウム-68サプライチェーンのバッファーとなり、FDGロジスティクスを模倣した全国流通戦略を支援します。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| より広い流通を持つF-18 PSMA製剤との競争 | -3.1% | 北米、欧州 | 短期(2年以内) |
| 短い半減期とジェネレーターのロジスティクス・品質管理上の制約 | -1.8% | 放射性薬局ネットワークが不足する地域で深刻、グローバル | 中期(2~4年) |
| Ge-68供給の集中とコスト圧力 | -1.4% | グローバル | 中期(2~4年) |
| Ga-68キットラベリングにおけるGMP・無菌および品質管理の複雑性 | -1.2% | 新興市場でより高い影響、グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
より広い流通を持つF-18 PSMA製剤との競争
Lantheusの Pylarify TruVuは2026年3月に承認され、F-18の110分の半減期を活用して最大500マイル離れたイメージングセンターへの供給を可能にし、Ga-68キットに対する構造的なコストおよびリーチの優位性を生み出しています。米国での採用は2024年までに76万件のスキャンを超え、より大きな20投与量合成により患者1人あたりのコストが約25~30%低下しています。既設のF-18サイクロトロンはGa-68ジェネレーターの4倍以上存在し、病院が最小限の追加設備投資でPSMAラベリングを追加できます[3]。スイスの2025年のPylclari承認は、欧州参入企業の波が迫っていることを示しています。より多くのF-18競合製品が償還を確保するにつれ、農村部でのGa-68転換はPSMA機会の60~70%付近で頭打ちになる可能性があります。
短い半減期とジェネレーターのロジスティクス・品質管理上の制約
Ga-68の68分の半減期は、溶出、ラベリング、品質管理試験、および注射の時間枠を約6時間に圧縮し、実行可能な宅配便の半径を約200マイルに制限しますが、F-18の110分の半減期は500マイルのルートをサポートします。品質管理ステップ(pH、放射核種純度、Ge-68ブレークスルー、無菌性)は30~45分を消費し、患者の流れが遅延した場合にイメージングウィンドウを短縮します。ジェネレーター活性は毎日減衰し、100 mCiユニットは1日目に約80 mCiを生産しますが、7日目には40 mCiのみとなり、同位体の無駄を避けるために厳密なスケジュール管理が必要です。地域の放射性薬局がない農村サイトは当日配送に頼ることができず、F-18製剤に依存するか、高度なイメージングを断念することになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製造経路別:
ジェネレーター優位の中でサイクロトロンがシェアを拡大ジェネレーターベースの供給は2026年のガリウム-68市場の82.18%を維持しましたが、ネットワークがARTMS QISおよびIBA Cycloneプラットフォームを導入するにつれ、サイクロトロン活動は18.76%のCAGRで上昇しており、2時間の照射で5,000 mCiを超える能力を持っています。このスケールは40〜50患者分のドーズをサポートし、1ドーズあたりのコストを引き下げ、実用的なサービス半径を200マイルに拡大しています。ジェネレーターラインは依然として1日2〜4回のスキャンを管理する学術センターに適しており、最近承認された100 mCi GalliaPharmユニットは1日の溶出回数を3回から10回に引き上げ、オンサイトのスループットが重要な場所での関連性を維持しています。四川大学の3.26 GBq TiO₂ジェネレータープロトタイプは、学術研究開発がジェネレーターの上限を押し上げ続けていることを示しています。
サイクロトロンの整備拡大は、かつて3のドイツ設計のジェネレーターブランドに依存していた供給リスクも分散させます。この脆弱性はEckert & Zieglerの2025年のサイバー攻撃によって露呈しました。放射性薬局はデュアルアイソトープ生産をヘッジとして捉えており、単一施設でFDGとGa-68の両方のドーズを製造でき、単一核種施設よりも速く資本を償却できます。一方、病院は柔軟性を得ており、低ボリュームの日にはジェネレーター、ピークのPSMAクリニックにはサイクロトロン配送を利用でき、放射線ライセンスの上限を超えることなく対応できます。全体として、経路の選択肢の増加がガリウム-68市場のレジリエンスを支えています。


製品別:
放射性薬局がラベリングを吸収するにつれ使用準備済み投与量が拡大PSMA-11コールドキットは2026年の収益の44.38%を占めましたが、施設がラベリングを専門のコンパウンダーにアウトソーシングするにつれ、放射性薬局が調製したドーズの出荷は年率19.15%で増加しています。Telix社によるRLS買収は31の薬局を追加し、溶出液からクーリエバンまでのすべてを垂直統合し、キットとサービスの両方のマージンを獲得しました。6時間の有効期限を持つGozellix製品は、午後の配送に向けた午前中の合成をさらにサポートし、複数州にまたがる地域でのクーリエ物流を円滑化しています。対照的に、ジェネレーターを院内に保有する病院は、USP 825/797の無菌ワークフロー、日次Ge-68ブレークスルーチェック、およびメディアフィルバリデーションを担う必要があり、これらは放射性薬局が高ボリュームにわたって分散させる負担です。
神経内分泌腫瘍向けSSTRコールドキットは依然として堅調なニッチを維持しており、NETSPOTおよびDOTATOCは安定した償還を享受し、PSMAボリュームがまだ支配的でない地域での需要を支え続けています。近期パイプラインは、FAPIキットについても同様の採用曲線を示唆しており、学術病院はフェーズIII試験を通じて院内でラベリングを行い、支払者が手技コードを成文化した後にアウトソーシングドーズへ移行するでしょう。このサービスベースの提供への段階的な移行は、ガリウム-68市場内のサービス収益ストリームを強化しています。
放射性医薬品/適応症別:
PSMAがリード、FAPIが急増前立腺がんイメージングは、35万件を超える米国でのスキャンおよびNCCNカテゴリー1の高リスクステージングと低PSA再発への支持を背景に、2026年のガリウム-68市場シェアの61.39%を占めました。日本での1手技あたり55万円(3,700米ドル)の償還リストへの掲載と中国のNDA受理は、2026〜2027年に地域ボリュームを押し上げると期待されています。神経内分泌腫瘍イメージングは信頼性の高い第2ラインとして維持されており、2025年の中国の研究でGa-68 DOTATATEが高分化病変においてFDGを上回り、医師の支持を維持しています。
FAPIイメージングは、500人以上の患者を対象としたフェーズI/IIデータが膵臓がん、乳がん、肉腫コホートで90%を超える陽性予測値を示すにつれ、19.66%のCAGR軌道にあります。SOFIEによるFAPI-46およびFAPI-74のライセンス供与と、PhilogenのOncoFAP結果(SUVmax ≈ 9.4)は、2027年の申請に向けたファーストムーバーのポジションを確立しています。汎がんの柔軟性により、放射性薬局は1つのジェネレーターサイクルからPSMA、SSTR、FAPIを実施でき、労働力の活用を改善し、在庫リスクを希薄化しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
放射性薬局が外部委託の波を取り込む病院および学術センターは、レガシーのジェネレーター所有と確立されたホットラボチームを反映し、2026年の需要の58.59%を生み出しました。しかし、Telix社がRLSの31サイトを買収し、Siemens HealthineersがPETNETおよびADACAPの60拠点をモダリティビジネスに統合した後、集中型放射性薬局は年率19.34%の成長を記録し、Ga-68ライセンスを持つ190施設を超える合計フットプリントを形成しました。これらのハブは、USP 825/797の無菌プロトコルおよびFDA 21 CFR 212コンプライアンスを数百の日次ドーズにわたって償却し、ISOクラス5クリーンルームを正当化できないコミュニティ病院のスキャンあたりコストを15〜20%引き下げています。
大量サイクロトロン供給と6時間有効期限キットが200マイルのクーリエゾーンを拡大するにつれ、小規模なイメージングセンターはオンサイトでのGe-68ブレークスルーテストを管理するよりも、配送ドーズを選択するケースが増えています。ガリウム-68市場は、ネットワーク密度がすでに当日フルフィルメントをサポートしている北米およびオーストラリアで成長が期待されています。欧州およびアジアの一部では、償還が依然としてオンサイト調製を優遇しているため、移行はより緩やかになりますが、EMA附属書3 GMP規則の厳格化により、予測期間中盤にアウトソーシングが加速するでしょう。
地域分析
北米ガリウム-68市場
北米は、病院が35万件を超えるPSMA PETスキャンを実施し、NCCNのアップグレードがガイドライン主導の需要を押し上げたことで、2026年の収益の48.19%を生み出しました。Telix社はRLS Radiopharmacy Solutionsを買収することで垂直統合を強化し、ジェネレーター溶出、サイクロトロン出力、およびラストマイルクーリエを同期させる31サイトを追加しました。Cardinal Healthは130以上の核薬局を運営しており、そのうち110はGa-68ライセンスを保有し、米国の主要都市圏全体での当日配送を支えています。カナダは2023年にLocametzを追加し、メキシコのPET/CTフリートは2025年までに50台を超えましたが、放射性薬局の密度が限られているため、主要都市以外への浸透抑制されています。LantheusのPylarify TruVu承認は、ガリウム-68の物流が依然として困難な農村部の需要を獲得する可能性があるF-18の代替手段を提供しています。
アジア太平洋ガリウム-68市場
アジア太平洋地域は21.65%のCAGRで成長している。日本は2025年9月にLocametz、Pluvicto、および100 mCiジェネレーターを承認し、108の病院において1スキャンあたり55万円(3,700米ドル)の償還額を設定した。中国のNMPAは2026年1月にIlluccixのNDA(新薬承認申請)を受理した。これは年間13万4,000件以上の前立腺がん症例において陽性予測値94.8%を示した重要な試験に裏付けられており、同国のPET/CTの設置台数は2025年に1,600台を超え、急速な普及に向けた態勢が整っている。
欧州・中東・南米ガリウム-68市場
欧州は大学病院を中心としたジェネレーター中心モデルを維持している。Eckert & Zieglerの100 mCi GalliaPharm承認により1日あたりの溶出回数が倍増し、2025年のサイバー攻撃により数週間にわたって出荷が混乱した後のバックログリスクを軽減した。GCC諸国およびラジルはPETインフラへの投資を進めているが、放射線薬局ネットワークが限られているため、ガリウム-68は都市部のハブに限定されている。これらの地域では、半減期の長いF-18が現在より広範なカバレッジを提供している。
競合環境
市場集中度
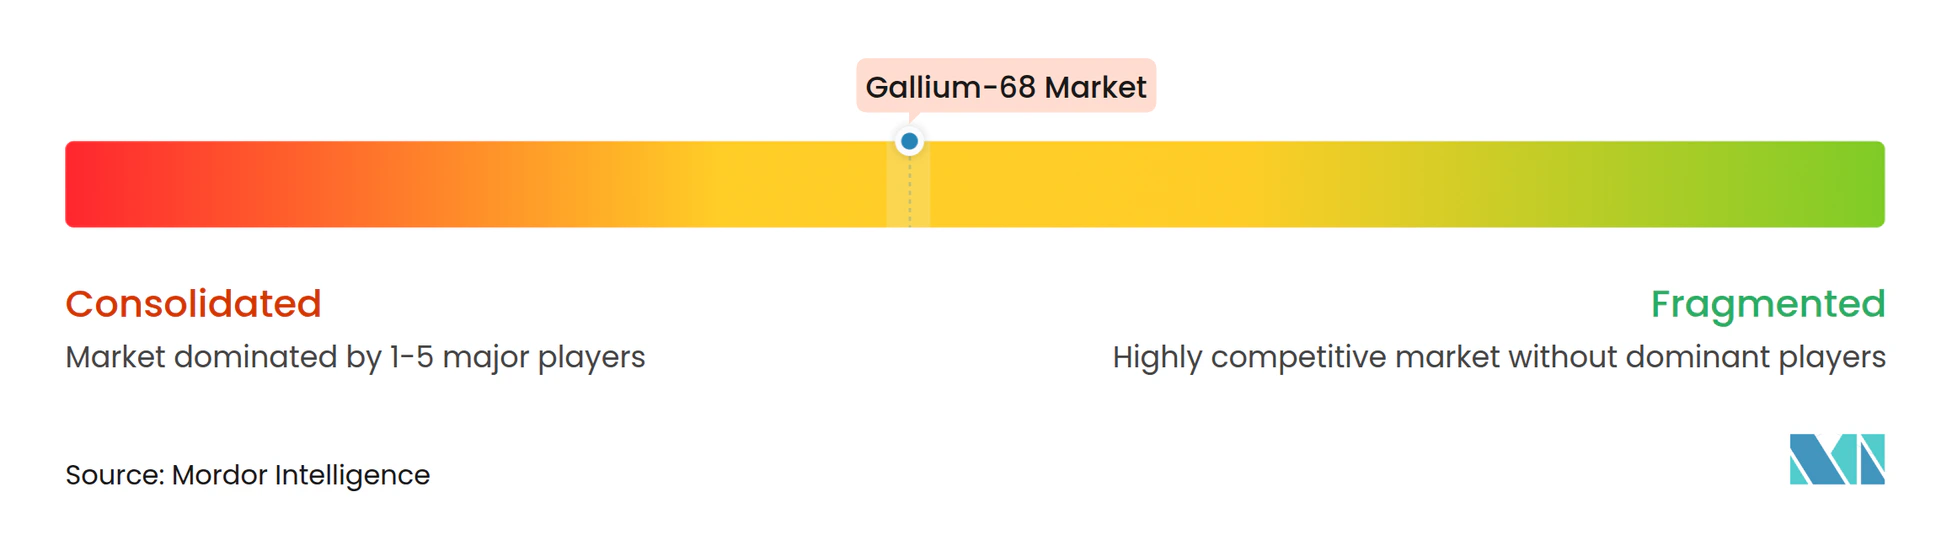
ガリウム-68セクターは中程度の集中度を示しており、3社のジェネレーターメーカーと5社のコールドキットサプライヤーが合わせて2026年の収益の相当なシェアを占め、スケールの優位性を持ちながらもトレーサーイノベーターに参入余地を残しています。Telixは二重統合戦略を実行しており、まずARTMSを買収して高活性サイクロトロン技術を確保し、次にRLSを買収して小売放射性薬局を管理することで、同位体生産からクーリエ配送までのエンドツーエンドのチェーンを構築しました。Siemens HealthineersはPETNETおよびADACAPを買収することでこれに追随し、放射性薬局サービスをPET/CTスキャナーパイプラインと連携させ、ハードウェアと消耗品にわたる顧客ロックインを深化させました。
技術力が今や競争優位を定義しています。ARTMS QISプラットフォームは1回の照射で5,000 mCiを提供し、Cardinal Healthが1回の製造で40〜50患者分のドーズをボトリングでき、高ボリューム州でのPSMAスキャンあたりの単位コストを900米ドル以下に引き下げています。Eckert & Zieglerの2025年のサイバー攻撃は単一ソースリスクを露呈させ、IRE ELiTがIBAとの30 MeVサイクロトロンパートナーシップを通じてGe-68生産を内製化する決定を加速させ、サプライチェーンのレジリエンスが購買契約に影響を与えることを示しました。ファーストインクラスのFAPIトレーサーをライセンス供与するSOFIEおよびPhilogenは、ジェネレーターセットあたりの消耗品プルスルーを高めるマルチがんワークフローを解放することで、既存プレイヤーを混乱させる可能性があります。
ガリウム-68産業リーダー
-
Siemens Healthineers
-
Cardinal Health
-
Eckert & Ziegler Radiopharma GmbH
-
GE HealthCare
-
SOFIE Biosciences
- 注:主要企業の掲載順は順位を示すものではありません。
ガリウム-68市場 このレポートでカバーされる企業
- ABX advanced biochemical compounds GmbH
- ARTMS
- Cardinal Health
- COMECER
- Curium Pharma
- Eckert & Ziegler Radiopharma GmbH
- Elysia‑Raytest
- GE Healthcare
- IBA Radiopharma Solutions
- IRE ELiT
- Isologic Radiopharm
- Isotope Technologies Garching
- Jubilant Radiopharma
- NovartisAG
- PharmaLogic
- RLS Radiopharmacies
- SCINTOMICS
- Siemens Healthineers
- SOFIE Biosciences
- Telix Pharmaceuticals Limited
最近の産業開発事情 ガリウム-68市場
- 2026年4月:Telix Pharmaceuticals Limitedは、ProstACT Global第3相試験(パート1)の安全性および忍容性データが、2026年米国臨床腫瘍学会(ASCO)年次総会でレイトブレーキングオーラルプレゼンテーションとして発表されることを発表しました。対象患者は、Illuccix またはGozellix(ガリウム-68(68Ga)ゴゼトチド注射液調製キット)などの68Ga-PSMA-11 PETイメージング剤で評価され、1種類のアンドロゲン受容体経路阻害剤(ARPI)による前治療後に進行性転移性去勢抵抗性前立腺がん(mCRPC)が確認された患者でなければなりません。
- 2026年1月:中国の国家薬品監督管理局が、13万4,000件の発生症例にわたる94.8%の陽性予測値を示す第III相試験を根拠に、TeliXのIlluccix NDAを受理しました。
- 2025年12月:TeliXとSiemens Healthineers傘下のVarianが、Ga-68イメージング(Illuccix/Gozellix)と外部放射線治療(EBRT)を統合する戦略的協力関係を発表しました。
世界のガリウム-68市場レポートの範囲
レポートの範囲によると、ガリウム-68は、ペプチドや小有機分子などの低分子量放射性医薬品を含む診断手順に理想的に適しており、これらは標的への迅速な局在化と血液クリアランスを示します。
ガリウム-68市場は、製造速度、製品、放射性医薬品/適応症、エンドユーザー、および地域別にセグメント化されています。製造速度に基づき、市場はジェネレーター製造Ga-68とサイクロトロン製造Ga-68にセグメント化されています。製品別では、市場はGe-68/Ga-68ジェネレーター、PSMA-11コールドキット(Ga-68ゴゼトチド)、SSTRコールドキット(Ga-68 DOTATATE/DOTATOC)、および使用準備済み患者用投与量(放射性薬局調製)にセグメント化されています。放射性医薬品/適応症別では、市場は前立腺がんイメージング(Ga-68 PSMA-11)、神経内分泌腫瘍イメージング(Ga-68 SSTR)、および線維芽細胞活性化タンパク質イメージング(Ga-68 FAPI)にセグメント化されています。エンドユーザー別では、市場は病院・学術医療センター、独立イメージングセンター、および集中型放射性薬局にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ジェネレーター製造Ga-68 |
| サイクロトロン製造Ga-68 |
| Ge-68/Ga-68ジェネレーター |
| PSMA-11コールドキット(Ga-68ゴゼトチド) |
| SSTRコールドキット(Ga-68 DOTATATE/DOTATOC) |
| 使用準備済み患者用投与量(放射性薬局調製) |
| 前立腺がんイメージング(Ga-68 PSMA-11) |
| 神経内分泌腫瘍イメージング(Ga-68 SSTR) |
| 線維芽細胞活性化タンパク質イメージング(Ga-68 FAPI) |
| 病院・学術医療センター |
| 独立イメージングセンター |
| 集中型放射性薬局 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製造経路別 | ジェネレーター製造Ga-68 | |
| サイクロトロン製造Ga-68 | ||
| 製品別 | Ge-68/Ga-68ジェネレーター | |
| PSMA-11コールドキット(Ga-68ゴゼトチド) | ||
| SSTRコールドキット(Ga-68 DOTATATE/DOTATOC) | ||
| 使用準備済み患者用投与量(放射性薬局調製) | ||
| 放射性医薬品/適応症別 | 前立腺がんイメージング(Ga-68 PSMA-11) | |
| 神経内分泌腫瘍イメージング(Ga-68 SSTR) | ||
| 線維芽細胞活性化タンパク質イメージング(Ga-68 FAPI) | ||
| エンドユーザー別 | 病院・学術医療センター | |
| 独立イメージングセンター | ||
| 集中型放射性薬局 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2027年のガリウム-68市場の規模はどのくらいですか?
ガリウム-68市場規模は2027年に11.3億米ドルであり、予測期間中に16.85%のCAGRを示し、2032年までに24.6億米ドルに達すると予測されています。
最も速く成長している製造経路はどれですか?
サイクロトロン製造ガリウム-68は、マルチGBqの製造により1回投与あたりのコストを削減し、地域配送をサポートするため採用が進んでいます。
現在ジェネレーターシステムが占めるシェアはどのくらいですか?
ジェネレーター製造同位体は2026年のガリウム-68市場シェアの82.18%を占めましたが、その優位性は徐々に低下しています。
放射性薬局が重要性を増している理由は何ですか?
集中型放射性薬局はUSP 825コンプライアンスを吸収し、使用準備済み投与量を提供し、病院がラベリングを外部委託するにつれて年率19.34%の成長を記録しています。