
Gallium-68-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.13 Milliarden US-Dollar |
| Marktgröße (2032) | 2.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Gallium-68-Marktanalyse von Mordor Intelligence
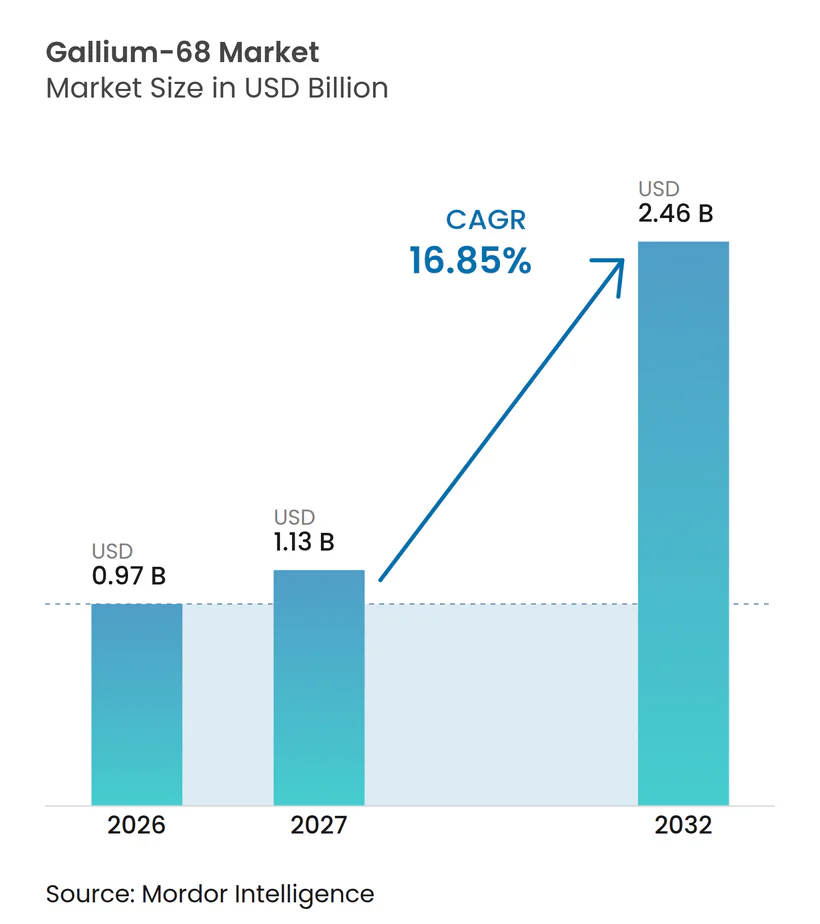
Die Gallium-68-Marktgröße wurde im Jahr 2026 auf 0,97 Milliarden USD geschätzt und soll von 1,13 Milliarden USD im Jahr 2027 auf 2,46 Milliarden USD bis 2032 wachsen, bei einer CAGR von 16,85 % während des Prognosezeitraums (2027–2032).
Starke Empfehlungen in klinischen Leitlinien, die rasche Skalierung der Zyklotronproduktion und neue Tracerklassen wie die Fibroblasten-Aktivierungsprotein (FAPI)-Bildgebung treiben ein anhaltendes zweistelliges Wachstum voran. Generatorsysteme dominieren nach wie vor die Beschaffungsbudgets, doch Radiopharmazie-Netzwerke, die Hochaktivitätszyklotrone einsetzen, liefern nun Mehrfachdosis-Chargen, die die Kostenkurven von Generatoren unterbieten und die geografische Reichweite erweitern. Der Wettbewerbsdruck steigt, da F-18-PSMA-Wirkstoffe, insbesondere Lantheus' Pylarify TruVu, längere Halbwertszeiten nutzen, um in Satelliten-Bildgebungszentren vorzudringen. Gleichzeitig verdoppeln die in Europa und Japan zugelassenen Hochaktivitäts-100-mCi-GalliaPharm-Generatoren die täglichen Eluierungen und verkürzen die Bereitstellungsintervalle, was die Marktstellung der etablierten Anbieter stärkt.
Wichtigste Erkenntnisse des Berichts
- Nach Produktionsweg hielten generatorproduzierte Isotope im Jahr 2026 einen Gallium-68-Marktanteil von 82,18 %, während Zyklotronwege bis 2032 voraussichtlich mit einer CAGR von 18,76 % wachsen werden.
- Nach Produkt erzielten PSMA-11-Kaltsets im Jahr 2026 einen Umsatzanteil von 44,38 %; gebrauchsfertige Patientendosen sollen bis 2032 mit einer CAGR von 19,15 % wachsen.
- Nach Radiopharmazeutikum/Indikation führte die Prostatakrebsbildgebung mit 61,39 % der Gallium-68-Marktgröße im Jahr 2026; für die FAPI-Bildgebung wird bis 2032 eine CAGR von 19,66 % prognostiziert.
- Nach Endnutzer entfielen 58,59 % der Nachfrage im Jahr 2026 auf Krankenhäuser und akademische medizinische Zentren, während zentralisierte Radiopharmazien mit 19,34 % pro Jahr das stärkste Wachstum verzeichneten.
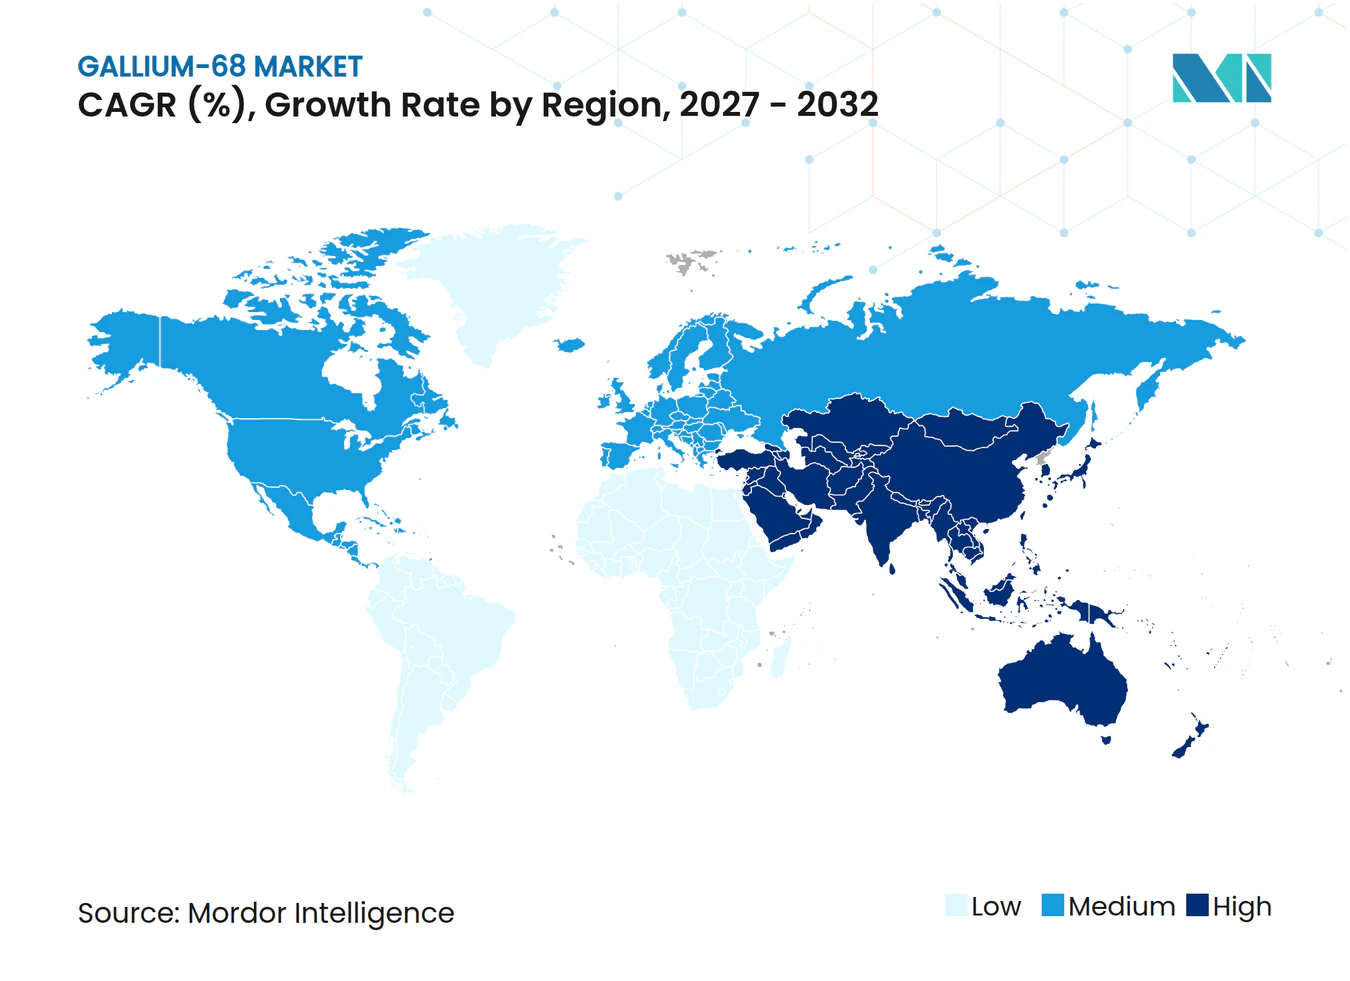
- Nach Geografie trug Nordamerika im Jahr 2026 48,19 % des Umsatzes bei, während Asien-Pazifik die am schnellsten wachsende Region ist und bis 2032 mit 21,65 % zulegt.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der PSMA-PET-Akzeptanz durch Zulassungen und Leitlinienempfehlungen | +4.2% | Global, angeführt von Nordamerika, Europa, Japan | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Nachfrage aus der SSTR-Bildgebung bei neuroendokrinen Tumoren (DOTATATE/DOTATOC) | +2.1% | Global, stark in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Größere Verfügbarkeit von Ga-68-Generatoren mit höherer Aktivität erweitert den Zugang | +2.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Skalierung der zyklotronproduzierten Ga-68-Produktion erhöht die Versorgungskapazität | +3.5% | Nordamerika als Kern, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Aufkommende FAPI-Tracer erweitern den Ga-68-Einsatz über verschiedene Tumorarten hinaus | +2.9% | Global, frühe Akzeptanz in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausbau des Radiopharmazienetzwerks ermöglicht nationale Ga-68-Kitetikettierung | +2.3% | Nordamerika, Australien, ausgewählte europäische Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der PSMA-PET-Akzeptanz durch Zulassungen und Leitlinienempfehlungen
Mehrere regulatorische Meilensteine im Jahr 2025 haben die PSMA-PET von einer optionalen zu einer Standardmethode bei der Staging- und Rezidivbeurteilung gemacht. Telix' Gozellix erhielt im März 2025 die FDA-Zulassung mit einer Haltbarkeit von sechs Stunden, die es Radiopharmazien ermöglicht, morgendliche Synthesen für nachmittägliche Scans zu bündeln und die Arbeitskosten um 15–20 % zu senken. Die NCCN-Leitlinien für Prostatakrebs v1.2025 stuften die PSMA-PET für Hochrisikoerkrankungen auf Kategorie-1-Evidenz hoch, was die Zahl der in den USA anspruchsberechtigten Patienten um etwa 40 % erweiterte[1]. Die gleichzeitige Zulassung von Locametz, GalliaPharm und Pluvicto in Japan schuf einen erstattungsfähigen theranostischen Behandlungspfad zum Preis von JPY 550.000 (USD 3.700) pro Scan. China akzeptierte den Illuccix-NDA im Januar 2026 auf der Grundlage einer Studie mit einem positiven Vorhersagewert von 94,8 % bei mehr als 134.000 jährlichen Fällen und bereitete damit den Weg für eine Markteinführung Ende 2026. Die Zahl der Eingriffe in den USA überstieg 2024 350.000, ein Anstieg von 30 %, der die Akzeptanz durch Kostenträger unterstreicht.
Anhaltende Nachfrage aus der SSTR-Bildgebung bei neuroendokrinen Tumoren
Ga-68-DOTATATE und DOTATOC halten eine stabile Umsatzbasis aufrecht, da die Inzidenz neuroendokriner Tumoren (NET) in alternden Bevölkerungen weiter zunimmt und weil die Lu-177-DOTATATE-Therapie serielle diagnostische Scans vor und während der Behandlung erfordert. Eine chinesische Vergleichsstudie aus dem Jahr 2025 bestätigte, dass Ga-68-DOTATATE F-18-FDG bei der Erkennung gut differenzierter NETs übertrifft, was die Präferenz der Ärzte für Somatostatin-Rezeptor-Tracer stärkt[2]. Longitudinale Betriebsdaten der Universität Parma zeigen etwa 610 DOTATOC-Chargen bis 2024 und belegen, dass der SSTR-Einsatz robust bleibt, selbst wenn die PSMA-Volumina steigen. Die 68-minütige Halbwertszeit des Isotops stimmt mit der Pharmakokinetik von Somatostatin-Analoga überein und liefert hohe Läsions-zu-Hintergrund-Verhältnisse innerhalb einer Stunde nach der Injektion. Diese klinische Effizienz sichert die Lieferungen, wenn die PSMA-Versorgung unterbrochen ist, und puffert den Gesamtmarktumsatz während Wettbewerbszyklen ab.
Größere Verfügbarkeit von Generatoren mit höherer Aktivität erweitert den Zugang
Der 100-mCi-GalliaPharm-Generator von Eckert & Ziegler, der im August 2024 im Europäischen Wirtschaftsraum und im September 2025 in Japan zugelassen wurde, verdreifacht die täglichen Eluierungen im Vergleich zu älteren 50-mCi-Einheiten und verkürzt das Bereitstellungsintervall auf unter eine Stunde. Validierungen an der Universität Michigan bestätigten, dass Locametz-Kits bis zu 3,16 GBq pro Synthese tolerieren, was vier bis fünf Patientendosen pro Durchlauf ermöglicht und die Reagenzienkosten um 20–25 % senkt. Die TiO₂-Säule der Sichuan-Universität produzierte 3,26 GBq mit 79,8 % Effizienz, was darauf hindeutet, dass akademische Labore die Generatorgrenzen ausreizen und die Abhängigkeit von importierten Kernen verringern. Höhere Aktivität erweitert die Reichweite: Ein einziger 100-mCi-Generator kann mehrere Satellitenkrankenhäuser per Kurier versorgen und senkt die Kapitalaufwendungen für Einrichtungen ohne Zyklotron. Diese Verbesserungen erhalten die Relevanz von Generatoren, auch wenn die Zyklotronversorgung zunimmt.
Skalierung der zyklotronproduzierten Ga-68-Produktion erhöht die Versorgungskapazität
Die ARTMS-Technologie zur quantitativen Isotopentrennung (QIS) liefert bis zu 5.000 mCi aus einer zweistündigen Flüssig-Zn-68-Bestrahlung, etwa das 60-fache einer einzelnen Generatoreluierung, und ermöglicht es Radiopharmazien, 40–50 Patientendosen über Nacht zu bündeln. Cardinal Health hat QIS an mehr als 110 lizenzierten Standorten integriert, ermöglicht die Lieferung am nächsten Tag innerhalb von 320 km und beseitigt die Notwendigkeit für Krankenhäuser, Generatoren oder Heißlabor-Personal zu verwalten. Analysen der Universität Michigan zeigen, dass zyklotronproduziertes Ga-68 die FDA- und Europäische-Pharmakopöe-Spezifikationen für PSMA-11-, DOTATOC- und FAPI-Kits erfüllt und frühere Reinheitsbedenken ausräumt. Jubilant Radiopharma fügt fünf IBA Cyclone KIUBE 180-Einheiten hinzu, was signalisiert, dass mittelgroße Ketten einen Mehrwert in Dual-Isotopen-Linien sehen, die FDG und Ga-68 im großen Maßstab co-produzieren. Diese Massenaktivität puffert die Gallium-68-Lieferkette gegen Ge-68-Engpässe ab und unterstützt nationale Vertriebsstrategien, die der FDG-Logistik entsprechen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch F-18-PSMA-Wirkstoffe mit breiterer Verteilung | -3.1% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Kurze Halbwertszeit und logistische/Qualitätskontroll-Einschränkungen bei Generatoren | -1.8% | Global, akut in Regionen ohne Radiopharmazienetzwerke | Mittelfristig (2–4 Jahre) |
| Konzentrierte Ge-68-Versorgung und Kostendruck | -1.4% | Global | Mittelfristig (2–4 Jahre) |
| GMP/Aseptik- und Qualitätskontrollkomplexität bei der Ga-68-Kitetikettierung | -1.2% | Global, höhere Auswirkung in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch F-18-PSMA-Wirkstoffe mit breiterer Verteilung
Lantheus' Pylarify TruVu, das im März 2026 zugelassen wurde, nutzt die 110-minütige Halbwertszeit von F-18, um Bildgebungszentren bis zu 800 km entfernt zu versorgen, und schafft damit einen strukturellen Kosten- und Reichweitenvorteil gegenüber Ga-68-Kits. Die Akzeptanz in den USA überstieg bis 2024 760.000 Scans, und größere Synthesen mit 20 Dosen senken die Kosten pro Patient um etwa 25–30 %. Installierte F-18-Zyklotrone übersteigen Ga-68-Generatoren bereits im Verhältnis vier zu eins, sodass Krankenhäuser die PSMA-Etikettierung mit geringem zusätzlichem Kapitalaufwand hinzufügen können[3]. Die Schweizer Zulassung von Pylclari im Jahr 2025 signalisiert eine bevorstehende Welle europäischer Marktteilnehmer. Da mehr F-18-Wettbewerber eine Erstattung sichern, könnte die Ga-68-Konversion in ländlichen Gebieten bei etwa 60–70 % der PSMA-Möglichkeit stagnieren.
Kurze Halbwertszeit und logistische/Qualitätskontroll-Einschränkungen bei Generatoren
Die 68-minütige Halbwertszeit von Ga-68 komprimiert das Zeitfenster für Eluierung, Etikettierung, Qualitätskontrolltests und Injektion auf etwa sechs Stunden und begrenzt den praktikablen Kurierradius auf etwa 320 km, während die 110-minütige Halbwertszeit von F-18 Routen von 800 km unterstützt. Qualitätskontrollschritte – pH-Wert, radionuklidische Reinheit, Ge-68-Durchbruch und Sterilität – beanspruchen 30–45 Minuten und verkürzen das Bildgebungsfenster, wenn der Patientenfluss verzögert ist. Die Generatoraktivität zerfällt täglich; eine 100-mCi-Einheit liefert an Tag 1 nahezu 80 mCi, aber bis Tag 7 nur noch 40 mCi, was eine enge Terminplanung erfordert, um Isotopenverschwendung zu vermeiden. Ländliche Standorte ohne lokale Radiopharmazie können sich nicht auf die Lieferung am selben Tag verlassen und sind daher auf F-18-Wirkstoffe angewiesen oder verzichten auf fortschrittliche Bildgebung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionsweg:
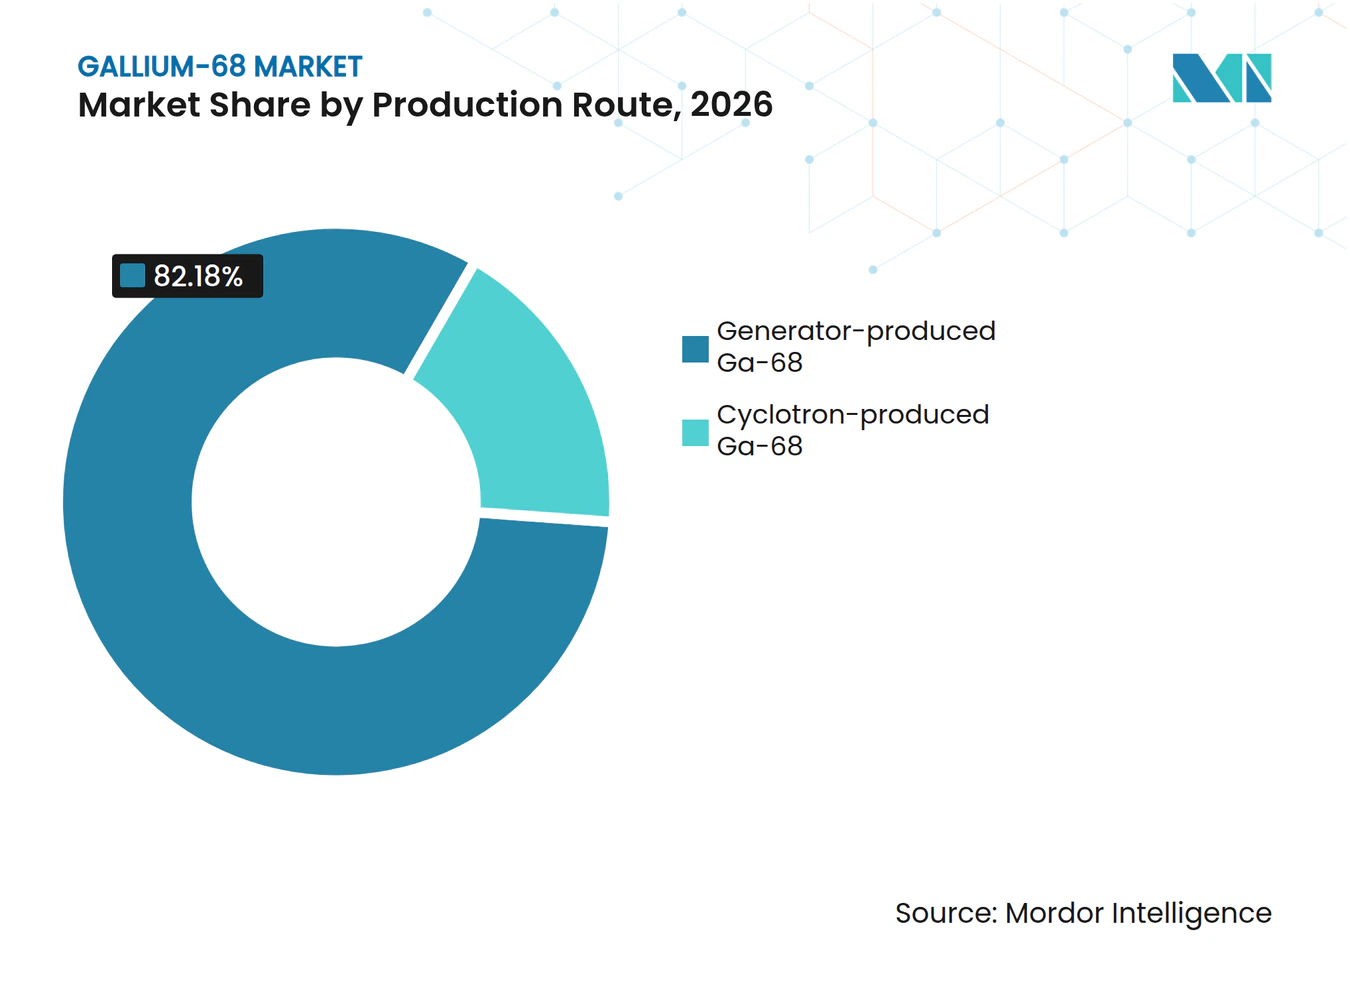
Zyklotron gewinnt Marktanteile trotz GeneratordominanzDie generatorbasierte Versorgung hielt im Jahr 2026 82,18 % des Gallium-68-Marktes, doch die Zyklotronaktivität steigt mit einer CAGR von 18,76 %, da Netzwerke ARTMS-QIS- und IBA-Cyclone-Plattformen einsetzen, die über 5.000 mCi pro zweistündigem Betrieb leisten können. Diese Kapazität unterstützt 40–50 Patientendosen, senkt die Kosten pro Dosis und erweitert den praktischen Serviceradius auf 320 Kilometer. Generatorlinien eignen sich nach wie vor für akademische Zentren, die täglich 2–4 Scans durchführen; die kürzlich zugelassene 100-mCi-GalliaPharm-Einheit erhöht die täglichen Eluierungen von drei auf zehn und bewahrt die Relevanz dort, wo der Durchsatz vor Ort entscheidend ist. Der 3,26-GBq-TiO₂-Generatorprototyp der Sichuan University zeigt, dass die akademische Forschung und Entwicklung die Grenzen von Generatoren weiter auslotet.
Der Zyklotronausbau diversifiziert auch das Versorgungsrisiko, das einst von drei deutschen Generatormarken abhing – eine Schwachstelle, die durch den Cyberangriff auf Eckert & Ziegler im Jahr 2025 offengelegt wurde. Radiopharmazien betrachten die Dual-Isotopen-Produktion als Absicherung: Eine einzige Einrichtung kann sowohl FDG- als auch Ga-68-Dosen herstellen und so das Kapital schneller amortisieren als Einzelnuklid-Standorte. Krankenhäuser gewinnen derweil an Flexibilität – Generatoren für Tage mit geringem Volumen, Zyklotronlieferungen für Spitzen-PSMA-Kliniken – ohne die Strahlenschutzgenehmigungsgrenzen zu überschreiten. Insgesamt stärkt die zunehmende Routenoptionalität die Resilienz des Gallium-68-Marktes.


Nach Produkt:
Gebrauchsfertige Dosen gewinnen, da Radiopharmazien die Etikettierung übernehmenPSMA-11-Kaltsets machten 44,38 % des Umsatzes im Jahr 2026 aus, doch der Versand von in Radiopharmazien aufbereiteten Dosen steigt jährlich um 19,15 %, da Einrichtungen die Kennzeichnung an spezialisierte Hersteller auslagern. Telix' Übernahme von RLS fügte 31 Apotheken hinzu und integrierte vertikal alles vom Eluat bis zum Kurierwagen, wodurch sowohl die Kit- als auch die Servicemarge erfasst wird. Gozellix mit sechsstündiger Haltbarkeit unterstützt zudem die Morgensynthese für Nachmittagslieferungen und optimiert die Kurierlogistik über Regionen mit mehreren Bundesstaaten hinweg. Im Gegensatz dazu tragen Krankenhäuser, die Generatoren intern betreiben, die Last der USP-825/797-Sterilitätsabläufe, täglicher Ge-68-Durchbruchsprüfungen und Medienfüllvalidierungen – Belastungen, die Radiopharmazien auf hohe Volumina verteilen.
SSTR-Kaltsets für neuroendokrine Tumoren bleiben eine resiliente Nische; NETSPOT und DOTATOC genießen eine stabile Erstattung und verankern weiterhin die Nachfrage dort, wo PSMA-Volumina noch nicht dominieren. Die kurzfristige Pipeline deutet auf eine ähnliche Adoptionskurve für FAPI-Kits hin: Akademische Krankenhäuser werden während der Phase-III-Studien intern kennzeichnen und dann auf ausgelagerte Dosen umsteigen, sobald die Kostenträger Prozedurcodes kodifizieren. Diese schrittweise Verlagerung hin zur servicebasierten Lieferung stärkt den Serviceumsatzstrom innerhalb des Gallium-68-Marktes.
Nach Radiopharmazeutikum / Indikation:
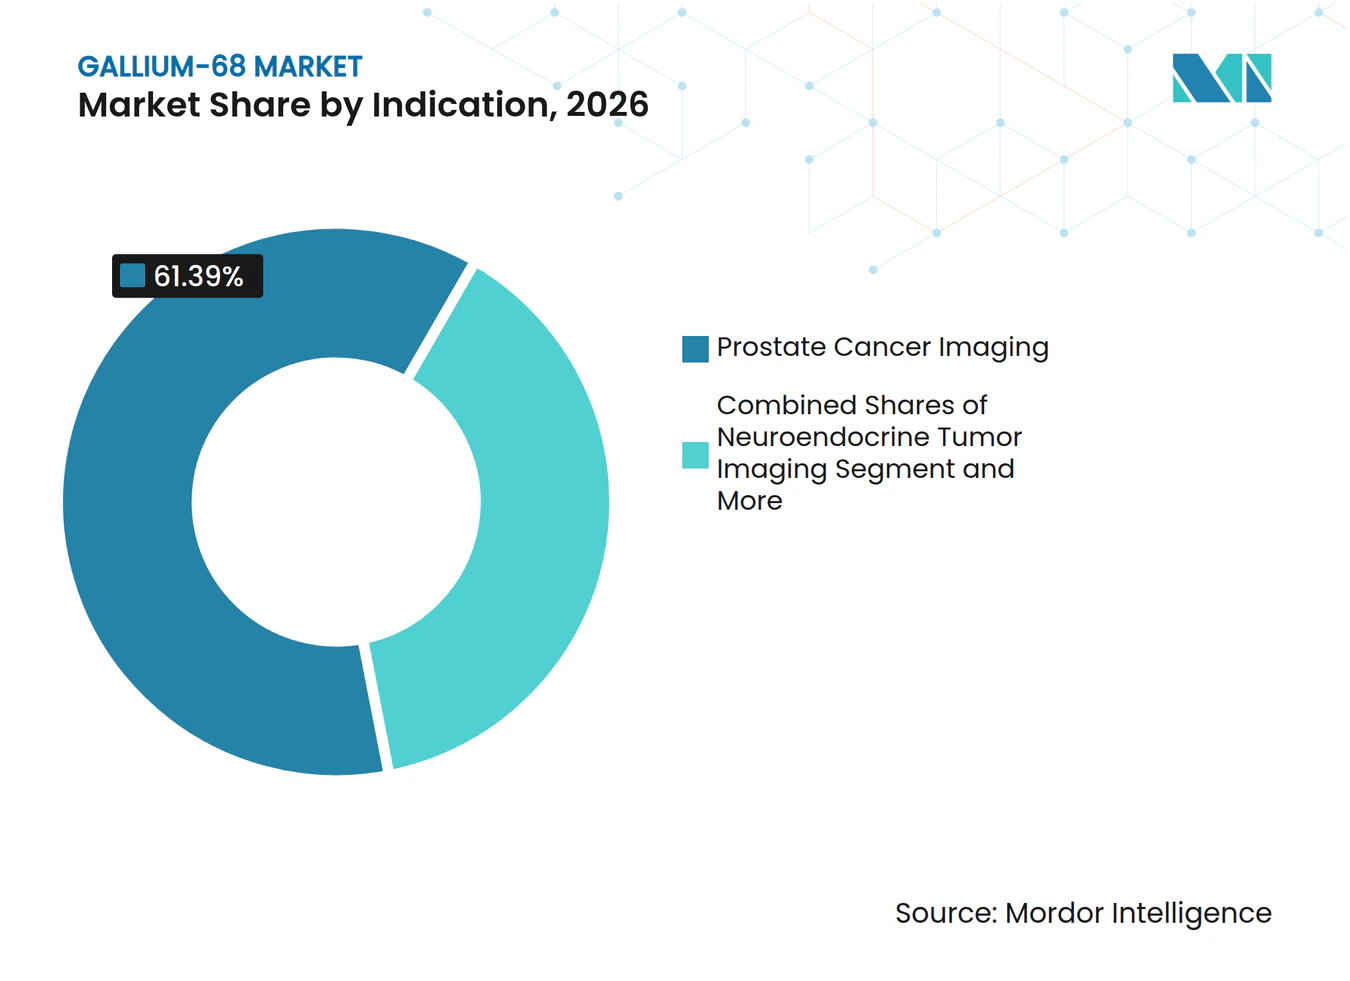
PSMA führt, FAPI wächst starkDie Prostatakrebsbildgebung dominierte im Jahr 2026 mit 61,39 % des Gallium-68-Marktanteils, gestützt auf mehr als 350.000 US-amerikanische Scans und die NCCN-Kategorie-1-Empfehlung für das Hochrisiko-Staging und das Rezidiv bei niedrigem PSA-Wert. Japans Erstattungsaufnahme bei JPY 550.000 (USD 3.700) pro Eingriff und Chinas NDA-Zulassung versprechen, die regionalen Volumina in den Jahren 2026–2027 zu steigern. Die Bildgebung neuroendokriner Tumoren bleibt eine verlässliche zweite Linie; Ga-68-DOTATATE übertraf FDG bei gut differenzierten Läsionen in einer chinesischen Studie aus dem Jahr 2025 und bewahrt die Loyalität der Ärzte.
Die FAPI-Bildgebung befindet sich auf einem CAGR-Wachstumspfad von 19,66 %, da Phase-I/II-Daten bei mehr als 500 Patienten positive Vorhersagewerte von über 90 % bei Pankreas-, Brust- und Sarkomkohorten zeigen. SOFIEs Lizenzierung von FAPI-46 und FAPI-74 sowie Philogens OncoFAP-Ergebnisse (SUVmax ≈ 9,4) positionieren First Mover für Einreichungen im Jahr 2027. Die pankanzeröse Flexibilität ermöglicht es Radiopharmazien, PSMA, SSTR und FAPI aus einem Generatorzyklus zu betreiben, was die Arbeitsauslastung verbessert und das Bestandsrisiko verringert.


Nach Endnutzer:
Radiopharmazien profitieren von der AuslagerungswelleKrankenhäuser und akademische Zentren generierten 58,59 % der Nachfrage im Jahr 2026, was auf den Besitz von Legacy-Generatoren und etablierte Heißlabor-Teams zurückzuführen ist. Dennoch verzeichneten zentralisierte Radiopharmazien ein jährliches Wachstum von 19,34 %, nachdem Telix die 31 Standorte von RLS übernommen und Siemens Healthineers 60 PETNET-Standorte in sein Modalitätsgeschäft integriert hatte, wodurch ein kombinierter Fußabdruck von mehr als 190 Einrichtungen mit Ga-68-Lizenzen entstand. Diese Knotenpunkte amortisieren USP-825/797-Sterilitätsprotokolle und die Einhaltung von FDA 21 CFR 212 über Hunderte von täglichen Dosen, was die Kosten pro Scan für Gemeinschaftskrankenhäuser, die keine ISO-Klasse-5-Reinräume rechtfertigen können, um 15–20 % senkt.
Da die Massenversorgung durch Zyklotrone und Kits mit sechsstündiger Haltbarkeit die Kurierzonen auf 320 Kilometer ausweiten, entscheiden sich kleinere Bildgebungszentren zunehmend für gelieferte Dosen, anstatt Ge-68-Durchbruchstests vor Ort zu verwalten. Es wird erwartet, dass der Gallium-68-Markt in Nordamerika und Australien wächst, wo die Netzwerkdichte bereits die Erfüllung am selben Tag unterstützt. Europa und Teile Asiens werden sich langsamer verlagern, da die Erstattung nach wie vor die Aufbereitung vor Ort begünstigt, doch die verschärften GMP-Regeln des EMA-Anhangs 3 dürften das Outsourcing in der Mitte des Prognosezeitraums beschleunigen.
Geografische Analyse
Gallium-68-Markt Nordamerika
Nordamerika erzielte im Jahr 2026 48,19 % des Umsatzes, da Krankenhäuser mehr als 350.000 PSMA-PET-Scans durchführten und das NCCN-Upgrade die leitliniengesteuerte Nachfrage ankurbelte. Telix stärkte die vertikale Kontrolle durch die Übernahme von RLS Radiopharmacy Solutions und fügte 31 Standorte hinzu, die Generatoreluierung, Zyklotronleistung und Kuriere für die letzte Meile synchronisieren. Cardinal Health betreibt mehr als 130 Nuklearapotheken, von denen 110 Ga-68-Lizenzen besitzen, was die Lieferung am selben Tag in den meisten US-amerikanischen Ballungsräumen sicherstellt. Kanada nahm Locametz im Jahr 2023 auf, während Mexikos PET/CT-Gerätepark bis 2025 mehr als 50 Kameras überstieg, obwohl die begrenzte Radiopharmaziedichte die Durchdringung außerhalb der Hauptstädte dämpft. Die Zulassung von Lantheus' Pylarify TruVu bietet nun eine F-18-Alternative, die die ländliche Nachfrage dort erfassen könnte, wo die Gallium-68-Logistik weiterhin eine Herausforderung darstellt.
Gallium-68-Markt Asien-Pazifik
Asien-Pazifik wächst mit einer CAGR von 21,65 %, da Japan im September 2025 Locametz, Pluvicto und 100-mCi-Generatoren zuließ und die Erstattung auf 550.000 JPY (3.700 USD) pro Scan in 108 Krankenhäusern festlegte. Chinas NMPA nahm den Illuccix-NDA im Januar 2026 an, gestützt auf eine pivotale Studie mit einem positiven Vorhersagewert von 94,8 % bei mehr als 134.000 jährlichen Prostatakrebsfällen; der PET/CT-Gerätepark des Landes überstieg 2025 die Marke von 1.600 Kameras und positioniert es für eine rasche Marktdurchdringung.
Gallium-68-Markt Europa, Naher Osten und Südamerika
Europa behält ein generatorzentriertes Modell bei, das von Universitätskliniken getragen wird; die Zulassung von Eckert & Ziegler's 100-mCi-GalliaPharm verdoppelte die täglichen Elutionen und minderte das Rückstandsrisiko, nachdem ein Cyberangriff im Jahr 2025 die Lieferungen mehrere Wochen lang unterbrochen hatte. Obwohl die GCC-Staaten und Brasilien in PET-Infrastruktur investieren, beschränken begrenzte Radiopharmazienetzwerke Gallium-68 auf städtische Zentren; in diesen Regionen bietet die längere Halbwertszeit von F-18 derzeit eine breitere Abdeckung.
Wettbewerbslandschaft
Marktkonzentration
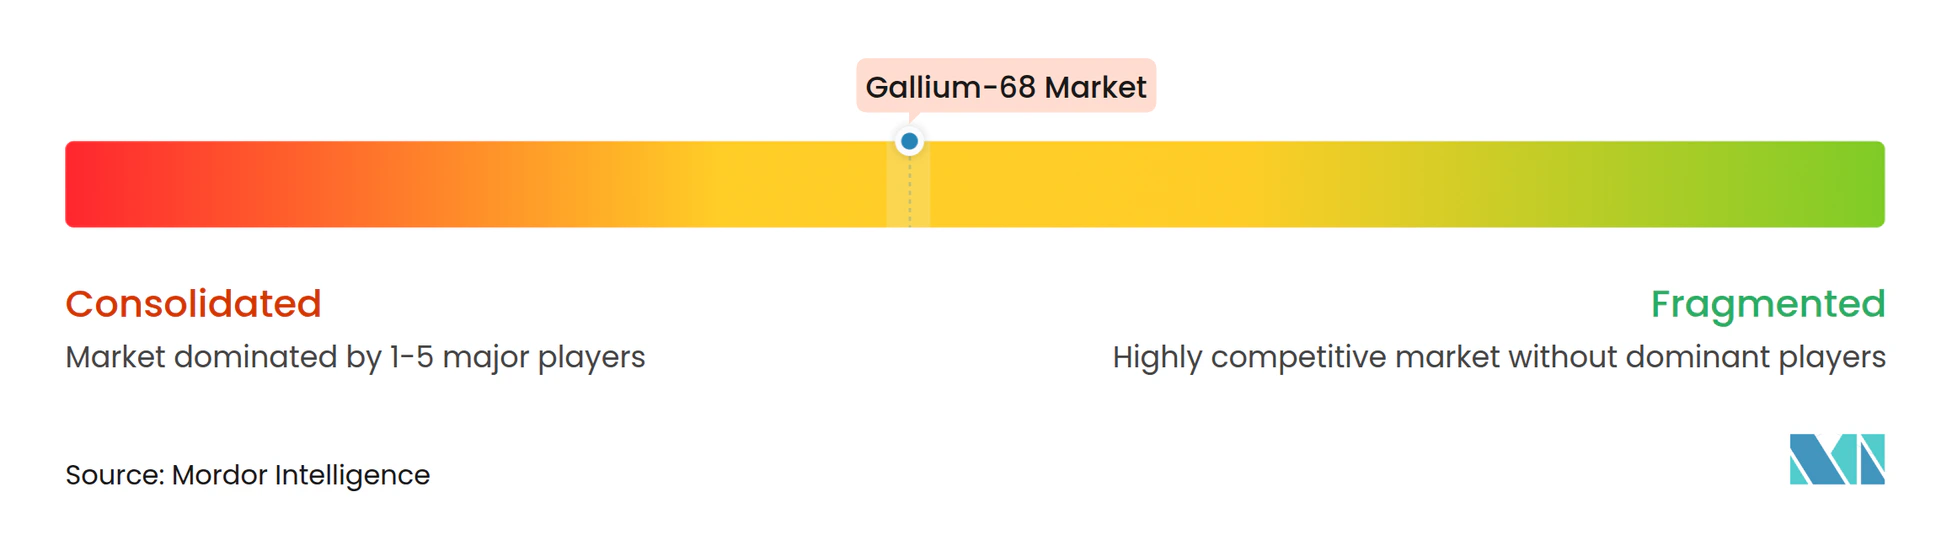
Der Gallium-68-Sektor ist mäßig konzentriert: Drei Generatorhersteller und fünf Kaltset-Anbieter zusammen machen einen erheblichen Anteil des Umsatzes im Jahr 2026 aus, was ihnen Skalenvorteile verschafft und gleichzeitig Raum für Tracer-Innovatoren lässt. Telix hat eine duale Integrationsstrategie verfolgt – zunächst die Übernahme von ARTMS zur Sicherung der Hochaktivitätszyklotrontechnologie, dann den Kauf von RLS zur Kontrolle der Einzelhandels-Radiopharmazien – und damit eine durchgängige Kette von der Isotopenproduktion bis zur Kurierlieferung geschaffen. Siemens Healthineers folgte diesem Beispiel durch den Kauf von PETNET und ADACAP, wodurch Radiopharmaziedienste mit seiner PET/CT-Scanner-Pipeline abgestimmt und die Kundenbindung über Hardware und Verbrauchsmaterialien hinweg vertieft wurden.
Technologische Kompetenz definiert nun den Wettbewerbsvorteil. Die ARTMS-QIS-Plattform liefert 5.000 mCi pro Bestrahlung, sodass Cardinal Health 40–50 Patientendosen in einem Durchlauf abfüllen kann, was die Stückkosten in Bundesstaaten mit hohem Volumen auf unter 900 USD pro PSMA-Scan senkt. Der Cyberangriff auf Eckert & Ziegler im Jahr 2025 legte das Einzelquellenrisiko offen und beschleunigte die Entscheidung von IRE ELiT, die Ge-68-Produktion durch eine 30-MeV-Zyklotronpartnerschaft mit IBA intern zu verlagern – ein Beleg dafür, dass die Resilienz der Lieferkette Beschaffungsverträge beeinflussen kann. SOFIE und Philogen, die beide erstklassige FAPI-Tracer lizenzieren, könnten etablierte Anbieter durch die Erschließung von Multi-Krebs-Workflows stören, die den Verbrauchsmaterialdurchsatz pro Generatorset erhöhen.
Führende Unternehmen der Gallium-68-Branche
-
Siemens Healthineers
-
Cardinal Health
-
Eckert & Ziegler Radiopharma GmbH
-
GE HealthCare
-
SOFIE Biosciences
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gallium-68-Markt Unternehmen in diesem Bericht
- ABX advanced biochemical compounds GmbH
- ARTMS
- Cardinal Health
- COMECER
- Curium Pharma
- Eckert & Ziegler Radiopharma GmbH
- Elysia‑Raytest
- GE Healthcare
- IBA Radiopharma Solutions
- IRE ELiT
- Isologic Radiopharm
- Isotope Technologies Garching
- Jubilant Radiopharma
- NovartisAG
- PharmaLogic
- RLS Radiopharmacies
- SCINTOMICS
- Siemens Healthineers
- SOFIE Biosciences
- Telix Pharmaceuticals Limited
Neueste Industrielle Entwicklungen in Gallium-68-Markt
- April 2026: Telix Pharmaceuticals Limited gab bekannt, dass Sicherheits- und Verträglichkeitsdaten aus der globalen Phase-3-Studie ProstACT (Teil 1) als spät eingereichter mündlicher Vortrag auf der Jahrestagung 2026 der American Society of Clinical Oncology (ASCO) präsentiert werden. Anspruchsberechtigte Patienten müssen ein bestätigtes progressives mCRPC aufweisen, das mit dem 68Ga-PSMA-11-PET-Bildgebungsmittel, wie Illuccix oder Gozellix (Kits zur Herstellung von Gallium-68 (68Ga)-Gozetotid-Injektion), bewertet wurde, nach vorheriger Behandlung mit einem Androgenrezeptor-Signalweg-Inhibitor (ARPI).
- Januar 2026: Chinas NMPA akzeptierte Telix' Illuccix-NDA nach einer Phase-III-Studie mit einem positiven Vorhersagewert von 94,8 % bei 134.000 Inzidenzfällen.
- Dezember 2025: Telix und Varian, ein Unternehmen von Siemens Healthineers, gaben eine strategische Zusammenarbeit bekannt, um die Ga-68-Bildgebung (Illuccix/Gozellix) mit der externen Strahlentherapie (EBRT) zu integrieren.
Umfang des globalen Gallium-68-Marktberichts
Gemäß dem Umfang des Berichts ist Gallium-68 ideal für diagnostische Verfahren geeignet, die niedermolekulare Radiopharmazeutika wie Peptide und kleine organische Moleküle umfassen, die eine schnelle Zielortlokalisierung und Blutclearance aufweisen.
Der Gallium-68-Markt ist nach Produktionsweg, Produkt, Radiopharmazeutikum/Indikation, Endnutzern und Geografie segmentiert. Basierend auf dem Produktionsweg ist der Markt in generatorproduziertes Ga-68 und zyklotronproduziertes Ga-68 segmentiert. Nach Produkt ist der Markt in Ge-68/Ga-68-Generatoren, PSMA-11-Kaltsets (Ga-68-Gozetotid), SSTR-Kaltsets (Ga-68-DOTATATE/DOTATOC) und gebrauchsfertige Patientendosen (in Radiopharmazien zubereitet) segmentiert. Nach Radiopharmazeutikum/Indikation ist der Markt in Prostatakrebs-Bildgebung (Ga-68-PSMA-11), Neuroendokrine-Tumor-Bildgebung (Ga-68-SSTR) und Fibroblasten-Aktivierungsprotein-Bildgebung (Ga-68-FAPI) segmentiert. Nach Endnutzern ist der Markt in Krankenhäuser & akademische medizinische Zentren, unabhängige Bildgebungszentren und zentralisierte Radiopharmazien segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten & Afrika und Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
Segmentierungsübersicht
| Generatorproduziertes Ga-68 |
| Zyklotronproduziertes Ga-68 |
| Ge-68/Ga-68-Generatoren |
| PSMA-11-Kaltsets (Ga-68-Gozetotid) |
| SSTR-Kaltsets (Ga-68-DOTATATE/DOTATOC) |
| Gebrauchsfertige Patientendosen (in Radiopharmazien zubereitet) |
| Prostatakrebs-Bildgebung (Ga-68-PSMA-11) |
| Neuroendokrine-Tumor-Bildgebung (Ga-68-SSTR) |
| Fibroblasten-Aktivierungsprotein-Bildgebung (Ga-68-FAPI) |
| Krankenhäuser & akademische medizinische Zentren |
| Unabhängige Bildgebungszentren |
| Zentralisierte Radiopharmazien |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produktionsweg | Generatorproduziertes Ga-68 | |
| Zyklotronproduziertes Ga-68 | ||
| Nach Produkt | Ge-68/Ga-68-Generatoren | |
| PSMA-11-Kaltsets (Ga-68-Gozetotid) | ||
| SSTR-Kaltsets (Ga-68-DOTATATE/DOTATOC) | ||
| Gebrauchsfertige Patientendosen (in Radiopharmazien zubereitet) | ||
| Nach Radiopharmazeutikum / Indikation | Prostatakrebs-Bildgebung (Ga-68-PSMA-11) | |
| Neuroendokrine-Tumor-Bildgebung (Ga-68-SSTR) | ||
| Fibroblasten-Aktivierungsprotein-Bildgebung (Ga-68-FAPI) | ||
| Nach Endnutzer | Krankenhäuser & akademische medizinische Zentren | |
| Unabhängige Bildgebungszentren | ||
| Zentralisierte Radiopharmazien | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Gallium-68-Markt im Jahr 2027?
Die Marktgröße für Gallium-68 beträgt im Jahr 2027 1,13 Milliarden USD und wird voraussichtlich bis 2032 auf 2,46 Milliarden USD anwachsen, was einem CAGR von 16,85 % über den Prognosezeitraum entspricht.
Welcher Produktionsweg wächst am schnellsten?
Im Zyklotron produziertes Ga-68, da Mehrfach-GBq-Läufe die Kosten pro Dosis senken und die regionale Verteilung unterstützen.
Welchen Marktanteil halten Generatorsysteme heute?
Generatorproduzierte Isotope machten im Jahr 2026 82,18 % des Gallium-68-Marktanteils aus, obwohl ihre Dominanz allmählich abnimmt.
Warum gewinnen Radiopharmazien an Bedeutung?
Zentralisierte Radiopharmazien übernehmen die USP-825-Konformität, bieten gebrauchsfertige Dosen an und verzeichneten ein jährliches Wachstum von 19,34 %, da Krankenhäuser die Etikettierung auslagern.