
Tamaño y Participación del Mercado de Galio-68
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.13 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.46 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.85 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Galio-68 por Mordor Intelligence
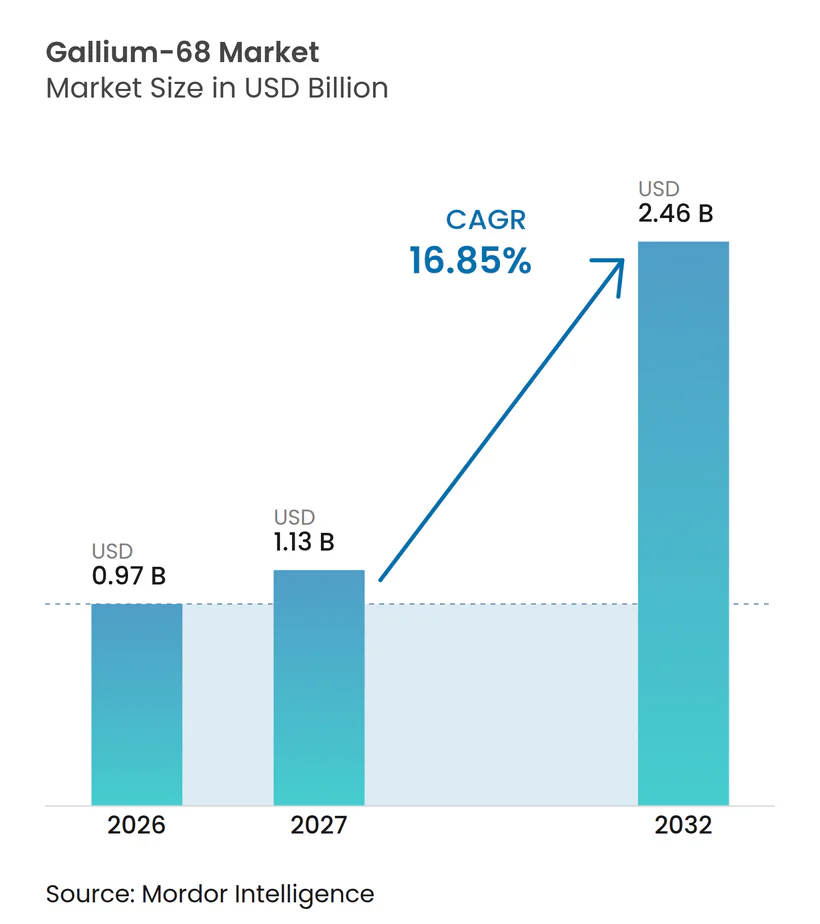
El tamaño del Mercado de Galio-68 fue valorado en 0,97 mil millones de USD en 2026 y se estima que crecerá desde 1,13 mil millones de USD en 2027 hasta alcanzar 2,46 mil millones de USD en 2032, a una CAGR del 16,85% durante el período de pronóstico (2027-2032).
Los sólidos respaldos de las guías clínicas, la rápida expansión de la producción mediante ciclotrones y las nuevas clases de trazadores, como la imagen con proteína de activación de fibroblastos (FAPI), están impulsando un crecimiento sostenido de dos dígitos. Los sistemas de generador aún dominan los presupuestos de adquisición; sin embargo, las redes de radiofarmacia que despliegan ciclotrones de alta actividad entregan ahora lotes de múltiples dosis que superan en competitividad las curvas de costos de los generadores y amplían el alcance geográfico. La intensidad competitiva aumenta a medida que los agentes PSMA de F-18, en particular el Pylarify TruVu de Lantheus, aprovechan sus semividas más largas para penetrar en los centros de imagen satelitales. Mientras tanto, los generadores GalliaPharm de 100 mCi de mayor actividad aprobados en Europa y Japón duplican las eluciones diarias y reducen los intervalos de preparación para uso inmediato, fortaleciendo la base de proveedores establecidos.
Conclusiones Clave del Informe
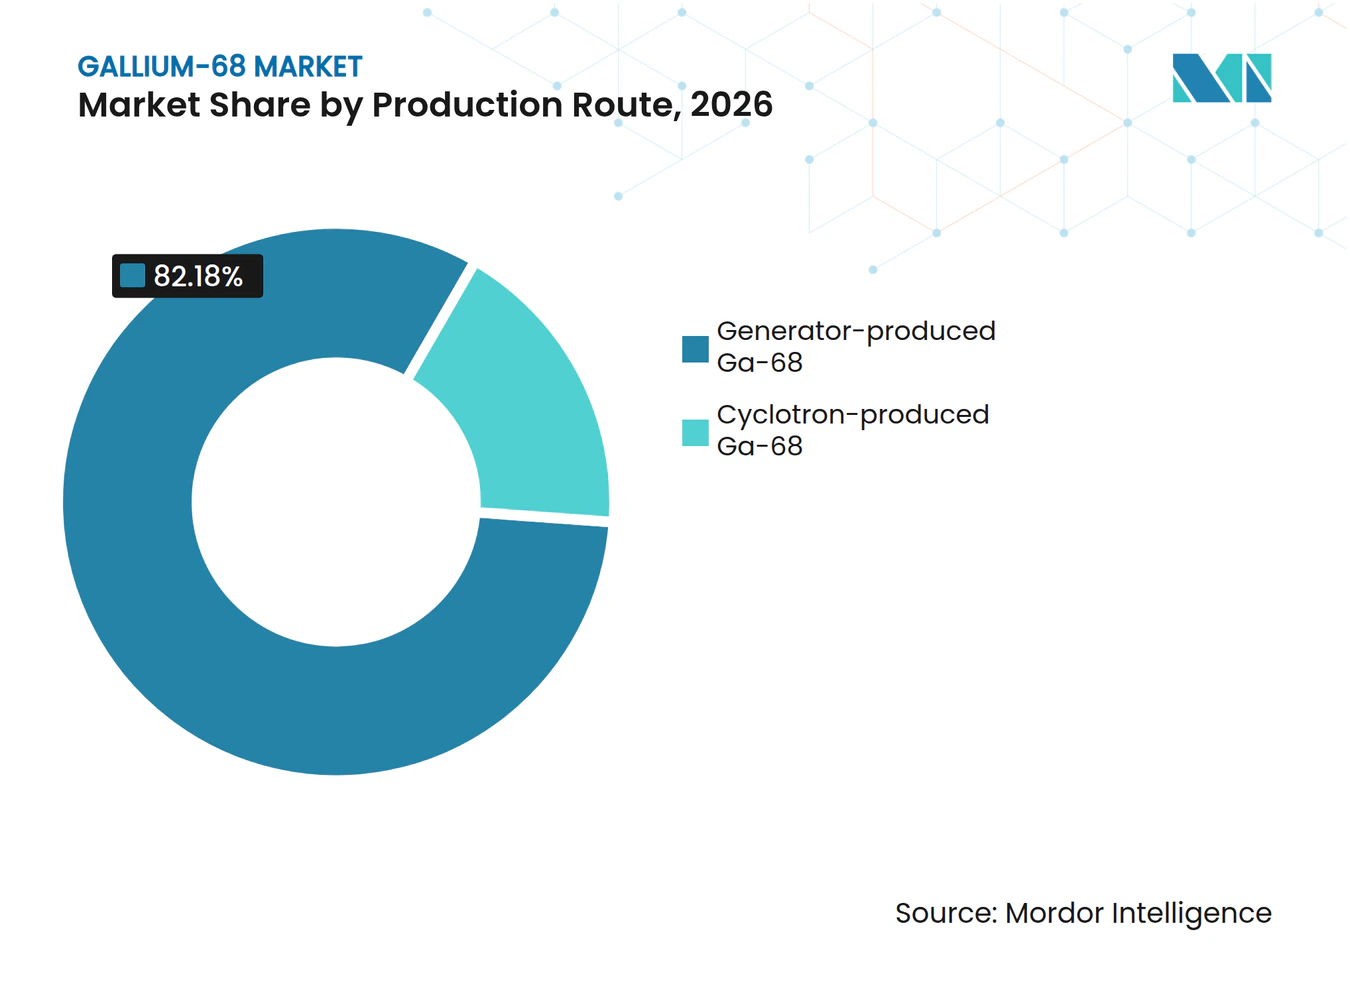
- Por ruta de producción, los isótopos producidos por generador representaron el 82,18% de la participación del mercado de Galio-68 en 2026, mientras que las rutas por ciclotrón se proyecta que crecerán a una CAGR del 18,76% hasta 2032.
- Por producto, los kits fríos de PSMA-11 captaron el 44,38% de los ingresos en 2026; se espera que las dosis listas para usar para pacientes se expandan a una CAGR del 19,15% hasta 2032.
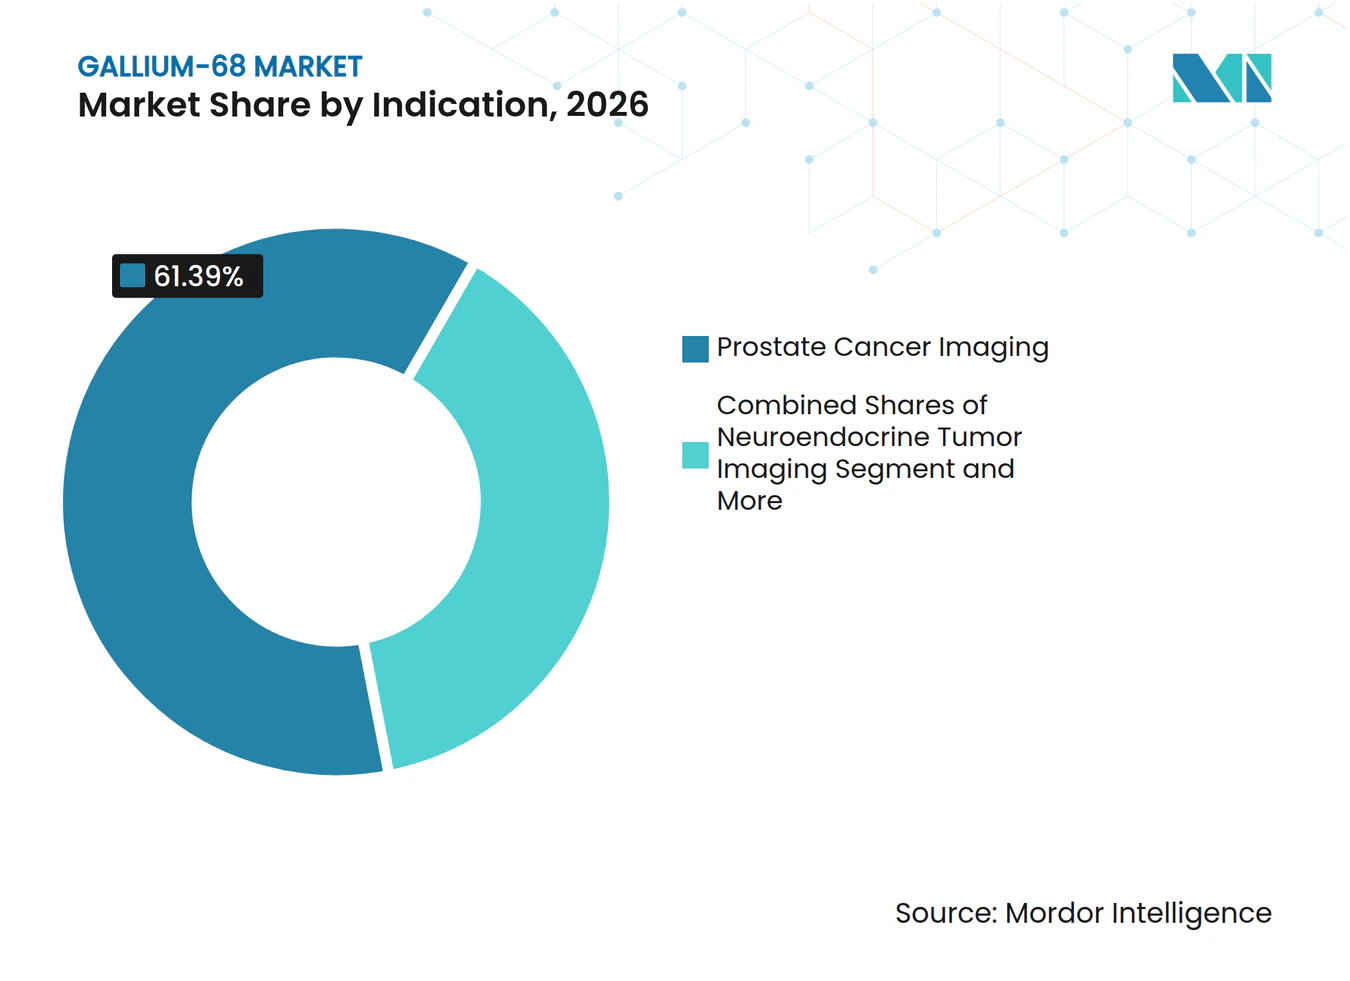
- Por radiofármaco/indicación, la imagen del cáncer de próstata lideró con el 61,39% del tamaño del mercado de Galio-68 en 2026; se pronostica que la imagen FAPI registrará una CAGR del 19,66% hasta 2032.
- Por usuario final, los hospitales y centros médicos académicos representaron el 58,59% de la demanda en 2026, mientras que las radiofarmacías centralizadas registraron el crecimiento más rápido, con un 19,34% anual.
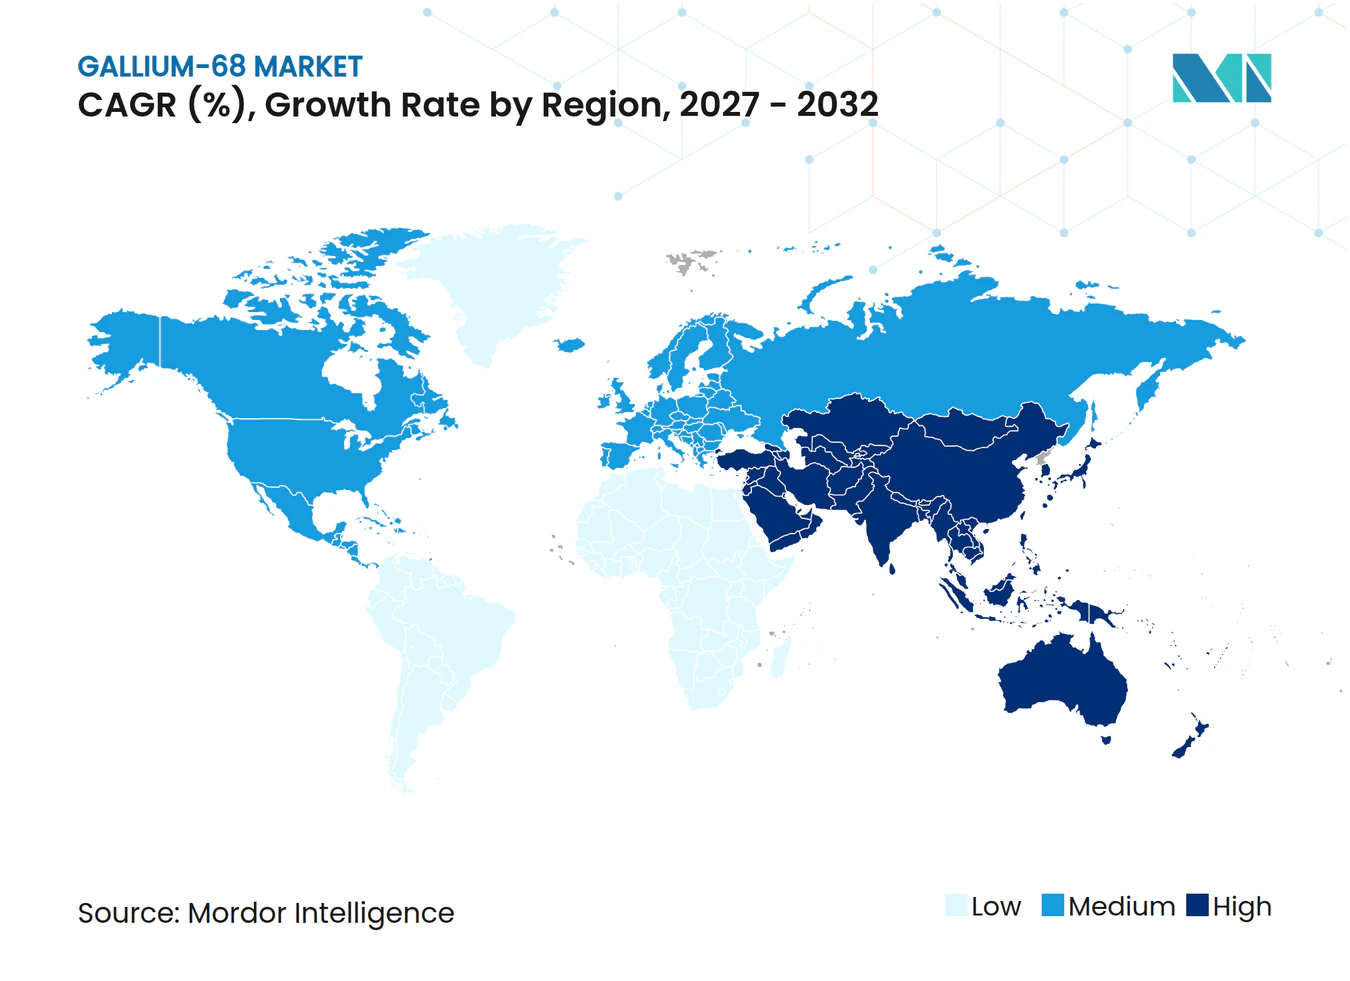
- Por geografía, América del Norte contribuyó con el 48,19% de los ingresos en 2026, mientras que Asia-Pacífico es la región de más rápido crecimiento, avanzando a un 21,65% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de PET PSMA acelerada por aprobaciones y respaldos de guías clínicas | +4.2% | Global, liderado por América del Norte, Europa, Japón | Corto plazo (≤ 2 años) |
| Demanda sostenida de imagen SSTR en TNE (DOTATATE/DOTATOC) | +2.1% | Global, fuerte en Europa y América del Norte | Mediano plazo (2-4 años) |
| Mayor disponibilidad de generadores de Ga-68 de mayor actividad que amplían el acceso | +2.8% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| La expansión de la producción de Ga-68 por ciclotrón aumenta la capacidad de suministro | +3.5% | América del Norte como núcleo, expandiéndose hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Los trazadores FAPI emergentes amplían el uso de Ga-68 en múltiples tipos de tumores | +2.9% | Global, adopción temprana en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Expansión de la red de radiofarmacéuticas que permite el etiquetado nacional de kits de Ga-68 | +2.3% | América del Norte, Australia, mercados europeos seleccionados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción de PET PSMA Acelerada por Aprobaciones y Respaldos de Guías Clínicas
Múltiples hitos regulatorios de 2025 convirtieron el PET PSMA de práctica opcional a estándar en la estadificación y evaluación de recurrencia. El Gozellix de Telix obtuvo la autorización de la FDA en marzo de 2025 con una vida útil de seis horas que permite a las radiofarmacéuticas agrupar las síntesis matutinas para los escaneos de la tarde, reduciendo los costos laborales entre un 15 y un 20%. Las Guías de Cáncer de Próstata de la NCCN v1.2025 elevaron el PET PSMA a evidencia de Categoría 1 para la enfermedad de alto riesgo, ampliando los pacientes elegibles en EE. UU. en aproximadamente un 40%[1]. La aprobación simultánea en Japón de Locametz, GalliaPharm y Pluvicto creó una vía teranóstica reembolsada con un precio de JPY 550.000 (USD 3.700) por escaneo. China aceptó la NDA de Illuccix en enero de 2026 sobre la base de un estudio de valor predictivo positivo del 94,8% en más de 134.000 casos anuales, preparando el terreno para un lanzamiento a finales de 2026. Los volúmenes de procedimientos en EE. UU. superaron los 350.000 en 2024, un salto del 30% que subraya la adopción por parte de los pagadores.
Demanda Sostenida de Imagen SSTR en Tumores Neuroendocrinos
El DOTATATE y el DOTATOC de Ga-68 mantienen una base de ingresos estable porque la incidencia de tumores neuroendocrinos (TNE) continúa aumentando en poblaciones envejecidas y porque la terapia con Lu-177 DOTATATE requiere escaneos diagnósticos seriados antes y durante el tratamiento. Un estudio comparativo chino de 2025 confirmó que el DOTATATE de Ga-68 supera al FDG de F-18 en la detección de TNE bien diferenciados, reforzando la preferencia de los médicos por los trazadores de receptores de somatostatina[2]. Los datos operativos longitudinales de la Universidad de Parma muestran aproximadamente 610 lotes de DOTATOC hasta 2024, lo que demuestra que el uso de SSTR sigue siendo sólido incluso cuando los volúmenes de PSMA aumentan. La vida media de 68 minutos del isótopo se alinea con la farmacocinética de los análogos de somatostatina, produciendo altas relaciones lesión-fondo en el plazo de una hora tras la inyección. Esa eficiencia clínica ancla los envíos cuando el suministro de PSMA se interrumpe, amortiguando los ingresos generales del mercado durante los ciclos competitivos.
Mayor Disponibilidad de Generadores de Mayor Actividad Amplía el Acceso
El generador GalliaPharm de 100 mCi de Eckert & Ziegler, autorizado en el Espacio Económico Europeo en agosto de 2024 y en Japón en septiembre de 2025, más que triplica las eluciones diarias en comparación con las unidades heredadas de 50 mCi y reduce el intervalo listo para usar a menos de una hora. La validación en la Universidad de Michigan confirmó que los kits Locametz toleran hasta 3,16 GBq por síntesis, lo que permite de cuatro a cinco dosis de paciente por ciclo y reduce el costo de reactivos entre un 20 y un 25%. La columna de TiO₂ de la Universidad de Sichuan produjo 3,26 GBq con una eficiencia del 79,8%, lo que indica que los laboratorios académicos están superando los límites de los generadores y reduciendo la dependencia de los núcleos importados. La mayor actividad amplía el alcance: un solo generador de 100 mCi puede atender a varios hospitales satélite mediante mensajería, reduciendo los desembolsos de capital para las instalaciones que carecen de un ciclotrón. Estas mejoras mantienen la relevancia de los generadores incluso cuando el suministro por ciclotrón aumenta.
La Expansión de la Producción de Ga-68 por Ciclotrón Aumenta la Capacidad de Suministro
La tecnología de Separación Isotópica Cuantitativa (QIS) de ARTMS produce hasta 5.000 mCi a partir de una irradiación líquida de Zn-68 de dos horas, aproximadamente 60 veces una sola elución de generador, lo que permite a las radiofarmacéuticas agrupar de 40 a 50 dosis de paciente durante la noche. Cardinal Health ha integrado QIS en más de 110 sitios con licencia, lo que permite la entrega al día siguiente en un radio de 200 millas y elimina la necesidad de que los hospitales gestionen generadores o personal de laboratorio de radiación. Los análisis de la Universidad de Michigan muestran que el Ga-68 producido por ciclotrón cumple con las especificaciones de la FDA y la Farmacopea Europea para los kits PSMA-11, DOTATOC y FAPI, disipando las preocupaciones anteriores sobre la pureza. Jubilant Radiopharma está añadiendo cinco unidades IBA Cyclone KIUBE 180, lo que indica que las cadenas de nivel medio ven valor en las líneas de doble isótopo que coproducen FDG y Ga-68 a escala. Esta actividad masiva amortigua la cadena de suministro de Galio-68 frente a las escaseces de Ge-68 y apoya las estrategias de distribución nacional que replican la logística del FDG.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de agentes PSMA de F-18 con distribución más amplia | -3.1% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Vida media corta y restricciones logísticas/de control de calidad del generador | -1.8% | Global, agudo en regiones sin redes de radiofarmacéuticas | Mediano plazo (2-4 años) |
| Suministro concentrado de Ge-68 y presiones de costos | -1.4% | Global | Mediano plazo (2-4 años) |
| Complejidad de BPF/aséptica y de control de calidad para el etiquetado de kits de Ga-68 | -1.2% | Global, mayor impacto en mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Agentes PSMA de F-18 con Distribución más Amplia
El Pylarify TruVu de Lantheus, aprobado en marzo de 2026, aprovecha la vida media de 110 minutos del F-18 para abastecer a centros de imagen a hasta 500 millas de distancia, creando una ventaja estructural de costo y alcance sobre los kits de Ga-68. La adopción en EE. UU. superó los 760.000 escaneos en 2024, y las síntesis de mayor volumen de 20 dosis reducen los costos por paciente aproximadamente entre un 25 y un 30%. Los ciclotrones de F-18 instalados ya superan en número a los generadores de Ga-68 en una proporción de cuatro a uno, lo que permite a los hospitales añadir el etiquetado PSMA con poco capital incremental[3]. La aprobación de Pylclari en Suiza en 2025 señala una oleada pendiente de competidores europeos. A medida que más competidores de F-18 aseguran el reembolso, la conversión de Ga-68 en áreas rurales puede estabilizarse cerca del 60-70% de la oportunidad PSMA.
Vida Media Corta y Restricciones Logísticas/de Control de Calidad del Generador
La vida media de 68 minutos del Ga-68 comprime la ventana para la elución, el etiquetado, las pruebas de control de calidad y la inyección a aproximadamente seis horas, limitando los radios de mensajería factibles a aproximadamente 200 millas, mientras que la vida media de 110 minutos del F-18 admite rutas de 500 millas. Los pasos de control de calidad, pH, pureza radionuclídica, ruptura de Ge-68 y esterilidad, consumen entre 30 y 45 minutos, acortando la ventana de imagen si el flujo de pacientes se retrasa. La actividad del generador decae diariamente; una unidad de 100 mCi produce cerca de 80 mCi el día 1 pero solo 40 mCi el día 7, lo que obliga a una programación estricta para evitar el desperdicio de isótopos. Los sitios rurales sin una radiofarmacéutica local no pueden depender de la entrega el mismo día, dejándolos dependientes de los agentes de F-18 o sin acceso a imagen avanzada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Ruta de Producción:
El Ciclotrón Gana Participación a Pesar del Dominio del GeneradorEl suministro basado en generadores retuvo el 82,18% del mercado de Galio-68 en 2026, pero la actividad de los ciclotrones está aumentando a una CAGR del 18,76% a medida que las redes despliegan las plataformas ARTMS QIS e IBA Cyclone, capaces de superar los 5.000 mCi por ciclo de dos horas. Esa escala permite entre 40 y 50 dosis por paciente, reduciendo los costos por dosis y ampliando el radio de servicio práctico a 200 millas. Las líneas de generadores siguen siendo adecuadas para los centros académicos que gestionan entre 2 y 4 exploraciones diarias; la unidad GalliaPharm de 100 mCi recientemente aprobada eleva las eluciones diarias de tres a diez, preservando su relevancia donde el rendimiento en el sitio es importante. El prototipo de generador de TiO₂ de 3,26 GBq de la Universidad de Sichuan demuestra que la I+D académica continúa ampliando los límites de los generadores.
La expansión de los ciclotrones también diversifica el riesgo de suministro que antes dependía de tres marcas de generadores de diseño alemán, una vulnerabilidad expuesta por el ciberataque a Eckert & Ziegler en 2025. Las radiofarmacías consideran la producción de doble isótopo como una cobertura: una sola instalación puede producir tanto dosis de FDG como de Ga-68, amortizando el capital más rápidamente que los sitios de un solo nucleido. Los hospitales, por su parte, ganan flexibilidad: generadores para los días de bajo volumen y entregas de ciclotrones para las clínicas PSMA de mayor demanda, sin superar los límites de licencias de radiación. En general, el aumento de la opcionalidad de rutas sustenta la resiliencia en el mercado de Galio-68.


Por Producto:
Las Dosis Listas para Usar Ganan Terreno a Medida que las Radiofarmacéuticas Absorben el EtiquetadoLos kits fríos de PSMA-11 representaron el 44,38% de los ingresos de 2026, pero el envío de dosis preparadas en radiofarmacías está escalando un 19,15% anual a medida que las instalaciones externalizan el etiquetado a compañías especializadas. La adquisición de RLS por parte de Telix añadió 31 farmacias e integró verticalmente todo, desde el eluato hasta la furgoneta de mensajería, capturando tanto el margen del kit como el del servicio. El Gozellix con una vida útil de seis horas favorece además la síntesis matutina para entregas vespertinas, optimizando la logística de mensajería en regiones de múltiples estados. En contraste, los hospitales que mantienen generadores internamente asumen los flujos de trabajo de esterilidad USP 825/797, las verificaciones diarias de ruptura de Ge-68 y las validaciones de llenado de medios, cargas que las radiofarmacías distribuyen entre un alto volumen de operaciones.
Los kits fríos de SSTR para tumores neuroendocrinos siguen siendo un nicho resiliente; NETSPOT y DOTATOC gozan de un reembolso estable y continúan siendo el ancla de la demanda donde los volúmenes de PSMA aún no dominan. El pipeline a corto plazo sugiere una curva de adopción similar para los kits FAPI: los hospitales académicos etiquetarán internamente durante los ensayos de Fase III y luego migrarán a dosis externalizadas una vez que los pagadores codifiquen los códigos de procedimiento. Este giro gradual hacia la entrega basada en servicios refuerza el flujo de ingresos por servicios dentro del mercado de Galio-68.
Por Radiofármaco / Indicación:
PSMA Lidera, FAPI SurgeLa imagen del cáncer de próstata representó el 61,39% de la participación del mercado de Galio-68 en 2026, respaldada por más de 350.000 exploraciones en EE. UU. y el respaldo de Categoría 1 de la NCCN para la estadificación de alto riesgo y la recurrencia con PSA bajo. La inclusión en el listado de reembolso de Japón a JPY 550.000 (USD 3.700) por procedimiento y la aceptación de la NDA en China prometen elevar los volúmenes regionales en 2026-2027. La imagen de tumores neuroendocrinos sigue siendo una segunda línea confiable; el Ga-68 DOTATATE superó al FDG en lesiones bien diferenciadas en un estudio chino de 2025, preservando la fidelidad de los médicos.
La imagen FAPI se encuentra en una trayectoria de CAGR del 19,66% a medida que los datos de Fase I/II en más de 500 pacientes muestran valores predictivos positivos superiores al 90% en cohortes de cáncer pancreático, de mama y sarcoma. La licencia de FAPI-46 y FAPI-74 por parte de SOFIE y los resultados de OncoFAP de Philogen (SUVmax ≈ 9,4) posicionan a los primeros en actuar para las presentaciones de 2027. La flexibilidad pancancerígena permite a las radiofarmacías ejecutar PSMA, SSTR y FAPI desde un solo ciclo de generador, mejorando la utilización de la mano de obra y diluyendo el riesgo de inventario.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
Las Radiofarmacéuticas Capturan la Ola de ExternalizaciónLos hospitales y centros académicos generaron el 58,59% de la demanda de 2026, lo que refleja la propiedad heredada de generadores y los equipos de laboratorio de radiación establecidos. Sin embargo, las radiofarmacías centralizadas registraron un crecimiento anual del 19,34% tras la adquisición por parte de Telix de los 31 sitios de RLS y la incorporación por parte de Siemens Healthineers de 60 ubicaciones de PETNET a su negocio de modalidades, creando una huella combinada que supera las 190 instalaciones con licencias de Ga-68. Estos centros amortizan los protocolos de esterilidad USP 825/797 y el cumplimiento de la FDA 21 CFR 212 entre cientos de dosis diarias, reduciendo los costos por exploración entre un 15 y un 20% para los hospitales comunitarios que no pueden justificar salas limpias de Clase ISO 5.
A medida que el suministro masivo de ciclotrones y los kits con vida útil de seis horas amplían las zonas de mensajería a 200 millas, los centros de imagen más pequeños optan cada vez más por dosis entregadas en lugar de gestionar las pruebas de ruptura de Ge-68 en el sitio. Se espera que el mercado de Galio-68 crezca en América del Norte y Australia, donde la densidad de la red ya permite el cumplimiento en el mismo día. Europa y partes de Asia realizarán la transición de forma más gradual porque el reembolso aún favorece la preparación en el sitio, pero el endurecimiento de las normas GMP del Anexo 3 de la EMA debería acelerar la externalización a mediados del período de pronóstico.
Análisis Geográfico
Mercado de Galio-68 en América del Norte
América del Norte generó el 48,19% de los ingresos de 2026, ya que los hospitales realizaron más de 350.000 exploraciones PET de PSMA y la actualización de la NCCN impulsó la demanda basada en guías clínicas. Telix fortaleció el control vertical al adquirir RLS Radiopharmacy Solutions, añadiendo 31 sitios que sincronizan la elución del generador, la producción del ciclotrón y los mensajeros de última milla. Cardinal Health opera más de 130 farmacias nucleares, de las cuales 110 cuentan con licencias de Ga-68, lo que sustenta la entrega en el mismo día en la mayoría de los clusters metropolitanos de EE. UU. Canadá incorporó Locametz en 2023, mientras que la flota de PET/CT de México superó las 50 cámaras en 2025, aunque la limitada densidad de radiofarmacías modera la penetración fuera de las ciudades principales. La aprobación del Pylarify TruVu de Lantheus ofrece ahora una alternativa de F-18 que podría capturar la demanda rural donde la logística del Galio-68 sigue siendo un desafío.
Mercado de Galio-68 en Asia-Pacífico
Asia-Pacífico avanza a una CAGR del 21,65%, ya que Japón aprobó Locametz, Pluvicto y generadores de 100 mCi en septiembre de 2025 y estableció el reembolso en JPY 550.000 (USD 3.700) por exploración en 108 hospitales. La NMPA de China aceptó la solicitud de NDA de Illuccix en enero de 2026, respaldada por un ensayo fundamental que mostró un valor predictivo positivo del 94,8% en más de 134.000 casos anuales de cáncer de próstata, y la base instalada de PET/CT del país superó las 1.600 cámaras en 2025, posicionándolo para una rápida adopción.
Mercado de Galio-68 en Europa, Oriente Medio y América del Sur
Europa mantiene un modelo centrado en generadores anclado en hospitales universitarios; la aprobación del GalliaPharm de 100 mCi de Eckert & Ziegler duplicó las eluciones diarias y mitigó el riesgo de acumulación de pedidos tras el ciberataque de 2025 que interrumpió los envíos durante varias semanas. Aunque los estados del GCC y Brasil invierten en infraestructura PET, las limitadas redes de radiofarmacia restringen el Galio-68 a los centros urbanos; en estas regiones, la mayor vida media del F-18 ofrece actualmente una cobertura más amplia.
Panorama Competitivo
Concentración del Mercado
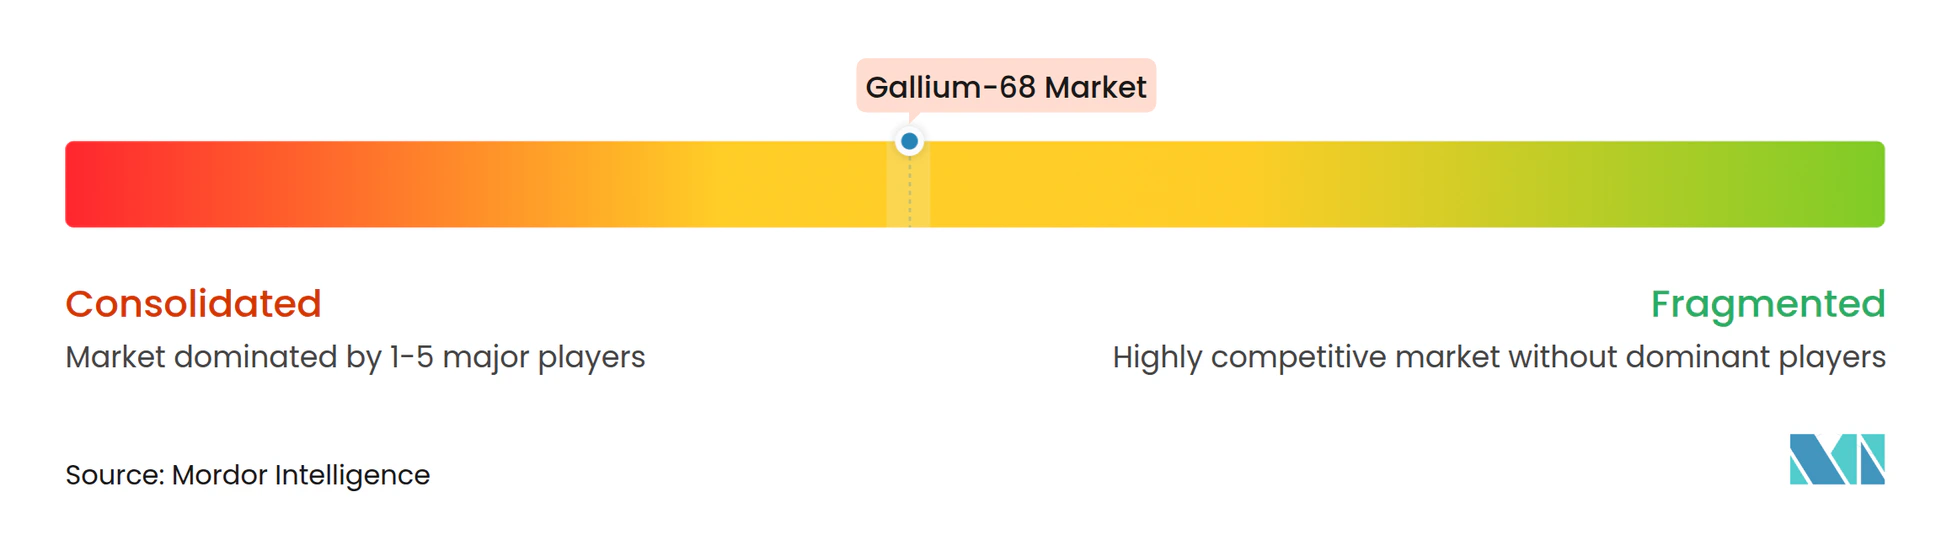
El sector del Galio-68 está moderadamente concentrado: tres fabricantes de generadores y cinco proveedores de kits fríos representan conjuntamente una participación significativa de los ingresos de 2026, lo que les otorga ventajas de escala al tiempo que deja espacio para los innovadores en trazadores. Telix ha ejecutado una estrategia de doble integración: primero adquiriendo ARTMS para asegurar la tecnología de ciclotrones de alta actividad y luego comprando RLS para controlar las radiofarmacías minoristas, creando una cadena de extremo a extremo desde la producción de isótopos hasta la entrega por mensajería. Siemens Healthineers siguió el mismo camino al adquirir PETNET y ADACAP, alineando los servicios de radiofarmacia con su cartera de escáneres PET/CT y profundizando la fidelización de clientes en hardware y consumibles.
La capacidad tecnológica define ahora la ventaja competitiva. La plataforma ARTMS QIS entrega 5.000 mCi por irradiación, lo que permite a Cardinal Health envasar entre 40 y 50 dosis de pacientes en una sola ejecución, reduciendo los costos unitarios por debajo de los 900 USD por exploración PSMA en los estados de alto volumen. El ciberataque a Eckert & Ziegler en 2025 expuso el riesgo de fuente única y aceleró la decisión de IRE ELiT de internalizar la producción de Ge-68 mediante una asociación de ciclotrones de 30 MeV con IBA, lo que ilustra que la resiliencia de la cadena de suministro puede influir en los contratos de compra. SOFIE y Philogen, ambas con licencias de trazadores FAPI de primera clase, podrían perturbar a los actores establecidos al desbloquear flujos de trabajo multicancerígenos que aumentan el consumo de consumibles por conjunto de generadores.
Líderes de la Industria de Galio-68
-
Siemens Healthineers
-
Cardinal Health
-
Eckert & Ziegler Radiopharma GmbH
-
GE HealthCare
-
SOFIE Biosciences
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Galio-68 Empresas cubiertas en este informe
- ABX advanced biochemical compounds GmbH
- ARTMS
- Cardinal Health
- COMECER
- Curium Pharma
- Eckert & Ziegler Radiopharma GmbH
- Elysia‑Raytest
- GE Healthcare
- IBA Radiopharma Solutions
- IRE ELiT
- Isologic Radiopharm
- Isotope Technologies Garching
- Jubilant Radiopharma
- NovartisAG
- PharmaLogic
- RLS Radiopharmacies
- SCINTOMICS
- Siemens Healthineers
- SOFIE Biosciences
- Telix Pharmaceuticals Limited
Desarrollos recientes de la industria en Mercado de Galio-68
- Abril de 2026: Telix Pharmaceuticals Limited anunció que los datos de seguridad y tolerabilidad del estudio ProstACT Global de Fase 3 (Parte 1) se presentarán como una presentación oral de última hora en la Reunión Anual 2026 de la Sociedad Americana de Oncología Clínica (ASCO). Los pacientes elegibles deben tener confirmado mCRPC progresivo evaluado con el agente de imagen PET 68Ga-PSMA-11, como Illuccix o Gozellix (kits para preparar la inyección de gozetotida de galio-68 (68Ga)), tras el tratamiento previo con un inhibidor de la vía del receptor de andrógenos (ARPI).
- Enero de 2026: La NMPA de China aceptó la NDA de Illuccix de Telix tras un estudio de Fase III con valor predictivo positivo del 94,8% en 134.000 casos incidentes.
- Diciembre de 2025: Telix y Varian, una empresa de Siemens Healthineers, anunciaron una colaboración estratégica para integrar la imagen con Ga-68 (Illuccix/Gozellix) con la Radioterapia de Haz Externo (EBRT).
Alcance del Informe del Mercado Global de Galio-68
Según el alcance del informe, el galio-68 es idealmente adecuado para procedimientos diagnósticos que involucran radiofármacos de bajo peso molecular, como péptidos y pequeñas moléculas orgánicas, que exhiben una rápida localización en el objetivo y aclaramiento sanguíneo.
El mercado de galio-68 está segmentado por tasa de producción, producto, radiofármaco/indicación, usuarios finales y geografía. Según la tasa de producción, el mercado está segmentado en Ga-68 producido por generador y Ga-68 producido por ciclotrón. Por producto, el mercado está segmentado en generadores Ge-68/Ga-68, kits fríos PSMA-11 (gozetotida de Ga-68), kits fríos SSTR (DOTATATE/DOTATOC de Ga-68) y dosis listas para usar para pacientes (preparadas por radiofarmacéuticas). Por radiofármaco/indicación, el mercado está segmentado en imagen de cáncer de próstata (PSMA-11 de Ga-68), imagen de tumores neuroendocrinos (SSTR de Ga-68) e imagen de proteína de activación de fibroblastos (FAPI de Ga-68). Por usuarios finales, el mercado está segmentado en hospitales y centros médicos académicos, centros de imagen independientes y radiofarmacéuticas centralizadas. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Ga-68 producido por generador |
| Ga-68 producido por ciclotrón |
| Generadores Ge-68/Ga-68 |
| Kits Fríos PSMA-11 (gozetotida de Ga-68) |
| Kits Fríos SSTR (DOTATATE/DOTATOC de Ga-68) |
| Dosis Listas para Usar para Pacientes (preparadas por radiofarmacéuticas) |
| Imagen de Cáncer de Próstata (PSMA-11 de Ga-68) |
| Imagen de Tumores Neuroendocrinos (SSTR de Ga-68) |
| Imagen de Proteína de Activación de Fibroblastos (FAPI de Ga-68) |
| Hospitales y Centros Médicos Académicos |
| Centros de Imagen Independientes |
| Radiofarmacéuticas Centralizadas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Ruta de Producción | Ga-68 producido por generador | |
| Ga-68 producido por ciclotrón | ||
| Por Producto | Generadores Ge-68/Ga-68 | |
| Kits Fríos PSMA-11 (gozetotida de Ga-68) | ||
| Kits Fríos SSTR (DOTATATE/DOTATOC de Ga-68) | ||
| Dosis Listas para Usar para Pacientes (preparadas por radiofarmacéuticas) | ||
| Por Radiofármaco / Indicación | Imagen de Cáncer de Próstata (PSMA-11 de Ga-68) | |
| Imagen de Tumores Neuroendocrinos (SSTR de Ga-68) | ||
| Imagen de Proteína de Activación de Fibroblastos (FAPI de Ga-68) | ||
| Por Usuario Final | Hospitales y Centros Médicos Académicos | |
| Centros de Imagen Independientes | ||
| Radiofarmacéuticas Centralizadas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Galio-68 en 2027?
El tamaño del mercado de Gallium-68 es de 1,13 mil millones de USD en 2027 y se proyecta que alcance los 2,46 mil millones de USD para 2032, lo que implica una CAGR del 16,85% durante el período de pronóstico.
¿Qué ruta de producción está creciendo más rápido?
Gallium-68 producido por ciclotrón porque las producciones de múltiples GBq reducen los costos por dosis y apoyan la distribución regional.
¿Qué participación tienen los sistemas de generadores hoy en día?
Los isótopos producidos por generador representaron el 82,18% de la participación del mercado de Galio-68 en 2026, aunque su dominio se está erosionando gradualmente.
¿Por qué están ganando importancia las radiofarmacéuticas?
Las radiofarmacéuticas centralizadas absorben el cumplimiento de USP 825, ofrecen dosis listas para usar y registraron un crecimiento anual del 19,34% a medida que los hospitales externalizan el etiquetado.