
フランス磁気共鳴画像法市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 480.86 百万米ドル |
| 市場規模 (2026) | 505.82 百万米ドル |
| 市場規模 (2031) | 651.27 百万米ドル |
| Growth Rate (2026 - 2031) | 5.19 % |
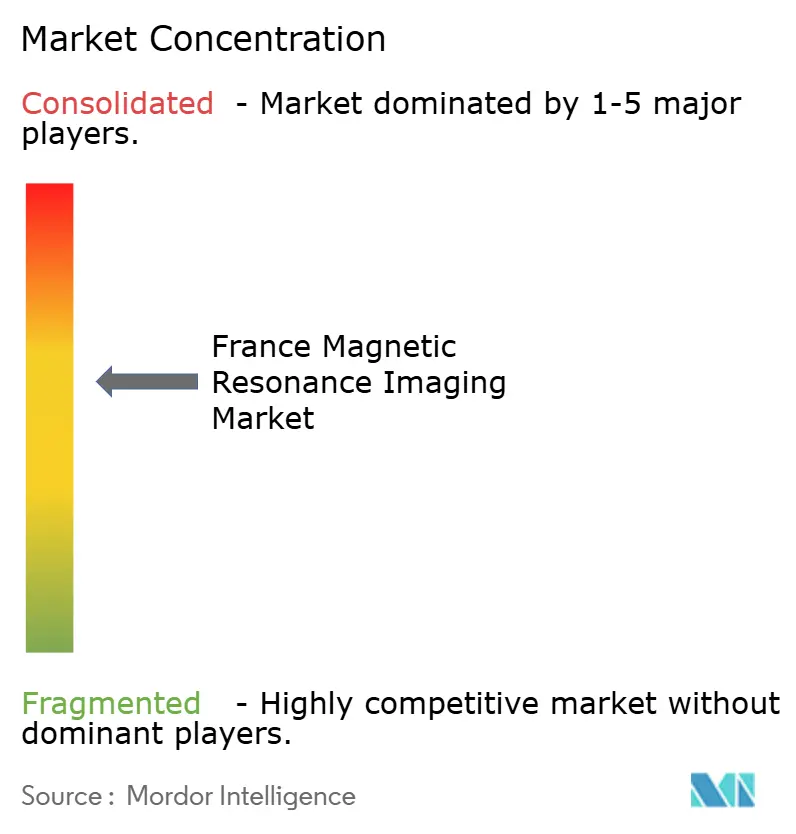
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランス磁気共鳴画像法市場分析
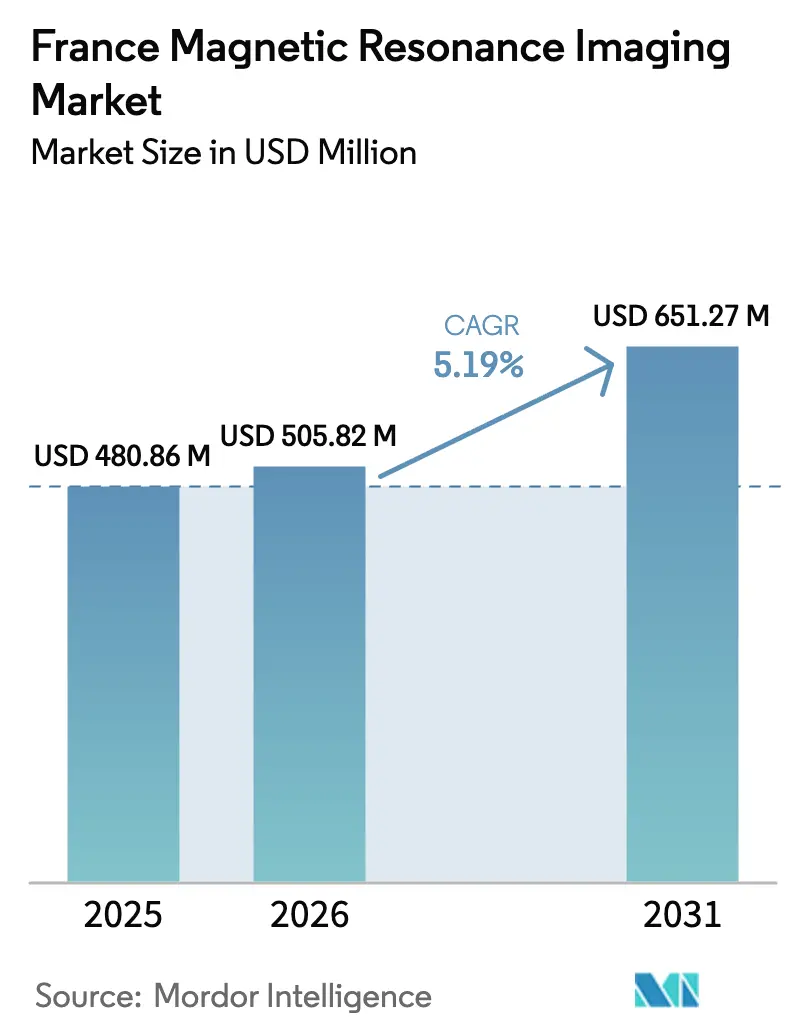
フランス磁気共鳴画像法市場規模は、2025年のUSD 480.86百万から2026年にはUSD 505.82百万に成長し、2026年〜2031年の期間において5.19%のCAGRで2031年までにUSD 651.27百万に達すると予測されています。この持続的な成長は、フランスが保有する1,312台のスキャナーの設置基盤を刷新する国家的なコミットメント、フランス2030年イメージング資金によるEUR 9,500万(USD 1億450万)の活用、および臨床ワークフローへのAI統合の加速を反映しています。事実上ヘリウムフリーシステムの急速な普及、GEのビュック工場でのMRIユニットの国内生産、および外来診療能力の拡充を義務付ける改革が、調達サイクルとサービス提供モデルを再形成しています。ベンダー向けファイナンシングプログラム、放射線科グループのプライベートエクイティによる統合、および超高磁場研究プラットフォームの堅調なパイプラインが、フランス磁気共鳴画像法市場の成長軌道をさらに強化しています。フランスが、スキャナーの少なくとも60%が5年未満であることを規定するCOCIRのゴールデンルール年齢プロファイルを満たす現在では欧州においてわずか4カ国のうちの一つであるため、代替需要が加速しています。
主要レポートのポイント
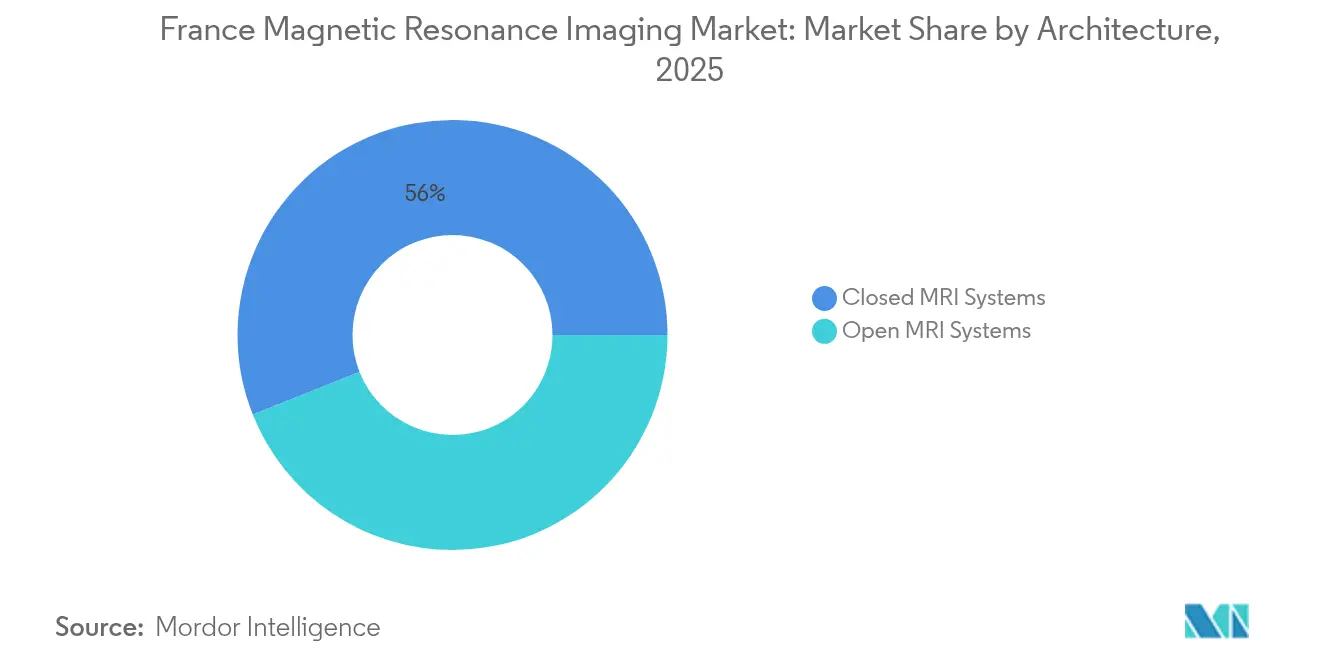
- アーキテクチャ別では、クローズドシステムが2025年においてフランス磁気共鳴画像法市場シェアの56.03%をリードしました。オープンシステムは2031年にかけて最も高い7.39%のCAGRを記録すると予測されています。
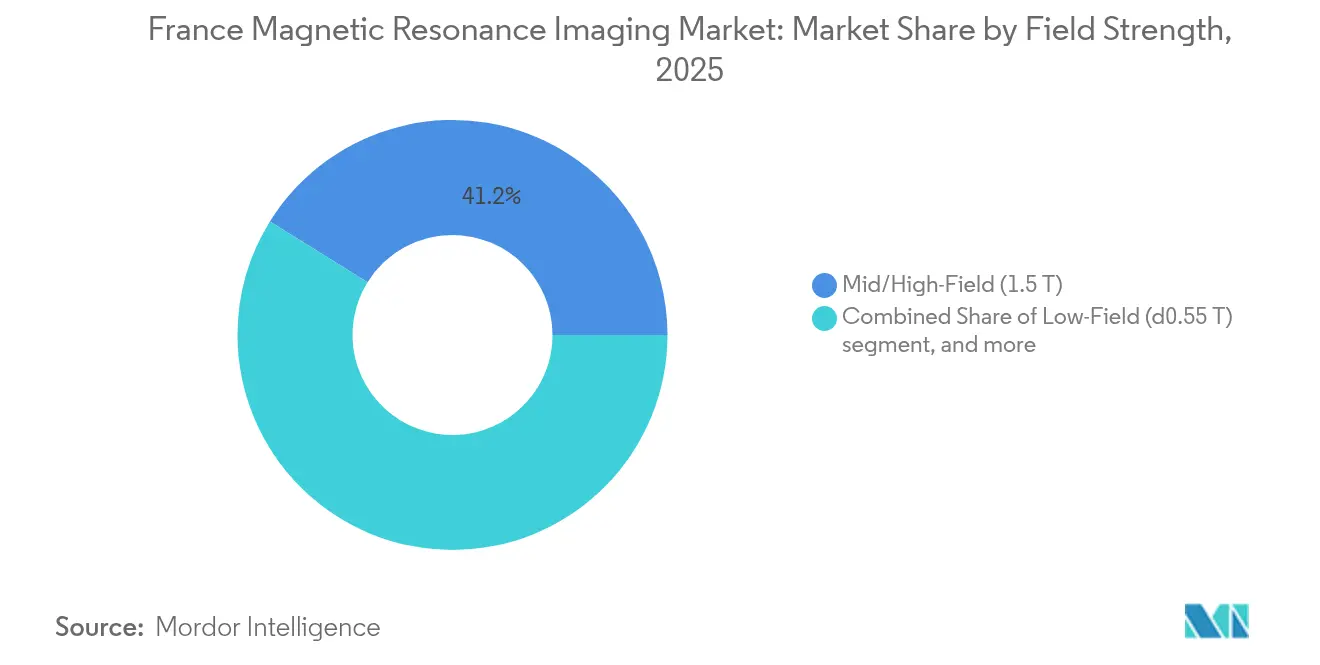
- 磁場強度別では、中・高磁場1.5Tユニットが2025年のフランス磁気共鳴画像法市場規模の41.15%を占めました。低磁場システム(≤0.55T)は2026年〜2031年の間に6.69%のCAGRで拡大すると予測されています。
- 適用分野別では、神経学が2025年のフランス磁気共鳴画像法市場の30.29%を獲得しました。循環器学は2031年にかけて最も高い6.34%のCAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
フランス磁気共鳴画像法市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| がんおよび神経変性疾患の急速な増加 | +1.2% | 全国的、高齢化地域 | 長期(4年以上) |
| フランスの大学病院における3Tスキャナーの採用拡大 | +0.8% | CHUネットワーク、主要都市圏 | 中期(2〜4年) |
| 「フランス2030」資金のもとでの国家AI画像診断戦略 | +1.0% | イル=ド=フランスおよびローヌ=アルプスのR&Dハブ | 中期(2〜4年) |
| 2024年社会保障改革による外来MRI診療能力の拡充 | +0.9% | 医療過疎地域 | 短期(2年以内) |
| 民間クリニック向けベンダーファイナンシングプログラム | +0.7% | 地方民間セクター | 短期(2年以内) |
| 使用年数が耐用年数に達した設置基盤の老朽化が代替需要を喚起 | +1.1% | 全国的、使用年数10年超のスキャナー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
がんおよび神経変性疾患の急速な増加
フランスの高齢化する人口は、高解像度の神経学的・腫瘍学的画像診断に対する臨床的需要を拡大させています。国家の拡充されたスクリーニングプロトコルは、早期腫瘍検出および病期分類のためにMRIに依存するようになっています。フランス原子力・代替エネルギー庁(CEA)のイズール11.7Tプラットフォームは2024年に人体初の脳スキャンを実施し、パーキンソン病診断のための海馬萎縮の測定と鉄マッピングを改善するサブミリメートル解像度を実証しました[1]DSIH、「イズール11.7Tが人体初の脳画像を提供」、dsih.fr。大学病院は神経腫瘍学的経路に専用のMRIスロットを拡充し、診断期間を短縮する拡散・灌流シーケンスを統合しています。5年生存率の着実な改善は縦断的モニタリングの件数をさらに増加させています。これらの人口動態的および臨床的圧力が相まって、スキャナーの使用率を高め、フランス磁気共鳴画像法市場全体の代替需要を加速させています。
大学病院における3Tスキャナーの採用拡大
CHUランスやCHUナンシーを含む学術センターは、高度な研究プロトコルを実現するために1.5Tから3Tプラットフォームへの移行を進めています。磁場強度の向上により信号対雑音比が改善され、以前は国立研究施設への紹介が必要だった機能的MRI、拡散テンソル画像法、および陽子スペクトロスコピーが可能となります[2]CHU Nancy、「新型IRM 3T装置の設置」、chu-nancy.fr。フランス2030の資金がこのアップグレードサイクルに設備投資を充てる一方、ベンダーのバリューパートナーシップは機器、トレーニング、およびライフサイクルサービスをバンドルして初期費用を相殺しています。早期導入施設では、脳卒中精査における血管の輪郭描出の向上と筋骨格系検査におけるスライス厚の薄型化が報告されており、3Tへの移行の臨床的根拠を強化しています。高度複雑な検査件数の増加により、大学病院と民間クリニック間の診療報酬格差が拡大し、フランス磁気共鳴画像法市場の拡大に弾みを与えています。
フランス2030資金のもとでの国家AI画像診断戦略
公的助成金が、画像再構成、病変検出、およびワークフロートリアージを自動化するフランスのAIスタートアップを支援しています。ImaSpiiR-Xコンソーシアムはスペクトル型MRI技術の商業化のためにEUR 1,820万(USD 2,000万)を獲得し、GleamerによるPixylおよびCaerus Medicalの2025年買収により、CEマーク取得済みの神経炎症および腰椎アルゴリズムが臨床現場に導入されています。Philipsのスマートスピードソフトウェアは97%のシーケンスに対応し、既存スキャナーで最大3倍の高速スキャンと65%の高空間分解能を実現し、新たなハードウェアなしにスループットを拡大しています。これらの革新は報告業務を迅速化し、再検査を削減し、希少な放射線科医の診療能力を解放することで、病院およびクリニックレベルの設備投資計画に直接影響を与えています。
2024年改革による外来MRI診療能力の拡充
2024年1月に施行された社会保障法は、病院の待機患者を解消するために外来画像診断施設の新たな認可を規定しています。保健省によれば、簡素化された認可手続きにより認可に要する中央値期間が12カ月から6カ月に短縮され、北部およびセンター=ウェスト地域の医療過疎地帯にサービスを提供するモバイルトレーラーおよびモジュール式スイートへの入札が促進されました。IMADISグループなどのネットワークは、300の提携施設からのスキャンを解釈する24時間365日対応のテレラジオロジーハブを運営し、農村部への展開の実現可能性を強化しています。外来への浸透の加速がスキャン件数を分散させ、処置料金が年次的な下方圧力にさらされる中でもフランス磁気共鳴画像法市場を持続させています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 公立病院予算の上限および診断関連群連動型診療報酬 | −0.8% | 全国的な公共セクター | 長期(4年以上) |
| 新磁場強度に対するフランス国家医薬品・医療機器安全庁(ANSM)の長期承認サイクル | −0.4% | 全国的、イノベーションハブ | 中期(2〜4年) |
| 地方フランスにおけるMRI技師の慢性的不足 | −0.5% | 地方・農村地域 | 短期(2年以内) |
| CT・超音波検査との比較による高い調達コスト | −0.6% | 全国的 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
公立病院予算の上限および診断関連群連動型診療報酬
公立施設の設備投資への支出は、2009年の10%から低下し、営業収入の5%にとどまっており、MRIフリートの刷新が制限されています。MRI検査に充当されるEUR 13億の技術フォルフェは、アシュランス・マラディによる年次費用抑制見直しにさらされており、1件当たりのスキャン診療報酬を圧迫しています。そのため病院の最高財務責任者は購入を延期するかベンダーファイナンシングのバリューパートナーシップに移行し、調達サイクルが長期化しています。民間クリニックが出来高払いモデルのもとでより迅速にコストを回収できるため競争的緊張が高まり、複雑な症例を奪い合っています。これらの構造的な資金調達上の障壁が大量注文を抑制し、堅調な臨床的需要にもかかわらずフランス磁気共鳴画像法市場のCAGRを抑えています。
新磁場強度に対するANSMの長期承認サイクル
超高磁場MRIシステムは、初めての患者への使用前にANSMにおいて18カ月間の安全性審査を受けます。イズール11.7Tプロジェクトは、規制当局の閾値を満たすために段階的な被験者プロトコルおよび詳細な電磁気モデリングを必要としました[3]DSIH、「超高磁場MRIに対するANSMの検証プロセス」、dsih.fr。ベンダーは追加の生体適合性データを提出する必要があり、ローンチコストが増大し損益分岐点の時期が遠のいています。AI駆動型の画像後処理アプリもクラスIIbの医療機器規則(MDR)経路を経由する必要があり、市場投入スケジュールが延びています。これらの長期化した承認プロセスが新型プラットフォームからの収益を先送りにし、フランス磁気共鳴画像法市場内における技術更新のペースを緩和しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アーキテクチャ別:診断精度がクローズドシステムのリーダーシップを支持
クローズドスキャナーは、神経学、腫瘍学、および筋骨格系プロトコルを満たす優れた均質性と高チャンネルコイルにより、2025年においてフランス磁気共鳴画像法市場の56.03%を占めました。クローズドユニットには現在、エネルギー消費を削減しグローバルなヘリウム不足の軽減に寄与するブルーシールおよびドライクール型ヘリウムフリー設計が組み込まれています。これらのサステナビリティ上のメリットは、炭素基準に基づいて機器を評価する病院入札に影響を与えています。オープンプラットフォームはニッチに留まっていますが、閉所恐怖症および小児患者における完遂率が向上することで7.39%のCAGRを記録し、勢いを増しています。プロヴァンスおよびブルターニュの外来センターは0.4Tのパノラミックシステムを差別化要因として宣伝し、一般開業医からの紹介を獲得しています。フランス磁気共鳴画像法市場規模におけるオープンアーキテクチャの割合は、代替的ではなく補完的な臨床用途を反映しながら、共存が続く中で拡大していくでしょう。
第二世代のオープンユニットは、低磁場強度を補正するAIベースの再構成を採用し、クローズドシステムとの品質格差を縮小しています。ポータブル術中モデルはさらに、オープン設計をハイブリッド手術室に拡張し、主流の診断スイートからの需要を奪うのではなく機能的価値を付加しています。しかしながら、クローズドスキャナーは3Tアップグレード、スペクトロスコピーの補助機能、および臨床研究試験に不可欠な並列送信コイルをサポートするため、フランス磁気共鳴画像法市場シェアのプレミアム層を維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


磁場強度別:中磁場の優位性と低磁場のイノベーション
中・高磁場1.5Tプラットフォームはフランス磁気共鳴画像法市場シェアの41.15%を占め、日常的な神経学および腹部画像診断に対応したコスト、スループット、および診療報酬のバランスを提供しています。投資の優先事項は、これらの主力機器をAI加速パッケージおよびデュアルエネルギーコイルで刷新することにあり、資産寿命を延長し1件当たりの消耗品コストを削減することに向けられています。超高磁場3Tの採用は15の大学病院で進んでおり、EU地平線補助金に紐付いた先進的なコネクトーム・マッピングおよびトラクトグラフィー研究をサポートしています。
低磁場技術は最も急速に成長しており、6.69%のCAGRを記録しています。これは、0.55Tのモバイルトレーラーおよび超軽量の0.05Tベッドサイドユニットが救急ワークフローに導入されているためです。ノルマンディー農村部での実証配備により、患者搬送なしに脳卒中トリアージが可能となり、遠隔地への画像診断アクセスに関する改革目標を達成しています。サービス契約により遠隔較正が保証され、小規模クリニックにおける従来のメンテナンスに対する懸念が軽減されています。予測期間を通じて、低磁場のシェア拡大は病院の診療量を侵食するのではなく新たなサービス拠点を開拓することで、フランス磁気共鳴画像法市場全体の規模を拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
適用分野別:神経学がリードを維持しながら循環器学が加速
2025年において神経学は検査件数の30.29%を占め、海馬の体積評価を診療報酬として認定する構造化されたアルツハイマー病スクリーニング経路の恩恵を受けています。拡散テンソルおよびマルチバンド機能的プロトコルの高い採用率が再検査および白質病変にラベルを付けるAIスタートアップとの研究パートナーシップを促進しています。腫瘍学は2位を維持していますが、転移性病変の監視に向けた全身拡散画像への移行が進み、治療サイクルにおけるCT依存が短縮されています。筋骨格系検査は、特に2026年冬季オリンピック招致に向けた動きを背景にスポーツ医学需要の波に乗っており、民間画像診断センターへの来院者数を押し上げています。
循環器学は6.34%のCAGRで最も高い成長を遂げています。これは、圧縮センスシーケンスが息止め要件を削減し、従来CTに回されていた心不全患者にMRIを利用可能にしているためです。フランスの学術学会は現在、不整脈原性右室心筋症に対するMRIを第一選択として支持し、検査紹介を促進しています。肝臓ユニットは肝脂肪定量化プロトコルを採用しており、MRIの腹部領域における拡大する存在感を示しています。全体として、この多様化した適用分野のスイートがスループットの継続的な増加を支え、フランス磁気共鳴画像法市場の収益基盤を強化しています。
規制環境
フランスにおける磁気共鳴画像診断(MRI)システムは、EU医療機器規則(EU)2017/745(MDR)に準拠しており、Agence nationale de securite du medicament et des produits de sante(ANSM)が市場監視、安全性監視、および事業者・機器の登録義務に関する国家所管当局として機能している。AIを活用した後処理を含む革新的なMRIプラットフォームおよび関連ソフトウェアについては、製造業者は適合性評価を完了し、フランスの安全性監視要件を満たす必要があり、新規構成は日常的な臨床導入前に、より長い安全性・文書審査期間を要する場合がある。
市場アクセスは、償還および評価の経路によっても左右される。CNEDiMTSを含むHaute Autorite de Sante(HAS)は臨床上の有用性を評価し、患者経路における安全な使用を支えるため、植込み型医療機器のMRI適合性を評価することができる。償還対象機器の価格は省庁間のCEPSプロセスを通じて設定され、LPPRへの収載は国民健康保険制度内でのより広範な導入を促す手段となる。
バリューチェーン分析
フランスのMRIバリューチェーンは、上流の磁石、傾斜磁場コイル、RFコイル、電子機器の供給から、グローバルOEMによるシステム統合、そして設置場所の選定、シールド施工、設置、試運転、複数年にわたる保守契約へと至る。地域および広域の産業基盤がフランス国内への構成・供給を支えており、DMS Imagingなどのフランス製造業者が国内医療技術への参画を体現しており、その画像診断製品ラインにわたって例えばADAMのようなソフトウェアプラットフォームを統合している。これは、調達判断においてハードウェアとワークフローソフトウェアの結びつきがより強まっていることを示している。
需要側では、購買・契約の経路がケア環境によって異なる。公立病院や大学病院は、UGAP、Resah、UniHAなどの集中購買あるいは共同購買チャネルを通じて購入することが多く、その後、設備投資の受注をライフサイクル保守やトレーニングと組み合わせる。民間の画像診断センターや放射線科ネットワークは、OEMとの直接契約に融資・サービスパッケージを組み合わせており、一方でテレラジオロジー拠点やPACS・ワークフロー統合業者は、複数拠点展開全体にわたるソフトウェア選定と相互運用性要件という新たな層を加えている。
競合状況
グローバルメーカーは、ハードウェア、AI、およびファイナンシングを組み合わせた統合的な提供物を通じて市場でのプレゼンスを確立しています。Siemens Healthineersは長期的なバリューパートナーシップによりリードし、稼働率を確保し研究協力を促進するライフサイクルサービスを確保しています。GE HealthCareのビュック製造ラインは2024年に稼働を開始し、EU向けバイヤーへの納入における炭素フットプリントを84%低減するとともに、現地固有のシールド要件に応じたアジャイルな構成をサポートしています。Koninklijke Philips N.V.はブルーシール型ヘリウムフリーマグネットとスマートスピードAIを拡大させ、サステナビリティとスピードを調達上の差別化要因として位置付けています。これら3社のサプライヤーは、2024年においてフランスの磁気共鳴画像法市場シェアの約64%を占めました。
第二層のベンダーはニッチ戦略を追求しています。Canon Medicalは1.5TのVantage Orianユニットにおける急速シーケンス心臓プロトコルを推進し、循環器学での成長を志向する民間クリニックへのアピールを強化しています。Esaoteは獣医および四肢画像診断向けのオープン0.4Tシステムを促進し、病院外の予算を獲得しています。Hyperfineなどのスタートアップは0.064Tポータブルシステムのインド CE承認を目指しているものの、ANSMの長期審査サイクルが収益実現を先延ばしにしています。
AI企業が競争上のパラメータを形成しています。GleamerによるM&Aは神経・脊椎トリアージアルゴリズムを単一のサービスとしてのソフトウェア(SaaS)ライセンスにバンドルするMRI中心のツールボックスを構築しています。フランスのInceptoは、FDA認可済みアプリのマーケットプレイスを運営し、これらを医療用画像管理・通信システム(PACS)ワークフローに組み込み、サブスクリプション収入を放射線科グループと共有しています。サービスの差別化要因は純粋な磁石仕様から総保有コスト提案へと移行しており、統合モデルの優位性を強化しています。
フランス磁気共鳴画像法産業リーダー
GE Healthcare
Koninklijke Philips NV
Esaote SpA
Canon(Canon Medical Systems Corporation)
Siemens Healthineers
- *免責事項:主要選手の並び順不同

市場機会と将来展望
最も投資価値のある機会は、資金プログラムと近代化施策が大規模病院施設を超えて能力を拡大する分野にある。2026年7月、フランスはFMIS資金約3億8,400万米ドルを地域保健機関(ARS)に配分し、病院のデジタル化や不動産の近代化を含む投資に活用するとした。これにより、公的医療提供者が用いる調達手段と組み合わせた場合にMRI診療室の改修を支えられる、明確な資金調達経路が生まれている。これはまた、施設がスキャナー、PACS、AIツールを接続する中で、統合サービス、サイバーセキュリティ、相互運用性関連業務への需要も高めている。
イノベーションを起点とする導入経路は、即時の大規模な償還恒久化を待たずに、スループットと患者体験の向上を目指す新しいMRI構成やAIアプリケーションのための余地を生み出している。Forfait Innovation制度の下では、期間限定の償還(2~3年)がパイロット事業を支えており、より高速な収集・再構成ソフトウェアと、神経、腫瘍、心臓の各領域におけるワークフロートリアージおよび専門コイルとを組み合わせている。DMS Imagingが政府支援の産業プロジェクトに参画するなど、フランスにおける画像診断ソリューションの製造・産業化に向けた業界の取り組みは、持続可能性を重視した調達基準とさらに整合し、新規導入を取り巻くサービス、設置、ライフサイクルサポートの層を強化している。
最近の業界動向
- 2026年5月:GE HealthCareは、次世代の1.5TヘリウムフリーMRI技術と、AI高速化技術Sonic DLをISMRM 2026で発表した。これにより、GEはフランスにおいて持続可能性とワークフロー最適化機能を通じて地位を強化している。
- 2026年5月:Philipsは、The Walt Disney Companyとの提携を発表し、フランスの医療機関に導入されているPhilips Ambient Experience for MRIに、Disneyをテーマとした臨場感ある環境を統合するとした。この協業により、PhilipsはMRIワークフローにおける患者の快適性と体験を高め、フランス市場において差別化を図っている。
- 2026年2月:Philipsは、3.0T MRIシステム向けのInkSpace Imaging Snuggle小児用ボディコイルの提供開始を発表した。この追加により、フランスにおける小児画像診断能力が拡大し、民間クリニックや病院での成長を支えている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、市場はフランス国内で販売・設置されたMRIシステムの価値を対象とし、各種ケア環境における新規購入および更新サイクルに関連する機器関連収益を含む。
対象外項目:画像診断サービス収益、造影剤、およびMRIシステム購入の一部として販売されていない単独のソフトウェアのみのツールは対象外とする。
セグメンテーション概要
- アーキテクチャ別
- クローズドMRIシステム
- オープンMRIシステム
- 磁場強度別
- 低磁場(≤0.55T)
- 中・高磁場(1.5T)
- 超高磁場(3T)
- 極超高磁場(7T以上)
- 適用分野別
- 神経学
- 腫瘍学
- 筋骨格系
- 循環器学
- 消化器学
- その他の適用分野
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、フランス固有の状況を設定し、同国におけるMRI需要の動向に関する前提を裏付けるために用いられている。フランス保健省の公表資料、INSEEの保健・人口統計表、OECDの保健データ、Eurostatのデータセットなど、資本支出や病院活動の動向を示す公的な医療統計や能力に関する指標を確認した。また、医療機器・放射線科分野の情報源、専門団体の発表やガイダンス資料も確認し、機器の一般的な更新サイクルや放射線科診療経路の変化を把握した。
これらの指標を実用的な市場モデルに転換するため、企業の年次報告書、投資家向け説明資料、病院調達や民間画像診断センターの拡大に関する信頼性の高い報道記事から補足情報を収集した。その後、有料契約サービスを用いて企業財務・インテリジェンス情報について選定した入力データを相互確認し、製品サイクルのタイミングを明確化する必要がある場合は特許データベースを利用した。上記に挙げた情報源はあくまで例示であり、データ収集、検証、および調査の明確化のために他の公開情報源や有料情報源も参照した。
一次インタビューおよび調査
一次調査は、二次データでは明確に示すことができない事項、特に現在の購買トリガー、更新タイミング、スキャナークラス別の一般的な価格帯を検証することに重点を置いた。病院調達関係者、画像診断センター運営者、販売代理店・サービスパートナー、そしてモダリティ選定に影響を与える臨床関係者など多様な関係者に聞き取りを行い、フランス国内の主要な需要拠点を対象とした。
インタビューで得られたフィードバックは、予測前提を確定する前に、利用動向、想定される資金供給のタイミング、新規拠点追加と更新の実務上の比率を確認するために用いた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | 経営幹部(CXO):19% |
| 中位層:51% | 機能部門/事業部門責任者:31% |
| 小規模プレイヤー:21% | マネージャー:50% |
市場規模算定と予測
市場規模算定は、フランス固有の能力・利用指標を用いて国内のMRI機器需要を再構築するトップダウン方式から始まり、その需要を、磁場強度およびシステムタイプ別の現実的な価格体系を用いて価値に転換する。実務上、このモデルは、既存導入基盤の動向、更新見込み比率(スキャナーの経年による)、公立病院における調達サイクル、外来画像診断ネットワークの拡大、そしてシステム販売時点における一般的なサービス付帯状況に依拠している。価格変動が全体を急速に変化させる可能性があるため、ヘリウム管理設計の変更、アップグレードの頻度、より高磁場システムへの構成比の変化といった要因も監視している。
総額の骨格が形成された後は、クラス別に推定した平均販売価格(ASP)にサンプリングした台数を乗じた選択的なボトムアップ検証、および年間の出荷台数の範囲を把握するのに役立つチャネル関係者との対話を通じてこれを裏付ける。台数の見通しが不確実な場合は、保守的な範囲を用い、その後インタビュー対象者への追加確認を通じて絞り込む。予測にあたっては、資金供給のタイミング、更新の緊急性、および先進システムの導入ペースに関するシナリオを検討し、専門家の見解が観察された調達指標と一致する経路を最終的に選択する。
データ検証および更新サイクル
最終的な総計を実際の市場動向と整合させるため、出力結果は複数のチェックポイントを通じて検証される。既存導入基盤の変化、調達に関する発表、より広範な医療投資動向といった独立した指標に対して前年比の変化を検証し、内部承認の前に異常値を調査する。
計算、対象範囲、通貨処理を確認するため、第二の分析担当者によるレビューを実施し、インタビューで得られたフィードバックや公開データが草稿モデルに合わない場合は前提を見直す。レポートは毎年更新され、政策の変化や大規模な資金プログラムなど重要な出来事が発生した場合には随時更新される。提出前には、分析担当者が最新の見解が最終結果に反映されているかを確認するための最終確認を行う。
フランス磁気共鳴画像診断市場規模におけるMordor Intelligenceの算定と他の公表推定値との比較
フランスにおけるMRIの公表市場数値は、同じテーマを対象としているように見えても、対象範囲の境界が必ずしも一致しておらず、価格算定の考え方も異なって扱われているため、差異が生じることがある。当社は各前提を追跡可能な需要指標に結び付け、専門家のフィードバックを用いて検証することで、推定値がずれないようにしている。
主な差異の要因は、通常、市場収益として何を計上するか(システムのみか、システムと長期サービスを合算するか)、更新需要のタイミングをどのように設定するか、そして磁場強度ごとのASP変化をどのようにモデル化するかにある。一部の公表資料は、フランス国内の調達タイミングを確認せずに大まかな成長率を当てはめており、また基準年が一致していない場合、通貨換算のタイミングによって差異が生じることもある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 480.86 M (2025) | |
| 地域コンサルティング会社A | USD 250.11 M (2026) | この推定値は、より狭い機器収益プールを反映していると見られ、限定的な台数基盤と当該年の低めの平均システム価格を適用しているため、更新主導の需要を過小に見積もっている可能性がある。 |
| 業界出版社B | USD 422.02 M (2035) | この長期的な数値は、安定した成長を前提とし、簡略化されたASPの推移に依拠していると考えられ、フランス固有の資金供給サイクルや磁場強度別の構成比変化に関する視認性は限定的である。 |
既存導入基盤の指標、スキャナーの経年プロファイル、調達タイミングの確認が、Mordor Intelligenceの推定を現実的な更新プラス新規追加の需要プールに結び付けており、それを単一の混合ASPではなくシステムクラス別の構成に基づいて価格化している。公表数値間の差異は、主に対象範囲の境界と、更新需要がどれだけ迅速に年間購入に転換されるかによって説明され、当社の手法によりこれらの差異を追跡・再現しやすくしている。


レポートで回答されている主要な質問
2026年におけるフランスのMRI分野の規模はどのくらいですか?
USD 5億582万と評価されており、2031年までにUSD 6億5,127万に達すると予測されています。
2031年にかけてフランスにおけるMRI機器需要に期待される成長率はどのくらいですか?
当セグメントは2026年〜2031年の期間において5.19%のCAGRで拡大すると予測されています。
フランスにおいてMRIスキャンの件数が最も多い臨床用途はどれですか?
神経学が検査件数の30.29%を占めてリードしており、全国的な神経変性疾患スクリーニングプログラムによって牽引されています。
フランス全土で低磁場ポータブルMRIシステムが普及している理由は何ですか?
≤0.55Tユニットは農村地域でのポイント・オブ・ケア画像診断を可能にし、地理的なアクセス格差の解消を目的とした改革目標を達成しながら設置コストを削減しています。
2024年の社会保障改革は外来MRI診療能力にどのような影響を与えますか?
簡素化された認可手続きと資金調達インセンティブが新たな外来画像診断センターの開設を促進し、病院の待機患者を解消し予約待ち時間を改善しています。
フランスのMRI機器販売において最大のシェアを持つサプライヤーはどこですか?
Siemens Healthineers、GE HealthCare、およびPhilipsが合わせて全国のスキャナー設置台数の約64%を占めています。
最終更新日:



