
文書不正検知市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
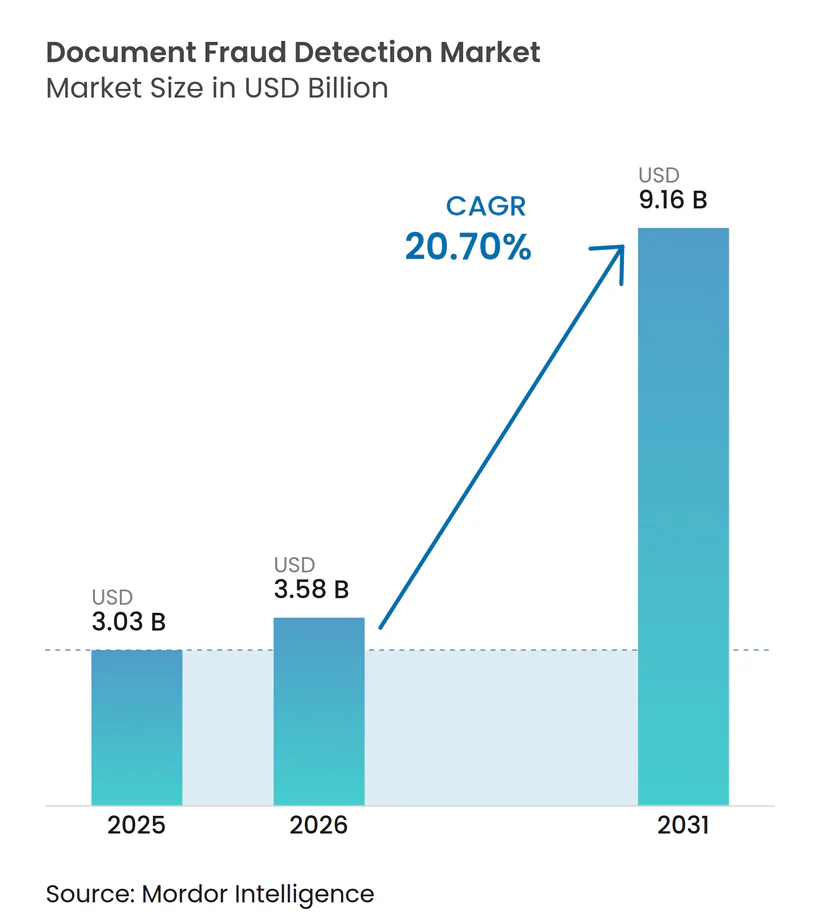
| 市場規模 (2026) | 3.58 十億米ドル |
| 市場規模 (2031) | 9.16 十億米ドル |
| 成長率 (2026 - 2031) | 20.70 % |
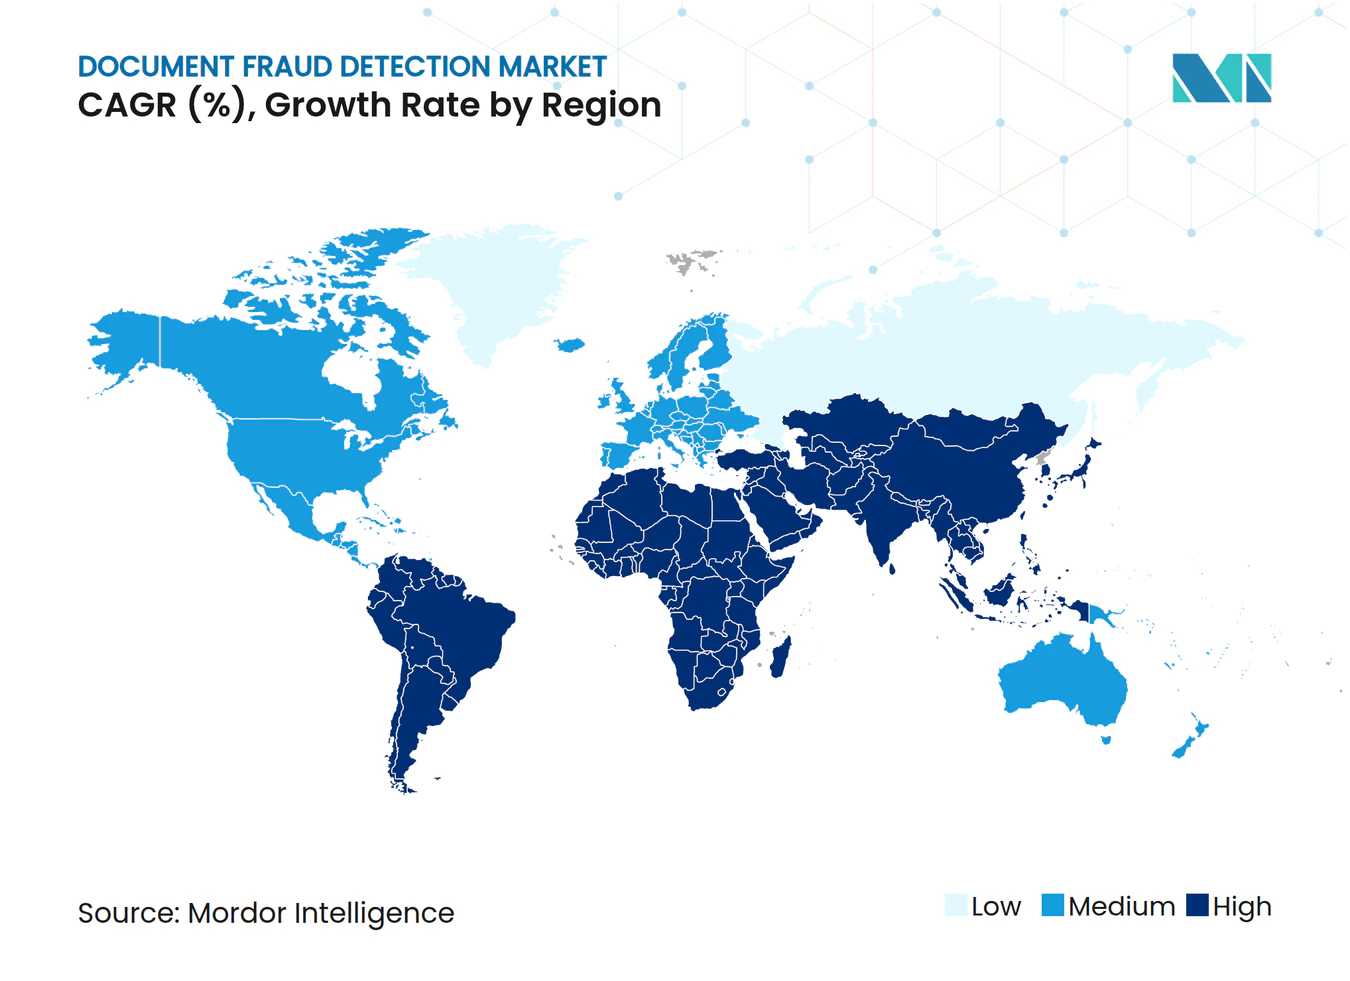
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる文書不正検知市場分析
文書不正検知市場の規模は、2025年の3.03 ビリオン 米ドルから2026年には3.58 ビリオン 米ドルへ、さらに2031年には9.16 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 20.70%を記録する見込みです。リモートオンボーディングは、銀行、公共機関、デジタルプラットフォームにとって信頼性の高い文書確認をコア要件としています。生成AIにより、偽造文書や合成IDを大規模に作成することも容易になっています。そのため、購買者は文書分析、データ抽出、ライブネスチェック、明確なケース判断を組み合わせたシステムを求めています。米国および欧州における規制の変化により、デジタル認証情報が顧客識別規則とより直接的に結びつけられています。こうした状況は、モデルを迅速に更新し、既存の本人確認ワークフローと連携できるプロバイダーに有利に働きます。
レポートの主要ポイント
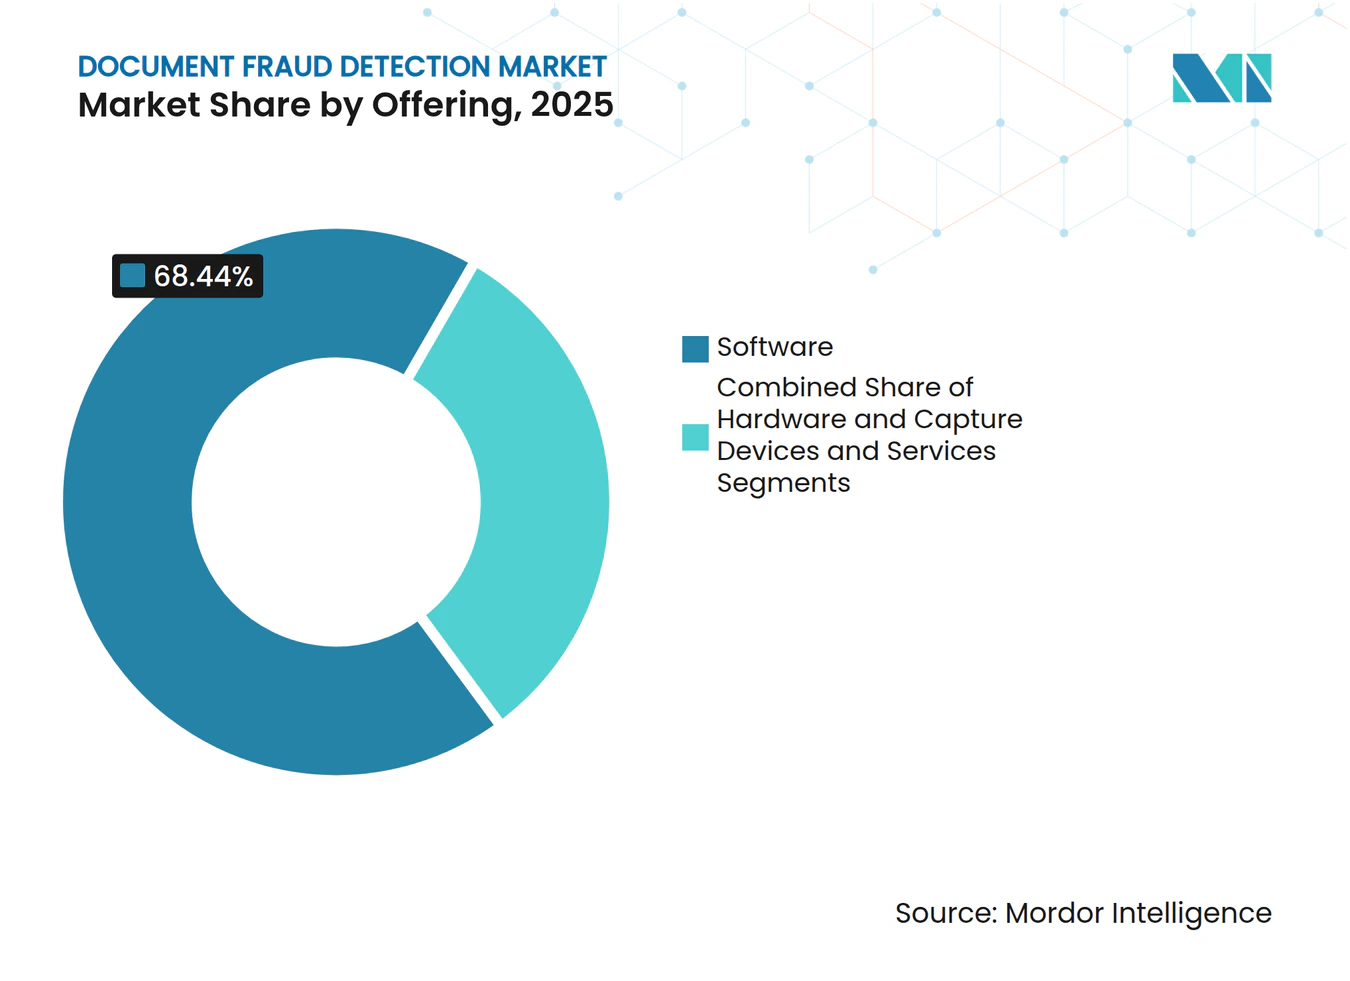
- 提供形別では、ソフトウェアが2025年の文書不正検知市場シェアの68.44%を占め、サービスは2031年にかけてCAGR 21.98%で拡大する見込みです。
- 展開形態別では、クラウドベースシステムが2025年の文書不正検知市場の65.21%を占め、ハイブリッド展開は2031年にかけてCAGR 22.36%で拡大する見込みです。
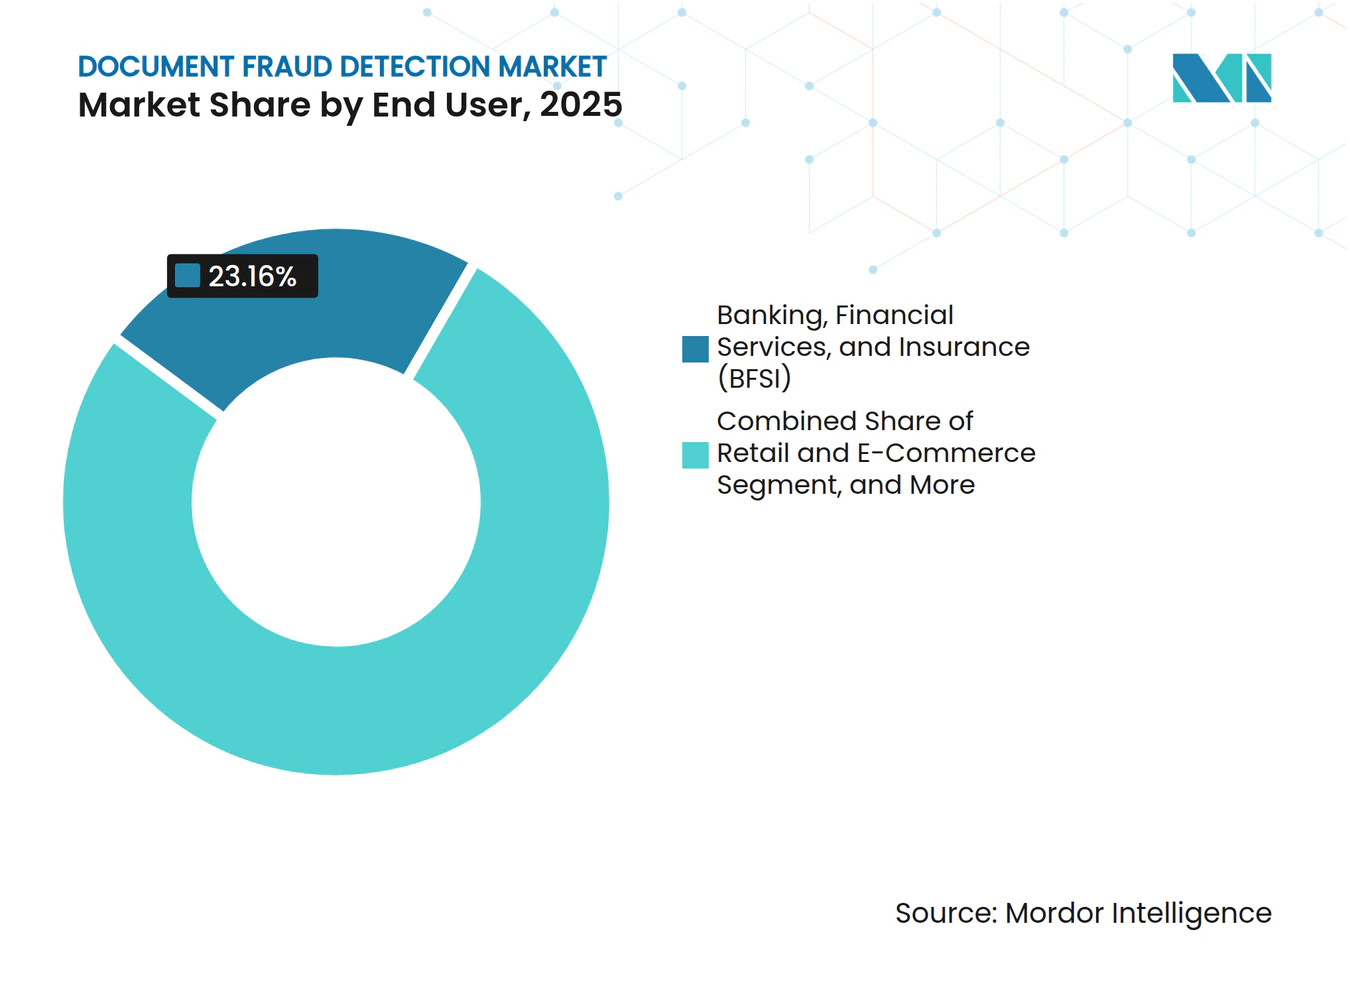
- エンドユーザー別では、銀行・金融サービスが2025年の文書不正検知市場シェアの23.16%を占め、政府・公共行政は2031年にかけてCAGR 21.33%で拡大する見込みです。
- 組織規模別では、大企業が2025年の文書不正検知市場の70.18%を占め、中小企業は2031年にかけてCAGR 22.71%で拡大する見込みです。
- 地域別では、北米が2025年の文書不正検知市場の36.19%を占め、アジア太平洋地域は2031年にかけてCAGR 21.65%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リモートデジタルオンボーディングおよびKYCワークフロー | +5.8% | 世界全体、特に北米・欧州・アジア太平洋地域のfintechハブに集中 | 中期(2〜4年) |
| 本人確認、AML、不正防止要件 | +4.2% | 世界全体、特に欧州・英国・北米・東南アジアで強い | 長期(4年以上) |
| 生成AIによる偽造および合成ID | +3.8% | 世界全体、特に暗号資産・fintech・Eコマースハブに集中 | 短期(2年以内) |
| 手動審査コストと不正損失 | +2.5% | 北米および欧州 | 中期(2〜4年) |
| 越境デジタル金融・プラットフォームサービス | +1.6% | アジア太平洋、欧州、南米、中東・アフリカ | 長期(4年以上) |
| 文書ライブネスおよびインジェクション攻撃検知 | +1.2% | 世界全体、金融サービスおよび暗号資産からの早期需要あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
リモートデジタルオンボーディングおよびKYCワークフローの拡大
リモートオンボーディングはサービス機能の域を超え、デジタルチャネル全体における口座開設、融資、決済、顧客確認の日常業務を支えるものとなっています。Fenergoは、調査対象の金融機関の70%が前年にオンボーディングの遅延や非効率を理由に顧客を失ったと報告しています。同レポートでは、AMLおよびKYCの年間平均運用コストは1社あたり72.9 ミリオン 米ドルとされています。これにより、文書不正検知市場において、不正管理・顧客サービス基準・内部監査文書を損なうことなく、手動による文書処理を削減するプレッシャーが生じています。文書不正検知市場のプロバイダーは、自動分類、光学文字認識、抽出、真正性スコアリングを通じて両方のニーズに対応できます。欧州デジタルIDウォレットの展開も、認証情報の受け入れを文書化された本人確認・オンボーディング記録に結びつけることが求められる参加組織において、認定リモート本人確認システムに対する文書不正検知市場の長期的な需要を支えています。
世界的な本人確認・AML・不正防止要件の強化
規制当局は金融犯罪管理、デジタルID、AIガバナンスに関するルールを整合させ、複数のコンプライアンス義務を単一の運用プロセスに統合しています。OCCおよびその他の連邦機関は2026年9月8日にBulletin 2026-44を発行し、銀行が顧客識別プログラム規則に基づいて検証可能なデジタル認証情報を使用する方法を説明しました。[1] EU AMLRは2027年7月から適用される予定であり、関連するオンボーディングプロセスにおいて欧州デジタルIDウォレットの受け入れを義務付けています。英国では、2024/25年においてKYCおよびAMLコンプライアンスがデジタルIDプロバイダーの53%にとって主要なユースケースでした。これらの重複する規則により、多くの運用地域にわたって文書認証が継続的なコンプライアンス要件となっており、文書不正検知市場は複数の規制フレームワーク下で同時に運用する機関を支援する必要があります。また、明確な管理体制、信頼性の高い監査記録、変化する認証情報フォーマットへの対応を示せる文書不正検知市場ベンダーが有利となります。
偽造文書および合成IDへの生成AIの急速な採用
生成AIにより、説得力のある偽造文書を作成するために必要な時間と専門スキルが削減されています。Shufti Proは、2026年上半期においてAIを活用した文書不正がAI対応不正試行の80.10%を占めたと報告しています。同データによると、関連する不正試行の65.68%が他の機関で以前に確認された偽造文書を再利用していました。これらの攻撃は、従来の文書審査プロセスで審査者が気づくような目に見えるエラーではなく、モデルの信頼スコアを悪用する可能性があります。検知システムは、文書構造、メタデータ、圧縮アーティファクト、提出データ全体の整合性を評価する必要があります。2025年1月、フランスのマネーロンダリング防止ガイダンスはAI支援による文書不正を高リスク問題として特定しました。この脅威は、偽造手法の変化に応じて更新可能な多層的な文書不正検知市場ツールへの需要を強化しています。
手動審査コストと不正損失の増大
文書量が増加し、文書が国によって異なり、不正手法の識別が一貫して困難になるにつれ、手動審査はコスト高となっています。EntrustとDocuSignは、調査対象組織において本人確認不正が年間平均7 ミリオン 米ドルの直接損失をもたらしたと報告しています。従業員5,000人超の組織では、年間平均損失が13 ミリオン 米ドルと報告されています。TransUnionは、調査対象企業が前年に年間収益の7.7%を不正により失ったと報告しています。自動審査により、人間の調査員をより高リスクなケースに集中させ、文書の繰り返し確認の必要性を制限できます。文書不正検知市場は、購買者が自動化を別個の技術コストではなく運用損失を抑制する手段として捉える場合に恩恵を受けます。改善されたルーティングにより、判断を要する異常なケースに訓練された審査員を確保できるためです。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データプライバシー、転送、生体認証同意 | -1.8% | 欧州、カリフォルニア州、アジア太平洋地域のデータローカライゼーション管轄区域 | 長期(4年以上) |
| レガシーオンボーディングおよび不正スタックの統合 | -1.4% | 北米および欧州 | 中期(2〜4年) |
| 生成AI攻撃による敵対的モデルドリフト | -1.0% | 世界全体、特に暗号資産・fintech・デジタルレンディング | 短期(2年以内) |
| ローカル文書・スクリプトのデータ不足 | -0.7% | 中東・アフリカ、南米、南アジア、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データプライバシー、越境データ転送、生体認証同意の制約
生体認証データおよび文データは、特に顔画像とID属性が一緒に処理される場合、多くの管轄区域で厳格なプライバシー規則の対象となります。GDPR第9条は生体認証顔テンプレートを特別カテゴリデータとして扱い、適切な法的根拠を要求しています。スペインのAEPDは2026年3月、生体認証テンプレート処理および包括的同意に対して95万ユーロ(1.03 ミリオン 米ドル)の罰金を科しました。これらの規則は実装作業を長期化させ、不正シグナルの越境転送を制限する可能性があります。中国、インド、ロシアにおけるデータローカライゼーション要件も、集中型クラウド処理を制限する可能性があります。文書不正検知市場のサプライヤーは、ローカル処理のために地域ごとに別個のインフラを必要とする場合があり、システムアーキテクチャ、データ保持、アクセス制御、ローカル運用サポートにわたって追加作業が生じます。これにより運用の複雑性が増し、多国籍顧客向けの展開が遅延する可能性があります。
レガシーオンボーディングおよび不正スタック全体の統合の複雑性
大規模組織は多くの場合、文書キャプチャ、KYC、不正判断、ケース管理、顧客記録、コンプライアンス報告に別個のシステムを使用しています。FenergoはKYCおよびAMLにおけるAIの活用が2024年の42%から2025年には82%に増加したと報告しています。しかし、定期的なKYCレビューの自動化は依然として限定的であり、採用が必ずしも連携されたリアルタイムプロセスにつながるわけではないことを示しています。レガシーシステムは、新しいツールを本番環境で使用する前にカスタム統合と長期テストを必要とする場合があります。これは専任の統合チームを持たない購買者にとって特に困難です。Mitekの2026年3月のPing IdentityのPingOne DaVinciプラットフォームとの連携は、ノーコードオーケストレーションオプションを通じてこの問題に対処しました。このようなコネクタは展開作業を削減する可能性がありますが、顧客記録、AMLスクリーニング、ケースキュー、判断ルールを複数のシステム間で同期させる必要がある場合、統合は文書不正検知市場にとって依然として抑制要因となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:
ソフトウェアが収益をリードし、サービスが顧客関係を構築ソフトウェアは2025年の文書不正検知市場シェアの68.44%を占めました。この地位は、スケーラブルなクラウド提供、サブスクリプション価格設定、専用ハードウェアの購入やローカルインストールなしに検知を組み込む能力を支えています。ソフトウェアサブスクリプションは、分散した運用チームのための単一環境内で文書認証エンジン、OCR分類、説明機能、ワークフロー制御を提供できます。継続的なアップデートにより、顧客はオンサイトのリリースサイクルなしに新たな偽造手法に対応できます。これらの機能は、文書不正検知市場内で重要な需要センターであり続ける銀行、IDプラットフォーム、規制対象デジタルサービス全体での日常的なオンボーディングを支援します。
ハードウェアおよびキャプチャデバイスは提供形態の中で最小カテゴリにとどまりました。eMRTDパスポートおよび現行IDカードのNFC認証は、政府署名済みチップデータを検証できます。偽造画像はその暗号ペイロードを再現できません。サービスは2031年にかけてCAGR 21.98%で成長する見込みです。マネージド文書フォレンジクス、モデル再トレーニング、ケース管理により、顧客は成果ベースのポートを求めることができます。Veridasは2025年初頭にインジェクション攻撃検知マネージドレイヤーを導入し、サービス主導の検知サポートの役割を反映しました。


注記: 個別セグメントのシェアはレポート購入後に入手可能
展開形態別:
クラウドがリード、ハイブリッドが規制対応ワークフローを支援クラウドベースの展開は2025年の市場の65.21%を占め、大量デジタル本人確認業務における確立された役割を反映しています。fintech、ネオバンク、デジタルプラットフォームはクラウドインフラを使用して、サーバーへの投資なしに大量のオンボーディングを処理しています。集中型モデルアップデートにより、プラットフォームは敵対的なモデル変更、新しい文書フォーマット、新興の不正パターンにより迅速に対応できます。このアプローチはデータ転送規則がクラウド処理を許可する場合に適しており、文書不正検知市場における中心的な展開選択肢であり続けます。また、分散したデジタルチャネル全体での共通管理もサポートします。
オンプレミス展開は政府、大規模金融機関、医療保険会社にとって引き続き重要です。中国、ロシア、一部の中東市場におけるデータ主権規則は、市民IDデータのクラウド処理を制限する可能性があります。ハイブリッド展開は2031年にかけてCAGR 22.36%で拡大する見込みです。機密性の高い生体認証・文書データをオンサイトに保持しながら、機密性の低いワークフローにクラウド分析を使用できます。IDnowは2026年3月にTrust Platformを立ち上げ、単一のAPIを通じて文書本人確認、生体認証、QEAAを提供しました。このモデルは規制対象の購買者に対して、ローカル管理と運用効率の実用的なバランスを提供し、コンプライアンスチームが国内および業種固有の要件を満たすよう設計された環境内に機密情報を保持できるようにします。
エンドユーザー別:
金融サービスがリード、政府需要が加速銀行・金融サービスは2025年の文書不正検知市場の23.16%を占めました。口座開設、融資、保険申請、暗号資産オンボーディングには直接的な本人確認要件があり、信頼性の高い確認への持続的な需要を生み出しています。Veriffは、2026年に金融サービスのネット不正がオンライン本人確認試行の5.5%を超えたと報告しています。また、暗号資産・融資プラットフォーム全体でネット不正率が前年比38%上昇したとも報告しています。これらの状況により、文書の完全性がセクターのリスク管理の中心であり続け、文書不正検知市場における銀行の役割が維持されています。
Socureは2026年第2四半期に合計ARRが364 ミリオン 米ドルに達し、前年比63%成長を報告しました。学術資格は2026年第1四半期に確認された偽造の38%を占めました。これにより、信頼できる記録が入学・採用決定に影響を与える教育機関、雇用主、採用プラットフォーム、資格発行機関がアドレス可能なユーザーベースに加わります。政府・公共行政は2031年にかけてCAGR 21.33%で成長する見込みです。連邦Login.gov要件は、公共サービス全体で認定人確認インフラへの需要を支えています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
組織規模別:
大企業が支出をリード、中小企業がアクセスを拡大大企業は2025年の市場シェアの70.18%を占めました。大企業は規制上のリスクが高く、不正損失が大きく、顧客ジャーニーが複雑で、地域をまたいだエンタープライズ技術統合の能力が高いです。従業員1万人超の組織のうち20%が、年間の本人確認不正コストが50 ミリオン 米ドルを超えると報告しています。大規模銀行、保険会社、グローバルプラットフォーム、公共機関は複数地域への展開をサポートできます。その調達プロセスでは多くの場合、顧客向けワークフロー全体での採用前にシステム動作を検証するセキュリティ認証、ガバナンス管理、説明可能な判断記録、ベンダーレビュー、テスト手順が必要です。
中小企業は2031年にかけてCAGR 22.71%で拡大する見込みです。APIファーストのSaaSツールにより、小規模な運用チームにとって従来のエンタープライズ展開に関連する資本要件、専門スタッフのニーズ、内部エンジニアリングのニーズが削減されます。英国のトラストフレームワークは、中小企業が認定デジタル本人確認プロバイダーを特定するのに役立ちます。[2] MitekのPingOne DaVinci統合は、リソースに制約のある購買者に対するこのアプローチを示しています。このより広いアクセシビリティにより、文書不正検知市場はオンボーディングおよびコンプライアンス業務に外部サービスプロバイダーを使用する企業を含む最大規模の機関を超えて拡大しています。
地域分析
北米文書詐欺検出市場
北米は2025年の文書詐欺検出市場シェアの36.19%を占めた。同地域には、規制を受けた金融機関、デジタルサービスプロバイダー、および銀行業務とその関連セクターにわたる確立されたKYCコントロールが高度に集積している。OCC通達2026-44は、連邦顧客識別規則における検証可能なデジタル証明書の取り扱いを明確化した。この明確化により、デジタル文書認証は通常の銀行コンプライアンスプロセスに近い位置づけとなった。ホワイトハウスはまた、対象連邦機関に対して2年以内にLogin.govを導入するよう義務付けており、これにより文書詐欺検出市場における認定アイデンティティ証明の重要性が高まっている。Socureの5年間・1.63 ビリオン 米ドル(1億6,300万米ドル)の連邦契約は、関連するアイデンティティ証明の事例を提供している。
欧州文書詐欺検出市場
欧州は文書詐欺検出市場において第2位の地域であり、共通規則が国境を越えたコンプライアンス能力の価値をさらに高めている。AMLR、eIDAS 2.0、およびEU AI法上の義務が、本人確認要件、モデルガバナンスプロセス、および顧客オンボーディング判断に必要なエビデンスを形成している。EU AI法は、2026年8月以降、特定のAI生成コンテンツに対する透明性要件を含んでいる。[3] 英国のデジタルアイデンティティセクターは、2024/25年度に10.37 ビリオン 英ポンド(13 ビリオン 米ドル)の粗付加価値を生み出した。KYCおよびAMLコンプライアンスは、英国プロバイダーの53%において主要なユースケースとして報告された。スペインの生体認証に関する規制強化も、本人確認の展開においてプライバシー・バイ・デザインのプロセスへの需要を高めている。
アジア太平洋、南米、中東・アフリカ文書詐欺検出市場
アジア太平洋地域は2031年までCAGR 21.65%で拡大すると予測されている。デジタル金融サービスの成長と国家アイデンティティプログラムにより、多様な文書フォーマット、言語、現地アイデンティティ規則、および国境を越えたユーザージャーニーへの対応ニーズが高まっている。マレーシアのMyDigital IDは、2026年6月までに114の政府オンラインサービスをカバーした。南米は、ブラジルにおけるfintechの成長とアゼンチンにおけるデジタルバンキングの拡大に支えられている。一方、中東・アフリカは異なる状況を示している。湾岸諸国市場は政府のデジタルプログラムおよびfintechライセンス制度の恩恵を受けている。同時に、他の国々はインフラ、接続性、文書カバレッジ、およびトレーニングデータにおける制約に直面している。
競合環境
市場集中度
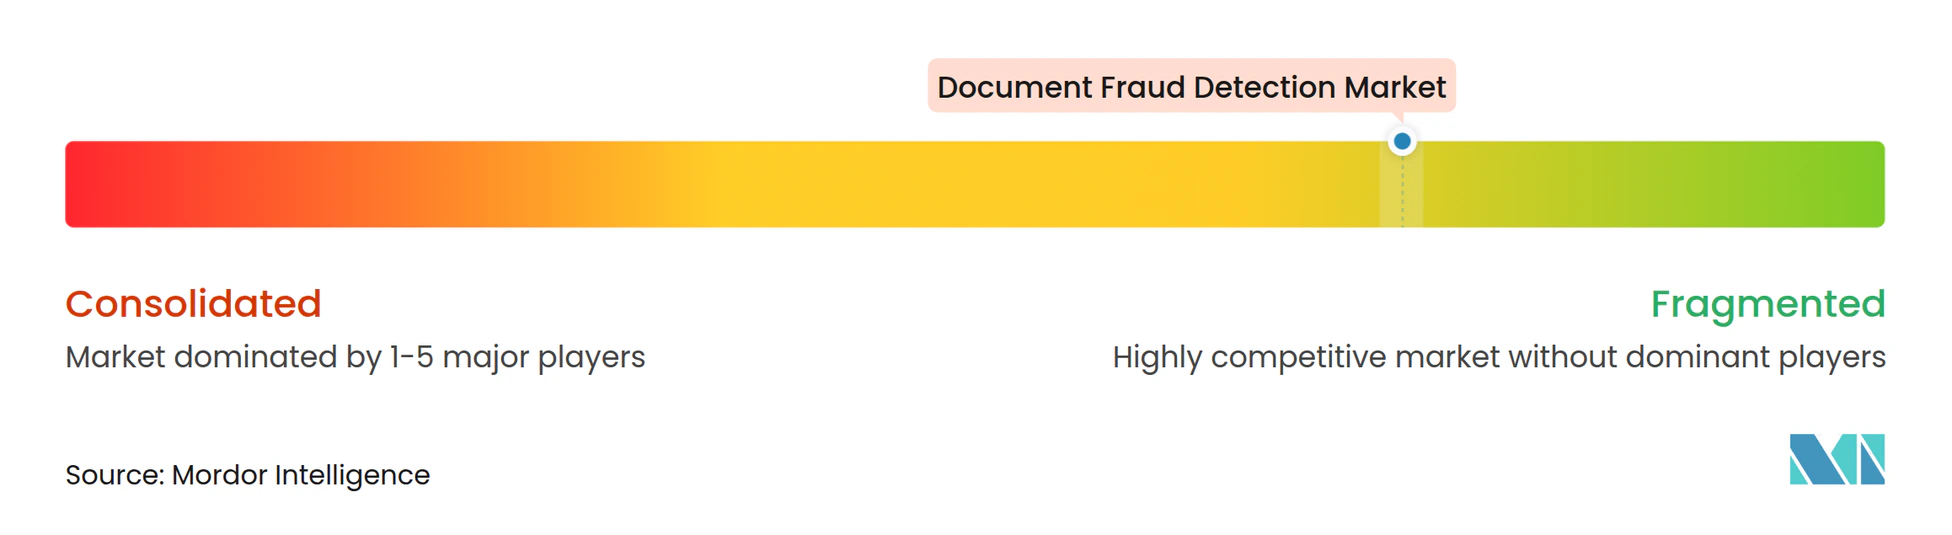
文書不正検知市場には、AIネイティブの本人確認スペシャリスト、フォレンジック文書プロバイダー、より広範なリスクプラットフォームが含まれます。Jumio、Veriff、Socure、AU10TIX、Incode TechnologiesはRegula、Resistant AI、LexisNexis Risk Solutions、GBGを含むプロバイダーと競合しています。競争は検知品質、文書カバレッジ、ワークフロー統合、規制サポート、コンプライアンスチームが検証できる判断を提供する能力を中心に展開されています。ベンダーはまた、生体認証、ライブネスチェック、ケース管理、不正判断へと製品を拡張しています。これにより、スタンドアロンの文書審査ツールではなく、より広範なプラットフォームが生まれ、購買者が文書不正検知市場においてプロバイダーを比較する方法が変化しています。
Socureは2026年8月に52 ビリオン 米ドルの評価額で1.56 ビリオン 米ドルを調達しました。また、RiskOS内の不正調査ワークフローを自動化するためにFravityを買収しました。Entrustは2026年2月にGoogleと提携し、本人確認をGoogle CloudおよびGemini AIモデルと組み合わせました。[4] Mitekは2026年3月にPingOne DaVinciと統合し、ノーコードジャーニー内でライブネス検知と顔照合を利用可能にしました。これらの動きは、プラットフォームの幅広さと既存のエンタープライズシステムへのアクセスの重要性を示していす。
マネージド文書フォレンジクスにおいては、専任の不正調査チームを維持せずに専門的なサポートを必要とする小規模組織や非金融ユーザー向けの機会が残っています。教育、医療、HR技術は信頼性の高い確認を必要としますが、広範な内部不正チームを持たない場合があります。越境ユースケースも、ローカル文書テンプレートとローカル規則へのより良いサポートを必要としています。RegulaとIndicioは2025年7月に提携し、本人確認結果を検証可能な認証情報として発行しました。再利用可能な認証情報は、規制当局がより広く受け入れれば繰り返しのポイントインタイム確認を削減できる可能性があり、文書本人確認プロバイダーは信頼できる発行、認証情報の更新、初期評価の証明に集中できます。信頼できる発行者となるプロバイダーは、この進化する認証情報モデル内で新たな収益機会を見出す可能性があります。
文書不正検知業界のリーダー企業
-
Jumio Corporation
-
Veriff OÜ
-
GBG Plc
-
Persona Identities, Inc.
-
LexisNexis Risk Solutions Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
文書詐欺検出市場 このレポートでカバーされる企業
- Jumio Corporation
- Entrust Corporation
- Mitek Systems, Inc.
- Veriff OÜ
- Regula Forensics, Inc.
- AU10TIX Ltd.
- Sum and Substance Ltd.
- Trulioo Information Services Inc.
- Socure, Inc.
- Microblink Ltd.
- Resistant AI s.r.o.
- Shufti Pro Limited
- Incode Technologies, Inc.
- ID-Pal Limited
- iDenfy UAB
- Veridas Digital Authentication Solutions, S.L.
- LexisNexis Risk Solutions Inc.
- GBG Plc
- Persona Identities, Inc.
- IDEMIA Identity and Security France SAS
最近の産業開発事情 文書詐欺検出市場
- 2026年9月:ホワイトハウス行政管理予算局は覚書M-26-18を発行し、連邦機関に対して2年以内にLogin.govを普遍的な政府サインオンとして展開することを義務付けました。Login.govに本人確認技術を提供するSocureの5年間・1.63 ビリオン 米ドルの契約が技術的基盤として確認され、人口規模での認定文書・生体認証本人確認に関する連邦調達の先例を確立しました。
- 2026年9月:Binance.USはSocureを選定し、モバイルファーストの米国オンボーディング体験のための本人確認、文書・自撮り写真確認、ライブネス検知、ウォッチリストスクリーニングを提供しました。これにより、Socureは米国最大の暗号資産取引所5社のうち4社に選ばれるプラットフォームとなり、AIネイティブ本人確認インフラへのセクターの集約が強化されました。
- 2026年9月:VeriffとInstructureは、6,200以上の高等教育機関と6,700のK-12学校を結ぶ世界最大の学術資格ネットワークであるParchment Transcript Servicesに本人確認を組み込む提携を発表しました。パイロットはすでに実施中であり、米国における本人確認ゲート付き成績証明書リクエストの一般提供は2026年11月に予定されていました。
- 2026年8月:Socureは52 ビリオン 米ドルの評価額で1.56 ビリオン 米ドルを調達し、不正調査ワークフローを自動化する70以上のAIエージェントを持つエージェンティックAIスタートアップのFravityを買収しました。RiskOS_AgentsとしてRiskOSに統合することで、初期の本番展開においてケースごとの調査時間が80%削減され、ケース解決が5倍加速されました。
世界の文書不正検知市場レポートの調査範囲
文書不正検知市場は、オンボーディング、本人確認、コンプライアンス、取引処理、本人確認活動において使用される不正、改ざん、偽造、模造、操作、または合成文書を検知、分析、認証、防止するための組織向けソフトウェア、ハードウェア、サービスで構成されています。これらのソリューションは、光学文字認識(OCR)、コンピュータビジョン、人工知能、機械学習、フォレンジック文書分析、生体認証照合、真正性検証などの技術を活用して、文書の改ざん、偽造の試み、合成ID、その他の文書ベースの不正を特定します。
文書不正検知市場レポートは、提供形態(ソフトウェア、ハードウェアおよびキャプチャデバイス、サービス)、展開形態(クラウドベース、オンプレミス、ハイブリッド)、エンドユーザー(銀行・金融サービス・保険〔BFSI〕、政府・公共行政、小売・Eコマース、ITおよび通信、医療・ライフサイエンス、その他のエンドユーザー)、組織規模(大企業、中小企業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ソフトウェア |
| ハードウェアおよびキャプチャデバイス |
| サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共行政 |
| 小売・Eコマース |
| ITおよび通信 |
| 医療・ライフサイエンス |
| その他のエンドユーザー |
| 大企業 |
| 中小企業 |
| 北米 | 米国 | |
| カナダ | ||
| 南米 | ブラジル | |
| メキシコ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| 提供形態別 | ソフトウェア | ||
| ハードウェアおよびキャプチャデバイス | |||
| サービス | |||
| 展開形態別 | クラウドベース | ||
| オンプレミス | |||
| ハイブリッド | |||
| エンドユーザー別 | 銀行・金融サービス・保険(BFSI) | ||
| 政府・公共行政 | |||
| 小売・Eコマース | |||
| ITおよび通信 | |||
| 医療・ライフサイエンス | |||
| その他のエンドユーザー | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 南米 | ブラジル | ||
| メキシコ | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| その他のアフリカ | |||
レポートで回答される主要な質問
文書不正検知市場の規模はどのくらいですか?
文書不正検知市場は2026年の3.58 ビリオン 米ドルから2031年までに9.16 ビリオン 米ドルへとCAGR 20.70%で成長する見込みです。
文書不正知の需要を促進しているものは何ですか?
リモートオンボーディング、より厳格なKYCおよびAML義務、生成AIによる偽造、手動審査のコストが需要を増大させています。
文書不正検知支出をリードしている提供形態はどれですか?
ソフトウェアは2025年に68.44%のシェアを占め、クラウド提供、モデルアップデート、自動文書分析に支えられています。
最も急速に成長している展開モデルはどれですか?
ハイブリッド展開は、ローカルデータ管理とクラウド分析をサポートするため、2031年にかけてCAGR 22.36%で拡大する見込みです。
最も急速に成長が見込まれる顧客グループはどれですか?
中小企業は、APIファーストのSaaSツールが展開障壁を低減するため、2031年にかけてCAGR 22.71%で拡大する見込みです。
最も急速に成長が見込まれる地域はどこですか?
アジア太平洋地域は、デジタル金融サービスと国家IDプログラムに支えられ、2031年にかけてCAGR 21.65%で拡大する見込みです。