
ヨーロッパ サーボプレス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
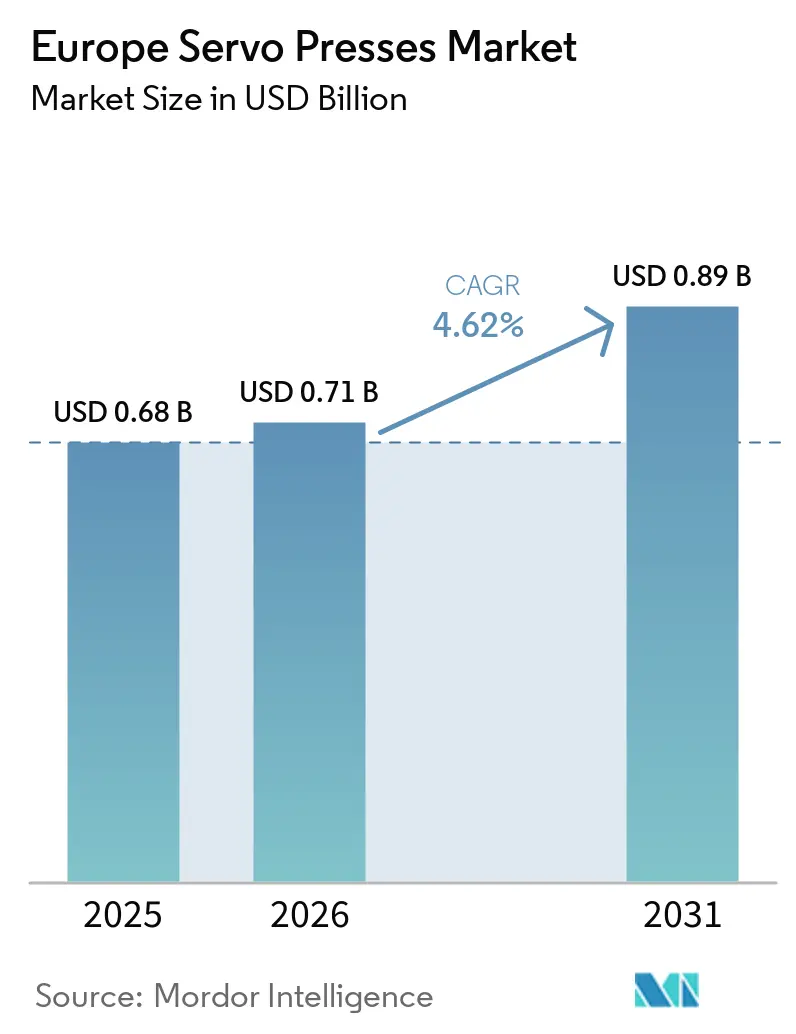
| 基準年の市場規模 (2025) | 0.68 十億米ドル |
| 市場規模 (2026) | 0.71 十億米ドル |
| 市場規模 (2031) | 0.89 十億米ドル |
| 成長率 (2026 - 2031) | 4.62 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ サーボプレス市場分析
ヨーロッパ サーボプレス市場規模は、2025年の0.68 ビリオン 米ドルから2026年には0.71 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 4.62%で2031年までに0.89 ビリオン 米ドルに達すると予測されています。
ヨーロッパのサーボプレス市場は、繰り返し精度の高い成形とより優れたプロセス制御を必要とする自動車、航空宇宙、精密工学の生産によって支えられています。車両の電動化は、バッテリーエンクロージャー、ボディ構造、電動ドライブ部品がより厳しい公差とより高い材料強度を必要とするため、投資の優先順位を変えています。設備の購入者はまた、初期購入価格だけでなく、プログラム可能なモーション、ダイ内力測定、エネルギー回収にもより大きな比重を置いています。ドイツは最大の国内拠点であり続けており、スペインはEVボディパネルおよびトランスファーラインへの投資が増加するにつれて最も速く成長すると予測されています。ヨーロッパのサーボプレス市場はまた、旧式の機械式および油圧式設備が新しい生産プログラムで求められるデータ、柔軟性、またはエネルギー性能を提供できないことから、代替需要の恩恵も受けています。
主要レポートのポイント
- フレーム・構造構成別では、ストレートサイドまたはHフレームのサーボプレスが2025年のヨーロッパ サーボプレス市場シェアの49.1%を占め、2031年まで5.7%のCAGRで成長すると予測されています。
- サーボプレス技術・システムタイプ別では、サーボ機械式金属成形プレスが2025年のヨーロッパ サーボプレス市場規模の49.5%を占め、電気機械式・電動サーボ組立プレスは2031年まで8.8%のCAGRで成長すると予測されています。
- プレス力・能力別では、100トン超~500トン以下のセグメントが2025年のヨーロッパ サーボプレス市場シェアの32.9%を占め、1,000トン超のセグメントは2031年まで7.7%のCAGRで成長すると予測されています。
- 用途別では、スタンピング、ブランキング、パンチングが2025年のヨーロッパ サーボプレス市場シェアの33.6%を占め、その他の精密・特殊プレス用途は2031年まで8.6%のCAGRで成長すると予測されています。
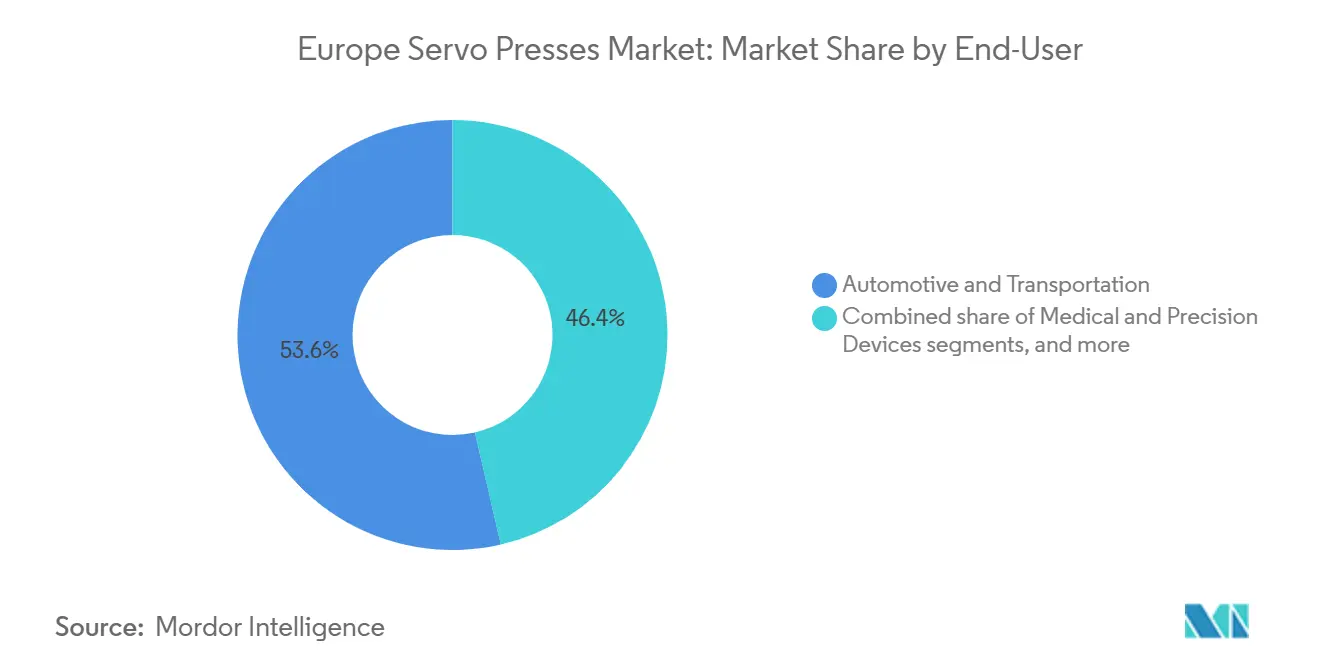
- エンドユーザー別では、自動車・輸送が2025年のヨーロッパ サーボプレス市場シェアの53.6%を占め、医療・精密機器は2031年まで11.7%のCAGRで成長すると予測されています。
- 地域別では、ドイツが2025年のヨーロッパ サーボプレス市場シェアの27.4%を占め、スペインは2031年まで5.7%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ サーボプレス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヨーロッパ車両プラットフォームの電動化と軽量化 | +1.1% | ドイツ、フランス、スペイン、スロバキア、チェコ共和国 | 中期(2〜4年) |
| インダストリー4.0プレスショップの自動化とトレーサビリティ | +0.9% | ドイツ、イタリア、スウェーデン、フランス | 中期(2〜4年) |
| 旧式油圧・機械式プレスのエネルギー効率の高い代替 | +0.7% | ドイツ、イタリア、オランダ、デンマーク | 短期(2年以内) |
| バッテリー、バイポーラプレート、電動モーターの積層鉄心生産 | +0.6% | ドイツ、ポーランド、フランス、スペイン | 長期(4年以上) |
| 航空宇宙、医療、精密部品製造 | +0.4% | フランス、ドイツ、イギリス、ベルギー | 中期(2〜4年) |
| 設置済みプレスベースの改修主導による近代化 | +0.3% | イタリア、ドイツ、イギリス | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ヨーロッパ車両プラットフォームの電動化と軽量化
ヨーロッパの車両プログラムは、より強度の高い合金を扱い、より厳密な寸法管理を維持できる成形システムへの需要を高めています。バッテリーエンクロージャー、EVボディ構造、サブフレーム部品は、多くの旧式車両部品よりもスライドモーションと成形の一貫性に対してより高い要求を課します。BMWは2025年8月にシュタイア工場でGen6電動エンジンの量産を開始し、2022年から2030年の間に電動ドライブの開発と生産に11億米ドルを投じることを約束しました。トヨタは2025年9月に、ヨーロッパ初のバッテリー電気自動車生産プログラムのためにコリン工場を7億4,800万米ドル規模で拡張すると発表しました。これらのプロジェクトは、精密積層鉄心、ローター・ステーター組立、構造部品成形への需要を支えています。したがって、ヨーロッパのサーボプレス市場は、柔軟なプレスラインと生産速度での安定した出力の両方を必要とする車両プログラムから恩恵を受けています。[1]Toyota Motor Europe、「トヨタ、ヨーロッパで生産される新型バッテリー電気自動車を発表」、Toyota Newsroom Europe、newsroom.toyota.eu
インダストリー4.0プレスショップの自動化とトレーサビリティ
トレーサビリティ要件により、自動車、航空宇宙、バッテリーサプライチェーンにおいてデータキャプチャが必要不可欠な機能となっています。マルトレルのSEATおよびCUPRA PXLサーボプレスは、各スタンピングで3,000のデータポイントを取得し、リアルタイムの生産管理とメンテナンス計画を支援しています。ANDRITZ Schulerは2025年7月にドイツのSmart Press Shopにおいて、カメラベースの監視システムが損傷が広がる前にクラックや異物を検出するMetris Visual Die Protectionシステムを導入しました。アウディもまた、Siemens Edge Cloud 4 Productionを使用して、2025年にベリンガーヘーフェのボディショップにTÜV認定の仮想プログラマブルロジックコントローラーを導入しました。これらの事例は、認定データシステムを持たない旧式プレスが新しい契約に適さない可能性がある理由を示しています。この要件は、品質記録と安全性、および設備の出力に基づいた代替経路をヨーロッパのサーボプレス市場に与えています。
旧式油圧・機械式プレスのエネルギー効率の高い代替
ヨーロッパのメーカーは、油圧・機械式設備を交換する際にエネルギー使用量をより詳しく検討しています。サーボドライブは、ポンプやフライホイールを一定負荷に保つ代わりに、モーションに必要な分だけ電力を使用します。AP&Tは2025年11月にオランダのVDL VDSから1,500トンのサーボプレスラインの受注を受けましたが、そこでは制約のある系統容量がエネルギー効率を工学的要件としていました。ANDRITZ Schulerは2025年7月に6,500トンの鍛造プレスに運動エネルギー回収システムを導入し、同トン数の従来設備と比較して電力需要を最大40%削減できます。エネルギーデータはまた、顧客や報告ニーズのために運用排出量を文書化しなければならないサプライヤーにとっても重要です。これにより、効率性はヨーロッパのサーボプレス市場全体で実用的な選定要因となっています。
バッテリー、バイポーラプレート、電動モーターの積層鉄心生産
バッテリー、水素、電動モーターの生産は、高速かつ厳密に制御された成形を使用する用途を追加しています。POSCO INTERNATIONALはポーランドのブジェクに年間120万ユニットの生産能力を持つ駆動モーターコア工場を完成させ、2033年まで3,500万コアの受注を獲得しました。フラウンホーファーIPTは2025年10月に、800トンの成形力、毎分60ストローク、10µm以下の精度を持つMatriXpressシステムを発表しました。Fagor Arrasateは高速ローター・ステーター積層鉄心ラインとバイポーラプレート成形システムを供給しており、バッテリー電気および水素への投資を同様の設備ニーズに結びつけています。これらの用途は、従来の自動車需要に取って代わるのではなく、それに加わるものです。それらの発展は、ヨーロッパのサーボプレス市場の機会の範囲を広げています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本コストと長い交換サイクル | -0.8% | 汎ヨーロッパ、特に中小規模のティア2・ティア3サプライヤー | 中期(2〜4年) |
| 不安定なヨーロッパのエネルギー価格下での回収期間の不確実性 | -0.5% | ドイツ、オランダ、イタリア、ベルギー | 中期(2〜4年) |
| 熟練した制御・保守人材の不足 | -0.4% | ドイツ、フランス、イタリア、ポーランド | 長期(4年以上) |
| 輸入されたモーション制御部品とサイバーセキュリティリスク | -0.3% | ドイツ、スウェーデン、オランダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期資本コストと長い交換サイクル
完全に構成されたサーボシステムのコストは、小規模なプレスショップ事業者にとって依然として障壁となっています。重量プレス設備は15〜25年間使用され続けることがあり、新しいシステムがより低いライフサイクルコストを提供する場合でも、企業は交換を先送りする傾向があります。欧州中央銀行の調査によると、エネルギー主導による工業生産者価格の1%上昇は、1年後にヨーロッパ企業の設備投資を4.1%減少させました。欧州投資銀行が2025年に発表した調査でも、エネルギー価格の不確実性が長期的な気候・効率投資を抑制する可能性があることが示されています。改修パッケージは設置済みフレームを保持することで即時コストを削減できますが、すべての資金調達プレッシャーを取り除くわけではありません。この抑制要因は、特にティア2・ティア3サプライヤーの間で、ヨーロッパのサーボプレス市場における交換決定を制限しています。[2]欧州中央銀行、「エネルギーショック、企業投資、潜在的産出量」、ECB経済報告、ecb.europa.eu
不安定なヨーロッパのエネルギー価格下での回収期間の不確実性
サーボプレスの節約効果は、購入者の回収モデルで使用される電力価格が信頼できる場合にのみ明確になります。欧州中央銀行は、EUの小売電力・ガス価格が2020年から2022年半ばにかけてアメリカ合衆国の水準の2倍以上であったと報告しました。国際通貨基金は2025年に、ヨーロッパの市場設計とガスの限界価格設定における役割に関連した持続的な価格変動を特定しました。基準エネルギー価格の変化は、通常の企業承認限度を超えて回収期間を延長する可能性があります。大手OEMは、限られたエネルギーヘッジを持つ中規模メーカーよりもこのリスクを管理しやすい立場にあります。この不確実性は、設備が強力な技術的メリットを持つ場合でも、ヨーロッパのサーボプレス市場における受注を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーム・構造構成別:ストレートサイドアーキテクチャが高トン数ラインで支配的地位を維持
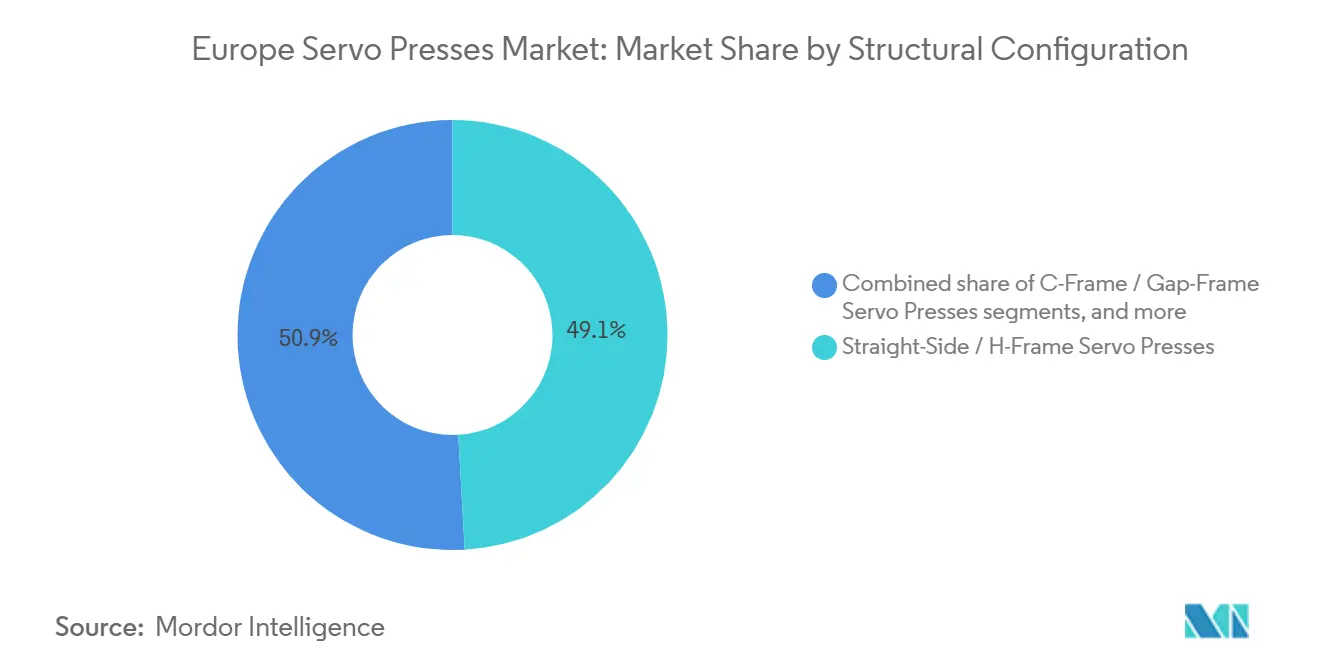
ストレートサイドおよびHフレームプレスは、2025年のフレームタイプ別ヨーロッパ サーボプレス市場規模の49.1%を占めました。その剛性構造は、偏心荷重が一般的な大型フォーマットのブランキング、トランスファー操作、深絞りを支援します。自動車のボディインホワイト生産は、これらのシステムが大型ラインに指定される主な理由であり続けています。このアーキテクチャはまた、延長ダイとより強い材料を使用するEVボディ構造とバッテリーエンクロージャーにも適しています。Cフレームおよびギャップフレーム機械は、三方向のダイアクセスを提供するため、低トン数の組立、接合、医療機器作業において引き続き重要です。コラムおよびポストタイプのプレスは、小型精密鍛造および粉末圧縮用途に使用され、その他の特殊形状は航空宇宙複合材作業および特殊成形要件に対応しています。
ストレートサイドプレスはまた、最も急速に成長しているフレームカテゴリーでもあり、大型EVボディパネルおよび構造モジュールプログラムがワイドテーブルトランスファーラインを使用するため、2031年まで5.7%のCAGRを記録しています。AP&TのVDL VDS向け1,500トンストレートサイドプレスラインは、エネルギー使用量も管理する高容量設備への継続的なニーズを示しています。マルトレルのPXLプレスは、高剛性を毎分15ストロークと5分のダイ交換と組み合わせることができることを示しています。この構成への需要は、ユーザーが構造的安定性を損なうことなく柔軟なモーションプロファイルを必要とする場合に恩恵を受けます。大型マルチステーションダイはまた、作業エリア全体で荷重が不均一な場合でも位置合わせを維持できるフレームを必要とします。このニーズは、単一の生産ラインで複数の成形ステップを組み合わせた延長バッテリーおよびボディ部品に特に関連しています。競争はますます、フレームメカニクスだけでなく、力測定分解能、プログラム可能なモーション、接続された制御に基づくようになっています。これにより、ストレートサイドフォーマットは高トン数投資の中心であり続けています。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能


サーボプレス技術・システムタイプ別:サーボ機械式のリーダーシップと急速な電気機械式の普及が共存
サーボ機械式金属成形プレスは、2025年の技術別ヨーロッパ サーボプレス市場規模の45.9%を占めました。これらは、スライド剛性と負荷容量が不可欠な高トン数自動車ボディ、鍛造、構造用途に使用されています。クランクシャフトおよびリンク機構は、力が1,000トンを超える場合に引き続き有用であり、全電動機械は同じ動作範囲に達していません。サーボ油圧設備はまた、可変モーションと油圧力が必要な深絞りおよびハイドロフォーミングにおいて役割を保持しています。改良されたサーボポンプドライブにより、これらのシステムは従来の油圧パワーユニットよりも効率的になっています。したがって、用途によってトン数、精度、清潔さの要件が異なるため、技術の組み合わせは依然として幅広いものとなっています。
電気機械式・電動サーボ組立プレスは最も急速に成長している技術カテゴリーであり、2031年まで8.8%のCAGRを記録しています。医療機器、電子機器、精密パワーモジュール組立は、クリーンルーム適合性と正確な力制御を備えたオイルフリーシステムを好みます。SCHMIDT TechnologyのServoPress 602は、精密機械作業のために最大力300 N、位置繰り返し精度±1 µm、力繰り返し精度0.4 Nを提供します。これらの機能は、わずかな力の変動が部品品質またはバッチリリースに必要な記録に影響を与える可能性がある場合に有用です。また、油圧オイル汚染がクリーン製造要件と矛盾するリスクも低減します。ハイブリッドシステムは、完全な交換を必要とせずに効率性とプログラム可能性を向上させることができるため、設置済み油圧フレームの中間的な経路を提供します。ANDRITZ Schulerは2026年1月に、サーボ制御油圧ポンプドライブによりストローク率を向上させながらエネルギー効率を二桁台のパーセンテージで改善するHFA plus+精密打ち抜きシリーズを発表しました。したがって、ヨーロッパのサーボプレス産業は、低トン数精密用途において全電動システムへの段階的な移行を見せています。同時に、機械式およびハイブリッドオプションは重作業において強固な地位を維持しています。
プレス力・能力別:中間トン数が収益を支え、超高容量が最も急速に成長
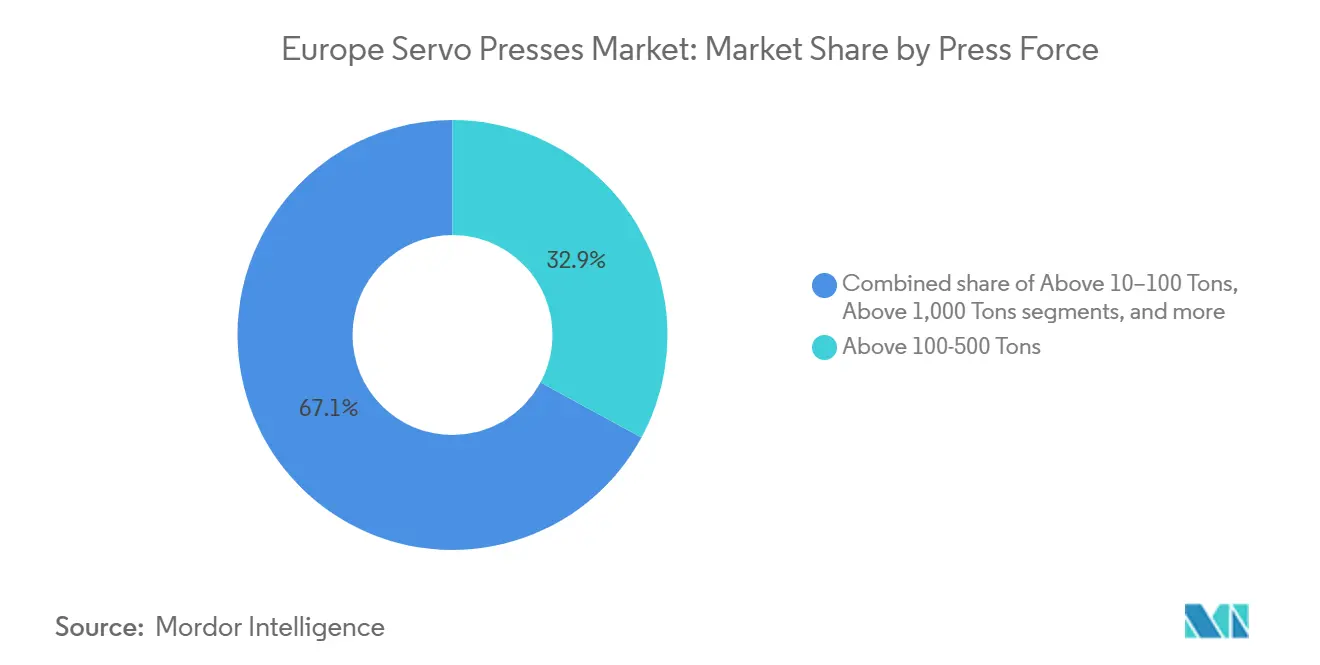
100トン超~500トン以下のプレスは、2025年の能力別ヨーロッパ サーボプレス市場規模の32.9%を占めました。この範囲には、ボディパネル、構造部品、一般産業スタンピング向けの一般的なプレスサイズが含まれます。自動車メーカーは、ドアパネル、ルーフレール、クロスメンバーに200〜400トンの単動プレスを使用しています。500トンまでの複動設備は深絞り操作に使用されます。購入者がローカルサービス、アプリケーションエンジニアリング、データ接続性を重視するため、確立されたヨーロッパのサプライヤーはこの範囲で優位性を持っています。これらの要因は、最低価格の設備よりも重要であることが多いです。
1,000トン超のプレスは最も急速に成長している力帯であり、2031年まで7.7%のCAGRを記録しています。新しいEVアンダーボディ構造、バッテリーエンクロージャー、高強度鋼リアフロアアセンブリは、より大型のタンデムおよびトランスファーシステムを必要とします。Craemer Attendornは2025年にドイツで鋼および非鉄板金成形のために800トンのArisaサーボプレスに投資しました。500〜1,000トン超の範囲もまた、スペイン、ドイツ、イタリアが新しい車両プログラムのために能力を追加するにつれて恩恵を受けています。これらの大型システムは、サプライヤーが複数の小型プレスに生産を分散させることなく、広いパネルと構造モジュールを成形するのに役立ちます。その価値は、自動車生産ラインに必要なスケールでの正確な成形を支援することにあります。対照的に、10トン以下のカテゴリーは医療、電子機器、精密接合作業によって支えられています。ヨーロッパのサーボプレス市場は、家電部品、小型自動車部品、コネクタがより価格敏感な需要を生み出す10〜100トン超の範囲で最も競争が激しいです。
用途別:スタンピングが数量を支え、精密・特殊用途が最も急速な成長を牽引
スタンピング、ブランキング、パンチングは、2025年の用途別ヨーロッパ サーボプレス市場シェアの33.6%を占めました。このカテゴリーは、ヨーロッパにおける自動車ボディおよび構造部品生産の規模を反映しています。サーボモーションは、開放空間での高速移動と成形段階での制御された減速を可能にします。深絞りおよびシート成形は次に大きな用途グループであり、ドアパネル、バッテリー冷却プレート、燃料電池ハウジング、家電ドラムをカバーしています。鍛造および冷間成形は重作業部品において引き続き重要ですが、製品ミックスは先進高強度合金で製造されたEVナックル、スタブアクスル、サブフレームノードへと移行しています。これらの用途は、メーカーが新しいパワートレインに投資する中でも、従来の車両生産をヨーロッパのサーボプレス市場に関連し続けさせています。
その他の精密・特殊プレス用途は最も急速に成長している用途カテゴリーであり、2031年まで8.6%のCAGRを記録しています。このグループには、バイポーラプレート成形、マイクロコンタクトエンボッシング、埋め込み型デバイスハウジング、半導体リードフレームブランキングが含まれます。フラウンホーファーIPTのMatriXpressは、バイポーラプレート生産に必要なコンパクトな設備設計と高い成形力の組み合わせを示しています。組立、圧入、接合もまた、中央・東ヨーロッパの電子機器およびEVパワーモジュール作業から恩恵を受けています。これらのタスクは、自動車パネルスタンピングよりも小さなスケールで制御された力と繰り返し可能な結果を必要とすることが多いです。また、部品が規制された医療、エネルギー、または電子製品に使用される場合、デジタルプロセス記録にも依存しています。粉末圧縮は、軸受、フィルター、機械部品に関連した小規模だが安定した用途です。最も急速に成長している用途は現在は小規模ですが、水素、医療、電子機器需要の組み合わせにより、ヨーロッパのサーボプレス市場の対応可能な範囲が拡大しています。
エンドユザー別:自動車の支配と最も急速に成長する医療セグメントが共存
自動車・輸送は2025年のエンドユーザーシェアの53.6%を占めました。このセグメントは、ボディ、シャシー、パワートレインサプライヤーが複数のモデルと変化する部品設計をサポートできるシステムを必要とするため、投資をリードしています。EVプラットフォームの統合は、大規模な機械的改造なしに複数のプログラムにわたって動作できる柔軟なプレス構成を必要とします。電気・電子機器は次に大きなエンドユーザーグループであり、データセンター、再生可能エネルギーインバーター、EV電子機器向けのPCB、コネクタ、パワーモジュール能力によって支えられています。航空宇宙・防衛は、構造成形、リベット打ち、組立において高価値のニッチを維持しています。航空宇宙部品は、生産量が少ないものの個々の部品要件が厳格であるため、一貫した成形と組立品質を必要とします。エアバスは2025年9月にアウクスブルクに約12,000 m²の生産格納庫を開設し、2027年までに月75機へのA320ファミリーの生産増加を支援しました。
医療・精密機器は最も急速に成長しているエンドユーザーセグメントであり、2031年まで11.7%の予測CAGRを持っています。このセクターは、クリーンルーム対応のオイルフリードライブシステムとともに、サイクルごとの力と変位の記録を必要とします。ISO 13485およびEU医療機器規制は、メーカーが文書化された品質管理を必要とするため、これらの設備要件を強化しています。アイルランドの医療技術クラスターには、Pfizer、Johnson & Johnson、Medtronicが運営する施設が含まれており、精密電気機械式組立プレスへの集中した需要を生み出しています。産業機械および一般製造業は、特にグリーンフィールド投資が新しいスタンピングセル要件を生み出す場合に、安定した代替需要を提供しています。家電・耐久消費財はコスト敏感であり、より長い交換サイクルを持っています。ヨーロッパのサーボプレス産業は、コンプライアンス要件が設備選定を直接形成するため、医療機器の拡大から恩恵を受けています。
地域分析
ドイツは2025年のヨーロッパ サーボプレス市場シェアの27.4%を占めました。その地位は、自動車OEMプレスショップ、工作機械メーカー、精密工学メーカーの密集した基盤を反映しています。シュタイアにおけるBMWのGen6電動ドライブ生産、フォルクスワーゲンのプラットフォーム計画、バッテリーエンクロージャー要件は、柔軟な成形設備への需要を支えています。イタリアとフランスは次に大きな国内市場であり、イタリアはプレスOEMおよびインテグレーターベースから、フランスは航空宇宙、エネルギー、自動車生産から恩恵を受けています。Safranの2025年6月のベルギーにおけるチタン圧縮機ブレード工場の開設は、航空宇宙投資が近隣サプライチェーン全体に精密成形需要を追加できることを示しています。
スペインは最も急速に成長している国内地域であり、2031年まで5.7%の予測CAGRを持っています。新しいEVボディプレスおよびトランスフーラインの設置、工場転換活動、スペインの自動車電動化プログラムがこの成長を支えています。Fagor Arrasateは、ローター・ステーター積層鉄心およびバイポーラプレート プレスを通じて、スペインの製造業をバッテリー電気および水素プログラムに結びつけています。ロシアは、2022年の戦争後の貿易制限により、ヨーロッパのサプライヤーにとって商業的に無視できる存在となっています。したがって、ヨーロッパのサーボプレス市場は、予測期間中に西ヨーロッパおよび中央ヨーロッパの投資パイプラインにより大きく依存しています。
ヨーロッパのその他の地域には、規模は小さいが戦略的に重要な市場が含まれています。スウェーデンはAP&T Groupの本拠地であり、スイスはBRUDERERとKistlerを擁し、オランダはトラックおよびEV部品への需要を供給しています。ポーランドはPOSCO INTERNATIONALのブジェク施設を通じて電動モーター積層鉄心需要を獲得しており、デンマークおよび北欧諸国は選択的な持続可能性主導の投資を行っています。この組み合わせは、ヨーロッパのサーボプレス市場全体で大量生産自動車投資と特殊精密用途を組み合わせています。
競争環境
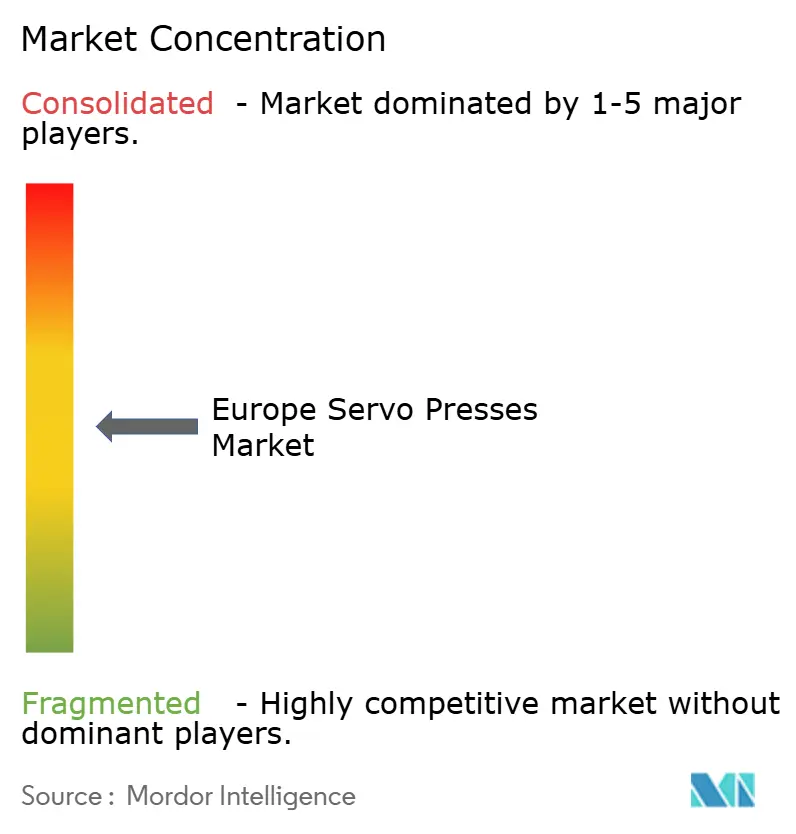
ヨーロッパのサーボプレス市場は、上位トン数ティアにおいて適度に統合されています。ANDRITZ Schuler、AIDA Engineering、Fagor Arrasate、AP&T Groupは、主要なボディプレス、トランスファーライン、積層鉄心ラインプロジェクトで競合しています。10〜500トンの範囲では、TOX PRESSOTECHNIK、BRUDERER、PROMESSがヨーロッパの流通ネットワークを持つ日本のメーカーと競合しています。購入者は、設備価格とともにリードタイム、プログラミングの柔軟性、認証準備状況、ローカルサービスを評価します。大手サプライヤーは、設置済みベースとエンジニアリングチームを活用して、計画からコミッショニングまで複雑なプロジェクトをサポートできます。
デジタルサービスは競争モデルのより重要な部分になりつつあります。ANDRITZ SchulersのMetrisエコシステムは、2025年7月にドイツのSmart Press Shopで実証されたように、ダイ保護、エネルギー監視、予知保全を組み合わせています。2026年1月、ANDRITZ SchulersとFeintoolはHFA plus+精密打ち抜きコンセプトを発表し、Schulerがゼネラルコントラクターを務め、Feintoolが工具・プロセスの専門知識を提供しました。AP&Tの2025年VDL VDSプロジェクトは、1,500トンプレス、サーボクッション、自動フィードユニット、スタッキング自動化を組み合わせました。
改修専門業者は、新品プレスコストの30〜50%でプレスフレームをサーボドライブとデジタル制御にアップグレードすることで競争圧力を高めています。Duplomatic の2025年のDaikinハイブリッドサーボポンプを使用した400トン油圧プレスの改修は、元のフレームを保持しながらエネルギー使用量、サイクルタイムのばらつき、騒音を削減しました。規制(EU)2023/1230は2027年1月20日に義務化され、機械文書および適合宣言においてサイバーセキュリティ、機能安全、AI関連要件が求められます。NIS2もまた、ネットワーク化された製造業務へのサイバーセキュリティ責任を拡大します。これらの規則は、接続された設備に対して認定された制御、安全なリモートサービス、文書を提供できるサプライヤーを優遇します。[3]Duplomatic Oleodinamica、「成功事例:Daikinハイブリッド技術による400トンプレスの油圧改修」、Duplomatic、duplomatic.eu
ヨーロッパ サーボプレス産業のリーダー
ANDRITZ Schuler Group
AIDA Engineering, Ltd.
Fagor Arrasate S. Coop.
AP&T Group
TOX PRESSOTECHNIK GmbH and Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年1月:ANDRITZ SchulersはFeintoolとともにHFA精密打ち抜きプレスシリーズをさらに発展させ、3,200〜15,500 kNのプレス力と毎分最大85ストロークの出力を持つHFA plus+シリーズを発売しました。新しいサーボ制御油圧ポンプドライブは、より高いストローク率をサポートしながらエネルギー効率を二桁台のパーセンテージで改善します。更新された協力体制の下、Feintoolは必要に応じてプロセスおよび工具の専門知識を提供し、ANDRITZ SchulersはHFAプレスを製造し、ターンキー精密打ち抜きシステムのゼネラルコントラクターとして機能します。これらのプレスは、自動車シートベルトおよびシート調整部品、ギア、トランスミッション部品などの用途を対象としています。
- 2025年11月:AP&Tはオランダの板金専門業者VDL VDSから、フルサーボクッション、ブランクデスタッカー、3台のAP&T SpeedFeederユニット、自動スタッキングを組み込んだ1,500トンサーボプレスラインの受注を受けました。サーボクッションは、熱として散逸させる代わりに絞りエネルギーを電力として回収し、サイトの電力容量が限られているにもかかわらずVDL VDSが年間生産目標を達成できるよう支援します。納品と設置は2026年秋に予定されています。


ヨーロッパ サーボプレス市場レポートの範囲
ヨーロッパ サーボプレス市場レポートは、フレーム別(Cフレーム、Hフレーム、その他)、システムタイプ別(サーボ油圧プレス、その他)、プレス力別(10トン以下、その他)、用途別(鍛造・冷間成形、その他)、エンドユーザー産業別(自動車・輸送、その他)、地域別(ドイツ、イタリア、その他)にセグメント化されています。本レポートは、上記すべてのセグメントについて、金額(米ドル)ベースの市場規模と予測を提供します。
| Cフレーム・ギャップフレームサーボプレス |
| ストレートサイド・Hフレームサーボプレス |
| コラム・ポストタイプサーボプレス |
| その他のサーボプレス構成 |
| サーボ機械式金属成形プレス |
| 電気機械式・電動サーボ組立プレス |
| サーボ油圧プレス |
| ハイブリッドサーボプレス |
| 10トン以下 |
| 10〜100トン超 |
| 100〜500トン超 |
| 500〜1,000トン超 |
| 1,000トン超 |
| スタンピング、ブランキング、パンチング |
| 深絞りおよびシート成形 |
| 鍛造および冷間成形 |
| 組立、圧入、接合 |
| 粉末圧縮 |
| その他の精密・特殊プレス用途 |
| 自動車・輸送 |
| 電気・電子機器 |
| 航空宇宙・防衛 |
| 医療・精密機器 |
| 産業機械および一般製造業 |
| 家電・耐久消費財 |
| その他のエンドユーザー産業 |
| ドイツ |
| イタリア |
| フランス |
| イギリス |
| ロシア |
| スペイン |
| ヨーロッパのその他の地域 |
| フレーム・構造構成別 | Cフレーム・ギャップフレームサーボプレス |
| ストレートサイド・Hフレームサーボプレス | |
| コラム・ポストタイプサーボプレス | |
| その他のサーボプレス構成 | |
| サーボプレス技術・システムタイプ別 | サーボ機械式金属成形プレス |
| 電気機械式・電動サーボ組立プレス | |
| サーボ油圧プレス | |
| ハイブリッドサーボプレス | |
| プレス力・能力別 | 10トン以下 |
| 10〜100トン超 | |
| 100〜500トン超 | |
| 500〜1,000トン超 | |
| 1,000トン超 | |
| 用途別 | スタンピング、ブランキング、パンチング |
| 深絞りおよびシート成形 | |
| 鍛造および冷間成形 | |
| 組立、圧入、接合 | |
| 粉末圧縮 | |
| その他の精密・特殊プレス用途 | |
| エンドユーザー別 | 自動車・輸送 |
| 電気・電子機器 | |
| 航空宇宙・防衛 | |
| 医療・精密機器 | |
| 産業機械および一般製造業 | |
| 家電・耐久消費財 | |
| その他のエンドユーザー産業 | |
| 地域別 | ドイツ |
| イタリア | |
| フランス | |
| イギリス | |
| ロシア | |
| スペイン | |
| ヨーロッパのその他の地域 |


レポートで回答される主要な質問
ヨーロッパのサーボプレス市場の予測は?
ヨーロッパのサーボプレス市場は、2026年の0.71 ビリオン 米ドルから2031年までに0.89 ビリオン 米ドルに4.6%のCAGRで成長すると予測されています。成長は、設備の代替およびEV、航空宇宙、精密製造プログラムへの投資によって支えられています。
ヨーロッパで需要をリードするフレーム構成はどれですか?
ストレートサイドおよびHフレームプレスは、高トン数自動車および構造成形作業に支えられ、2025年に49.1%のシェアでリードしました。その剛性設計は、要求の厳しいマルチステーション生産プロセスにおける位置合わせの維持に役立ちます。
ヨーロッパでサーボプレスの最大の購入者であるエンドユーザーセクターはどこですか?
自動車・輸送は、車両ボディ、シャシー、パワートレインサプライヤーが柔軟な成形システムを必要とするため、2025年に53.6%のシェアでリードしました。このセクターはまた、変化するモデルおよび材料要件をサポートできるプレスラインも使用しています。
最も急速に拡大しているエンドユーザー用途はどれですか?
医療・精密機器は、トレーサビリティとクリーンルーム要件に支えられ、2031年まで11.7%のCAGRで成長すると予測されています。オイルフリードライブと文書化された力記録は、これらのユーザーにとって重要な購入要因です。
メーカーが油圧・機械式プレスを交換する理由は何ですか?
購入者は、旧式設備がしばしば提供できないプログラム可能なモーション、力監視、トレーサビリティ、エネルギー効率を求めています。これらのメリットは、プロセス記録、系統制限、または制御されたモーションが運用要件である場合に最も重要です。
最も急速に成長すると予測されているヨーロッパの国はどこですか?
スペインは、EVボディプレスの設置と自動車工場の転換活動に支えられ、2031年まで5.7%のCAGRで成長すると予測されています。積層鉄心およびバイポーラプレートシステムにおけるその能力もまた、より広い需要を支えています。
最終更新日:



