
Taille et part du marché européen des presses servo
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.68 Milliards de dollars |
| Taille du Marché (2026) | 0.71 Milliards de dollars |
| Taille du Marché (2031) | 0.89 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.62 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des presses servo par Mordor Intelligence
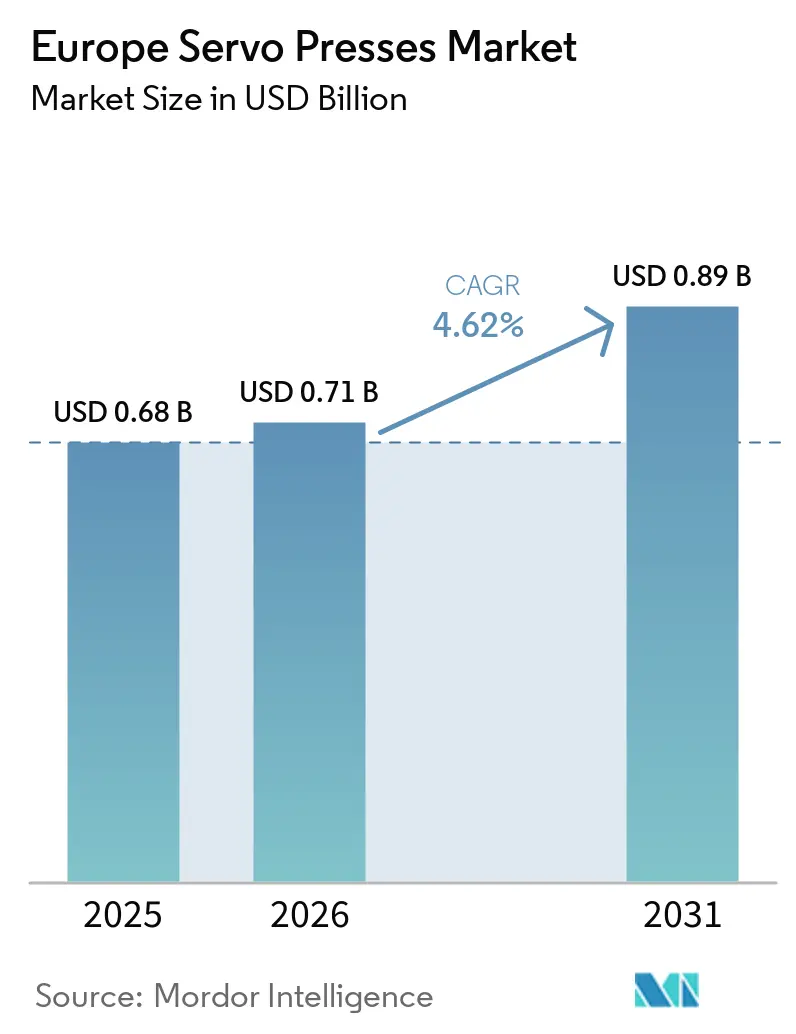
La taille du marché européen des presses servo devrait passer de 0,68 milliard USD en 2025 à 0,71 milliard USD en 2026 et devrait atteindre 0,89 milliard USD d'ici 2031 à un CAGR de 4,62 % sur la période 2026-2031.
Le marché européen des presses servo est soutenu par la production automobile, aérospatiale et d'ingénierie de précision, où les fabricants ont besoin d'un formage reproductible et d'un meilleur contrôle des procédés. L'électrification des véhicules modifie les priorités d'investissement, car les boîtiers de batteries, les structures de carrosserie et les pièces de transmission électrique exigent des tolérances plus strictes et une résistance accrue des matériaux. Les acheteurs d'équipements accordent également plus d'importance au mouvement programmable, à la mesure de la force dans l'outil et à la récupération d'énergie qu'au seul prix d'achat initial. L'Allemagne reste la plus grande base nationale, tandis que l'Espagne devrait connaître la croissance la plus rapide à mesure que les investissements dans les panneaux de carrosserie pour véhicules électriques et les lignes de transfert augmentent. Le marché européen des presses servo bénéficie également de la demande de remplacement, car les équipements mécaniques et hydrauliques plus anciens ne peuvent pas fournir les données, la flexibilité ou les performances énergétiques attendues dans les nouveaux programmes de production.
Points clés du rapport
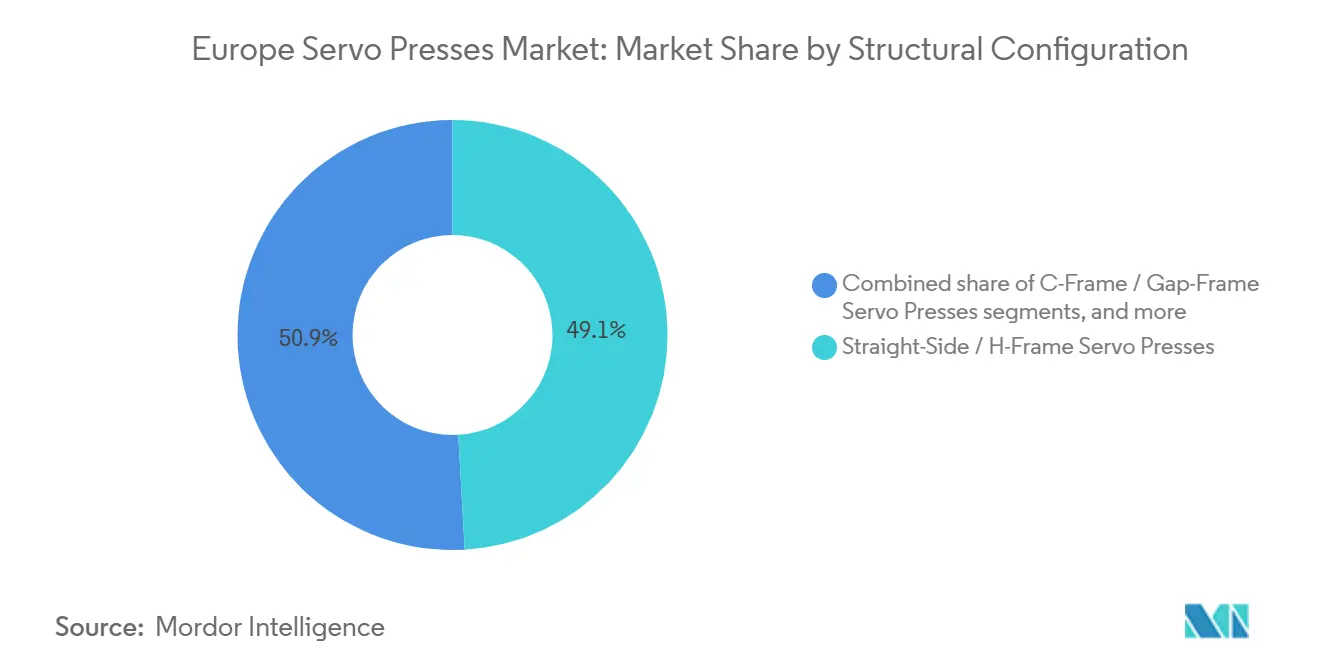
- Par configuration de châssis/structure, les presses servo à montants droits ou à châssis en H ont représenté 49,1 % de la part du marché européen des presses servo en 2025, et devraient également croître à un CAGR de 5,7 % jusqu'en 2031.
- Par technologie/type de système de presse servo, les presses servo-mécaniques de formage des métaux ont représenté 49,5 % de la taille du marché européen des presses servo en 2025, tandis que les presses servo d'assemblage électromécaniques/électriques devraient croître à un CAGR de 8,8 % jusqu'en 2031.
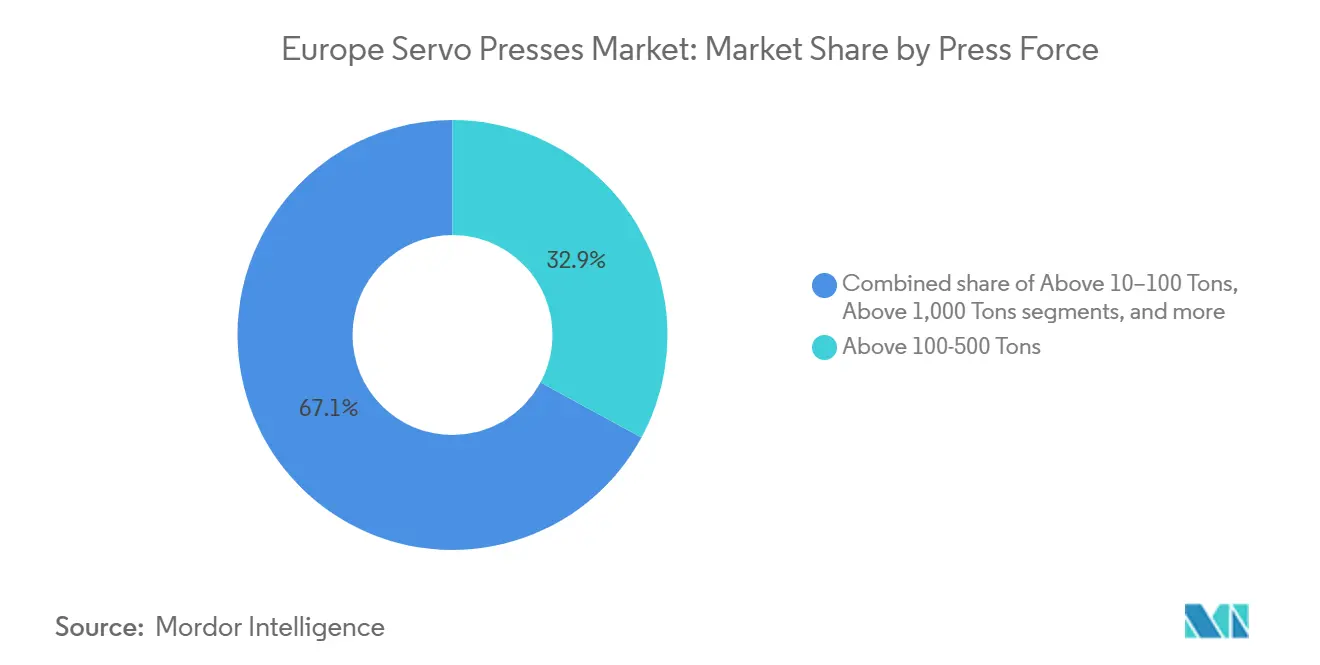
- Par force/capacité de presse, le segment supérieur à 100-500 tonnes a représenté 32,9 % de la part du marché européen des presses servo en 2025, tandis que le segment supérieur à 1 000 tonnes devrait croître à un CAGR de 7,7 % jusqu'en 2031.
- Par application, l'emboutissage, le découpage et le poinçonnage ont représenté 33,6 % de la part du marché européen des presses servo en 2025, tandis que les autres applications de pressage de précision et spécialisées devraient croître à un CAGR de 8,6 % jusqu'en 2031.
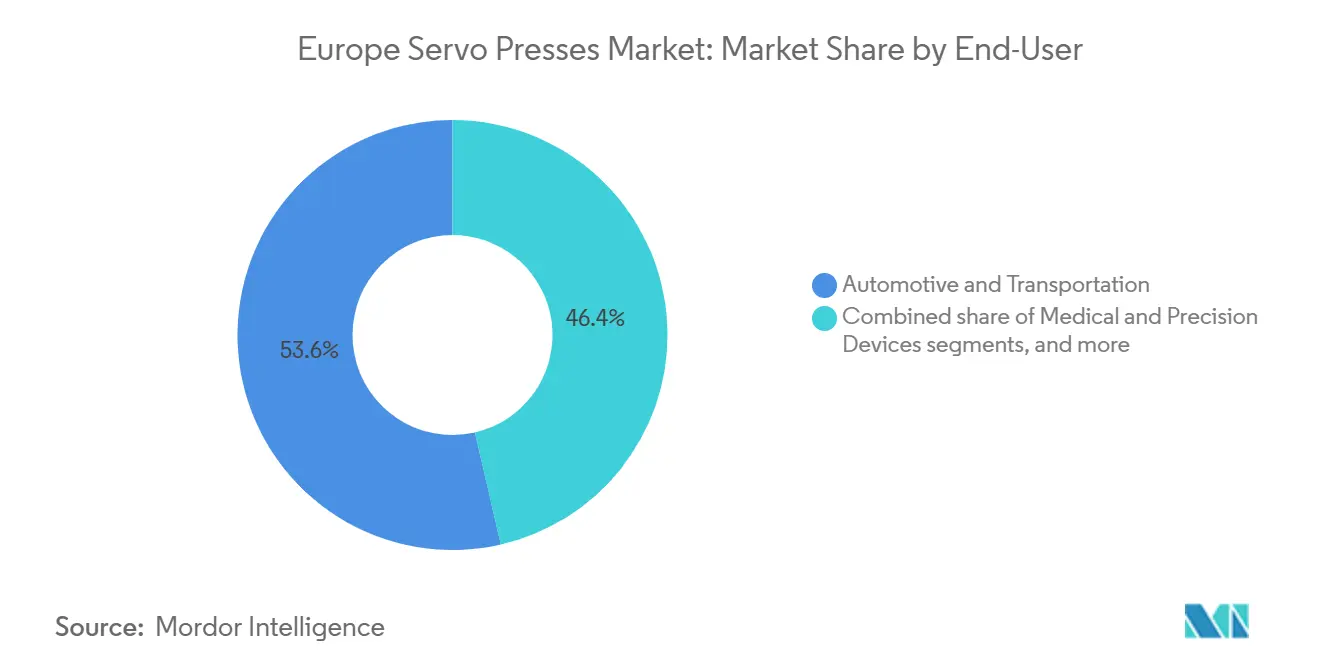
- Par utilisateur final, l'automobile et le transport ont représenté 53,6 % de la part du marché européen des presses servo en 2025, tandis que les dispositifs médicaux et de précision devraient croître à un CAGR de 11,7 % jusqu'en 2031.
- Par géographie, l'Allemagne a représenté 27,4 % de la part du marché européen des presses servo en 2025, tandis que l'Espagne devrait croître à un CAGR de 5,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen des presses servo
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Électrification et allègement des plateformes de véhicules européens | +1.1% | Allemagne, France, Espagne, Slovaquie, République tchèque | Moyen terme (2-4 ans) |
| Automatisation et traçabilité des ateliers de presse dans le cadre de l'Industrie 4.0 | +0.9% | Allemagne, Italie, Suède, France | Moyen terme (2-4 ans) |
| Remplacement écoénergétique des presses hydrauliques et mécaniques existantes | +0.7% | Allemagne, Italie, Pays-Bas et Danemark | Court terme (≤ 2 ans) |
| Production de batteries, de plaques bipolaires et de stratification pour moteurs électriques | +0.6% | Allemagne, Pologne, France, Espagne | Long terme (≥ 4 ans) |
| Fabrication aérospatiale, médicale et de composants de précision | +0.4% | France, Allemagne, Royaume-Uni et Belgique | Moyen terme (2-4 ans) |
| Modernisation par rétrofit des parcs de presses installés | +0.3% | Italie, Allemagne, Royaume-Uni | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Électrification et allègement des plateformes de véhicules européens
Les programmes de véhicules européens accroissent la demande de systèmes de formage capables de traiter des alliages plus résistants et de maintenir un contrôle dimensionnel plus précis. Les boîtiers de batteries, les structures de carrosserie pour véhicules électriques et les pièces de sous-châssis imposent des exigences plus élevées en matière de mouvement du coulisseau et de cohérence du formage que de nombreuses pièces de véhicules existantes. BMW a lancé la production en série de son moteur électrique Gen6 à l'usine de Steyr en août 2025 et s'est engagé à investir 1,1 milliard USD dans le développement et la production de transmissions électriques entre 2022 et 2030. Toyota a annoncé en septembre 2025 une expansion de 748 millions USD de son usine de Kolin pour son premier programme de production de véhicules électriques à batterie en Europe. Ces projets soutiennent la demande de stratification de précision, d'assemblage rotor-stator et de formage de composants structurels. Le marché européen des presses servo bénéficie donc des programmes de véhicules qui nécessitent à la fois des lignes de presse flexibles et une production fiable à la cadence de production.[1]Toyota Motor Europe, "Toyota annonce la production d'un nouveau véhicule électrique à batterie en Europe," Salle de presse Toyota Europe, newsroom.toyota.eu
Automatisation et traçabilité des ateliers de presse dans le cadre de l'Industrie 4.0
Les exigences de traçabilité font de la capture de données une capacité indispensable dans les chaînes d'approvisionnement automobiles, aérospatiales et de batteries. La presse servo PXL de SEAT et CUPRA à Martorell capture 3 000 points de données pour chaque emboutissage, permettant un contrôle de production en temps réel et une planification de la maintenance. ANDRITZ Schuler a déployé son système Metris Visual Die Protection à Smart Press Shop en Allemagne en juillet 2025, où une surveillance par caméra détecte les fissures et les corps étrangers avant que les dommages ne se propagent. Audi a également déployé un automate programmable virtuel certifié TÜV dans son atelier de carrosserie de Böllinger Höfe en 2025, en utilisant Siemens Edge Cloud 4 Production. Ces exemples montrent pourquoi les presses plus anciennes dépourvues de systèmes de données certifiés peuvent être moins adaptées aux nouveaux contrats. Cette exigence offre au marché européen des presses servo une voie de remplacement fondée sur les enregistrements de qualité et la sécurité, ainsi que sur la production des équipements.
Remplacement écoénergétique des presses hydrauliques et mécaniques existantes
Les fabricants européens examinent plus attentivement la consommation d'énergie lors du remplacement des équipements hydrauliques et mécaniques. Les servomoteurs utilisent l'énergie selon les besoins du mouvement au lieu de maintenir une pompe ou un volant d'inertie à une charge constante. AP&T a reçu en novembre 2025 une commande pour une ligne de presse servo de 1 500 tonnes de VDL VDS aux Pays-Bas, où la capacité limitée du réseau électrique faisait de l'efficacité énergétique une exigence technique. ANDRITZ Schuler a mis en service en juillet 2025 un système de récupération d'énergie cinétique sur une presse de forgeage de 6 500 tonnes, capable de réduire la demande en énergie jusqu'à 40 % par rapport à un équipement conventionnel de même tonnage. Les données énergétiques sont également importantes pour les fournisseurs qui doivent documenter les émissions opérationnelles pour leurs clients et leurs obligations de reporting. Cela fait de l'efficacité un facteur de sélection pratique sur l'ensemble du marché européen des presses servo.
Production de batteries, de plaques bipolaires et de stratification pour moteurs électriques
La production de batteries, d'hydrogène et de moteurs électriques ajoute des applications qui utilisent un formage à grande vitesse et étroitement contrôlé. POSCO INTERNATIONAL a achevé une usine de noyaux de moteurs d'entraînement à Brzeg, en Pologne, avec une capacité annuelle de 1,2 million d'unités et des commandes pour 35 millions de noyaux jusqu'en 2033. Fraunhofer IPT a présenté le système MatriXpress en octobre 2025, avec une force de formage de 800 tonnes, 60 coups par minute et une précision inférieure à 10 µm. Fagor Arrasate fournit des lignes de stratification de rotors et de stators à grande vitesse ainsi que des systèmes de formage de plaques bipolaires, reliant les investissements dans les véhicules électriques à batterie et l'hydrogène à des besoins en équipements similaires. Ces applications s'ajoutent à la demande automobile conventionnelle sans la remplacer. Leur développement élargit le champ d'opportunités du marché européen des presses servo.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût d'investissement initial élevé et longs cycles de remplacement | -0.8% | Ensemble de l'Europe, en particulier les fournisseurs de rang 2 et rang 3 de petite et moyenne taille | Moyen terme (2-4 ans) |
| Incertitude sur le retour sur investissement dans un contexte de volatilité des prix de l'énergie en Europe | -0.5% | Allemagne, Pays-Bas, Italie et Belgique | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre qualifiée en automatisation et maintenance | -0.4% | Allemagne, France, Italie, Pologne | Long terme (≥ 4 ans) |
| Composants de contrôle de mouvement importés et exposition aux risques de cybersécurité | -0.3% | Allemagne, Suède, Pays-Bas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement initial élevé et longs cycles de remplacement
Le coût d'un système servo entièrement configuré reste un obstacle pour les opérateurs d'ateliers de presse de plus petite taille. Les équipements de presse lourds peuvent rester en service pendant 15 à 25 ans, ce qui incite les entreprises à différer le remplacement même lorsqu'un système plus récent offre des coûts de cycle de vie inférieurs. Des recherches de la Banque centrale européenne ont révélé qu'une hausse de 1 % des prix à la production industrielle liée à l'énergie réduisait les dépenses d'investissement des entreprises européennes de 4,1 % après un an. Des recherches de la Banque européenne d'investissement publiées en 2025 ont également montré que l'incertitude sur les prix de l'énergie peut décourager les investissements à long terme dans le climat et l'efficacité. Les offres de rétrofit peuvent réduire le coût immédiat en conservant le châssis installé, mais elles ne suppriment pas toutes les pressions de financement. Ce frein limite les décisions de remplacement sur le marché européen des presses servo, en particulier chez les fournisseurs de rang 2 et rang 3.[2]Banque centrale européenne, "Chocs énergétiques, investissement des entreprises et production potentielle," Bulletin économique de la BCE, ecb.europa.eu
Incertitude sur le retour sur investissement dans un contexte de volatilité des prix de l'énergie en Europe
Les économies réalisées grâce aux presses servo ne sont claires que lorsque le prix de l'électricité utilisé dans le modèle de retour sur investissement de l'acheteur reste crédible. La Banque centrale européenne a indiqué que les prix de détail de l'électricité et du gaz dans l'UE étaient en moyenne plus du double des niveaux des États-Unis entre 2020 et mi-2022. Le Fonds monétaire international a identifié en 2025 une volatilité persistante des prix liée à la conception du marché européen et au rôle du gaz dans la fixation des prix marginaux. Une modification du prix de référence de l'énergie peut prolonger la période de retour sur investissement au-delà des limites normales d'approbation des entreprises. Les grands équipementiers peuvent gérer ce risque plus facilement que les fabricants de taille intermédiaire disposant de capacités limitées de couverture énergétique. Cette incertitude peut retarder les commandes sur le marché européen des presses servo, même lorsque l'équipement présente de solides avantages techniques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par châssis / configuration structurelle : l'architecture à montants droits maintient une position dominante dans les lignes à fort tonnage
Les presses à montants droits et à châssis en H ont représenté 49,1 % de la taille du marché européen des presses servo par type de châssis en 2025. Leur structure rigide supporte le découpage grand format, les opérations de transfert et l'emboutissage profond, où les charges excentriques sont fréquentes. La production de carrosseries en blanc pour l'automobile reste la principale raison pour laquelle ces systèmes sont spécifiés pour les lignes de plus grande taille. L'architecture est également adaptée aux structures de carrosserie pour véhicules électriques et aux boîtiers de batteries qui utilisent des outils allongés et des matériaux plus résistants. Les machines à châssis en C et à châssis ouvert restent importantes dans les travaux d'assemblage à faible tonnage, de jonction et de dispositifs médicaux, car elles offrent un accès à l'outil sur trois côtés. Les presses à colonnes et à montants servent à des usages plus petits de forgeage de précision et de compactage de poudres, tandis que d'autres géométries spéciales répondent aux travaux sur composites aérospatiaux et aux exigences de formage spécialisé.
Les presses à montants droits sont également la catégorie de châssis à la croissance la plus rapide, enregistrant un CAGR de 5,7 % jusqu'en 2031, car les grands programmes de panneaux de carrosserie et de modules structurels pour véhicules électriques utilisent des lignes de transfert à grande table. La ligne de presse à montants droits de 1 500 tonnes d'AP&T pour VDL VDS illustre le besoin continu d'équipements à haute capacité gérant également la consommation d'énergie. La presse PXL de Martorell montre que la haute rigidité peut être combinée à 15 coups par minute et à des changements d'outil en 5 minutes. La demande pour cette configuration est favorisée lorsque les utilisateurs ont besoin de profils de mouvement flexibles sans compromettre la stabilité structurelle. Les grands outils multi-postes nécessitent également un châssis capable de maintenir l'alignement lorsque les charges sont inégalement réparties sur la zone de travail. Ce besoin est particulièrement pertinent pour les composants de batteries et de carrosserie allongés qui combinent plusieurs étapes de formage au sein d'une seule ligne de production. La concurrence repose de plus en plus sur la résolution de la mesure de force, le mouvement programmable et les commandes connectées plutôt que sur la seule mécanique du châssis. Cela maintient le format à montants droits au cœur des investissements à fort tonnage.


Par technologie / type de système de presse servo : le leadership servo-mécanique coexiste avec une adoption rapide des systèmes électromécaniques
Les presses servo-mécaniques de formage des métaux ont représenté 45,9 % de la taille du marché européen des presses servo par technologie en 2025. Elles servent les usages automobiles à fort tonnage pour la carrosserie, le forgeage et les applications structurelles où la rigidité du coulisseau et la capacité de charge sont essentielles. Les mécanismes à vilebrequin et à bielles restent utiles lorsque les forces dépassent 1 000 tonnes, et les machines entièrement électriques n'ont pas atteint la même plage de fonctionnement. Les équipements servo-hydrauliques conservent également un rôle dans l'emboutissage profond et l'hydroformage, notamment lorsqu'un mouvement variable et une force hydraulique sont nécessaires. Les entraînements à pompe servo améliorés ont rendu ces systèmes plus efficaces que les groupes hydrauliques conventionnels. Le mix technologique reste donc large, car les applications ont des exigences différentes en matière de tonnage, de précision et de propreté.
Les presses servo d'assemblage électromécaniques et électriques sont la catégorie technologique à la croissance la plus rapide, enregistrant un CAGR de 8,8 % jusqu'en 2031. Les dispositifs médicaux, l'électronique et l'assemblage de précision de modules de puissance privilégient les systèmes sans huile compatibles avec les salles blanches et dotés d'un contrôle précis de la force. Le ServoPress 602 de SCHMIDT Technology offre une force maximale de 300 N, une répétabilité de position de ±1 µm et une répétabilité de force de 0,4 N pour les travaux de mécanique fine. Ces capacités sont utiles lorsqu'une faible variation de force peut affecter la qualité des composants ou l'enregistrement nécessaire à la libération des lots. Elles réduisent également le risque que la contamination par l'huile hydraulique entre en conflit avec les exigences de fabrication en environnement propre. Les systèmes hybrides offrent une voie intermédiaire pour les châssis hydrauliques installés, car ils peuvent améliorer l'efficacité et la programmabilité sans nécessiter un remplacement complet. ANDRITZ Schuler a lancé en janvier 2026 sa série de découpage fin HFA plus+ avec un entraînement à pompe hydraulique à commande servo qui améliore l'efficacité énergétique de plusieurs dizaines de pourcents tout en augmentant les cadences de frappe. Le secteur européen des presses servo connaît donc une évolution progressive vers les systèmes entièrement électriques dans les applications de précision à faible tonnage. Dans le même temps, les options mécaniques et hybrides conservent une position solide dans les travaux plus lourds.
Par force / capacité de presse : le tonnage intermédiaire ancre les revenus tandis que la capacité ultra-élevée connaît la croissance la plus rapide
Les presses supérieures à 100-500 tonnes ont représenté 32,9 % de la taille du marché européen des presses servo par capacité en 2025. Cette plage comprend les tailles de presses courantes pour les panneaux de carrosserie, les pièces structurelles et l'emboutissage industriel général. Les constructeurs automobiles utilisent des presses à simple effet de 200 à 400 tonnes pour les panneaux de portières, les rails de toit et les traverses. Les équipements à double effet jusqu'à 500 tonnes sont utilisés pour les opérations d'emboutissage profond. Les fournisseurs européens établis ont un avantage dans cette plage, car les acheteurs valorisent le service local, l'ingénierie d'application et la connectivité des données. Ces facteurs sont souvent plus importants que le prix de l'équipement le moins cher.
Les presses supérieures à 1 000 tonnes sont la plage de force à la croissance la plus rapide, enregistrant un CAGR de 7,7 % jusqu'en 2031. Les nouvelles structures de soubassement pour véhicules électriques, les boîtiers de batteries et les assemblages de plancher arrière en acier à haute résistance nécessitent des systèmes en tandem et de transfert plus grands. Craemer Attendorn a investi dans une presse servo Arisa de 800 tonnes pour le formage de tôles en acier et en métaux non ferreux en Allemagne en 2025. La plage supérieure à 500-1 000 tonnes bénéficie également de l'ajout de capacités en Espagne, en Allemagne et en Italie pour de nouveaux programmes de véhicules. Ces systèmes plus grands aident les fournisseurs à former de larges panneaux et modules structurels sans répartir la production sur plusieurs presses plus petites. Leur valeur réside dans le soutien d'un formage précis à l'échelle requise pour les lignes de production automobile. En revanche, la catégorie jusqu'à 10 tonnes est soutenue par les travaux médicaux, électroniques et de jonction de précision. Le marché européen des presses servo reste le plus concurrentiel dans la plage supérieure à 10-100 tonnes, où les pièces d'appareils électroménagers, les petites pièces automobiles et les connecteurs créent une demande plus sensible aux prix.
Par application : l'emboutissage ancre les volumes tandis que les applications de précision et spécialisées tirent la croissance la plus rapide
L'emboutissage, le découpage et le poinçonnage ont représenté 33,6 % de la part du marché européen des presses servo par application en 2025. Cette catégorie reflète l'ampleur de la production de carrosseries automobiles et de composants structurels en Europe. Le mouvement servo permet un déplacement rapide en espace ouvert et une décélération contrôlée pendant la phase de formage. L'emboutissage profond et le formage de tôles constituent le deuxième groupe d'applications le plus important, couvrant les panneaux de portières, les plaques de refroidissement de batteries, les boîtiers de piles à combustible et les tambours d'appareils électroménagers. Le forgeage et le formage à froid restent importants pour les composants à usage intensif, bien que le mix produit évolue vers des rotules de direction, des fusées d'essieu et des nœuds de sous-châssis pour véhicules électriques fabriqués avec des alliages à haute résistance avancés. Ces applications maintiennent la production de véhicules conventionnels pertinente pour le marché européen des presses servo, même lorsque les fabricants investissent dans de nouveaux groupes motopropulseurs.
Les autres applications de pressage de précision et spécialisées sont la catégorie d'applications à la croissance la plus rapide, enregistrant un CAGR de 8,6 % jusqu'en 2031. Ce groupe comprend le formage de plaques bipolaires, le gaufrage de micro-contacts, le boîtier de dispositifs implantables et le découpage de grilles de connexion pour semi-conducteurs. Le MatriXpress de Fraunhofer IPT illustre la combinaison d'une conception d'équipement compacte et d'une force de formage élevée requise pour la production de plaques bipolaires. L'assemblage, l'emmanchement à force et la jonction bénéficient également des travaux sur les modules de puissance électroniques et pour véhicules électriques en Europe centrale et orientale. Ces tâches nécessitent souvent une force contrôlée et des résultats reproductibles à une échelle plus petite que l'emboutissage de panneaux automobiles. Elles s'appuient également sur des enregistrements de processus numériques lorsque les composants sont utilisés dans des produits médicaux, énergétiques ou électroniques réglementés. Le compactage de poudres est un usage plus restreint mais stable, lié aux roulements, filtres et composants de machines. Les applications à la croissance la plus rapide sont plus modestes aujourd'hui, mais leur combinaison de demandes dans l'hydrogène, le médical et l'électronique élargit le champ d'application adressable du marché européen des presses servo.
Par utilisateur final : la domination de l'automobile coexiste avec le segment médical à la croissance la plus rapide
L'automobile et le transport ont représenté 53,6 % de la part des utilisateurs finaux en 2025. Ce segment mène les investissements car les fournisseurs de carrosseries, de châssis et de groupes motopropulseurs ont besoin de systèmes capables de prendre en charge plusieurs modèles et des conceptions de pièces changeantes. La consolidation des plateformes pour véhicules électriques nécessite des configurations de presse flexibles pouvant fonctionner sur plusieurs programmes sans reconversion mécanique extensive. L'électrique et l'électronique constituent le deuxième groupe d'utilisateurs finaux le plus important, soutenu par la capacité en circuits imprimés, connecteurs et modules de puissance pour les centres de données, les onduleurs d'énergie renouvelable et l'électronique pour véhicules électriques. L'aérospatiale et la défense restent un créneau à haute valeur ajoutée pour le formage structurel, le rivetage et l'assemblage. Les pièces aérospatiales exigent une qualité de formage et d'assemblage constante, car les volumes de production sont plus faibles, mais les exigences individuelles des composants sont strictes. Airbus a ouvert un hangar de production de près de 12 000 m² à Augsbourg en septembre 2025 pour soutenir la montée en cadence de sa famille A320 à 75 appareils par mois d'ici 2027.
Les dispositifs médicaux et de précision sont les segments d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR prévu de 11,7 % jusqu'en 2031. Le secteur a besoin d'enregistrements de force et de déplacement par cycle, ainsi que de systèmes d'entraînement sans huile compatibles avec les salles blanches. La norme ISO 13485 et le règlement européen sur les dispositifs médicaux renforcent ces exigences en matière d'équipements, car les fabricants ont besoin d'un contrôle qualité documenté. Le pôle de technologie médicale irlandais comprend des installations exploitées par Pfizer, Johnson & Johnson et Medtronic, créant une demande concentrée pour des presses d'assemblage électromécaniques de précision. Les machines industrielles et la fabrication générale fournissent une demande de remplacement régulière, notamment lorsque les investissements sur de nouveaux sites créent de nouvelles exigences pour les cellules d'emboutissage. Les appareils électroménagers et les biens de consommation durables restent sensibles aux coûts et ont des cycles de remplacement plus longs. Le secteur européen des presses servo bénéficie de l'expansion des dispositifs médicaux, car les exigences de conformité influencent directement le choix des équipements.
Analyse géographique
L'Allemagne a représenté 27,4 % de la part du marché européen des presses servo en 2025. Sa position reflète une base dense d'ateliers de presse d'équipementiers automobiles, de producteurs de machines-outils et de fabricants d'ingénierie de précision. La production de transmissions électriques Gen6 de BMW à Steyr, les plans de plateformes de Volkswagen et les exigences en matière de boîtiers de batteries soutiennent la demande d'équipements de formage flexibles. L'Italie et la France étaient les deuxièmes marchés nationaux les plus importants, l'Italie bénéficiant de sa base d'équipementiers de presses et d'intégrateurs, et la France de sa production aérospatiale, énergétique et automobile. L'ouverture en juin 2025 par Safran d'une usine de pales de compresseurs en titane en Belgique montre comment les investissements aérospatiaux peuvent ajouter une demande de formage de précision dans les chaînes d'approvisionnement voisines.
L'Espagne est la géographie nationale à la croissance la plus rapide, avec un CAGR prévu de 5,7 % jusqu'en 2031. Les nouvelles installations de presses de carrosserie et de lignes de transfert pour véhicules électriques, l'activité de conversion d'usines et le programme d'électrification automobile espagnol soutiennent cette croissance. Fagor Arrasate relie la fabrication espagnole aux programmes de véhicules électriques à batterie et à hydrogène grâce à des presses de stratification rotor-stator et de formage de plaques bipolaires. La Russie reste commercialement négligeable pour les fournisseurs européens en raison des restrictions commerciales consécutives à la guerre de 2022. Le marché européen des presses servo dépend donc davantage des pipelines d'investissement d'Europe occidentale et centrale pendant la période de prévision.
Le reste de l'Europe comprend des marchés plus petits mais stratégiquement importants. La Suède est le siège d'AP&T Group, la Suisse accueille BRUDERER et Kistler, et les Pays-Bas fournissent une demande pour les composants de camions et de véhicules électriques. La Pologne gagne en demande de stratification pour moteurs électriques grâce à l'installation de POSCO INTERNATIONAL à Brzeg, tandis que le Danemark et les pays nordiques réalisent des investissements sélectifs axés sur la durabilité. Ce mix combine des investissements automobiles à fort volume avec des applications de précision spécialisées sur l'ensemble du marché européen des presses servo.
Paysage concurrentiel
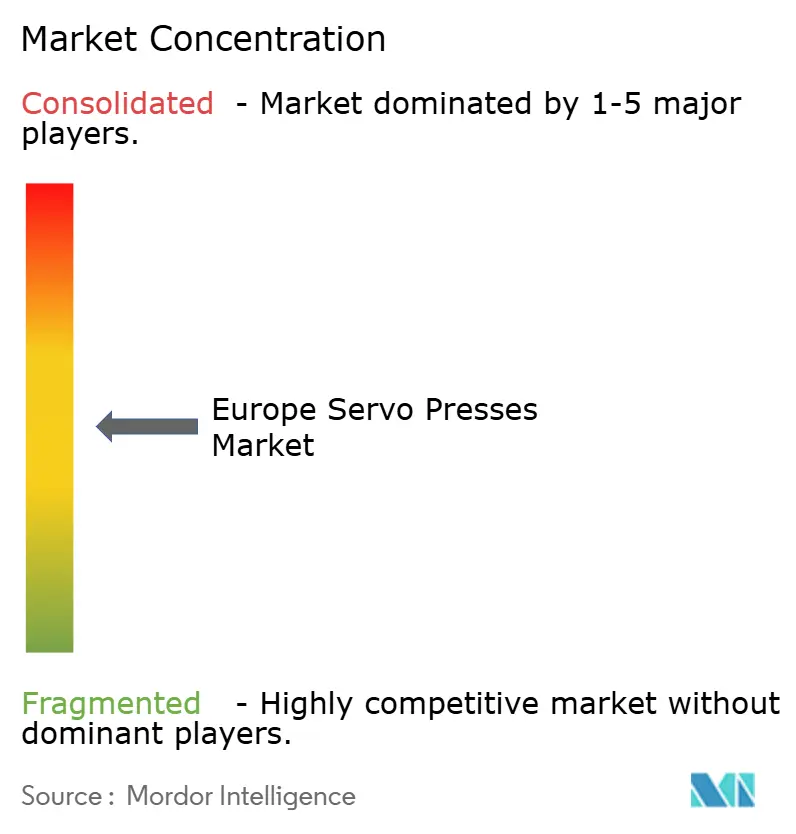
Le marché européen des presses servo est modérément consolidé dans le segment des tonnages élevés. ANDRITZ Schuler, AIDA Engineering, Fagor Arrasate et AP&T Group se disputent les grands projets de presses de carrosserie, de lignes de transfert et de lignes de stratification. Dans la plage de 10 à 500 tonnes, TOX PRESSOTECHNIK, BRUDERER et PROMESS sont en concurrence avec des fabricants japonais disposant de réseaux de distribution européens. Les acheteurs évaluent les délais de livraison, la flexibilité de programmation, la conformité aux certifications et le service local en plus du prix de l'équipement. Les grands fournisseurs peuvent s'appuyer sur leur parc installé et leurs équipes d'ingénierie pour soutenir des projets complexes de la planification à la mise en service.
Le service numérique devient une partie de plus en plus importante du modèle concurrentiel. L'écosystème Metris d'ANDRITZ Schuler combine la protection des outils, la surveillance de l'énergie et la maintenance prédictive, comme démontré à Smart Press Shop en Allemagne en juillet 2025. En janvier 2026, ANDRITZ Schuler et Feintool ont lancé le concept de découpage fin HFA plus+, Schuler agissant en tant qu'entrepreneur général et Feintool apportant son expertise en outillage et en procédés. Le projet VDL VDS 2025 d'AP&T combinait une presse de 1 500 tonnes, un coussin servo, des unités d'alimentation automatisées et une automatisation d'empilage.
Les spécialistes du rétrofit augmentent la pression concurrentielle en modernisant les châssis de presses avec des servomoteurs et des commandes numériques à 30-50 % du coût d'une nouvelle presse. La rénovation en 2025 par Duplomatic d'une presse hydraulique de 400 tonnes avec des pompes servo hybrides Daikin a réduit la consommation d'énergie, la variation des temps de cycle et le bruit tout en conservant le châssis d'origine. Le règlement (UE) 2023/1230 devient obligatoire le 20 janvier 2027 et imposera des exigences en matière de cybersécurité, de sécurité fonctionnelle et d'intelligence artificielle dans la documentation des machines et les déclarations de conformité. La directive NIS2 étend également les responsabilités en matière de cybersécurité aux opérations de fabrication en réseau. Ces règles favorisent les fournisseurs capables de proposer des commandes certifiées, un service à distance sécurisé et une documentation pour les équipements connectés.[3]Duplomatic Oleodinamica, "Étude de cas : rénovation hydraulique d'une presse de 400 tonnes avec la technologie hybride Daikin," Duplomatic, duplomatic.eu
Leaders du secteur européen des presses servo
ANDRITZ Schuler Group
AIDA Engineering, Ltd.
Fagor Arrasate S. Coop.
AP&T Group
TOX PRESSOTECHNIK GmbH and Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Janvier 2026 : ANDRITZ Schuler a développé davantage sa gamme de presses de découpage fin HFA avec Feintool, lançant la série HFA plus+ avec des forces de presse de 3 200 à 15 500 kN et une cadence allant jusqu'à 85 coups par minute. Le nouvel entraînement à pompe hydraulique à commande servo améliore l'efficacité énergétique de plusieurs dizaines de pourcents tout en supportant des cadences de frappe plus élevées. Dans le cadre de la coopération renouvelée, Feintool fournit l'expertise en procédés et en outillage selon les besoins, tandis qu'ANDRITZ Schuler fabrique les presses HFA et agit en tant qu'entrepreneur général pour les systèmes de découpage fin clés en main. Les presses ciblent des applications incluant les composants de ceintures de sécurité et de réglage de sièges automobiles, les engrenages et les composants de transmission.
- Novembre 2025 : AP&T a reçu une commande du spécialiste néerlandais de la tôlerie VDL VDS pour une ligne de presse servo de 1 500 tonnes intégrant un coussin servo complet, un dépileur de flans, trois unités AP&T SpeedFeeder et un empilage automatisé. Le coussin servo récupère l'énergie d'emboutissage sous forme d'électricité plutôt que de la dissiper sous forme de chaleur, permettant une consommation d'énergie réduite et permettant à VDL VDS d'atteindre ses objectifs de production annuels malgré une capacité électrique limitée sur son site. La livraison et l'installation sont prévues pour l'automne 2026.


Périmètre du rapport sur le marché européen des presses servo
Le rapport sur le marché européen des presses servo est segmenté par châssis (châssis en C, châssis en H, et autres), par type de système (presses servo-hydrauliques, et autres), par force de presse (jusqu'à 10 tonnes, et autres), par application (forgeage et formage à froid, et autres), par secteur d'utilisation finale (automobile et transport, et autres), et par géographie (Allemagne, Italie, et autres). Le rapport propose la taille du marché et les prévisions en valeur (USD) pour tous les segments ci-dessus.
| Presses servo à châssis en C / châssis ouvert |
| Presses servo à montants droits / châssis en H |
| Presses servo à colonnes / à montants |
| Autres configurations de presses servo |
| Presses servo-mécaniques de formage des métaux |
| Presses servo d'assemblage électromécaniques / électriques |
| Presses servo-hydrauliques |
| Presses servo hybrides |
| Jusqu'à 10 tonnes |
| Supérieur à 10-100 tonnes |
| Supérieur à 100-500 tonnes |
| Supérieur à 500-1 000 tonnes |
| Supérieur à 1 000 tonnes |
| Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôles |
| Forgeage et formage à froid |
| Assemblage, emmanchement à force et jonction |
| Compactage de poudres |
| Autres applications de pressage de précision et spécialisées |
| Automobile et transport |
| Électrique et électronique |
| Aérospatiale et défense |
| Dispositifs médicaux et de précision |
| Machines industrielles et fabrication générale |
| Appareils électroménagers et biens de consommation durables |
| Autres secteurs d'utilisation finale |
| Allemagne |
| Italie |
| France |
| Royaume-Uni |
| Russie |
| Espagne |
| Reste de l'Europe |
| Par châssis / configuration structurelle | Presses servo à châssis en C / châssis ouvert |
| Presses servo à montants droits / châssis en H | |
| Presses servo à colonnes / à montants | |
| Autres configurations de presses servo | |
| Par technologie / type de système de presse servo | Presses servo-mécaniques de formage des métaux |
| Presses servo d'assemblage électromécaniques / électriques | |
| Presses servo-hydrauliques | |
| Presses servo hybrides | |
| Par force / capacité de presse | Jusqu'à 10 tonnes |
| Supérieur à 10-100 tonnes | |
| Supérieur à 100-500 tonnes | |
| Supérieur à 500-1 000 tonnes | |
| Supérieur à 1 000 tonnes | |
| Par application | Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôles | |
| Forgeage et formage à froid | |
| Assemblage, emmanchement à force et jonction | |
| Compactage de poudres | |
| Autres applications de pressage de précision et spécialisées | |
| Par utilisateur final | Automobile et transport |
| Électrique et électronique | |
| Aérospatiale et défense | |
| Dispositifs médicaux et de précision | |
| Machines industrielles et fabrication générale | |
| Appareils électroménagers et biens de consommation durables | |
| Autres secteurs d'utilisation finale | |
| Par géographie | Allemagne |
| Italie | |
| France | |
| Royaume-Uni | |
| Russie | |
| Espagne | |
| Reste de l'Europe |


Questions clés auxquelles répond le rapport
Quelles sont les prévisions pour le marché européen des presses servo ?
Le marché européen des presses servo devrait passer de 0,71 milliard USD en 2026 à 0,89 milliard USD d'ici 2031 à un CAGR de 4,6 %. La croissance est soutenue par le remplacement d'équipements et les investissements dans les programmes de fabrication pour véhicules électriques, l'aérospatiale et la précision.
Quelle configuration de châssis domine la demande en Europe ?
Les presses à montants droits et à châssis en H ont dominé avec 49,1 % de part en 2025, soutenues par les travaux de formage automobile et structurel à fort tonnage. Leur conception rigide contribue à maintenir l'alignement lors des processus de production multi-postes exigeants.
Quel secteur d'utilisateurs finaux est le plus grand acheteur de presses servo en Europe ?
L'automobile et le transport ont dominé avec 53,6 % de part en 2025, car les fournisseurs de carrosseries, de châssis et de groupes motopropulseurs ont besoin de systèmes de formage flexibles. Le secteur utilise également des lignes de presse capables de prendre en charge l'évolution des modèles et des exigences en matière de matériaux.
Quelle application d'utilisateur final connaît la croissance la plus rapide ?
Les dispositifs médicaux et de précision devraient croître à un CAGR de 11,7 % jusqu'en 2031, soutenus par les exigences de traçabilité et de salle blanche. Les entraînements sans huile et les enregistrements de force documentés sont des facteurs d'achat importants pour ces utilisateurs.
Pourquoi les fabricants remplacent-ils les presses hydrauliques et mécaniques ?
Les acheteurs recherchent un mouvement programmable, une surveillance de la force, une traçabilité et une efficacité énergétique que les équipements existants ne peuvent souvent pas offrir. Ces avantages sont les plus importants lorsque les enregistrements de processus, les limites du réseau électrique ou le mouvement contrôlé constituent des exigences opérationnelles.
Quel pays européen devrait connaître la croissance la plus rapide ?
L'Espagne devrait croître à un CAGR de 5,7 % jusqu'en 2031, soutenue par les installations de presses de carrosserie pour véhicules électriques et l'activité de conversion d'usines automobiles. Ses capacités dans les systèmes de stratification et de plaques bipolaires soutiennent également une demande plus large.
Dernière mise à jour de la page le:



