
サーボプレス市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.80 十億米ドル |
| 市場規模 (2031) | 5.40 十億米ドル |
| 成長率 (2026 - 2031) | 7.28 % |
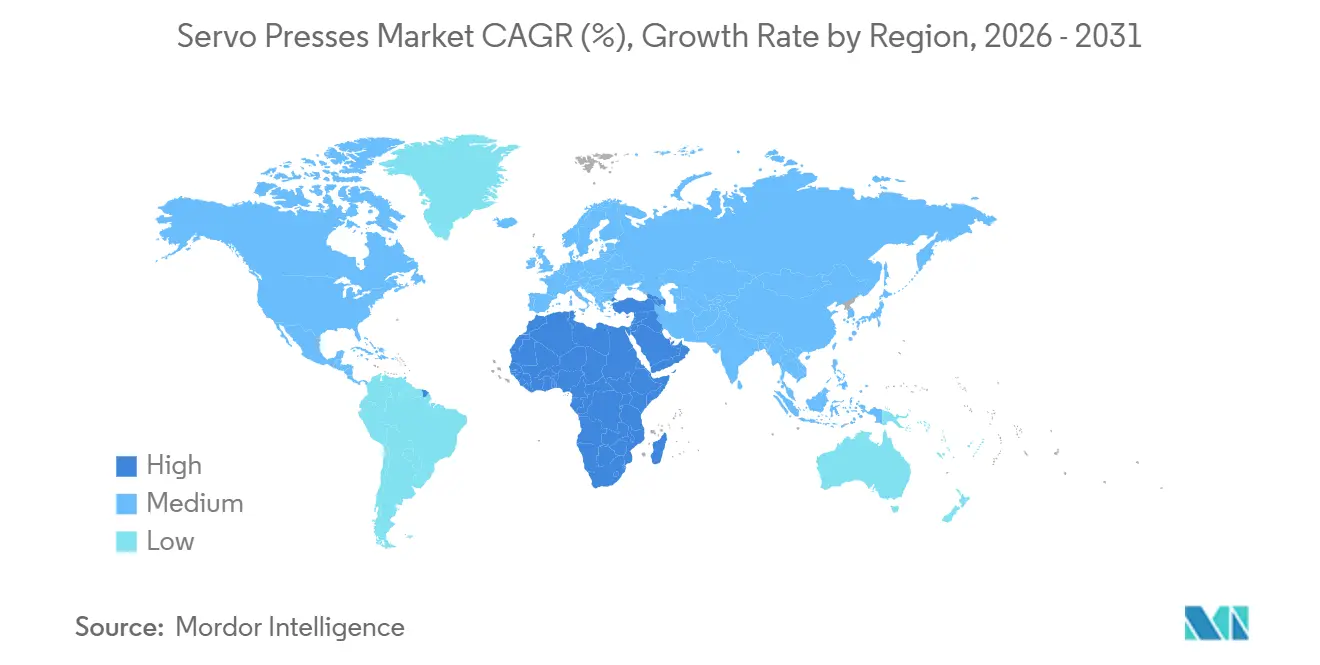
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
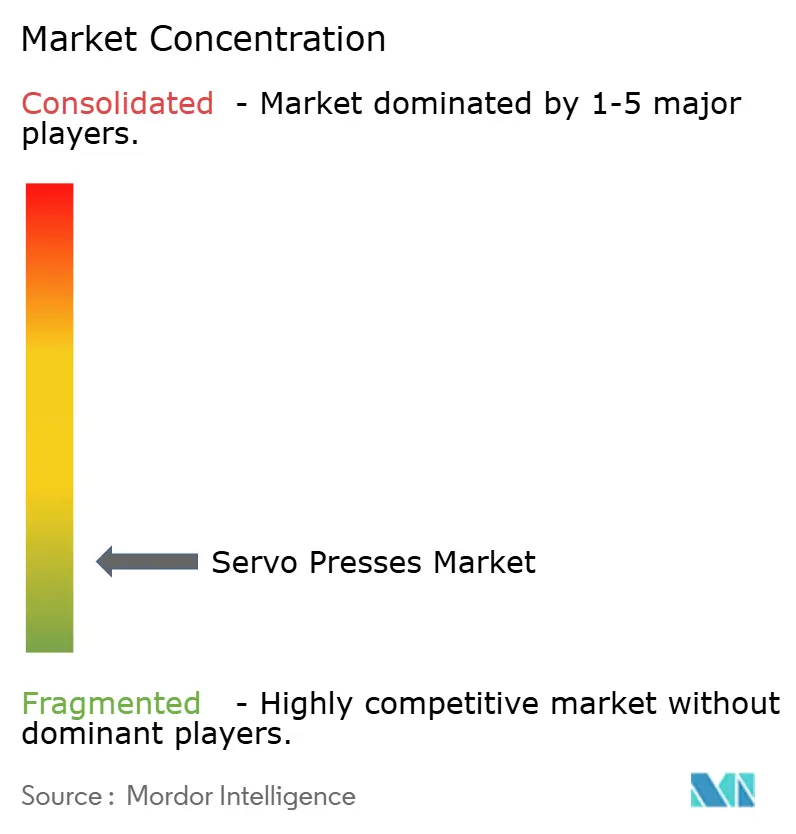
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサーボプレス市場分析
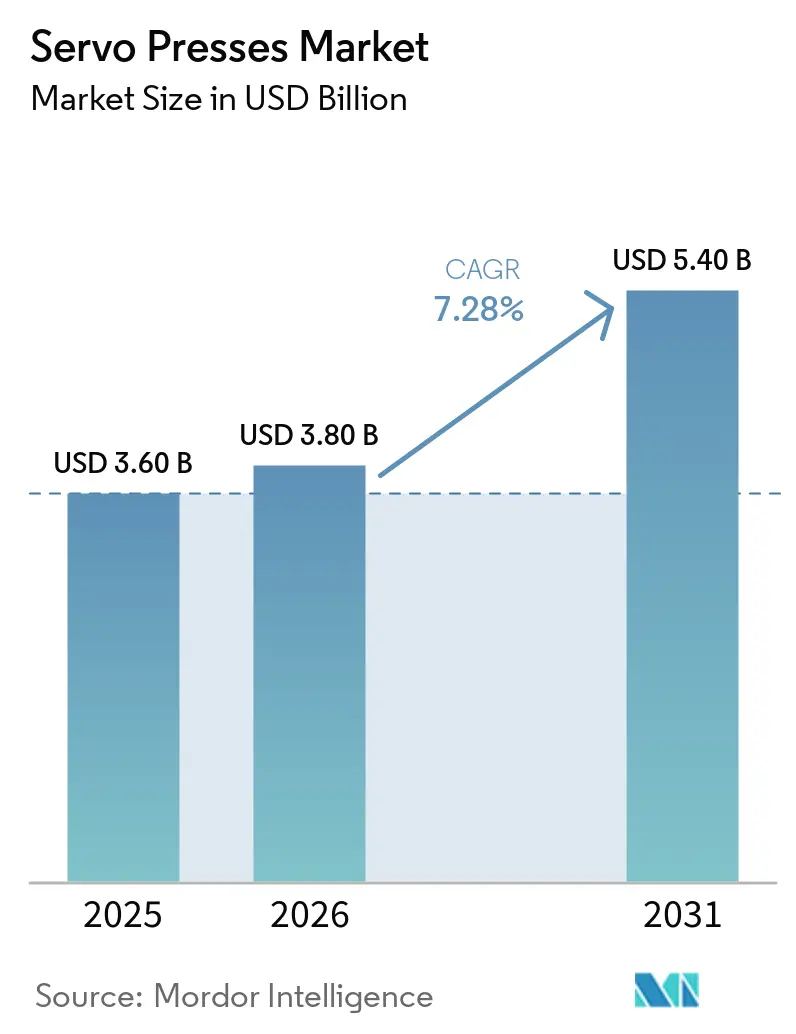
サーボプレス市場規模は2025年に3.60 ビリオン 米ドルと評価され、2026年の3.80 ビリオン 米ドルから2031年には5.40 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは7.28%です。
高強度鋼、アルミニウム、その他の難成形材料を加工する際に、スライドモーション、成形速度、力、ドウェルタイムをより精密に制御しようとするメーカーの需要が高まるにつれ、サーボプレスへの需要が増加しています。プログラム可能な成形プロファイルにより、複雑な形状の生産が可能となり、寸法精度の向上と材料・金型のロス削減が実現します。電気代の上昇により、フライホイールを常時稼働させるのではなく、成形サイクルに応じて電力を供給するサーボ駆動システムの価値提案が強化されています。電気自動車製造の拡大も、精度と繰り返し精度が不可欠なバッテリーエンクロージャー、端子、モーター部品、軽量構造部品向けのサーボプレスの新たな用途を生み出しています。さらに、接続型コントロール、自動金型交換、状態監視、生産データ収集が、サーボプレスの自動化製造セルへの統合を支援しています。しかし、高い初期設備コスト、専門的なプログラミングおよびメンテナンス能力の必要性、プレスの長い更新サイクルが、特に中小規模のメーカーにおける普及を引き続き制約しています。
レポートの主要ポイント
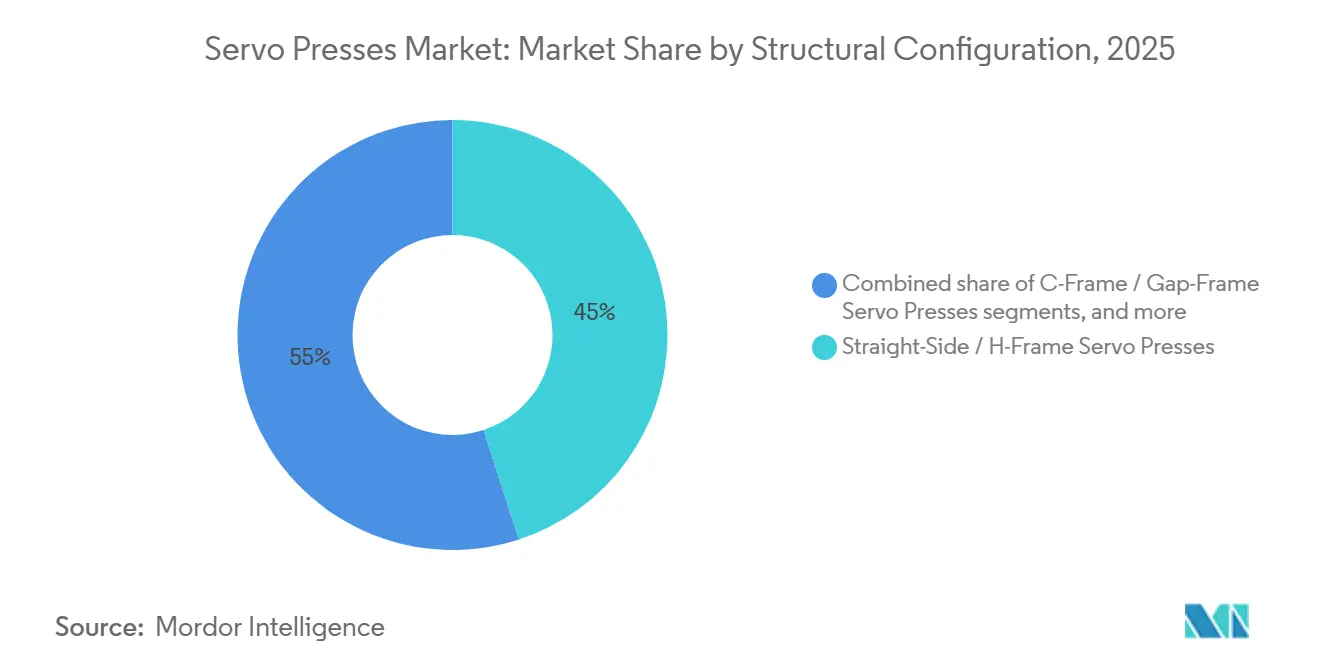
- フレーム・構造構成別では、ストレートサイドまたはHフレームのサーボプレスが2025年のサーボプレス市場シェアの45%を占め、2031年にかけてCAGR 8.50%で成長する見込みです。
- サーボプレス技術・システムタイプ別では、サーボ機械式金属成形プレスが2025年のサーボプレス市場規模の48%を占め、電気機械式・電動サーボ組立プレスは2031年にかけてCAGR 11.6%で成長する見込みです。
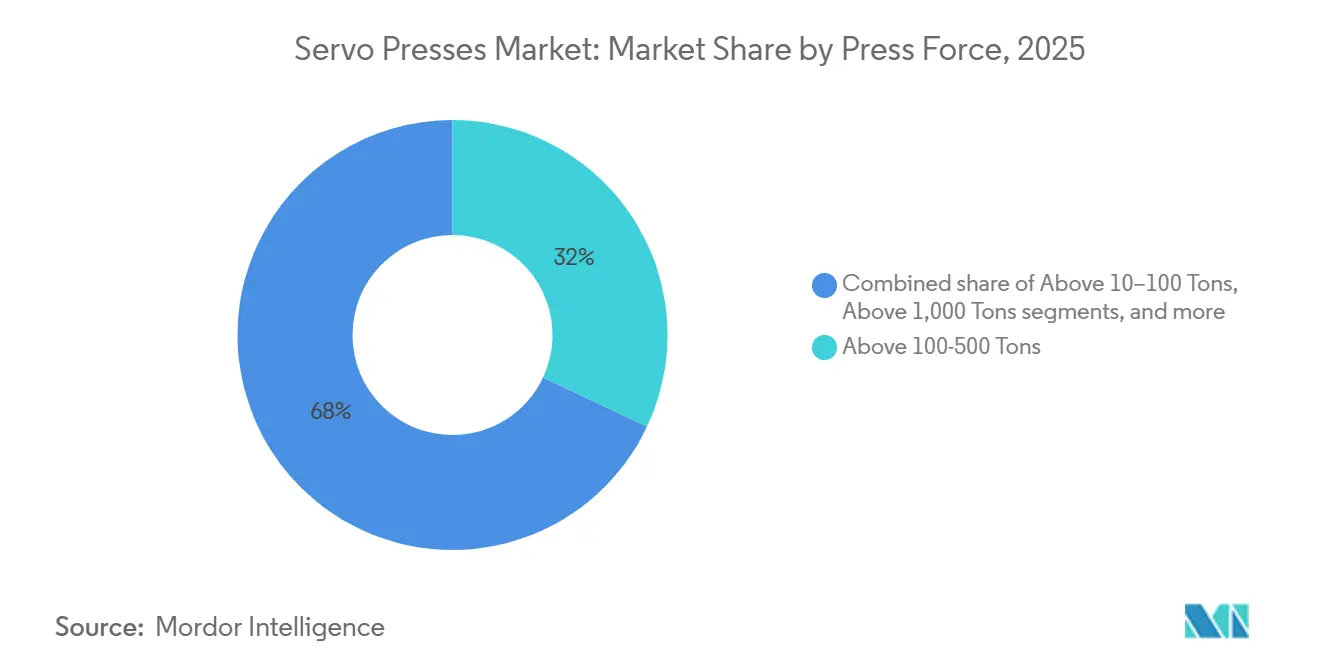
- プレス力・能力別では、100トン超~500トン以下のセグメントが2025年のサーボプレス市場シェアの32%を占め、1,000トン超のセグメントは2031年にかけてCAGR 10.7%で成長する見込みです。
- 用途別では、スタンピング・ブランキング・打ち抜きが2025年のサーボプレス市場シェアの34%を占め、その他の精密・特殊プレス用途は2031年にかけてCAGR 11.4%で成長する見込みです。
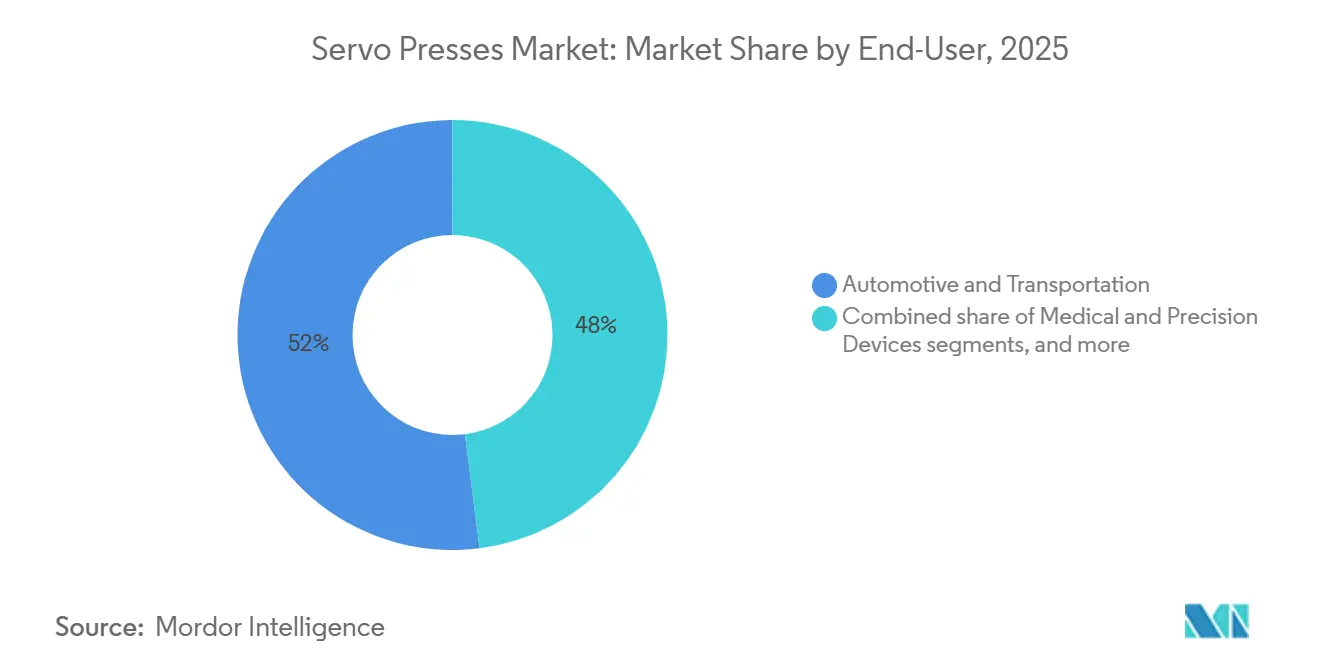
- エンドユーザー別では、自動車・輸送が2025年のサーボプレス市場シェアの52%を占め、医療・精密機器は2031年にかけてCAGR 14.8%で成長する見込みです。
- 地域別では、アジア太平洋が2025年のサーボプレス市場シェアの52.48%を占め、中東・アフリカは2031年にかけてCAGR 9%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルサーボプレス市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー効率と総所有コストの低減 | +1.5% | グローバル、特にEU、日本、エネルギー集約型のアジア太平洋製造拠点に集中 | 短期(2年以内) |
| 自動車の電動化と軽量部品製造 | +1.3% | グローバル、特に中国、ドイツ、北米のEV生産回廊で顕著 | 中期(2~4年) |
| 高精度金属成形への需要増加 | +1.1% | グローバル、アジア太平洋と北米が電子・半導体サプライチェーンをリード | 中期(2~4年) |
| インダストリー4.0の統合とトレーサブルな品質管理 | +0.9% | 北米とEUが主要、アジア太平洋での普及が加速中 | 中期(2~4年) |
| 電子・精密部品製造の成長 | +0.7% | アジア太平洋、特に中国、韓国、台湾、東南アジアへの拡大 | 長期(4年以上) |
| 従来型プレス設置基盤の更新・近代化 | +0.5% | グローバル、北米と欧州が設置基盤の老朽化をリード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー効率と総所有コストの低減
2025年には産業用電力コストとカーボンレポーティング要件の増加に伴い、エネルギー効率が購入判断においてより重要な要素となりました。サーボシステムは成形サイクルの稼働中に電力を使用し、油圧機器に関連する常時ポンプロスを回避できます。Tolomaticは、評価した用途において電気機械式アクチュエーターが油圧式に比べて4.4倍少ないエネルギーしか必要としないと報告しました。2026年1月、ANDRITZ Schulerはサーボ制御油圧ポンプドライブと二桁台のエネルギー効率改善を備えたHFA plus+ファインブランキングシステムを発表しました。これらの運用コスト削減により、高稼働ラインの投資回収期間が短縮され、サーボプレス市場のより広範な普及を支援します。[1]ANDRITZ、「エネルギー効率と生産性の向上:ANDRITZ SchullerがFeintoolと共同でHFAファインブランキングプレスをさらに発展」、ANDRITZニュースルーム、andritz.com。
自動車の電動化と軽量部品製造
電気自動車の生産には、従来のパワートレインで使用される部品とは異なる部品が必要です。バッテリーエンクロージャー、アルミニウムクロージャー、超高強度鋼構造体には、スプリングバックと成形性を管理できるモーションプロファイルが必要です。25,000 kNの大型サーボプレスの研究では、自動車ドアパネル生産においてキャリブレーション後のトルク予測誤差が7.6%から1.4%に低下したことが確認されました。サーボプレスラインはまた、従来の油圧スタンピングと比較して電力使用量を30~45%削減します。AIDA Engineeringは2026年1月、EVバスバー、端子、リードフレーム、コネクター向けに、メキシコ・シラオのWiegel施設に300メトリックトンの直接駆動サーボプレスを設置しました。これらの要件により、サーボプレス市場は更新需要を超えて拡大しています。
高精度金属成形への需要増加
医療機器、航空宇宙、電子、半導体分野のメーカーは、部品形状のより厳密な制御を必要としています。サーボプレスはクローズドループの力・位置制御を使用し、提供された調査ではマイクロスタンピング作業においてストローク精度±0.01 mmが確認されています。この能力は、非常に高い生産量で製造されるSAWフィルター、MEMSアクチュエーターキャップ、水晶デバイスリッドなどの部品を支援します。航空宇宙サプライヤーは、AS9100トレーサビリティ要件を満たすために部品レベルの生産記録必要としています。従来の機械式プレスが必要な精度と文書化を一貫して提供できない場合に、サーボプレス市場が恩恵を受けます。
インダストリー4.0の統合とトレーサブルな品質管理
接続型生産セルには、すべてのストロークからデータを収集・共有できるプレスが必要です。この能力は、品質レビュー、メンテナンス計画、プロセス管理の証明を支援します。2025年に発表されたIEEEの研究では、IoT対応デジタルツインフレームワークによりトレーサビリティ時間が85.6%短縮され、検査関連の炭素排出量が23.4%削減されたことが示されました。自動車サプライヤーも同様の圧力に直面しており、IATF 16949はプロセストレーサビリティを重視しています。デジタル記録はまた、プレスが品質・生産システムと統合された後の切り替えコストを高める可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本コスト | -0.9% | グローバル、特に中小企業が多い東南アジア、南米、東欧で顕著 | 短期(2年以内) |
| プログラミング、試運転、熟練労働力の要件 | -0.7% | グローバル、北米と西欧で深刻 | 中期(2~4年) |
| 既存の機械式・油圧式プレスの長い更新サイクル | -0.5% | 北米とEU、中堅市場の設置機器が20年以上経過していることが多い | 長期(4年以上) |
| 超高トン数用途における制限 | -0.3% | 重工業セグメントのグローバル、特に鍛造、構造用鋼、厚板深絞り | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期資本コスト
サーボプレスは、精密モーター、エンコーダー、回生ドライブ、多軸コントローラーを使用するため、同等の従来型システムよりもコストが高くなります。この差は、資本予算が限られた中小規模メーカーにとって重大な障壁となっています。安全ハードウェア、認証、統合作業が一部の設置において購入コストに加算されます。ISO 16092-2:2025は、サーボ駆動システムを含む機械式プレスの安全要件を定めています。サーボプレス市場は、サプライヤーが低いライフタイム運用コストが初期プレミアムを正当化することを証明することに依存しています。
プログラミング、試運転、熟練労働力の要件
サーボ機器には、モーションプロファイルをプログラムし、電子制御システムを保守できるスタッフが必要です。これらのニーズは、フライホイールベースの機械式プレスの日常的な操作よりも複雑です。米国労働統計局は、主に更新需要による年間87,900件の求人があるにもかかわらず、2024年から2034年にかけて金属・プラスチック機械作業者の雇用が7%減少すると予測しました。同機関は2025年に、製造金属製品製造業において56,060人の切断・打ち抜き・プレス機械オペレーターを記録しました。トレーニングと試運転サポートは、サーボプレス市場の展開ペースにとって引き続き重要です。[2]「金属・プラスチック機械作業者」、職業展望ハンドブック、bls.gov。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーム・構造構成別:ストレートサイドフレームが高力精密作業をリード
ストレートサイドまたはHフレームプレスは2025年のサーボプレス市場シェアの45%を占め、2031年にかけてCAGR 8.50%で成長する見込みです。その剛性構造は、偏心荷重下での角度たわみを制限します。これは、多点金を使用する自動車ボディパネルや厚板スタンピングにとって重要です。このセグメントはまた、2031年までのフレームタイプの中で最も高い予測成長率を記録しました。大型ベッドサイズと同期タンデムラインが、車両生産におけるこの構成への需要を強化しています。
Cフレームまたはギャップフレームプレスは、電子機器組立、家電成形、中トン数精密作業に引き続き対応しています。コラム・ポスト型システムは、航空宇宙、粉末圧縮、産業機械における狭い用途を支援します。小規模機器プロバイダーはこの需要を活用して医療・電子機器顧客に対応できます。しかし、ストレートサイドシステムは高力・高精度用途のサーボプレス市場規模の中核であり続けています。フレームの選択は、生産ラインで使用される荷重パターンと金型に密接に関連しています。ストレートサイドシステムは、長いベッド、大型金型、安定したガイダンスが必要な作業に適しています。これにより、大型単品自動車スタンピングやタンデムラインのアップグレードに関連性があります。Cフレーム機器は、小型精密用途においてオペレーターと自動化のためのアクセスが容易です。コラム・ポスト設計は、広範な生産量よりも特殊な成形条件が優先される場合に適しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


サーボプレス技術・システムタイプ別:サーボ機械式システムがリード、電動組立システムが最速成長
サーボ機械式金属成形プレスは2025年のサーボプレス市場の48%を占めました。高速自動車・家電スタンピングに定着しています。その設置実績は、大量生産における信頼性の高い出力の必要性を反映しています。サーボ油圧プレスは深絞りやその他の高力作業に引き続き関連性があります。ANDRITZ SchullerのHFA plus+システムは、サーボ制御油圧ポンプドライブがこのカテゴリーの効率を改善できることを示しています。ハイブリッドサーボプレスは、難しい自動車用鋼種向けに油圧ダイクッションとサーボ主駆動を組み合わせています。サーボプレス市場産業は、高力生産システムと精密組立システムに分かれています。組立機器は、メーカーが制御された接合と追跡可能な生産ステップを追加するにつれて、より急速に拡大しています。
電気機械式・電動サーボ組立プレスは2031年にかけてCAGR 11.6%で成長する見込みです。バッテリーモジュール接合、リードフレーム成形、医療機器組立、コネクター挿入がこの急速な成長を支援しています。技術はまた、トン数だけでなく生産環境を反映しています。高速スタンピングラインは、一貫したサイクル性能とプログレッシブ金型との統合を必要とします。組立ラインは、接合中に繊細な部品が損傷しないよう精密な力制御を必要とします。サーボ油圧機器は、深絞りと要求の厳しい材料が油圧力特性を必要とする場合に引き続き価値があります。ハイブリッド機器は、制御された主ストロークとダイクッションサポートの両方が必要な場合に柔軟性を提供します。この選択肢の幅により、サプライヤーは既存のスタンピング工場と新しい精密組立セルの両方に対応できます。顧客が新しいプレスを既存のマテリアルハンドリングおよび金型と組み合わせたい場合、この選択は特に重要です。
プレス力・能力別:100~500トン範囲が需要の中核
100トン超~500トン以下のセグメントは2025年のサーボプレス市場の32%を占めました。この範囲は自動車ボディパネルスタンピングに広く使用されています。Tier 1サプライヤーが使用するプログレッシブ金型をサポートしながら、構造・外装部品に十分な力を提供します。10トン以下および10トン超~100トン以下の範囲は、電子機器、医療、精密組立作業に対応しています。収益貢献は低いですが、厳格な力・位置決め要件を持つ用途を支援します。100~500トン範囲は、自動車スタンピング投資の実質的な重心であり続けています。5,000 kN超では、従来の油圧プレスが重鍛造と深絞りにおける役割を維持しています。この区分により、能力選択は部品、材料、生産プロセスと密接に結びついています。
1,000トン超は2031年にかけてCAGR 10.7%で成長する見込みです。EV構造体、大型バッテリーエンクロージャー、防衛部品が増加を支援しています。能力決定は完成部品のサイズ以上のものを反映しています。購入者はまた、材料の厚さ、金型設計、必要な絞り深さ、1ストロークあたりの生産部品数も考慮します。自動車サプライヤーは、パネルおよび構造作業の幅広い範囲に適合するため、100~500トン範囲を使用します。制御された接合またはマイクロ成形が価値を生み出す場合、小さな力の範囲は引き続き重要です。最大のシステムは、大きな作業エリアにわたって高い力と安定したモーションを必要とする特殊プロジェクトに対応します。したがって、サプライヤーはサーボコントロールに期待される精度を維持しながら、幅広い能力範囲を提供する必要があります。プログレッシブ金型の使用により、コア自動車範囲では繰り返し可能なモーションが重要になります。バッテリーエンクロージャー作業も、複雑な形状の制御を維持しながら十分な力を必要とします。
用途別:スタンピングが収益をリード、特殊プレスが最速成長
スタンピング、ブランキング、打ち抜きは2025年のサーボプレス市場の34%を占めました。自動車、家電、電子機器メーカーは、高速板金作業のためにこれらのプロセスに依存しています。深絞りと板金成形は、クロージャーとEVバッテリーハウジングにとって引き続き重要です。組立、圧入、接合は、メーカーがプレスをロボットセルと接続するにつれて拡大しています。鍛造と冷間成形も、ニアネットシェイプEVパワートレイン部品向けのサーボ油圧ハイブリッド構成から恩恵を受けています。2025年のロボットプレス統合に関する研究は、スタンピングラインにおける接続されたプロセストレーサビリティの価値を支持しました。これらの用途は、サーボプレス市場を従来の板金スタンピングを超えて拡大させます。[3]Chien-Yi Yuら、「スマート製造における強化されたスタンピングプレスプロセスのための高速・信頼性の高いロボットフッキングシステムの統合」、Automation、mdpi.com。
その他の精密・特殊プレス用途は2031年にかけてCAGR 11.4%で成長する見込みです。このカテゴリーには、マイクロスタンピングコネクター、粉末冶金圧縮、医療機器成形が含まれます。トレーサビリティ要件は、これらの用途におけるプログラム可能なサーボ機器の使用を強化します。用途要件は、サーボ能力に置かれる価値を形成します。大量スタンピングは、材料と金型に合わせることができるプログラム可能なモーションから恩恵を受けます。精密用途は、制御された力、繰り返し可能な位置決め、生産記録から恩恵を受けます。ロボットセルはそれらの記録を使用して、より接続された組立シーケンスをサポートできます。深絞りと鍛造は、プロセス制御を失うことなく要求の厳しい材料挙動を管理できる機器を必要とします。用途の幅広さにより、プレスメーカーは顧客とともに拡大するいくつかの経路を持っています。メーカーは従来のスタンピングから始め、後に接合または精密成形能力を追加することができます。これにより、同じ工場内で異なるプレスタイプへの需要が生まれる可能性があります。ロボットセルへの移行により、制御システムの互換性も重要な購入問題となっています。品質記録が必要な場合、ストロークレベルで生産データを提供できる機器は価値があります。成形の専門知識と自動化サポートを組み合わせたサプライヤーは、これらの用途ニーズに対応するためにより有利な立場にあります。
エンドユーザー別:自動車がリード、医療・精密機器が最速成長
自動車・輸送は2025年のサーボプレス市場の52%を占めました。車両メーカーはこれらのプレスを従来のパワートレイン部品とEV構造体に使用しています。このセグメントは、ボディパネル、バッテリーエンクロージャー、バスバー、構造部品への継続的な需要から恩恵を受けています。電気・電子需要は、5Gインフラ、AIデータセンターハードウェア、消費者向けデバイスによって支援されています。航空宇宙・防衛顧客は、ファスナー、チタンブラケット、構造部品の追跡可能な成形を必要としています。産業機械と一般製造は、資本サイクル全体にわたってより広い需要基盤を提供します。家電・耐久消費財は、生産性とエネルギー使用を改善するために古い機械式ラインを更新しています。したがって、サーボプレス市場産業は自動車需要への依存度が低下しています。
医療・精密機器は2031年にかけてCAGR 14.8%で成長する見込みです。小型化、生体適合性、プロセス制御要件がこの成長を支援しています。エンドユーザーの要件は、要求する力、速度、トレーサビリティ、清潔さのレベルが異なります。自動車工場は、出力、金型互換性、構造材料の信頼性の高い取り扱いを優先します。医療機器メーカーは、繰り返し可能な力と記録されたプロセスデータをより重視します。電子機器メーカーは、大量生産される可能性のある小型部品の精度を必要とします。航空宇宙・防衛サプライヤーは、特殊部品と材料のトレーサビリティ必要とします。この多様性は、サーボプレスサプライヤーの顧客基盤を広げるのに役立ちます。また、特定のエンドユーザーグループの減速の影響を軽減します。自動車は依然として最大の収益源ですが、医療・精密機器のより速い成長が需要の構成を変えています。サプライヤーは、異なる生産量と品質基準を使用する顧客に対して、販売・サービスアプローチを適応させる必要があります。電子機器と医療機器の用途は、高度な制御能力を持つ小型システムを必要とする場合があります。したがって、エンドユーザー基盤は、大量ラインと特殊生産環境の両方に対応できるサプライヤーを優遇します。
地域分析
アジア太平洋は2025年のサーボプレス市場の52.48%を占めました。中国は自動車生産、電子機器製造、半導体能力への投資を通じて需要を支援しています。日本は複数のサーボプレスOEMが本社を置くため引き続き重要です。韓国と台湾は半導体、ディスプレイ、精密電子サプライチェーンからの需要を加えています。Nidec Drive Technologyは2026年4月15日、滋賀県栗東市に新しいプレス機械組立工場を開設し、国内能力を年間60台から120台に倍増させ、最大機械サイズを150トンから330トンに拡大しました。インド、タイ、ベトナム、インドネシアも、自動車・電子サプライチェーンの拡大に伴い地域需要を支援しています。
欧州は2025年に重要な収益ポジションを維持し、ドイツの自動車・Tier 1サプライヤー基盤がリードしました。イタリアの精密機械セクターとフランスの航空宇宙製造基盤が地域需要に加わっています。EU機械規制は2027年1月20日に義務化され、機器近代化の決定を支援します。ANDRITZ Schulerは2026年1月にHFA plus+ファインブランキング製品を進化させました。Fagor ArrasateとFunditecは2026年3月に精密製造向け産業用ヒューマノイドロボットを開発するためにPrimus Roboticsを設立しました。ポーランド、チェコ共和国、ハンガリーは、自動車サプライヤーが生産を現地化するにつれて需要を加えています。
北米は2025年に安定した需要を記録し、米国は中西部の自動車スタンピング、リショアリング活動、電子機器組立によって支援されました。メキシコは新しい部品生産を通じてEVおよびe-モビリティサプライチェーンで重要性を増しました。中東・アフリカは2031年にかけてCAGR 9%で成長する見込みで、提供された調査では最も高い地域成長率です。サウジアラビアの産業多様化、UAEの先進製造プログラム、南アフリカの自動車組立がこの見通しを支援しています。南米はブラジルの自動車基盤を通じて需要を維持していますが、2025年には高金利が設備投資を制約しました。サーボプレス市場における地域戦略は、機器能力、サービスカバレッジ、自動化ニーズを地域の条件に合わせる必要があります。

競合環境
サーボプレス市場は日本、欧州、台湾のOEMを中心に断片化しており、中国メーカーが中間市場の能力範囲で価格圧力を加えています。AIDA Engineering、ANDRITZ Schuler、Komatsu Industriesは、直接駆動技術、自動車顧客との関係、グローバルサービスネットワークを通じて競争しています。彼らのポジションは、購入者が高精度、複雑な自動化、または確立された技術サポートを必要とする場合に最も強力です。中国サプライヤーは、購入価格がより重要な標準能力範囲でより直接的に競争しています。競争は、エンジニアリング能力、サービス対応、信頼性の高い生産システムを提供する能力に依存しています。
主要サプライヤーは、プレス、サーボフィード、自動金型交換、データ管理コントロールを組み合わせた完全なプレスルームパッケージをますます提供しています。このアプローチはプレミアム価格設定を支援し、自動車資本プログラム顧客との関係を深めることができます。2025年1月、AMADAはH&F Corporationの100%を1.16 ビリオン 米ドルで取得することに合意し、大型フォーマットプレス、トランスファー機器、レーザーブランキングに拡大しました。2026年1月、ANDRITZ SchullerとFeintoolはHFA plus+ファインブランキングシステムに関する協力を拡大しました。これらの動きは、企業が単独のプレス販売に依存するのではなく、システム提供を拡大していることを示しています。
デジタルレトロフィットは、IIoT接続性を欠く古いサーボ対応プレスにとって関連する機会です。より高い力のサーボ油圧ハイブリッドも、従来の油圧機器がまだ支配している用途において機会を提供します。部品サプライヤーは電子機器、コントロール、ソフトウェアを通じてより多くの価値を獲得しようとする可能性があり、プレスメーカーは統合システムを通じて自社の役割を守ります。
サーボプレス産業リーダー
AIDA Engineering, Ltd.
ANDRITZ Metals Forming / ANDRITZ Schuler
Komatsu Industries Corp.
Nidec Press & Automation (including Minster and ARISA)
AMADA Group – AMADA PRESS SYSTEM / H&F Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年4月:AIDA-Americaは、Graham Stamping Companyのペンシルベニア州ハーミテージ施設への400メトリックトンのユニット化フレーム直接駆動サーボプレスの設置を支援しました。この設置は大量の自動車・鉱業契約を支援し、毎分最大50ストロークの振り子運動で稼働し、マルチアウト金型生産を可能にします。
- 2026年4月:Nidec Drive Technology Corporationが滋賀県栗東市に新しいプレス機械組立工場を開設しました。この工場は国内生産能力を年間60台から120台に倍増させ、最大機械サイズを150トンから330トンに拡大しました。
- 2026年1月:ANDRITZ SchullerとFeintoolがHFA plus+ファインブランキングプレスシステムに関する協力を拡大しました。このシステムはサーボ制御油圧ポンプドライブを使用し、二桁台のエネルギー効率改善を実現し、3,200 kNから15,500 kNの力オプションを提供します。


グローバルサーボプレス市場レポートの調査範囲
サーボプレス市場レポートは、フレーム別(Cフレーム、Hフレーム、その他)、システムタイプ別(サーボ油圧プレス、その他)、プレス力別(10トン以下、その他)、用途別(鍛造・冷間成形、その他)、エンドユーザー産業別(自動車・輸送、その他)、地域別(アジア太平洋、欧州、その他)にセグメント化されています。本レポートは、上記すべてのセグメントについて、金額(米ドル)ベースの市場規模と予測を提供します。
| Cフレーム・ギャップフレームサーボプレス |
| ストレートサイド・Hフレームサーボプレス |
| コラム・ポスト型サーボプレス |
| その他のサーボプレス構成 |
| サーボ機械式金属成形プレス |
| 電気機械式・電動サーボ組立プレス |
| サーボ油圧プレス |
| ハイブリッドサーボプレス |
| 10トン以下 |
| 10トン超~100トン以下 |
| 100トン超~500トン以下 |
| 500トン超~1,000トン以下 |
| 1,000トン超 |
| スタンピング、ブランキング、打ち抜き |
| 深絞りと板金成形 |
| 鍛造と冷間成形 |
| 組立、圧入、接合 |
| 粉末圧縮 |
| その他の精密・特殊プレス用途 |
| 自動車・輸送 |
| 電気・電子 |
| 航空宇宙・防衛 |
| 医療・精密機器 |
| 産業機械・一般製造 |
| 家電・耐久消費財 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| イタリア | |
| フランス | |
| 英国 | |
| ロシア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 台湾 | |
| ASEAN(シンガポール、マレーシア、インドネシア、タイ、ベトナム、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ) | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| その他の中東・アフリカ |
| フレーム・構造構成別 | Cフレーム・ギャップフレームサーボプレス | |
| ストレートサイド・Hフレームサーボプレス | ||
| コラム・ポスト型サーボプレス | ||
| その他のサーボプレス構成 | ||
| サーボプレス技術・システムタイプ別 | サーボ機械式金属成形プレス | |
| 電気機械式・電動サーボ組立プレス | ||
| サーボ油圧プレス | ||
| ハイブリッドサーボプレス | ||
| プレス力・能力別 | 10トン以下 | |
| 10トン超~100トン以下 | ||
| 100トン超~500トン以下 | ||
| 500トン超~1,000トン以下 | ||
| 1,000トン超 | ||
| 用途別 | スタンピング、ブランキング、打ち抜き | |
| 深絞りと板金成形 | ||
| 鍛造と冷間成形 | ||
| 組立、圧入、接合 | ||
| 粉末圧縮 | ||
| その他の精密・特殊プレス用途 | ||
| エンドユーザー別 | 自動車・輸送 | |
| 電気・電子 | ||
| 航空宇宙・防衛 | ||
| 医療・精密機器 | ||
| 産業機械・一般製造 | ||
| 家電・耐久消費財 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| イタリア | ||
| フランス | ||
| 英国 | ||
| ロシア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 台湾 | ||
| ASEAN(シンガポール、マレーシア、インドネシア、タイ、ベトナム、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ) | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年までのサーボプレスの予測成長率は?
サーボプレス市場は2026年から2031年にかけてCAGR 7.3%で成長し、2031年までに5.4 ビリオン 米ドルに達すると予測されています。成長は、世界中の製造拠点におけるエネルギー効率、EV部品生産、精密成形、接続型品質システムによって支援されています。
最も急速に成長しているサーボプレス技術はどれですか?
電気機械式・電動サーボ組立プレスは2031年にかけてCAGR 11.6%で成長する見込みです。この成長は、バッテリーモジュール接合、リードフレーム成形、医療機器組立、精密コネクター挿入によって支援されています。
サーボプレスを最も多く購入するエンドユーザーはどこですか?
自動車・輸送は2025年の市場規模の52%を占めました。このセクターはボディパネル、構造部品、バッテリーエンクロージャー、バスバー、端子、その他のEV関連部品にサーボプレスを使用しています。
なぜメーカーはサーボプレスを採用しているのですか?
購入者はエネルギー使用量の削減、プログラム可能な成形制御、精度、品質とトレーサビリティのためのデータ収集を求めています。サーボシステムはまた、要求の厳しい成形作業において難しい材料と複雑な形状の管理を支援できます。
サーボプレスの需要をリードしている地域はどこですか?
アジア太平洋は2025年のグローバル収益の52.48%を占めました。中国、日本、韓国、台湾は、自動車、電子機器、半導体、精密製造、および主要プレスOEMの存在を通じて需要を支援しています。
サーボプレス機器の普及を制限するものは何ですか?
高い初期コスト、熟練労働力の必要性、長い更新サイクル、最高力用途における制限が普及を遅らせる可能性があります。中小メーカーは、資本コミットメントとプログラミング要件の管理が特に困難と感じる場合があります。
最終更新日:



