
Tamanho e Participação do Mercado de Servo Prensas na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 0.68 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.89 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.62 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Servo Prensas na Europa pela Mordor Intelligence
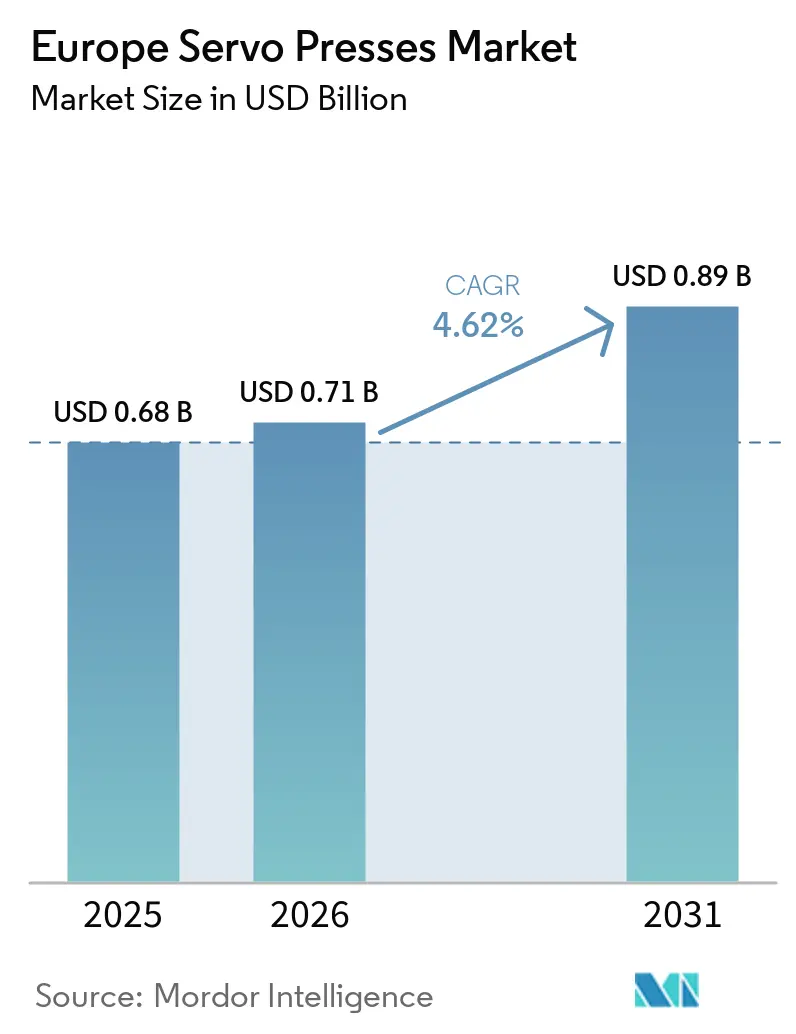
Espera-se que o tamanho do Mercado de Servo Prensas na Europa cresça de 0,68 bilhões de USD em 2025 para 0,71 bilhões de USD em 2026 e tem previsão de atingir 0,89 bilhões de USD até 2031 a um CAGR de 4,62% no período de 2026-2031.
O mercado de servo prensas na Europa é sustentado pela produção automotiva, aeroespacial e de engenharia de precisão, onde os fabricantes necessitam de conformação repetível e melhor controle de processo. A eletrificação de veículos está alterando as prioridades de investimento, pois carcaças de baterias, estruturas de carroceria e componentes de acionamento elétrico exigem tolerâncias mais rigorosas e maior resistência dos materiais. Os compradores de equipamentos também estão atribuindo maior importância ao movimento programável, à medição de força em molde e à recuperação de energia do que ao preço de compra inicial isoladamente. A Alemanha continua sendo a maior base nacional, enquanto a Espanha deve crescer mais rapidamente à medida que os investimentos em painéis de carroceria para veículos elétricos e linhas de transferência aumentam. O mercado de servo prensas na Europa também se beneficia da demanda por substituição, pois equipamentos mecânicos e hidráulicos mais antigos não conseguem fornecer os dados, a flexibilidade ou o desempenho energético esperados nos novos programas de produção.
Principais Conclusões do Relatório
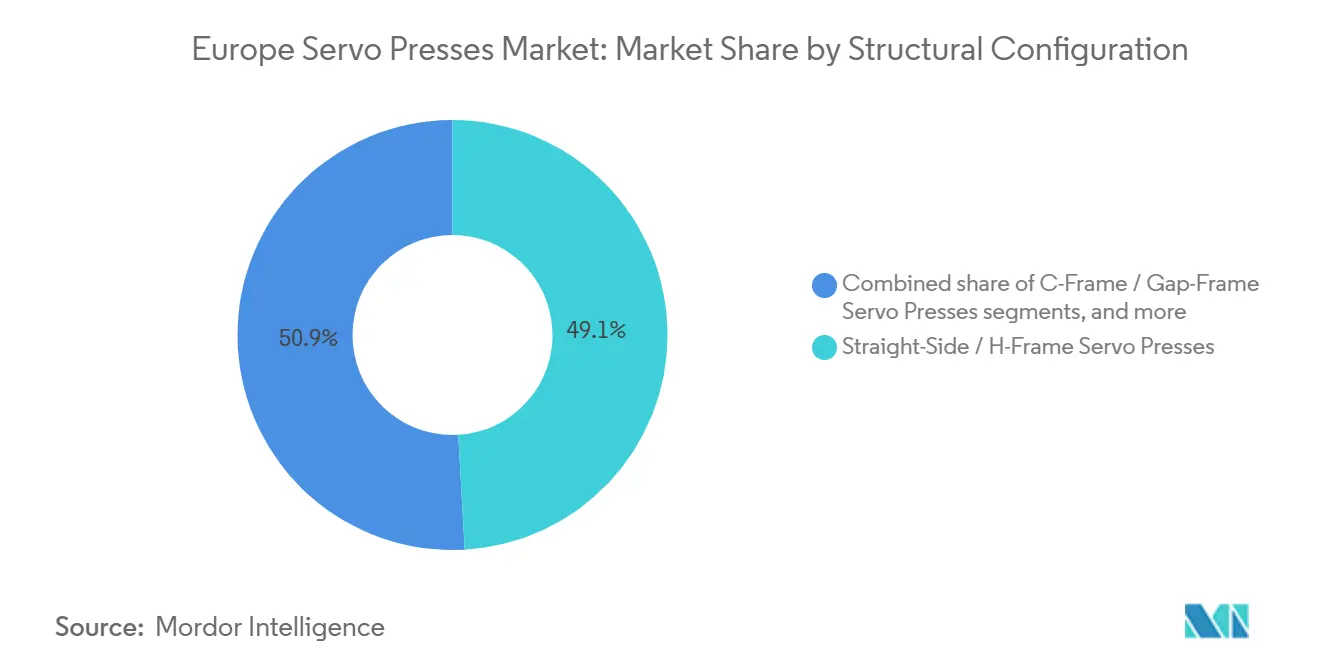
- Por configuração estrutural/tipo de estrutura, as servo prensas de estrutura reta ou em H detinham 49,1% da participação do mercado de servo prensas na Europa em 2025 e também têm previsão de crescer a um CAGR de 5,7% até 2031.
- Por tecnologia/tipo de sistema de servo prensa, as prensas de conformação de metal servo-mecânicas detinham 49,5% do tamanho do mercado de servo prensas na Europa em 2025, enquanto as prensas de montagem servo eletromecânicas/elétricas têm previsão de crescer a um CAGR de 8,8% até 2031.
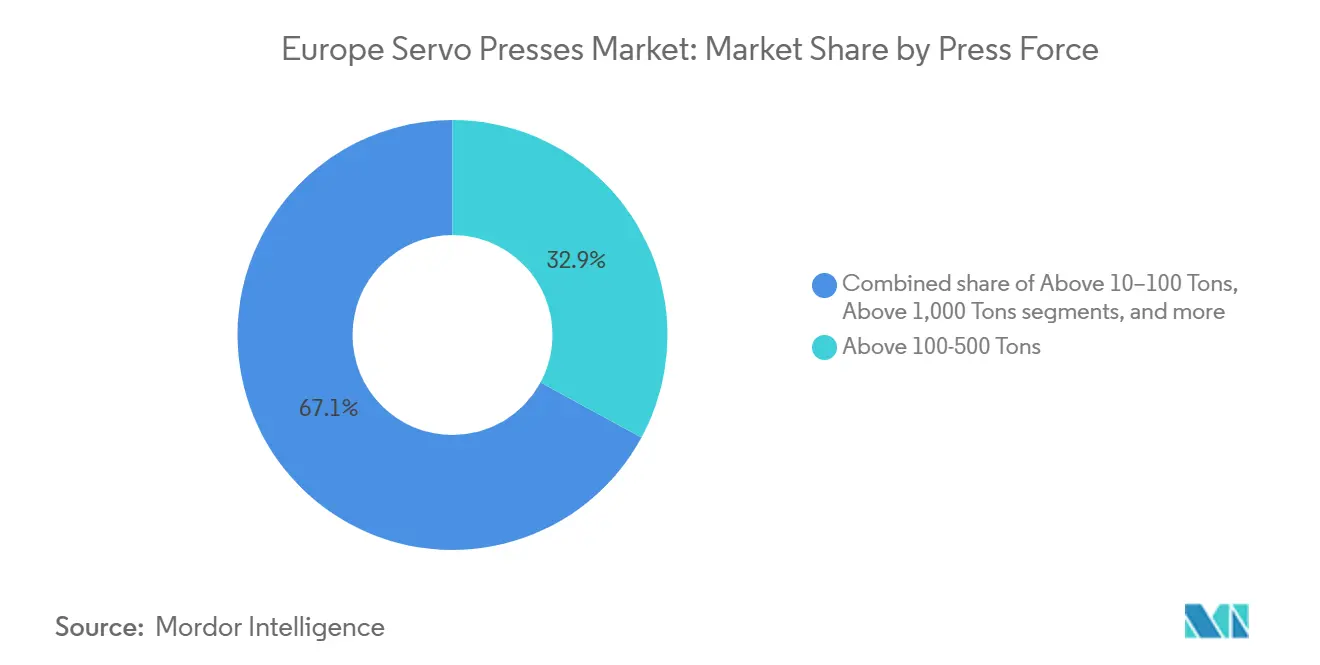
- Por força/capacidade de prensagem, o segmento acima de 100-500 toneladas detinha 32,9% da participação do mercado de servo prensas na Europa em 2025, enquanto o segmento acima de 1.000 toneladas tem previsão de crescer a um CAGR de 7,7% até 2031.
- Por aplicação, estampagem, corte e puncionamento detinham 33,6% da participação do mercado de servo prensas na Europa em 2025, enquanto outras aplicações de prensagem de precisão e especializadas têm previsão de crescer a um CAGR de 8,6% até 2031.
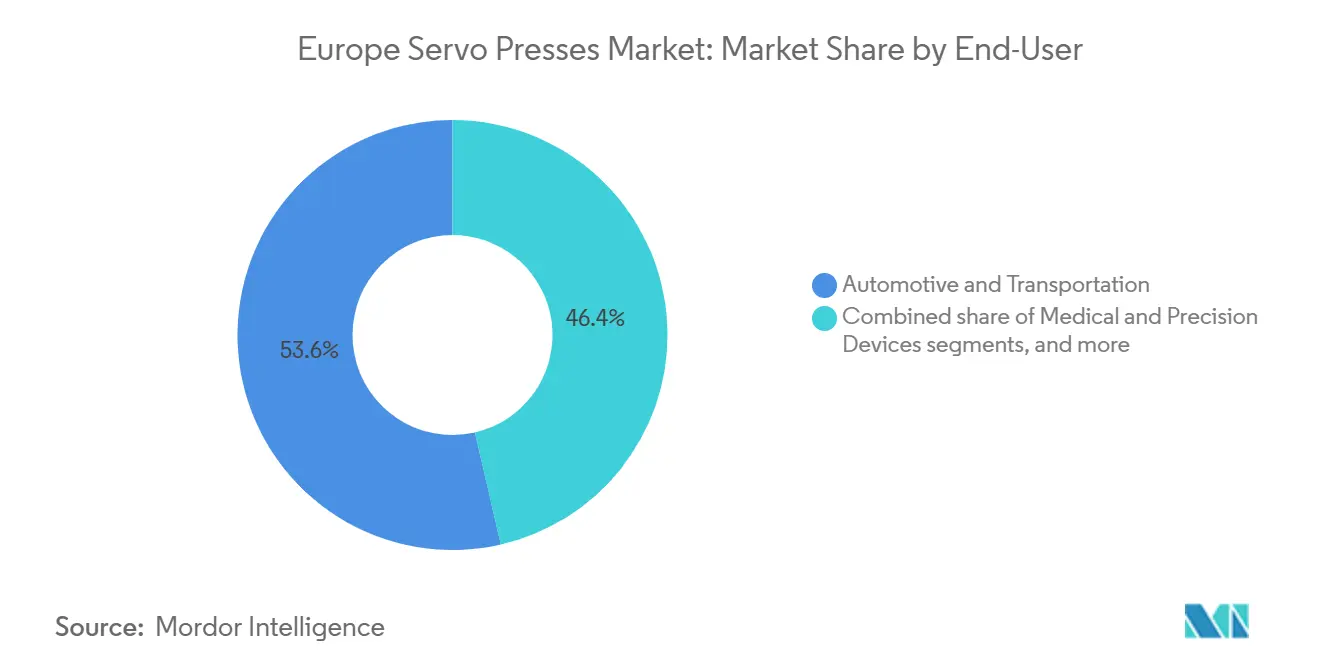
- Por usuário final, automotivo e transporte detinham 53,6% da participação do mercado de servo prensas na Europa em 2025, enquanto dispositivos médicos e de precisão têm previsão de crescer a um CAGR de 11,7% até 2031.
- Por geografia, a Alemanha detinha 27,4% da participação do mercado de servo prensas na Europa em 2025, enquanto a Espanha tem previsão de crescer a um CAGR de 5,7% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Servo Prensas na Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação e redução de peso das plataformas de veículos europeus | +1.1% | Alemanha, França, Espanha, Eslováquia, República Tcheca | Médio prazo (2-4 anos) |
| Automação e rastreabilidade de prensas na Indústria 4.0 | +0.9% | Alemanha, Itália, Suécia, França | Médio prazo (2-4 anos) |
| Substituição energeticamente eficiente de prensas hidráulicas e mecânicas legadas | +0.7% | Alemanha, Itália, Países Baixos e Dinamarca | Curto prazo (≤ 2 anos) |
| Produção de baterias, placas bipolares e laminação de motores elétricos | +0.6% | Alemanha, Polônia, França, Espanha | Longo prazo (≥ 4 anos) |
| Fabricação aeroespacial, médica e de componentes de precisão | +0.4% | França, Alemanha, Reino Unido e Bélgica | Médio prazo (2-4 anos) |
| Modernização por retrofit das bases de prensas instaladas | +0.3% | Itália, Alemanha, Reino Unido | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação e redução de peso das plataformas de veículos europeus
Os programas de veículos europeus estão aumentando a demanda por sistemas de conformação capazes de lidar com ligas mais resistentes e manter um controle dimensional mais rigoroso. Carcaças de baterias, estruturas de carroceria para veículos elétricos e peças de subquadro impõem maiores exigências ao movimento do cursor e à consistência de conformação do que muitas peças de veículos legados. A BMW iniciou a produção em série de seu motor elétrico de 6ª geração na Planta Steyr em agosto de 2025 e comprometeu 1,1 bilhões de USD para o desenvolvimento e produção de acionamentos elétricos entre 2022 e 2030. A Toyota anunciou uma expansão de 748 milhões de USD em sua planta de Kolin em setembro de 2025 para seu primeiro programa de produção de veículos elétricos a bateria na Europa. Esses projetos sustentam a demanda por laminação de precisão, montagem de rotor-estator e conformação de componentes estruturais. O mercado de servo prensas na Europa, portanto, se beneficia de programas de veículos que exigem tanto linhas de prensas flexíveis quanto produção confiável em velocidade de produção.[1]Toyota Motor Europe, "Toyota Anuncia Novo Veículo Elétrico a Bateria a Ser Produzido na Europa," Sala de Imprensa Toyota Europa, newsroom.toyota.eu
Automação e Rastreabilidade de Prensas na Indústria 4.0
Os requisitos de rastreabilidade estão tornando a captura de dados uma capacidade necessária nas cadeias de fornecimento automotivas, aeroespaciais e de baterias. A servo prensa PXL da SEAT e CUPRA em Martorell captura 3.000 pontos de dados para cada estampagem, apoiando o controle de produção em tempo real e o planejamento de manutenção. A ANDRITZ Schuler implantou seu sistema Metris Visual Die Protection na Smart Press Shop na Alemanha em julho de 2025, onde o monitoramento por câmera detecta rachaduras e objetos estranhos antes que os danos se espalhem. A Audi também implantou um controlador lógico programável virtual certificado pela TÜV em sua oficina de carroceria Böllinger Höfe em 2025, utilizando o Siemens Edge Cloud 4 Production. Esses exemplos mostram por que prensas mais antigas sem sistemas de dados certificados podem ser menos adequadas para novos contratos. Esse requisito oferece ao mercado de servo prensas na Europa um caminho de substituição baseado em registros de qualidade e segurança, além do desempenho do equipamento.
Substituição Energeticamente Eficiente de Prensas Hidráulicas e Mecânicas Legadas
Os fabricantes europeus estão examinando o consumo de energia com mais atenção ao substituir equipamentos hidráulicos e mecânicos. Os acionamentos servo utilizam energia conforme necessário para o movimento, em vez de manter uma bomba ou volante de inércia em carga constante. A AP&T recebeu um pedido em novembro de 2025 para uma linha de servo prensas de 1.500 toneladas da VDL VDS nos Países Baixos, onde a capacidade limitada da rede elétrica tornou a eficiência energética um requisito de engenharia. A ANDRITZ Schuler comissionou um sistema de recuperação de energia cinética em uma prensa de forjamento de 6.500 toneladas em julho de 2025, capaz de reduzir a demanda de energia em até 40% em comparação com equipamentos convencionais da mesma tonelagem. Os dados de energia também são importantes para fornecedores que precisam documentar as emissões operacionais para clientes e necessidades de relatórios. Isso torna a eficiência um fator de seleção prático em todo o mercado de servo prensas na Europa.
Produção de Baterias, Placas Bipolares e Laminação de Motores Elétricos
A produção de baterias, hidrogênio e motores elétricos está adicionando aplicações que utilizam conformação de alta velocidade e rigidamente controlada. A POSCO INTERNATIONAL concluiu uma planta de núcleos de motores de acionamento em Brzeg, Polônia, com capacidade anual de 1,2 milhão de unidades e pedidos de 35 milhões de núcleos até 2033. O Fraunhofer IPT apresentou o sistema MatriXpress em outubro de 2025, com força de conformação de 800 toneladas, 60 golpes por minuto e precisão abaixo de 10 µm. A Fagor Arrasate fornece linhas de laminação de rotor e estator de alta velocidade, bem como sistemas de conformação de placas bipolares, conectando o investimento em veículos elétricos a bateria e hidrogênio a necessidades de equipamentos similares. Essas aplicações somam-se à demanda automotiva convencional em vez de substituí-la. Seu desenvolvimento amplia o conjunto de oportunidades para o mercado de servo prensas na Europa.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de capital inicial e longos ciclos de substituição | -0.8% | Pan-europeu, especialmente fornecedores de Nível 2 e Nível 3 de pequeno e médio porte | Médio prazo (2-4 anos) |
| Incerteza de retorno sob preços de energia europeus voláteis | -0.5% | Alemanha, Países Baixos, Itália e Bélgica | Médio prazo (2-4 anos) |
| Escassez de mão de obra qualificada em controles e manutenção | -0.4% | Alemanha, França, Itália, Polônia | Longo prazo (≥ 4 anos) |
| Componentes de controle de movimento importados e exposição à cibersegurança | -0.3% | Alemanha, Suécia, Países Baixos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital Inicial e Longos Ciclos de Substituição
O custo de um sistema servo totalmente configurado continua sendo uma barreira para operadores de prensas de menor porte. Equipamentos de prensas pesadas podem permanecer em uso por 15 a 25 anos, o que leva as empresas a adiar a substituição mesmo quando um sistema mais novo oferece custos de ciclo de vida mais baixos. Pesquisas do Banco Central Europeu constataram que um aumento de 1% nos preços ao produtor industrial impulsionado pela energia reduziu os gastos de capital das empresas europeias em 4,1% após 1 ano. Pesquisas do Banco Europeu de Investimento publicadas em 2025 também constataram que a incerteza sobre os preços de energia pode desestimular investimentos de longo prazo em clima e eficiência. Pacotes de retrofit podem reduzir o custo imediato ao reter a estrutura instalada, mas não eliminam toda a pressão de financiamento. Essa restrição limita as decisões de substituição no mercado de servo prensas na Europa, particularmente entre fornecedores de Nível 2 e Nível 3.[2]Banco Central Europeu, "Choques Energéticos, Investimento Corporativo e Produto Potencial," Boletim Econômico do BCE, ecb.europa.eu
Incerteza de Retorno sob Preços de Energia Europeus Voláteis
As economias das servo prensas são claras apenas quando o preço da eletricidade utilizado no modelo de retorno do comprador permanece crível. O Banco Central Europeu relatou que os preços de varejo de eletricidade e gás na UE foram em média mais do que o dobro dos níveis dos Estados Unidos entre 2020 e meados de 2022. O Fundo Monetário Internacional identificou volatilidade persistente de preços vinculada ao design do mercado europeu e ao papel do gás na formação de preços marginais em 2025. Uma mudança no preço de referência de energia pode estender o período de retorno além dos limites normais de aprovação corporativa. Grandes fabricantes de equipamentos originais podem gerenciar esse risco com mais facilidade do que fabricantes de médio porte com capacidade limitada de proteção contra variações de energia. Essa incerteza pode atrasar pedidos no mercado de servo prensas na Europa mesmo quando o equipamento apresenta fortes benefícios técnicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estrutura / Configuração Estrutural: A Arquitetura de Estrutura Reta Mantém Posição Dominante nas Linhas de Alta Tonelagem
As prensas de estrutura reta e em H detinham 49,1% do tamanho do mercado de servo prensas na Europa por tipo de estrutura em 2025. Sua estrutura rígida suporta corte em grande formato, operações de transferência e embutimento profundo, onde cargas excêntricas são comuns. A produção de carroceria bruta automotiva continua sendo o principal motivo pelo qual esses sistemas são especificados para linhas maiores. A arquitetura também é adequada para estruturas de carroceria de veículos elétricos e carcaças de baterias que utilizam matrizes estendidas e materiais mais resistentes. As máquinas de estrutura em C e de abertura lateral continuam sendo importantes em montagem de menor tonelagem, união e trabalhos com dispositivos médicos, pois oferecem acesso à matriz por três lados. As prensas de coluna e de poste atendem a usos menores de forjamento de precisão e compactação de pó, enquanto outras geometrias especiais atendem a trabalhos com compósitos aeroespaciais e requisitos de conformação especializados.
As prensas de estrutura reta também são a categoria de estrutura de crescimento mais rápido, registrando um CAGR de 5,7% até 2031, pois grandes programas de painéis de carroceria e módulos estruturais para veículos elétricos utilizam linhas de transferência de mesa larga. A linha de servo prensas de 1.500 toneladas de estrutura reta da AP&T para a VDL VDS demonstra a necessidade contínua de equipamentos de alta capacidade que também gerenciem o consumo de energia. A prensa PXL de Martorell mostra que alta rigidez pode ser combinada com 15 golpes por minuto e trocas de matriz em 5 minutos. A demanda por essa configuração se beneficia quando os usuários precisam de perfis de movimento flexíveis sem comprometer a estabilidade estrutural. Matrizes de múltiplas estações de grande porte também requerem uma estrutura capaz de manter o alinhamento quando as cargas são desiguais na área de trabalho. Essa necessidade é especialmente relevante para componentes estendidos de bateria e carroceria que combinam várias etapas de conformação em uma única linha de produção. A concorrência baseia-se cada vez mais na resolução de medição de força, no movimento programável e nos controles conectados, em vez de apenas na mecânica da estrutura. Isso mantém o formato de estrutura reta central para investimentos de alta tonelagem.


Por Tecnologia / Tipo de Sistema de Servo Prensa: Liderança Servo-Mecânica Coexiste com Rápida Adoção Eletromecânica
As prensas de conformação de metal servo-mecânicas detinham 45,9% do tamanho do mercado de servo prensas na Europa por tecnologia em 2025. Elas atendem a usos automotivos de alta tonelagem para carroceria, forjamento e aplicações estruturais, onde a rigidez do cursor e a capacidade de carga são essenciais. Os mecanismos de virabrequim e de articulação continuam úteis onde as forças excedem 1.000 toneladas, e as máquinas totalmente elétricas ainda não alcançaram o mesmo intervalo operacional. Os equipamentos servo-hidráulicos também mantêm um papel no embutimento profundo e na hidroconformação, especialmente onde são necessários movimento variável e força hidráulica. Os acionamentos de bomba servo aprimorados tornaram esses sistemas mais eficientes do que as unidades de potência hidráulica convencionais. A combinação de tecnologias, portanto, permanece ampla porque as aplicações têm diferentes requisitos de tonelagem, precisão e limpeza.
As prensas de montagem servo eletromecânicas e elétricas são a categoria de tecnologia de crescimento mais rápido, registrando um CAGR de 8,8% até 2031. Dispositivos médicos, eletrônicos e montagem de módulos de potência de precisão favorecem sistemas sem óleo com adequação a salas limpas e controle preciso de força. A ServoPress 602 da SCHMIDT Technology oferece força máxima de 300 N, repetibilidade de posição de ±1 µm e repetibilidade de força de 0,4 N para trabalhos de mecânica fina. Essas capacidades são úteis onde uma pequena variação de força pode afetar a qualidade do componente ou o registro necessário para a liberação de lotes. Elas também reduzem o risco de que a contaminação por óleo hidráulico entre em conflito com os requisitos de fabricação limpa. Os sistemas híbridos oferecem uma rota intermediária para estruturas hidráulicas instaladas, pois podem melhorar a eficiência e a programabilidade sem exigir uma substituição completa. A ANDRITZ Schuler introduziu sua série de corte fino HFA plus+ em janeiro de 2026 com um acionamento de bomba hidráulica controlado por servo que melhora a eficiência energética em um percentual de dois dígitos enquanto aumenta as taxas de golpe. O setor de servo prensas na Europa está, portanto, observando uma mudança gradual em direção a sistemas totalmente elétricos em aplicações de precisão de menor tonelagem. Ao mesmo tempo, as opções mecânicas e híbridas mantêm uma posição forte em trabalhos mais pesados.
Por Força / Capacidade de Prensagem: A Tonelagem de Faixa Média Ancora a Receita Enquanto a Capacidade Ultra-Alta Cresce Mais Rapidamente
As prensas acima de 100-500 toneladas detinham 32,9% do tamanho do mercado de servo prensas na Europa por capacidade em 2025. Essa faixa inclui tamanhos comuns de prensas para painéis de carroceria, peças estruturais e estampagem industrial geral. Os fabricantes automotivos utilizam prensas de ação simples de 200 a 400 toneladas para painéis de portas, trilhos de teto e travessas. Equipamentos de dupla ação de até 500 toneladas são utilizados para operações de embutimento profundo. Os fornecedores europeus estabelecidos têm vantagem nessa faixa porque os compradores valorizam o serviço local, a engenharia de aplicações e a conectividade de dados. Esses fatores são frequentemente mais importantes do que o preço do equipamento mais barato.
As prensas acima de 1.000 toneladas são a faixa de força de crescimento mais rápido, registrando um CAGR de 7,7% até 2031. Novas estruturas de piso de veículos elétricos, carcaças de baterias e conjuntos de piso traseiro em aço de alta resistência requerem sistemas tandem e de transferência maiores. A Craemer Attendorn investiu em uma servo prensa Arisa de 800 toneladas para conformação de chapas de aço e metais não ferrosos na Alemanha durante 2025. A faixa acima de 500-1.000 toneladas também se beneficia à medida que Espanha, Alemanha e Itália adicionam capacidade para novos programas de veículos. Esses sistemas maiores ajudam os fornecedores a conformar painéis amplos e módulos estruturais sem separar a produção em várias prensas menores. Seu valor reside no suporte à conformação precisa na escala necessária para as linhas de produção automotiva. Em contraste, a categoria de até 10 toneladas é sustentada por trabalhos médicos, eletrônicos e de união de precisão. O mercado de servo prensas na Europa permanece mais competitivo na faixa acima de 10-100 toneladas, onde peças de eletrodomésticos, pequenas peças automotivas e conectores criam uma demanda mais sensível ao preço.
Por Aplicação: A Estampagem Ancora o Volume Enquanto as Aplicações de Precisão e Especializadas Puxam o Crescimento Mais Rápido
A estampagem, o corte e o puncionamento detinham 33,6% da participação do mercado de servo prensas na Europa por aplicação em 2025. A categoria reflete a escala da produção de carroceria automotiva e componentes estruturais na Europa. O movimento servo permite deslocamento rápido no espaço aberto e desaceleração controlada durante a fase de conformação. O embutimento profundo e a conformação de chapas são o próximo maior grupo de aplicações, cobrindo painéis de portas, placas de resfriamento de baterias, carcaças de células de combustível e tambores de eletrodomésticos. O forjamento e a conformação a frio continuam sendo importantes para componentes de serviço pesado, embora o mix de produtos esteja se movendo em direção a articulações de veículos elétricos, semi-eixos e nós de subquadro fabricados com ligas de alta resistência avançadas. Essas aplicações mantêm a produção convencional de veículos relevante para o mercado de servo prensas na Europa, mesmo enquanto os fabricantes investem em novos sistemas de propulsão.
Outras aplicações de prensagem de precisão e especializadas são a categoria de aplicação de crescimento mais rápido, registrando um CAGR de 8,6% até 2031. Esse grupo inclui conformação de placas bipolares, embossamento de microcontatos, carcaças de dispositivos implantáveis e corte de estruturas de terminais de semicondutores. O MatriXpress do Fraunhofer IPT ilustra a combinação de design compacto de equipamento e alta força de conformação necessária para a produção de placas bipolares. A montagem, o encaixe por pressão e a união também se beneficiam de trabalhos com eletrônicos e módulos de potência para veículos elétricos na Europa Central e Oriental. Essas tarefas frequentemente requerem força controlada e resultados repetíveis em uma escala menor do que a estampagem de painéis automotivos. Elas também dependem de registros de processo digital quando os componentes são utilizados em produtos médicos, energéticos ou eletrônicos regulamentados. A compactação de pó é um uso menor, mas estável, conectado a rolamentos, filtros e componentes de maquinário. As aplicações de crescimento mais rápido são menores hoje, mas sua combinação de demanda de hidrogênio, médica e eletrônica expande o escopo endereçável do mercado de servo prensas na Europa.
Por Usuário Final: Dominância Automotiva Coexiste com o Segmento Médico de Crescimento Mais Rápido
O setor automotivo e de transporte detinha 53,6% de participação do usuário final em 2025. O segmento lidera o investimento porque os fornecedores de carroceria, chassi e trem de força precisam de sistemas capazes de suportar múltiplos modelos e projetos de peças em mudança. A consolidação de plataformas de veículos elétricos requer configurações de prensas flexíveis que possam operar em vários programas sem reconfiguração mecânica extensiva. Elétrico e eletrônico é o próximo maior grupo de usuários finais, sustentado pela capacidade de placas de circuito impresso, conectores e módulos de potência para centros de dados, inversores de energia renovável e eletrônicos de veículos elétricos. Aeroespacial e defesa permanecem um nicho de alto valor para conformação estrutural, rebitagem e montagem. As peças aeroespaciais requerem qualidade consistente de conformação e montagem porque os volumes de produção são menores, mas os requisitos individuais dos componentes são rigorosos. A Airbus abriu um hangar de produção de quase 12.000 m² em Augsburg em setembro de 2025 para apoiar sua aceleração da Família A320 para 75 aeronaves por mês até 2027.
Dispositivos médicos e de precisão são os segmentos de usuário final de crescimento mais rápido, com um CAGR previsto de 11,7% até 2031. O setor necessita de registros de força e deslocamento por ciclo, juntamente com sistemas de acionamento sem óleo compatíveis com salas limpas. A ISO 13485 e o Regulamento de Dispositivos Médicos da UE reforçam esses requisitos de equipamento porque os fabricantes precisam de controle de qualidade documentado. O cluster de tecnologia médica da Irlanda inclui instalações operadas pela Pfizer, Johnson & Johnson e Medtronic, criando demanda concentrada por prensas de montagem eletromecânica de precisão. Maquinário industrial e fabricação geral fornecem demanda de substituição constante, especialmente onde o investimento em novas instalações cria novos requisitos de células de estampagem. Eletrodomésticos e bens de consumo duráveis permanecem sensíveis ao custo e têm ciclos de substituição mais longos. O setor de servo prensas na Europa se beneficia da expansão de dispositivos médicos porque os requisitos de conformidade moldam diretamente a seleção de equipamentos.
Análise Geográfica
A Alemanha detinha 27,4% da participação do mercado de servo prensas na Europa em 2025. Sua posição reflete uma densa base de oficinas de prensas de fabricantes de equipamentos originais automotivos, produtores de máquinas-ferramenta e fabricantes de engenharia de precisão. A produção do acionamento elétrico de 6ª geração da BMW em Steyr, os planos de plataforma da Volkswagen e os requisitos de carcaças de baterias sustentam a demanda por equipamentos de conformação flexíveis. Itália e França foram os próximos maiores mercados nacionais, com a Itália se beneficiando de sua base de fabricantes de prensas e integradores e a França da produção aeroespacial, energética e automotiva. A abertura em junho de 2025 pela Safran de uma planta de pás de compressor de titânio na Bélgica mostra como o investimento aeroespacial pode adicionar demanda por conformação de precisão nas cadeias de fornecimento próximas.
A Espanha é a geografia nacional de crescimento mais rápido, com um CAGR previsto de 5,7% até 2031. Novas instalações de prensas de carroceria e linhas de transferência para veículos elétricos, atividade de conversão de fábricas e o programa de eletrificação automotiva da Espanha sustentam esse crescimento. A Fagor Arrasate conecta a fabricação espanhola a programas de veículos elétricos a bateria e hidrogênio por meio de prensas de laminação de rotor-estator e de placas bipolares. A Rússia permanece comercialmente insignificante para os fornecedores europeus devido às restrições comerciais decorrentes da guerra de 2022. O mercado de servo prensas na Europa, portanto, depende mais fortemente dos pipelines de investimento da Europa Ocidental e Central durante o período de previsão.
O restante da Europa contém mercados menores, mas estrategicamente importantes. A Suécia é a base do AP&T Group, a Suíça abriga a BRUDERER e a Kistler, e os Países Baixos fornecem demanda por componentes para caminhões e veículos elétricos. A Polônia está ganhando demanda por laminação de motores elétricos por meio da instalação da POSCO INTERNATIONAL em Brzeg, enquanto a Dinamarca e os países nórdicos fazem investimentos seletivos orientados pela sustentabilidade. Essa combinação une investimento automotivo de alto volume com aplicações de precisão especializadas em todo o mercado de servo prensas na Europa.
Cenário Competitivo
O mercado de servo prensas na Europa é moderadamente consolidado no segmento de alta tonelagem. ANDRITZ Schuler, AIDA Engineering, Fagor Arrasate e AP&T Group competem por grandes projetos de prensas de carroceria, linhas de transferência e linhas de laminação. Na faixa de 10-500 toneladas, TOX PRESSOTECHNIK, BRUDERER e PROMESS competem com fabricantes japoneses que possuem redes de distribuição europeias. Os compradores avaliam prazo de entrega, flexibilidade de programação, prontidão para certificação e serviço local juntamente com o preço do equipamento. Os fornecedores maiores podem usar sua base instalada e equipes de engenharia para apoiar projetos complexos desde o planejamento até o comissionamento.
O serviço digital está se tornando uma parte mais importante do modelo competitivo. O ecossistema Metris da ANDRITZ Schuler combina proteção de matrizes, monitoramento de energia e manutenção preditiva, conforme demonstrado na Smart Press Shop na Alemanha em julho de 2025. Em janeiro de 2026, a ANDRITZ Schuler e a Feintool introduziram o conceito de corte fino HFA plus+, com a Schuler atuando como contratante geral e a Feintool contribuindo com expertise em ferramental e processo. O projeto VDL VDS da AP&T em 2025 combinou uma prensa de 1.500 toneladas, almofada servo, unidades de alimentação automatizadas e automação de empilhamento.
Os especialistas em retrofit estão aumentando a pressão competitiva ao atualizar estruturas de prensas com acionamentos servo e controles digitais a 30-50% do custo de uma nova prensa. A reforma de 2025 da Duplomatic de uma prensa hidráulica de 400 toneladas com bombas servo híbridas Daikin reduziu o consumo de energia, a variação do tempo de ciclo e o ruído, mantendo a estrutura original. O Regulamento (UE) 2023/1230 torna-se obrigatório em 20 de janeiro de 2027 e exigirá requisitos de cibersegurança, segurança funcional e relacionados à inteligência artificial na documentação de máquinas e nas declarações de conformidade. A NIS2 também estende as responsabilidades de cibersegurança às operações de fabricação em rede. Essas regras favorecem os fornecedores que podem fornecer controles certificados, serviço remoto seguro e documentação para equipamentos conectados.[3]Duplomatic Oleodinamica, "Caso de Sucesso: Revitalização Hidráulica de uma Prensa de 400 Toneladas com Tecnologia Híbrida Daikin," Duplomatic, duplomatic.eu
Líderes do Setor de Servo Prensas na Europa
ANDRITZ Schuler Group
AIDA Engineering, Ltd.
Fagor Arrasate S. Coop.
AP&T Group
TOX PRESSOTECHNIK GmbH and Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Janeiro de 2026: A ANDRITZ Schuler desenvolveu ainda mais sua linha de prensas de corte fino HFA com a Feintool, lançando a série HFA plus+ com forças de prensagem de 3.200–15.500 kN e produção de até 85 golpes por minuto. O novo acionamento de bomba hidráulica controlado por servo melhora a eficiência energética em um percentual de dois dígitos enquanto suporta taxas de golpe mais altas. No âmbito da cooperação renovada, a Feintool fornece expertise em processo e ferramental conforme necessário, enquanto a ANDRITZ Schuler fabrica as prensas HFA e atua como contratante geral para sistemas de corte fino completos. As prensas visam aplicações incluindo componentes de cinto de segurança e ajuste de assento automotivo, engrenagens e componentes de transmissão.
- Novembro de 2025: A AP&T recebeu um pedido do especialista holandês em chapas metálicas VDL VDS para uma linha de servo prensas de 1.500 toneladas incorporando uma almofada servo completa, desempilhador de blanks, três unidades AP&T SpeedFeeder e empilhamento automatizado. A almofada servo recupera a energia de embutimento como eletricidade em vez de dissipá-la como calor, apoiando o menor consumo de energia e permitindo que a VDL VDS atinja as metas de produção anual apesar da capacidade elétrica limitada em seu local. A entrega e instalação estão programadas para o outono de 2026.


Escopo do Relatório do Mercado de Servo Prensas na Europa
O Relatório do Mercado de Servo Prensas na Europa é Segmentado por Estrutura (Estrutura em C, Estrutura em H e Mais), por Tipo de Sistema (Prensas Servo-Hidráulicas e Mais), por Força de Prensagem (Até 10 Toneladas e Mais), por Aplicação (Forjamento e Conformação a Frio e Mais), por Setor de Usuário Final (Automotivo e Transporte e Mais) e por Geografia (Alemanha, Itália e Mais). O Relatório Oferece Tamanho de Mercado e Previsões em Valor (USD) para todos os Segmentos Acima.
| Servo Prensas de Estrutura em C / de Abertura Lateral |
| Servo Prensas de Estrutura Reta / em H |
| Servo Prensas de Coluna / de Poste |
| Outras Configurações de Servo Prensas |
| Prensas de Conformação de Metal Servo-Mecânicas |
| Prensas de Montagem Servo Eletromecânicas / Elétricas |
| Prensas Servo-Hidráulicas |
| Servo Prensas Híbridas |
| Até 10 Toneladas |
| Acima de 10-100 Toneladas |
| Acima de 100-500 Toneladas |
| Acima de 500-1.000 Toneladas |
| Acima de 1.000 Toneladas |
| Estampagem, Corte e Puncionamento |
| Embutimento Profundo e Conformação de Chapas |
| Forjamento e Conformação a Frio |
| Montagem, Encaixe por Pressão e União |
| Compactação de Pó |
| Outras Aplicações de Prensagem de Precisão e Especializadas |
| Automotivo e Transporte |
| Elétrico e Eletrônico |
| Aeroespacial e Defesa |
| Dispositivos Médicos e de Precisão |
| Maquinário Industrial e Fabricação Geral |
| Eletrodomésticos e Bens de Consumo Duráveis |
| Outros Setores de Uso Final |
| Alemanha |
| Itália |
| França |
| Reino Unido |
| Rússia |
| Espanha |
| Restante da Europa |
| Por Estrutura / Configuração Estrutural | Servo Prensas de Estrutura em C / de Abertura Lateral |
| Servo Prensas de Estrutura Reta / em H | |
| Servo Prensas de Coluna / de Poste | |
| Outras Configurações de Servo Prensas | |
| Por Tecnologia / Tipo de Sistema de Servo Prensa | Prensas de Conformação de Metal Servo-Mecânicas |
| Prensas de Montagem Servo Eletromecânicas / Elétricas | |
| Prensas Servo-Hidráulicas | |
| Servo Prensas Híbridas | |
| Por Força / Capacidade de Prensagem | Até 10 Toneladas |
| Acima de 10-100 Toneladas | |
| Acima de 100-500 Toneladas | |
| Acima de 500-1.000 Toneladas | |
| Acima de 1.000 Toneladas | |
| Por Aplicação | Estampagem, Corte e Puncionamento |
| Embutimento Profundo e Conformação de Chapas | |
| Forjamento e Conformação a Frio | |
| Montagem, Encaixe por Pressão e União | |
| Compactação de Pó | |
| Outras Aplicações de Prensagem de Precisão e Especializadas | |
| Por Usuário Final | Automotivo e Transporte |
| Elétrico e Eletrônico | |
| Aeroespacial e Defesa | |
| Dispositivos Médicos e de Precisão | |
| Maquinário Industrial e Fabricação Geral | |
| Eletrodomésticos e Bens de Consumo Duráveis | |
| Outros Setores de Uso Final | |
| Por Geografia | Alemanha |
| Itália | |
| França | |
| Reino Unido | |
| Rússia | |
| Espanha | |
| Restante da Europa |


Principais Perguntas Respondidas no Relatório
Qual é a previsão para o mercado de servo prensas na Europa?
Espera-se que o mercado de servo prensas na Europa cresça de 0,71 bilhões de USD em 2026 para 0,89 bilhões de USD até 2031 a um CAGR de 4,6%. O crescimento é sustentado pela substituição de equipamentos e pelo investimento em programas de fabricação de veículos elétricos, aeroespacial e de precisão.
Qual configuração de estrutura lidera a demanda na Europa?
As prensas de estrutura reta e em H lideraram com 49,1% de participação em 2025, sustentadas por trabalhos automotivos e de conformação estrutural de alta tonelagem. Seu design rígido ajuda a manter o alinhamento durante processos de produção de múltiplas estações exigentes.
Qual setor de usuário final é o maior comprador de servo prensas na Europa?
O setor automotivo e de transporte liderou com 53,6% de participação em 2025 porque os fornecedores de carroceria, chassi e trem de força de veículos requerem sistemas de conformação flexíveis. O setor também utiliza linhas de prensas capazes de suportar requisitos variáveis de modelos e materiais.
Qual aplicação de usuário final está se expandindo mais rapidamente?
Dispositivos médicos e de precisão têm projeção de crescimento a um CAGR de 11,7% até 2031, sustentados por requisitos de rastreabilidade e sala limpa. Acionamentos sem óleo e registros de força documentados são fatores de compra importantes para esses usuários.
Por que os fabricantes estão substituindo prensas hidráulicas e mecânicas?
Os compradores buscam movimento programável, monitoramento de força, rastreabilidade e eficiência energética que os equipamentos legados frequentemente não conseguem fornecer. Os benefícios são mais importantes onde registros de processo, limites de rede ou movimento controlado são requisitos operacionais.
Qual país europeu deve crescer mais rapidamente?
A Espanha tem previsão de crescer a um CAGR de 5,7% até 2031, sustentada por instalações de prensas de carroceria para veículos elétricos e atividade de conversão de fábricas automotivas. Suas capacidades em sistemas de laminação e de placas bipolares também sustentam uma demanda mais ampla.
Página atualizada pela última vez em:



