
ヨーロッパ油圧プレス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 593 百万米ドル |
| 市場規模 (2026) | 620 百万米ドル |
| 市場規模 (2031) | 761.60 百万米ドル |
| 成長率 (2026 - 2031) | 4.20 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ油圧プレス市場分析
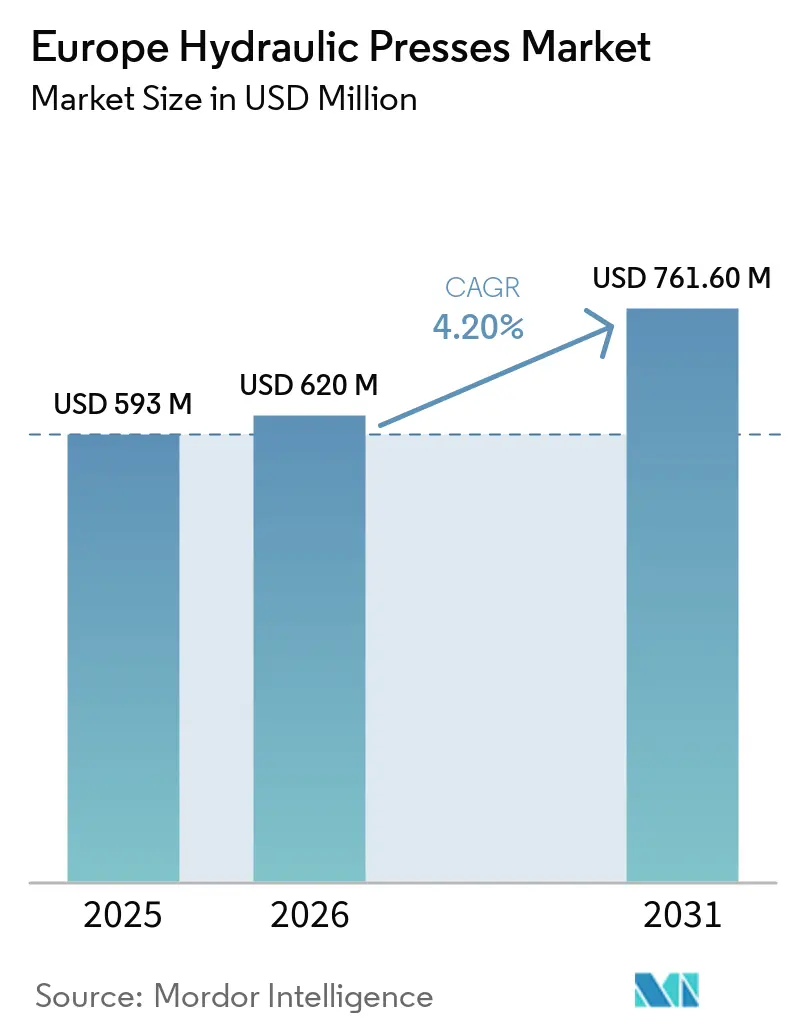
ヨーロッパ油圧プレス市場規模は2025年に593.0 ミリオン 米ドルと評価され、2026年の620.0 ミリオン 米ドルから2031年には761.6 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.20%です。
自動車の電動化は、バッテリートレイ、車体下部構造、異種材料部品に専用の成形能力が必要となるため、プレスショップにおける設備投資計画を変えつつあります。防衛調達の増加と航空機生産の回復は、厳格な品質管理を伴う大型特殊システムへの需要を支えています。ヨーロッパのサプライヤーは、ドイツ、イタリア、スペインにおける制御・工具技術の専門知識と、中央・東ヨーロッパにおける新たな設備投資を組み合わせています。エネルギー効率の高いサーボ油圧アップグレードも、既存設備の近代化を進める既存工場へのサービス提供ルートをサプライヤーに与えています。高い購入コスト、コンプライアンス要件、資格を持つ技術者の不足が、一部の購買を引き続き遅らせる要因となっています。
主要レポートのポイント
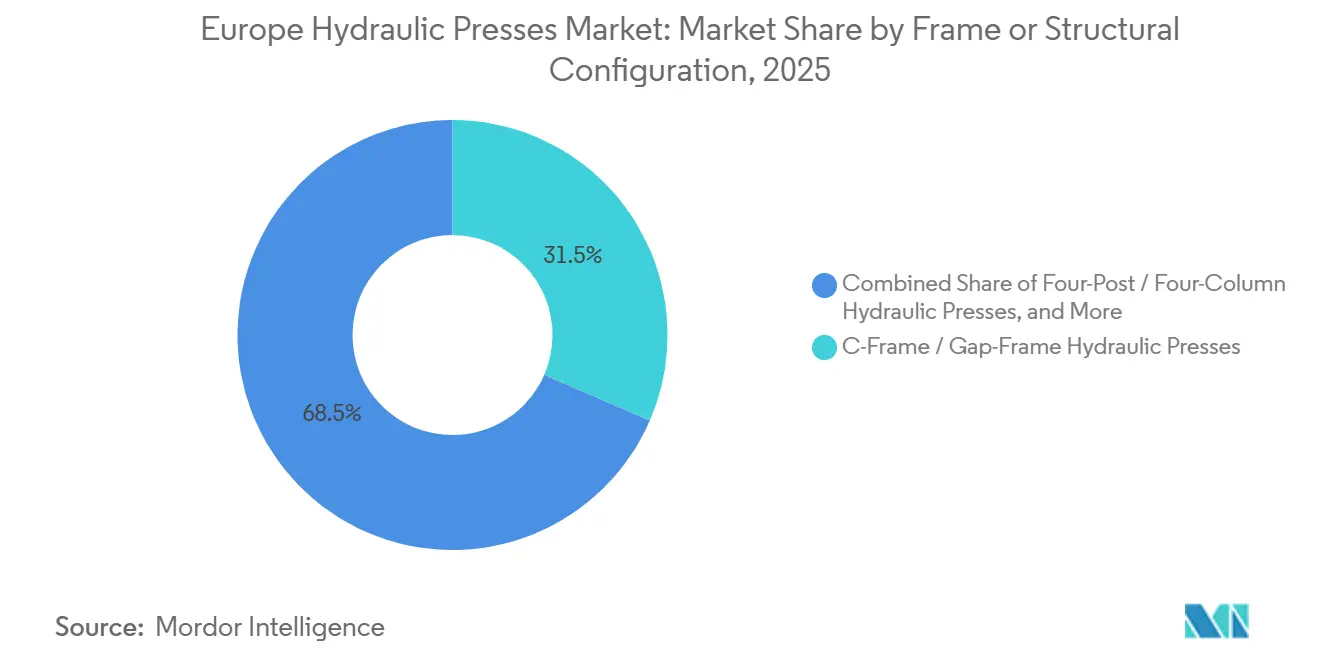
- フレーム構成別では、Cフレームおよびギャップフレームプレスが2025年のヨーロッパ油圧プレス市場シェアの31.5%を占め、その他の特殊構成は2031年までに5.1%のCAGRで成長すると予測されています。
- トン数別では、101~500トンクラスが2025年のヨーロッパ油圧プレス市場規模の34%を占め、2,000トン超のプレスは2031年までに5.2%のCAGRで拡大すると予測されています。
- 用途別では、板金成形および深絞りが2025年のヨーロッパ油圧プレス市場シェアの24.5%を占め、ハイドロフォーミングは2031年までに5.5%のCAGRで成長すると予測されています。
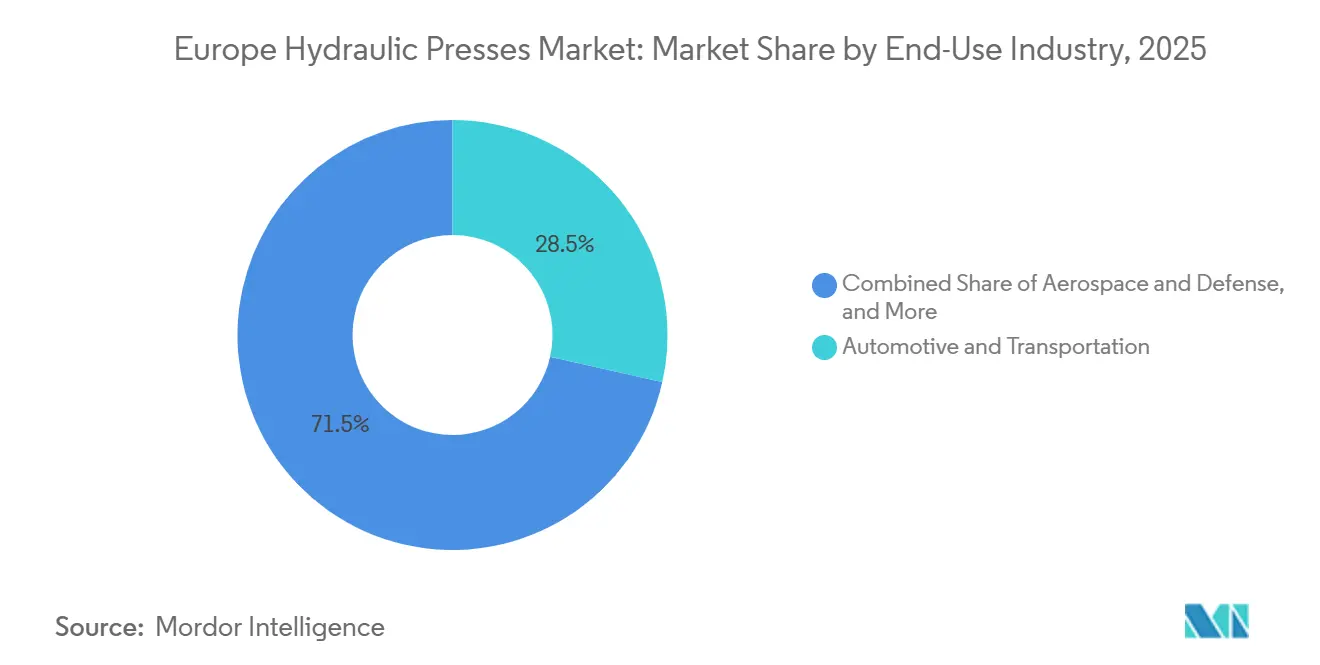
- 最終用途産業別では、自動車・輸送が2025年のヨーロッパ油圧プレス市場シェアの28.5%を占め、航空宇宙・防衛は2031年までに5.6%のCAGRで成長すると予測されています。
- 地域別では、ドイツが2025年の市場収益の25.5%を占め、スペインは2031年までに5%のCAGRで最も速い成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EVバッテリーおよび構造部品の プラットフォーム刷新 | +1.2% | ドイツ、ポーランド、スロバキア、チェコ共和国、スペイン | 中期(2~4年) |
| プレスショップの自動化と 予知保全 | +0.9% | ドイツ、フランス、イタリア | 短期(2年以内) |
| 中央・東ヨーロッパにおける 設備投資 | +0.7% | ポーランド、ルーマニア、チェコ共和国、スロバキア、ハンガリー | 中期(2~4年) |
| 航空宇宙・防衛および 高品質鍛造需要 | +0.5% | フランス、英国、ドイツ、スペイン、オーストリア | 長期(4年以上) |
| エネルギー効率の高い サーボ油圧アップグレード | +0.4% | 欧州連合、特にドイツとベネルクス | 短期(2年以内) |
| 複合材料および 先進材料の圧縮成形 | +0.3% | フランス、英国、ドイツ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EVバッテリー、軽量化、および構造部品のプラットフォーム刷新
プラットフォームの電動化により、ヨーロッパの自動車サプライチェーン全体で油圧プレスへの投資需要が高まっていますPowerCoは2025年にザルツギッターの統合セル工場を稼働させ、新たな工具・成形プロセスを必要とするバッテリーハウジングおよび車体下部構造トレイの現地需要を生み出しました。大型角形セルおよびセル・トゥ・パック設計は、内燃機関車で使用されるものとは異なるジオメトリのバッテリー構造を必要とします。アルミニウム製クロージャーパネルや高強度鋼製ロッカー構造も、異なる力、ベッドサイズ、ブランクホルダー設定を必要とします。プレスショップは、既存の工具への単純な変更だけでこれらの要件に対応できるとは限りません。油圧システムは作動ストローク全体にわたってプログラム可能な力と速度を提供し、複雑な構造部品の成形を支援します。これにより、ヨーロッパ油圧プレス市場は、車両生産量の通常の変動を超えた耐久的な代替需要機会を得ています。
インダストリー4.0プレスショップ自動化と予知保全
デジタルシステムは2025年にヨーロッパのプレスショップでより確立されました。ハレのSmart Press Shopは、Metris Visual Die Protectionを使用してカメラで工具を監視し、異物スクラップの蓄積、またはクラックを検出した際にラインを停止します。このシステムは、より長い生産中断につながる前に金型損傷を防ぐのに役立ちます。マルトレルのSEATおよびCUPRA工場は、各スタンピングサイクルで3,000のデータポイントを生成し、工場が2026年からの完全バッテリー電気自動車生産に向けて準備を進める中、生産監視を支援するためにそれらを活用しています。2026年に発表された研究では、プレスセンサーデータを使用したハイブリッドモデルが重要な成形部品の残存耐用年数を推定できることが示されました。[1] これらの機能により、金型保護、自動金型交換、および接続監視新しいプレス仕様においてより重要になっています。また、機械、制御、継続的サポートを組み合わせることができるサプライヤーの価値も高まっています。
リショアリングと中央・東ヨーロッパにおける設備投資
中央・東ヨーロッパは、中型油圧プレスを必要とする製造能力を引き続き引き付けています。RTXは2026年9月に2,500万 米ドルを投資し、民間・軍用エンジン向けの精密部品および複雑な管状アセンブリのためにポーランドのニエポウォミツェ工場を拡張しました。同社はまた、等温鍛造航空宇宙部品のためにジェシュフで1億 米ドルの拡張を発表しました。Hyundai Mobisは2025年にスロバキアに年間28万台のPEシステムの生産能力を持つ電気自動車モーター工場を開設しました。これらのプロジェクトは、ヨーロッパの車両・航空宇宙顧客の近くに生産を配置する部品メーカーの間で金属成形需要を追加します。したがって、ヨーロッパ油圧プレス市場はこの投資の多くを100~500トンの範囲で見込んでいます。これらの購買者は、航空宇宙グレードの高力プレスを必要としない場合でも、最新の制御システムと信頼性の高い現地サービスを必要としています。
航空宇宙・防衛および高品質鍛造需要
航空宇宙・防衛プログラムは、長い調達サイクルを伴う高付加価値の油圧プレス機会を生み出しています。Safran Aircraft Enginesは2026年4月に、ジャンヌヴィリエに3万トン油圧プレスを設置するための1億5,000万ユーロ(1億7,645万 米ドル)の投資を発表しました。このプレスは、2029年に稼働開始した際にLEAP、ラファール、ミラージュ、A400Mプログラム向けに年間1万4,000点の戦略部品を生産する予定です。Breitenfeld Edelstahlは2026年にオーストリアでエネルギー技術、航空、特殊機械用途向けに40MN鍛造プレスを稼働させました。この設備は最大10メートルのシャフトと最大25トンのインゴットを鍛造できます。航空宇宙のトレーサビリティ要件とプレス安全基準は、厳しい材料完全性および文書化要件を満たすことができるサプライヤーを優遇します。これらの用途は、低力の代替品では容易に代替できない特殊設備を必要とするため、ヨーロッパ油圧プレス市場は恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと 長い更新サイクル | -0.8% | 欧州連合、特に南部・中央・東ヨーロッパ | 長期(4年以上) |
| 油圧・制御・保全の 熟練労働者不足 | -0.6% | 欧州連合、特にドイツ、フランス、イタリア | 中期(2~4年) |
| CNC、パワーエレクトロニクス、 高品質鋼材の供給リスク | -0.4% | 欧州連合、特にドイツとベネルクス | 短期(2年以内) |
| 代替成形技術との 競合 | -0.3% | ドイツ、イタリア、スカンジナビア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストと長い更新サイクル
産業用油圧プレスは、すべてのトン数クラスにわたって多大な資本投資を必要とします。中型システムは数十万ユーロのコストがかかり、航空宇宙・鍛造システムは数千万ユーロの投資を必要とする場合があります。Safranのジャンヌヴィリエにおける1億5,000万ユーロ(1億7,645万 米ドル)のコミットメントは、戦略的に重要な鍛造能力に対して可能な支出規模を示しています。規則(EU)2023/1230は2027年1月20日から適用され、適合性評価要件の対象となる高リスク機械テゴリーの中に冷間金属加工プレスを特定しています。[2]コンプライアンスは、新規プロジェクトにエンジニアリング作業、認証コスト、および試運転時間を追加する可能性があります。中小規模の製造業者は、取得コストと資格要件が同時に上昇すると更新を遅らせることが多いです。油圧プレスは20~30年間使用され続けることがあり、通常の更新サイクルのみに基づく需要を制限します。
油圧・制御・保全の熟練労働者不足
油圧エンジニア、制御プログラマー、保全技術者の不足が、設備の設置と効果的な稼働率を制限しています。欧州労働機関は、2026年6月に発表した2025年報告書において、製造業とエンジニアリングを加盟国全体で慢性的な不足が続く職種として特定しました。[3]同機関は、この不足を人口動態の変化、スキルのミスマッチ、および労働者の移動性の制限に関連付けました。欧州統計局は2026年2月に、製造業労働者が2019年から2023年の間に職業グループの中で求人率の最大の増加(4.2パーセントポイント上昇)を記録したと報告しました。[4]欧州職業訓練開発センターは、金属成形・保全職における退職による代替需要が2030年代半ばにかけて圧力を強めると予測しています。購買者と設備サプライヤーにとって、この不足は設置スケジュールを長引かせ、初期の機械稼働率を低下させ、専門サービスチームへの依存度を高める可能性があります。労働力の再教育は重要ですが、その効果は典型的な設備購買サイクルよりも時間がかかります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーム・構造構成別:
Cフレームがリードし、特殊プレスが台頭Cフレームおよびギャップフレームプレスは2025年のヨーロッパ油圧プレス市場規模の31.5%を占めました。その開放的な三面アクセスは、効率的な材料ハンドリングを必要とする一般的なスタンピング、組立作業、自動車ボディパネル、その他の用途を支援します。このレイアウトは、頻繁な生産変更がある工場での迅速な金型交換も支援します。Hフレームおよびストレートサイドプレスは、より高い剛性と繰り返し可能なプラテンアライメントを必要とする作業に使用されます。精密打ち抜き、深絞り、電動モーターの積層鉄心積み重ねに使用されます。四柱式および四本柱プレスは、鍛造および複合材料成形のためにより大きなプラテン全体に力を分散させます。二本柱およびベンチトップシステムは、工具室、組立作業、および低力生産に引き続き適しています。
その他の特殊構成は、ヨーロッパ油圧プレス産業において2031年までに5.1%のCAGRで成長すると予測されています。これらのシステムには、カスタム多軸トランスファープレス、ハイブリッド油圧・電気設備、および航空宇宙作業向けのホットプラテン設計が含まれます。その成長は、最高のユニット量ではなく、部品の複雑さの増大を反映しています。特殊プレスは、複雑な材料、異なる生産シーケンス、および用途固有の品質要件を管理するのにユーザーを助けます。複合材料および先進材料プログラムは、成形サイクル全体にわたって制御された温度、閉鎖速度、および圧力を必要とします。その必要性は、標準カタログシステムが常に提供できるとは限らないカスタムプレス設計を支援します。アプリケーションエンジニアリングの専門知識を持つサプライヤーは、これらのプロジェクトで競争するのに有利な立場にあります。したがって、ヨーロッパ油圧プレス市場は、より広い汎用プレスベースと並んで成長するプレミアムセグメントを持っています。

トン数・プレス力別:
中型トン数が主導し、高力プレスが加速101~500トンクラスは2025年のヨーロッパ油圧プレス市場規模の34%を占めました。この範囲は、自動車ボディパネル、構造部品、産業機械部品、および一般的な製造をカバーしています。ヨーロッパの製造業において最も幅広い生産量に対応しています。100トン以下のプレスは、小型スタンピング、電気部品、および実験室作業を支援します。501~1,000トンおよび1,001~2,000トンクラスは、より重い車両構造、鉄道部、および建設機械部品に対応します。これらの範囲の購買者は、力の要件とフットプリント、サイクルタイム、および工具ニーズのバランスを取ります。この範囲はまた、中央・東ヨーロッパの成長するサプライヤーからの需要にも対応しています。
2,000トン超のプレスは、ヨーロッパ油圧プレス産業において2031年までに5.2%のCAGRで拡大すると予測されています。需要は、航空宇宙鍛造、大型複合材料部品、および実質的な力とプラテン容量を必要とするその他の用途から来ています。Safranの計画されている3万トンプレスは、これらの大型プロジェクトに集中する価値を示しています。これらの購買は、長いリードタイム、技術仕様、および長期サービス契約を伴います。顧客はまた、材料トレーサビリティと確立された品質システムを期待します。カタログシステムがすべての高力要件を満たすわけではないため、受注生産メーカーが有利です。これにより、高力セグメントは限られた資格を持つサプライヤーグループにより依存するようになります。また、注文量が限られている場合でも、ヨーロッパ圧プレス市場に価値成長の源泉を与えます。
用途・成形プロセス別:
深絞りが需要を支え、ハイドロフォーミングが台頭板金成形および深絞りは2025年のヨーロッパ油圧プレス市場規模の24.5%を占めました。自動車ボディショップは、高強度鋼およびアルミニウムのドアインナー、ルーフパネル、クロージャー、フロアアセンブリにこれらのプロセスを使用します。その確立された生産基盤は、従来の成形設備への安定した需要を支えています。鍛造は、着陸装置、エンジン部品、ドライブトレイン、および防衛構造向けの高トン数用途において重要な役割を果たしています。曲げ・矯正は、構造用鋼製造、鉄道保守、およびパイプ成形作業に対応します。打ち抜き、打ち抜き加工、コイニングは、精密な電気、電子、ファスナー生産を支援します。粉末圧縮およびプレスフィッティングは、セラミックス、粉末冶金、および産業組立を引き続き支援します。
ハイドロフォーミングは、ヨーロッパ油圧プレス市場において2031年までに5.5%のCAGRで成長すると予測されています。中空ロッカーパネルクラッシュマネジメントチューブ、バッテリーエンクロージャーの縦材は、スタンプ・溶接アセンブリに比べて15~25%の重量優位性を実現できます。軽量構造は電気自動車の航続距離目標を支援し、一部の部品における接合工程数を削減します。圧縮成形も、車両、鉄道設備、風力エネルギー用途のシートモールディングコンパウンドおよび熱可塑性部品において重要性を増しています。フラウンホーファーIPTは2025年10月に、重量10トン未満の機械で最大800トンの力と毎分60ストロークを実現するMatriXpressを発表しました。このシステムは、水素燃料電池および電解槽生産向けのバイポーラプレート成形を対象としています。これらの用途は、温度、速度、保持圧力の厳密な制御を必要とします。生産者が新しいエネルギーおよびモビリティ部品向けに設備を拡大するにつれて、ヨーロッパ油圧プレス市場は恩恵を受けることができます。
最終用途産業別:
自動車がコアを維持しながら航空宇宙支出が増加自動車・輸送は2025年のヨーロッパ油圧プレス市場シェアの28.5%を占めました。バッテリー電気自動のアーキテクチャは、専用の成形作業を必要とする構造フレーム、バッテリーフロア、エンクロージャーを必要とします。これは新しい設備への需要と既存のプレスラインへの変更を支援します。産業機械および一般製造は、ジョブショップ鍛造、工具部品、および一般的な金属加工を通じて安定した中間層を提供します。電気・電子需要は、現地化された電動ドライブトレイン、モーター積層鉄心、コネクタ、およびバッテリー部品に関連しています。プラスチック、ゴム、複合材料は、自動車内装、鉄道車両、および風力タービンナセルでの使用が増えています。エネルギー・電力設備は、変圧器積層鉄心、風力タワーフランジ、およびケーブル部品のプレス加工を必要とします。
航空宇宙・防衛は、ヨーロッパ油圧プレス市場において2031年までに5.6%のCAGRで成長すると予測されています。防衛調達、民間航空機生産、および材料供給の安全保障が、国内の鍛造・成形投資を支援しています。高品質部品は、トレーサビリティ、繰り返し精度、および加工文書化に対する厳しい要件を持っています。鉄、海洋、粉末冶金、セラミックス、および先進材料は、インフラおよび戦略的材料プログラムに関連した特殊需要を追加します。これらの顧客グループは、広く標準化されたプレスではなく、特定のプロセス向けに設計された設備を必要とすることが多いです。そのプロジェクトは数が少ない場合がありますが、価値と技術的内容が高いです。設計、工具、制御、サービスを組み合わせることができるサプライヤーは、これらの最終用途分野でより強い立場を持っています。ヨーロッパ油圧プレス市場は、航空宇宙・防衛においてさらなる機会を開拓しながら、自動車基盤を維持しています。
地域分析
ドイツおよび西ヨーロッパ油圧プレス市場
ドイツは2025年のヨーロッパ油圧プレス市場シェアの25.5%を占めた。その地位は、バイエルン州およびバーデン=ヴュルテンベルク州における自動車プレスショップの高密度な活動と、大規模な機械工学基盤を反映している。同国は国内需要と、工具・制御機器・プレス設備における確立されたサプライベースを組み合わせている。ハレのSmart Press Shopは、リアルタイムの金型保護、自律的な工具クレーン動作、アルミニウムおよびスチールパネル向けのデジタル生産システムを統合している。ANDRITZによると、同施設はポルシェ、テスラ、メルセデス、BMWにパネルを供給している。イタリアとフランスは、精密工学、特殊製造、および航空宇宙投資を基盤とする第二の需要クラスターを形成している。
スペインおよびより広いヨーロッパ市場
スペインは、ヨーロッパ油圧プレス市場において2031年までに5.0%のCAGRで成長すると予測されている。その成長は、マルトレル自動車回廊とバッテリー電気自動車生産への移行に関連している。同施設のスタンピングサイクルあたり3,000データポイントは、電気自動車プログラムの発展に伴う生産モニタリングを支援している。フランスは、サフランのジュヌヴィリエ計画プロジェクトを通じて、高トン数分野での成長機会を有している。イギリスは、航空宇宙、防衛、および自動車サプライチェーンを通じて引続き重要な位置を占めている。フィンランドは、製紙機械、エネルギー設備、および造船分野において、規模は小さいながらも品質重視の基盤を有している。ヨーロッパのサプライヤーにとってのロシアの商業的な対応可能市場は、貿易制限とサプライチェーンの孤立により依然として制約されている。
ポーランド、チェコ共和国、ルーマニア、スロバキア、およびハンガリーは、加速する中央・東ヨーロッパクラスターを形成している。RTXのニェポウォミツェへの確定投資とジェシュフ拡張は、精密航空宇宙製造におけるポーランドの役割を強化している。現代モービスのスロバキア施設は、下流の金属成形需要に向けた別の電気自動車の拠点を加えている。同地域は、EU規制への適合と、自動車および防衛サプライチェーン全体にわたる新たな能力開発を組み合わせている。これにより、中級プレス、最新の制御機器、および地域サービス能力への需要が生まれている。ヨーロッパ油圧プレス市場は広範な地理的基盤を有しているが、新規グリーンフィールドプロジェクトが最も顕著に見られるのは中央・東ヨーロッパである。ドイツ、フランス、スペインは、高付加価値の自動化、航空宇宙、および車両プラットフォーム投資において引き続き重要である。
競合状況
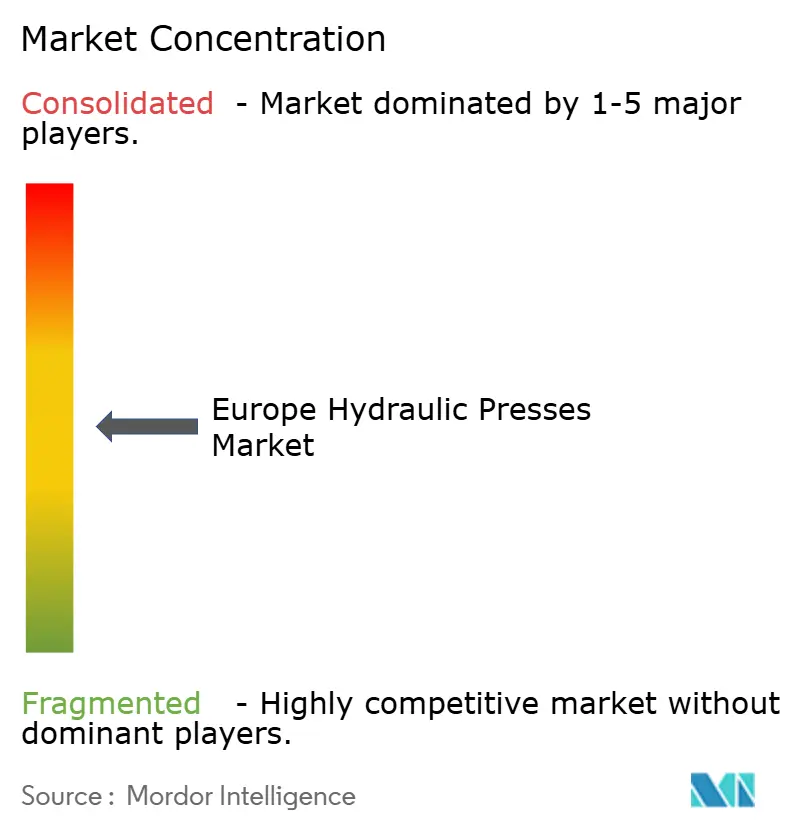
ヨーロッパ油圧プレス市場は適度に分散しており、主要なヨーロッパの完成品メーカーが高トン数およびサーボ油圧システムで強固な地位を占めています。ドイツのサプライヤーは、確立された制御技術の専門知識と自動車・航空宇宙顧客との既存関係から恩恵を受けています。ANDRITZ Schulerは2026年1月に、サーボ制御油圧ポンプドライブ、標準接続監視インターフェース、毎分最大85ストロークを備えたHFA plus+精密打ち抜きシリーズを発売しました。このシリーズは3,200から15,500 kNのプレス力をカバーしています。同社はまた、防衛用途を対象としたチューブ成形システムのためにWF Maschinenbauと2026年に提携しました。これらの動きは、エネルギー効率、接続運用、および特殊防衛需要における同社の地位を強化します。
MecolpressおよびMecomec F.P.を含むイタリアのメーカーは、材料固有の工具知識が重要な鍛造および複合材料用途で事業を展開しています。Fagor ArrasateおよびLASCO Umformtechnikは、リードタイムとサービス対応が重要な中型自動車サプライチェーン用途で競合しています。DORST Technologiesは、先進セラミックスおよび技術材料向けの粉末圧縮プレスにおいて差別化された地位を持っています。このニッチは、汎用成形設備と比較して代替リスクが限られています。設置済みプレスベースの大部分は、可変速ポンプシステムと最新のサーボ油圧制御以前のものです。これにより、レトロフィットサプライヤーと地域サービス専門業者に機会が生まれます。規則(EU)2023/1230は、2027年1月から大幅な改造に対して新たな適合性評価要件を適用します。
レトロフィットプロジェクトは、エネルギー使用と生産性を改善しながら、完全な交換よりも低い初期コストを提供できます。また、改造がレガシーシステムの安全性またはコンプライアンス状態を変更する場合は、慎重なエンジニアリングレビューが必要です。接続センサーハードウェアとプレスショップ分析は、かつては主に設備メカーが提供していた保全サービスにおける競争を激化させています。購買者は、プレス性能と並んで設備のライフサイクルサポート、ソフトウェア能力、およびコンプライアンス知識を評価する可能性が高いです。大型サプライヤーは、受注生産を必要とする高力プロジェクトで優位性を持っています。
ヨーロッパ油圧プレス産業のリーダー企業
-
ANDRITZ Schuler Group
-
SMS group GmbH
-
Siempelkamp
-
Fagor Arrasate
-
LASCO Umformtechnik GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ油圧プレス市場
- ANDRITZ Schuler Group
- SMS group GmbH
- Siempelkamp
- Fagor Arrasate
- LASCO Umformtechnik GmbH
- DORST Technologies GmbH & Co. KG
- Mecolpress S.p.A.
- Enerpac Tool Group Corp.
- Aida Engineering, Ltd.
- Komatsu Ltd.
- Gasbarre Products, Inc.
- Beckwood Press Company
- French Oil Mill Machinery Company
- Neff Press, Inc.
- Dake Corporation
- Grabener Pressensysteme GmbH
- Hidraulica y Mecanica S.A.
- Hare Press Services
- Mecomec F.P. srl
- Mitsubishi Heavy Industries, Ltd.
- Jier Machine-Tool Group Co., Ltd.
Recent Industry Developments in ヨーロッパ油圧プレス市場
- 2026年9月:RTXのプラット・アンド・ホイットニーは、GTF、F135、PW800エンジンプログラム向けの複雑な管状アセンブリおよび精密部品を製造するポーランド・ニェポウォミツェ工場の拡張に2,500 ミリオン 米ドルを投資した。ポーランドの投資ゾーンプログラムの支援を受けたこの拡張により、120名以上の雇用が創出され、2028年に稼働開始予定である。この投資は、ルジェシュフにおける等温鍛造航空宇宙部品向けに別途発表された100 ミリオン 米ドルの拡張を補完するものであり、ポーランドをプラット・アンド・ホイットニーの主要な中東欧精密製造拠点とし、国内のRTX従業員数は9,500以上となる。
- 2026年4月:サフラン・エアクラフト・エンジンズは、ジャンヌヴィリエ工場向けに3万トン油圧プレスを取得するため、1億5,000万ユーロ(176.45 ミリオン 米ドル)の投資を発表した。このプロジェクトは2026年から130名の雇用を創出し、2029年までの稼働開始を目標としている。同プレスはCFM LEAP、ラファール、ミラージュ、A400M、GE90プログラム向けに年間14,000点の戦略部品を生産し、2035年までにエンジンファミリー全体にわたる工場生産能力をほぼ倍増させる。
- 2026年1月:ANDRITZ Schulerは、HFA plus+ファインブランキングプレスシリーズを発売した。サーボ制御油圧ポンプドライブを採用し、二桁台のエネルギー効率向上を実現するとともに、3,200kNから15,500kNのプレス力、最大毎分85ストローク、および標準的な接続監視インターフェースを備えている。
- 2025年10月:フラウンホーファーIPTは、重量10トン未満、最大800トンの力を発揮し、毎分60ストロークに達するコンパクトなプレスシステム「MatriXpress」を発表した。同システムは、水素燃料電池および電解槽製造向けのバイポーラプレート形を対象としている。
ヨーロッパ油圧プレス市場レポートの範囲
セグメンテーション概要
| Cフレーム・ギャップフレーム油圧プレス |
| Hフレーム・ストートサイド・ギブガイド油圧プレス |
| 四柱式・四本柱油圧プレス |
| 二本柱油圧プレス |
| ベンチトップ・ワークショップ油圧プレス |
| その他の特殊油圧プレス構成 |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| 板金成形および深絞り |
| 鍛造 |
| 曲げ・矯正 |
| 打ち抜き、打ち抜き加工、コイニング |
| 圧縮成形 |
| 粉末圧縮 |
| ハイドロフォーミング |
| 組立、プレスフィッティング、一般プレス加工 |
| その他の特殊用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械・一般製造 |
| 電気・電子 |
| プラスチック、ゴム、複合材料 |
| 建設・重機 |
| エネルギー・電力設備 |
| 鉄道・海洋 |
| 粉末冶金、セラミックス、先進材料 |
| その他の最終用途産業 |
| ドイツ |
| イタリア |
| フランス |
| 英国 |
| スペイン |
| ロシア |
| フィンランド |
| その他のヨーロッパ |
| フレーム・構造構成別 | Cフレーム・ギャップフレーム油圧プレス |
| Hフレーム・ストートサイド・ギブガイド油圧プレス | |
| 四柱式・四本柱油圧プレス | |
| 二本柱油圧プレス | |
| ベンチトップ・ワークショップ油圧プレス | |
| その他の特殊油圧プレス構成 | |
| トン数・プレス力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途・成形プロセス別 | 板金成形および深絞り |
| 鍛造 | |
| 曲げ・矯正 | |
| 打ち抜き、打ち抜き加工、コイニング | |
| 圧縮成形 | |
| 粉末圧縮 | |
| ハイドロフォーミング | |
| 組立、プレスフィッティング、一般プレス加工 | |
| その他の特殊用途 | |
| 最終用途産業別 | 自動車・輸送 |
| 航空宇宙・防衛 | |
| 産業機械・一般製造 | |
| 電気・電子 | |
| プラスチック、ゴム、複合材料 | |
| 建設・重機 | |
| エネルギー・電力設備 | |
| 鉄道・海洋 | |
| 粉末冶金、セラミックス、先進材料 | |
| その他の最終用途産業 | |
| 地域別 | ドイツ |
| イタリア | |
| フランス | |
| 英国 | |
| スペイン | |
| ロシア | |
| フィンランド | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパにおける油圧プレスの予測成長率は?
ヨーロッパ油圧プレス市場は2026年から2031年にかけて4.2%のCAGRで成長し、761.6 ミリオン 米ドルに達すると予測されています。
ヨーロッパで需要をリードするプレス力カテゴリーは?
101~500トンカテゴリーは、自動車、製造、産業機械生産に対応するため、2025年に34.0%のシェアでリードしました。
油圧プレスが電気自動車にとって重要な理由は?
バッテリートレイ、構造フレーム、異種材料部品は、油圧システムが提供できる制御された力と成形プロファイルを必要とします。
2031年までに最も速く成長すると予測される用途は?
ハイドロフォーミングは、電気自動車向けの軽量構造部品に支えられ、5.5%のCAGRで成長すると予測されています。
油圧プレスサプライヤーにとって急成長している最終用途セクターは?
航空宇宙・防衛は、鍛造および戦略的材料要件に支えられ、2031年までに5.6%のCAGRで成長すると予測されています。
最大の地域需要基盤を持つ国は?
ドイツは2025年に25.5%のシェアを占め、自動車プレスショップと機械工学エコシステムに支えられています。