
Marktgröße und Marktanteile europäischer Servopressen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
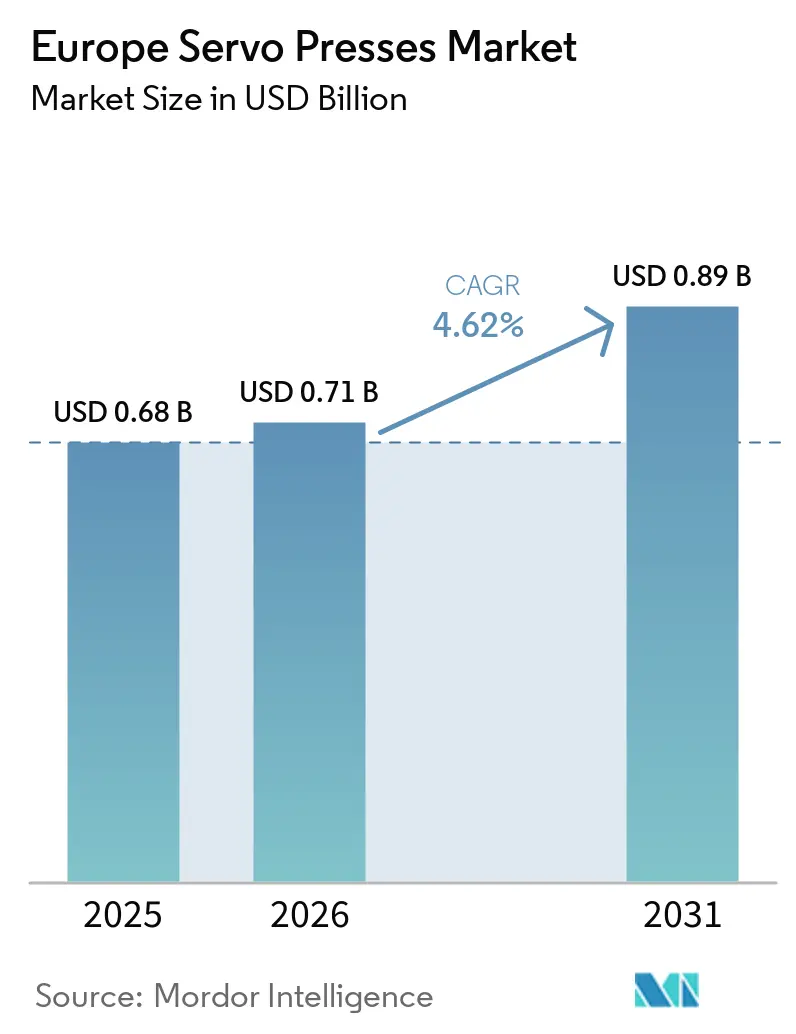
| Marktgröße im Basisjahr (2025) | 0.68 Milliarden US-Dollar |
| Marktgröße (2026) | 0.71 Milliarden US-Dollar |
| Marktgröße (2031) | 0.89 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.62 % |
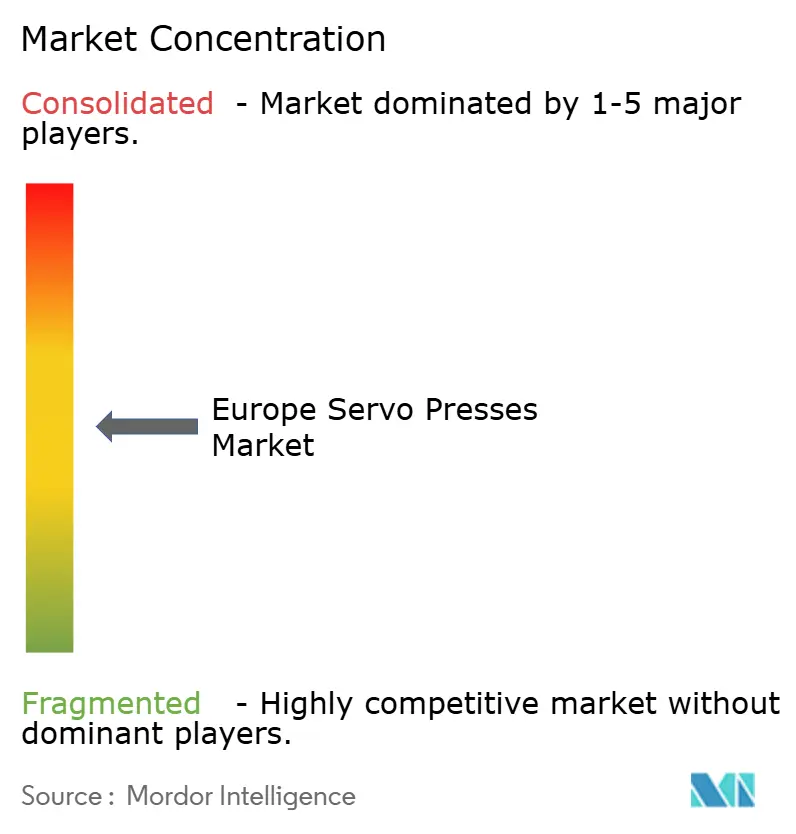
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Servopressenmarkts von Mordor Intelligence
Die Marktgröße des europäischen Servopressenmarkts soll von 0,68 Milliarden USD im Jahr 2025 auf 0,71 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,62 % über den Zeitraum 2026–2031 einen Wert von 0,89 Milliarden USD erreichen.
Der europäische Servopressenmarkt wird durch die Automobil-, Luft- und Raumfahrt- sowie Präzisionsingenieurproduktion gestützt, in der Hersteller reproduzierbare Umformvorgänge und eine bessere Prozesskontrolle benötigen. Die Elektrifizierung von Fahrzeugen verändert die Investitionsprioritäten, da Batteriegehäuse, Karosseriestrukturen und Teile für elektrische Antriebe engere Toleranzen und höhere Materialfestigkeit erfordern. Gerätekäufer legen zudem mehr Gewicht auf programmierbare Bewegungsabläufe, werkzeugintegrierte Kraftmessung und Energierückgewinnung als auf den reinen Anschaffungspreis. Deutschland bleibt die größte nationale Basis, während Spanien voraussichtlich am schnellsten wachsen wird, da Investitionen in EV-Karosseriepaneele und Transferlinien zunehmen. Der europäische Servopressenmarkt profitiert auch vom Ersatzbedarf, da ältere mechanische und hydraulische Anlagen nicht die Datentransparenz, Flexibilität oder Energieeffizienz bieten können, die in neuen Produktionsprogrammen erwartet wird.
Wichtigste Erkenntnisse des Berichts
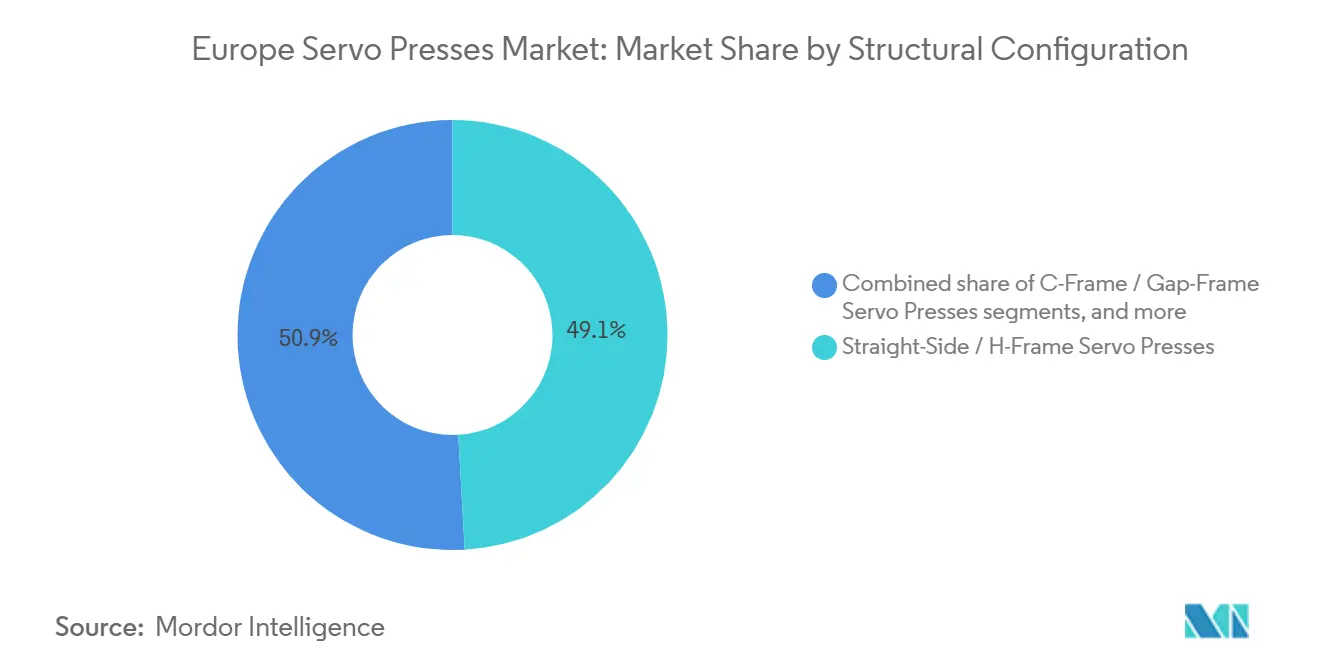
- Nach Rahmen-/Strukturkonfiguration hielten Servopressen mit Ständerbauweise oder H-Rahmen im Jahr 2025 einen Marktanteil von 49,1 % am europäischen Servopressenmarkt und werden bis 2031 voraussichtlich auch mit einer CAGR von 5,7 % wachsen.
- Nach Servopressentechnologie/Systemtyp hielten servo-mechanische Metallumformpressen im Jahr 2025 einen Marktanteil von 49,5 % am europäischen Servopressenmarkt, während elektromechanische/elektrische Servo-Montagepressen bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen werden.
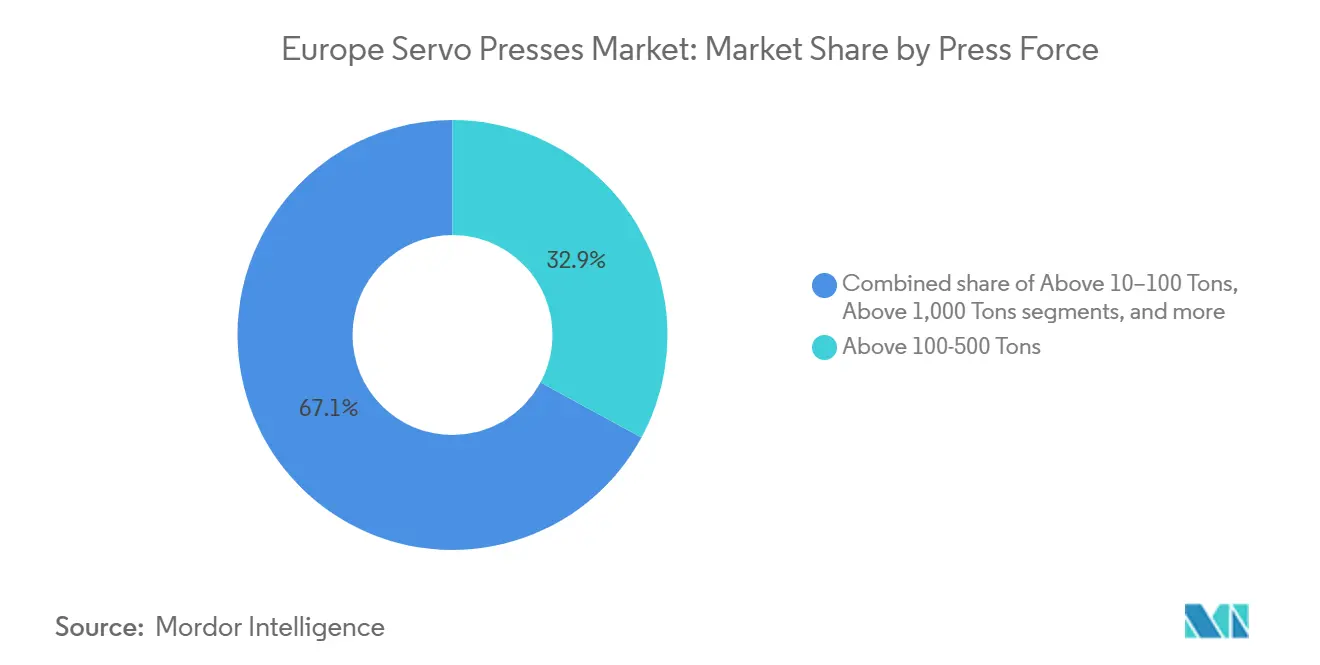
- Nach Presskraft/Kapazität hielt das Segment über 100–500 Tonnen im Jahr 2025 einen Marktanteil von 32,9 % am europäischen Servopressenmarkt, während das Segment über 1.000 Tonnen bis 2031 voraussichtlich mit einer CAGR von 7,7 % wachsen wird.
- Nach Anwendung hielten Stanzen, Ausschneiden und Lochen im Jahr 2025 einen Marktanteil von 33,6 % am europäischen Servopressenmarkt, während andere Präzisions- und Spezialpressen-Anwendungen bis 2031 voraussichtlich mit einer CAGR von 8,6 % wachsen werden.
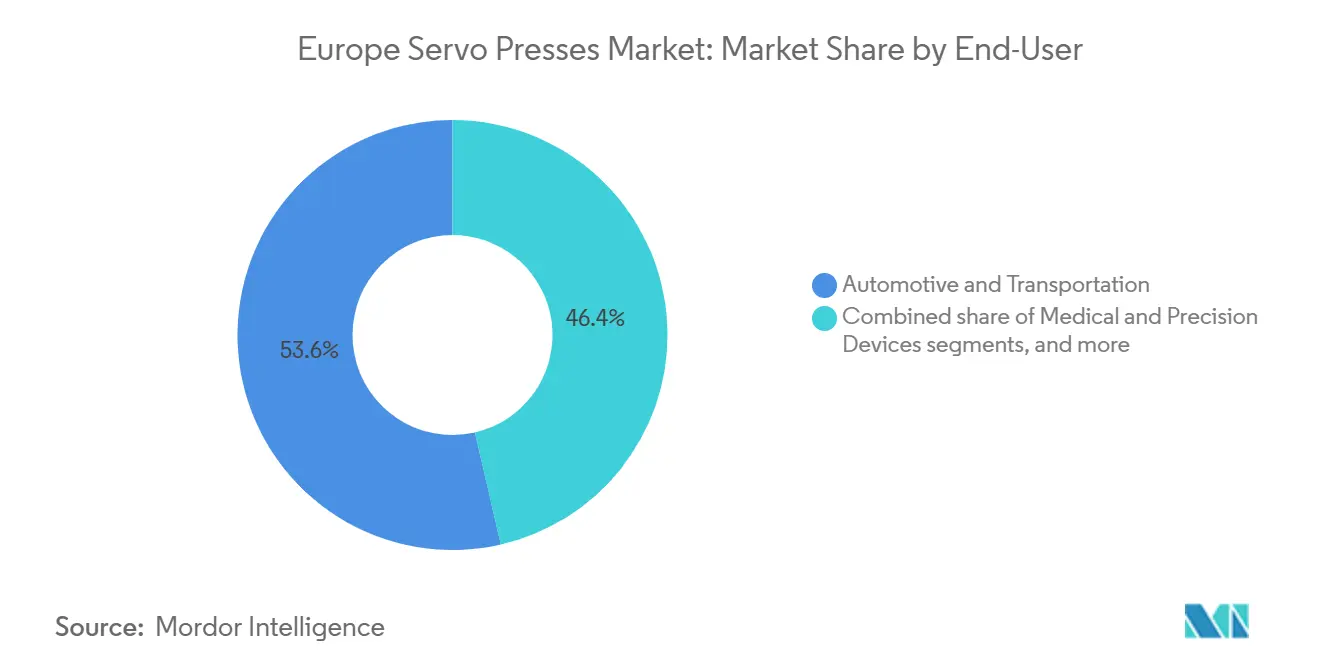
- Nach Endverbraucher hielt die Automobil- und Transportbranche im Jahr 2025 einen Marktanteil von 53,6 % am europäischen Servopressenmarkt, während Medizin- und Präzisionsgeräte bis 2031 voraussichtlich mit einer CAGR von 11,7 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Marktanteil von 27,4 % am europäischen Servopressenmarkt, während Spanien bis 2031 voraussichtlich mit einer CAGR von 5,7 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des europäischen Servopressenmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Elektrifizierung und Leichtbau europäischer Fahrzeugplattformen | +1.1% | Deutschland, Frankreich, Spanien, Slowakei, Tschechische Republik | Mittelfristig (2–4 Jahre) |
| Industrie 4.0-Presswerksautomatisierung und Rückverfolgbarkeit | +0.9% | Deutschland, Italien, Schweden, Frankreich | Mittelfristig (2–4 Jahre) |
| Energieeffiziente Ablösung veralteter hydraulischer und mechanischer Pressen | +0.7% | Deutschland, Italien, Niederlande und Dänemark | Kurzfristig (≤ 2 Jahre) |
| Produktion von Batterien, Bipolarplatten und E-Motor-Lamellen | +0.6% | Deutschland, Polen, Frankreich, Spanien | Langfristig (≥ 4 Jahre) |
| Luft- und Raumfahrt, Medizin- und Präzisionsbauteilfertigung | +0.4% | Frankreich, Deutschland, Vereinigtes Königreich und Belgien | Mittelfristig (2–4 Jahre) |
| Nachrüstungsgetriebene Modernisierung bestehender Pressenparks | +0.3% | Italien, Deutschland, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung und Leichtbau europäischer Fahrzeugplattformen
Europäische Fahrzeugprogramme steigern die Nachfrage nach Umformsystemen, die stärkere Legierungen verarbeiten und engere Maßtoleranzen einhalten können. Batteriegehäuse, EV-Karosseriestrukturen und Hilfsrahmenteile stellen höhere Anforderungen an Stößelbewegung und Umformkonsistenz als viele Bauteile älterer Fahrzeuggenerationen. BMW begann im August 2025 mit der Serienproduktion seines Gen6-Elektromotors im Werk Steyr und verpflichtete sich zwischen 2022 und 2030 zu Investitionen von 1,1 Milliarden USD in die Entwicklung und Produktion elektrischer Antriebe. Toyota kündigte im September 2025 eine Erweiterung seines Werks in Kolin um 748 Millionen USD für sein erstes europäisches Produktionsprogramm für batterieelektrische Fahrzeuge an. Diese Projekte stützen die Nachfrage nach Präzisionslamellierung, Rotor-Stator-Montage und der Umformung von Strukturbauteilen. Der europäische Servopressenmarkt profitiert daher von Fahrzeugprogrammen, die sowohl flexible Pressenlinien als auch zuverlässige Ausbringung bei Produktionsgeschwindigkeit erfordern.[1]Toyota Motor Europe, "Toyota kündigt die Produktion eines neuen batterieelektrischen Fahrzeugs in Europa an," Toyota Newsroom Europe, newsroom.toyota.eu
Industrie 4.0-Presswerksautomatisierung und Rückverfolgbarkeit
Rückverfolgbarkeitsanforderungen machen die Datenerfassung zu einer notwendigen Fähigkeit in der Automobil-, Luft- und Raumfahrt- sowie Batterielieferkette. Die SEAT- und CUPRA-PXL-Servopresse in Martorell erfasst 3.000 Datenpunkte pro Stanzvorgang und unterstützt damit die Echtzeit-Produktionskontrolle und Wartungsplanung. ANDRITZ Schuler setzte im Juli 2025 sein Metris Visual Die Protection-System im Smart Press Shop in Deutschland ein, wo kamerabasierte Überwachung Risse und Fremdkörper erkennt, bevor sich Schäden ausbreiten. Audi setzte 2025 in seinem Böllinger Höfe-Karosseriewerk mithilfe von Siemens Edge Cloud 4 Production eine TÜV-zertifizierte virtuelle speicherprogrammierbare Steuerung ein. Diese Beispiele zeigen, warum ältere Pressen ohne zertifizierte Datensysteme für neue Aufträge möglicherweise weniger geeignet sind. Diese Anforderung eröffnet dem europäischen Servopressenmarkt einen Ersatzpfad, der auf Qualitätsnachweisen und Sicherheit sowie auf der Anlagenleistung basiert.
Energieeffiziente Ablösung veralteter hydraulischer und mechanischer Pressen
Europäische Hersteller prüfen den Energieverbrauch beim Ersatz hydraulischer und mechanischer Anlagen genauer. Servoantriebe nutzen Energie bedarfsgerecht für die Bewegung, anstatt eine Pumpe oder ein Schwungrad dauerhaft unter konstanter Last zu betreiben. AP&T erhielt im November 2025 einen Auftrag für eine 1.500-Tonnen-Servopressenlinie von VDL VDS in den Niederlanden, wo begrenzte Netzkapazität Energieeffizienz zu einer technischen Anforderung machte. ANDRITZ Schuler nahm im Juli 2025 ein kinetisches Energierückgewinnungssystem an einer 6.500-Tonnen-Schmiedepresse in Betrieb, das den Leistungsbedarf im Vergleich zu konventionellen Anlagen gleicher Tonnage um bis zu 40 % reduzieren kann. Energiedaten sind auch für Zulieferer relevant, die betriebliche Emissionen für Kunden und Berichtspflichten dokumentieren müssen. Dies macht Effizienz zu einem praktischen Auswahlkriterium im gesamten europäischen Servopressenmarkt.
Produktion von Batterien, Bipolarplatten und E-Motor-Lamellen
Die Batterie-, Wasserstoff- und E-Motor-Produktion erschließt neue Anwendungen, die Hochgeschwindigkeits- und präzise gesteuerte Umformvorgänge erfordern. POSCO INTERNATIONAL fertigstellte ein Antriebsmotorkern-Werk in Brzeg, Polen, mit einer Jahreskapazität von 1,2 Millionen Einheiten und Aufträgen für 35 Millionen Kerne bis 2033. Das Fraunhofer IPT stellte im Oktober 2025 das MatriXpress-System vor, mit einer Umformkraft von 800 Tonnen, 60 Hüben pro Minute und einer Genauigkeit unter 10 µm. Fagor Arrasate liefert Hochgeschwindigkeits-Rotor- und Statorlamellierlinien sowie Bipolarplatten-Umformsysteme und verbindet damit batterieelektrische und Wasserstoffinvestitionen mit ähnlichen Geräteanforderungen. Diese Anwendungen ergänzen die konventionelle Automobilnachfrage, anstatt sie zu ersetzen. Ihre Entwicklung erweitert das adressierbare Anwendungsspektrum des europäischen Servopressenmarkts.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten und lange Ersatzzyklen | -0.8% | Gesamteuropäisch, insbesondere kleine und mittelgroße Tier-2- und Tier-3-Zulieferer | Mittelfristig (2–4 Jahre) |
| Amortisationsunsicherheit bei volatilen europäischen Energiepreisen | -0.5% | Deutschland, Niederlande, Italien und Belgien | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Steuerungs- und Wartungsfachkräften | -0.4% | Deutschland, Frankreich, Italien, Polen | Langfristig (≥ 4 Jahre) |
| Importierte Bewegungssteuerungskomponenten und Cybersicherheitsrisiken | -0.3% | Deutschland, Schweden, Niederlande | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten und lange Ersatzzyklen
Die Kosten eines vollständig konfigurierten Servosystems bleiben für kleinere Pressenwerksbetreiber eine Hürde. Schwere Pressenanlagen können 15–25 Jahre in Betrieb bleiben, was Unternehmen dazu veranlasst, Ersatzinvestitionen aufzuschieben, selbst wenn ein neueres System niedrigere Lebenszykluskosten bietet. Untersuchungen der Europäischen Zentralbank ergaben, dass ein energiebedingter Anstieg der industriellen Erzeugerpreise um 1 % die Investitionsausgaben europäischer Unternehmen nach einem Jahr um 4,1 % reduzierte. Untersuchungen der Europäischen Investitionsbank, die 2025 veröffentlicht wurden, zeigten zudem, dass Unsicherheit über Energiepreise langfristige Klima- und Effizienzinvestitionen hemmen kann. Nachrüstpakete können die unmittelbaren Kosten durch Beibehaltung des vorhandenen Rahmens senken, beseitigen jedoch nicht den gesamten Finanzierungsdruck. Dieses Hemmnis schränkt Ersatzentscheidungen im europäischen Servopressenmarkt ein, insbesondere bei Tier-2- und Tier-3-Zulieferern.[2]Europäische Zentralbank, "Energieschocks, Unternehmensinvestitionen und Produktionspotenzial," EZB-Wirtschaftsbericht, ecb.europa.eu
Amortisationsunsicherheit bei volatilen europäischen Energiepreisen
Die Einsparungen durch Servopressen sind nur dann eindeutig, wenn der im Amortisationsmodell des Käufers verwendete Strompreis glaubwürdig bleibt. Die Europäische Zentralbank berichtete, dass die EU-Endverbraucherpreise für Strom und Gas zwischen 2020 und Mitte 2022 im Durchschnitt mehr als doppelt so hoch waren wie in den Vereinigten Staaten. Der Internationale Währungsfonds identifizierte 2025 anhaltende Preisvolatilität, die mit dem europäischen Marktdesign und der Rolle von Gas bei der Grenzpreisbildung zusammenhängt. Eine Änderung des Referenzenergiepreises kann die Amortisationszeit über die normalen Genehmigungsgrenzen von Unternehmen hinaus verlängern. Große Erstausrüster können dieses Risiko leichter managen als mittelgroße Hersteller mit begrenzten Energieabsicherungsmöglichkeiten. Diese Unsicherheit kann Aufträge im europäischen Servopressenmarkt verzögern, selbst wenn die Anlage starke technische Vorteile bietet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rahmen-/Strukturkonfiguration: Ständerbauweise behauptet dominante Position in Hochtonnagenlinien
Servopressen mit Ständerbauweise und H-Rahmen hielten im Jahr 2025 nach Rahmentyp einen Marktanteil von 49,1 % am europäischen Servopressenmarkt. Ihre steife Struktur unterstützt großformatiges Ausschneiden, Transferoperationen und Tiefziehen, bei denen exzentrische Belastungen häufig auftreten. Die Automobil-Rohkarosserieproduktion bleibt der Hauptgrund, warum diese Systeme für größere Linien spezifiziert werden. Die Bauweise eignet sich auch für EV-Karosseriestrukturen und Batteriegehäuse, die ausgedehnte Werkzeuge und stärkere Materialien verwenden. C-Rahmen- und Einständermaschinen bleiben bei Montage-, Füge- und Medizingerätearbeiten mit geringerer Tonnage wichtig, da sie dreiseitigen Werkzeugzugang bieten. Säulen- und Ständerpressen dienen kleineren Präzisionsschmiede- und Pulverpressanwendungen, während andere Sondergeometrien Luft- und Raumfahrt-Verbundwerkstoffarbeiten und spezielle Umformanforderungen abdecken.
Ständerpressen sind auch die am schnellsten wachsende Rahmenkategorie mit einer CAGR von 5,7 % bis 2031, da große EV-Karosseriepaneel- und Strukturmodulprogramme Breitbandtransferlinien verwenden. Die 1.500-Tonnen-Ständerpressenlinie von AP&T für VDL VDS zeigt den anhaltenden Bedarf an Hochkapazitätsanlagen, die auch den Energieverbrauch managen. Die Martorell-PXL-Presse zeigt, dass hohe Steifigkeit mit 15 Hüben pro Minute und 5-minütigen Werkzeugwechseln kombiniert werden kann. Die Nachfrage nach dieser Konfiguration steigt, wenn Anwender flexible Bewegungsprofile benötigen, ohne die Strukturstabilität zu beeinträchtigen. Große Mehrstationenwerkzeuge erfordern zudem einen Rahmen, der die Ausrichtung bei ungleichmäßiger Belastung über die Arbeitsfläche aufrechterhalten kann. Dieser Bedarf ist besonders relevant für ausgedehnte Batterie- und Karosseriebauteile, die mehrere Umformschritte innerhalb einer einzigen Produktionslinie kombinieren. Der Wettbewerb basiert zunehmend auf Kraftmessauflösung, programmierbarer Bewegung und vernetzten Steuerungen statt auf der Rahmenmechanik allein. Dies hält die Ständerbauweise im Mittelpunkt von Hochtonnagensinvestitionen.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar


Nach Servopressentechnologie / Systemtyp: Führungsposition servo-mechanischer Pressen koexistiert mit raschem Wachstum elektromechanischer Systeme
Servo-mechanische Metallumformpressen hielten im Jahr 2025 nach Technologie einen Marktanteil von 45,9 % am europäischen Servopressenmarkt. Sie bedienen Hochtonnagenautomobil-Karosserie-, Schmiede- und Strukturanwendungen, bei denen Stößelsteifigkeit und Tragfähigkeit wesentlich sind. Kurbel- und Lenkergetriebe bleiben nützlich, wo Kräfte 1.000 Tonnen überschreiten und rein elektrische Maschinen denselben Betriebsbereich noch nicht erreicht haben. Servo-hydraulische Anlagen behalten ebenfalls eine Rolle beim Tiefziehen und Hydroformen, insbesondere wo variable Bewegung und hydraulische Kraft benötigt werden. Verbesserte Servo-Pumpenantriebe haben diese Systeme effizienter gemacht als konventionelle hydraulische Krafteinheiten. Der Technologiemix bleibt daher breit, da die Anwendungen unterschiedliche Tonnage-, Präzisions- und Sauberkeitsanforderungen haben.
Elektromechanische und elektrische Servo-Montagepressen sind die am schnellsten wachsende Technologiekategorie mit einer CAGR von 8,8 % bis 2031. Medizingeräte, Elektronik und die Montage präziser Leistungsmodule bevorzugen ölfreie Systeme mit Reinraumeignung und präziser Kraftsteuerung. Die ServoPress 602 von SCHMIDT Technology bietet eine maximale Kraft von 300 N, eine Positionswiederholgenauigkeit von ±1 µm und eine Kraftwiederholgenauigkeit von 0,4 N für Feinmechanikarbeiten. Diese Fähigkeiten sind nützlich, wo eine geringe Kraftvariation die Bauteilqualität oder den für die Chargenfreigabe benötigten Nachweis beeinflussen kann. Sie reduzieren auch das Risiko, dass Hydraulikölkontamination mit sauberen Fertigungsanforderungen in Konflikt gerät. Hybridsysteme bieten einen Zwischenweg für installierte Hydraulikrahmen, da sie Effizienz und Programmierbarkeit verbessern können, ohne einen vollständigen Austausch zu erfordern. ANDRITZ Schuler stellte im Januar 2026 seine HFA plus+-Feinschneidpressenserie mit einem servo-gesteuerten Hydraulikpumpenantrieb vor, der die Energieeffizienz um einen zweistelligen Prozentsatz verbessert und gleichzeitig höhere Hubzahlen ermöglicht. Die europäische Servopressenbranche erlebt daher eine schrittweise Verlagerung hin zu rein elektrischen Systemen bei Präzisionsanwendungen mit geringerer Tonnage. Gleichzeitig behalten mechanische und hybride Optionen eine starke Position bei schwereren Arbeiten.
Nach Presskraft / Kapazität: Mittlere Tonnage sichert Umsatz, während Ultrahochkapazität am schnellsten wächst
Pressen über 100–500 Tonnen hielten im Jahr 2025 nach Kapazität einen Marktanteil von 32,9 % am europäischen Servopressenmarkt. Dieser Bereich umfasst gängige Pressengrößen für Karosseriepaneele, Strukturteile und allgemeines industrielles Stanzen. Automobilhersteller verwenden einfachwirkende Pressen von 200 bis 400 Tonnen für Türpaneele, Dachträger und Querträger. Doppeltwirkende Anlagen bis 500 Tonnen werden für Tiefziehoperationen eingesetzt. Etablierte europäische Zulieferer haben in diesem Bereich einen Vorteil, da Käufer lokalen Service, Anwendungstechnik und Datenkonnektivität schätzen. Diese Faktoren sind oft wichtiger als der Preis der günstigsten Anlage.
Pressen über 1.000 Tonnen sind das am schnellsten wachsende Kraftband mit einer CAGR von 7,7 % bis 2031. Neue EV-Unterbodenstrukturen, Batteriegehäuse und hochfeste Stahl-Heckbodengruppen erfordern größere Tandem- und Transfersysteme. Craemer Attendorn investierte 2025 in Deutschland in eine 800-Tonnen-Arisa-Servopresse für die Umformung von Stahl- und Nichteisenblechen. Der Bereich über 500–1.000 Tonnen profitiert ebenfalls, da Spanien, Deutschland und Italien Kapazitäten für neue Fahrzeugprogramme aufbauen. Diese größeren Systeme helfen Zulieferern, breite Paneele und Strukturmodule zu formen, ohne die Produktion auf mehrere kleinere Pressen aufzuteilen. Ihr Wert liegt in der Unterstützung präziser Umformung im für Automobilproduktionslinien erforderlichen Maßstab. Im Gegensatz dazu wird die Kategorie bis 10 Tonnen durch Medizin-, Elektronik- und Präzisionsfügearbeiten gestützt. Der europäische Servopressenmarkt ist im Bereich über 10–100 Tonnen am wettbewerbsintensivsten, wo Haushaltsgeräteteile, kleine Automobilteile und Verbinder eine preissensitivere Nachfrage erzeugen.
Nach Anwendung: Stanzen sichert Volumen, während Präzisions- und Spezialanwendungen das schnellste Wachstum erzielen
Stanzen, Ausschneiden und Lochen hielten im Jahr 2025 nach Anwendung einen Marktanteil von 33,6 % am europäischen Servopressenmarkt. Die Kategorie spiegelt den Umfang der Automobil-Karosserie- und Strukturbauteilproduktion in Europa wider. Servobewegung ermöglicht schnellen Vorlauf im offenen Raum und kontrollierte Verzögerung während der Umformphase. Tiefziehen und Blechumformen sind die nächstgrößte Anwendungsgruppe und umfassen Türpaneele, Batteriekühlplatten, Brennstoffzellgehäuse und Haushaltsgerätetrommeln. Schmieden und Kaltumformen bleiben für schwere Bauteile wichtig, obwohl sich der Produktmix hin zu EV-Achsschenkeln, Stummelachsen und Hilfsrahmenknoten aus hochfesten Legierungen verschiebt. Diese Anwendungen halten die konventionelle Fahrzeugproduktion für den europäischen Servopressenmarkt relevant, auch wenn Hersteller in neue Antriebsstränge investieren.
Andere Präzisions- und Spezialpressen-Anwendungen sind die am schnellsten wachsende Anwendungskategorie mit einer CAGR von 8,6 % bis 2031. Diese Gruppe umfasst Bipolarplatten-Umformung, Mikrokontakt-Prägung, Gehäuse für implantierbare Geräte und Halbleiter-Leadframe-Ausschneiden. Das MatriXpress des Fraunhofer IPT veranschaulicht die Kombination aus kompaktem Anlagendesign und hoher Umformkraft, die für die Bipolarplatten-Produktion erforderlich ist. Montage, Einpressen und Fügen profitieren ebenfalls von Elektronik- und EV-Leistungsmodularbeiten in Mittel- und Osteuropa. Diese Aufgaben erfordern oft kontrollierte Kraft und reproduzierbare Ergebnisse in einem kleineren Maßstab als das Stanzen von Automobilpaneelen. Sie stützen sich auch auf digitale Prozessnachweise, wenn Bauteile in regulierten Medizin-, Energie- oder Elektronikprodukten eingesetzt werden. Pulverpressen ist eine kleinere, aber stabile Anwendung im Zusammenhang mit Lagern, Filtern und Maschinenkomponenten. Die am schnellsten wachsenden Anwendungen sind heute noch kleiner, aber ihre Kombination aus Wasserstoff-, Medizin- und Elektroniknachfrage erweitert den adressierbaren Anwendungsbereich des europäischen Servopressenmarkts.
Nach Endverbraucher: Automobilvorherrschaft koexistiert mit dem am schnellsten wachsenden Medizinsegment
Automobil und Transport hielten im Jahr 2025 einen Endverbraucheranteil von 53,6 %. Das Segment führt bei Investitionen, da Karosserie-, Fahrwerk- und Antriebsstrangzulieferer Systeme benötigen, die mehrere Modelle und sich ändernde Teiledesigns unterstützen können. Die EV-Plattformkonsolidierung erfordert flexible Pressenkonfigurationen, die über mehrere Programme hinweg betrieben werden können, ohne umfangreiche mechanische Umrüstungen. Elektrik und Elektronik ist die nächstgrößte Endverbrauchergruppe, gestützt durch Leiterplatten-, Verbinder- und Leistungsmodulkapazitäten für Rechenzentren, Wechselrichter für erneuerbare Energien und EV-Elektronik. Luft- und Raumfahrt sowie Verteidigung bleiben eine hochwertige Nische für Strukturumformung, Nieten und Montage. Luft- und Raumfahrtteile erfordern konsistente Umform- und Montagequalität, da die Produktionsvolumina geringer sind, die Anforderungen an einzelne Bauteile jedoch streng sind. Airbus eröffnete im September 2025 in Augsburg eine fast 12.000 m² große Produktionshalle zur Unterstützung der Hochlaufrate der A320-Familie auf 75 Flugzeuge pro Monat bis 2027.
Medizin- und Präzisionsgeräte sind die am schnellsten wachsenden Endverbrauchersegmente mit einer prognostizierten CAGR von 11,7 % bis 2031. Der Sektor benötigt Kraft- und Wegaufzeichnungen pro Zyklus sowie reinraumkompatible, ölfreie Antriebssysteme. ISO 13485 und die EU-Medizinprodukteverordnung verstärken diese Geräteanforderungen, da Hersteller eine dokumentierte Qualitätskontrolle benötigen. Irlands Medizintechnikcluster umfasst Einrichtungen von Pfizer, Johnson & Johnson und Medtronic, was eine konzentrierte Nachfrage nach präzisen elektromechanischen Montagepressen schafft. Industriemaschinen und allgemeine Fertigung bieten eine stetige Ersatznachfrage, insbesondere wo Greenfield-Investitionen neue Stanzzellenanforderungen schaffen. Haushaltsgeräte und Konsumgüter bleiben kostenempfindlich und haben längere Ersatzzyklen. Die europäische Servopressenbranche profitiert von der Expansion der Medizingerätebranche, da Compliance-Anforderungen die Geräteauswahl direkt beeinflussen.
Geografische Analyse
Deutschland hielt im Jahr 2025 einen Marktanteil von 27,4 % am europäischen Servopressenmarkt. Seine Position spiegelt eine dichte Basis aus Automobil-OEM-Presswerken, Werkzeugmaschinenproduzenten und Präzisionsingenieurbetrieben wider. BMWs Gen6-E-Antriebsproduktion in Steyr, Volkswagens Plattformpläne und Batteriegehäuseanforderungen stützen die Nachfrage nach flexiblen Umformanlagen. Italien und Frankreich waren die nächstgrößten nationalen Märkte, wobei Italien von seiner Pressen-OEM- und Integratorbasis und Frankreich von der Luft- und Raumfahrt-, Energie- und Automobilproduktion profitierte. Die Eröffnung einer Titan-Verdichterschaufelanlage von Safran in Belgien im Juni 2025 zeigt, wie Luft- und Raumfahrtinvestitionen Präzisionsumformnachfrage in benachbarten Lieferketten erzeugen können.
Spanien ist die am schnellsten wachsende nationale Geografie mit einer prognostizierten CAGR von 5,7 % bis 2031. Neue EV-Karosseriepresse- und Transferlinieninstallationen, Fabrikumrüstungsaktivitäten und Spaniens Automobil-Elektrifizierungsprogramm stützen dieses Wachstum. Fagor Arrasate verbindet die spanische Fertigung mit batterieelektrischen und Wasserstoffprogrammen durch Rotor-Stator-Lamellierung und Bipolarplatten-Pressen. Russland ist für europäische Zulieferer aufgrund von Handelsbeschränkungen infolge des Krieges von 2022 kommerziell bedeutungslos. Der europäische Servopressenmarkt ist daher im Prognosezeitraum stärker auf west- und mitteleuropäische Investitionspipelines angewiesen.
Das übrige Europa enthält kleinere, aber strategisch wichtige Märkte. Schweden ist die Heimatbasis der AP&T Group, die Schweiz beherbergt BRUDERER und Kistler, und die Niederlande liefern Nachfrage nach Lkw- und EV-Komponenten. Polen gewinnt durch die Brzeg-Anlage von POSCO INTERNATIONAL E-Motor-Lamellierungsnachfrage, während Dänemark und die nordischen Länder selektive nachhaltigkeitsgetriebene Investitionen tätigen. Diese Mischung kombiniert volumenmäßige Automobilinvestitionen mit spezialisierten Präzisionsanwendungen im gesamten europäischen Servopressenmarkt.
Wettbewerbslandschaft
Der europäische Servopressenmarkt ist im oberen Tonnagebereich mäßig konsolidiert. ANDRITZ Schuler, AIDA Engineering, Fagor Arrasate und AP&T Group konkurrieren um große Karosseriepresse-, Transferlinien- und Lamellierungslinienprojekte. Im Bereich 10–500 Tonnen konkurrieren TOX PRESSOTECHNIK, BRUDERER und PROMESS mit japanischen Herstellern, die über europäische Vertriebsnetze verfügen. Käufer bewerten Lieferzeit, Programmierflexibilität, Zertifizierungsbereitschaft und lokalen Service neben dem Gerätepreis. Größere Zulieferer können ihre installierte Basis und Ingenieurteams nutzen, um komplexe Projekte von der Planung bis zur Inbetriebnahme zu unterstützen.
Digitale Dienstleistungen werden zu einem immer wichtigeren Teil des Wettbewerbsmodells. Das Metris-Ökosystem von ANDRITZ Schuler kombiniert Werkzeugschutz, Energieüberwachung und vorausschauende Wartung, wie im Smart Press Shop in Deutschland im Juli 2025 demonstriert. Im Januar 2026 stellten ANDRITZ Schuler und Feintool das HFA plus+-Feinschneidkonzept vor, wobei Schuler als Generalunternehmer fungiert und Feintool Werkzeug- und Prozess-Know-how einbringt. Das VDL-VDS-Projekt von AP&T aus dem Jahr 2025 kombinierte eine 1.500-Tonnen-Presse, ein Servo-Ziehkissen, automatisierte Vorschubeinheiten und Stapelautomatisierung.
Nachrüstspezialisten erhöhen den Wettbewerbsdruck, indem sie Pressenrahmen mit Servoantrieben und digitalen Steuerungen zu 30–50 % der Kosten einer neuen Presse aufrüsten. Die Überholung einer 400-Tonnen-Hydraulikpresse durch Duplomatic im Jahr 2025 mit Daikin-Hybrid-Servopumpen reduzierte den Energieverbrauch, die Zykluszeitschwankung und den Lärm unter Beibehaltung des Originalrahmens. Die Verordnung (EU) 2023/1230 wird am 20. Januar 2027 verbindlich und wird Cybersicherheits-, Funktionssicherheits- und KI-bezogene Anforderungen in Maschinendokumentation und Konformitätserklärungen vorschreiben. NIS2 erweitert zudem die Cybersicherheitsverantwortlichkeiten auf vernetzte Fertigungsoperationen. Diese Vorschriften begünstigen Zulieferer, die zertifizierte Steuerungen, sicheren Fernservice und Dokumentation für vernetzte Anlagen bereitstellen können.[3]Duplomatic Oleodinamica, "Erfolgsgeschichte: Hydraulische Überholung einer 400-Tonnen-Presse mit Daikin-Hybridtechnologie," Duplomatic, duplomatic.eu
Marktführer der europäischen Servopressenbranche
ANDRITZ Schuler Group
AIDA Engineering, Ltd.
Fagor Arrasate S. Coop.
AP&T Group
TOX PRESSOTECHNIK GmbH and Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Januar 2026: ANDRITZ Schuler entwickelte seine HFA-Feinschneidpressenserie gemeinsam mit Feintool weiter und brachte die HFA plus+-Serie mit Presskräften von 3.200–15.500 kN und einer Ausbringung von bis zu 85 Hüben pro Minute auf den Markt. Der neue servo-gesteuerte Hydraulikpumpenantrieb verbessert die Energieeffizienz um einen zweistelligen Prozentsatz und unterstützt gleichzeitig höhere Hubzahlen. Im Rahmen der erneuerten Kooperation stellt Feintool bei Bedarf Prozess- und Werkzeug-Know-how bereit, während ANDRITZ Schuler die HFA-Pressen fertigt und als Generalunternehmer für schlüsselfertige Feinschneidsysteme fungiert. Die Pressen zielen auf Anwendungen wie Sicherheitsgurt- und Sitzverstellkomponenten für Automobile, Zahnräder und Getriebekomponenten ab.
- November 2025: AP&T erhielt einen Auftrag vom niederländischen Blechspezialisten VDL VDS für eine 1.500-Tonnen-Servopressenlinie mit einem vollständigen Servo-Ziehkissen, einem Platinen-Entstapeler, drei AP&T SpeedFeeder-Einheiten und automatisierter Stapelung. Das Servo-Ziehkissen gewinnt Ziehenergie als Strom zurück, anstatt sie als Wärme abzuführen, was einen geringeren Energieverbrauch unterstützt und VDL VDS ermöglicht, jährliche Produktionsziele trotz begrenzter elektrischer Kapazität am Standort zu erreichen. Lieferung und Installation sind für Herbst 2026 geplant.


Berichtsumfang des europäischen Servopressenmarkts
Der Bericht über den europäischen Servopressenmarkt ist segmentiert nach Rahmen (C-Rahmen, H-Rahmen und weitere), nach Systemtyp (Servo-Hydraulikpressen und weitere), nach Presskraft (bis zu 10 Tonnen und weitere), nach Anwendung (Schmieden und Kaltumformen und weitere), nach Endverbraucherbranche (Automobil und Transport und weitere) sowie nach Geografie (Deutschland, Italien und weitere). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
| C-Rahmen / Einständer-Servopressen |
| Servopressen mit Ständerbauweise / H-Rahmen |
| Säulen- / Ständertyp-Servopressen |
| Sonstige Servopressenkonfigurationen |
| Servo-mechanische Metallumformpressen |
| Elektromechanische / elektrische Servo-Montagepressen |
| Servo-Hydraulikpressen |
| Hybrid-Servopressen |
| Bis zu 10 Tonnen |
| Über 10–100 Tonnen |
| Über 100–500 Tonnen |
| Über 500–1.000 Tonnen |
| Über 1.000 Tonnen |
| Stanzen, Ausschneiden und Lochen |
| Tiefziehen und Blechumformen |
| Schmieden und Kaltumformen |
| Montage, Einpressen und Fügen |
| Pulverpressen |
| Sonstige Präzisions- und Spezialpressen-Anwendungen |
| Automobil und Transport |
| Elektrik und Elektronik |
| Luft- und Raumfahrt sowie Verteidigung |
| Medizin- und Präzisionsgeräte |
| Industriemaschinen und allgemeine Fertigung |
| Haushaltsgeräte und Konsumgüter |
| Sonstige Endverbraucherbranchen |
| Deutschland |
| Italien |
| Frankreich |
| Vereinigtes Königreich |
| Russland |
| Spanien |
| Übriges Europa |
| Nach Rahmen / Strukturkonfiguration | C-Rahmen / Einständer-Servopressen |
| Servopressen mit Ständerbauweise / H-Rahmen | |
| Säulen- / Ständertyp-Servopressen | |
| Sonstige Servopressenkonfigurationen | |
| Nach Servopressentechnologie / Systemtyp | Servo-mechanische Metallumformpressen |
| Elektromechanische / elektrische Servo-Montagepressen | |
| Servo-Hydraulikpressen | |
| Hybrid-Servopressen | |
| Nach Presskraft / Kapazität | Bis zu 10 Tonnen |
| Über 10–100 Tonnen | |
| Über 100–500 Tonnen | |
| Über 500–1.000 Tonnen | |
| Über 1.000 Tonnen | |
| Nach Anwendung | Stanzen, Ausschneiden und Lochen |
| Tiefziehen und Blechumformen | |
| Schmieden und Kaltumformen | |
| Montage, Einpressen und Fügen | |
| Pulverpressen | |
| Sonstige Präzisions- und Spezialpressen-Anwendungen | |
| Nach Endverbraucher | Automobil und Transport |
| Elektrik und Elektronik | |
| Luft- und Raumfahrt sowie Verteidigung | |
| Medizin- und Präzisionsgeräte | |
| Industriemaschinen und allgemeine Fertigung | |
| Haushaltsgeräte und Konsumgüter | |
| Sonstige Endverbraucherbranchen | |
| Nach Geografie | Deutschland |
| Italien | |
| Frankreich | |
| Vereinigtes Königreich | |
| Russland | |
| Spanien | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den europäischen Servopressenmarkt?
Der europäische Servopressenmarkt soll von 0,71 Milliarden USD im Jahr 2026 auf 0,89 Milliarden USD bis 2031 bei einer CAGR von 4,6 % wachsen. Das Wachstum wird durch Anlagenersatz und Investitionen in EV-, Luft- und Raumfahrt- sowie Präzisionsfertigungsprogramme gestützt.
Welche Rahmenkonfiguration führt die Nachfrage in Europa an?
Servopressen mit Ständerbauweise und H-Rahmen führten im Jahr 2025 mit einem Anteil von 49,1 %, gestützt durch Hochtonnagenautomobil- und Strukturumformarbeiten. Ihr steifes Design hilft, die Ausrichtung bei anspruchsvollen Mehrstationenproduktionsprozessen aufrechtzuerhalten.
Welcher Endverbrauchersektor ist der größte Käufer von Servopressen in Europa?
Automobil und Transport führten im Jahr 2025 mit einem Anteil von 53,6 %, da Karosserie-, Fahrwerk- und Antriebsstrangzulieferer flexible Umformsysteme benötigen. Der Sektor nutzt auch Pressenlinien, die wechselnde Modell- und Materialanforderungen unterstützen können.
Welche Endverbraucheranwendung wächst am schnellsten?
Medizin- und Präzisionsgeräte werden bis 2031 voraussichtlich mit einer CAGR von 11,7 % wachsen, gestützt durch Rückverfolgbarkeits- und Reinraumanforderungen. Ölfreie Antriebe und dokumentierte Kraftaufzeichnungen sind wichtige Kaufentscheidungsfaktoren für diese Anwender.
Warum ersetzen Hersteller hydraulische und mechanische Pressen?
Käufer suchen programmierbare Bewegungsabläufe, Kraftüberwachung, Rückverfolgbarkeit und Energieeffizienz, die Altanlagen oft nicht bieten können. Die Vorteile sind am wichtigsten, wo Prozessnachweise, Netzlimits oder kontrollierte Bewegung betriebliche Anforderungen sind.
Welches europäische Land wird voraussichtlich am schnellsten wachsen?
Spanien wird bis 2031 voraussichtlich mit einer CAGR von 5,7 % wachsen, gestützt durch EV-Karosseriepresseninstallationen und Automobilfabrik-Umrüstungsaktivitäten. Seine Fähigkeiten in Lamellierungs- und Bipolarplattensystemen stützen ebenfalls die breitere Nachfrage.
Seite zuletzt aktualisiert am:



