
アジア太平洋サーボプレス市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.88 十億米ドル |
| 市場規模 (2026) | 2.01 十億米ドル |
| 市場規模 (2031) | 3.01 十億米ドル |
| 成長率 (2026 - 2031) | 8.41 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋サーボプレス市場分析
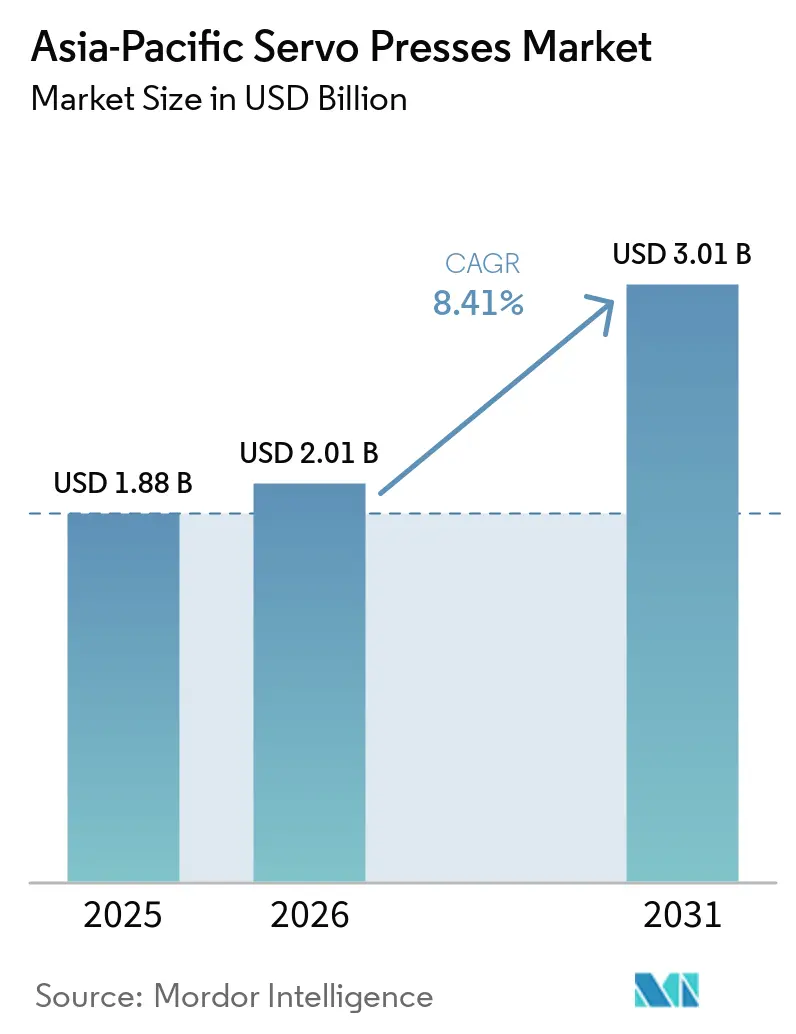
アジア太平洋サーボプレス市場規模は、2025年の1.88 ビリオン 米ドルから2026年には2.01 ビリオン 米ドルに成長し、2026年から2031年にかけて8.41%のCAGRで2031年までに3.01 ビリオン 米ドルに達すると予測されています。
アジア太平洋サーボプレス市場は、電気自動車の生産、半導体投資、および旧来の油圧・機械式ラインのプログラマブルシステムへの置き換えによって支えられています。車両製造およびスマートファクトリーに向けた政府プログラムが、地域全体における新規設備とレトロフィットへの需要を強化しています。アジア太平洋サーボプレス市場はまた、メーカーが自動車・電子機器・医療部品において制御された力、再現性のある動作、および生産記録を必要とする場合にも恩恵を受けます。日本のサプライヤーは、モーター、制御、ダイレクトドライブ技術を通じて高仕様分野での地位を維持し続けており、中国メーカーは中級機器において存在感を高めています。高い設備コスト、技術者不足、連続運転時の熱管理、部品のリードタイムが一部の購買決定を遅らせる可能性がありますが、ファイナンス、補助金、および地域サプライチェーンの整備が支援を提供しています。
主要レポートのポイント
- フレーム・構造構成別では、ストレートサイド(Hフレーム)サーボプレスが2025年のアジア太平洋サーボプレス市場シェアの42.0%を占め、2031年までのCAGRも9.7%で成長すると予測されています。
- サーボプレス技術・システムタイプ別では、サーボ機械式金属成形プレスが2025年のアジア太平洋サーボプレス市場規模の49.4%を占め、電気機械式・電動サーボ組立プレスは2031年までに12.5%のCAGRで成長すると予測されています。
- プレス力・能力別では、100トン超~500トン以下のセグメントが2025年のアジア太平洋サーボプレス市場シェアの32.2%を占め、1,000トン超のセグメントは2031年までに11.9%のCAGRで成長すると予測されています。
- 用途別では、スタンピング・ブランキング・打ち抜きが2025年のアジア太平洋サーボプレス市場シェアの35.0%を占め、その他の精密・特殊プレス用途は2031年までに12.5%のCAGRで成長すると予測されています。
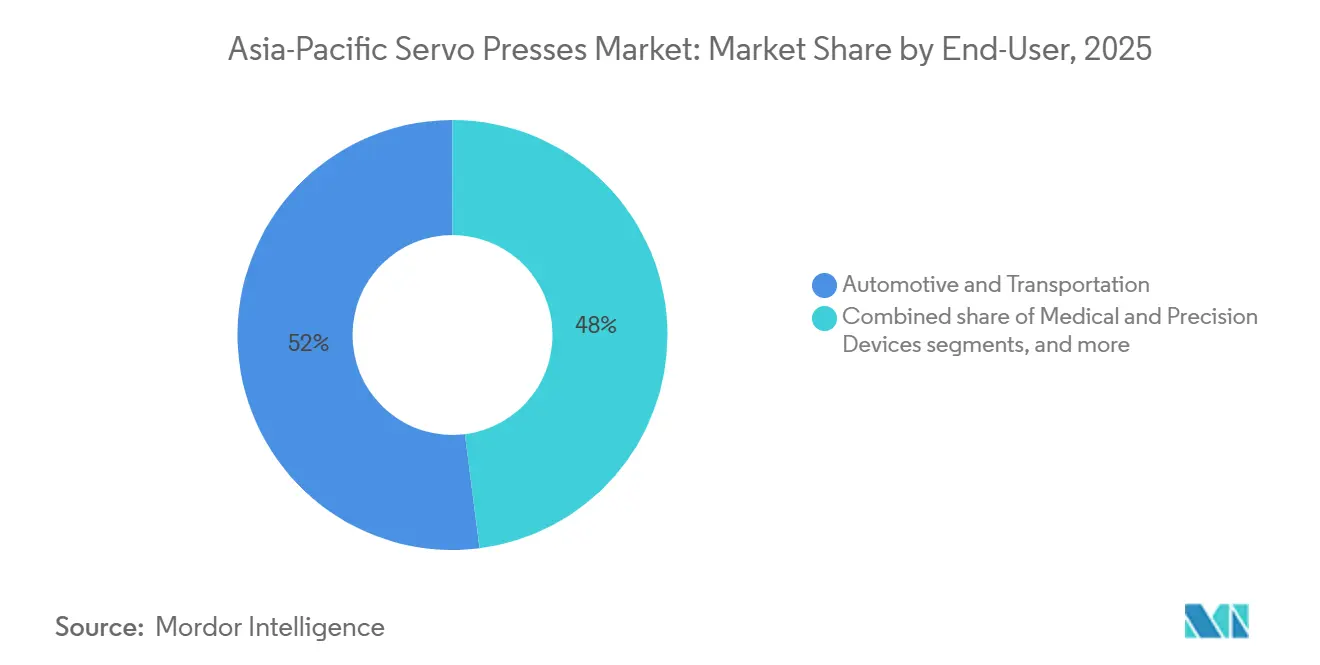
- エンドユーザー別では、自動車・輸送が2025年のアジア太平洋サーボプレス市場シェアの52.0%を占め、医療・精密機器は2031年までに16.0%のCAGRで成長すると予測されています。
- 地域別では、中国が2025年のアジア太平洋サーボプレス市場シェアの53.0%を占め、インドは2031年までに11.3%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋サーボプレス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両の電動化とEV部品生産 | +2.2% | 中国、インド、韓国、ASEAN | 短期(2年以内) |
| 精密電子機器および半導体装置の生産 | +1.8% | 中国、台湾、韓国、日本 | 短期(2年以内) |
| インダストリー4.0の導入とクローズドループプロセス制御 | +1.4% | 中国、日、韓国、台湾 | 中期(2~4年) |
| エネルギー効率と油圧システム依存度の低減 | +1.0% | アジア太平洋、特に中国・日本・インドで顕著 | 中期(2~4年) |
| 設置済みプレスベースにおけるサーボレトロフィット需要 | +0.7% | 中国、日本、およびASEAN主要国 | 中期(2~4年) |
| サーボモーター、ドライブ、大型プレスサプライの現地化 | +0.5% | 中国・インド、ASEANへの波及効果あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
車両の電動化とEV部品生産
電気自動車の生産は、アジア太平洋サーボプレス市場における需要の中心的な源泉です。バッテリーエンクロージャー、モーターハウジング、バスバー端子、バイポーラプレート、および構造補強材には、制御された成形とトレーサブルな生産工程が必要です。インドの自動車・自動車部品向けインセンティブプログラムは、2025年9月までに82社の申請者を承認し、136万台超の電気自動車の生産を支援しました[1]重工業省、「自動車・自動車部品産業向けPLIスキーム」、報道情報局、pib.gov.in。BYDは2026年5月、インドネシアのスバンに統合型電気自動車コンプレックスを稼働させ、深圳から輸送された130型のダイを使用したスタンピング工程を含んでいます。これらの投資は、電気自動車プラットフォームがより広範なスタンピング部品を使用するため、車両生産の伸びが緩やかな地域においても成形設備への需要を支えます。このドライバーは、購買担当者が力制御、工具寿命、品質文書化に注目し続けることを促す可能性が高いです。
精密電子機器および半導体装置の生産
半導体・電子機器への投資は、アジア太平洋サーボプレス市場における精密組立・成形システムへの需要を支えています。世界の半導体製造装置の請求額は2025年に1,351 ミリオン 米ドルに達し、中国・台湾・韓国の3カ国が支出の79%を占めました。台湾は2025年に装置に315 ミリオン 米ドルを支出し、韓国は258 ミリオン 米ドル、日本は95 ミリオン 米ドルを支出しました。これらの投資は、リードフレーム、コネクター、シールド部品、パッケージング部品向けの支援設備を必要とします。電気機械式プレスは、油圧オイルなしで稼働でき、クリーン製造環境に適合するため、関連性が高いです。購買担当者はまた、デジタル生産システムをサポートできるサプライヤーを優先し、セキュアで接続されたマシンインターフェースにより大きな比重を置いています。
インダストリー4.0の導入とクローズドループプロセス制御
コネクテッド製造は、アジア太平洋サーボプレス市場においてプログラマブルモーションとリアルタイム力モニタリングの重要性を高めています。中国は2025年8月に機械産業向けデジタルトランスフォーメーション実施計画を発表し、関連企業の50%が2027年までにスマート製造成熟度レベル2以上に達することを目標として設定しました。同計画はまた、少なくとも200のモデルスマートファクトリーの設立を求めています。サーボプレスは、従来のフライホイール設備よりも容易に、工場実行システムおよびエンタープライズシステムとモーション・力データを共有できます。日本の製造業における労働力の縮小も、オペレーターの数を減らせる自動化プレスセルの価値を高めています。自動車サプライチェーンでは、力変位記録がーカーのIATF 16949文書化要件の充足を支援でき、デジタル能力が実際の購買要件へと転換されます。
エネルギー効率と油圧システム依存度の低減
エネルギー管理は、メーカーに油圧設備の運用コストの見直しを促しています。国際エネルギー機関は、2025年の世界のエネルギー効率改善率が1.8%であったと報告しており、2024年の1%から向上しています。250以上の新規または改訂された効率政策が各国で導入され、世界のエネルギー需要の85%をカバーしています。2025年に中国のスタンピング生産における6,300 kNサーボプレスを対象とした研究では、単一サイクルのエネルギー使用量が同等の油圧代替機より86.4%低く、エネルギー伝達効率が少なくとも25%高いことが報告されました。これらの節約効果は、電力コストと監査要件が重要な場合に、設備更新プロジェクトの経済性を改善できます。中国の設備要件と日本のトップランナー基準は、より効率的なモーターおよびプレスシステムの検討をさらに支援しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本コストと中小企業の長い回収期間 | -1.4% | インド、ASEAN主要国、中国内陸部 | 短期(2年以内) |
| サーボプログラミング、制御、アプリケーションエンジニアリングスキルの不足 | -1.0% | ASEAN、インド、および日本への二次的影響 | 中期(2~4年) |
| 連続高速スタンピングにおける熱的デレーティング | -0.5% | アジア太平洋、特に中国の大量生産プレスショップに集中 | 中期(2~4年) |
| 高出力モーターおよび制御システムの長いリードタイム | -0.4% | アジア太平洋、特に韓国・台湾でのエクスポージャーが最大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期資本コストと中小企業の長い回収期間
高い購入コストは、アジア太平洋サーボプレス市場における中小規模の購買担当者にとって依然として大きな障壁です。電気自動車バッテリーエンクロージャースタンピング向けのサーボラインは、1ユニットあたり1 ミリオン 米ドルから3 ミリオン 米ドルを必要とします。一方、グリーンフィールドのティア2自動車プレスショップは、ライン投資総額が1,500万 米ドルを超える場合があります。アジア開発銀行は、発展途上アジア経済における製造業の中小企業にとって、資金調達へのアクセス、担保不足、短い融資期間、および技術リスクの認識が障壁であると指摘しています。インドの資本財インセンティブプログラムは、適格メーカーに対して増分生産額の5%~6%のインセンティブを提供しています。この支援はすべての中小規模ワークショップをカバーしているわけではないため、多くの企業が旧来の設備をより長く保持する可能性があります。ファイナンスモデルとレトロフィットオプションは制約を軽減できますが、完全に解消するものではありません。[2]アジア開発銀行、「ADB年次報告書2025」、アジア開発銀行、adb.org
サーボプログラミング、制御、アプリケーションエンジニアリングスキルの不足
エンジニアリングスキルの不足は、購入後の設備稼働を遅らせる可能性があります。サーボプレスには、機械システム、ドライブエレクトロニクス、モーション制御、およびアプリケーション設定に関する知識が必要です。日本の2025年版製造白は、中小企業製造業の労働拡散指数が-18.2であったと報告しており、同国の製造基盤における継続的な労働圧力を示しています。オーストラリアは2025年の評価において、CNCおよび高度機械オペレーターが1,000名超の即時不足を確認しました。マレーシアの国家投資マスタープラン2030も、インダストリー4.0の運用に実践的な技術スキルが必要であると指摘しています。地域サポートが限られている場合、購買担当者は複雑なサーボ設備への投資の代わりに、より単純な機械式または油圧式システムを選択する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーム・構造構成別:ストレートサイドフレームが大型フォーマット需要をリード
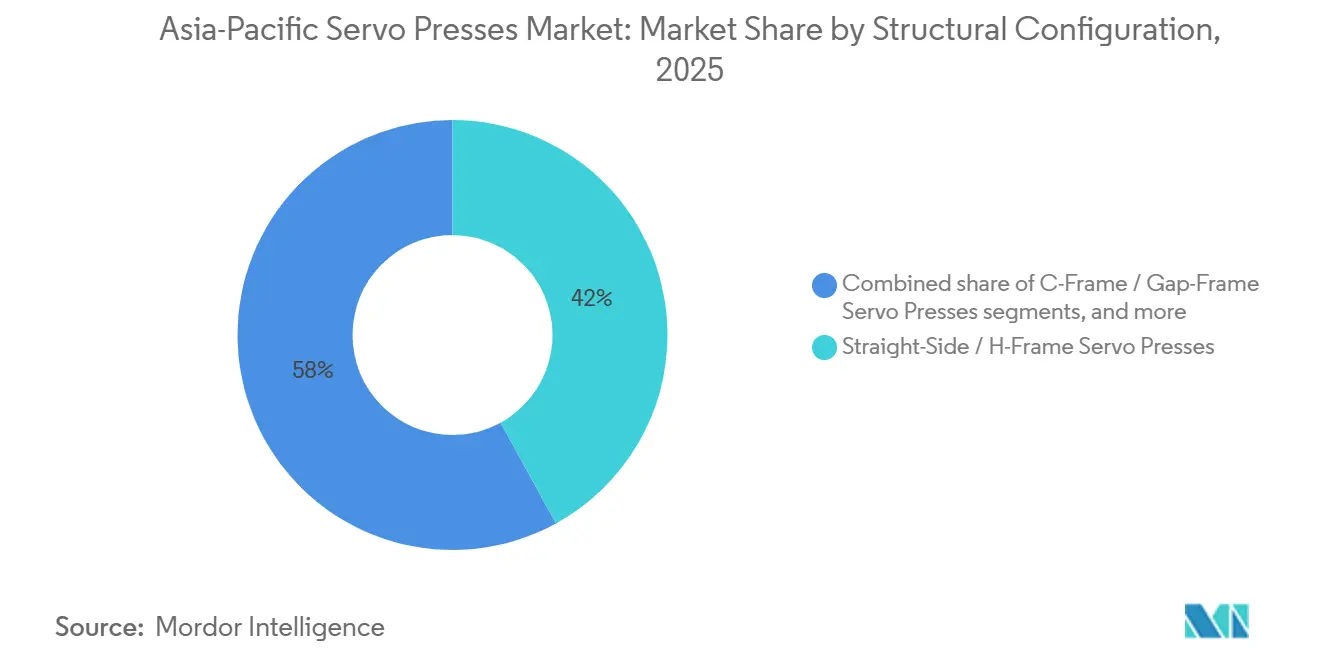
ストレートサイド・Hフレームは、2025年のアジア太平洋サーボプレス市場の42%を占めました。この構成は、大型プログレッシブダイおよびトランスファーダイに対して安定したスライドガイダンスと均一なベッド圧力分布を提供します。中国の自動車ティア1サプライヤーおよび韓国のOEMティアプレスショップは、ボディパネルおよび電気自動車構造部品にこれを使用しています。その設計は、超高張力鋼および偏心荷重を伴う要求の厳しい作業をサポートします。Cフレームおよびギャップフレーム機は、アクセスのしやすさと迅速な工具交換をサポートするため、精密電子機器において引き続き重要です。
ストレートサイド・Hフレームはまた、最も成長の速い構成として特定され、2031年までに9.7%のCAGRを記録しています。ASEANの新規自動車工場は、旧来の機械式ラインを段階的に転換するのではなく、最初からサーボシステムを指定しています。これにより、新規プレスショップにおける大型・剛性フレームへの需要が支えられます。SEYIは2025年7月、金属バイポーラプレートのマイクロチャンネル成形向けに高剛性ソリッドフレームサーボプレスを実演しました。この事例は、この構成が精密エネルギー部品の生産にも対応することを示しています。コラム・ポストタイプの設備は、粉末圧縮および特殊プロトタイプ作業に引き続き対応しています。フレームの選択は、ダイのサイズ、成形材料、および生産プロセスと密接に関連しています。ストレートサイド設備は、大型車両部品と繰り返しサイクルに剛性構造を必要とする顧客をサポートします。Cフレーム機は、オペレーターが工具エリアへの直接アクセスを必要とする場合に役割を保持します。コラム・ポストタイプ機はより特殊化されており、開発作業や粉末ベースのアプリケーションをサポートできます。これらの違いは、フレーム需要が各国の自動車・電子機器・特殊製造の組み合わせに従うことを意味します。したがって、メーカーはプレス構造を意図する工具および部品設計に合わせる必要があります。[3]SEYI Machinery Co., Ltd.、「SEYIがMF-Tokyo 2025で高剛性・高精度サーボプレスの実演に成功」、SEYI、seyi.com


サーボプレス技術・システムタイプ別:機械式サーボが最大シェアを保持
サーボ機械式金属成形プレスは、2025年の地域市場価値の49.4%を占めました。その地位は、クランクおよびリンクドライブシステムが大型トン数の成形サイクルをサポートする高量産自動車・家電スタンピングでの使用を反映しています。中国および韓国の自動車メーカーとティア1サプライヤーは、フライホイール駆動設備の置き換えにおける主要な購買担当者です。この設備は、要求の厳しい生産量を伴う繰り返し成形作業に適しています。サーボ油圧プレスは、長いストロークにわたる力の一貫性が重要な深絞りおよび大型トン数熱間成形作業に引き続き対応しています。
電気機械式・電動サーボ組立プレスは最も成長の速い技術タイプであり、2031年までに12.5%のCAGRを記録しています。電子機器・医療機器・半導体部品メーカーは、クリーン製造エリアで稼働できるオイルフリー設備を好みます。JANOME Corporationの産業機器部門のISOクラス4認定JPシリーズ5サーボプレスは、半導体および医療機器組立向けに設計された設備の例を提供しています。ハイブリッドシステムは、プロセスがプログラマブルモーションと油圧力の要素を必要とする粉末圧縮および多段成形にも使用されています。電動システムへの移行は、位置決め、清潔さ、および文書化されたプロセス制御に対するより厳しいニーズを反映しています。アジア太平洋サーボプレス産業は、従来の金属成形だけでなく、より広範な生産環境に対応しています。技術の選択は、プレス力だけでなく生産環境によっても形成されます。サーボ機械式システムは、繰り返しの高出力金属成形サイクルに実用的です。電動サーボシステムは、よりクリーンな操作、精密なモーション、および制御された組立を必要とする顧客に適しています。サーボ油圧およびハイブリッド設備は、ストローク長または力のニーズが標準スタンピングと異なるプロセスに引き続き対応しています。これは、単一の技術がすべての工場や部品に適合するわけではないことを意味します。運用上のトレードオフを明確に説明できるサプライヤーは、自動車・電子機器・医療顧客へのサービスにおいてより有利な立場にあります。
プレス力・能力別:100トン超~500トン以下が最大レンジ
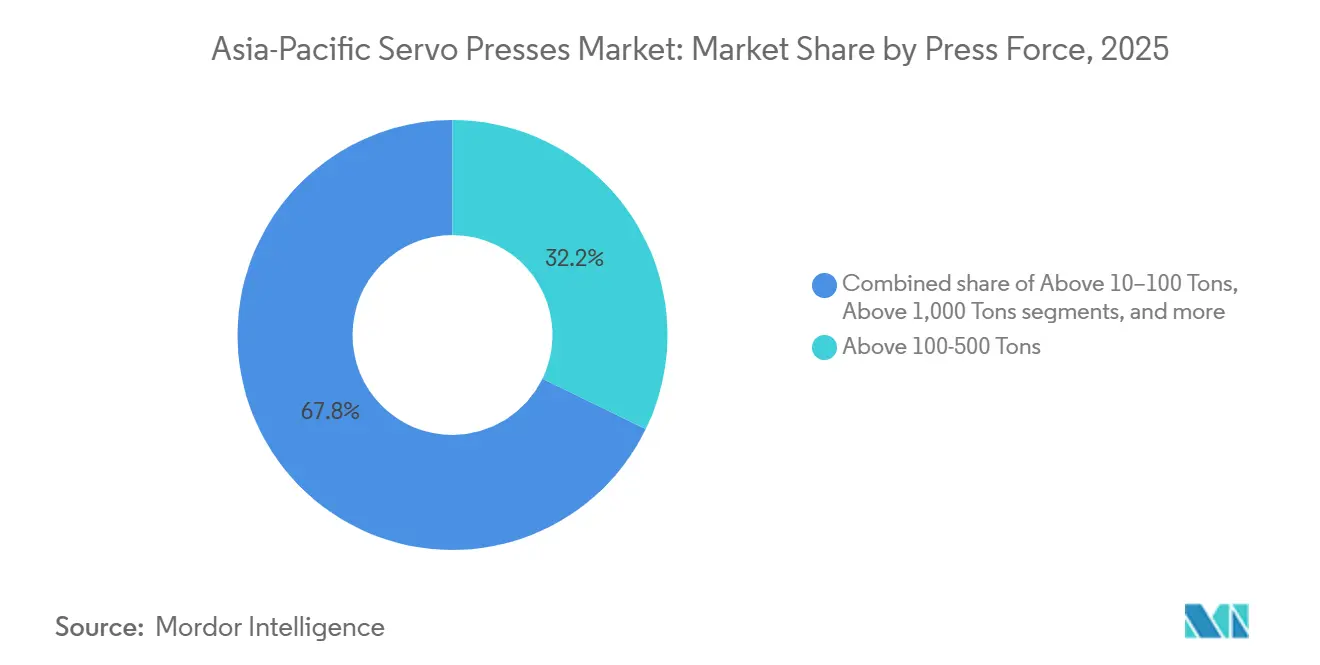
100トン超~500トン以下のレンジは、2025年のアジア太平洋サーボプレス市場の32.2%を占めました。この能力レンジは、標準的なプレスショップインフラに適合しながら相当な力を必要とする自動車構造部品および電気自動車バッテリーエンクロージャーに使用されます。中国の自動車ティア1サプライヤーがこのレンジの主要な購買担当者です。台湾もコネクターおよび半導体リードフレーム作業にこれらのシステムを使用しています。低能力機は、最大トン数よりもコンパクトなサイズと精密な力制御が重要な電子機器組立および医療機器作業に対応しています。
1,000トン超は最も成長の速い能力レンジであり、2031年までに11.9%のCAGRを記録しています。超高張力鋼から製造されるバッテリーエンクロージャー、ドアリング、およびアンダーボディ補強材が高力設備の必要性を高めています。中国通用技術集団の天段子会社は、2026年に自動車軽量化アプリケーション向けに20,000 kN熱間成形サーボフレキシブルインテリジェント生産ラインを立ち上げました。この開発は、重要な構造部品向けに現地供給される重機への移行を示しています。500トン超~1,000トン以下のレンジは、日本および韓国のボディパネルスタンピングに引き続き関連しています。高能力プロジェクトは、設置、工具、および電気インフラの慎重な計画を必要とします。能力の選択は、部品サイズ、材料、工具設計、および生産量によって異なります。中級設備は、最大ラインのサイト要件なしに構造作業を処理できるため、多くの自動車サプライヤーにとって実用的なバランスを提供します。組立精度が成形力よりも重要な場合は、小型システムが引き続き必要です。高能力設備への移行は、より重く複雑な車両構造部品を反映しています。また、設置・保守時の現地技術サポートの重要性も高まっています。これらの大型プロジェクトにエンジニアリングサポートを提供できるサプライヤーは、自動車顧客においてより強い立場を持つ可能性があります。
用途別:スタンピング・ブランキング・打ち抜きが中心的役割を維持
スタンピング・ブランキング・打ち抜きは、2025年のアジア太平洋サーボプレス市場の35%を占めました。この用途は、中国・日本・韓国・ASEANにわたるボディ・構造・パワートレイン部品の生産を支えています。コネクターおよびブラケット向けのプログレッシブダイ作業、ならびに電気自動車パネル向けのトランスファーダイ作業を含みます。自動車製造における広範な役割が、総需要における強い地位を与えています。深絞りおよびシート成形も、バッテリー缶・家電・調理器具において重要です。
その他の精密・特殊プレス用途は最も成長の速い用途カテゴリーであり、2031年までに12.5%のCAGRを記録しています。このグループには、医療インプラント成形、コネクターマイクロスタンピング、燃料電池バイポーラプレート生産、および実験室粉末圧縮が含まれます。これらの用途は、より高価値の部品と要求の厳しいプロセス文書化を伴います。組立・圧入・接合システムは、IATF 16949およびISO 13485要件の下で力変位トレーサビリティを必要とする自動車・電子機器工場をサポートします。鍛造・冷間成形は、歯車・軸受リング・ファスナーに引き続き関連しています。アジア太平洋サーボプレス市場は、規制されたエンドマーケットが制御・記録された成形プロセスにより大きな価値を置くにつれて、用途の多様性を獲得しています。最大の用途には大量生産作業と小規模精密作業の両方が含まれるため、需要は単一のプレスフォーマットに限定されません。自動車サプライヤーはブラケット・パネル・構造部品のスタンピング・ブランキング・打ち抜きを使用します。電子機器メーカーはコネクターおよびシールド部品に関連プロセスを使用します。最も成長の速い特殊用途は、生産速度の向上だけでなく、異る工具とより高い再現性を必要とします。これにより、機械納入だけでなくアプリケーションエンジニアリングをサポートできるサプライヤーへの需要が生まれます。異なる用途要件はまた、機械式と電動サーボ設計の両方への需要を支えています。
エンドユーザー別:自動車・輸送が現在の需要を牽引
自動車・輸送は、2025年のアジア太平洋サーボプレス市場の52%を占めました。需要には、ボディパネルスタンピング、パワートレイン部品成形、バッテリーエンクロージャー生産、およびモーターハウジング製造が含まれます。このセクターは、すべての主要な地域製造経済において重要です。電気・電子機器は第2位のエンドユーザーグループであり、リードフレーム・コネクター・PCB・シールド部品生産からの需要があります。航空宇宙・防衛の購買担当者は、特に日本・韓国・台湾において、機体構造およびアクチュエーター部品に高剛性システムを使用しています。
医療・精密機器は最も成長の速いエンドユーザーセグメントであり、2031年までに16%のCAGRを記録しています。外科器具のブランキング、整形外科インプラントの成形、および医療センサーの組立には、文書化された再現性のある作業が必要です。クローズドループモニタリングは、ISO 13485要件の下で期待されるトレーサビリティをサポートできます。産業機械・一般製造・家電・耐久消費財は、より広範な中級市場需要の基盤を提供します。これらのユーザーは、中国の輸出志向型生産ネットワークにおいて重要です。アジア太平洋サーボプレス産業は、これらのエンドユーザー全体の顧客が従来のプレスシステムに依存せずにより高い一貫性を求めるにつれて恩恵を受けています。電子機器サプライヤーは、小型プレスとクリーンな操作・位置制御への強い重点を持つ異なる設備プロファイルを使用します。医療機器顧客は、規制製品に一貫した生産記録を必要とするため、別の需要源を追加します。この組み合わせは、一種の金属成形活動への依存を低減します。また、サプライヤーが大型成形機からコンパクトな組立プレスまでの製品ポートフォリオを必要とする理由も説明しています。
地域分析
中国は2025年の地域価値の53%を占めました。同国は大規模な自動車基盤、広範な電気自動車生産、および高い半導体製造装置支出を有しています。需要は、広東省・浙江省の電子機器工場向けの小型電気機械式組立プレスから、山東省・江蘇省の車両構造部品向けの1,000トン超のラインまで多岐にわたります。中国の2025年8月の機械産業デジタルトランスフォーメーション計画は、2027年までに少なくとも200のモデルスマートファクトリーを目指しました。この政策は、デジタル製造システムと統合できる設備を支援します。日本は地域第2位の市場であり、自動車OEM、精密電子機器メーカー、および大規模なサプライヤー基盤によって支えられています。日本のプレスメーカーは、より高仕様の作業向けのダイレクトドライブおよび超精密システにおいて優位性を維持しています。
インドはアジア太平洋サーボプレス市場において最も成長の速い地域であり、2031年までに11.3%のCAGRを記録しています。同国の成長は、自動車インセンティブ、現地電気自動車組立、および精密金属成形能力を必要とするスマートフォン製造と連動しています。2025年9月までに、インドの自動車・自動車部品インセンティブプログラムは136万台超の電気自動車と48,974の雇用を支援しました。韓国の需要は自動車生産とメモリ半導体に結びついています。現代ロテムは2025年に現代自動車の電気自動車専用施設向けに6,800トンクラスのサーボプレスラインを現地化しました。台湾の精密重視の需要は半導体・電子機器製造によって牽引されており、2025年の315 ミリオン 米ドルの設備支出がコネクター・リードフレーム・パッケージング部品の下流生産を支援しました。
ASEANは、ベトナム・タイ・インドネシアが主導する採用の新興エリアです。BYDの2026年5月のインドネシア・スバン施設は完全なスタンピング工程を含んでおり、現地部品サプライヤーがプレス能力への投資を促す可能性があります。タイは日本のOEMおよびティア1サプライヤーを持つ確立した自動車基盤を有しており、品質とトレーサビリティのニーズに向けて設備をアップグレードしています。ベトナムは電子機器生産を誘致しており、小型精密組立プレスへの需要があります。シンガポールとマレーシアは、トン数よりも再現性とクリーンルーム能力が重要な特殊電子機器・医療機器製造に対応しています。オーストラリア・ニュージーランド・バングラデシュ・スリランカは、主に鉱山設備および軽工業部品向けに輸入システムを使用する小規模市場にとどまっています。
競合環境
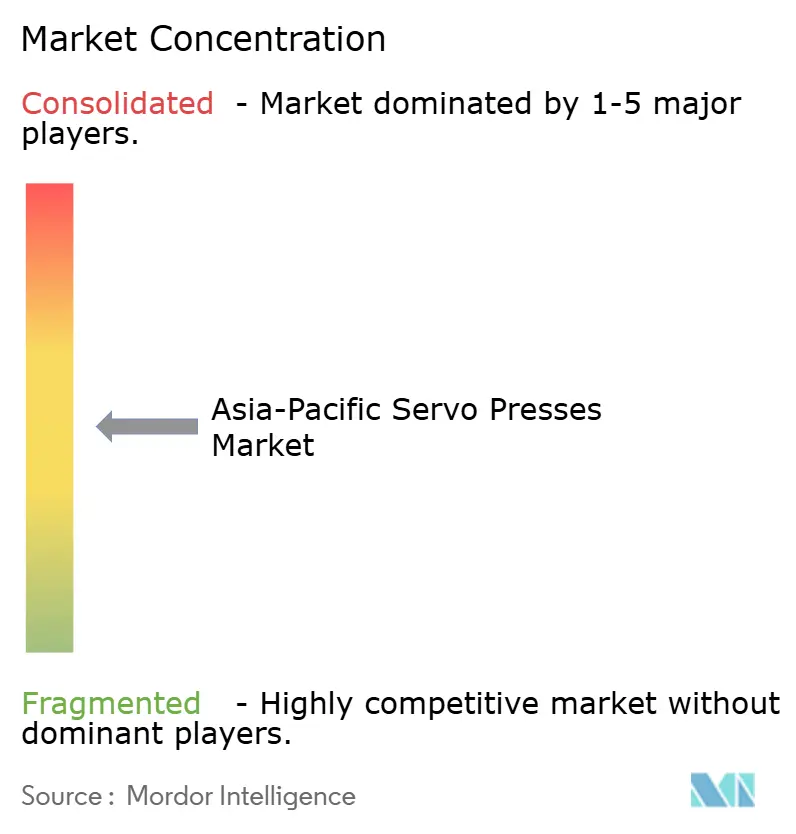
アジア太平洋サーボプレス市場は適度に集中しています。AIDA Engineering、Amada、Komatsu Industries、Hitachi Zosen Fukuiは、独自のモーター設計、ダイレクトドライブ設備、およびコネクテッド制御システムを通じてプレミアムアプリケーションにおける強い地位を保持しています。JIER Machine-Tool GroupおよびYangli Groupは、総コストと国内実行力で競争することにより、100トン~500トンカテゴリーにおける技術格差を縮小しています。SEYIおよびChin FongはASEANおよびインドの顧客に適した価格設定でプロセスエンジニアリングを組み合わせています。競争は、中国メーカーが国内自動車契約を獲得する能力を向上させたサーボ機械式機において最も激しいです。確立されたサプライヤーは、顧客が高度な安全エンジニアリング、高い再現性、および広範なサービスサポートを必要とする場合に優位性を持ちます。
戦略的活動はデジタル制御と製品特化にますます焦点を当てています。AIDEは2025年に再設計された高剛性ストレートサイドフレームと従来モデルより50%優れたボルスター剛性を持つDSF-N1-Aシリーズを発表しました。Amada Press Systemは2026年にトリプルサーボモーター構成と12のプログラマブルモーションパスを使用した600トン・6,000 kNバリアントでSWE i3シリーズを拡張しました。SEYIは2025年に高剛性ソリッドフレームサーボプレスを使用した金属バイポーラプレートスタンピングのアプリケーション開発を完了しました。これらの動きは、サプライヤーが電気自動車・燃料電池・その他の厳密に制御された成形を必要とするアプリケーションをターゲットにしている方法を示しています。製品開発は、したがって基本的なトン数競争を超えて移行しています。
レトロフィットキット、モジュラープレスセル、および力トレーサビリティプラットフォームは、完全なプレスラインが実用的でない場合の機会領域を提供します。レトロフィットは、まだ有用な構造と工具を持つ機械式プレスを持つ工場に関連しています。小型モジュラーシステムは、完全な新規ラインを資金調達できないインドおよびASEANのジョブショップおよびコントラクトメーカーに適しています。医療機器・電子機器顧客も、品質文書化のために力と変位を記録できるシステムを求めています。ハードウェア・ソフトウェア・試運転・サービスを組み合わせられるサプライヤーは、これらの分野でより効果的に競争できます。アジア太平洋サーボプレス市場は、顧客のニーズがトン数・エンドユーザー・必要なプロセス制御によって大きく異なるため、確立されたOEMと特殊プロバイダーの両方に開かれています。
アジア太平洋サーボプレス産業リーダー
AIDA Engineering Ltd.
Komatsu Ltd.
ANDRITZ AG and Schuler Group
Yangli Group Corporation
Chin Fong Machine Industrial Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:中国通用技術集団の天段子会社が、自動車軽量化アプリケーション向けに20,000 kN熱間成形サーボフレキシブルインテリジェント生産ラインを立ち上げました。
- 2026年5月:BYDがインドネシアのスバンに統合型電気自動車製造コンプレックスを稼働させました。同施設には、深圳から輸送された2,489トンの重量を持つ130型のスタンピングダイを使用した完全なスタンピング工程が含まれています。


アジア太平洋サーボプレス市場レポートの調査範囲
アジア太平洋サーボプレス市場レポートは、フレーム別(Cフレーム、Hフレーム、その他)、システムタイプ別(サーボ油圧プレス、その他)、プレス力別(10トン以下、その他)、用途別(鍛造・冷間成形、その他)、エンドユーザー産業別(自動車・輸送、その他)、地域別(中国、その他)にセグメント化されています。本レポートは、上記すべてのセグメントについて、金額(米ドル)ベースの市場規模と予測を提供します。
| Cフレーム・ギャップフレームサーボプレス |
| ストレートサイド・Hフレームサーボプレス |
| コラム・ポストタイプサーボプレス |
| その他のサーボプレス構成 |
| サーボ機械式金属成形プレス |
| 電気機械式・電動サーボ組立プレス |
| サーボ油圧プレス |
| ハイブリッドサーボプレス |
| 10トン以下 |
| 10トン超~100トン以下 |
| 100トン超~500トン以下 |
| 500トン超~1,000トン以下 |
| 1,000トン超 |
| スタンピング・ブランキング・打ち抜き |
| 深絞り・シート成形 |
| 鍛造・冷間成形 |
| 組立・圧入・接合 |
| 粉末圧縮 |
| その他の精密・特殊プレス用途 |
| 自動車・輸送 |
| 電気・電子機器 |
| 航空宇宙・防衛 |
| 医療・精密機器 |
| 産業機械・一般製造 |
| 家電・耐久消費財 |
| その他のエンドユーザー産業 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| 台湾 |
| ASEAN(シンガポール、マレーシア、インドネシア、タイ、ベトナム、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ) |
| その他のアジア太平洋 |
| フレーム・構造構成別 | Cフレーム・ギャップフレームサーボプレス |
| ストレートサイド・Hフレームサーボプレス | |
| コラム・ポストタイプサーボプレス | |
| その他のサーボプレス構成 | |
| サーボプレス技術・システムタイプ別 | サーボ機械式金属成形プレス |
| 電気機械式・電動サーボ組立プレス | |
| サーボ油圧プレス | |
| ハイブリッドサーボプレス | |
| プレス力・能力別 | 10トン以下 |
| 10トン超~100トン以下 | |
| 100トン超~500トン以下 | |
| 500トン超~1,000トン以下 | |
| 1,000トン超 | |
| 用途別 | スタンピング・ブランキング・打ち抜き |
| 深絞り・シート成形 | |
| 鍛造・冷間成形 | |
| 組立・圧入・接合 | |
| 粉末圧縮 | |
| その他の精密・特殊プレス用途 | |
| エンドユーザー別 | 自動車・輸送 |
| 電気・電子機器 | |
| 航空宇宙・防衛 | |
| 医療・精密機器 | |
| 産業機械・一般製造 | |
| 家電・耐久消費財 | |
| その他のエンドユーザー産業 | |
| 地域別 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 台湾 | |
| ASEAN(シンガポール、マレーシア、インドネシア、タイ、ベトナム、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ) | |
| その他のアジア太平洋 |


レポートで回答される主要な質問
アジア太平洋サーボプレス市場の2026年の価値は?
アジア太平洋サーボプレス市場は2026年に2.01 ビリオン 米ドルと推定され、2031年までに3.01 ビリオン 米ドルに達すると予測されています。
アジア太平洋におけるサーボプレスの需要を牽引しているものは何ですか?
電気自動車部品、半導体関連生産、デジタル製造、およびエネルギー効率ニーズが需要を支えています。
最大シェアを持つフレーム構成はどれですか?
ストレートサイド・Hフレームは2025年の地域価値の42%を占め、最も成長の速い構成としても特定されました。
地域需要をリードする技術タイプはどれですか?
サーボ機械式金属成形プレスが2025年の地域価値の49.4%でリードし、電動サーボ組立システムが最も成長の速いタイプでした。
サーボプレスを最も多く購入するエンドユーザーはどこですか?
自動車・輸送は、車両パネル・バッテリーエンクロージャー・モーターハウジングへの需要により、2025年の地域価値の52%を占めました。
最も高い地域シェアを持つ国はどこですか?
中国は自動車・電気自動車・電子機器製造基盤に支えられ、2025年の地域価値の53%を占めました。
最終更新日:



