
韓国産業用プレス機械市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.68 十億米ドル |
| 市場規模 (2026) | 0.73 十億米ドル |
| 市場規模 (2031) | 0.99 十億米ドル |
| 成長率 (2026 - 2031) | 6.28 % |
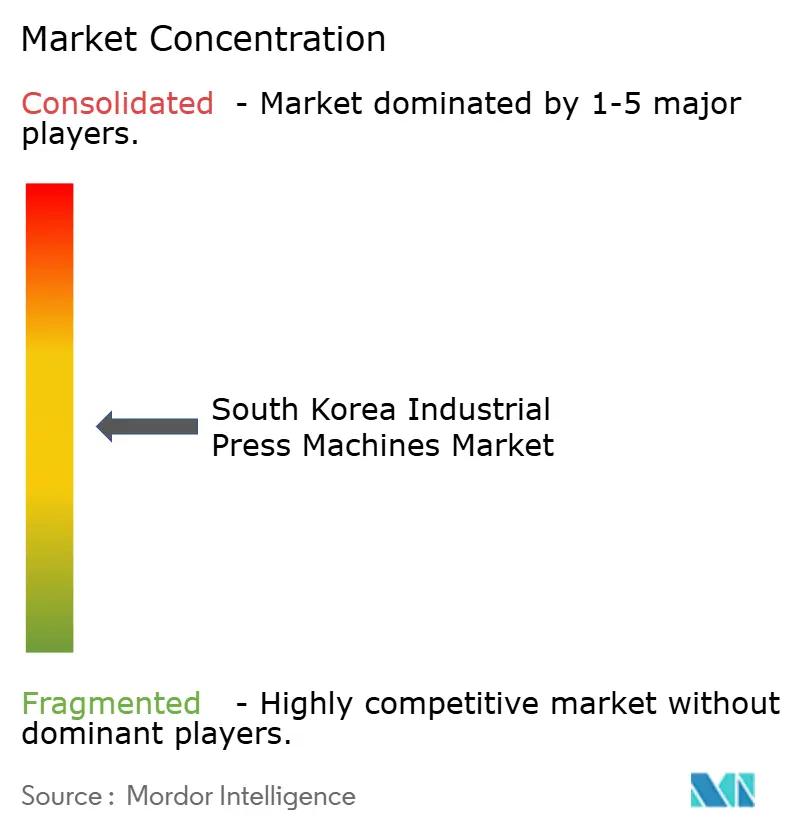
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国産業用プレス機械市場分析
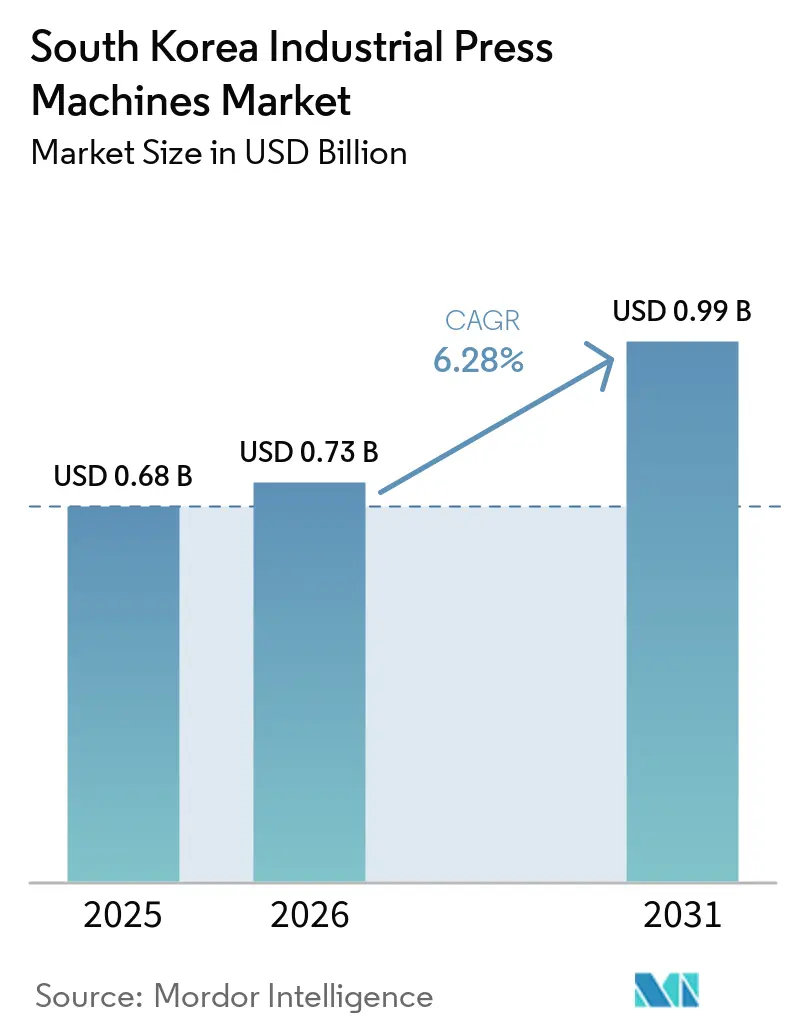
韓国産業用プレス機械市場規模は、2025年の0.68 ビリオン 米ドルから2026年には0.73 ビリオン 米ドルに成長し、2026年~2031年の6.28% CAGRで2031年までに0.99 ビリオン 米ドルに達すると予測されています。
韓国産業用プレス機械市場は、電気自動車生産、バッテリー製造、デジタル工場設備への同時投資によって支えられています。自動車メーカー、バッテリー企業、部品サプライヤーが同時期にプレス設備を更新しており、需要が単一の購買層を超えて広がっています。需要は、先進高強度鋼、アルミニウム製バッテリー部品、精密電気部品の成形が可能な設備へとシフトしています。これらのニーズは、スライド動作・力・繰り返し精度のより高い制御を提供するサーボおよびハイブリッドシステムに有利に働きます。輸入された駆動装置および制御システムはコストおよび納期のリスクとして残っていますが、公的プログラムおよび国内投資が設備近代化を支援しています。
主要レポートのポイント
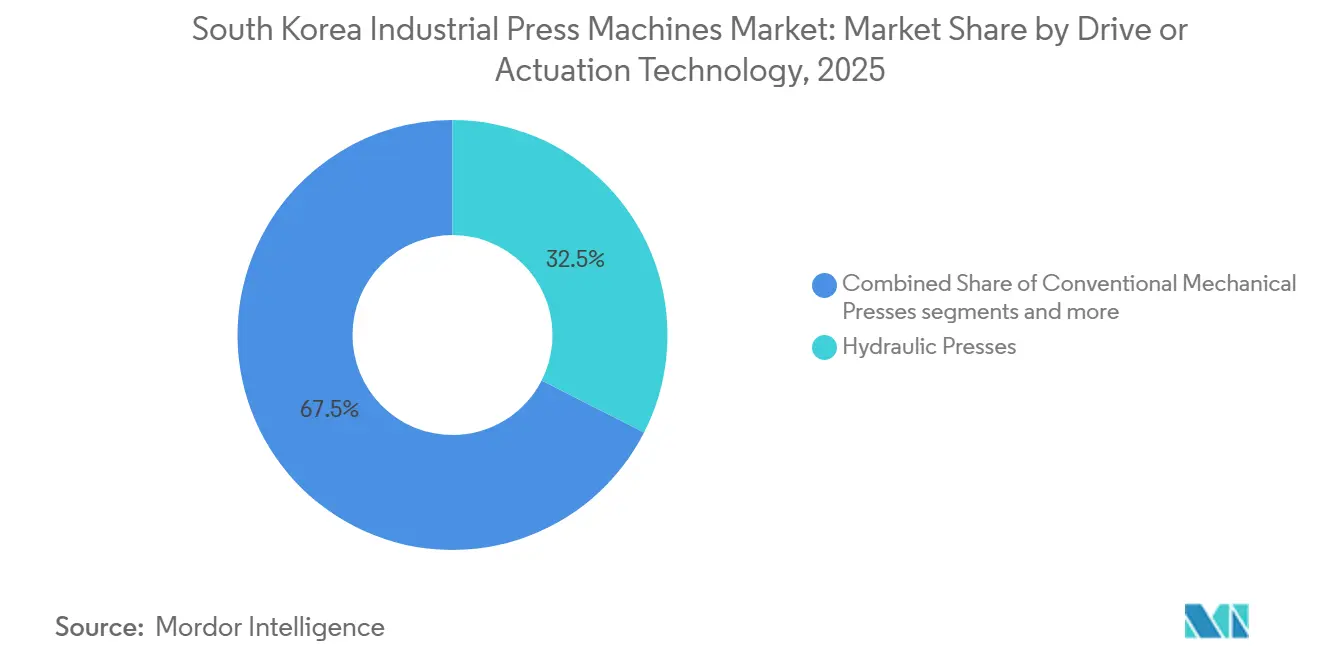
- 駆動・作動技術別では、油圧プレスが2025年の韓国産業用プレス機械市場シェアの32.5%を占め、サーボ機械式プレスは2031年までに8.2%のCAGRを記録すると予測されています。
- プレス力・容量別では、101~500トンセグメントが2025年の韓国産業用プレス機械市場シェアの33.1%を占め、2,000トン超セグメントは2031年までに6.9%のCAGRで拡大すると予測されています。
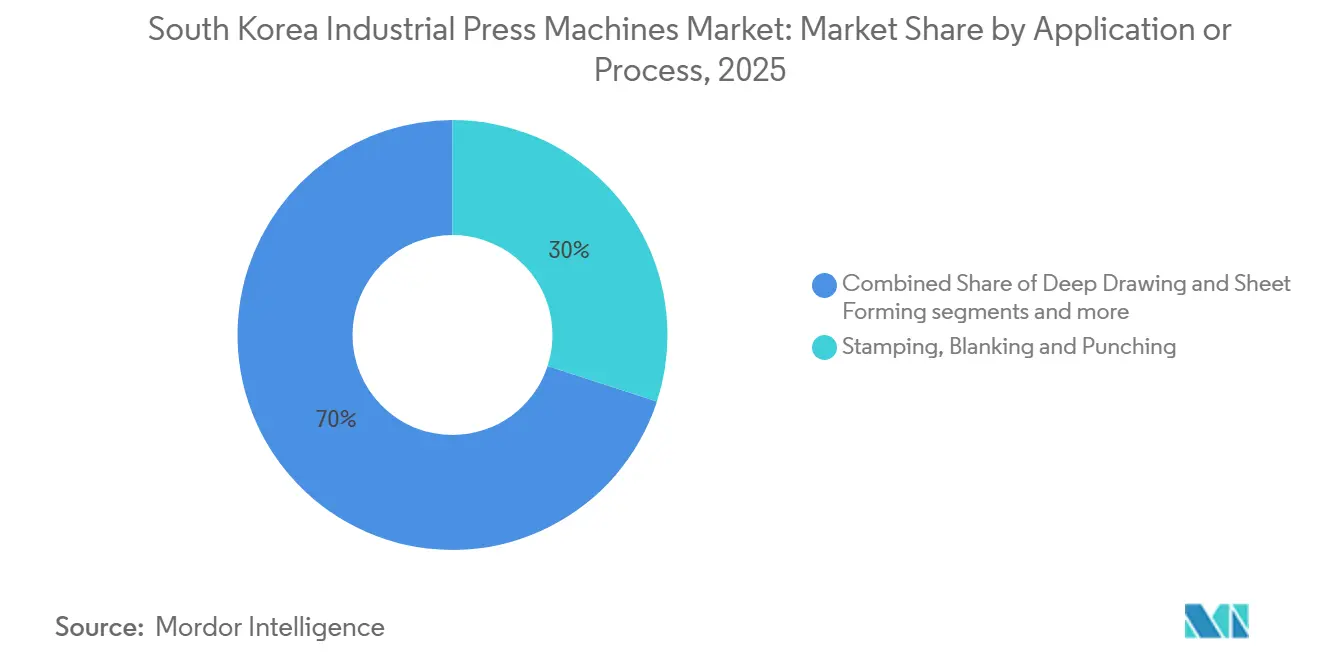
- 用途・プロセス別では、スタンピング、ブランキング、パンチングが2025年の韓国産業用プレス機械市場規模の30.0%を占め、組立、圧入、接合は2031年までに7.0%のCAGRで成長すると予測されています。
- 最終用途産業別では、自動車・輸送が2025年の需要の43.0%を占め、医療・精密製造は2031年までに7.5%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
韓国産業用プレス機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 電気自動車およびバッテリー製造能力の拡大 | +1.5% | 全国規模、 忠南・京畿・蔚山回廊に集中 | 中期 (2~4年) |
| 高強度・軽量自動車部品への需要 | +1.2% | 全国規模、 蔚山・釜山慶南自動車ベルトに集中 | 中期 (2~4年) |
| 老朽化したプレス設備のサーボおよびコネクテッドシステムへの更新 | +0.9% | 全国規模、 特に京畿道・慶南機械クラスター | 短期 (2年以下) |
| 自動車電子部品およびバッテリーエンクロージャー向け精密スタンピングの拡大 | +0.7% | 京畿道、 忠南、蔚山・釜山回廊 | 中期 (2~4年) |
| 韓国産プレス制御装置および自動化部品の国内調達可能性の向上 | +0.5% | 全国規模、 大田研究開発クラスターおよび京畿生産ゾーンに集中 | 長期 (4年以上) |
| プレス設備デジタル化に向けた国家スマートファクトリープログラム | +0.4% | 全国規模、 慶北・全南・全北プログラムを含む | 短期から中期 (1~3年) |
| 情報源: Mordor Intelligence | |||
電気自動車およびバッテリー製造能力の拡大
バッテリー容量への投資が、セルケーシング、モジュールフレーム、パックエンクロージャーに使用されるプレス設備への需要を高めています。LGエナジーソリューション、SK On、サムスンSDIは、深絞り、精密スタンピング、関連金型加工を必要とする生産資産を拡張または更新しています。SK Onは瑞山工場第3期を2028年までに年間14 GWhの生産能力に向けて推進しており、これらの成形工程への需要を支えています。各バッテリーフォーマットは固有の金型構成を必要とするため、工場のアップグレードにより、生産量増加の効果だけでなく、金型需要がさらに増加する可能性があります。現代自動車の蔚山電気自動車専用工場は稼働中であり、大型バッテリーシステムを搭載した電気自動車モデルを生産しており、直接OEM成形ラインへの需要を拡大しています。韓国および日本のメーカーは世界のバッテリーセル供給において引き続き主導的地位を維持しており、韓国はスタンピングされたバッテリーハードウェアの供給において引き続き重要な役割を担っています。[1]
高強度・軽量自動車部品への需要
電気自動車バッテリーの重量増加により、より少ない材料で強度を確保できる鋼鉄部品への需要が高まっています。第3世代先進高強度鋼は成形限界が狭く、トン数、ブランクホルダー力、スプリングバックの正確な制御が必要です。現代製鉄は2026年初頭に第3世代先進高強度鋼の商業生産を開始し、引張強度1.2 GPa、ボディ・イン・ホワイトの重量10%削減を実現しています。1990年代および2000年代初頭に導入された従来型設備では、これらのグレードに必要な制御が得られない場合があります。そのため、韓国産業用プレス機械市場はサーボ機械式およびサーボ油圧式設備へのシフトから恩恵を受けています。産業通商資源部は2026年に44件の新規プロジェクトにわたる電気自動車および水素自動車の研究開発に3,827億ウォン(2億6,560万 米ドル)を配分し、車両サプライチェーンにおける軽量化要件を強化しています。[2]
老朽化したプレス設備のサーボおよびコネクテッドシステムへの更新
1990年代および2000年代初頭に導入された韓国の多くの機械式・油圧式プレスは、有効稼働寿命の終わりに近づいています。この更新サイクルは、自動車生産量の伸びが鈍化した場合でも継続する可能性があります。メンテナンスコストとエネルギー性能も購買決定を右するためです。韓国産業技術研究院による600トン油圧プレスの2026年修理入札は、老朽化した資産に対するメンテナンス負担が継続していることを示しています。サーボ改造により、固定速度油圧駆動と比較してエネルギー使用量を30%~50%削減でき、高稼働ラインでは3~5年での投資回収が見込まれます。コネクテッドシステムはまた、オペレーターが金型状態を追跡し、計画外の停止を削減するためのデータを提供します。韓国産業用プレス機械市場は、アップグレードにより追加の工場スペースを必要とせずに生産性を向上できるため、更新需要から恩恵を受けています。
自動車電子部品およびバッテリーエンクロージャー向け精密スタンピングの拡大
バッテリーエンクロージャーおよび電気自動車電子ハウジングには、IP67シール性能を維持するための平坦度管理が厳密なアルミニウム部品が必要です。従来型機械式プレスでは、生産速度においてこれらの公差を一貫して達成できない場合があり、サーボ制御設備への関心が高まっています。蔚山・釜山・昌原の南東部クラスターは、2026年にバッテリーケーシング向けアルミニウムスタンピングの年間推定15万~20万メトリックトンの生産能力を有していました。引張強度230 MPaの5052-H32アルミニウム合金は、バッテリーメーカーに供給される電気自動車バッテリートレーカバーに使用されています。現代自動車の安城バッテリー組立工場は、ノッチング、積層、セル仕上げプロセスに韓国製設備を使用しています。これにより、韓国産業用プレス機械市場の購買層が従来のスタンパーからバッテリー組立業者および直接OEM事業者へと拡大しています。
阻害要因の影響分析*
| 阻害要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 金型・ダイス・プレスラインの高い設備投資要件 | -1.1% | 全国規模、 自動車産業に特化した慶南・京畿地域で最も深刻 | 中期 (2~4年) |
| 自動車および一般機械設備投資の変動性 | -0.8% | 全国規模、 全製造クラスターにわたる | 短期 (2年以下) |
| 輸入サーボドライブおよび精密油圧制御への依存 | -0.5% | 全国規模、 高精度サーボプレス用途で最も深刻 | 長期 (4年以上) |
| 高度な金型設計・プレス立ち上げエンジニアの人材不足 | -0.4% | 全国規模、 特に慶南機械ハブ | 中長期 (3~5年) |
| 情報源: Mordor Intelligence | |||
金型・ダイス・プレスラインの高い設備投資要件
自動車用タンデムスタンピングラインの完全導入には、プレス、金型、ダイス、コイルフィードシステム、トランスファー設備、インライン検査が必要です。この全体投資は数千万 米ドルに達する可能性があり、中小の一次・二次サプライヤーによる自己資金調達による購入を制限します。プレスは労働安全衛生法施行令第74条に基づき危険機械として分類されており、稼働前に韓国認証が必要です。認証には3~6ヶ月かかる場合があり、2年ごとの安全検査が所有コストに加算されます。第3世代先進高強度鋼用の金型セットは、引張強度1.2 GPaでの摩耗加速に対応する高硬度インサートが必要なため、100万 米ドルを超える場合があります。これらのコストにより、調達は大規模なサプライチェーン内に集中し、韓国産業用プレス機械市場における積極的な購買層の範囲が制限されます。
自動車および一般機械設備投資の変動性
プレス設備の購入は自動車投資サイクルと密接に連動しており、電気自動車への移行期においてそのサイクルは不規則になっています。貿易政策の不確実性、電気自動車需要の変動、内燃機関部品需要のシフトにより、設備発注が延期される可能性があります。SK Onは2025年12月に瑞山工場第3期の計画投資額を1兆7,500億ウォン(12億1,000万 米ドル)から9,364億ウォン(6億4,980万 米ドル)に削減し、完成を1年延期しました。韓国自動車産業協会は2026年の輸出台数を275万台と予測しており、2025年比1.1%増にとどまり、数量増加のみによる需要創出を制限しています。建設機械、家電、耐久消費財メーカーも輸出需要と原材料コストの変化に応じて設備投資を調整します。これにより、設備サプライヤーが長い受注残で管理しなければならない不均一な発注タイミングが生じます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
駆動・作動技術別:油圧プレスが設置需要をリードし、サーボシステムが受注を獲得
油圧プレスは2025年の韓国産業用プレス機械市場シェアの32.5%を占めました。自動車および産業機械生産における深絞り、重鍛造、圧縮成形に使用されています。その稼働範囲は30~8,000トンに及び、異なるワークピースサイズおよび材料への対応を支えています。SIMPACの仁川エリア工場は、機械式、油圧式、サーボ構成にわたって年間1,200台以上を生産しています。この生産基盤により、国内サプライヤーは標準および中容量の要件に対応できます。機械式プレスは家電・電子部品の高速ブランキングを引き続き支えています。部品形状が成熟し、生産量が安定している場合、1ストロークあたりのコストは依然として魅力的です。空気圧およびハイブリッドシステムは、電子・医療用途における軽量な組立・接合作業に対応しています。このような構成により、油圧プレスは韓国産業用プレス機械市場において最大の設置技術カテゴリーとしての地位を維持しています。
サーボ機械式プレスは2026年から2031年にかけて8.2%のCAGRで成長すると予測されています。プログラム可能なスライド動作は、バッテリーエンクロージャーの成形および電気自動車モーターコアの積層に対応します。これらのプロセスには、成形中の繰り返し可能な動作プロファイルと精密な制御が必要です。韓国電気電子技術研究院は、CNCおよびサーボドライブ技術の国産化を優先事項として特定しています。これらのシステムの95%以上が日本およびドイツから調達されており、コスト増加とリードタイム延長をもたらしています。サーボドライブは、固定速度設備が熱として放出する減速エネルギーを回収できます。これにより、高稼働ラインでは部品あたりの電力使用量を最大30%削減でき、購入の根拠を強化します。サーボ設備の成長により、プレス台数の販売が同率で増加しない場合でも、受注の価値が高まります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
プレス力・容量別:中容量設備が最大の基盤を維持し、大型プレスが拡大
101~500トンカテゴリーは2025年の韓国産業用プレス機械市場シェアの33.1%を占めました。ボィ部材、ドアパネル、関連構造部品を製造する自動車一次サプライヤーに適しています。これらのサプライヤーは、非常に大型のプレスラインのフットプリントを必要とせずに継続的なプログラムを支援できる柔軟な設備を必要としています。100トン以下カテゴリーは電子、家電、医療精密スタンピングに対応しています。コンパクトなサーボ電動システムが、旧来の空気圧設備に代わってこれらの用途でますます使用されています。501~1,000トンおよび1,001~2,000トンの範囲は、自動車構造部品および一般鍛造に対応しています。これらの中間カテゴリーの需要は、確立されたOEMサプライチェーンによって引き続き支えられています。セグメント構造は、標準的な車両および産業部品を生産するサプライヤーの大きな基盤を反映しています。
2,000トン超クラスは2026年から2031年にかけて6.9%のCAGRで成長すると予測されています。大型バッテリートレーは、パネルの平坦度を維持しながら高い成形力を必要とします。メーカーはまた、多部品溶接アセンブリを大型スタンピングユニボディ部品に置き換えています。これらの変化により、自動車およびバッテリー用途における大容量設備への需要が高まっています。JNH Pressは8,000トン鍛造プレスを開発し、4,000トンアルミニウム鍛造ラインを輸出しており、重設備における国内能力を示しています。現代自動車グループは2026年から2030年にかけて生産設備最適化に36兆2,000億ウォン(251億 米ドル)を投資しています。この投資は蔚山・牙山工場での潜在的なアップグレードを支援します。したがって、大型プレスは現在の基盤は小さいものの、韓国産業用プレス機械市場全体よりも強い成長プロファイルを持っています。
用途・プロセス別:スタンピングが最大の用途として維持され、接合がより速い成長を記録
スタンピング、ブランキング、パンチングは2025年の韓国産業用プレス機械市場規模の30.0%を占めました。自動車ボディパネルの生産量がこれらのプロセスへの需要の主な源泉として残っています。電気自動車の構造体も相当量のスタンピング表面積を必要とし、大量スタンピングセルの継続的な使用を支えています。深絞りおよびシート成形は、バッテリーケーシング、燃料タンク、白物家電シェルに対応しています。鍛造、粉末圧縮、圧縮成形は産業機械、エネルギー、医療生産を支えています。これらの用途は、より広い製造顧客基盤にわたって需要を提供します。車両生産の継続的な規模により、従来型スタンピングはプレス稼働の中心であり続けます。また、プロセスの信頼性と金型交換時間が重要な購買基準となっています。
組立、圧入、接合は2026年から2031年にかけて7.0%のCAGRで成長すると予測されています。電気自動車パワートレインラインは、ロータシャフト、ベアリングレース、コネクタハウジングの圧入接合を使用しています。これらの作業には厳密な公差が必要であり、別途の固定ステップを置き換えることができます。完全なPPAPレベル3文書を備えたIATF 16949準拠のスタンピングセルは、直接OEM供給の重要な資格要件となっています。これにより、自動車および医療分野の設備購買者の技術水準が高まっています。政府は2026年に将来のモビリティ資金調達として18兆ウォン(125億 米ドル)を確約し、そのうち9兆7,000億ウォン(67億 米ドル)を自動車部品産業の基盤に充てています。この資金は一次・二次サプライヤーによる精密プレス組立投資を支援すると期待されています。したがって、韓国産業用プレス機械市場は成形と精密接合を組み合わせた設備からの需要を獲得しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
最終用途産業別:自動車が最大の需要基盤を提供し、医療製造がより速く成長
自動車・輸送は2025年の最終用途需要の43.0%を占めました。現代自動車、起亜、GMコリアの生産エコシステムは、ボディ、シャシー、パワートレイン部品に対する大きな国内需要を支えています。韓国は2025年に自動車輸出で720億 米ドルを記録し、700億 米ドル超の3年連続となりました。この輸出基盤は、国内製造能力の単位あたりの高いスタンピング需要を支えています。電気・電子製造は次に大きな最終用途分野です。リードフレーム、コネクタ、モーター積層板、その他の精密スタンピング部品を必要とします。2026年スマート製造革新支援プログラムには、30件の自律型工場設置と400件のAI特化スマートファクトリー展開が含まれています。[3] これらのプログラムは、自動車、電子、医療、一般製造施設にわたるプレス設備投資を支援します。
医療・精密製造は2026年から2031年にかけて7.5%のCAGRで成長すると予測されています。医薬品デバイスメーカーは錠剤生産に粉末圧縮プレスを使用しています。外科器具メーカーは内視鏡およびカテーテル部品にマイクロスタンピングラインを使用しています。これらの用途には、制御された力、繰り返し精度、クリーンな生産環境が必要です。航空宇宙・防衛製造も、韓国航空宇宙産業がKF-21ボラメプログラムの国内生産を拡大するにつれて平均を上回る成長が見込まれています。この作業には大容量チタンおよびアルミニウム鍛造プレスが必要です。産業機械、家電、建設機械が次の需要層を形成しています。これらの調達サイクルは一般的に自動車活動より12~18ヶ月遅れます。韓国産業用プレス機械市場は自動車需要への依存を維持しながら、専門的な精密用途から成長を引き出すことになります。
地理的分析
京畿道は韓国の登録機械企業の38.1%を占め、最大の産業機械集積地となっています。同地域には仁川の富平、黔丹、加佐エリアのSIMPAC施設、および始興のJNH Pressが含まれます。その設備供給基盤は大規模な自動車・部品製造拠点の近くに位置しています。GMコリアは2026年に富平での生産設備近代化およびプレス調達に3億 米ドルを投資しています。起亜の華城EVOプラントは年間5万台の電動PV5を生産しています。EVOプラントウエストの計画的な拡張は、2027年半ばに完成した際に生産能力20万台に引き上げる見込みです。平沢・牙山回廊の一次スタンピングサイトが中・大容量設備への需要をさらに加えています。これらの要因により、京畿道は韓国産業用プレス機械市場において最も活発な近期受注エリアとなっています。
昌原と蔚山は国内の重機械・自動車生産ベルトを形成しています。昌原国家産業団地には2,922社、約11万6,700人の従業員が在籍し、1,521社の機械企業が含まれています。Hyundai WIAの主要工場はこの産業基盤に位置しています。同団地は2019年からスマートリーディング産業団地の地位を保持しており、デジタル製造および自動化投資を支援しています。蔚山には現代自動車の大規模な統合自動車製造施設があります。蔚山・美浦国家産業団地は、予知保全およびプレス・成形設備のプロセス最適化を含む製造AI変革プロジェクトのために2028年まで290億ウォン(2,010万 米ドル)を受け取っています。現代モービスは2030年までに蔚山と昌原でバッテリーシステムおよび熱管理生産ラインを計画しています。この南東部エリアは大容量設備、自動化アップグレード、自動車サプライヤー需要において引き続き重要です。
忠南はSK Onの瑞山コンプレックスとサムスンSDIの国内事業を擁しています。これらの施設はアルミニウムエンクロージャースタンピングおよびバッテリーモジュール組立ラインへの需要を生み出しています。大田には韓国電気電子技術研究院および関連精密機械研究所があります。サーボ制御およびAIベースの金型モニタリングに関するその研究は、全国で使用されるプレス設備仕様に反映されています。慶北、全南、全北は2025年に地域特化スマートファクトリー建設プログラムのパイロット地域として選定されました。同プログラムは政府と地方の合計投資として164億5,000万ウォン(1,140万 米ドル)を提供します。参加する中小企業はスマートファクトリー建設コストの50%~80%を受け取ることができます。これらの地域は予測期間末までにプレスおよび自動化アップグレードへの需要を拡大するはずです。
競合状況
韓国産業用プレス機械市場は中程度の市場集中度を示しています。SIMPACとJNH Pressは重要な国内参加者であり、AIDA Engineering、Schuler AG、Komatsu Industriesは高精度サーボおよび大型トン数の要件に対応しています。SIMPACは35~3,000トンの機械式プレス、30~8,000トンの油圧プレス、150~3,000トンのサーボプレスにわたって年間1,200台以上を生産しています。この製品の幅広さにより、SIMPACは国内で幅広いトン数の製品を提供しています。JNH Pressは2025年8月に始興第2工場を完成させ、製造・研究能力を追加しました。同社はまた56件の特許ポートフォリオを有しています。これらの投資は重鍛造設備での競争に向けた国内の取り組みを示しています。市場は標準・中容量プレスにおける国内能力と精密システムにおける海外の強みとの間で分かれたままです。
Hyundai WIAの工作機械部門のSMACによる買収は、3,400億ウォン(2億3,590万 米ドル)で2025年3月に完了しました。統合後の事業は29カ国にわたるネットワークを有しています。この取引により、統合後の製品・流通基盤が拡大します。また、部品調達および保証管理における潜在的な効率化を支援します。ANDRITZとAIDAはプレスハードウェアと並行してデジタルモニタリングプラットフォームを拡大しています。これらのシステムは設備データを使用してライフサイクルサービス関係を支援します。SchullerとFeintoolは2026年1月に8,800 kN HFAファインブランキングシステムを共同開発しました。このプロジェクトは、パートナーシップベースの研究開発が精密プレス技術におけるリーダーシップを維持できることを示しています。韓国産業用プレス機械市場は、国内メーカーがハードウェア、制御装置、サービスをより緊密に結びつけることができる機会を提供しています。
韓国の中小製造業者向け中容量サーボプレスは、グローバルサプライヤーからのカバレッジが限られている分野として残っています。グローバルOEMプロジェクトの複雑さとリードタイムは、小規模工場よりも大規模コングロマリット購買者に有利に働く可能性があります。IoT改造キットも機会の一つです。多くの機械式・油圧式プレスがエネルギーおよび稼働要件を満たすためにデジタルアップグレードを必要としているためです。国内企業は韓国電気電子技術研究院でのサーボドライブ研究を基盤として構築できます。公的スマート製造プログラムもこれらのアップグレードへの経路を提供します。結果は、国内メーカーが現地化された制御装置とプレスエンジニアリングをいかに効果的に組み合わせるかにかかっています。競争条件は高付加価値サーボおよび大型プレス用途において最も激しくなります。
韓国産業用プレス機械産業リーダー
-
SIMPAC INC.
-
JNH Press Co., Ltd.
-
Hyundai WIA Corporation
-
Korea Heavy Machinery Co., Ltd.
-
Kukil Precision Machinery Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:起亜は京畿道の華城オートランドにおけるEVOプラントウエストの建設を加速し、電動PV5およびPV7向けに年間20万台の生産能力で2027年半ばの完成を目標とし、首都圏回廊全体でサーボスタンピングおよびプレス組立ラインへの持続的な需要を創出しています。
- 2026年7月:Hyundai WIAは昌原工場にロボット生産施設を含む中長期ロボティクス投資として4,000億ウォン(2億7,760万 米ドル)を発表し、ロボット関連売上を2,500億ウォン(1億7,350万 米ドル)から4,000億ウォン(2億7,760万 米ドル)に2028年までに増加させることを目標としています。
- 2026年6月:産業通商資源部は蔚山・美浦国家産業団地を製造AIテストベッドに指定し、プレスおよび成形設備のAIベース予知保全およびプロセス最適化のために2028年まで290億ウォン(2,010万 米ドル)を確約しました。
- 2026年3月:GMコリアは富平工場投資として6億 米ドルを確認し、そのうち3億 米ドルを小型SUV生産向けの新規プレス設備および施設近代化に充てます。
韓国産業用プレス機械市場レポートの範囲
韓国産業用プレス機械市場は、駆動技術別(従来型機械式プレス、油圧プレス、空気圧プレス、その他)、プレス力別(100トン以下、101~500トン、501~1,000トン、その他)、用途別(鍛造、粉末圧縮、その他)、最終用途産業別(航空宇宙・防衛、電気・電子、その他)に区分されます。市場予測は金額ベース(米ドル)で提供されます。
| 従来型機械式プレス |
| サーボ機械式プレス |
| 油圧プレス |
| 空気圧プレス |
| その他およびハイブリッドプレス |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| スタンピング、ブランキング、パンチング |
| 深絞りおよびシート成形 |
| 鍛造 |
| 矯正および一般成形 |
| 圧縮成形 |
| 粉末圧縮 |
| 組立、圧入、接合 |
| その他のプレス用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械・設備 |
| 電気・電子 |
| 家電・耐久消費財 |
| 建設・重機械 |
| エネルギー・電力設備 |
| 金属製品・一般製造 |
| 医療・精密製造 |
| その他の最終用途産業 |
| 駆動・作動技術別 | 従来型機械式プレス |
| サーボ機械式プレス | |
| 油圧プレス | |
| 空気圧プレス | |
| その他およびハイブリッドプレス | |
| プレス力・容量別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途・プロセス別 | スタンピング、ブランキング、パンチング |
| 深絞りおよびシート成形 | |
| 鍛造 | |
| 矯正および一般成形 | |
| 圧縮成形 | |
| 粉末圧縮 | |
| 組立、圧入、接合 | |
| その他のプレス用途 | |
| 最終用途産業別 | 自動車・輸送 |
| 航空宇宙・防衛 | |
| 産業機械・設備 | |
| 電気・電子 | |
| 家電・耐久消費財 | |
| 建設・重機械 | |
| エネルギー・電力設備 | |
| 金属製品・一般製造 | |
| 医療・精密製造 | |
| その他の最終用途産業 |
レポートで回答される主要な質問
韓国における産業用プレス機械の予測成長率はどのくらいですか?
韓国産業用プレス機械市場は2026年から2031年にかけて6.28%のCAGRで成長し、0.99 ビリオン 米ドルに達すると予測されています。
韓国で最大のシェアを持つプレス技術はどれですか?
油圧プレスは2025年に32.5%のシェアをリードしており、深絞り、鍛造、圧縮成形用途に対応しているためです。
韓国で最も速く成長しているプレス技術はどれですか?
サーボ機械式プレスは、バッテリーエンクロージャーおよび電気自動車モーターコア積層に支えられ、2031年までに8.2%のCAGRで成長すると予測されています。
韓国でプレス設備への最大の需要を生み出している最終用途セクターはどれですか?
自動車・輸送は2025年の最終用途需要の43.0%を占め、主要な国内車両生産エコシステムによって支えられています。
韓国で大型プレス機械への需要が高まっている理由は何ですか?
2,000トン超カテゴリーは、大型バッテリートレーおよびスタンピングされたユニボディ部品がより高い成形力を必要とするため、6.9%のCAGRで成長すると予測されています。
韓国における新規産業用プレスラインの導入を制限しているものは何ですか?
プレスライン、金型、自動化、認証、検査のコストが高いため、中小の自動車サプライヤーによる投資が制限される可能性があります。