
食用カトラリー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
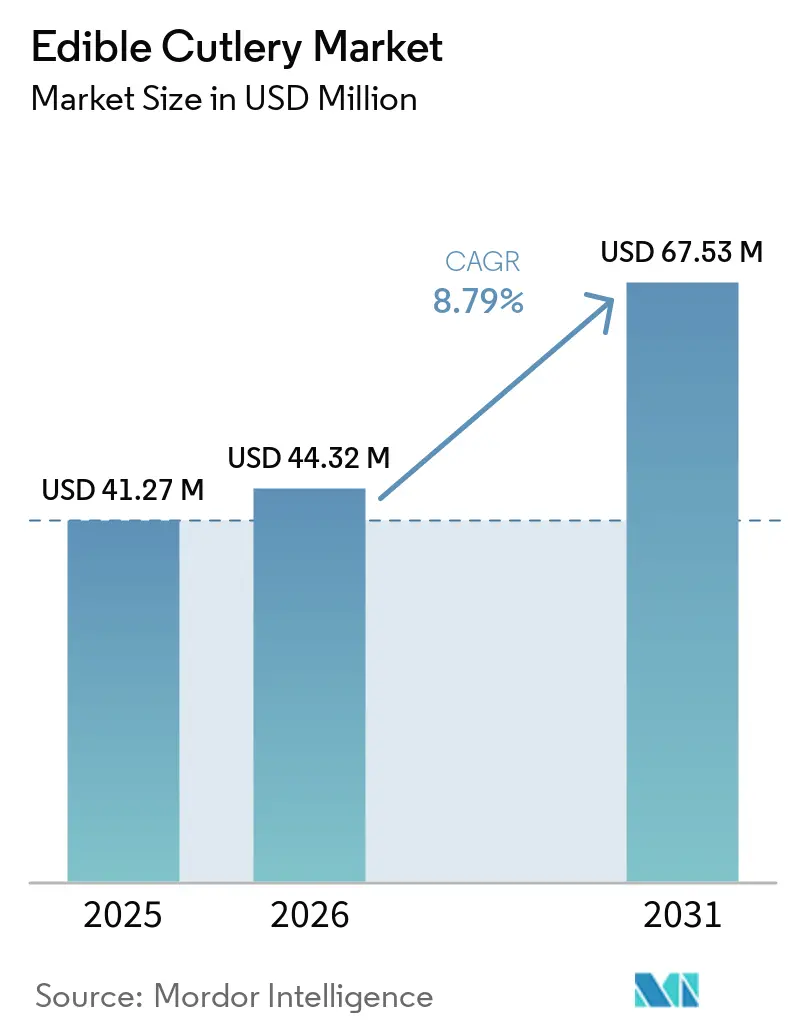
| 市場規模 (2026) | 44.32 百万米ドル |
| 市場規模 (2031) | 67.53 百万米ドル |
| 成長率 (2026 - 2031) | 8.79 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
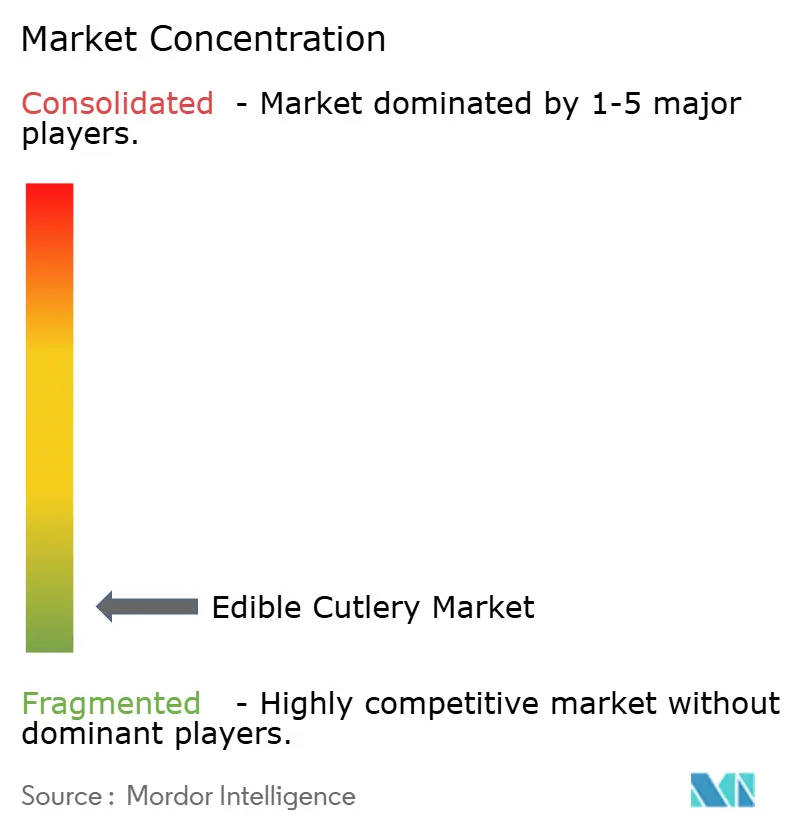
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食用カトラリー市場分析
食用カトラリー市場規模は、2025年に4,127万米ドル、2026年に4,432万米ドルと予測され、2026年から2031年にかけて8.79%のCAGRで成長し、2031年までに6,753万米ドルに達する見込みです。食用カトラリー市場は持続可能なフードサービス用品の中ではまだ小規模ですが、単一の製品フォーマットで食器の使用と使用後の廃棄処理の両方に対応するため、需要は単なる目新しさを超えて拡大しています。食用カトラリー市場はまた、プラスチックへの暴露を減らし、廃棄物処理を簡素化し、消費者に目に見える持続可能性の選択肢を提供しようとするフードサービス事業者からの支持も得ています。食用カトラリー市場は使い捨てプラスチックに関する規制の強化から恩恵を受けており、耐熱性の向上、賞味期限管理の改善、食品安全認証を通じて製品性能も向上しています[1]。食用カトラリー市場は依然として断片化されており、競争は今日の規模よりも処方の品質、認証、および機関バイヤーへのアクセスに依存しています。食用カトラリー市場はまた、穀物ベースのフォーマットにおけるコストプレミアムとアレルゲン管理という明確な制約にも直面しており、サプライヤーは素材の選択とコンプライアンスへの対応力によって差別化を図ることを余儀なくされています[2]。
主要レポートのポイント
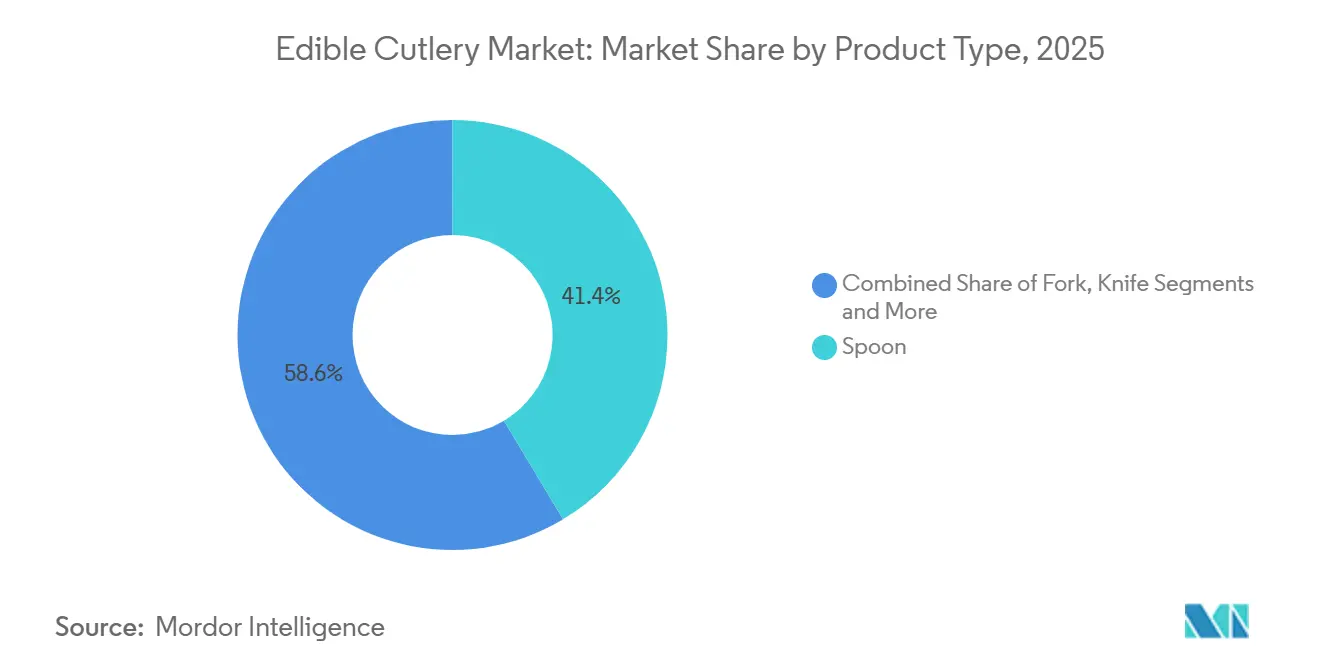
- 製品タイプ別では、スプーンが2025年の食用カトラリー市場において41.37%の収益シェアでトップとなり、スポークは2031年にかけて9.21%のCAGRで拡大すると予測されています。
- 素材タイプ別では、トウモロコシが2025年の食用カトラリー市場規模の44.69%のシェアを占め、小麦は2031年にかけて9.62%のCAGRで成長すると予測されています。
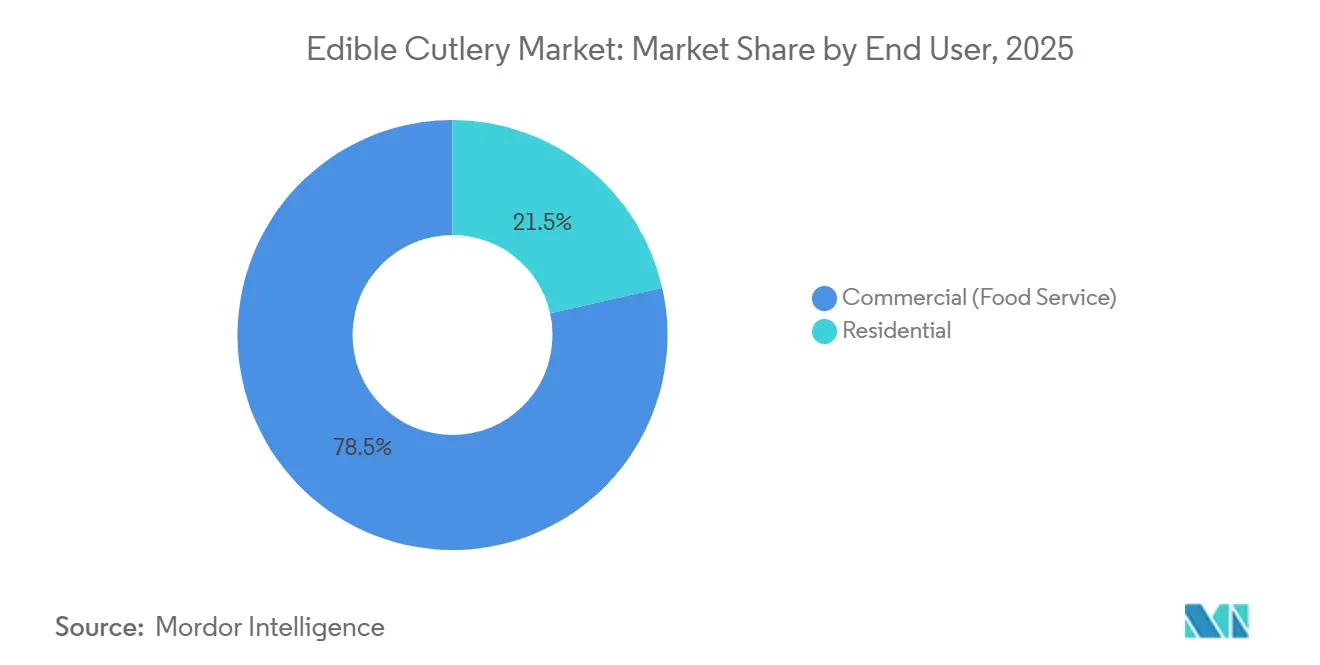
- エンドユーザー別では、商業用が2025年の食用カトラリー市場規模の78.54%のシェアを占め、住宅用は2031年にかけて10.13%のCAGRで拡大すると予測されています。
- 流通チャネル別では、B2Bが2025年の食用カトラリー市場シェアの66.12%を占め、B2Cチャネルは2031年にかけて9.77%という最も高い予測CAGRを記録しました。
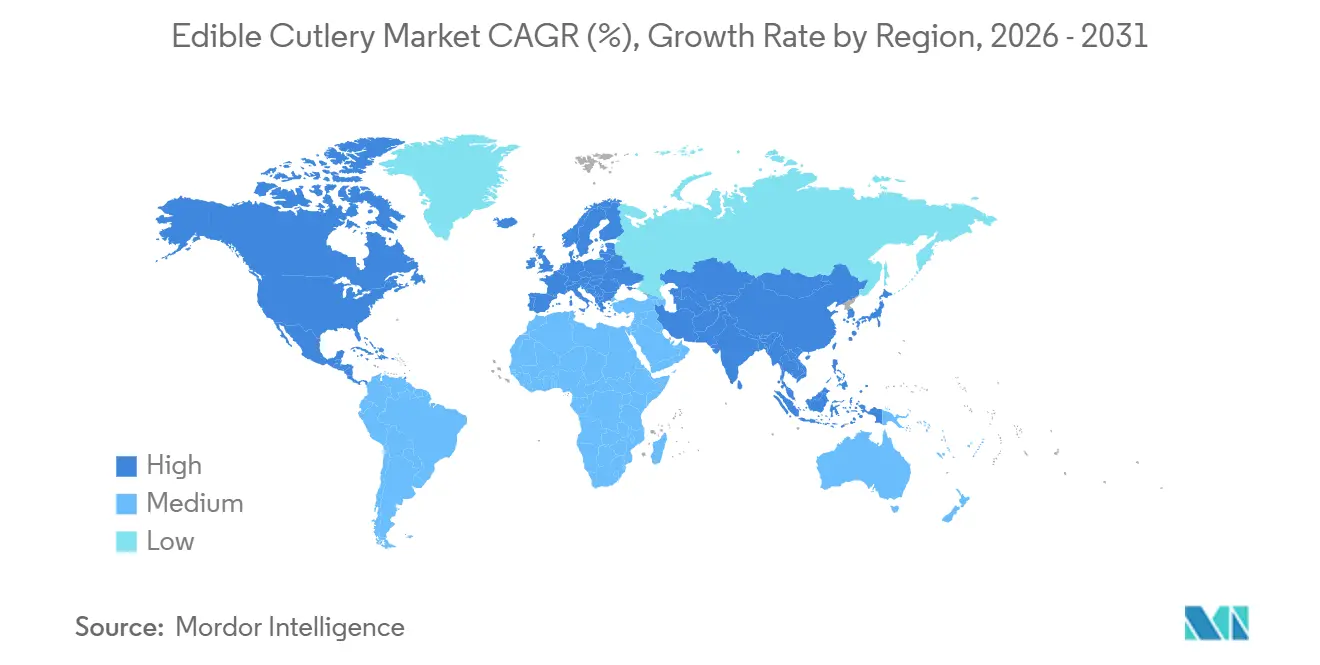
- 地域別では、北米が2025年の食用カトラリー市場シェアの36.72%を占め、アジア太平洋は2031年にかけて10.54%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フードサービスにおける環境意識の高まりとプラスチック回避 | +2.1% | グローバル | 中期(2〜4年) |
| 使い捨てプラスチックに関する規制禁止および調達規則 | +2.5% | EU、インド、北米 | 短期(2年以内) |
| 耐熱性・味覚中立処方のイノベーション | +1.4% | グローバル(EUおよび北米主導) | 中期(2〜4年) |
| クイックサービスおよびプレミアムフードサービスにおける体験型ダイニングとブランド差別化 | +0.8% | 北米、欧州 | 長期(4年以上) |
| 大量フードサービス事業者向けの廃棄物輸送コスト削減 | +0.6% | 北米、オースラリア | 中期(2〜4年) |
| 企業のESGおよびスコープ3包装代替プログラム | +0.9% | グローバル(多国籍企業が多い市場) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
フードサービスにおける環境意識の高まりとプラスチック回避
食用カトラリー市場は、フードサービスの購買において明確な変化から恩恵を受けており、事業者は顧客向けフォーマットにおける使い捨てプラスチックの使用削減に対してより大きなプレッシャーに直面しています。この変化が重要なのは、食用カトラリーが使用時点で廃棄物を除去し、別のコンポストや回収ストリームに送る必要がないためです。食用カトラリー市場は、短い接触時間と消費者との相互作用が容易な採用を支援するデザート、スナック、ケータリングのフォーマットで関連性を高めています。事業者はまた、スタッフや顧客に分別作業を追加することなく持続可能性を可視化するソリューションに価値を見出しています。これにより、食用カトラリー市場は、サービス体験に組み込まれた明確なプラスチック削減メッセージを求めるチェーンや会場においてより魅力的になっています。
使い捨てプラスチックに関する規制禁止および調達規則
食用カトラリー市場は、主要経済圏における使い捨てプラスチックカトラリーを制限または禁止する規制から引き続き構造的な支援を受けています。EUの規則は、持続可能な代替品が利用可能な場合、使い捨てプラスチック製のフォーク、ナイフ、スプーン、箸を禁止しており、欧州委員会は2026年4月に、複数の加盟国がより広範な指令の枠組みの下で主要な回収目標をすでに超過したと報告しました。食用カトラリー市場はまた、公共調達やフードサービスのコンプライアンス政策が従来のプラスチックよりも廃棄物の少ないサービスフォーマットを優先する場合にも恩恵を受けます。米国では、食品接触物質は依然としてFDAの安全基準を満たす必要があり、食用フォーマットのハードルが上がり、より強力な文書化とテストを持つサプライヤーが有利になります[3]。この制限と資格要件の組み合わせが、食用カトラリー市場を実験的なカテゴリーからより正式な調達決定へと移行させるのに役立っています。
耐熱性・味覚中立処方のイノベーション
食用カトラリー市場は、サプライヤーが味に影響を与えることなく温かい食品と冷たい食品の両方で安定した処方に取り組むにつれて改善されています。Frenvi Private Limitedは、そのEATlery製品が温かい料理では40〜50分、冷たい料理では50〜60分形状を持すると述べており、商業サービスの実用的な使用範囲を拡大しています。食用カトラリー市場はまた、Frenvi Private LimitedのCTC3DFプロセスやEUが支援するBranboxプロジェクトの下での耐水性ふすまベース製品に関するBiotremの取り組みを含む、一貫性とスループットを向上させる生産技術からも恩恵を受けています。2025年のソルガムと花粉末の食用カトラリーに関する学術研究では、冷たい食品または乾燥食品では60分、温かい食品または飲料では45分の許容可能な構造的完全性が確認されており、より広範な穀物ベースのイノベーションの根拠を支持しています。より優れた耐熱性能、よりクリーンな風味プロファイル、よりスケーラブルな加工技術が、食用カトラリー市場を狭い目新しさのフォーマットに限定されるのではなく、日常のフードサービス環境でより使いやすくしています。
企業のESGおよびスコープ3包装代替プログラム
食用カトラリー市場はまた、プラスチック使用を削減し、リサイクル可能、再利用可能、またはコンポスト可能なフォーマットの使用を拡大することを目的とした、より広範な企業包装目標によっても支援されています。PepsiCoの包装戦略は、バージンプラスチックの削減、リサイクルコンテンツの増加、代替デリバリーフォーマットと素材のテストに引き続き焦点を当てており、これは食品・飲料バリューチェーン全体の調達期待における広範な変化を反映しています[4]。この変化が食用カトラリー市場にとって重要なのは、大規模な事業者がサプライヤーに対して製品が廃棄物を削減し、文書化された持続可能性目標と一致していることを実証するよう求めることが増えているためです。食用カトラリー市場は、コンポストインフラが限られており、汚染の懸念が他の代替品の管理を困難にする状況で優位性を持っています。その結果、プラスチック削減から始まった包装・調達プログラムが、選択されたフードサービスチャネルにおける食用カトラリーの商業的機会を拡大しています。
制約の影響分析*
| 制約 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 湿潤気候における短い賞味期限と湿気感受性 | -0.8% | 南アジア・東南アジア、中東・アフリカ | 短期(2年以内) |
| 竹、紙、コンポスト可能な代替品に対する高い単価 | -1.1% | グローバル(価格感応度の高い市場) | 中期(2〜4年) |
| 味、食感、アレルゲンへの懸念による消費者受容の限界 | -0.6% | EU(セリアック病意識の高い市場)、北米 | 長期(4年以上) |
| 流通業者向けのコールドチェーン型保管・包装要件 | -0.5% | 中東・アフリカ、南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
湿潤気候における短い賞味期限と湿気感受性
食用カトラリー市場は、穀物ベースのカトラリーが高い周囲湿度にさらされると軟化する可能性があるという基本的な保管上の課題に依然として直面しています。Frenvi Private Limitedは、適切な保管条件下でEATleryスプーンの最低賞味期限が18ヶ月であると記載しており、性能が適切な乾燥取り扱いと包装規律に大きく依存していることを示しています。これは、流通業者や小売業者が安定した賞味期限に必要な条件を一貫して維持できない可能性がある熱帯・湿潤市場で最も重要です。食用カトラリー市場は、そのため、従来のプラスチックカトラリーには同様の影響を与えない包装・物流上の負担を抱えています。湿気保護がより安価で標準化されるまで、この問題は一部の高成長地域への浸透を制限し続けるでしょう。
竹、紙、コンポスト可能な代替品に対する高い単価
食用カトラリー市場は、竹、紙、および多くのコンポスト可能な代替品よりも高い単価というプレッシャーに依然としてさらされています。食品グレードの原材料、焼成の強度、より厳格な品質管理、および保護包装がすべて食用フォーマットの納品コストを引き上げています。食用カトラリー市場は、そのため、価格感応度の高い大量フードサービスアカウントよりも、プレミアム、ブランド、または規制された使用ケースで正当化しやすい状況です。このコスト差は自動化の改善とともに縮小していますが、バイヤーは依然として食用カトラリーをすでに馴染みがあり広く入手可能な安価な代替品と比較しています。そのため、ブランド価値、廃棄物削減、または規制コンプライアンスがプレミアムを相殺できる場合に採用が最も強くなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スプーンが数量を牽引し、スポークがカテゴリーの進化を示すスプーンは2025年の食用カトラリー市場の41.37%を占め、カテゴリー内で最大の製品タイプとなりました。そのリードは、デザート、柔らかい食品、飲料のかき混ぜ、および接触時間が短く製品不良リスクが低いケータリングフォーマットにわたる幅広い使用を反映しています。食用カトラリー市場は、穀物ベースの処方の現在の性能限界とよく一致しているため、これらの繰り返し使用の機会に大きく依存しています。フォークとナイフもカテゴリーに参加していますが、多くの食事環境で食品接触と荷重要求が高いため、その採用はより選択的です。
スポークは2031年にかけて9.21%のCAGRで成長すると予測されており、食用カトラリー市場で最も成長の速い製品タイプとなっています。その魅力は、2つの機能を1つのアイテムに組み合わせることにあり、クイックサービスおよびファストカジュアルの事業者が在庫とサービスフローを簡素化するのに役立ちます。食用カトラリー産業はまた、箸において地域的な機会を持っており、特に使用習慣がすでにカトラリーの専門化を支持している東アジアのフードサービスフォーマットにおいてそうです。食用ピック、マドラー、小さなサービングスプーンなどのその他の製品タイプは、より狭い規模にとどまっていますが、飲料、イベント、プレミアムホスピタリティフォーマットでの実験を支援しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
トウモロコシがリード、小麦ふすまが素材ポジショニングを変えるトウモロコシベースの製品は2025年の食用カトラリー市場の44.69%を占め、トウモロコシを主要な素材ベースとして維持しました。トウモロコシの地位は、原材料の広い入手可能性、比較的中立的な風味プロファイル、および大量スプーン生産のための自動化生産方法との良好な適合性を反映しています。食用カトラリー市場はまた、バイヤーが安定した味、色、および構造的性能を求める場合に、入力システムを大規模に標準化しやすいため、多くの商業契約でトウモロコシを好みます。これにより、サプライヤーは一貫性への実用的なルートを得ることができます。
小麦は2031年にかけて9.62%のCAGRで拡大すると予測されており、食用カトラリー市場で最も成長の速い素材セグメントとなっています。ふすまベースのフォーマットは、より密な構造とより強い液体耐性を提供でき、より長い保持時間を必要とするフードサービスの使用ケースでの実用性を向上させます。2024年の研究では、短い接触条件下での特定の小麦ふすまとPLAカトラリーサンプルからのグルテン移行が無視できるほど少ないことが報告されました。しかし、包装上のアレルゲン表示が不十分であることも強調され、2025年の研究では、一部の小麦ベースの生分解性食器がグルテンフリーの閾値を超え、液体と接触して加熱されると膨張する可能性があることが示されました。米、ソルガム、キビは、素材ベースを広げ、サプライヤーが食感、栄養、アレルゲン関連のポジショニングに対応するのに役立つため、食用カトラリー産業にとって引き続き重要です。
エンドユーザー別:
商業フードサービスが規模を維持し、住宅用が新たな需要層を構築商業エンドユーザーは2025年の食用カトラリー市場の78.54%を占め、フードサービスをコアな需要基盤としました。ホテル、レストラン、カフェ、機関食堂、輸送ケータリング、イベント事業者はすべてこの集中に貢献しており、大量購入し、多くのサービス機会にわたって新しいフォーマットを統合できるためです。食用カトラリー市場は、プラスチックへの目に見える代替品を求め、構造化された方法で保管、メニューの適合性、調達条件を管理できる商業環境に特に適しています。これらのチャネルはまた、サプライヤーがより大きな注文を実行するのに役立ち、生産計画と認証投資を支援します。
住宅用需要は2031年にかけて10.13%のCAGRで上昇すると予測されており、食用カトラリー市場で最も成長の速いエンドユーザーセグメントとなっています。オンラインチャネルと持続可能性志向の小売パックが機関契約以外での食用カトラリーへのアクセスを容易にするにつれて、家庭での使用が拡大しています。食用カトラリー市場は、パーティーパック、デザートの機会、利便性と廃棄物削減および視認性の向上を組み合わせた製品に対する家庭需要ら恩恵を受けています。このセグメントは商業フードサービスよりも小さいままですが、消費者の親しみやすさが向上するにつれて、マージンをサポートする成長経路を提供します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
B2Bが現在の数量を支配し、B2Cがリーチを拡大B2Bチャネルは2025年の食用カトラリー市場の66.12%を占め、機関フードサービス供給に対するカテゴリーの現在の依存を反映しています。事業者や流通業者への直接販売は、数量の安定性を提供し、サプライヤーが湿気保護、パックサイズ、サービス条件に仕様を調整できるため、依然として中心的です。食用カトラリー市場は、予測可能な製品取り扱いと食品安全保証を必要とする商業バイヤーからの繰り返し注文を確保するために、これらの関係に依然として依存しています。このチャネルはまた、生産者がより少ない調達決定を通じて複数のサイトやチェーンに参入するのに役立ちます。
B2Cチャネルは2031年にかけて9.77%のCAGRで成長すると予測されており、食用カトラリー市場でより成長の速いルートとなっています。オンライン小売が主要なドライバーであり、安価な代替品に対する即時の棚での勝利に頼ることなく、消費者直接のブランド構築を可能にします。食用カトラリー産業はまた、より多くの製品が消費者チャネルに移行するにつれて、耐久性、ラベリング、プレゼンテーションがより重要になる小売対応包装を改善するよう求められています。時間の経過とともに、このシフトはカテゴリーの認知度を広げ、サプライヤーにフードサービス契約を超えたより広い需要基盤を提供するはずです。
地域分析
南北アメリカの食用カトラリー市場
北米は2025年の食用カトラリー市場において36.72%のシェアを占め、最大の地域貢献者となっています。同地域は、フードサービス分野における強固な調達規律、使い捨て製品削減への明確な圧力、そして廃棄物削減型サービスシステムに対する自治体および機関の支援という恩恵を受けています。デンバーのフードサービス事業者向けゼロウェイスト支援プログラムでは、2024年に参加した27の事業者が年間約957,000点の使い捨てアイテムの廃棄を防いだと報告されており、廃棄物削減が地域レベルの事業運営上の意思決定と結びつきつつあることを示しています。米国は同地域における中核的な需要センターであり続け、カナダはプラスチック代替に関するコンプライアンスの枠組みを引き続き拡大しています。南米は規模としては小さいものの、都市部のホスピタリティおよびデリバリー連動型フードサービス業態が、プレミアムなサステナブル食器に対する選択的な市場機会を生み出しています。
ヨーロッパの食用カトラリー市場
ヨーロッパは、使い捨てプラスチックカトラリーに対する最も強い規制圧力にさらされているため、食用カトラリー市場において最も政策主導型の地域一つであり続けています。EUの規制はすでに代替品が存在する場合の使い捨てプラスチックカトラリーを禁止しており、廃棄物削減型サービスモデルに関する社会的認知と調達面での整合性が、ヨーロッパにおける食用カトラリー市場をさらに後押ししています。FRENVIのマンハイムにおける生産計画および自動化設備の拡充は、同地域が輸入のみに依存するのではなく、地域内製造能力を増強していることを示しています。ドイツ、フランス、および近隣の卸売主導市場は、サステナビリティ主導の需要と認証製品の優れた流通リーチを兼ね備えているため、特に重要な市場となっています。
アジア太平洋および中東・アフリカの食用カトラリー市場
アジア太平洋地域は2031年までに10.54%のCAGRで成長すると予測されており、食用カトラリー市場において最も成長の速い地域となっています。同地域の成長は、プラスチック使用に対する高まる圧力、組織化されたフードサービスの拡大、および穀物ベースの代替品に対する強固な製造基盤によって支えられています。アジア太平洋における食用カトラリ市場は、原材料の入手可能性、低コスト生産の可能性、そして地域の穀物原料や変化する消費者嗜好に合致した製品への関心の高まりによっても形成されています。中東およびアフリカは規模としては小さいものの、プレミアムホスピタリティ、航空関連ケータリング、および都市部のサステナビリティプログラムが、保管・物流条件を管理できる環境において集中的な商業機会を生み出しています。
競合環境
食用カトラリー市場は依然として高度に断片化されており、単一の生産者が支配的なシェアを持っていません。競争は、少数の大企業による市場支配よりも、処方の品質、食品安全認証、包装性能、および機関バイヤーへのアクセスに集中しています。食用カトラリー市場は、そのため、安定した製品挙動、信頼性の高い賞味期限、および商業使用のためのコンプライアンス対応を実証できるサプライヤーを評価します。この構造は、事業者が性能と持続可能性シグナリングを重視する場合にプレミアムポジショニングを可能にしながら、低価格帯での価格プレッシャーを高く保ちます。また、地域プレーヤーが地元の需要条件と調達ニーズに合致していれば、関連性を維持できることを意味します。
Frenvi Private Limitedは、自動化と認証主導のスケーリングを通じて、食用カトラリー市場で最も明確な戦略的ポジションの一つを取っています。同社は、毎日100万個以上の環境に優しい製品を生産し、バンガロールを拠点とし、2025年春にマンハイムに完全自動化生産施設を開設し、2026年初頭までにさらなる自動化された欧州能力を計画していると述べています。この動きは、欧州への地元供給を改善し、食品安全文書と信頼性の高い生産を必要とする商業アカウントをサポートするため重要です。スループットと認証を組み合わせることができるサプライヤーは、バイヤーが試験注文から定常的な調達に移行するにつれて優位性を得る可能性があります。
Biotremは、水耐性と農業副産物の使用に焦点を当てたふすまベースの技術的アプローチにより、食用カトラリー市場において別の重要なモデルを代表しています。EUが支援するBranboxプロジェクトは、耐水性、食用、または生分解性のふすまベースの食品接触製品の商業的関連性を実証し、ふすま投入を使用するサプライヤーに差別化された技術的ポジションを支援しました。同時に、アレルゲン管理はより鋭い競争上の問題になっており、発表された研究では、グルテン移行と素材の膨張が一部の小麦ベースの生分解性食器アプリケーションでコンプライアンス上の懸念を生じさせる可能性があることが示されています。食用カトラリー市場は、そのため、素材の選択、ラベリングの品質、および使用ケースの適合性が持続可能性メッセージングと同様に重要な、より規律ある競争段階に向かっています。
食用カトラリー産業のリーダー企業
-
EdiblePRO
-
Spoontainable
-
Stroodles
-
Bakeys Foods Private Limited
-
Biotrem Sp. z o.o.
- 注:主要企業の掲載順は順位を示すものではありません。
食用カトラリー市場 このレポートでカバーされる企業
- Bakeys Foods Private Limited
- Biotrem Sp. z o.o.
- BrightVibes B.V.
- Crunch Cutlery
- Do Eat Company
- Edible Innovations Pte Ltd.
- EdiblePRO
- Edibles by Jack
- Frenvi Private Limited
- Greenhome Farms and Resorts P Ltd.
- incrEDIBLE Eats Inc.
- IPPINKA
- KDD (India) Private Limited
- KOOVEE
- Mede Cutlery Company
- Planeteer Edible Cutlery
- Sorbos
- Spoontainable
- Stroodles
- Wisefood GmbH
最近の産業開発事情 食用カトラリー市場
- 2026年4月:欧州委員会は使い捨てプラスチック指令に基づく最初のコンプライアンスレポートを発表し、10のEU加盟国がすでに2025年のボトル回収目標を達成または超過したことを確認し、カトラリーを含むより広範なプラスチック代替に向けた執行の勢いを強化しました。
- 2026年3月:食用カトラリーブランド(西オーストラリア)は、Yo-Chiの50店舗のデザートチェーンネットワーク全体で2ヶ月間に70万個以上の使い捨てデザートスプーンを排除し、アジア太平洋フードサービスセクターで報告された食用カトラリーの最も高密度な商業展開の一つとなり、高頻度のQSR隣接ユースケースの概念実証となりました。
- 2026年1月:Frenvi Private Limitedは、CTC3DF生産ラインを使用してドイツのマンハイムに2番目の完全自動化生産施設を稼働させ、中央欧州初の目的建設された自動化食用カトラリー工場となり、EU機関クライアントへの直接供給物流を可能にしました。
世界の食用カトラリー市場レポートの範囲
セグメンテーション概要
| スプーン |
| フォーク |
| ナイフ |
| スポーク |
| 箸 |
| その他の製品タイプ |
| トウモロコシ |
| 小麦 |
| 米 |
| ソルガム |
| キビ |
| その他の素材タイプ |
| 住宅用 | |
| 商業用 | ホテル、レストラン、カフェ |
| 機関フードサービス | |
| 映画館、航空、鉄道ケータリング | |
| 学校・オフィス | |
| 病院 | |
| その他の商業エンドユーザー |
| B2Cチャネル | ハイパーマーケットおよびスーパーマーケット |
| 専門店 | |
| ホームセンター | |
| オンライン | |
| その他の流通チャネル | |
| B2Bチャネル |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | スプーン | |
| フォーク | ||
| ナイフ | ||
| スポーク | ||
| 箸 | ||
| その他の製品タイプ | ||
| 素材タイプ別 | トウモロコシ | |
| 小麦 | ||
| 米 | ||
| ソルガム | ||
| キビ | ||
| その他の素材タイプ | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | ホテル、レストラン、カフェ | |
| 機関フードサービス | ||
| 映画館、航空、鉄道ケータリング | ||
| 学校・オフィス | ||
| 病院 | ||
| その他の商業エンドユーザー | ||
| 流通チャネル別 | B2Cチャネル | ハイパーマーケットおよびスーパーマーケット |
| 専門店 | ||
| ホームセンター | ||
| オンライン | ||
| その他の流通チャネル | ||
| B2Bチャネル | ||
| 地域別 | 北米 | カナダ |
| 米国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までの食用カトラリー市場の予測値は?
食用カトラリー市場は、2026年の4,432万米ドルから8.79%のCAGRで成長し、2031年までに6,753万米ドルに達すると予測されています。
現在、食用カトラリーの需要をリードしている地域はどこですか?
北米は2025年に36.72%のシェアでリードしており、より強力なフードサービス調達システムと使い捨て廃棄物削減への目に見えるプレッシャーに支えられています。
2031年にかけて最も速く成長すると予想される地域はどこですか?
アジア太平洋は2031年にかけて10.54%のCAGRで拡大すると予測されており、レポート内の他のすべての地域を上回っています。
現在の販売をリードしている製品カテゴリーはどれですか?
スプーンは2025年に41.37%のシェアで最大の製品タイプであり、デザート、飲料、および短時間接触のフードサービスの使用ケースに適しているためです。
商業バイヤーが依然として主要な需要基盤である理由は何ですか?
商業エンドユーザーは2025年に78.54%を占めており、レストラン、カフェ、機関、輸送ケータリングが大量購入し、食用カトラリーを調達システムに統合できるためです。