
Eコマース逆物流市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 144.47 十億米ドル |
| 市場規模 (2031) | 276.35 十億米ドル |
| 成長率 (2026 - 2031) | 13.85 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるEコマース逆物流市場分析
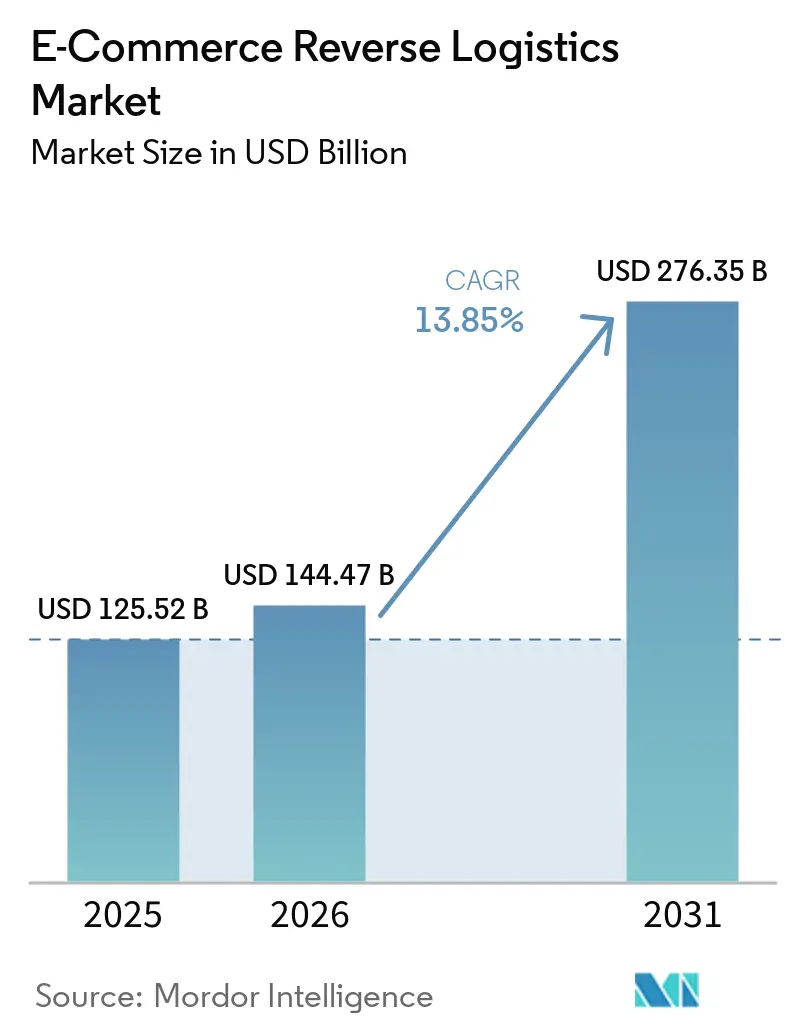
Eコマース逆物流市場の規模は2025年に125.52 ビリオン 米ドルと評価され、2026年の144.47 ビリオン 米ドルから2031年には276.35 ビリオン 米ドルに達すると推定されており、2026年から2031年の間にCAGR 13.85%で成長する見込みです。
オンライン注文量の増加により、小売業者、運送業者、ブランドが回収・検品・再入荷・再販・リサイクル・廃棄する必要のある商品のプールが拡大しています。米国の小売Eコマース売上高は2026年第2四半期に340.2 ビリオン 米ドルに達し、小売売上高全体の17.1%を占め、返品処理能力への圧力が継続しています。全米小売業協会は、2025年の米国商品返品額を849.9 ビリオン 米ドルと算出し、オンライン購入の返品率は15.8%でした。[1] したがって、Eコマース逆物流市場は、小売マージン管理、顧客維持、不正管理、規制遵守とより密接に結びつくようになっています。事業者は、密度の高い受け取りネットワーク、迅速な返金、状態に基づくルーティング、および各返品商品に最適な行き先を判断するシステムを優先しています。
主要レポートのポイント
- 返品タイプ別では、商業返品が2025年のEコマース逆物流市場シェアの38.60%を占め、耐用年数終了返品が2031年までの予測CAGRで最高の15.60%を記録しました。
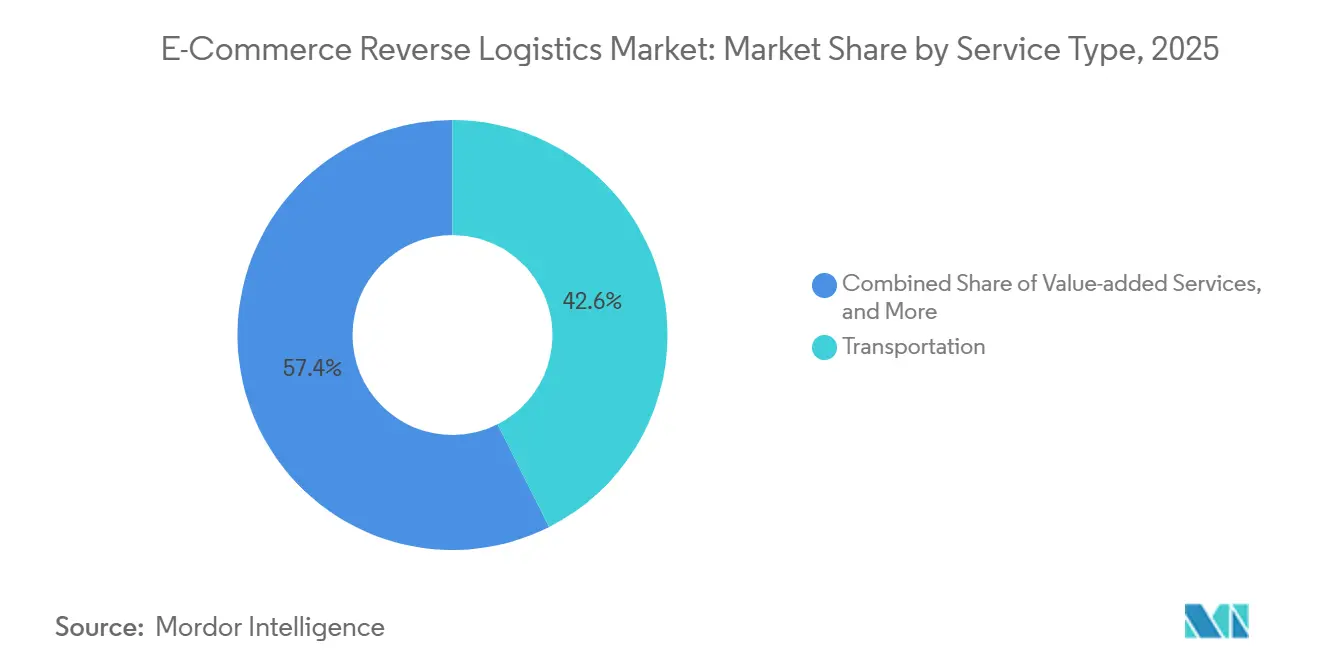
- サービスタイプ別では、輸送が2025年のEコマース逆物流市場シェアの42.55%を占め、付加価値サービスが2031年までの予測CAGRで最高の15.72%を記録しました。
- 製品カテゴリー別では、ファッション・アパレルが2025年のEコマース逆物流市場規模の27.15%を占め、高級品が2031年までの予測CAGRで最高の14.95%を記録しました。
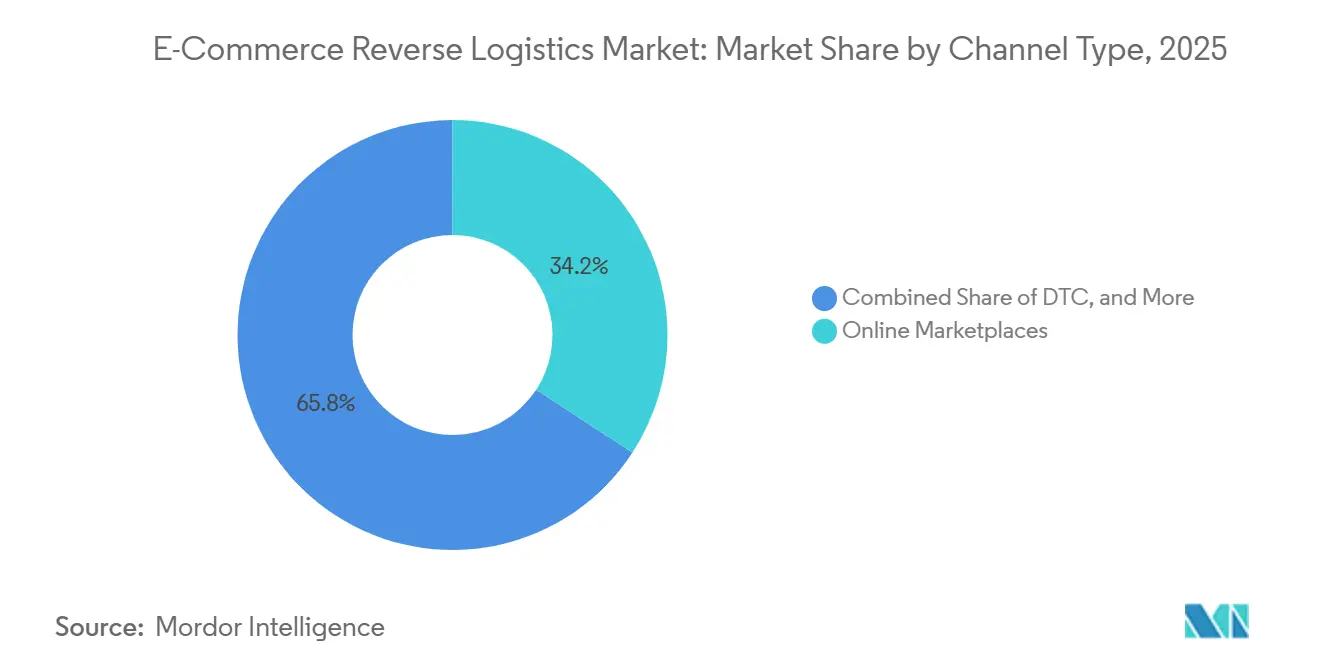
- チャネルタイプ別では、オンラインマーケットプレイスが2025年のEコマース逆物流市場シェアの34.20%を占め、ソーシャルコマースが2031年までの予測CAGRで最高の15.85%を記録しました。
- 地域別では、アジア太平洋が2025年のEコマース逆物流市場規模の35.50%を占め、2031年までの予測CAGRで最高の15.51%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルEコマース逆物流市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| Eコマース注文量の増加 | +3.5% | グローバル、特にアジア太平洋、北米、西欧で顕著 | 短期(2年以内) |
| 摩擦のない返品に対する顧客の期待 | +2.8% | グローバル、北米とEUで最も緊急性が高く、アジア太平洋全域で拡大中 | 短期(2年以内) |
| 循環経済および拡大生産者責任要件 | +2.0% | EUが中心で、北米、オーストラリア、東アジアへの波及効果あり | 中期(2〜4年) |
| 予測分析と自動化された返品意思決定 | +1.8% | 北米とEUが早期採用者であり、アジア太平洋が急速に拡大中 | 中期(2〜4年) |
| 越境返品の統合 | +1.5% | アジア太平洋、EU・英国回廊、北米・ラテンアメリカ航路 | 中期(2〜4年) |
| 製品レベルの返品識別とデータポータビリティ | +0.8% | ESPRによるEU義務化、北米では早期の自主的採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマース注文量の増加
米国の小売Eコマース売上高は2026年第2四半期に前年比12.2%増加し、340.2 ビリオン 米ドルに達しました。[2] これらの売上高は米国の小売売上高全体の17.1%を占め、後に返品チャネルに入る可能性のある商品のより大きな流れを維持しています。オンライン購入の拡大はそれぞれ、回収・輸送・検品・処分が必要な物理的な量を増加させます。Eコマース逆物流市場はこの量的効果から恩恵を受けており、オンライン注文は一般的に店舗での購入よりも多くの返品活動を生み出します。モバイル主導のショッピングやソーシャルディスカバリー購入は、配送前の商品評価をより困難にします。事業者は主要な顧客クラスター近くの処理能力を増強し、キャリアイベントと倉庫の意思決定を連携させることで対応しています。
摩擦のない返品に対する顧客の期待
便利な返品方法は、消費者がオンライン販売者やサードパーティ返品サービスを評価する重要な要素となっています。全米小売業協会は、オンラインショッパーの約3分の2が、ワードロービングやブラケッティングを含む少なくとも1つの有害な返品行動を認めたと報告しました。箱不要・ラベル不要の返品は消費者の手間を減らし、返品リクエストから返金決定までの時間を短縮できます。小売業者がアクセスしやすいドロップオフポイントを使用する場合、統合によって個別の集荷活動を削減できるため、Eコマース逆物流市場は恩恵を受けます。ポリシールールと商品確認が弱い場合、同じ利便性が不必要な返品行動を増加させる可能性があります。小売業者は、よりシンプルな顧客体験と商品チェック、顧客履歴の確認、より明確なポリシー管理のバランスを取っています。
循環経済および拡大生産者責任要件
包装・包装廃棄物規制は2025年2月に発効し、欧州連合における包装と廃棄物管理に関する統一規則を定めました。2025年9月に採択された指令2025/1892は、EU加盟国全体でテキスタイルと履物に対する拡大生産者責任要件を拡大しました。デジタル製品パスポートレジストリは2026年7月に開始され、スキャン可能な識別子を通じてアクセス可能な製品レベルのライフサイクルデータのインフラを構築しました。[3] これらの措置により、文書化された回収・分別・再利用・リサイクル・耐用年数終了処理の必要性が高まっています。Eコマース逆物流市場は、ブランドが返品製品が認定された行き先に到達したことの証明を必要とする場合に、より大きな役割を果たします。追跡可能なワークフローを持つ事業者は、使用可能な製品が管理されていない廃棄チャネルに移動するリスクを低減しながら、生産者の義務をサポートできます。
予測分析と自動化された返品意思決定
状態に基づくルーティングにより、返品商品を再入荷、再販、寄付、修理、リサイクル、または廃棄に振り向けることができます。このアプローチは、製品が倉庫に到達するまで待つのではなく、返品プロセスの早い段階で重要な決定を行います。Eコマース逆物流市場は、製品の状態、需要シグナル、キャリアデータ、利用可能な回収チャネルを接続するシステムから価値を得ています。Loop Returnsは2026年3月に、リアルタイムの二次市場価格情報を使用して返品商品をルーティングするインテリジェントディスポジションエンジンを導入しました。早期ルティングにより、不必要な輸送を削減し、返品在庫が販売不可能な状態にある時間を制限できます。また、ドロップオフポイントでの信頼性の高いデータキャプチャと、キャリアネットワーク全体での一貫した取り扱い基準が必要です。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 逆輸送と取り扱いの高コスト | -1.6% | グローバル、低価値カテゴリーでは北米とEUで最も深刻 | 短期(2年以内) |
| 断片化したリサイクルおよび回収インフラ | -0.9% | アジア太平洋、中東・アフリカ、南米の新興市場、EUへの二次的影響あり | 長期(4年以上) |
| 返品詐欺、ワードロービング、商品すり替え | -0.8% | グローバル、北米で最も発生率が高く、アジア太平洋で増加中 | 短期(2年以内) |
| 越境関税、税務、コンプライアンスの複雑性 | -0.7% | EU・英国回廊、米国・ラテンアメリカ航路、ASEAN域内フロー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
逆輸送と取り扱いの高コスト
逆輸送と取り扱いは、多くの家庭から少数の処理拠点へ商品が移動するため、依然として困難です。各商品には、集荷またはドロップオフ受け入れ、検品、状態評価、再ラベル付け、および個別の処分決定が必要になる場合があります。Eコマース逆物流市場は、返品コストが元の注文マージンの大部分を消費する可能性がある低価値カテゴリーで特に圧力を受けています。全米小売業協会は、輸送コストの上昇とキャリア料金の引き上げが、2025年に小売業者が返品手数料を導入した上位2つの理由の中に含まれており、商業者の40%が挙げたと報告しました。マルチブランドの統合により積載密度を改善できますが、十分な近隣のドロップオフ場所と互換性のある仕分けプロセスに依存します。小規模な事業者は、逆フレートと取り扱いを経済的にするために必要な規模を達成するのに苦労する場合があります。
返品詐欺、ワードロービング、商品すり替え
返品詐欺には、ポリシーの悪用、ラベルの改ざん、商品のすり替え、および販売者の規定条件を満たさない繰り返しの返品活動が含まれます。Appriss Retailは、2025年の米国小売業者における防止可能な返品関連損失を1,000億米ドルと報告しました。全米小売業協会もまた、オンラインショッパーの約3分の2が少なくとも1つの有害な返品行為を認めたと報告しました。Eコマース逆物流市場は、正しい商品が返品されたかどうか、およびその状態が再販または返金をサポートするかどうかを判断する検証プロセスを必要とします。これらのチェックは、特にファッション、履物、電子機器において、取り扱い時間とコストを増加させます。製品識別データと強固な文書化により、詐欺管理をより一貫したものにできますが、事業者は依然として訓練されたスタッフと明確な小売業者ルールを必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
返品タイプ別:商業返品が量を支え、耐用年数終了返品が拡大
商業返品は2025年のEコマース逆物流市場シェアの38.60%を占めました。マーケットプレイスの取引と標準的なオンライン返品ポリシーが頻繁で繰り返し可能な逆フローを生み出すため、このセグメントが最大のままでした。B2CおよびB2Bの購入者は、商品が交換・拒否・契約上の取り決めに基づいて返品される場合にこの活動に貢献します。商業返品プログラムは、予測可能なサービスレベルで大量処理できる事業者を優遇します。Eコマース逆物流市場は、小売業者が幅広い返品理由を理する場合、一貫した受け入れルールに依存し続けます。修理可能返品は、製品の耐用年数を延長できる改修が可能な家電製品や家庭用電化製品において重要です。使用終了返品は、主要な使用期間後に製品を回収するブランドプログラムもサポートします。リコール返品は量的には小さいままですが、迅速なネットワーク対応、専門的な取り扱い、詳細な規制文書が必要です。返品理由の幅広い組み合わせは、事業者が通常の交換、修理候補、安全関連の回収に対して異なるルーティングルールを必要とすることを意味します。
耐用年数終了返品は2031年までCAGR 15.60%で成長すると予測されています。この成長は、生産者に回収と回収義務を課す拡大生産者責任規則を反映しています。指令2025/1892は、EU加盟国全体でテキスタイルと履物の生産者にこれらの要件を拡大しました。[4] このセグメントのEコマース逆物流市場規模は、非公式な廃棄フローが記録された回収・回収プロセスに移行するにつれて拡大します。ブランドは、耐用年数終了製品の移動を文書化し、再利用候補を材料回収から分離できるパートナーを必要としています。生産者責任規則が適用される場合、回収ポイント、仕分け能力、認定された下流チャネルがより重要になります。既存の回収関係を持つ事業者は、ブランドにより完全なサービスを提供できます。回収能力を持たない事業者は、顧客がコンプライアンスに準拠した処分の証拠を必要とする場合に弱い立場に直面する可能性があります。
サービスタイプ別:付加価値サービスが輸送を上回り、マージンドライバーとなる
輸送は2025年のEコマース逆物流市場規模の42.55%を占めました。すべての返品商品は少なくとも1つのキャリアまたは回収タッチポイントを必要とするため、輸送はサービスチェーンの物理的な基盤となっています。キャリアは家庭から荷物を回収し、ドロップオフサイトで受け入れ、統合または処理場所に移動します。ネットワーク密度は、消費者の利便性と返品商品1件あたりのコストの両方に影響します。Eコマース逆物流市場は、ソフトウェアが返品承認と商品追跡を改善する中でも、この物理的なレイヤーに依存しています。輸送事業者はまた、返金承認と倉庫計画をトリガーできる追跡イベントを生成します。小売業者が店舗内返品オプションを使用する場合でも、商品はしばしば次の移動が必要なため、このサービスは不可欠です。逆ルートは出荷配送ルートよりも予測が難しいため、大量処理が自動的に高いマージンを生み出すわけではありません。したがって、事業者はより密度の高い回収ネットワークと、幹線輸送が始まる前のより良い統合を求めています。
付加価値サービスは2031年までCAGR 15.72%で成長すると予測されています。これらのサービスには、改修、再販サポート、状態評価に基づくルーティング、ブランド固有の回収ワークフローが含まれます。商品がどれだけ迅速かつ正確に評価されるかによって異なる経済的結果をもたらす可能性があるため、これらは重要です。Eコマース逆物流市場は、製品が不必要な遅延なく在庫に戻されるか、最も適切な回収チャネルに振り向けられる場合に価値を得ます。ァッションと電子機器の小売業者は、サービスプロバイダーを選択する際に、ユニットあたりの回収価値をより重視しています。状態評価、認証、修理調整、二次マーケットプレイスへの接続がこの目標をサポートします。倉庫保管と処理は、商品が在庫に再び入る前に必要なスペースと運用管理を提供するため、依然として重要です。最も強力なサービスの組み合わせは、輸送の可視性と処理の意思決定、および小売業者への明確なレポートを接続します。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
製品カテゴリー別:ファッションがコアを定義し、高級品がプレミアム返品を再定義
ファッション・アパレルは2025年のEコマース逆物流市場シェアの27.15%を占めました。フィット感、スタイル、サイズ、商品の外観は配送後にのみ完全に評価できるため、このカテゴリーがリードしています。全米小売業協会は、アパレルのオンライン返品率が25%〜30%、履物では最大40%という構造的な数値を挙げました。Eコマース逆物流市場は、着用可能な製品がすべての返品後に直接在庫に戻ることができなくなったため、詳細なアパレル検品を必要としています。ファッション返品は多くの場合、再入荷の決定が行われる前に、着用の有無、包装の状態、タグ、着用の痕跡の検品が必要です。家電製品とホーム・リビングも大量の量に貢献しています。電子機器はデータセキュリティチェックと詳細な状態評価を必要とし、ホーム製品はサイズと多様な包装のために取り扱いの問題を生じさせる可能性があります。食料品、健康・ウェルネス、美容・パーソナルケアは、衛生と安全の制限により、集中的な回収が困難になる場合があります。これらのカテゴリーは、地域での廃棄、店舗内クレジット、または制限された返品ポリシーにより依存する場合があります。
高級品は2031年までCAGR 14.95%を記録しました。認証、状態認定、ブランドプレゼンテーションが再販価値に影響する可能性があるため、高級品の返品はより管理されたプロセスを必要とします。Eコマース逆物流市場は、価格を保護し、無許可の転用を制限する専用の経路を通じてこのカテゴリーをサポートします。より強力な再販活動は、商品が一次チャネルに返品されるか二次販売店を通じて提供される前に、製品の出所を確認する必要性を生み出します。各取り扱いステップは、保管の連鎖情報を保持し、包装または製品自体への損傷を避ける必要があります。自動車部品とアクセサリーも技術的に要求の高い返品を生み出し、多くの場合、保証、欠陥、または不適切な適合に関連しています。製造業者が品質レビューとサプライヤーの説明責任のための証拠を必要とするため、これらのケースでは部品レベルのトレーサビリティが重要です。認証とトレーサビリティを管理できる事業者は、製品価値と製品履歴の両方が重要なカテゴリーでより有利な立場にあります。
チャネルタイプ別:オンラインマーケットプレイが量をリードし、ソーシャルコマースが成長ペースを設定
オンラインマーケットプレイスは2025年のEコマース逆物流市場規模の34.20%を占めました。マーケットプレイスモデルは、購入者の活動、販売者の参加、返品ポリシーの管理を同じプラットフォームに集中させます。この規模により、幅広い製品カテゴリーにわたって大量の交換と返金が生成される可能性があります。販売者が異なるフルフィルメント方法を使用し、異なる在庫場所を持つ可能性があるため、マーケットプレイス事業者は一貫した返品プロセスを必要とします。Eコマース逆物流市場は、個々の販売者の運用負担を管理しながら、プラットフォームが顧客の信頼を維持するのを支援する中心的な役割を果たしています。DTCウェブサイトは、ブランドがより詳細な製品情報を提供し、ポリシー設計の管理を維持できるため、一般的に返品率が低くなります。モバイルアプリは取引活動を増加させますが、明確な返品指示や信頼性の高い追跡の必要性を減らすわけではありません。チャネルミックスは、プラットフォーム全体のルールとブランド固有の例外の両方をサポートできる事業者を優遇します。
ソーシャルコマースは2031年までCAGR 15.85%を記録しました。このチャネルは、購入がショートフォームコンテンツ、クリエイタープロモーション、迅速なチェックアウト決定によって影響を受ける可能性があるため、独自の返品要件を生み出します。専用のキャリア手配は、Eコマース逆物流市場がソーシャル販売に関連する異なる返品行動に適応していることを示しています。ソーシャルコマースの顧客は、元の購入と同じくらい迅速な返品プロセスを期待することが多いため、小売業者はシンプルな引き渡しオプションを必要としています。大量・低摩擦のプログラムがポリシーの悪用を引き付ける可能性があるため、不正検出も重要です。チャネル固有の返品サービスは、小規模な商業者の管理負担を軽減しながら、プラットフォームが購入者と販売者の信頼を維持するのに役立ちます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
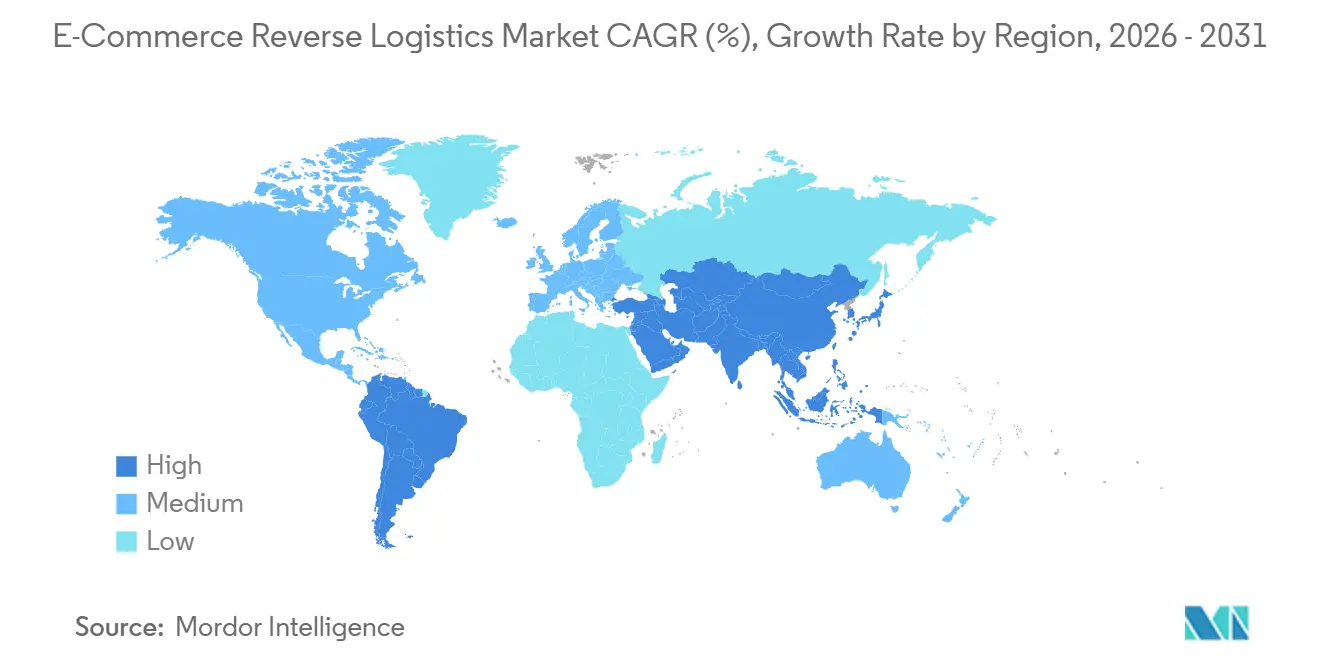
アジア太平洋は2025年のEコマース逆物流市場シェアの35.50%を占め、2031年までCAGR 15.51%で成長すると予測されています。中国、インド、東南アジア全体でのデジタル小売の拡大と大規模なオンライン小売基盤により、この地域がリードしており、中国は2026年にEコマースを通じた国内小売売上高の39%を占めました。オンライン活動の規模は、専用の回収・仕分け・輸送能力への需要を生み出しており、インドと東南アジアは多くの逆ネットワークが成熟するよりも速くオンライン購入者を増やしています。Nippon Express Holdingsは2026年3月にNX Return Plusを開始し、日本全国でのデバイス回収返品の輸送、包装調達、スケジューリングを管理しています。オーストラリアもEコマース需要が主要都市部に集中しているため、統合されたドロッオフネットワークに有利な条件を提供しています。
北米は第2位の地域市場であり、集約されたドロップオフベースの返品インフラへの依存度が高まっています。米国のEコマース売上高は2026年第2四半期に前年比12.2%増加し、返品処理と輸送サービスへの需要を維持しました。この地域には確立された小売業者、キャリア、小包ネットワーク、テクノロジープラットフォームの大きな基盤があり、カナダとメキシコは重要な越境フローを持つ二次市場として残っています。DHL eCommerceと米国郵政公社は2026年5月に、1億7,000万の配送ポイントにわたるラストマイル小包配送のための10 ビリオン 米ドル以上の価値を持つ複数年の独占契約を発表しました。2026年10月に発効した米国税関・国境警備局の変更により、越境Eコマースフローにコンプライアンス要件が追加されました。
欧州は、包装・包装廃棄物規制、指令2025/1892、2026年7月のデジタル製品パスポートレジストリの開始を含む、返品回収、製品データ、耐用年数終了処分を形成する規制によって定義されています。ドイツ、英国、フランス、北欧諸国がこの地域のEコマース返品活動の大部分を占めています。GEODISは2025年4月にスペインのトリハサイトで専用の逆物流サービスを開始し、大型製品の返品能力を含んでいます。南米、中東、アフリカは長期的な成長の可能性を提供しており、ブラジルは拡大するデジタル消費者基盤を通じて南米をリードしています。
競合環境
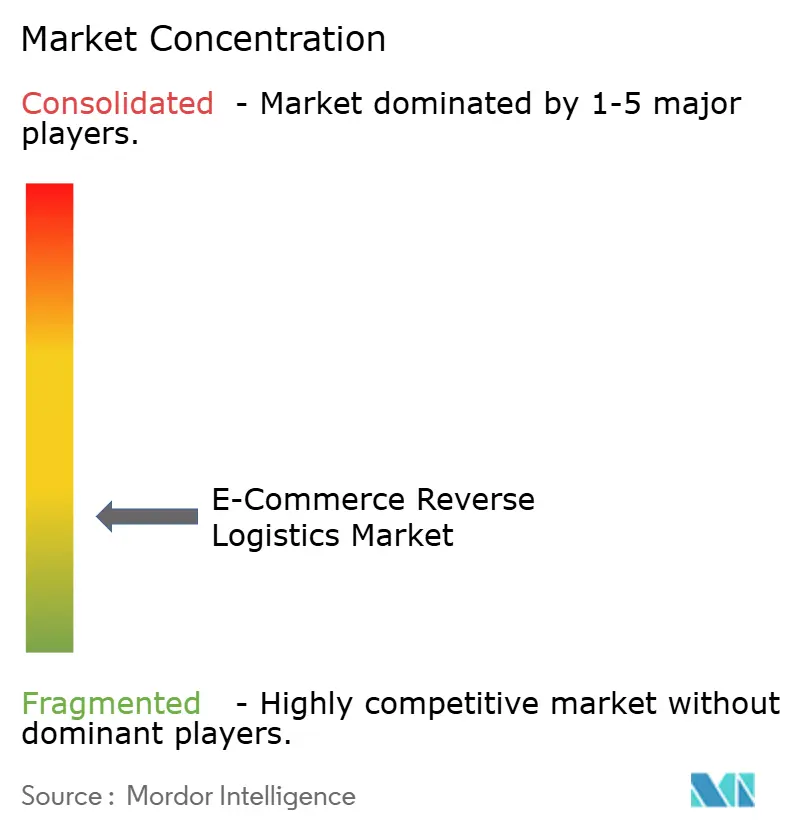
Eコマース逆物流市場は断片化しており、統合物流グループが専門的な返品テクノロジープラットフォームと競合しています。大手事業者はキャリア能力、倉庫、越境サービス、より広いサプライチェーン関係を提供し、専門プラットフォームは小売業者向けソフトウェア、マルチキャリアルーティング、返品ポータル、不正管理、処分決定を通じて競合しています。Eコマース逆物流市場には、1日500〜5,000件の返品を処理するブランドにサービスを提供する中規模テクノロジープロバイダーの余地もあります。これらのブランドは、フルサービスのサードパーティ物流契約よりも柔軟なルーティングプラットフォームを好む場合があります。したがって、Eコマース逆物流産業には、顧客価値への異なるルートを持つ大規模ネットワーク事業者と特化したソフトウェアプロバイダーが含まれます。
買収は、より広い能力への重要なルートであり続けました。DSVは2025年5月にDB Schenkerの買収を153 ビリオン ユーロ(157 ビリオン 米ドル)で完了し、90カ国以上にわたるサードパーティ物流ネットワークを構築しました。CMA CGMは2026年7月にCEVA Logisticsを通じてFedEx Supply Chainを14 ビリオン 米ドルで買収することに合意し、北米に約150の倉庫を追加しました。Blue YonderはOptoro を2025年8月に買収し、2025年6月にはDoddle子会社を通じてInmar Post-Purchase Solutionsの完全所有権を取得し、返品管理、在庫再販、ドロップオフ能力を拡大しました。これらの動きは、ソフトウェアと物流企業が単一の返品機能を超えてリーチを拡大している方法を示しています。
ブランドがリサイクル、再利用、またはコンプライアンスに準拠した耐用年数終了処理の文書化された証拠をますます必要とするため、規制への対応がEコマース逆物流市場における競争要因となっています。回収能力と製品レベルのデータを組み合わせた企業は、EUポリシーフレームワークの下で規制されたカテゴリーにサービスを提供するのに有利な立場にある可能性があります。GEODISは2025年6月に、返品リクエストの自動化と倉庫処分の最適化をカバーする、米州顧客向けの2つの補完的な返品ソリューションを開始しました。NYKグループは、2025年12月にWalden Groupヘルスケア物流事業の買収を通じて、Yusen Logisticsの欧州ヘルスケア物流能力を拡大しました。
Eコマース逆物流産業のリーダー
-
DHL Group
-
DSV A/S
-
CMA CGM Group
-
FedEx
-
United Parcel Service of America, Inc. (UPS)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:UPSはTikTok Shopと契約を締結し、Happy Returns子会社を通じて米国の販売者に箱不要・ラベル不要の返品を提供し、Ulta Beauty、Staples、UPS店舗内の約10,000のReturn Barロケーションを活用しました。この契約は急成長するソーシャルコマースチャネルを対象とし、不審な返品パッケージにフラグを立てて隔離する自動不正検出を組み込んでいます。
- 2026年9月:GEODIS、Auchan Retail、SEQUENCE ROBOTICSは、フランスのヴィラブに、Auchanハイパーマーケットからの返品文化製品を1時間あたり2,300消費者ユニット仕分けできる30台の自律移動ロボットを使用したロボット返品仕分けソリューションを導入しました。
- 2026年5月:DHL eCommerceと米国郵政公社は、1億7,000万の配送ポイントにわたるラストマイル小包配送のための10 ビリオン 米ドル以上の価値を持つ複数年の独占契約を締結しました。これはDHLが集荷・仕分け・幹線輸送を担当し、米国郵政公社が最終マイルを完了する25年間の関係における最大の契約です。
- 2026年4月:UPSとHappy Returnsは、Annex BrandsとPackage Hub Business Centersとの新たなパートナーシップを通じて1,700以上のサイトを追加し、Return Barネットワークを米国の10,000のドロップオフロケーションに拡大し、次に大きい代替手段の3倍以上の規模にしました。
グローバルEコマース逆物流市場レポートの範囲
| 商業返品 |
| 修理可能返品 |
| 使用終了返品 |
| 耐用年数終了返品 |
| リコール返品 |
| 輸送 |
| 倉庫保管 |
| 返品処理 |
| 付価値サービス |
| ファッション・アパレル |
| 家電製品 |
| 美容・パーソナルケア |
| ホーム・リビング |
| 食料品・日用消費財 |
| 健康・ウェルネス製品 |
| 自動車部品・アクセサリー |
| 高級品 |
| その他の製品カテゴリー |
| DTC(ダイレクト・トゥ・コンシューマー)ウェブサイト |
| オンラインマーケットプレイス |
| ソーシャルコマース |
| モバイルアプリ |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東・アフリカその他 |
| 返品タイプ別 | 商業返品 | |
| 修理可能返品 | ||
| 使用終了返品 | ||
| 耐用年数終了返品 | ||
| リコール返品 | ||
| サービスタイプ別 | 輸送 | |
| 倉庫保管 | ||
| 返品処理 | ||
| 付価値サービス | ||
| 製品カテゴリー別 | ファッション・アパレル | |
| 家電製品 | ||
| 美容・パーソナルケア | ||
| ホーム・リビング | ||
| 食料品・日用消費財 | ||
| 健康・ウェルネス製品 | ||
| 自動車部品・アクセサリー | ||
| 高級品 | ||
| その他の製品カテゴリー | ||
| チャネルタイプ別 | DTC(ダイレクト・トゥ・コンシューマー)ウェブサイト | |
| オンラインマーケットプレイス | ||
| ソーシャルコマース | ||
| モバイルアプリ | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
Eコマース逆物流市場の規模はどのくらいですか?
Eコマース逆物流市場は2025年に125.52 ビリオン 米ドルに達し、CAGR 13.85%で2031年までに276.35 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つ返品タイプはどれですか?
商業返品は2025年に38.60%のシェアを占め、繰り返しの交換とマーケットプレイス返品活動によって支えられています。
逆物流で最も急速に成長しているサービスはどれですか?
付加価値サービスは、改修、再販、状態に基づくルーティングに支えられ、2031年までCAGR 15.72%で成長すると予測されています。
なぜファッション返品は物流事業者にとって重要なのですか?
ファッション・アパレルは2025年に27.15%のシェアを占め、オンラインアパレルの返品率は25%〜30%、履物の返品率は最大40%でした。
グローバルな逆物流需要をリードしている地域はどこですか?
アジア太平洋は2025年に35.50%のシェアを占め、2031年までCAGR 15.51%で成長すると予測されています。
生産者責任規則は返品業務にどのような影響を与えますか?
包装、テキスタイル、履物、製品レベル情報に関するEU要件により、文書化された回収、回収、耐用年数終了処理の必要性が高まっています。