
サウジアラビア逆物流市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.51 十億米ドル |
| 市場規模 (2027) | 1.65 十億米ドル |
| 市場規模 (2032) | 2.33 十億米ドル |
| 成長率 (2027 - 2032) | 7.18 % |
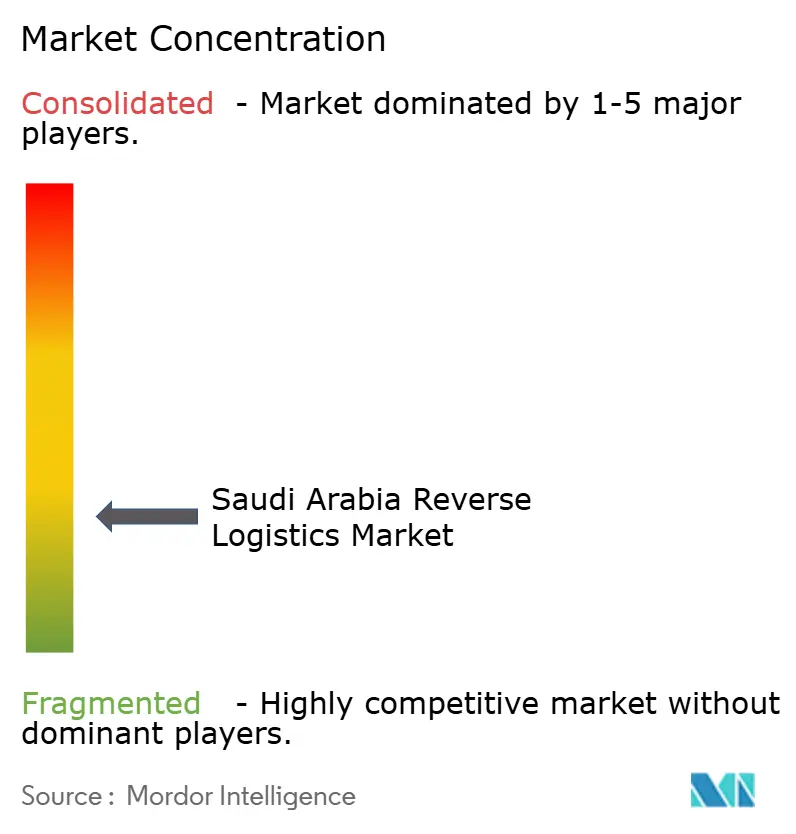
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア逆物流市場分析
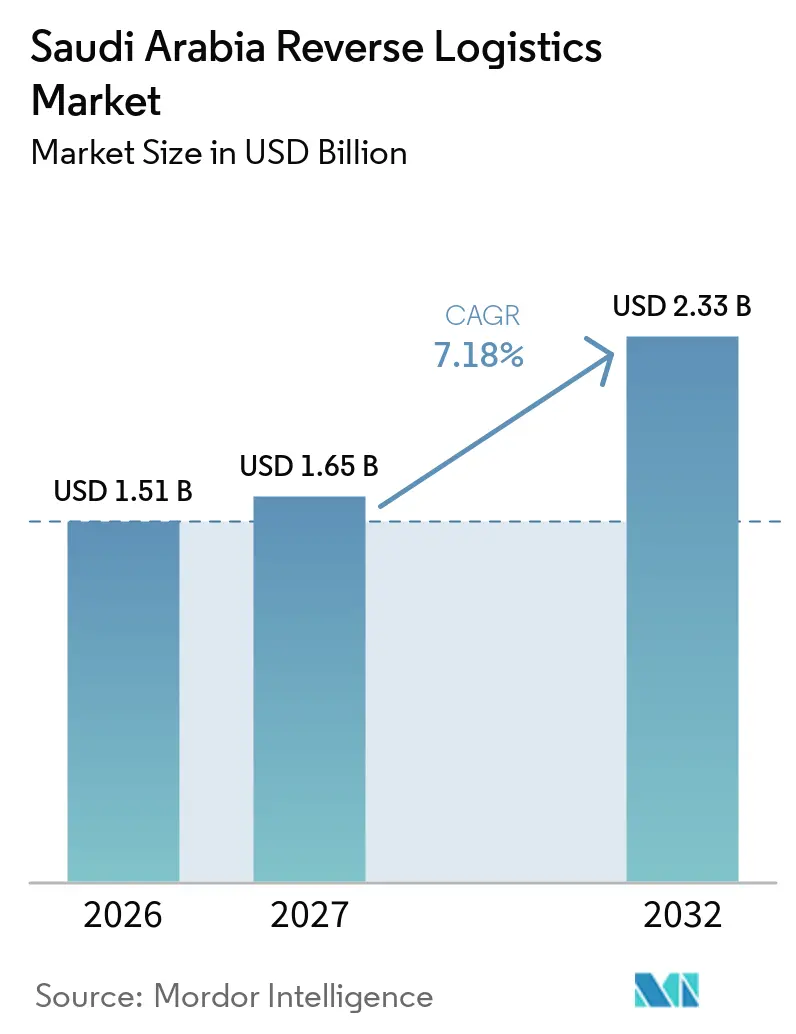
サウジアラビア逆物流市場規模は2026年に15.1億米ドルと評価されており、2027年の16.5億米ドルから2032年には23.3億米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 7.18%で成長する見込みです。
サウジアラビア逆物流市場は、基本的な返品回収にとどまらず、回収、再販、適正廃棄へと進化しています。Eコマースは返品の量と地理的範囲を拡大しており、小売業者は迅速な返金と在庫回収をより重視しています。新たなフルフィルメント能力、デジタルアドレスカバレッジ、および循環経済インフラが、組織化された逆物流フローの条件を改善しています。そのため、サウジアラビア逆物流市場は、集荷価格だけで競争するのではなく、集荷・検品・再入荷・回収を組み合わせたサービスを提供するプロバイダーに最大の機会をもたらします。
主要レポートのポイント
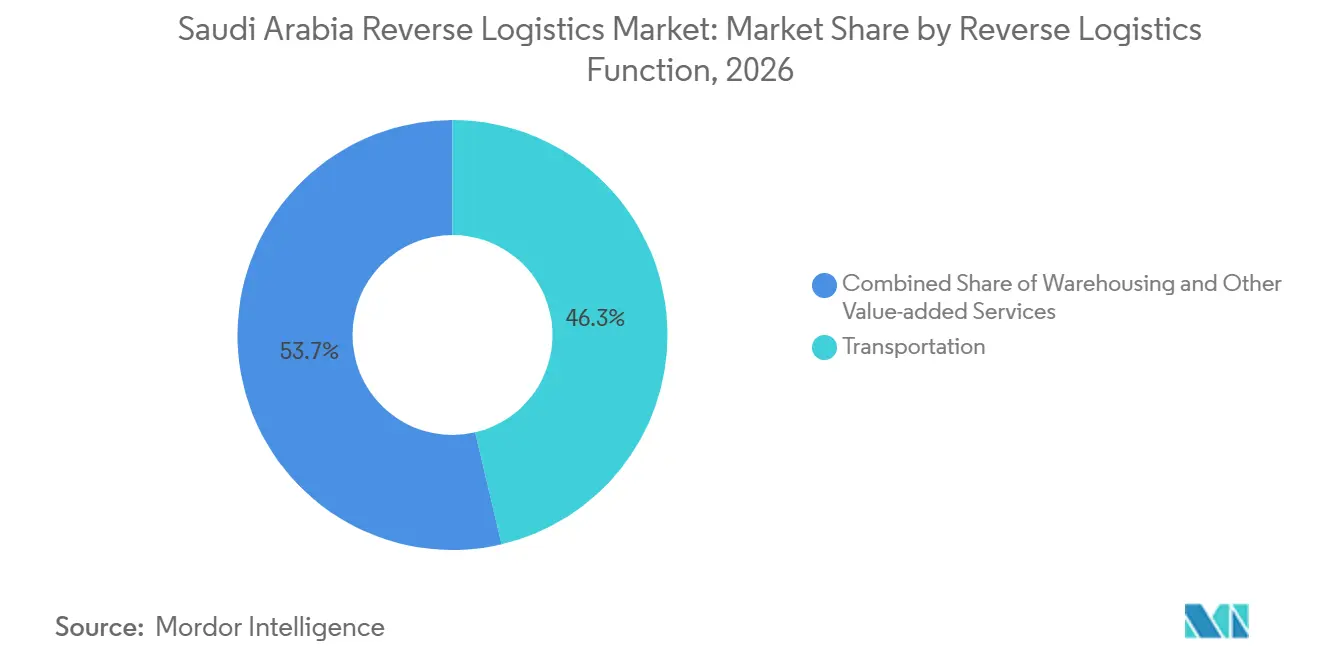
- 逆物流機能別では、輸送が2026年のサウジアラビア逆物流市場シェアの46.34%を占め、その他付加価値サービスは2032年までにCAGR 9.87%を録すると予測されています。
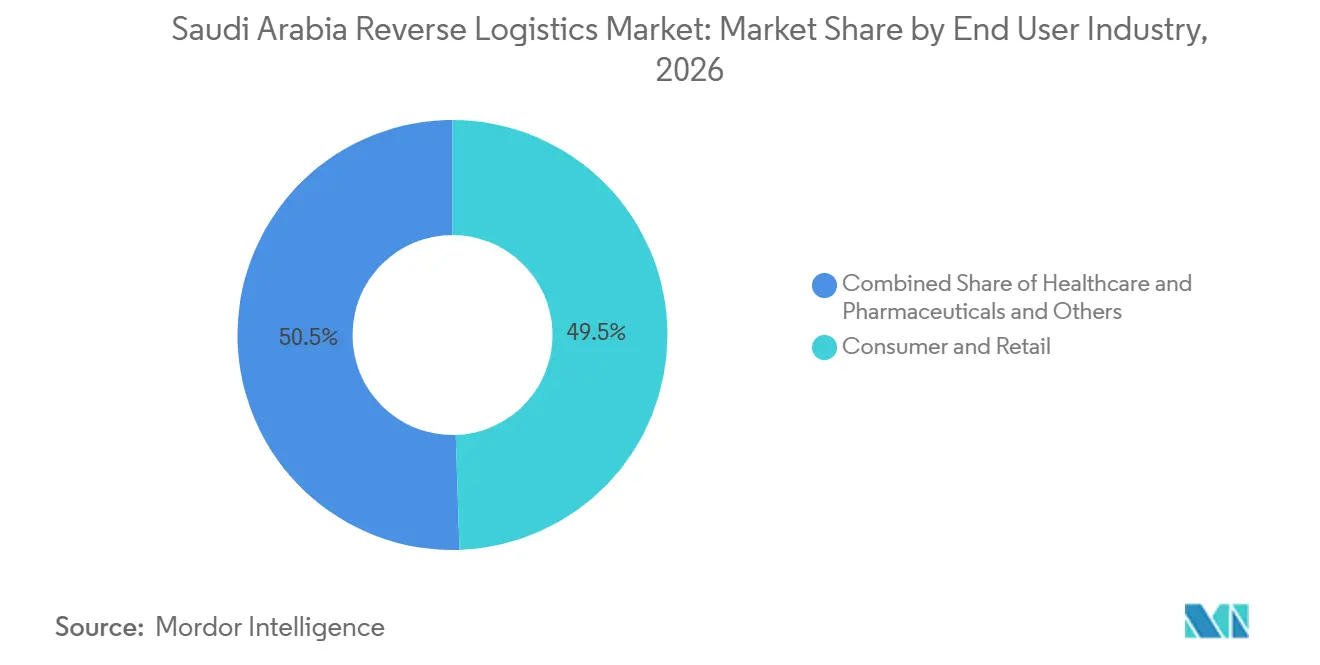
- エンドユーザー産業別では、消費者・小売が2026年のサウジアラビア逆物流市場規模の49.48%を占め、ヘルスケア・医薬品は2032年までにCAGR 8.98%で拡大すると予測されています。
- 地域別では、中央地域が2026年のサウジアラビア逆物流市場規模の38.63%を占め、東部州は2032年までにCAGR 9.85%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
サウジアラビア逆物流市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| Eコマースの成長による製品返品量の増加 | +2.1% | リヤド、ジェッダ、ダンマームに集中した全国規模 | 短期(2年以内) |
| 消費者の利便性への期待による返品サービス需要の拡大 | +1.1% | 都市部の中央地域・西部地域で最も強く、全国規模 | 短期(2年以内) |
| フルフィルメントネットワークの拡大による逆物流リーチの強化 | +1.0% | 全国規模、リヤド、ジェッダ、ダンマーム、および東部州のSPARKで早期の成果 | 中期(2〜4年) |
| 製品回収活動を支援する循環経済イニシアチ | +0.8% | 全国規模、ジェッダ港とリヤド工業地帯への早期インフラ整備 | 長期(4年以上) |
| デバイスの下取り拡大によるリコマースロジスティクス需要の拡大 | +0.7% | 全国規模、中央地域・西部地域で最も高い普及率 | 中期(2〜4年) |
| 回収価値の成長による逆物流経済の向上 | +0.6% | GCC全体、サウジアラビアが主要発生市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースの成長による製品返品量の増加
サウジアラビア逆物流市場は、オンラインコマースが大都市以外の顧客にもリーチするにつれ、より多くの返品量を受け取っています。モバイル主導の購買はサイズエラーや製品への期待とのギャップを増加させる可能性があり、特にファッションや履物においてその傾向が顕著です。また、これらのカテゴリーは再販ウィンドウが閉じると返品在庫の価値が失われるため、迅速な仕分けが必要です。配送カバレッジの拡大により、返品発生拠点がリヤドやジェッダから中小都市へとシフトしています。統合された集荷拠点とローカルの引き渡しポイントを持つプロバイダーは、これらの荷物をネットワークに取り込むコストを減できます。このことにより、Eコマースの成長はサウジアラビア逆物流市場の需要ドライバーとなり、プロバイダーのユニットエコノミクスの試練となっています。
消費者の利便性への期待による返品サービス需要の拡大
容易な返品は、バックオフィスサービスというよりも、ショッピングの提供価値の一部となりつつあります。小売業者は、集荷、可視化された追跡、迅速な検品、および迅速な返金にますます関心を示しています。これらのサービスは、逆物流オペレーターが宅配業者、倉庫、小売業者のシステムを連携させることを必要とします。ローカルフルフィルメント能力により、処理拠点を元の配送地点に近づけることができます。これにより、返品商品の検品・再入荷サイクルを短縮できます。同様の運営モデルは、信頼性の高い顧客コミュニケーションと在庫の可視化をサポートすることで、サウジアラビア逆物流市場を強化します。
製品回収活動を支援する循環経済イニシアチブ
サウジアラビア逆物流市場は、返品された製品が修理・再利用・再販・正規のリサイクルルートへと誘導される場合に価値を高めます。これにより、回収後のグレーディング、トレーサビリティ、および管理された廃棄の重要性が高まります。Basatneは2025年3月にCartlowを買収し中東における循環型デバイス管理を拡大しました。この買収により、CartlowのリファービッシュおよびリセールケイパビリティがBasatneのクローズドループモデルに統合されました。2025年6月、Basatne MENAとLikewizeは、デバイスの回収、下取り、グレーディング、リファービッシュ、リセールを組み合わせたサブスクリプションプログラム「Upgrade & Protect」を導入しました。このようなプログラムは、より構造化された回収フローを支援し、インフォーマルチャネルへの依存を低減します[1]。
フルフィルメントネットワークの拡大による逆物流リーチの強化
新たな物流資産は、返品商品の保管・検品・転送に利用可能な施を拡大します。DHL Supply Chainは2025年11月、キング・ハリド国際空港近くの特別統合物流ゾーンにある78,000 m²のマルチユーザー倉庫に対して26年間の借地契約に署名しました。1億3,000万ユーロ(1億5,292万米ドル)の投資は2027年第2四半期に完成予定で、テクノロジー、小売、自動車、エネルギー、Eコマースの顧客に対応します。ASMOとArcapitaは2026年2月、SPARKに140万m²の物流施設を開発することに合意しました。このような施設内の温度管理エリア、保税スペース、および在庫システムは、返品在庫の管理を向上させることができます。サウジアラビア逆物流市場は、これらの資産を集約、再加工、廃棄処理に活用できます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 遠隔地集荷コストによる逆物流費用の増加 | -1.2% | 北部地域、南部地域、および全州の中小都市 | 短期(2年以内) |
| 断片化した返品データによる処理効率の低下 | -0.8% | 全国規模 | 短期(2年以内) |
| リファービッシュ能力の不足による回収オペレーションの制限 | -0.7% | 全国規模、中央地域ボトルネック | 中期(2〜4年) |
| 越境コンプライアンスの複雑さによる返品処理コストの増加 | -0.6% | 全国規模、越境Eコマース回廊への影響が最大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
遠隔地集荷コストによる逆物流費用の増加
サウジアラビアの広大な地理的面積と集荷インフラの不均等な分布は、逆物流のコストを増大させており、特に主要都市以外から発生するEコマース返品においてその影響が顕著です。リヤド、ジェッダ、ダンマームと比較して、北部・南部地域の低密度地域では返品集荷拠点が少なく、ルートをまたいだ荷物統合の機会も限られている可能性があります。これにより、返品1件あたりの集荷距離、燃料消費量、および人件費が増加し、個々の返品処理の経済性が低下します。そのため、逆物流プロバイダーは、地域の引き渡し拠点、共有集荷ネットワーク、およびローカルフルフィルメントハブを活用して、全国的な返品カバレッジと集荷効率のバランスを取る必要があります。返品荷物を統合しファーストマイル集荷コストを管理する能力は、サウジアラビアの逆物流市場の運用効率と経済的実行能性を向上させるために引き続き重要です。
断片化した返品データによる処理効率の低下
返品には、品目、状態、返品理由、および予定される廃棄処理に関する正確な情報が必要です。情報の到着が遅れたり不完全であったりすると、検品・ルーティング・再入荷が事後対応になります。モバイルコマースや代金引換取引では、顧客・宅配業者・倉庫間でデータフィールドが不整合な場合に複雑さが増す可能性があります。OTOのネットワークは中東・北アフリカ・トルコ全体で400以上の配送プロバイダーを統合し、輸送情報の広範な接続レイヤーを構築しています。Salasaも、2025年8月の3,000万米ドルのシリーズBラウンド完了後、AIを活用したフルフィルメントインフラを拡大中です[2]。これらの接続が個別の宅配業者データではなく共有返品レコードを生成するようになれば、サウジアラビア逆物流市場は恩恵を受けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
逆物流機能別:輸送がトップを占め、付加価値サービスが加速
輸送は2026年のサウジアラビア逆物流市場規模の46.34%を占めています。このセグメントは、広大な国内地理における大量のラストマイル集荷を反映しています。道路フレートは国内逆物流集荷の主要な輸送手段であり、消費者、サービスポイント、フルフィルメントセンター、仕分け施設を結びます。航空サービスは、電子機器や医薬品など高額かつ時間に敏感な品目においてより関連性が高くなります。倉庫保管は、検品・廃棄処理を待つ商品の保管・統合レイヤーを提供します。DHLが計画する53,000 m²のSILZ施設は、リヤド近郊でのマルチユーザー能力の継続的な追加を示しています。キング・ハリド国際空港近くに位置するため、輸送と保管の統合フローをサポートできます[3]。サウジアラビア逆物流市場は、あらゆる価値回収プロセスが開始される前に、この物理的レイヤーに依存しています。
その他付加価値サービスは、2032年までにCAGR 9.87%を記録すると予測されており、この機能グループの中で最も高い成長率となっています。このカテゴリーには、返品処理、再入荷、リファービッシュ、廃棄処理が含まれます。小売業者はこれらのサービスを利用して在庫を回復し、素材を回収し、直接販売に戻せない製品の損失を最小化しています。BasatneのCartlow買収により、リファービッシュプロセスが構造化された再販ルートに近づきました。Cartlow Wholesaleは2025年に、リファービッシュ、診断、物流、トレーサビリティの幅広いワークフロー内で月間50,000ユニットを処理しました。自動診断グレーディングにより、返品受取から再販準備完了までの時間を短縮できます。これらのサービスがインフォーマルな再販活動に任せるのではなく、小売業者チャネルに組み込まれると、サウジアラビア逆物流産業は恩恵を受けます。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
エンドユーザー産業別:消費者・小売がトップを占め、ヘルスケアが最速の拡大を牽引
消費者・小売は2026年のサウジアラビア逆物流市場シェアの49.48%を占めています。ファッション、電子機器、家庭用電化製品、美容製品は消費者商取引において定期的な返品を生み出します。各製品グループは、再販可能性と損傷リスクが大きく異なるため、なる取り扱いが必要です。ホーム・インテリアの返品は大型になることがあり、輸送損傷や寸法不一致のクレームを伴う場合があります。FMCGの返品は、賞味期限間近の製品、リコール、または過剰在庫に関わる場合、迅速な対応が必要です。消費者カテゴリーは、柔軟な小包、倉庫保管、および在庫管理を必要とするため、サウジアラビア逆物流市場は小売業者の返品ポリシーと製品ミックスに敏感です。また、顧客への返金を遅らせることなく再販価値を回収できるオペレーターへの需要も生み出しています。
ヘルスケア・医薬品は2032年までにCAGR 8.98%で拡大すると予測されています。これは、返品とリコールが製品の完全性と文書化を維持しなければならないため、最も成長の速いエンドユーザーセグメントです。2025年6月、サウジ食品医薬品庁(SFDA)と一般交通局は、食品・医薬品輸送車両に対するWaselプラットフォームを通じた温度・湿度追跡を開始しました。この要件により、医薬品輸送と返品処理全体で必要な管理レベルが向上しました。AJEXは2025年10月、リヤドに3,000 m²のGMP-GxP準拠のデポを開し、温度管理チャンバーの監視とSFDA要件に準拠した文書管理を行っています。ヘルスケア返品、生物製剤、および直接患者向けサプライチェーンは、一般消費財よりも専門的な取り扱いを必要とします。オペレーターが準拠した温度記録と追跡可能な廃棄処理を示せる場合、サウジアラビア逆物流産業はこれらのサービスからより高い価値を得ることができます。これは、認証取得済みの取り扱い能力へのシフトを促進します。
地域分析
中央地域は2026年のサウジアラビア逆物流市場シェアの38.63%を占めています。リヤドは商業・物流の中心として機能しており、小売業者、サービスプロバイダー、フルフィルメント資産への密度の高いアクセスを地域に提供してます。DHLのSILZ倉庫投資は、都市の空港近くに大規模なマルチユーザーサイトを追加します。ローカルフルフィルメント能力は、集荷・検品・再入荷間の距離を短縮できます。中央地域は、大きな消費者需要と物流意思決定者の集中の両方から恩恵を受けています。この位置づけが、サウジアラビア逆物流市場における同地域の主導的な収益貢献を支えています。
西部地域は、ジェッダと国の主要な輸入ゲートウェイを含むため、もう一つの重要な返品処理クラスターです。また、マッカとマディーナにおけるハッジおよびウムラに関連する季節的な消費者フローも担っています。需要が急変する可能性があるため、オペレーターはこれらの時期に柔軟な能力を必要とします。ゲートウェイの自動荷物仕分け能力は、一貫した大量輸送をサポートできます。サウジアラビア逆物流市場は、このようなノードを活用して返品荷物をより一貫して処理できます。西部地域のインフラは、輸入流通と国内返品間のフローもサポートしています。
東部州は2032年までにCAGR 9.85%を記録すると予測されており、地理的セグメントの中で最も高い成長率となっています。ダンマーム、ジュベール、SPARKを中心とした物流投資が地域の物流活動成長を支えています。ASMOとArcapitaの140万m² SPARKプロジェクトは、この地域の見込まれる物流基盤を拡大します。同地域は、エネルギーセクターのサプライチェーン、港湾、産業活動、およびGCC輸送回廊を結ぶことができます。北部・南部地域は依然として収益基盤が小さく、より困難な集荷経済に直面しています。その低密度は、共有集荷拠点と最適化ルートを構築できるプロバイダーに機会をもたらします。サウジアラビア逆物流市場は、これらのネットワークが商業的に持続可能になって初めて、より地理的にバランスの取れたものとなります。
競争環境
サウジアラビア逆物流市場は断片化しており、輸送・倉庫保管・リファービッシュ・リコマースを同時にリードする単一のオペレーターは存在しません。グローバルインテグレーター、国内エクスプレス企業、リコマースプラットフォームは隣接するサービスで競合することが多いです。小包輸送における規模は、製品グレーディングや修理における優位性を自動的には生み出しません。DSVは2026年2月にサウジアラビアでのDB Schenker業務の統合を完了し、両組織をDSVブランドに統合しました。統合オペレーションは、王国内29施設と1,150名の物流スペシャリストをカバーしています。これにより、中規模倉庫保管プロバイダーに圧力をかけうるコントラクトロジスティクスの規模が追加されます。したがって、サウジアラビア逆物流市場における競争は、物理的なネットワーク規模とテクノロジーが組み合わさったところで最も激しくなります。
認証済み医薬品取り扱い、より広いリコマースカテゴリー、および遠隔地域の集荷においては、専門プロバイダーにはまだ余地があります。AJEXはGMP-GxPコントロールを備えたライフサイエンス施設を開設し、規制対象の返品処理において明確なポジショニング優位性を生み出しています。DHL eCommerceは2025年8月にAJEXへのマイノリティ投資を確定し、DHL取締役会への代表権と過半数株式への増資オプションを取得しました[4]。このパートナーシップは、DHLの国際Eコマース能力とAJEXの国内ネットワークを組み合わせます。BasatneはCartlowの買収とデバイスの回収・再販への注力を通じて、もう一つの事例を提供しています。これらの動きは、ローカルネットワークアクセス、認証済みの取り扱い、または回収能力を通じて競争優位性を構築できることを示しています。サウジアラビア逆物流市場は、これらの強みを単一のサービス提供でリンクできる企業を評価します。
テクノロジー投資もサービス品質と運営コストを形成しています。StarlinksとGeekplusは2025年8月にリヤドでRoboShuttle8の導入を完了し、39台のRoboShuttle8、126台のP40、および90台のS20Cロボットを使用しました。Geekplusは、この導入によりピッキング速度3倍、保管密度4倍、ほぼ完璧なピッキング精度を達成たと報告しました。NAQEL Expressは2026年9月にAnchanto と接続し、受注管理・倉庫管理・小包追跡システムを通じてフルフィルメント、返品処理、輸送追跡を自動化しました。宅配業者・倉庫・小売業者データを接続するプロバイダーは、返品処理中の手動引き渡しを削減できます。ネットワークが重複するところでは、純粋な輸送サービスはより多くの価格圧力に直面する可能性があります。付加価値サービスは、回収サイクルを短縮するか規制要件を満たす場合に、より高い価格設定の柔軟性を提供できます。
サウジアラビア逆物流産業のリーダー企業
-
Saudi Post | SPL (including NAQEL Express)
-
SMSA Express Transportation Company Ltd
-
Saudi Investment Recycling Company (SIRC)
-
DHL Group
-
DSV A/S (including DB Schenker)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:NAQEL Expressが Anchanto と提携し、受注管理・倉庫管理・小包追跡プラットフォームとの接続を実現ました。
- 2026年2月:DSVがサウジアラビアにおけるDB Schenker業務の統合を完了し、DSVブランドとして統合組織を立ち上げました。
- 2026年2月:ASMOとArcapitaが東部州のSPARKに140万m²の物流施設を開発することに合意しました。
- 2025年11月:DHL Supply Chainが特別統合物流ゾーンに26年間の土地借地契約を締結し、キング・ハリド国際空港近くの78,000 m²の倉庫に1億3,000万ユーロ(1億5,292万米ドル)を投資することを表明しました。
サウジアラビア逆物流市場レポートの範囲
| 輸送 | 道路 |
| 航空 | |
| その他の輸送手段 | |
| 倉庫保管(保管・流通・統合) | |
| その他付加価値サービス(返品処理・再入荷・リファービッシュ・廃棄処理) |
| 消費者・小売 |
| ホーム・インテリア |
| ヘルスケア・医薬品 |
| FMCG |
| その他エンドユーザー |
| 中央地域(リヤド、アル・カシーム、ハーイル) |
| 東部地域(アッシャルキーヤ) |
| 西部地域(アル・バーハ、マッカ、マディーナ、タブーク) |
| 北部地域(アル・ジャウフおよびアラール) |
| 南部地域(アシール、ジャザーン、ナジュラーン) |
| 逆物流機能別 | 輸送 | 道路 |
| 航空 | ||
| その他の輸送手段 | ||
| 倉庫保管(保管・流通・統合) | ||
| その他付加価値サービス(返品処理・再入荷・リファービッシュ・廃棄処理) | ||
| エンドユーザー産業別 | 消費者・小売 | |
| ホーム・インテリア | ||
| ヘルスケア・医薬品 | ||
| FMCG | ||
| その他エンドユーザー | ||
| 地域別 | 中央地域(リヤド、アル・カシーム、ハーイル) | |
| 東部地域(アッシャルキーヤ) | ||
| 西部地域(アル・バーハ、マッカ、マディーナ、タブーク) | ||
| 北部地域(アル・ジャウフおよびアラール) | ||
| 南部地域(アシール、ジャザーン、ナジュラーン) |
レポートで回答される主要な質問
サウジアラビア逆物流市場の規模はどのくらいですか?
サウジアラビア逆物流市場規模は2027年に16.5億米ドルと推定され、2032年までに23.3億米ドルに達すると予測されており、CAGRは7.18%です。
サウジアラビアで主導的な逆物流機能はどれですか?
輸送が2026年に46.34%の収益シェアでトップを占め、その他付加価値サービスは2032年までにCAGR 9.87%という最も高い成長予測を持っています。
サウジアラビアの逆物流において最も成長が速いエンドユーザーセグメントはどれですか?
ヘルスケア・医薬品は、管理された追跡可能な取り扱いの必要性に支えられ、2032年までにCAGR 8.98%を記録すると予測されています。
サウジアラビアで最も逆物流の成長が速い地域はどこですか?
東部州は、拡大する物流インラと産業活動に支えられ、2032年までにCAGR 9.85%を記録すると予測されています。
サウジアラビアで返品サービスを牽引しているものは何ですか?
Eコマース活動、利便性の高い返品に対する消費者需要、フルフィルメント投資、循環回収プログラム、およびデバイスの下取り活動がサービス需要を支えています。
サウジアラビアの逆物流セクターの競争状況はどうですか?
グローバルインテグレーター、国内専門業者、リコマースプラットフォームが異なるサービスレイヤーで競合するため、セクターは断片化しています。