
Marktgröße und Marktanteil der E-Commerce Reverse Logistics
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 144.47 Milliarden US-Dollar |
| Marktgröße (2031) | 276.35 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für E-Commerce Reverse Logistics von Mordor Intelligence
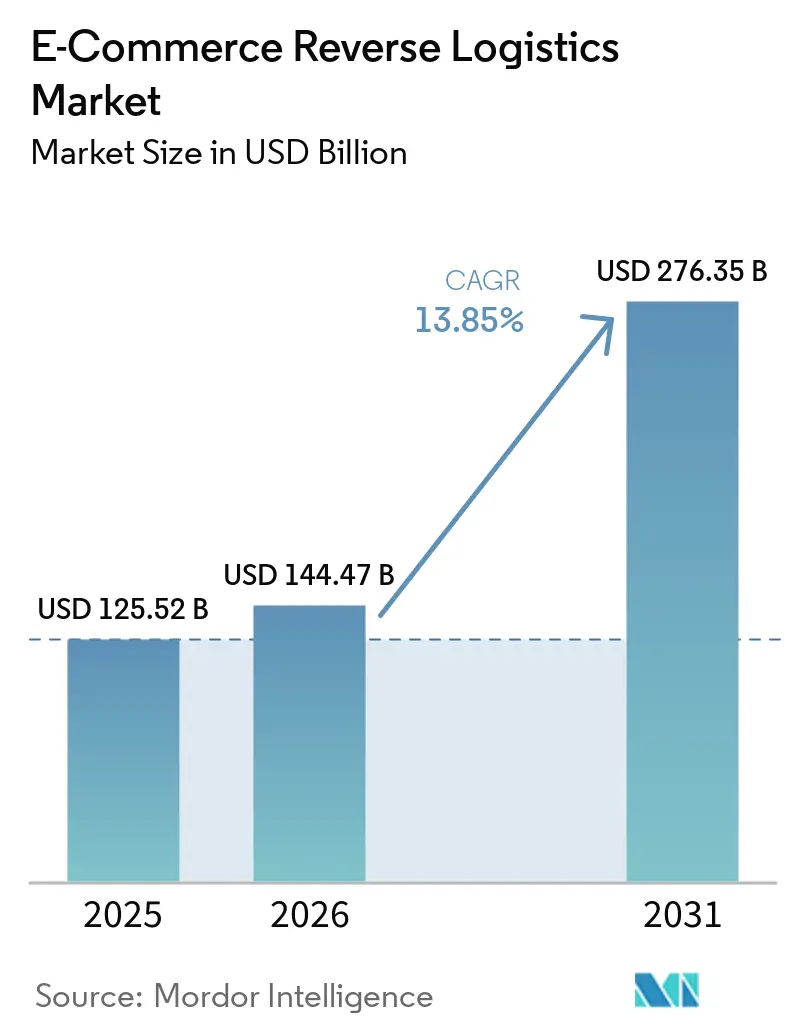
Die Marktgröße der E-Commerce Reverse Logistics wurde im Jahr 2025 auf 125,52 Milliarden USD geschätzt und soll von 144,47 Milliarden USD auf 276,35 Milliarden USD bis 2031 wachsen, mit einem CAGR von 13,85 % zwischen 2026 und 2031.
Steigende Online-Bestellvolumina vergrößern den Pool an Waren, die Einzelhändler, Spediteure und Marken einsammeln, prüfen, wieder einlagern, weiterverkaufen, recyceln oder entsorgen müssen. Der Einzelhandels-E-Commerce-Umsatz in den Vereinigten Staaten erreichte im zweiten Quartal 2026 340,2 Milliarden USD und machte 17,1 % des gesamten Einzelhandelsumsatzes aus, was den Druck auf die Rückgabeverarbeitungskapazitäten weiter erhöhte. Die National Retail Federation bezifferte die Warenrücksendungen im Einzelhandel der Vereinigten Staaten im Jahr 2025 auf 849,9 Milliarden USD, während Online-Käufe eine Rücksendequote von 15,8 % aufwiesen.[1] Der Markt für E-Commerce Reverse Logistics ist daher zunehmend mit dem Einzelhandelsmargenmanagement, der Kundenbindung, der Betrugskontrolle und der Einhaltung gesetzlicher Vorschriften verknüpft. Betreiber priorisieren dichte Abgabenetzwerke, schnellere Rückerstattungen, zustandsbasiertes Routing und Systeme, die dabei helfen, das am besten geeignete Ziel für jeden zurückgesandten Artikel zu bestimmen.
Wichtigste Erkenntnisse des Berichts
- Nach Rückgabetyp hielten kommerzielle Rückgaben im Jahr 2025 einen Marktanteil von 38,60 % am Markt für E-Commerce Reverse Logistics, während Lebensende-Rückgaben den höchsten prognostizierten CAGR von 15,60 % bis 2031 verzeichneten.
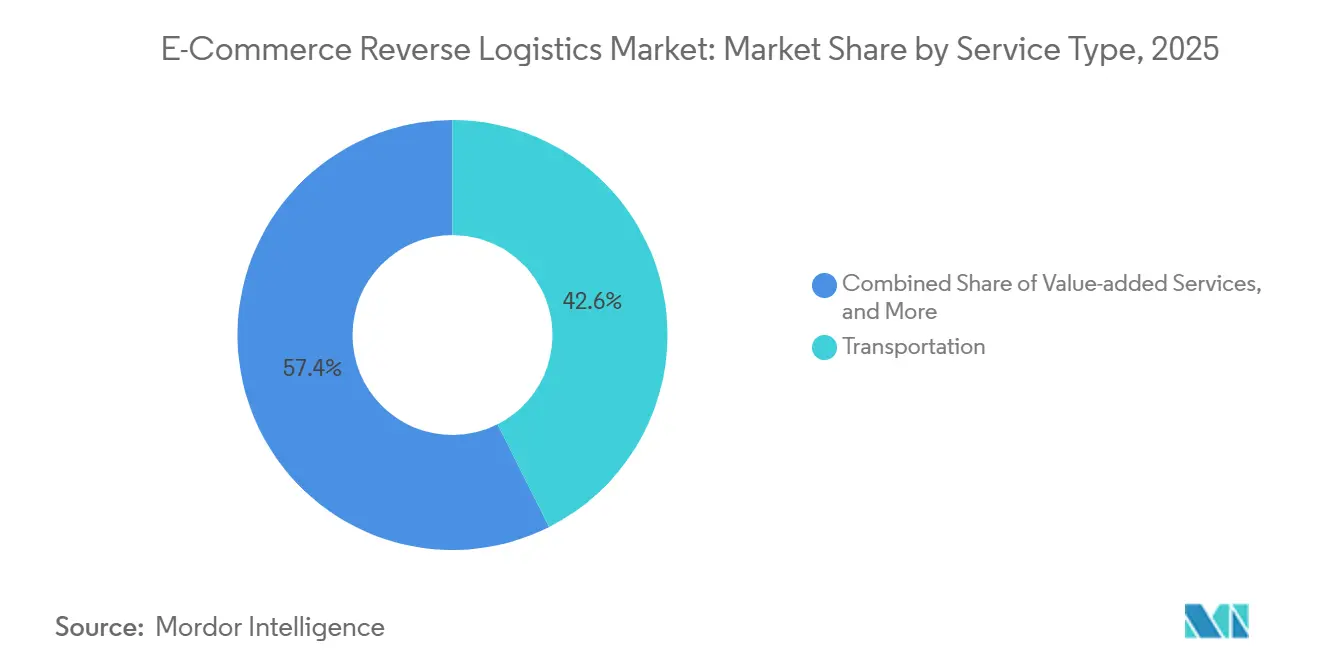
- Nach Serviceart hielt der Transport im Jahr 2025 einen Marktanteil von 42,55 % am Markt für E-Commerce Reverse Logistics, während Mehrwertdienste den höchsten prognostizierten CAGR von 15,72 % bis 2031 verzeichneten.
- Nach Produktkategorie hielten Mode und Bekleidung im Jahr 2025 einen Anteil von 27,15 % an der Marktgröße der E-Commerce Reverse Logistics, während Luxusgüter den höchsten prognostizierten CAGR von 14,95 % bis 2031 verzeichneten.
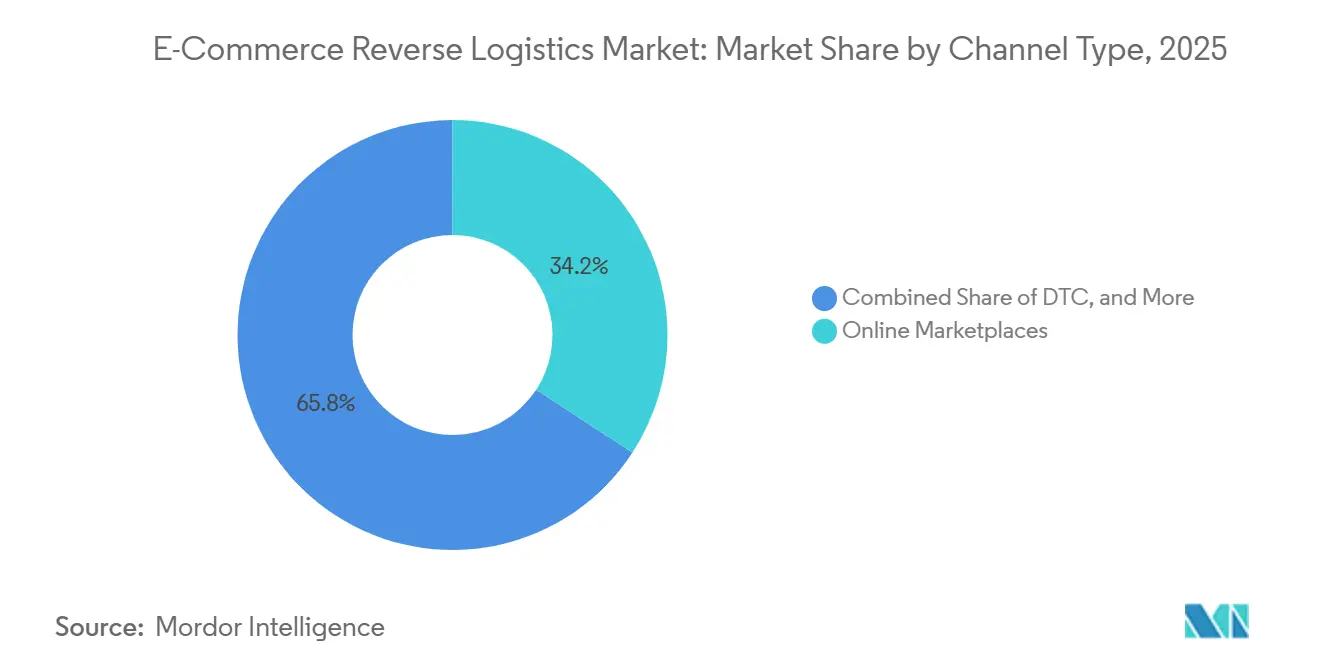
- Nach Kanaltyp hielten Online-Marktplätze im Jahr 2025 einen Marktanteil von 34,20 % am Markt für E-Commerce Reverse Logistics, während Social Commerce den höchsten prognostizierten CAGR von 15,85 % bis 2031 verzeichnete.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 35,50 % an der Marktgröße der E-Commerce Reverse Logistics und verzeichnete den höchsten prognostizierten CAGR von 15,51 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für E-Commerce Reverse Logistics
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende E-Commerce-Bestellvolumina | +3.5% | Global, am ausgeprägtesten in Asien-Pazifik, Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Kundenerwartungen an reibungslose Rücksendungen | +2.8% | Global, höchste Dringlichkeit in Nordamerika und der EU, zunehmend auch in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Anforderungen der Kreislaufwirtschaft und der erweiterten Herstellerverantwortung | +2.0% | EU-Kernbereich, mit Ausstrahlungseffekten auf Nordamerika, Australien und Ostasien | Mittelfristig (2–4 Jahre) |
| Prädiktive Analytik und automatisierte Rückgabeentscheidung | +1.8% | Nordamerika und die EU als frühe Anwender, mit rascher Skalierung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Rückgabekonsolidierung | +1.5% | Asien-Pazifik, der EU-UK-Korridor und die Nordamerika-Lateinamerika-Routen | Mittelfristig (2–4 Jahre) |
| Produktbezogene Rückgabeidentität und Datenportabilität | +0.8% | EU-Mandat durch ESPR, mit früher freiwilliger Übernahme in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende E-Commerce-Bestellvolumina
Der Einzelhandels-E-Commerce-Umsatz in den Vereinigten Staaten wuchs im zweiten Quartal 2026 um 12,2 % im Jahresvergleich und erreichte 340,2 Milliarden USD.[2] Diese Umsätze machten 17,1 % des gesamten Einzelhandelsumsatzes der Vereinigten Staaten aus und sorgten für einen größeren Warenfluss, der später in Rückgabekanäle eintreten kann. Jede Ausweitung des Online-Kaufs erhöht das physische Volumen, das eingesammelt, transportiert, geprüft und entsorgt werden muss. Der Markt für E-Commerce Reverse Logistics profitiert von diesem Volumeneffekt, da Online-Bestellungen im Allgemeinen mehr Rückgabeaktivitäten erzeugen als Käufe in Geschäften. Mobile-geführtes Einkaufen und durch soziale Entdeckung ausgelöste Käufe erschweren zudem die Produktbewertung vor der Lieferung. Anbieter reagieren darauf, indem sie die Verarbeitungskapazitäten in der Nähe großer Kundencluster ausbauen und Speditionsereignisse mit Lagerentscheidungen verknüpfen.
Kundenerwartungen an reibungslose Rücksendungen
Bequeme Rückgabemethoden sind zu einem wichtigen Bestandteil der Bewertung von Online-Verkäufern und Drittanbieter-Rückgabediensten durch Verbraucher geworden. Die National Retail Federation berichtete, dass fast zwei Drittel der Online-Käufer mindestens 1 schädigendes Rückgabeverhalten einräumten, darunter Wardrobing und Bracketing. Box-freie und etikettenfreie Rücksendungen können den Aufwand für Verbraucher reduzieren und die Zeit zwischen einer Rückgabeanfrage und einer Rückerstattungsentscheidung verkürzen. Der Markt für E-Commerce Reverse Logistics profitiert, wenn Einzelhändler zugängliche Abgabepunkte nutzen, da die Konsolidierung individuelle Abholaktivitäten reduzieren kann. Dieselbe Bequemlichkeit kann unnötiges Rückgabeverhalten fördern, wenn Richtlinienregeln und Produktverifizierung schwach sind. Einzelhändler balancieren einfachere Kundenwege mit Artikelprüfungen, Überprüfungen der Kundenhistorie und klareren Richtlinienkontrollen.
Kreislaufwirtschaft und Anforderungen der erweiterten Herstellerverantwortung
Die Verpackungs- und Verpackungsabfallverordnung trat im Februar 2025 in Kraft und legte harmonisierte Regeln für Verpackungen und Abfallmanagement in der Europäischen Union fest. Die Richtlinie 2025/1892, die im September 2025 verabschiedet wurde, erweiterte die Anforderungen der erweiterten Herstellerverantwortung auf Textilien und Schuhwerk in den EU-Mitgliedstaaten. Das Digitale Produktpass-Register wurde im Juli 2026 gestartet und schuf eine Infrastruktur für zugängliche produktbezogene Lebenszyklusdaten durch scannbare Identifikatoren.[3] Diese Maßnahmen erhöhen den Bedarf an dokumentierter Sammlung, Sortierung, Wiederverwendung, Recycling und Lebensende-Verarbeitung. Der Markt für E-Commerce Reverse Logistics spielt eine größere Rolle, wenn Marken einen Nachweis benötigen, dass zurückgesandte Produkte einen autorisierten Bestimmungsort erreicht haben. Anbieter mit rückverfolgbaren Arbeitsabläufen können Herstellerpflichten unterstützen und gleichzeitig das Risiko reduzieren, dass nutzbare Produkte in unkontrollierte Entsorgungskanäle gelangen.
Prädiktive Analytik und automatisierte Rückgabeentscheidung
Zustandsbasiertes Routing ermöglicht es, einen zurückgesandten Artikel zur Wiedereinlagerung, zum Weiterverkauf, zur Spende, zur Reparatur, zum Recycling oder zur Entsorgung zu leiten. Dieser Ansatz verlagert wichtige Entscheidungen früher in den Rückgabeprozess, anstatt zu warten, bis ein Produkt ein Lager erreicht. Der Markt für E-Commerce Reverse Logistics gewinnt an Wert durch Systeme, die Produktzustand, Nachfragesignale, Speditionsdaten und verfügbare Verwertungskanäle verknüpfen. Loop Returns stellte im März 2026 seine Intelligent Disposition Engine vor, die zurückgesandte Artikel mithilfe von Echtzeit-Sekundärmarktpreisen weiterleitet. Frühzeitiges Routing kann unnötigen Transport reduzieren und die Zeit begrenzen, in der zurückgesandtes Inventar nicht zum Verkauf verfügbar ist. Es erfordert auch eine zuverlässige Datenerfassung am Abgabepunkt und einheitliche Handhabungsstandards im gesamten Speditionsnetzwerk.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Kosten für Rücktransport und Handhabung | -1.6% | Global, am stärksten in Nordamerika und der EU bei Kategorien mit niedrigem Warenwert | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Recycling- und Verwertungsinfrastruktur | -0.9% | Schwellenmärkte in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika, mit sekundären Auswirkungen in der EU | Langfristig (≥ 4 Jahre) |
| Rückgabebetrug, Wardrobing und Produktsubstitution | -0.8% | Global, mit der höchsten Inzidenz in Nordamerika und wachsendem Aufkommen in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Komplexität grenzüberschreitender Zoll-, Steuer- und Compliance-Anforderungen | -0.7% | EU-UK-Korridor, Vereinigte Staaten-Lateinamerika-Routen und innerasiatische ASEAN-Ströme | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Rücktransport und Handhabung
Rücktransport und Handhabung bleiben schwierig, da Produkte von vielen Haushalten zu einer kleineren Anzahl von Verarbeitungsstandorten transportiert werden. Jeder Artikel kann Abholung oder Annahme an Abgabepunkten, Inspektion, Zustandsbewertung, Neubeschriftung und eine separate Entsorgungsentscheidung erfordern. Der Markt für E-Commerce Reverse Logistics steht besonders unter Druck bei Kategorien mit niedrigem Warenwert, bei denen die Rückgabekosten einen Großteil der ursprünglichen Bestellmarge aufzehren können. Die National Retail Federation stellte fest, dass Transportkostensteigerungen und Speditionsratenerhöhungen zu den 2 häufigsten Gründen gehörten, warum Einzelhändler im Jahr 2025 Rückgabegebühren einführten, was von 40 % der Händler angegeben wurde. Die Konsolidierung mehrerer Marken kann die Ladungsdichte verbessern, hängt jedoch von ausreichend nahegelegenen Abgabepunkten und kompatiblen Sortierprozessen ab. Kleinere Betreiber können Schwierigkeiten haben, die erforderliche Skalierung zu erreichen, um Rückfracht und Handhabung wirtschaftlich zu gestalten.
Rückgabebetrug, Wardrobing und Produktsubstitution
Rückgabebetrug umfasst Richtlinienmissbrauch, Etikettenfälschung, Produktsubstitution und wiederholte Rückgabeaktivitäten, die nicht den angegebenen Bedingungen des Verkäufers entsprechen. Appriss Retail meldete für die Einzelhändler der Vereinigten Staaten im Jahr 2025 vermeidbare rückgabebezogene Verluste in Höhe von 100 Milliarden USD. Die National Retail Federation berichtete außerdem, dass fast zwei Drittel der Online-Käufer mindestens 1 schädigendes Rückgabeverhalten einräumten. Der Markt für E-Commerce Reverse Logistics erfordert Verifizierungsprozesse, die feststellen, ob das richtige Produkt zurückgesandt wurde und ob sein Zustand einen Weiterverkauf oder eine Rückerstattung unterstützt. Diese Prüfungen erhöhen den Handhabungsaufwand und die Kosten, insbesondere in den Bereichen Mode, Schuhwerk und Elektronik. Produktidentitätsdaten und eine solide Dokumentation können Betrugskontrollen konsistenter gestalten, obwohl Anbieter weiterhin geschultes Personal und klare Einzelhändlerregeln benötigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rückgabetyp: Kommerzielle Rückgaben verankern das Volumen, während Lebensende-Rückgaben skalieren
Kommerzielle Rückgaben hielten im Jahr 2025 einen Marktanteil von 38,60 % am Markt für E-Commerce Reverse Logistics. Das Segment blieb das größte, da Marktplatzaustausche und standardmäßige Online-Rückgaberichtlinien häufige, wiederholbare Rückflüsse erzeugen. Sowohl B2C- als auch B2B-Käufer tragen zu dieser Aktivität bei, wenn Waren ausgetauscht, abgelehnt oder unter vertraglichen Vereinbarungen zurückgegeben werden. Kommerzielle Rückgabeprogramme bevorzugen Betreiber, die hohe Volumina mit vorhersehbaren Serviceniveaus verarbeiten können. Der Markt für E-Commerce Reverse Logistics bleibt auf konsistente Annahmeregeln angewiesen, wenn Einzelhändler eine breite Mischung von Rückgabegründen verwalten. Reparierbare Rückgaben sind wichtig in der Unterhaltungselektronik und bei Haushaltsgeräten, wo eine Aufarbeitung die Nutzungsdauer eines Produkts verlängern kann. Nutzungsende-Rückgaben unterstützen auch Markenprogramme, die Produkte nach ihrer primären Nutzungsphase zurückholen. Rückruf-Rückgaben bleiben volumenmäßig kleiner, erfordern jedoch eine schnelle Netzwerkreaktion, spezialisierte Handhabung und detaillierte regulatorische Dokumentation. Die breite Mischung von Rückgabegründen bedeutet, dass Anbieter unterschiedliche Routing-Regeln für gewöhnliche Austausche, Reparaturkandidaten und sicherheitsrelevante Rückholungen benötigen.
Lebensende-Rückgaben werden voraussichtlich bis 2031 mit einem CAGR von 15,60 % wachsen. Dieses Wachstum spiegelt Anforderungen der erweiterten Herstellerverantwortung wider, die Sammel- und Verwertungspflichten auf Hersteller übertragen. Die Richtlinie 2025/1892 erweiterte diese Anforderungen auf Textil- und Schuhwerkproduzenten in den EU-Mitgliedstaaten.[4] Die Marktgröße der E-Commerce Reverse Logistics für dieses Segment wächst, da informelle Entsorgungsströme in dokumentierte Sammel- und Verwertungsprozesse überführt werden. Marken benötigen Partner, die die Bewegung von Lebensende-Produkten dokumentieren und Wiederverwendungskandidaten von der Materialverwertung trennen können. Sammelstellen, Sortierfähigkeiten und zertifizierte nachgelagerte Kanäle werden wichtiger, wo Anforderungen der Herstellerverantwortung gelten. Betreiber mit bestehenden Verwertungsbeziehungen können Marken einen umfassenderen Service anbieten. Diejenigen ohne Sammelkapazität können eine schwächere Position einnehmen, wenn Kunden Nachweise einer konformen Entsorgung verlangen.
Nach Serviceart: Mehrwertdienste überholen den Transport als Margentreiber
Der Transport hielt im Jahr 2025 einen Anteil von 42,55 % an der Marktgröße der E-Commerce Reverse Logistics. Jedes zurückgesandte Produkt benötigt mindestens 1 Spediteur oder Abgabepunkt, was den Transport zur physischen Basis der Servicekette macht. Spediteure holen Pakete von Haushalten ab, nehmen sie an Abgabepunkten entgegen und transportieren sie zu Konsolidierungs- oder Verarbeitungsstandorten. Die Netzwerkdichte beeinflusst sowohl den Verbraucherkomfort als auch die Kosten pro zurückgesandtem Artikel. Der Markt für E-Commerce Reverse Logistics ist auf diese physische Schicht angewiesen, auch wenn Software die Rückgabeautorisierung und Produktverfolgung verbessert. Transportanbieter generieren auch Tracking-Ereignisse, die Rückerstattungsgenehmigungen und Lagerplanung auslösen können. Der Service bleibt unverzichtbar, auch wenn Einzelhändler In-Store-Rückgabeoptionen nutzen, da Waren oft weitertransportiert werden müssen. Hohes Volumen schafft nicht automatisch hohe Margen, da Rückrouten weniger vorhersehbar sind als ausgehende Lieferrouten. Anbieter suchen daher nach dichteren Sammlungsnetzwerken und besserer Konsolidierung vor Fernverkehrsbewegungen.
Mehrwertdienste werden voraussichtlich bis 2031 mit einem CAGR von 15,72 % wachsen. Diese Dienste umfassen Aufarbeitung, Weiterverkaufsunterstützung, zustandsbasiertes Routing und markenspezifische Verwertungsabläufe. Sie sind wichtig, weil ein Artikel je nach Schnelligkeit und Genauigkeit seiner Bewertung ein unterschiedliches wirtschaftliches Ergebnis haben kann. Der Markt für E-Commerce Reverse Logistics gewinnt an Wert, wenn ein Produkt ohne vermeidbare Verzögerung wieder in den Bestand aufgenommen oder dem am besten geeigneten Verwertungskanal zugeführt wird. Einzelhändler in den Bereichen Mode und Elektronik legen bei der Auswahl von Dienstleistern mehr Gewicht auf den zurückgewonnenen Wert pro Einheit. Zustandsbewertung, Authentifizierung, Reparaturkoordination und Verbindungen zu Sekundärmärkten unterstützen dieses Ziel. Lagerung und Verarbeitung bleiben wichtig, da sie den Raum und die betriebliche Kontrolle bieten, die erforderlich sind, bevor ein Artikel wieder in den Bestand aufgenommen werden kann. Die stärksten Servicekombinationen verbinden Transporttransparenz mit Verarbeitungsentscheidungen und klarer Berichterstattung für den Einzelhändler.


Nach Produktkategorie: Mode definiert den Kern, während Luxus die Premium-Rückgabe neu definiert
Mode und Bekleidung hielten im Jahr 2025 einen Marktanteil von 27,15 % am Markt für E-Commerce Reverse Logistics. Die Kategorie führt, weil Passform, Stil, Größe und Produktpräsentation erst nach der Lieferung vollständig bewertet werden können. Die National Retail Federation nannte strukturelle Online-Rückgabequoten von 25 % bis 30 % für Bekleidung und bis zu 40 % für Schuhwerk. Der Markt für E-Commerce Reverse Logistics benötigt eine detaillierte Bekleidungsinspektion, da tragbare Produkte nach jeder Rückgabe nicht mehr direkt wieder in den Bestand aufgenommen werden können. Moderetouren erfordern häufig eine Inspektion auf Abnutzung, Verpackungszustand, Etiketten und Gebrauchsspuren, bevor Wiedereinlagerungsentscheidungen getroffen werden. Unterhaltungselektronik sowie Wohnen und Leben tragen ebenfalls erhebliche Volumina bei. Elektronik erfordert Datensicherheitsprüfungen und eine detaillierte Zustandsbewertung, während Heimprodukte aufgrund ihrer Größe und unterschiedlichen Verpackung Handhabungsprobleme verursachen können. Lebensmittel, Gesundheit und Wellness sowie Schönheit und Körperpflege unterliegen Hygiene- und Sicherheitsbeschränkungen, die eine zentralisierte Verwertung erschweren können. Diese Kategorien können stärker auf lokale Entsorgung, In-Store-Gutschriften oder eingeschränkte Rückgaberichtlinien angewiesen sein.
Luxusgüter verzeichneten bis 2031 einen CAGR von 14,95 %. Luxusrückgaben erfordern einen kontrollierteren Prozess, da Authentifizierung, Zustandszertifizierung und Markenpräsentation den Wiederverkaufswert beeinflussen können. Der Markt für E-Commerce Reverse Logistics unterstützt diese Kategorie durch dedizierte Wege, die die Preisgestaltung schützen und unbefugte Umleitung begrenzen. Stärkere Wiederverkaufsaktivitäten schaffen die Notwendigkeit, die Produktherkunft zu überprüfen, bevor ein Artikel in den Primärkanal zurückgeführt oder über einen Sekundärkanal angeboten wird. Jeder Handhabungsschritt muss die Informationen zur Lieferkette bewahren und Schäden an der Verpackung oder dem Produkt selbst vermeiden. Kfz-Teile und Zubehör schaffen ebenfalls technisch anspruchsvolle Rückgaben, die häufig mit Garantie, Defekten oder falscher Passform zusammenhängen. Die Rückverfolgbarkeit auf Teileebene ist in diesen Fällen wichtig, da Hersteller Nachweise für Qualitätsprüfungen und Lieferantenverantwortung benötigen. Anbieter, die Authentifizierung und Rückverfolgbarkeit verwalten können, sind in Kategorien besser positioniert, in denen Produktwert und Produkthistorie beide wesentlich sind.
Nach Kanaltyp: Online-Marktplätze führen das Volumen an, während Social Commerce das Wachstumstempo vorgibt
Online-Marktplätze hielten im Jahr 2025 einen Anteil von 34,20 % an der Marktgröße der E-Commerce Reverse Logistics. Marktplatzmodelle konzentrieren Käuferaktivitäten, Verkäuferbeteiligung und Rückgaberichtlinienverwaltung auf derselben Plattform. Diese Skalierung kann hohe Volumina an Austauschen und Rückerstattungen über eine breite Palette von Produktkategorien erzeugen. Marktplatzbetreiber benötigen konsistente Rückgabeprozesse, da Verkäufer möglicherweise unterschiedliche Erfüllungsmethoden und unterschiedliche Lagerstandorte verwenden. Der Markt für E-Commerce Reverse Logistics spielt eine zentrale Rolle dabei, Plattformen zu helfen, das Kundenvertrauen aufrechtzuerhalten und gleichzeitig die betriebliche Belastung für einzelne Verkäufer zu kontrollieren. Direktvertrieb-an-Verbraucher-Websites haben im Allgemeinen niedrigere Rückgabequoten, da Marken detailliertere Produktinformationen bereitstellen und die Kontrolle über das Richtliniendesign behalten können. Mobile Apps erhöhen die Transaktionsaktivität, reduzieren jedoch nicht den Bedarf an klaren Rückgabeanweisungen oder zuverlässiger Verfolgung. Der Kanalmix bevorzugt Anbieter, die sowohl plattformweite Regeln als auch markenspezifische Ausnahmen unterstützen können.
Social Commerce verzeichnete bis 2031 einen CAGR von 15,85 %. Der Kanal schafft eine besondere Rückgabeanforderung, da Käufe durch Kurzform-Inhalte, Creator-Promotion und schnelle Checkout-Entscheidungen beeinflusst werden können. Dedizierte Speditionsvereinbarungen zeigen, dass sich der Markt für E-Commerce Reverse Logistics an das unterschiedliche Rückgabeverhalten im Zusammenhang mit Social Selling anpasst. Einzelhändler benötigen einfache Übergabeoptionen, da Social-Commerce-Kunden oft einen Rückgabeprozess erwarten, der so schnell ist wie der ursprüngliche Kauf. Betrugserkennung ist ebenfalls wichtig, da hochvolumige, reibungsarme Programme Richtlinienmissbrauch anziehen können. Kanalspezifische Rückgabedienste können Plattformen dabei helfen, das Vertrauen zwischen Käufern und Verkäufern aufrechtzuerhalten und gleichzeitig den Verwaltungsaufwand für kleinere Händler zu reduzieren.
Geografische Analyse
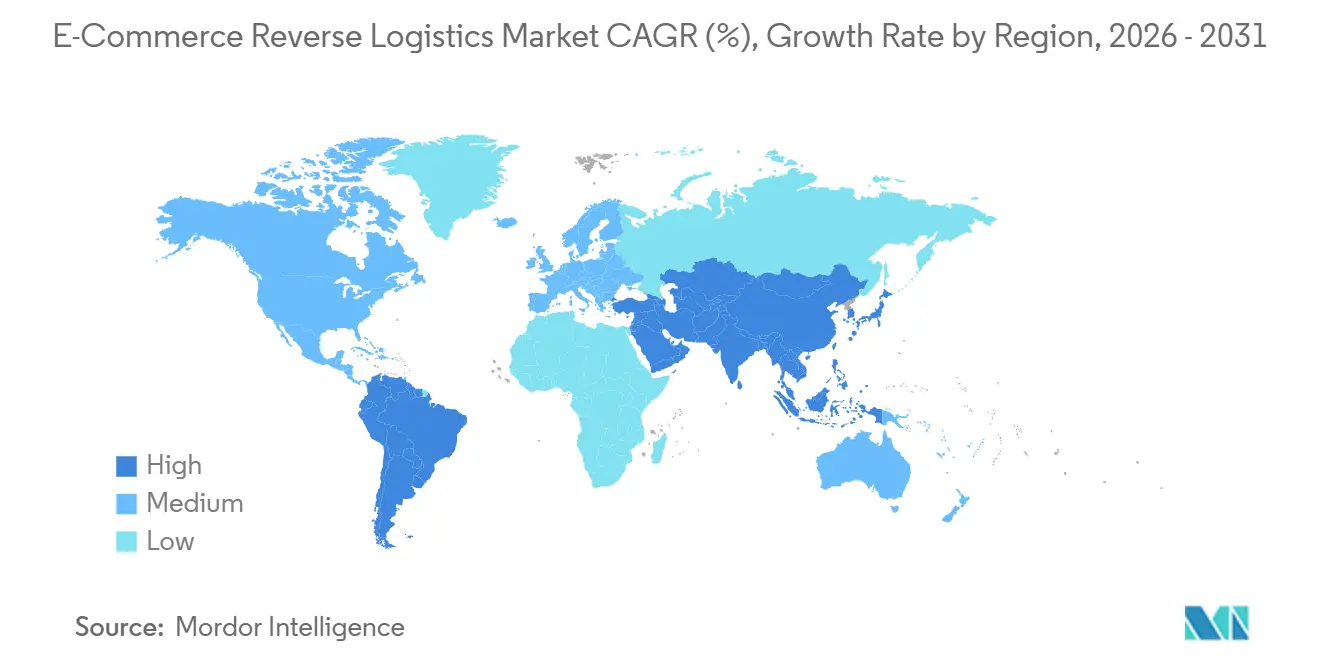
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 35,50 % am Markt für E-Commerce Reverse Logistics und wird voraussichtlich bis 2031 mit einem CAGR von 15,51 % wachsen. Die Region führt aufgrund ihrer großen Online-Einzelhandelsbasis und der Expansion des digitalen Einzelhandels in China, Indien und Südostasien, während China im Jahr 2026 39 % des nationalen Einzelhandelsumsatzes über E-Commerce erzielte. Das Ausmaß der Online-Aktivitäten schafft Nachfrage nach dedizierter Sammel-, Sortier- und Transportkapazität, und Indien und Südostasien gewinnen Online-Käufer schneller, als viele Rückgabenetzwerke reifen. Nippon Express startete im März 2026 NX Return Plus, um Transport, Verpackungsbeschaffung und Terminplanung für Geräterückgaben in Japan zu verwalten. Australien bietet auch günstige Bedingungen für konsolidierte Abgabenetzwerke, da die E-Commerce-Nachfrage in großen städtischen Gebieten konzentriert ist.
Nordamerika ist der zweitgrößte regionale Markt und stützt sich zunehmend auf eine aggregierte, abgabebasierte Rückgabeinfrastruktur. Der E-Commerce-Umsatz der Vereinigten Staaten wuchs im zweiten Quartal 2026 um 12,2 % im Jahresvergleich, was die Nachfrage nach Rückgabeverarbeitung und Transportdienstleistungen aufrechterhielt. Die Region verfügt über eine große Basis etablierter Einzelhändler, Spediteure, Paketnetzwerke und Technologieplattformen, während Kanada und Mexiko Sekundärmärkte mit wichtigen grenzüberschreitenden Strömen bleiben. DHL eCommerce und der United States Postal Service gaben im Mai 2026 eine mehrjährige Exklusivvereinbarung im Wert von mehr als 10 Milliarden USD für die letzte Meile der Paketzustellung an 170 Millionen Zustellpunkten bekannt. Die Änderungen des United States Customs and Border Protection, die ab Oktober 2026 in Kraft treten, fügen grenzüberschreitenden E-Commerce-Strömen Compliance-Anforderungen hinzu.
Europa wird durch Vorschriften geprägt, die die Rückgabesammlung, Produktdaten und Lebensende-Entsorgung gestalten, darunter die Verpackungs- und Verpackungsabfallverordnung, die Richtlinie 2025/1892 und der Start des Digitalen Produktpass-Registers im Juli 2026. Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder machen einen Großteil der E-Commerce-Rückgabeaktivitäten der Region aus. GEODIS startete im April 2025 einen dedizierten Reverse-Logistics-Service an seinem Standort in Torija, Spanien, einschließlich Kapazitäten für die Rückgabe großer Produkte. Südamerika, der Nahe Osten und Afrika bieten langfristiges Wachstumspotenzial, wobei Brasilien Südamerika durch seine wachsende digitale Verbraucherbasis anführt.

Wettbewerbslandschaft
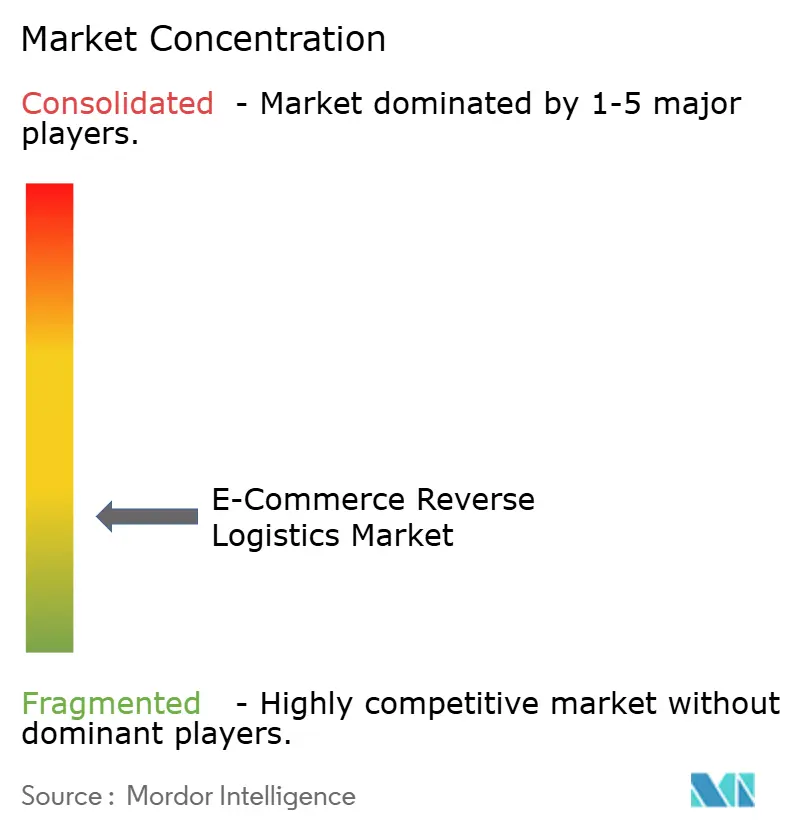
Der Markt für E-Commerce Reverse Logistics ist fragmentiert, wobei integrierte Logistikgruppen neben spezialisierten Rückgabetechnologieplattformen konkurrieren. Große Anbieter bieten Speditionskapazitäten, Lager, grenzüberschreitende Dienste und umfassendere Lieferkettenbeziehungen an, während Spezialplattformen durch händlerorientierte Software, Multi-Carrier-Routing, Rückgabeportale, Betrugskontrollen und Entsorgungsentscheidungen konkurrieren. Der Markt für E-Commerce Reverse Logistics bietet auch Raum für mittelgroße Technologieanbieter, die Marken mit 500 bis 5.000 täglichen Rücksendungen bedienen. Diese Marken bevorzugen möglicherweise flexible Routing-Plattformen gegenüber Full-Service-Drittlogistikvereinbarungen. Die Branche für E-Commerce Reverse Logistics umfasst daher große Netzwerkbetreiber und fokussierte Softwareanbieter mit unterschiedlichen Wegen zur Kundenwertschöpfung.
Akquisitionen blieben ein wichtiger Weg zu breiteren Fähigkeiten. DSV schloss im Mai 2025 die Übernahme von DB Schenker für 15,3 Milliarden EUR (15,7 Milliarden USD) ab und schuf damit ein Drittlogistiknetzwerk in mehr als 90 Ländern. CMA CGM vereinbarte im Juli 2026 die Übernahme von FedEx Supply Chain für 1,4 Milliarden USD über CEVA Logistics und fügte damit fast 150 nordamerikanische Lager hinzu. Blue Yonder übernahm Optoro im August 2025 und erwarb im Juni 2025 über seine Tochtergesellschaft Doddle das vollständige Eigentum an Inmar Post-Purchase Solutions, wodurch seine Rückgabeverwaltungs-, Inventarvermarktungs- und Abgabefähigkeiten erweitert wurden. Diese Schritte zeigen, wie Software- und Logistikunternehmen ihre Reichweite über eine einzelne Rückgabefunktion hinaus ausweiten.
Regulatorische Bereitschaft wird zu einem Wettbewerbsfaktor im Markt für E-Commerce Reverse Logistics, da Marken zunehmend dokumentierte Nachweise für Recycling, Wiederverwendung oder konforme Lebensende-Behandlung benötigen. Unternehmen, die Sammelkapazitäten mit produktbezogenen Daten kombinieren, sind möglicherweise besser positioniert, um regulierte Kategorien im Rahmen des EU-Politikrahmens zu bedienen. GEODIS startete im Juni 2025 2 ergänzende Rückgabelösungen für seine amerikanischen Kunden, die Automatisierung von Rückgabeanfragen und Optimierung der Lagerentsorgung abdecken. Die NYK Group erweiterte die europäischen Gesundheitslogistikfähigkeiten von Yusen Logistics durch die Übernahme des Gesundheitslogistikgeschäfts der Walden Group im Dezember 2025.
Marktführer der E-Commerce Reverse Logistics Branche
-
DHL Group
-
DSV A/S
-
CMA CGM Group
-
FedEx
-
United Parcel Service of America, Inc. (UPS)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: UPS schloss eine Vereinbarung mit TikTok Shop, um über seine Tochtergesellschaft Happy Returns box-freie und etikettenfreie Rücksendungen für Verkäufer in den Vereinigten Staaten anzubieten, unter Nutzung von fast 10.000 Return Bar-Standorten in Ulta Beauty, Staples und UPS-Filialen. Die Vereinbarung zielt auf den schnell wachsenden Social-Commerce-Kanal ab und beinhaltet automatisierte Betrugserkennung zur Kennzeichnung und Quarantäne verdächtiger Rückgabepakete.
- September 2026: GEODIS, Auchan Retail und SEQUENCE ROBOTICS setzten in Villabe, Frankreich, eine robotergestützte Rückgabesortierlösung ein, die 30 autonome mobile Roboter nutzt, die in der Lage sind, 2.300 Verbrauchereinheiten pro Stunde für zurückgesandte Kulturprodukte aus Auchan-Hypermärkten zu sortieren.
- Mai 2026: DHL eCommerce und der United States Postal Service unterzeichneten einen mehrjährigen Exklusivvertrag für die letzte Meile der Paketzustellung in den Vereinigten Staaten im Wert von mehr als 10 Milliarden USD, die größte Vereinbarung in ihrer 25-jährigen Beziehung, wobei DHL Abholung, Sortierung und Fernverkehr übernimmt und USPS die letzte Meile an 170 Millionen Zustellpunkten abschließt.
- April 2026: UPS und Happy Returns erweiterten das Return Bar-Netzwerk auf 10.000 Abgabestandorte in den Vereinigten Staaten und fügten mehr als 1.700 Standorte durch neue Partnerschaften mit Annex Brands und Package Hub Business Centers hinzu, wodurch das Netzwerk mehr als dreimal so groß wie die nächstgrößte Alternative wurde.


Berichtsumfang des globalen Marktes für E-Commerce Reverse Logistics
| Kommerzielle Rückgaben |
| Reparierbare Rückgaben |
| Nutzungsende-Rückgaben |
| Lebensende-Rückgaben |
| Rückruf-Rückgaben |
| Transport |
| Lagerung und Aufbewahrung |
| Rückgabeverarbeitung |
| Mehrwertdienste |
| Mode und Bekleidung |
| Unterhaltungselektronik |
| Schönheit und Körperpflege |
| Wohnen und Leben |
| Lebensmittel und schnelldrehende Konsumgüter |
| Gesundheits- und Wellnessprodukte |
| Kfz-Teile und Zubehör |
| Luxusgüter |
| Sonstige Produktkategorien |
| Direktvertrieb-an-Verbraucher-Websites |
| Online-Marktplätze |
| Social Commerce |
| Mobile Apps |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Rückgabetyp | Kommerzielle Rückgaben | |
| Reparierbare Rückgaben | ||
| Nutzungsende-Rückgaben | ||
| Lebensende-Rückgaben | ||
| Rückruf-Rückgaben | ||
| Nach Serviceart | Transport | |
| Lagerung und Aufbewahrung | ||
| Rückgabeverarbeitung | ||
| Mehrwertdienste | ||
| Nach Produktkategorie | Mode und Bekleidung | |
| Unterhaltungselektronik | ||
| Schönheit und Körperpflege | ||
| Wohnen und Leben | ||
| Lebensmittel und schnelldrehende Konsumgüter | ||
| Gesundheits- und Wellnessprodukte | ||
| Kfz-Teile und Zubehör | ||
| Luxusgüter | ||
| Sonstige Produktkategorien | ||
| Nach Kanaltyp | Direktvertrieb-an-Verbraucher-Websites | |
| Online-Marktplätze | ||
| Social Commerce | ||
| Mobile Apps | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für E-Commerce Reverse Logistics?
Der Markt für E-Commerce Reverse Logistics erreichte im Jahr 2025 einen Wert von 125,52 Milliarden USD und wird voraussichtlich bis 2031 bei einem CAGR von 13,85 % einen Wert von 276,35 Milliarden USD erreichen.
Welcher Rückgabetyp hat den größten Anteil?
Kommerzielle Rückgaben hielten im Jahr 2025 einen Anteil von 38,60 %, unterstützt durch wiederkehrende Austausch- und Marktplatz-Rückgabeaktivitäten.
Welcher Service wächst in der Reverse Logistics am schnellsten?
Mehrwertdienste werden voraussichtlich bis 2031 mit einem CAGR von 15,72 % wachsen, unterstützt durch Aufarbeitung, Weiterverkauf und zustandsbasiertes Routing.
Warum sind Moderetouren für Logistikanbieter wichtig?
Mode und Bekleidung hielten im Jahr 2025 einen Anteil von 27,15 %, während die Online-Rückgabequoten für Bekleidung bei 25 % bis 30 % und für Schuhwerk bei bis zu 40 % lagen.
Welche Region führt die globale Nachfrage nach Reverse Logistics an?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 35,50 % und wird voraussichtlich bis 2031 mit einem CAGR von 15,51 % wachsen.
Wie wirken sich Anforderungen der Herstellerverantwortung auf den Rückgabebetrieb aus?
EU-Anforderungen für Verpackungen, Textilien, Schuhwerk und produktbezogene Informationen erhöhen den Bedarf an dokumentierter Sammlung, Verwertung und Lebensende-Handhabung.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
