
Taille et part du marché de la logistique inverse du e-commerce
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 144.47 Milliards de dollars |
| Taille du Marché (2031) | 276.35 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.85 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
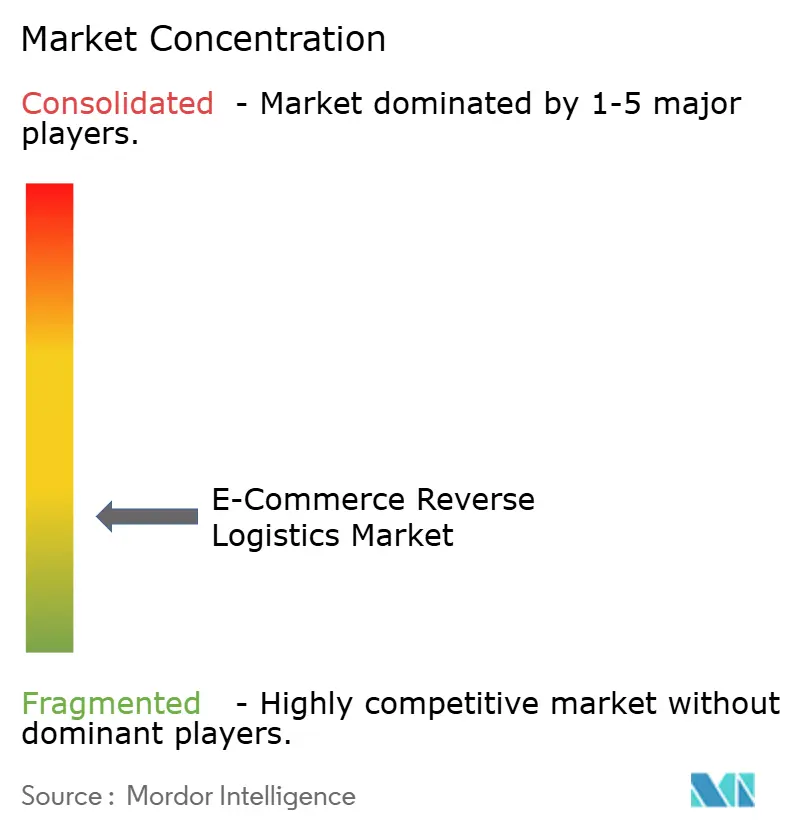
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique inverse du e-commerce par Mordor Intelligence
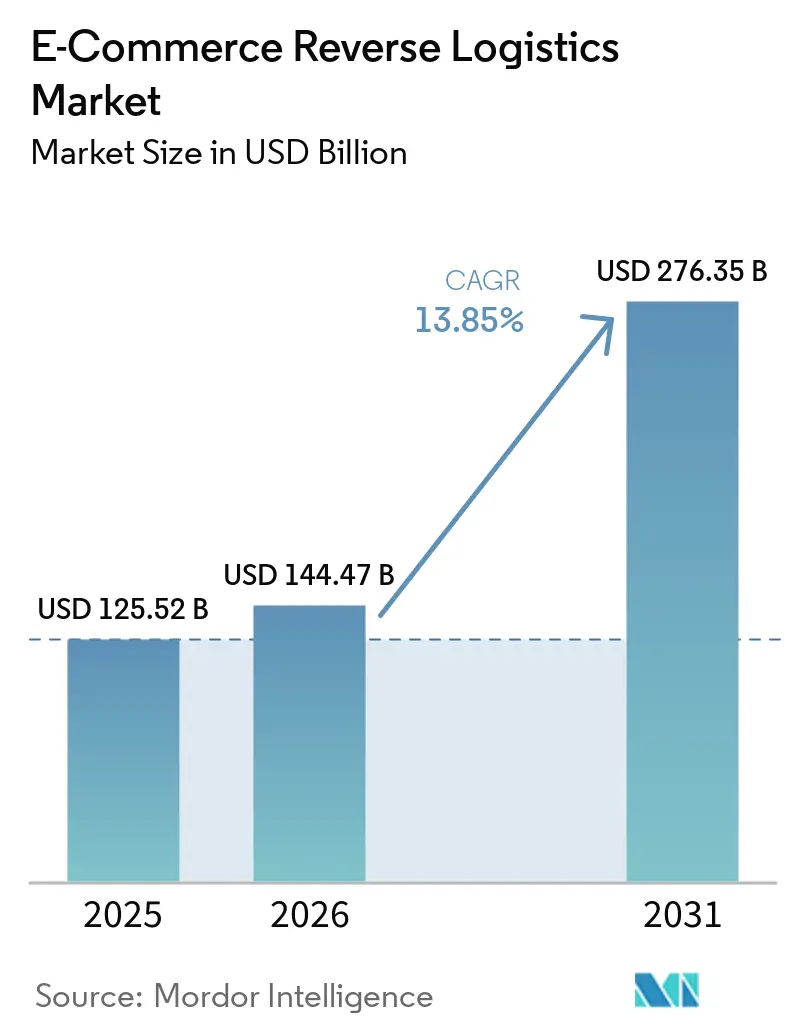
La taille du marché de la logistique inverse du e-commerce était évaluée à 125,52 milliards USD en 2025 et devrait croître de 144,47 milliards USD pour atteindre 276,35 milliards USD d'ici 2031, avec un CAGR de 13,85 % entre 2026 et 2031.
La hausse des volumes de commandes en ligne élargit le pool de marchandises que les détaillants, les transporteurs et les marques doivent collecter, inspecter, réapprovisionner, revendre, recycler ou éliminer. Les ventes au détail du e-commerce aux États-Unis ont atteint 340,2 milliards USD au deuxième trimestre 2026 et représentaient 17,1 % du total des ventes au détail, ce qui a continué d'exercer une pression sur la capacité de traitement des retours. La Fédération nationale du commerce de détail a estimé les retours de marchandises aux États-Unis à 849,9 milliards USD en 2025, tandis que les achats en ligne affichaient un taux de retour de 15,8 %.[1] Le marché de la logistique inverse du e-commerce est donc de plus en plus étroitement lié à la gestion des marges de détail, à la fidélisation des clients, au contrôle de la fraude et à la conformité réglementaire. Les opérateurs privilégient des réseaux de points de dépôt denses, des remboursements plus rapides, un acheminement basé sur l'état des produits et des systèmes permettant de déterminer la destination la plus appropriée pour chaque article retourné.
Points clés du rapport
- Par type de retour, les retours commerciaux détenaient 38,60 % de la part du marché de la logistique inverse du e-commerce en 2025, tandis que les retours en fin de vie enregistraient le CAGR projeté le plus élevé à 15,60 % jusqu'en 2031.
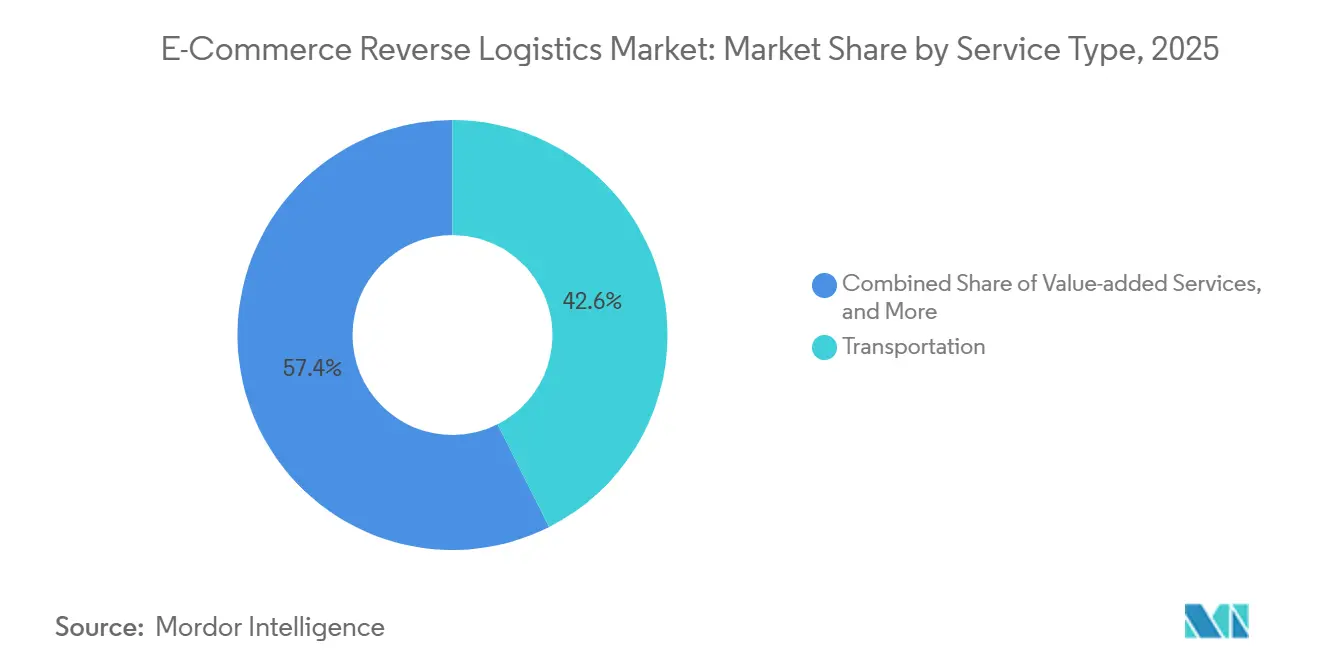
- Par type de service, le transport détenait 42,55 % de la part du marché de la logistique inverse du e-commerce en 2025, tandis que les services à valeur ajoutée enregistraient le CAGR projeté le plus élevé à 15,72 % jusqu'en 2031.
- Par catégorie de produit, la mode et l'habillement détenaient 27,15 % de la taille du marché de la logistique inverse du e-commerce en 2025, tandis que les produits de luxe enregistraient le CAGR projeté le plus élevé à 14,95 % jusqu'en 2031.
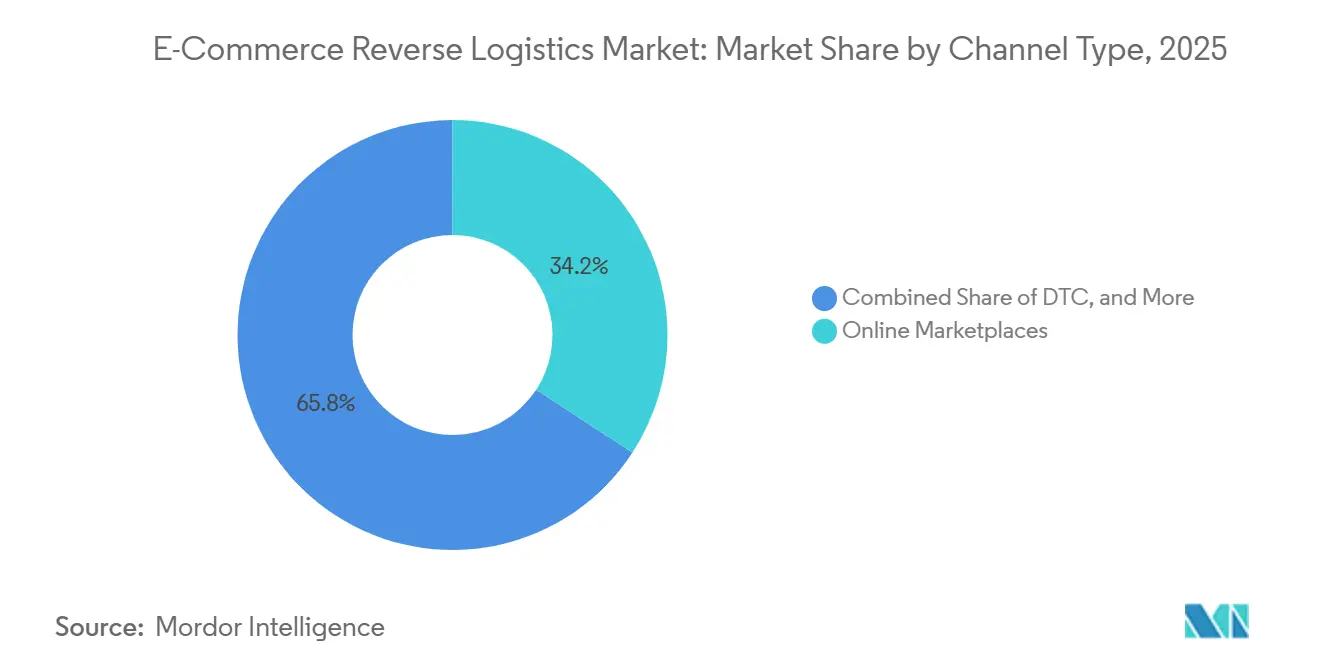
- Par type de canal, les places de marché en ligne détenaient 34,20 % de la part du marché de la logistique inverse du e-commerce en 2025, tandis que le commerce social enregistrait le CAGR projeté le plus élevé à 15,85 % jusqu'en 2031.
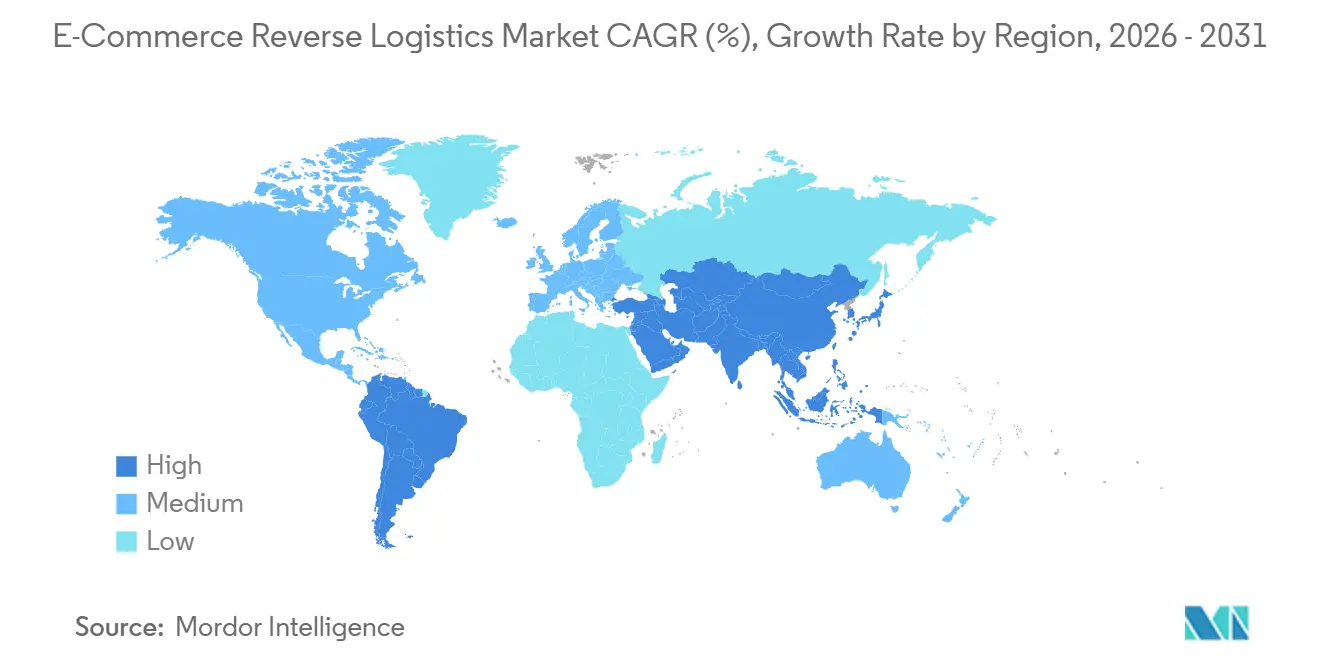
- Par géographie, l'Asie-Pacifique détenait 35,50 % de la taille du marché de la logistique inverse du e-commerce en 2025 et enregistrait le CAGR projeté le plus élevé à 15,51 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la logistique inverse du e-commerce
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des volumes de commandes du e-commerce | +3.5% | Mondial, plus prononcé en Asie-Pacifique, en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Attentes des clients en matière de retours sans friction | +2.8% | Mondial, urgence la plus élevée en Amérique du Nord et dans l'UE, en émergence en Asie-Pacifique | Court terme (≤ 2 ans) |
| Exigences en matière d'économie circulaire et de responsabilité élargie des producteurs | +2.0% | Cœur de l'UE, avec des répercussions en Amérique du Nord, en Australie et en Asie de l'Est | Moyen terme (2-4 ans) |
| Analyse prédictive et prise de décision automatisée sur les retours | +1.8% | Amérique du Nord et UE en tant qu'adopteurs précoces, avec une montée en puissance rapide en Asie-Pacifique | Moyen terme (2-4 ans) |
| Consolidation des retours transfrontaliers | +1.5% | Asie-Pacifique, le corridor UE-Royaume-Uni et les couloirs Amérique du Nord-Amérique latine | Moyen terme (2-4 ans) |
| Identité des retours au niveau du produit et portabilité des données | +0.8% | Mandat de l'UE via l'ESPR, avec une adoption volontaire précoce en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des volumes de commandes du e-commerce
Les ventes au détail du e-commerce aux États-Unis ont augmenté de 12,2 % en glissement annuel au deuxième trimestre 2026 et ont atteint 340,2 milliards USD.[2] Ces ventes représentaient 17,1 % du total des ventes au détail aux États-Unis, maintenant un flux plus important de marchandises susceptibles d'entrer ultérieurement dans les canaux de retour. Chaque expansion des achats en ligne augmente le volume physique nécessitant collecte, transport, inspection et disposition. Le marché de la logistique inverse du e-commerce bénéficie de cet effet de volume car les commandes en ligne génèrent généralement plus d'activité de retour que les achats effectués en magasin. Les achats via mobile et les achats issus de la découverte sociale rendent également l'évaluation des produits plus difficile avant la livraison. Les prestataires répondent en augmentant la capacité de traitement à proximité des principaux clusters de clients et en reliant les événements des transporteurs aux décisions d'entrepôt.
Attentes des clients en matière de retours sans friction
Les méthodes de retour pratiques sont devenues un élément important de la façon dont les consommateurs évaluent les vendeurs en ligne et les services de retour tiers. La Fédération nationale du commerce de détail a rapporté que près des deux tiers des acheteurs en ligne ont reconnu au moins 1 comportement de retour préjudiciable, notamment le wardrobing et le bracketing. Les retours sans boîte et sans étiquette peuvent réduire l'effort du consommateur et raccourcir le délai entre une demande de retour et une décision de remboursement. Le marché de la logistique inverse du e-commerce bénéficie lorsque les détaillants utilisent des points de dépôt accessibles car la consolidation peut réduire l'activité de collecte individuelle. Cette même commodité peut augmenter les comportements de retour inutiles lorsque les règles de politique et la vérification des produits sont faibles. Les détaillants équilibrent des parcours clients plus simples avec des vérifications d'articles, des examens de l'historique des clients et des contrôles de politique plus clairs.
Économie circulaire et exigences de responsabilité élargie des producteurs
Le règlement sur les emballages et les déchets d'emballages est entré en vigueur en février 2025 et a établi des règles harmonisées pour la gestion des emballages et des déchets dans l'Union européenne. La directive 2025/1892, adoptée en septembre 2025, a étendu les exigences de responsabilité élargie des producteurs aux textiles et aux chaussures dans les États membres de l'UE. Le registre du passeport numérique des produits a été lancé en juillet 2026, créant une infrastructure pour des données accessibles sur le cycle de vie des produits via des identifiants scannables.[3] Ces mesures accroissent la nécessité d'une collecte, d'un tri, d'une réutilisation, d'un recyclage et d'un traitement en fin de vie documentés. Le marché de la logistique inverse du e-commerce joue un rôle plus important là où les marques ont besoin de preuves que les produits retournés ont atteint une destination autorisée. Les prestataires disposant de flux de travail traçables peuvent soutenir les obligations des producteurs tout en réduisant le risque que des produits utilisables se retrouvent dans des canaux d'élimination non contrôlés.
Analyse prédictive et prise de décision automatisée sur les retours
L'acheminement basé sur l'état du produit permet de diriger un article retourné vers le réapprovisionnement, la revente, le don, la réparation, le recyclage ou l'élimination. Cette approche déplace les décisions clés plus tôt dans le processus de retour plutôt que d'attendre qu'un produit arrive dans un entrepôt. Le marché de la logistique inverse du e-commerce tire de la valeur des systèmes qui connectent l'état du produit, les signaux de demande, les données des transporteurs et les canaux de récupération disponibles. Loop Returns a introduit son moteur de disposition intelligente en mars 2026 pour acheminer les articles retournés en utilisant des informations de tarification en temps réel sur le marché secondaire. Un acheminement précoce peut réduire les transports inutiles et limiter le temps pendant lequel les stocks retournés restent indisponibles à la vente. Cela nécessite également une capture de données fiable au point de dépôt et des normes de manutention cohérentes dans l'ensemble du réseau de transporteurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé du transport inverse et de la manutention | -1.6% | Mondial, plus aigu en Amérique du Nord et dans l'UE pour les catégories à faible valeur | Court terme (≤ 2 ans) |
| Infrastructure de recyclage et de récupération fragmentée | -0.9% | Marchés émergents en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud, avec un effet secondaire dans l'UE | Long terme (≥ 4 ans) |
| Fraude aux retours, wardrobing et substitution de produits | -0.8% | Mondial, avec la plus forte incidence en Amérique du Nord et une croissance en Asie-Pacifique | Court terme (≤ 2 ans) |
| Complexité des douanes transfrontalières, de la fiscalité et de la conformité | -0.7% | Corridor UE-Royaume-Uni, couloirs États-Unis-Amérique latine et flux intra-ASEAN | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du transport inverse et de la manutention
Le transport inverse et la manutention restent difficiles car les produits se déplacent de nombreux foyers vers un nombre plus restreint de sites de traitement. Chaque article peut nécessiter une acceptation de collecte ou de dépôt, une inspection, une classification par état, un réétiquetage et une décision de disposition distincte. Le marché de la logistique inverse du e-commerce est soumis à une pression particulière dans les catégories à faible valeur où les coûts de retour peuvent absorber une grande partie de la marge de la commande initiale. La Fédération nationale du commerce de détail a constaté que l'escalade des coûts de transport et les augmentations des tarifs des transporteurs figuraient parmi les 2 principales raisons pour lesquelles les détaillants ont introduit des frais de retour en 2025, citées par 40 % des marchands. La consolidation multi-marques peut améliorer la densité de chargement, mais elle dépend d'un nombre suffisant de points de dépôt à proximité et de processus de tri compatibles. Les opérateurs de plus petite taille peuvent avoir du mal à atteindre l'échelle nécessaire pour rendre le fret inverse et la manutention économiquement viables.
Fraude aux retours, wardrobing et substitution de produits
La fraude aux retours comprend l'abus de politique, la falsification d'étiquettes, la substitution de produits et les activités de retour répétées qui ne satisfont pas aux conditions déclarées du vendeur. Appriss Retail a signalé 100 milliards USD de pertes évitables liées aux retours pour les détaillants américains en 2025. La Fédération nationale du commerce de détail a également rapporté que près des deux tiers des acheteurs en ligne ont admis au moins 1 pratique de retour préjudiciable. Le marché de la logistique inverse du e-commerce nécessite des processus de vérification permettant de déterminer si le bon produit a été retourné et si son état permet la revente ou le remboursement. Ces vérifications ajoutent du temps de manutention et des coûts, en particulier dans la mode, la chaussure et l'électronique. Les données d'identité des produits et une documentation solide peuvent rendre les contrôles anti-fraude plus cohérents, bien que les prestataires aient encore besoin de personnel formé et de règles claires de la part des détaillants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de retour : les retours commerciaux ancrent le volume tandis que la fin de vie monte en puissance
Les retours commerciaux détenaient 38,60 % de la part du marché de la logistique inverse du e-commerce en 2025. Le segment est resté le plus important car les échanges sur les places de marché et les politiques de retour en ligne standard créent des flux inverses fréquents et répétables. Les acheteurs B2C et B2B contribuent à cette activité lorsque des marchandises sont échangées, rejetées ou retournées dans le cadre d'arrangements contractuels. Les programmes de retour commercial favorisent les opérateurs capables de traiter des volumes élevés avec des niveaux de service prévisibles. Le marché de la logistique inverse du e-commerce reste dépendant de règles d'admission cohérentes lorsque les détaillants gèrent un large éventail de motifs de retour. Les retours réparables sont importants dans l'électronique grand public et les appareils électroménagers, où la remise à neuf peut prolonger la durée de vie utile d'un produit. Les retours en fin d'utilisation soutiennent également les programmes de marque qui récupèrent les produits après leur période d'utilisation principale. Les retours de rappel restent plus faibles en volume mais nécessitent une réponse rapide du réseau, une manutention spécialisée et une documentation réglementaire détaillée. La grande diversité des motifs de retour signifie que les prestataires ont besoin de règles d'acheminement différentes pour les échanges ordinaires, les candidats à la réparation et les récupérations liées à la sécurité.
Les retours en fin de vie devraient croître à un CAGR de 15,60 % jusqu'en 2031. Cette croissance reflète les règles de responsabilité élargie des producteurs qui imposent des obligations de collecte et de récupération aux producteurs. La directive 2025/1892 a étendu ces exigences aux producteurs de textiles et de chaussures dans les États membres de l'UE.[4] La taille du marché de la logistique inverse du e-commerce pour ce segment augmente à mesure que les flux d'élimination informels se déplacent vers des processus de collecte et de récupération enregistrés. Les marques ont besoin de partenaires capables de documenter le mouvement des produits en fin de vie et de séparer les candidats à la réutilisation de la récupération des matériaux. Les points de collecte, les capacités de tri et les canaux en aval certifiés deviennent plus importants là où les règles de responsabilité des producteurs s'appliquent. Les opérateurs disposant de relations de récupération existantes peuvent offrir un service plus complet aux marques. Ceux qui n'ont pas de capacité de collecte peuvent se retrouver dans une position plus faible lorsque les clients exigent des preuves d'une disposition conforme.
Par type de service : les services à valeur ajoutée surpassent le transport en tant que moteur de marge
Le transport détenait 42,55 % de la taille du marché de la logistique inverse du e-commerce en 2025. Chaque produit retourné nécessite au moins 1 transporteur ou point de collecte, faisant du transport la base physique de la chaîne de services. Les transporteurs collectent les colis auprès des foyers, les acceptent dans les points de dépôt et les acheminent vers des sites de consolidation ou de traitement. La densité du réseau affecte à la fois la commodité pour le consommateur et le coût par article retourné. Le marché de la logistique inverse du e-commerce dépend de cette couche physique même si les logiciels améliorent l'autorisation de retour et le suivi des produits. Les prestataires de transport génèrent également des événements de suivi qui peuvent déclencher des approbations de remboursement et la planification des entrepôts. Le service reste essentiel même là où les détaillants utilisent des options de retour en magasin car les marchandises ont souvent besoin d'être acheminées plus loin. Des volumes élevés ne créent pas automatiquement des marges élevées car les itinéraires inverses sont moins prévisibles que les itinéraires de livraison sortants. Les prestataires cherchent donc à densifier les réseaux de collecte et à améliorer la consolidation avant les mouvements de transport principal.
Les services à valeur ajoutée devraient croître à un CAGR de 15,72 % jusqu'en 2031. Ces services comprennent la remise à neuf, le soutien à la revente, l'acheminement par classification d'état et les flux de récupération spécifiques aux marques. Ils sont importants car un article peut avoir un résultat économique différent selon la rapidité et la précision avec lesquelles il est évalué. Le marché de la logistique inverse du e-commerce gagne en valeur lorsqu'un produit est remis en stock ou dirigé vers le canal de récupération le plus approprié sans délai évitable. Les détaillants dans la mode et l'électronique accordent plus d'importance à la valeur récupérée par unité lors de la sélection des prestataires de services. La classification par état, l'authentification, la coordination des réparations et les connexions aux marchés secondaires soutiennent cet objectif. L'entreposage et le traitement restent importants car ils fournissent l'espace et le contrôle opérationnel nécessaires avant qu'un article puisse réintégrer le stock. Les combinaisons de services les plus solides relient la visibilité du transport aux décisions de traitement et à des rapports clairs pour le détaillant.

Par catégorie de produit : la mode définit le cœur tandis que le luxe redéfinit le retour premium
La mode et l'habillement détenaient 27,15 % de la part du marché de la logistique inverse du e-commerce en 2025. La catégorie est en tête car la coupe, le style, la taille et la présentation du produit ne peuvent être pleinement évalués qu'après la livraison. La Fédération nationale du commerce de détail a cité des taux de retour en ligne structurels de 25 % à 30 % pour l'habillement et jusqu'à 40 % pour la chaussure. Le marché de la logistique inverse du e-commerce nécessite une inspection détaillée des vêtements car les produits portables ne peuvent plus être directement remis en stock après chaque retour. Les retours de mode nécessitent souvent une inspection pour l'usure, l'état de l'emballage, les étiquettes et les signes d'usure avant que les décisions de réapprovisionnement soient prises. L'électronique grand public et la maison et la vie quotidienne contribuent également à des volumes significatifs. L'électronique nécessite des vérifications de sécurité des données et une évaluation détaillée de l'état, tandis que les produits pour la maison peuvent créer des problèmes de manutention en raison de leur taille et de leurs emballages variés. L'épicerie, la santé et le bien-être, et la beauté et les soins personnels font face à des limites d'hygiène et de sécurité qui peuvent rendre la récupération centralisée difficile. Ces catégories peuvent s'appuyer davantage sur l'élimination locale, les crédits en magasin ou des politiques de retour restreintes.
Les produits de luxe ont enregistré un CAGR de 14,95 % jusqu'en 2031. Les retours de luxe exigent un processus plus contrôlé car l'authentification, la certification de l'état et la présentation de la marque peuvent affecter la valeur de revente. Le marché de la logistique inverse du e-commerce soutient cette catégorie par des voies dédiées qui protègent les prix et limitent les détournements non autorisés. Une activité de revente plus forte crée le besoin de vérifier la provenance du produit avant qu'un article soit retourné au canal principal ou proposé via un point de vente secondaire. Chaque étape de manutention doit préserver les informations de chaîne de garde et éviter d'endommager l'emballage ou le produit lui-même. Les pièces et accessoires automobiles créent également des retours techniquement exigeants, souvent liés à la garantie, aux défauts ou à un montage incorrect. La traçabilité au niveau des pièces est importante dans ces cas car les fabricants ont besoin de preuves pour les examens de qualité et la responsabilité des fournisseurs. Les prestataires capables de gérer l'authentification et la traçabilité sont mieux positionnés dans les catégories où la valeur du produit et l'historique du produit sont tous deux importants.
Par type de canal : les places de marché en ligne mènent en volume tandis que le commerce social fixe le rythme de croissance
Les places de marché en ligne détenaient 34,20 % de la taille du marché de la logistique inverse du e-commerce en 2025. Les modèles de places de marché concentrent l'activité des acheteurs, la participation des vendeurs et l'administration des politiques de retour sur la même plateforme. Cette échelle peut générer des volumes élevés d'échanges et de remboursements dans un large éventail de catégories de produits. Les opérateurs de places de marché ont besoin de processus de retour cohérents car les vendeurs peuvent utiliser différentes méthodes d'exécution et avoir des emplacements de stock différents. Le marché de la logistique inverse du e-commerce joue un rôle central en aidant les plateformes à maintenir la confiance des clients tout en contrôlant la charge opérationnelle sur les vendeurs individuels. Les sites web DTC ont généralement des taux de retour plus faibles car les marques peuvent fournir des informations plus détaillées sur les produits et conserver le contrôle sur la conception des politiques. Les applications mobiles augmentent l'activité transactionnelle mais ne réduisent pas le besoin d'instructions de retour claires ou d'un suivi fiable. Le mix de canaux favorise les prestataires capables de prendre en charge à la fois les règles à l'échelle de la plateforme et les exceptions spécifiques aux marques.
Le commerce social a enregistré un CAGR de 15,85 % jusqu'en 2031. Le canal crée une exigence de retour distincte car les achats peuvent être influencés par du contenu de courte durée, la promotion par des créateurs et des décisions de paiement rapides. Des arrangements dédiés avec les transporteurs montrent que le marché de la logistique inverse du e-commerce s'adapte au comportement de retour différent associé à la vente sociale. Les détaillants ont besoin d'options de transfert simples car les clients du commerce social s'attendent souvent à un processus de retour aussi rapide que l'achat initial. La détection de la fraude est également importante car les programmes à volume élevé et à faible friction peuvent attirer des abus de politique. Les services de retour spécifiques aux canaux peuvent aider les plateformes à maintenir la confiance entre acheteurs et vendeurs tout en réduisant la charge administrative sur les marchands de plus petite taille.
Analyse géographique
L'Asie-Pacifique détenait 35,50 % de la part du marché de la logistique inverse du e-commerce en 2025 et devrait croître à un CAGR de 15,51 % jusqu'en 2031. La région est en tête en raison de sa large base de commerce de détail en ligne et de l'expansion du commerce de détail numérique en Chine, en Inde et en Asie du Sud-Est, tandis que la Chine représentait 39 % des ventes au détail nationales via le e-commerce en 2026. L'ampleur de l'activité en ligne crée une demande de capacités dédiées de collecte, de tri et de transport, et l'Inde et l'Asie du Sud-Est ajoutent des acheteurs en ligne plus rapidement que de nombreux réseaux inverses ne parviennent à maturité. Nippon Express Holdings, Inc. a lancé NX Return Plus en mars 2026 pour gérer le transport, l'approvisionnement en emballages et la planification des retours d'appareils au Japon. L'Australie offre également des conditions favorables pour des réseaux de dépôt consolidés car la demande de e-commerce est concentrée dans les grandes zones urbaines.
L'Amérique du Nord est le deuxième marché régional et s'appuie de plus en plus sur une infrastructure de retour agrégée basée sur les points de dépôt. Les ventes de e-commerce aux États-Unis ont augmenté de 12,2 % en glissement annuel au deuxième trimestre 2026, ce qui a soutenu la demande de services de traitement des retours et de transport. La région dispose d'une large base de détaillants établis, de transporteurs, de réseaux de colis et de plateformes technologiques, tandis que le Canada et le Mexique restent des marchés secondaires avec d'importants flux transfrontaliers. DHL eCommerce et le Service postal des États-Unis ont annoncé un accord exclusif pluriannuel en mai 2026 d'une valeur de plus de 10 milliards USD pour la livraison de colis au dernier kilomètre sur 170 millions de points de livraison. Les modifications apportées par le Service des douanes et de la protection des frontières des États-Unis, effectives en octobre 2026, ajoutent des exigences de conformité aux flux de e-commerce transfrontaliers.
L'Europe est définie par des réglementations qui façonnent la collecte des retours, les données sur les produits et la disposition en fin de vie, notamment le règlement sur les emballages et les déchets d'emballages, la directive 2025/1892 et le lancement en juillet 2026 du registre du passeport numérique des produits. L'Allemagne, le Royaume-Uni, la France et les pays nordiques représentent une grande partie de l'activité de retour du e-commerce dans la région. GEODIS a lancé un service de logistique inverse dédié sur son site de Torija, en Espagne, en avril 2025, incluant une capacité pour les retours de grands produits. L'Amérique du Sud, le Moyen-Orient et l'Afrique offrent un potentiel de croissance à plus long terme, le Brésil menant l'Amérique du Sud grâce à sa base de consommateurs numériques en expansion.
Paysage concurrentiel
Le marché de la logistique inverse du e-commerce est fragmenté, avec des groupes logistiques intégrés en concurrence aux côtés de plateformes technologiques de retour spécialisées. Les grands prestataires offrent une capacité de transport, des entrepôts, des services transfrontaliers et des relations plus larges dans la chaîne d'approvisionnement, tandis que les plateformes spécialisées se distinguent par des logiciels orientés détaillants, un acheminement multi-transporteurs, des portails de retour, des contrôles anti-fraude et des décisions de disposition. Le marché de la logistique inverse du e-commerce offre également de la place pour des prestataires technologiques de taille moyenne au service de marques traitant entre 500 et 5 000 retours quotidiens. Ces marques peuvent préférer des plateformes d'acheminement flexibles aux accords de logistique tierce partie à service complet. Le secteur de la logistique inverse du e-commerce comprend donc de grands opérateurs de réseau et des prestataires de logiciels spécialisés avec différentes voies vers la valeur client.
Les acquisitions sont restées une voie importante vers une capacité plus large. DSV a finalisé l'acquisition de DB Schenker en mai 2025 pour 15,3 milliards EUR (15,7 milliards USD), créant un réseau logistique tiers dans plus de 90 pays. CMA CGM a accepté en juillet 2026 d'acquérir FedEx Supply Chain pour 1,4 milliard USD via CEVA Logistics, ajoutant près de 150 entrepôts en Amérique du Nord. Blue Yonder a acquis Optoro en août 2025 et a acquis la pleine propriété d'Inmar Post-Purchase Solutions en juin 2025 via sa filiale Doddle, étendant ses capacités de gestion des retours, de commercialisation des stocks et de points de dépôt. Ces mouvements montrent comment les entreprises de logiciels et de logistique étendent leur portée au-delà d'une seule fonction de retour.
La préparation réglementaire devient un facteur concurrentiel sur le marché de la logistique inverse du e-commerce car les marques ont de plus en plus besoin de preuves documentées de recyclage, de réutilisation ou d'un traitement en fin de vie conforme. Les entreprises qui combinent une capacité de collecte avec des données au niveau du produit peuvent être mieux placées pour servir les catégories réglementées dans le cadre de la politique de l'UE. GEODIS a lancé 2 solutions de retour complémentaires pour ses clients des Amériques en juin 2025, couvrant l'automatisation des demandes de retour et l'optimisation de la disposition en entrepôt. NYK Group a étendu les capacités logistiques de santé européennes de Yusen Logistics Co., Ltd. via l'acquisition de l'activité logistique de santé du Groupe Walden en décembre 2025.
Leaders du secteur de la logistique inverse du e-commerce
-
DHL Group
-
DSV A/S
-
CMA CGM Group
-
FedEx
-
United Parcel Service of America, Inc. (UPS)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : UPS a conclu un accord avec TikTok Shop pour fournir des retours sans boîte et sans étiquette aux vendeurs américains via sa filiale Happy Returns, en s'appuyant sur près de 10 000 emplacements Return Bar dans les magasins Ulta Beauty, Staples et UPS. L'accord cible le canal de commerce social en forte croissance et intègre une détection automatisée de la fraude pour signaler et mettre en quarantaine les colis de retour suspects.
- Septembre 2026 : GEODIS, Auchan Retail et SEQUENCE ROBOTICS ont déployé une solution robotisée de tri des retours à Villabé, en France, utilisant 30 robots mobiles autonomes capables de trier 2 300 unités de consommation par heure pour les produits culturels retournés des hypermarchés Auchan.
- Mai 2026 : DHL eCommerce et le Service postal des États-Unis ont signé un contrat exclusif pluriannuel pour la livraison de colis au dernier kilomètre aux États-Unis d'une valeur de plus de 10 milliards USD, le plus grand accord de leur relation de 25 ans, avec DHL gérant la collecte, le tri et le transport principal et le Service postal des États-Unis assurant le dernier kilomètre sur 170 millions de points de livraison.
- Avril 2026 : UPS et Happy Returns ont étendu le réseau Return Bar à 10 000 points de dépôt aux États-Unis, ajoutant plus de 1 700 sites grâce à de nouveaux partenariats avec Annex Brands et Package Hub Business Centers, rendant le réseau plus de trois fois plus grand que la prochaine alternative la plus importante.
Périmètre du rapport mondial sur le marché de la logistique inverse du e-commerce
| Retours commerciaux |
| Retours réparables |
| Retours en fin d'utilisation |
| Retours en fin de vie |
| Retours de rappel |
| Transport |
| Entreposage et stockage |
| Traitement des retours |
| Services à valeur ajoutée |
| Mode et habillement |
| Électronique grand public |
| Beauté et soins personnels |
| Maison et vie quotidienne |
| Épicerie et produits de grande consommation |
| Produits de santé et de bien-être |
| Pièces et accessoires automobiles |
| Produits de luxe |
| Autres catégories de produits |
| Sites web DTC (direct au consommateur) |
| Places de marché en ligne |
| Commerce social |
| Applications mobiles |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de retour | Retours commerciaux | |
| Retours réparables | ||
| Retours en fin d'utilisation | ||
| Retours en fin de vie | ||
| Retours de rappel | ||
| Par type de service | Transport | |
| Entreposage et stockage | ||
| Traitement des retours | ||
| Services à valeur ajoutée | ||
| Par catégorie de produit | Mode et habillement | |
| Électronique grand public | ||
| Beauté et soins personnels | ||
| Maison et vie quotidienne | ||
| Épicerie et produits de grande consommation | ||
| Produits de santé et de bien-être | ||
| Pièces et accessoires automobiles | ||
| Produits de luxe | ||
| Autres catégories de produits | ||
| Par type de canal | Sites web DTC (direct au consommateur) | |
| Places de marché en ligne | ||
| Commerce social | ||
| Applications mobiles | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la logistique inverse du e-commerce ?
Le marché de la logistique inverse du e-commerce a atteint 125,52 milliards USD en 2025 et devrait atteindre 276,35 milliards USD d'ici 2031 à un CAGR de 13,85 %.
Quel type de retour détient la plus grande part ?
Les retours commerciaux détenaient une part de 38,60 % en 2025, soutenus par les échanges récurrents et l'activité de retour sur les places de marché.
Quel service connaît la croissance la plus rapide dans la logistique inverse ?
Les services à valeur ajoutée devraient croître à un CAGR de 15,72 % jusqu'en 2031, soutenus par la remise à neuf, la revente et l'acheminement basé sur l'état des produits.
Pourquoi les retours de mode sont-ils importants pour les prestataires logistiques ?
La mode et l'habillement détenaient une part de 27,15 % en 2025, tandis que les taux de retour en ligne pour l'habillement étaient de 25 % à 30 % et les taux pour la chaussure atteignaient jusqu'à 40 %.
Quelle région mène la demande mondiale de logistique inverse ?
L'Asie-Pacifique détenait une part de 35,50 % en 2025 et devrait croître à un CAGR de 15,51 % jusqu'en 2031.
Comment les règles de responsabilité des producteurs affectent-elles les opérations de retour ?
Les exigences de l'UE en matière d'emballages, de textiles, de chaussures et d'informations au niveau du produit accroissent la nécessité d'une collecte, d'une récupération et d'un traitement en fin de vie documentés.