
Tamaño y Participación del Mercado de Logística Inversa de Comercio Electrónico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
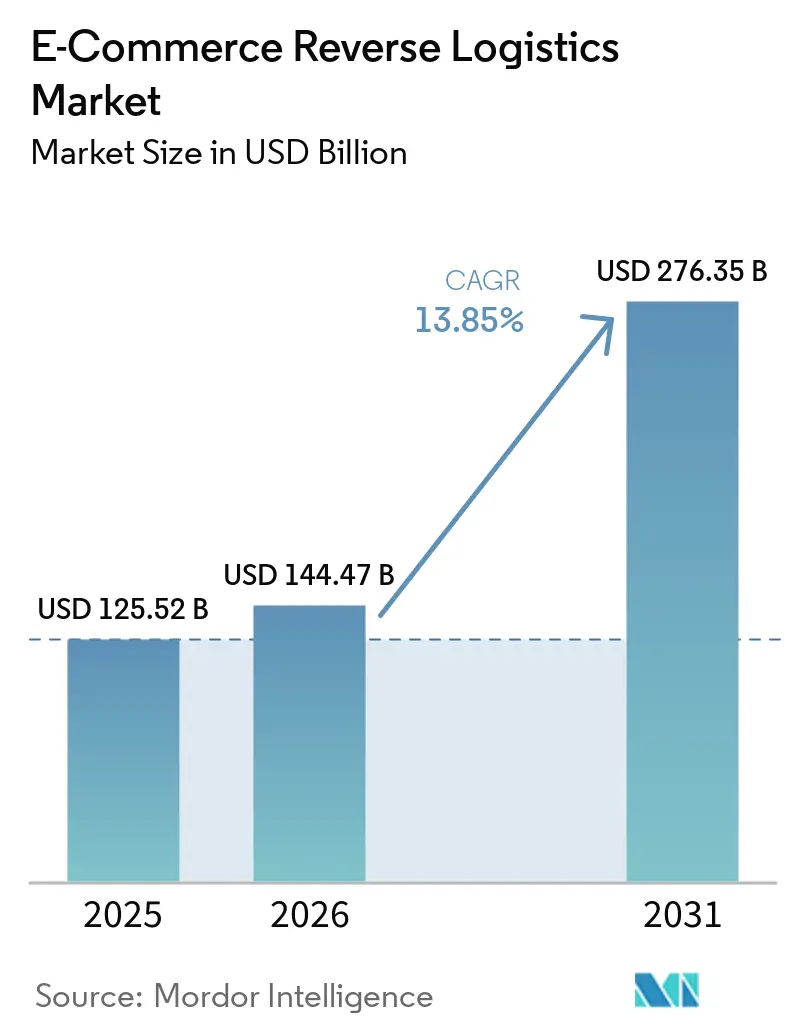
| Tamaño del Mercado (2026) | 144.47 Mil millones de dólares |
| Tamaño del Mercado (2031) | 276.35 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.85 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Inversa de Comercio Electrónico por Mordor Intelligence
El tamaño del mercado de logística inversa de comercio electrónico fue valorado en 125,52 mil millones de USD en 2025 y se estima que crecerá desde 144,47 mil millones de USD hasta alcanzar 276,35 mil millones de USD en 2031, con una CAGR del 13,85% entre 2026 y 2031.
El aumento en los volúmenes de pedidos en línea está ampliando el conjunto de bienes que los minoristas, transportistas y marcas necesitan recoger, inspeccionar, reabastecer, revender, reciclar o desechar. Las ventas minoristas de comercio electrónico de Estados Unidos alcanzaron 340,2 mil millones de USD en el segundo trimestre de 2026 y representaron el 17,1% del total de ventas minoristas, lo que continuó ejerciendo presión sobre la capacidad de procesamiento de devoluciones. La Federación Nacional de Minoristas situó las devoluciones de mercancías en Estados Unidos en 849,9 mil millones de USD en 2025, mientras que las compras en línea tuvieron una tasa de devolución del 15,8%.[1] El mercado de logística inversa de comercio electrónico está, por tanto, vinculándose cada vez más a la gestión del margen minorista, la retención de clientes, el control del fraude y el cumplimiento normativo. Los operadores están priorizando redes densas de puntos de entrega, reembolsos más rápidos, enrutamiento basado en condiciones y sistemas que ayuden a determinar el destino más adecuado para cada artículo devuelto.
Conclusiones Clave del Informe
- Por tipo de devolución, las devoluciones comerciales representaron el 38,60% de la participación del mercado de logística inversa de comercio electrónico en 2025, mientras que las devoluciones de fin de vida útil registraron la CAGR proyectada más alta del 15,60% hasta 2031.
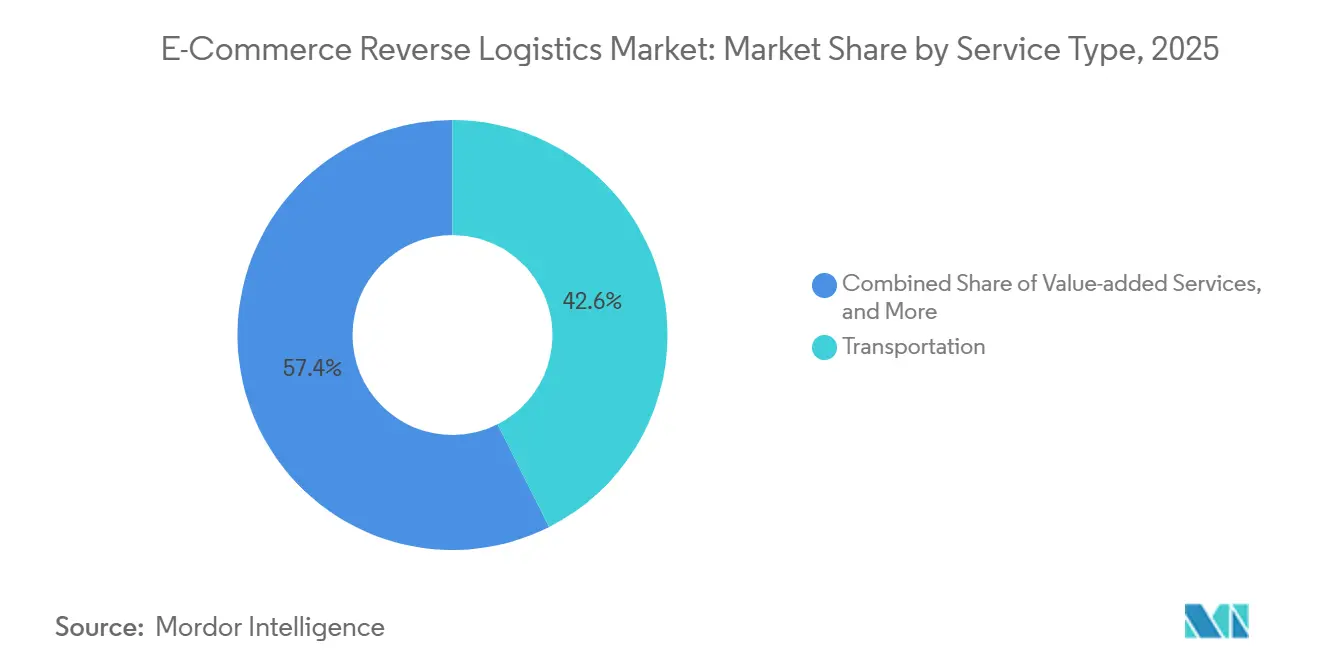
- Por tipo de servicio, el transporte representó el 42,55% de la participación del mercado de logística inversa de comercio electrónico en 2025, mientras que los servicios de valor añadido registraron la CAGR proyectada más alta del 15,72% hasta 2031.
- Por categoría de producto, la moda y la indumentaria representaron el 27,15% del tamaño del mercado de logística inversa de comercio electrónico en 2025, mientras que los bienes de lujo registraron la CAGR proyectada más alta del 14,95% hasta 2031.
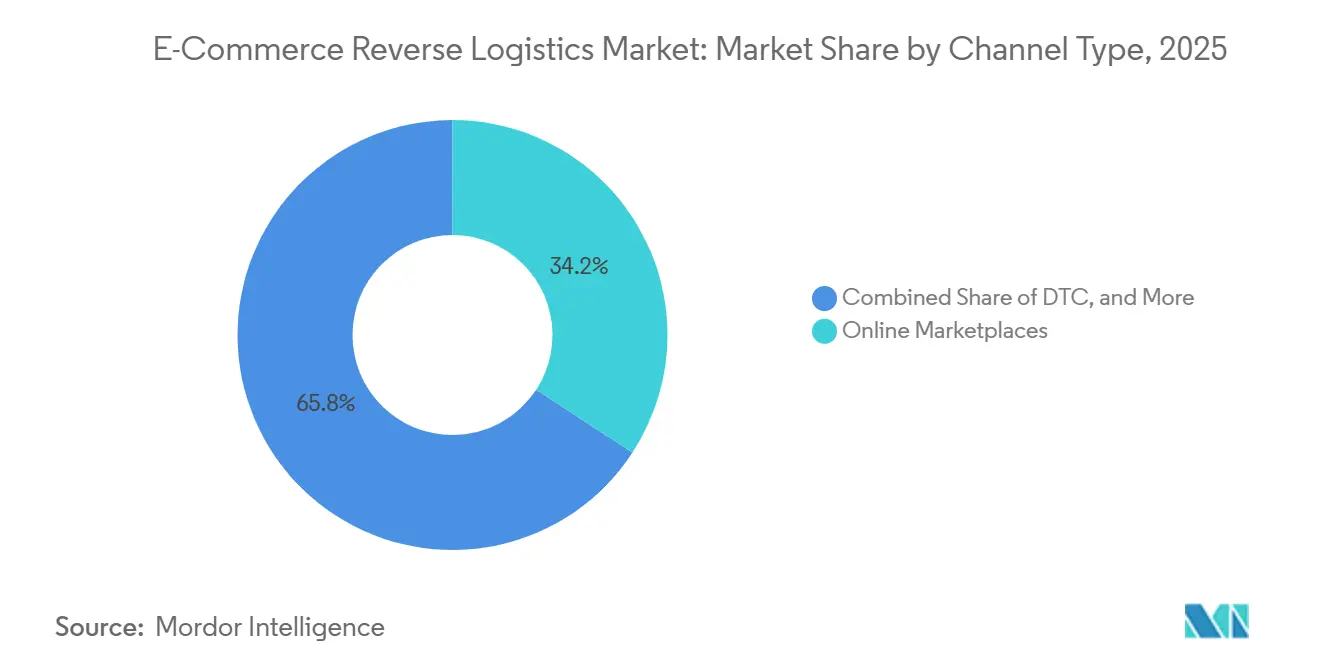
- Por tipo de canal, los mercados en línea representaron el 34,20% de la participación del mercado de logística inversa de comercio electrónico en 2025, mientras que el comercio social registró la CAGR proyectada más alta del 15,85% hasta 2031.
- Por geografía, Asia-Pacífico representó el 35,50% del tamaño del mercado de logística inversa de comercio electrónico en 2025 y registró la CAGR proyectada más alta del 15,51% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Logística Inversa de Comercio Electrónico
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en los Volúmenes de Pedidos de Comercio Electrónico | +3.5% | Global, más pronunciado en Asia-Pacífico, América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Expectativas de los Clientes de Devoluciones sin Fricciones | +2.8% | Global, mayor urgencia en América del Norte y la UE, emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Requisitos de Economía Circular y Responsabilidad Ampliada del Productor | +2.0% | Núcleo de la UE, con extensión a América del Norte, Australia y Asia Oriental | Mediano plazo (2-4 años) |
| Análisis Predictivo y Toma de Decisiones Automatizada de Devoluciones | +1.8% | América del Norte y la UE como adoptantes tempranos, con Asia-Pacífico escalando rápidamente | Mediano plazo (2-4 años) |
| Consolidación de Devoluciones Transfronterizas | +1.5% | Asia-Pacífico, el corredor UE-Reino Unido y los corredores América del Norte-América Latina | Mediano plazo (2-4 años) |
| Identidad de Devolución a Nivel de Producto y Portabilidad de Datos | +0.8% | Mandato de la UE a través del ESPR, con adopción voluntaria temprana en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en los Volúmenes de Pedidos de Comercio Electrónico
Las ventas minoristas de comercio electrónico de Estados Unidos crecieron un 12,2% interanual en el segundo trimestre de 2026 y alcanzaron 340,2 mil millones de USD.[2] Estas ventas representaron el 17,1% del total de ventas minoristas de Estados Unidos, manteniendo un mayor flujo de bienes que posteriormente pueden ingresar a los canales de devolución. Cada expansión en las compras en línea aumenta el volumen físico que necesita recolección, transporte, inspección y disposición. El mercado de logística inversa de comercio electrónico se beneficia de este efecto de volumen porque los pedidos en línea generalmente crean más actividad de devolución que las compras realizadas en tiendas. Las compras realizadas a través de dispositivos móviles y las compras por descubrimiento social también dificultan la evaluación del producto antes de la entrega. Los proveedores están respondiendo aumentando la capacidad de procesamiento cerca de los principales grupos de clientes y vinculando los eventos de los transportistas con las decisiones de almacén.
Expectativas de los Clientes de Devoluciones sin Fricciones
Los métodos de devolución convenientes se han convertido en una parte importante de cómo los consumidores evalúan a los vendedores en línea y los servicios de devolución de terceros. La Federación Nacional de Minoristas informó que cerca de dos tercios de los compradores en línea reconocieron al menos 1 comportamiento de devolución perjudicial, incluido el uso temporal de productos y la compra de múltiples tallas. Las devoluciones sin caja y sin etiqueta pueden reducir el esfuerzo del consumidor y acortar el tiempo entre una solicitud de devolución y una decisión de reembolso. El mercado de logística inversa de comercio electrónico se beneficia cuando los minoristas utilizan puntos de entrega accesibles porque la consolidación puede reducir la actividad de recogida individual. La misma conveniencia puede aumentar el comportamiento de devolución innecesario cuando las reglas de política y la verificación del producto son débiles. Los minoristas están equilibrando los recorridos más simples del cliente con verificaciones de artículos, revisiones del historial del cliente y controles de política más claros.
Economía Circular y Requisitos de Responsabilidad Ampliada del Productor
El Reglamento de Envases y Residuos de Envases entró en vigor en febrero de 2025 y estableció normas armonizadas para la gestión de envases y residuos en la Unión Europea. La Directiva 2025/1892, adoptada en septiembre de 2025, extendió los requisitos de responsabilidad ampliada del productor para textiles y calzado en los estados miembros de la UE. El Registro del Pasaporte Digital de Producto se lanzó en julio de 2026, creando infraestructura para datos accesibles del ciclo de vida del producto a nivel de producto a través de identificadores escaneables.[3] Estas medidas aumentan la necesidad de recolección, clasificación, reutilización, reciclaje y procesamiento de fin de vida útil documentados. El mercado de logística inversa de comercio electrónico tiene un papel más importante donde las marcas necesitan prueba de que los productos devueltos llegaron a un destino autorizado. Los proveedores con flujos de trabajo trazables pueden apoyar las obligaciones del productor mientras reducen el riesgo de que los productos utilizables pasen a canales de eliminación no controlados.
Análisis Predictivo y Toma de Decisiones Automatizada de Devoluciones
El enrutamiento basado en condiciones permite dirigir un artículo devuelto hacia el reabastecimiento, la reventa, la donación, la reparación, el reciclaje o la eliminación. Este enfoque traslada las decisiones clave a una etapa más temprana del proceso de devolución en lugar de esperar hasta que un producto llegue a un almacén. El mercado de logística inversa de comercio electrónico está ganando valor con sistemas que conectan la condición del producto, las señales de demanda, los datos del transportista y los canales de recuperación disponibles. Loop Returns introdujo su motor de Disposición Inteligente en marzo de 2026 para enrutar artículos devueltos utilizando información de precios del mercado secundario en tiempo real. El enrutamiento temprano puede reducir el transporte innecesario y limitar el tiempo que el inventario devuelto permanece no disponible para la venta. También requiere una captura de datos confiable en el punto de entrega y estándares de manejo consistentes en toda la red de transportistas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo del Transporte Inverso y la Manipulación | -1.6% | Global, más agudo en América del Norte y la UE para categorías de bajo valor | Corto plazo (≤ 2 años) |
| Infraestructura de Reciclaje y Recuperación Fragmentada | -0.9% | Mercados emergentes en Asia-Pacífico, Oriente Medio y África, y América del Sur, con un efecto secundario en la UE | Largo plazo (≥ 4 años) |
| Fraude en Devoluciones, Uso Temporal de Productos y Sustitución de Productos | -0.8% | Global, con la mayor incidencia en América del Norte y crecimiento en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Complejidad Aduanera, Fiscal y de Cumplimiento Normativo Transfronterizo | -0.7% | Corredor UE-Reino Unido, corredores Estados Unidos-América Latina y flujos intra-ASEAN | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Transporte Inverso y la Manipulación
El transporte inverso y la manipulación siguen siendo difíciles porque los productos se mueven desde muchos hogares hacia un número menor de sitios de procesamiento. Cada artículo puede requerir aceptación de recogida o entrega, inspección, clasificación por condición, reetiquetado y una decisión de disposición separada. El mercado de logística inversa de comercio electrónico enfrenta una presión particular en las categorías de bajo valor donde los costos de devolución pueden consumir gran parte del margen del pedido original. La Federación Nacional de Minoristas encontró que el aumento de los costos de transporte y los incrementos en las tarifas de los transportistas estaban entre las 2 principales razones por las que los minoristas introdujeron tarifas de devolución en 2025, citadas por el 40% de los comerciantes. La consolidación de mltiples marcas puede mejorar la densidad de carga, pero depende de suficientes puntos de entrega cercanos y procesos de clasificación compatibles. Los operadores más pequeños pueden tener dificultades para alcanzar la escala necesaria para hacer que el flete inverso y la manipulación sean económicos.
Fraude en Devoluciones, Uso Temporal de Productos y Sustitución de Productos
El fraude en devoluciones incluye el abuso de políticas, la manipulación de etiquetas, la sustitución de productos y la actividad de devolución repetida que no cumple con las condiciones declaradas del vendedor. Appriss Retail informó 100 mil millones de USD en pérdidas prevenibles relacionadas con devoluciones para los minoristas de Estados Unidos en 2025. La Federación Nacional de Minoristas también informó que cerca de dos tercios de los compradores en línea admitieron al menos 1 práctica de devolución perjudicial. El mercado de logística inversa de comercio electrónico requiere procesos de verificación que determinen si se devolvió el producto correcto y si su condición admite la reventa o el reembolso. Estas verificaciones añaden tiempo de manipulación y costo, particularmente en moda, calzado y electrónica. Los datos de identidad del producto y la documentación sólida pueden hacer que los controles de fraude sean más consistentes, aunque los proveedores aún necesitan personal capacitado y reglas claras del minorista.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Devolución: Las Devoluciones Comerciales Anclan el Volumen Mientras el Fin de Vida Útil Escala
Las devoluciones comerciales representaron el 38,60% de la participación del mercado de logística inversa de comercio electrónico en 2025. El segmento se mantuvo como el más grande porque los intercambios en mercados y las políticas de devolución estándar en línea crean flujos inversos frecuentes y repetibles. Tanto los compradores B2C como B2B contribuyen a esta actividad cuando los bienes se intercambian, rechazan o devuelven bajo acuerdos contractuales. Los programas de devolución comercial favorecen a los operadores que pueden procesar altos volúmenes con niveles de servicio predecibles. El mercado de logística inversa de comercio electrónico sigue dependiendo de reglas de recepción consistentes cuando los minoristas gestionan una amplia combinación de razones de devolución. Las devoluciones reparables son importantes en electrónica de consumo y electrodomésticos, donde la reacondicionamiento puede extender la vida útil de un producto. Las devoluciones de fin de uso también apoyan los programas de marca que recuperan productos después de su período de uso principal. Las devoluciones por retiro del mercado siguen siendo menores en volumen, pero requieren una respuesta rápida de la red, manipulación especializada y documentación regulatoria detallada. La amplia combinación de razones de devolución significa que los proveedores necesitan diferentes reglas de enrutamiento para intercambios ordinarios, candidatos a reparación y recuperaciones relacionadas con la seguridad.
Se prevé que las devoluciones de fin de vida útil crezcan a una CAGR del 15,60% hasta 2031. Este crecimiento refleja las normas de responsabilidad ampliada del productor que imponen obligaciones de recolección y recuperación a los productores. La Directiva 2025/1892 extendió estos requisitos a los productores de textiles y calzado en los estados miembros de la UE.[4] El tamaño del mercado de logística inversa de comercio electrónico para este segmento crece a medida que los flujos de eliminación informales se incorporan a procesos de recolección y recuperación registrados. Las marcas necesitan socios que puedan documentar el movimiento de productos de fin de vida útil y separar los candidatos a reutilización de la recuperación de materiales. Los puntos de recolección, la capacidad de clasificación y los canales posteriores certificados se vuelven más importantes donde se aplican las normas de responsabilidad del productor. Los operadores con relaciones de recuperación existentes pueden ofrecer un servicio más completo a las marcas. Aquellos sin capacidad de recolección pueden enfrentar una posición más débil cuando los clientes requieren evidencia de disposición conforme.
Por Tipo de Servicio: Los Servicios de Valor Añadido Superan al Transporte como Impulsor del Margen
El transporte representó el 42,55% del tamaño del mercado de logística inversa de comercio electrónico en 2025. Cada producto devuelto necesita al menos 1 transportista o punto de recolección, lo que convierte al transporte en la base física de la cadena de servicios. Los transportistas recogen paquetes de los hogares, los aceptan en puntos de entrega y los trasladan a ubicaciones de consolidación o procesamiento. La densidad de la red afecta tanto la conveniencia del consumidor como el costo por artículo devuelto. El mercado de logística inversa de comercio electrónico depende de esta capa física incluso cuando el software mejora la autorización de devoluciones y el seguimiento de productos. Los proveedores de transporte también generan eventos de seguimiento que pueden activar aprobaciones de reembolso y planificación de almacén. El servicio sigue siendo esencial incluso donde los minoristas utilizan opciones de devolución en tienda porque los bienes a menudo necesitan movimiento posterior. El alto volumen no crea automáticamente altos márgenes porque las rutas inversas son menos predecibles que las rutas de entrega de salida. Los proveedores están, por tanto, buscando redes de recolección más densas y una mejor consolidación antes de que comiencen los movimientos de larga distancia.
Se prevé que los servicios de valor añadido crezcan a una CAGR del 15,72% hasta 2031. Estos servicios incluyen reacondicionamiento, apoyo a la reventa, enrutamiento clasificado por condición y flujos de trabajo de recuperación específicos de la marca. Son importantes porque un artículo puede tener un resultado económico diferente dependiendo de qué tan rápida y precisamente se evalúe. El mercado de logística inversa de comercio electrónico gana valor cuando un producto se restaura al inventario o se dirige al canal de recuperación más adecuado sin demoras evitables. Los minoristas de moda y electrónica están dando más importancia al valor recuperado por unidad al seleccionar proveedores de servicios. La clasificación por condición, la autenticación, la coordinación de reparaciones y las conexiones con mercados secundarios apoyan este objetivo. El almacenamiento y el procesamiento siguen siendo importantes porque proporcionan el espacio y el control operativo necesarios antes de que un artículo pueda reingresar al inventario. Las combinaciones de servicios más sólidas conectan la visibilidad del transporte con las decisiones de procesamiento y la generación de informes claros para el minorista.


Por Categoría de Producto: La Moda Define el Núcleo Mientras el Lujo Redefine la Devolución Premium
La moda y la indumentaria representaron el 27,15% de la participación del mercado de logística inversa de comercio electrónico en 2025. La categoría lidera porque el ajuste, el estilo, la talla y la presentación del producto solo pueden evaluarse completamente después de la entrega. La Federación Nacional de Minoristas citó tasas de devolución en línea estructurales del 25% al 30% para indumentaria y hasta el 40% para calzado. El mercado de logística inversa de comercio electrónico necesita una inspección detallada de indumentaria porque los productos de uso personal ya no pueden volver directamente al inventario después de cada devolución. Las devoluciones de moda a menudo requieren inspección por uso, condición del embalaje, etiquetas y signos de uso antes de tomar decisiones de reabastecimiento. La electrónica de consumo y el hogar y la vida cotidiana también contribuyen con volúmenes significativos. La electrónica requiere verificaciones de seguridad de datos y una evaluación detallada de la condición, mientras que los productos para el hogar pueden crear problemas de manipulación debido a su tamaño y embalaje variado. Los productos de alimentación, salud y bienestar, y belleza y cuidado personal enfrentan límites de higiene y seguridad que pueden dificultar la recuperación centralizada. Estas categorías pueden depender más de la eliminación local, créditos en tienda o políticas de devolución restringidas.
Los bienes de lujo registraron una CAGR del 14,95% hasta 2031. Las devoluciones de lujo exigen un proceso más controlado porque la autenticación, la certificación de condición y la presentación de la marca pueden afectar el valor de reventa. El mercado de logística inversa de comercio electrónico apoya esta categoría a través de vías dedicadas que protegen los precios y limitan la desviación no autorizada. Una mayor actividad de reventa crea la necesidad de verificar la procedencia del producto antes de que un artículo sea devuelto al canal principal u ofrecido a través de un canal secundario. Cada paso de manipulación debe preservar la información de la cadena de custodia y evitar daños al embalaje o al producto en sí. Las piezas y accesorios de automoción también crean devoluciones técnicamente exigentes, a menudo vinculadas a garantías, defectos o ajuste incorrecto. La trazabilidad a nivel de pieza es importante en estos casos porque los fabricantes necesitan evidencia para revisiones de calidad y responsabilidad del proveedor. Los proveedores que pueden gestionar la autenticación y la trazabilidad están mejor posicionados en categorías donde el valor del producto y el historial del producto son ambos relevantes.
Por Tipo de Canal: Los Mercados en Línea Lideran el Volumen Mientras el Comercio Social Marca el Ritmo de Crecimiento
Los mercados en línea representaron el 34,20% del tamaño del mercado de logística inversa de comercio electrónico en 2025. Los modelos de mercado concentran la actividad de los compradores, la participación de los vendedores y la administración de políticas de devolución en la misma plataforma. Esta escala puede generar altos volúmenes de intercambios y reembolsos en una amplia gama de categorías de productos. Los operadores de mercados necesitan procesos de devolución consistentes porque los vendedores pueden utilizar diferentes métodos de cumplimiento y tener diferentes ubicaciones de inventario. El mercado de logística inversa de comercio electrónico tiene un papel central en ayudar a las plataformas a mantener la confianza del cliente mientras controlan la carga operativa de los vendedores individuales. Los sitios web de venta directa al consumidor generalmente tienen tasas de devolución más bajas porque las marcas pueden proporcionar información más detallada sobre el producto y mantener el control sobre el diseño de la política. Las aplicaciones móviles aumentan la actividad de transacciones pero no reducen la necesidad de instrucciones de devolución claras o seguimiento confiable. La combinación de canales favorece a los proveedores que pueden apoyar tanto las reglas de toda la plataforma como las excepciones específicas de la marca.
El comercio social registró una CAGR del 15,85% hasta 2031. El canal crea un requisito de devolución distinto porque las compras pueden estar influenciadas por contenido de formato corto, promoción de creadores y decisiones de pago rápidas. Los acuerdos de transportistas dedicados muestran que el mercado de logística inversa de comercio electrónico se está adaptando al diferente comportamiento de devolución asociado con la venta social. Los minoristas necesitan opciones de entrega simples porque los clientes de comercio social a menudo esperan un proceso de devolución tan rápido como la compra original. La detección de fraude también es importante porque los programas de alto volumen y baja fricción pueden atraer el abuso de políticas. Los servicios de devolución específicos del canal pueden ayudar a las plataformas a mantener la confianza entre compradores y vendedores mientras reducen la carga administrativa de los comerciantes más pequeños.
Análisis Geográfico
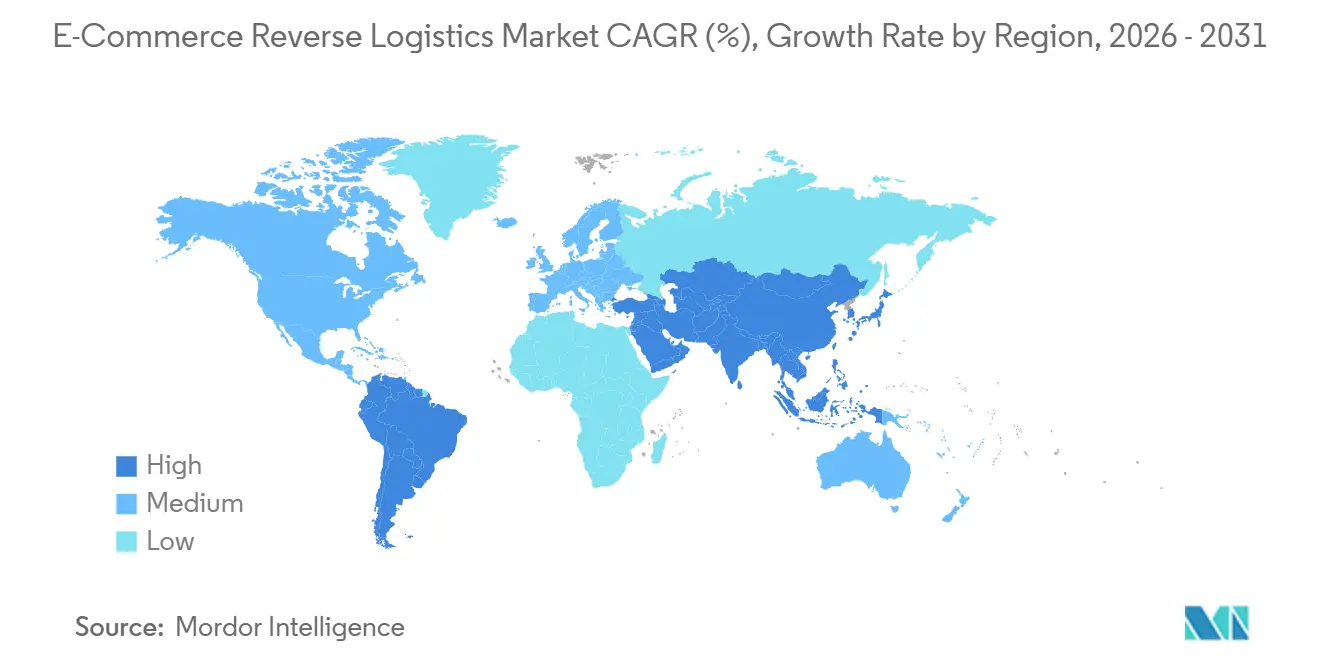
Asia-Pacífico representó el 35,50% de la participación del mercado de logística inversa de comercio electrónico en 2025 y se prevé que crezca a una CAGR del 15,51% hasta 2031. La región lidera debido a su gran base de comercio minorista en línea y la expansión del comercio minorista digital en China, India y el Sudeste Asiático, mientras que China representó el 39% de las ventas minoristas nacionales a través del comercio electrónico en 2026. La escala de la actividad en línea crea demanda de capacidad dedicada de recolección, clasificación y transporte, e India y el Sudeste Asiático están incorporando compradores en línea más rápido de lo que muchas redes inversas están madurando. Nippon Express lanzó NX Return Plus en marzo de 2026 para gestionar el transporte, la adquisición de embalajes y la programación de devoluciones de recolección de dispositivos en Japón. Australia también ofrece condiciones favorables para redes consolidadas de puntos de entrega porque la demanda de comercio electrónico se concentra en las principales áreas urbanas.
América del Norte es el segundo mercado regional más grande y depende cada vez más de una infraestructura de devolución agregada basada en puntos de entrega. Las ventas de comercio electrónico de Estados Unidos crecieron un 12,2% interanual en el segundo trimestre de 2026, lo que sostuvo la demanda de servicios de procesamiento de devoluciones y transporte. La región cuenta con una gran base de minoristas establecidos, transportistas, redes de paquetería y plataformas tecnológicas, mientras que Canadá y México siguen siendo mercados secundarios con importantes flujos transfronterizos. DHL eCommerce y el Servicio Postal de los Estados Unidos anunciaron un acuerdo exclusivo plurianual en mayo de 2026 por más de 10 mil millones de USD para la entrega de paquetes de última milla en 170 millones de puntos de entrega. Los cambios de la Oficina de Aduanas y Protección Fronteriza de los Estados Unidos, vigentes desde octubre de 2026, añaden requisitos de cumplimiento a los flujos de comercio electrónico transfronterizo.
Europa está definida por regulaciones que están dando forma a la recolección de devoluciones, los datos de productos y la disposición de fin de vida útil, incluidos el Reglamento de Envases y Residuos de Envases, la Directiva 2025/1892 y el lanzamiento en julio de 2026 del Registro del Pasaporte Digital de Producto. Alemania, el Reino Unido, Francia y los países nórdicos representan gran parte de la actividad de devolución de comercio electrónico de la región. GEODIS lanzó un servicio dedicado de logística inversa en su sitio de Torija, España, en abril de 2025, incluyendo capacidad para devoluciones de productos de gran tamaño. América del Sur, Oriente Medio y África ofrecen potencial de crecimiento a largo plazo, con Brasil liderando América del Sur a través de su creciente base de consumidores digitales.

Panorama Competitivo
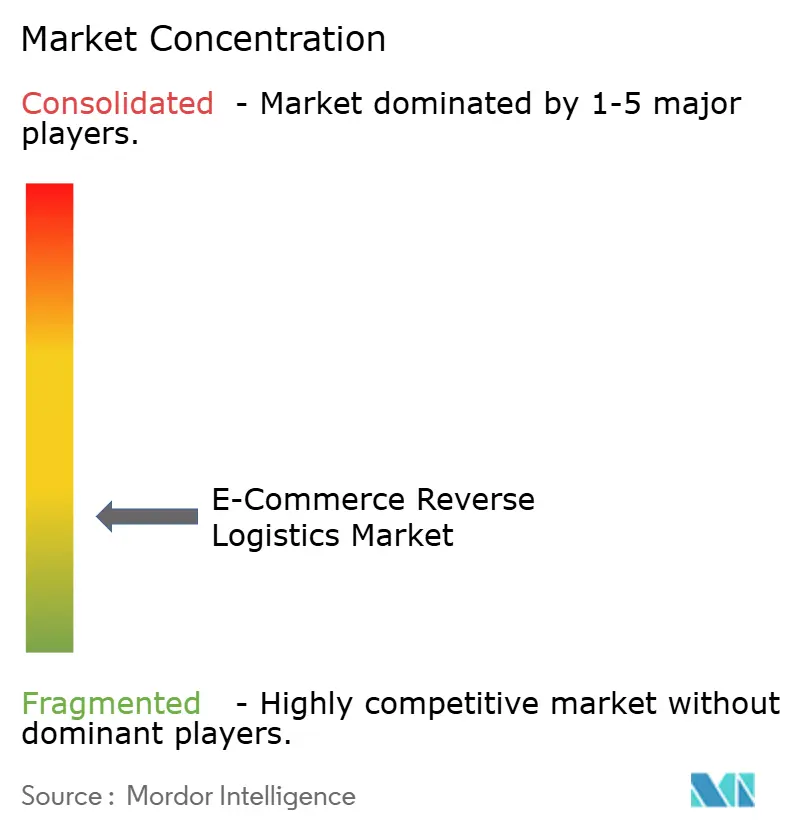
El mercado de logística inversa de comercio electrónico está fragmentado, con grupos de logística integrada compitiendo junto a plataformas tecnológicas de devoluciones especializadas. Los grandes proveedores ofrecen capacidad de transporte, almacenes, servicios transfronterizos y relaciones más amplias en la cadena de suministro, mientras que las plataformas especializadas compiten a través de software orientado al minorista, enrutamiento multioperador, portales de devolución, controles de fraude y decisiones de disposición. El mercado de logística inversa de comercio electrónico también tiene espacio para proveedores de tecnología de tamaño mediano que atienden a marcas con 500 a 5.000 devoluciones diarias. Estas marcas pueden preferir plataformas de enrutamiento flexibles sobre acuerdos de logística de terceros de servicio completo. La industria de logística inversa de comercio electrónico incluye, por tanto, grandes operadores de red y proveedores de software especializados con diferentes vías hacia el valor para el cliente.
Las adquisiciones siguieron siendo una vía importante hacia una mayor capacidad. DSV completó su adquisición de DB Schenker en mayo de 2025 por 15.300 millones de EUR (15.700 millones de USD), creando una red de logística de terceros en más de 90 países. CMA CGM acordó en julio de 2026 adquirir FedEx Supply Chain por 1.400 millones de USD a través de CEVA Logistics, añadiendo casi 150 almacenes en América del Norte. Blue Yonder adquirió Optoro en agosto de 2025 y adquirió la propiedad total de Inmar Post-Purchase Solutions en junio de 2025 a través de su filial Doddle, ampliando sus capacidades de gestión de devoluciones, comercialización de inventario y puntos de entrega. Estos movimientos muestran cómo las empresas de software y logística están ampliando su alcance más allá de una única función de devoluciones.
La preparación regulatoria se está convirtiendo en un factor competitivo en el mercado de logística inversa de comercio electrónico porque las marcas necesitan cada vez más evidencia documentada de reciclaje, reutilización o tratamiento de fin de vida útil conforme. Las empresas que combinan capacidad de recolección con datos a nivel de producto pueden estar mejor posicionadas para atender categorías reguladas bajo el marco normativo de la UE. GEODIS lanzó 2 soluciones de devoluciones complementarias para sus clientes de las Américas en junio de 2025, que cubren la automatización de solicitudes de devolución y la optimización de la disposición en almacén. NYK Group amplió las capacidades de logística sanitaria europea de Yusen Logistics a través de su adquisición del negocio de logística sanitaria del Grupo Walden en diciembre de 2025.
Líderes de la Industria de Logística Inversa de Comercio Electrónico
-
DHL Group
-
DSV A/S
-
CMA CGM Group
-
FedEx
-
United Parcel Service of America, Inc. (UPS)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: UPS firmó un acuerdo con TikTok Shop para proporcionar devoluciones sin caja y sin etiqueta para vendedores de Estados Unidos a través de su filial Happy Returns, aprovechando casi 10.000 ubicaciones de Return Bar dentro de tiendas Ulta Beauty, Staples y UPS. El acuerdo apunta al canal de comercio social de rápido crecimiento e incorpora detección automatizada de fraude para identificar y poner en cuarentena paquetes de devolución sospechosos.
- Septiembre de 2026: GEODIS, Auchan Retail y SEQUENCE ROBOTICS desplegaron una solución robótica de clasificación de devoluciones en Villabe, Francia, utilizando 30 robots móviles autónomos capaces de clasificar 2.300 unidades de consumo por hora para productos culturales devueltos de los hipermercados Auchan.
- Mayo de 2026: DHL eCommerce y el Servicio Postal de los Estados Unidos firmaron un contrato exclusivo plurianual para la entrega de paquetes de última milla en Estados Unidos valorado en más de 10 mil millones de USD, el mayor acuerdo en su relación de 25 años, con DHL gestionando la recogida, clasificación y transporte de larga distancia, y el Servicio Postal de los Estados Unidos completando la última milla en 170 millones de puntos de entrega.
- Abril de 2026: UPS y Happy Returns ampliaron la red de Return Bar a 10.000 puntos de entrega en Estados Unidos, añadiendo más de 1.700 sitios a través de nuevas asociaciones con Annex Brands y Package Hub Business Centers, haciendo que la red sea más de tres veces el tamaño de la siguiente alternativa más grande.


Alcance del Informe Global del Mercado de Logística Inversa de Comercio Electrónico
| Devoluciones Comerciales |
| Devoluciones Reparables |
| Devoluciones de Fin de Uso |
| Devoluciones de Fin de Vida Útil |
| Devoluciones por Retiro del Mercado |
| Transporte |
| Almacenamiento y Depósito |
| Procesamiento de Devoluciones |
| Servicios de Valor Añadido |
| Moda e Indumentaria |
| Electrónica de Consumo |
| Belleza y Cuidado Personal |
| Hogar y Vida Cotidiana |
| Alimentación y Bienes de Consumo de Alta Rotación |
| Productos de Salud y Bienestar |
| Piezas y Accesorios de Automoción |
| Bienes de Lujo |
| Otras Categorías de Productos |
| Sitios Web de Venta Directa al Consumidor |
| Mercados en Línea |
| Comercio Social |
| Aplicaciones Móviles |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Devolución | Devoluciones Comerciales | |
| Devoluciones Reparables | ||
| Devoluciones de Fin de Uso | ||
| Devoluciones de Fin de Vida Útil | ||
| Devoluciones por Retiro del Mercado | ||
| Por Tipo de Servicio | Transporte | |
| Almacenamiento y Depósito | ||
| Procesamiento de Devoluciones | ||
| Servicios de Valor Añadido | ||
| Por Categoría de Producto | Moda e Indumentaria | |
| Electrónica de Consumo | ||
| Belleza y Cuidado Personal | ||
| Hogar y Vida Cotidiana | ||
| Alimentación y Bienes de Consumo de Alta Rotación | ||
| Productos de Salud y Bienestar | ||
| Piezas y Accesorios de Automoción | ||
| Bienes de Lujo | ||
| Otras Categorías de Productos | ||
| Por Tipo de Canal | Sitios Web de Venta Directa al Consumidor | |
| Mercados en Línea | ||
| Comercio Social | ||
| Aplicaciones Móviles | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de logística inversa de comercio electrónico?
El mercado de logística inversa de comercio electrónico alcanzó 125,52 mil millones de USD en 2025 y se prevé que alcance 276,35 mil millones de USD en 2031 con una CAGR del 13,85%.
¿Qué tipo de devolución tiene la mayor participación?
Las devoluciones comerciales representaron el 38,60% de participación en 2025, respaldadas por la actividad recurrente de intercambio y devolución en mercados.
¿Qué servicio crece más rápido en logística inversa?
Se prevé que los servicios de valor añadido crezcan a una CAGR del 15,72% hasta 2031, respaldados por el reacondicionamiento, la reventa y el enrutamiento basado en condiciones.
¿Por qué son importantes las devoluciones de moda para los proveedores de logística?
La moda y la indumentaria representaron el 27,15% de participación en 2025, mientras que las tasas de devolución en línea de indumentaria fueron del 25% al 30% y las tasas de calzado alcanzaron hasta el 40%.
¿Qué región lidera la demanda global de logística inversa?
Asia-Pacífico representó el 35,50% de participación en 2025 y se prevé que crezca a una CAGR del 15,51% hasta 2031.
¿Cómo afectan las normas de responsabilidad del productor a las operaciones de devoluciones?
Los requisitos de la UE para envases, textiles, calzado e información a nivel de producto aumentan la necesidad de recolección, recuperación y manejo de fin de vida útil documentados.


 Sus datos están seguros y nunca se venden ni se comparten.
