
使い捨てオストミーバッグ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
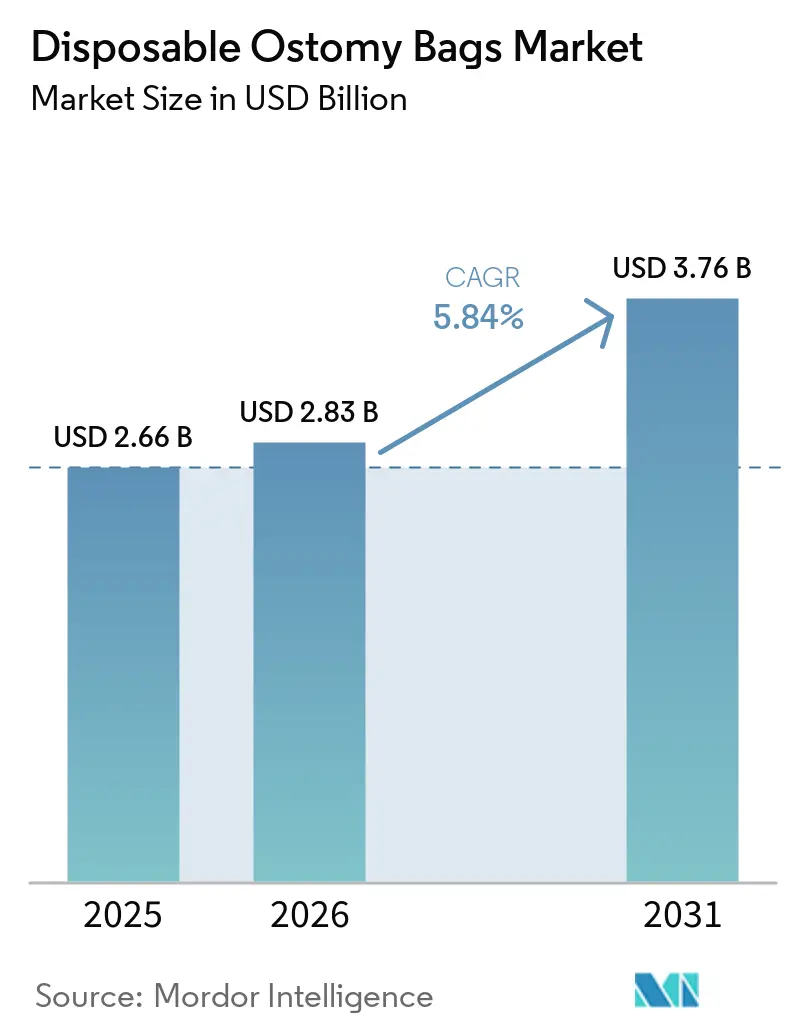
| 市場規模 (2026) | 2.83 十億米ドル |
| 市場規模 (2031) | 3.76 十億米ドル |
| Growth Rate (2026 - 2031) | 5.84 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる使い捨てオストミーバッグ市場分析
使い捨てオストミーバッグ市場規模は、2025年の26.6億米ドルから2026年には28.3億米ドルに増加し、2031年までに37.6億米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.84%で成長します。
使い捨てオストミーバッグ市場は、がんの生存率向上と消化器疾患の有病率増加に伴い、長期的な患者基盤の拡大に支えられています。また、ケアが病院から在宅へと移行しており、患者が自立して管理できる製品への需要が高まっています。メーカーは、皮膚を保護し、フィット感を向上させ、漏れを低減するための障壁を通じて競争しています。デジタル漏れアラートや異なる体型に対応した製品が、製品アップグレードの余地を生み出しています。使い捨てオストミーバッグ市場は、製品の不快感、価格制約、材料コンプライアンス要件からの圧力にも直面しています。
主要レポートのポイント
- 製品タイプ別では、ワンピースシステムが2025年に63.4%の収益シェアを占め、ツーピースシステムは2031年までに6.8%のCAGRで拡大する見込みです。
- オストミータイプ別では、コロストミーバッグが2025年に収益の52.8%を占め、ウロストミーバッグは2031年までに7.2%の最高予測CAGRを記録しました。
- システムデザイン別では、ドレイナブルシステムが2025年に46.7%のシェアを占め、コンベックスシステムは2031年までに8.4%のCAGRで進展しています。
- 適応症別では、大腸がんが2025年に48.9%のシェアを占め、炎症性腸疾患は2031年までに7.8%のCAGRで成長すると予測されています。
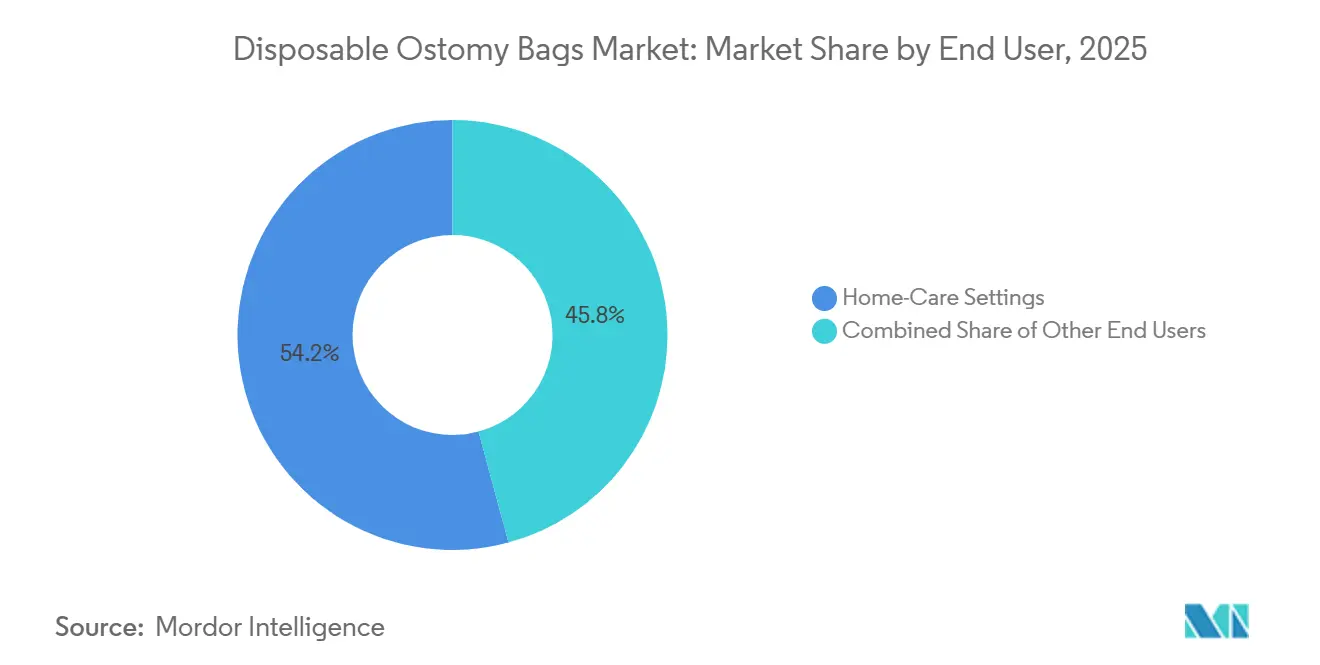
- エンドユーザー別では、在宅ケア設定が2025年に54.2%のシェアを占め、2031年までに8.7%の最高予測CAGRを記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の使い捨てオストミーバッグ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 大腸がんおよび 炎症性腸疾患の負担増加 | +1.6% | 世界規模、北米、欧州、東アジアに集中 | 長期(4年以上) |
| 在宅オストミー 管理の拡大 | +1.3% | 世界規模、北米および西欧で最も強い | 中期(2〜4年) |
| 皮膚に優しく 漏れにくいデザインへの需要増加 | +0.9% | 世界規模、先進市場が先行し、 アジア太平洋での採用が加速 | 中期(2〜4年) |
| 高齢化人口と オストミー手術件数の増加 | +0.7% | 北米、欧州、日本、 韓国 | 長期(4年以上) |
| デジタル漏れ検知と 解剖学的にカスタマイズされたパウチングシステム | +0.5% | 北米および西欧、 規制承認を条件とする | 短期(2年以内) |
| 償還補償の改善と オストミーケア用品へのアクセス向上 | +0.4% | 主に北米、アジア太平洋および 中東・アフリカが新興 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
大腸がんおよび炎症性腸疾患の負担増加
使い捨てオストミーバッグ市場は、がんおよび慢性腸疾患の増加によりオストミー手術を必要とする患者数が増えるにつれて拡大しています。大腸がんはGLOBOCAN 2024において世界の新規がん症例の9.9%を占め[1]国際がん研究機関、「世界がん統計2024」、国際がん研究機関、罹患率で3位、死亡率で2位にランクされています。世界保健機関は、2050年までに年間約3,500万件の新規がん症例が発生すると予測しており、これは2024年水準より67%高い数値です。生物製剤、免疫療法、標的治療の活用改善により、多くの大腸がん患者の生存期間が延長し、長期間使用される製品の重要性が高まっています。世界の炎症性腸疾患の有病率は2021年に383万件に達し、1990年から85.1%増加しました。中国では2022年に517,106件の新規大腸がん症例が記録され、拡大する患者プールが継続的な自己管理支援の必要性を強化しています。
在宅オストミー管理の拡大
在宅管理は、使い捨てオストミーバッグ市場における定期的な需要の持続的な源泉です。米国では推定75万人から100万人がオストミー製品を使用しており、年間約10万件の新規オストミー手術が行われています。ISPOR 2025の研究[2]ISPOR、「オストミーおよび泌尿器科患者に対する専門在宅医療サービスプロバイダーによる転帰改善と医療利用削減:薬局ベースのケアとの比較研究」、ISPOR 2025では、専門在宅医療プロバイダーが薬局ベースのケアよりも救急外来受診および入院が少ないことが示されました。この臨床的・経済的エビデンスは、患者を支援付き在宅ケアへ誘導する支払者の意思決定を支持しています。ConvaTecは2025年を通じて北米のホームサービスグループを通じた新規患者の開始が継続していると報告しました。2026年のシステマティックレビューでは、遠隔医療によるストーマケアが適応と自己効力感を改善し、病院外での患者を支援する臨床システムを強化することが確認されました。
皮膚に優しく漏れにくいデザインへの需要増加
皮膚保護は、使い捨てオストミーバッグ市場における重要な製品選択要因です。合併症は快適性、自信、製品使用に影響を与える可能性があるためです。2025年の研究では、腸管ストーマ患者の85%にストーマ周囲皮膚合併症が認められ、軽度35%、中等度18%、重度32%が含まれていました。この研究はまた、これらの合併症が精神的健康と健康関連クオリティ・オブ・ライフの低下と関連していることも明らかにしました。12週間の臨床試験では、Coloplast SenSura Mio Convex Softはベースプレートの2.2%で漏れが記録されたのに対し、フラットシステムでは7%でした。Hollisterは皮膚保護ニーズに対応するため、CeraPlasポートフォリオにセラミド含有バリアを使用しています。合併症は短期的に交換需要を増加させる可能性がありますが、より強力な皮膚ケア機能を持つ製品への患者および臨床医の移行も促進します。
デジタル漏れ検知と解剖学的にカスタマイズされたパウチングシステム
デジタルシステムは、使い捨てオストミーバッグ市場内に高付加価値の製品カテゴリーを創出しています。ColoplastのHeyloデジタル漏れ通知システムは、2025年10月に12歳以上のイレオストミーおよびコロストミー患者向けにFDA 510(k)承認を取得しました。このクラスIシステムは、Bluetooth接続センサーとスマートフォンアプリケーションを使用して、汚染事象が発生する前にベースプレートの漏れを検知します。英国の研究では、3年間で1人あたり49.81件の漏れエピソードが減少し、増分費用効果比は1質調整生存年あたり110英ポンドと報告されました。139名の参加者を対象としたドイツの無作為化試験では、ベースプレート外への漏れが31%減少しました。Hollisterも2025年11月にオストミー漏れ検知用両面センサーデバイスの米国特許を取得しました。2026年のモデリング研究では、コンベックスバリアの特性が異なる腹部プロファイルとどのように相互作用するかが示され、より個別化された製品選択を支持しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ストーマ周囲皮膚合併症 および製品関連の不快感 | -0.5% | 世界規模 | 中期(2〜4年) |
| プレミアムマルチピースシステムおよび アクセサリーの高コスト | -0.4% | アジア太平洋、中東・アフリカ、 南米 | 中期(2〜4年) |
| 廃棄物、PFAS 再処方、サステナビリティコンプライアンス | -0.3% | 主に欧州連合、北米および アジア太平洋にも影響 | 短期(2年以内) |
| 社会的スティグマと 心理的障壁 | -0.2% | アジア太平洋、中東・アフリカ、 南米の新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ストーマ周囲皮膚合併症および製品関連の不快感
ストーマ周囲皮膚合併症は交換使用を増加させる可能性がありますが、オストミー器具への信頼を低下させることもあります。新規ストーマ形成患者における発生率の推定値は15.5%から80%の範囲であり、2025年のScientific Reports[3]化学療法とストーマの特徴とストーマ周囲皮膚障害との関連、Scientific Reportsの研究では、術後1ヶ月の患者の59.7%に合併症が認められました。患者は皮膚の初期変化を認識できない場合があり、訓練を受けた創傷・オストミー・失禁看護師への依存度が高まります。これらの専門家の不均一な利用可能性は、地域によって適切な製品フィッティングを制限する可能性があります。製品メーカーはまた、欧州連合医療機器規則2017/745に基づく皮膚バリアおよびアクセサリーデバイスの臨床エビデンス要件を満たす必要があります。これらの要因は開発努力を増加させ、差別化製品の導入を遅らせる可能性があります。
プレミアムマルチピースシステムおよびアクセサリーの高コスト
高価格のマルチピースシステムは、使い捨てオストミーバッグ市場の価格感応度の高い部分でのアクセスを制限する可能性があります。元のエビデンスによると、長期的なパウチング、接着剤、アクセサリーの支出が永久コロストミー患者のストーマケア支出の大部分を占めています。ツーピースコンベックスシステムはワンピースクローズドエンドオプションよりも1器具あたりのコストが高く、患者が直接支払う場合の普及を制限しています。この問題はラテンアメリカ、東南アジア、サハラ以南アフリカで最も顕著です。米国オストミー協会連合は2026年1月に、オストミー用品のメディケア競争入札が2028年に開始される予定であると述べました。メーカーはプレミアム機能を維持しながら、入札ベースのチャネル向けに低コストオプションを提供する製品ティアが必要になる場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ワンピースシステムがリード、ツーピースが臨床的勢いを獲得
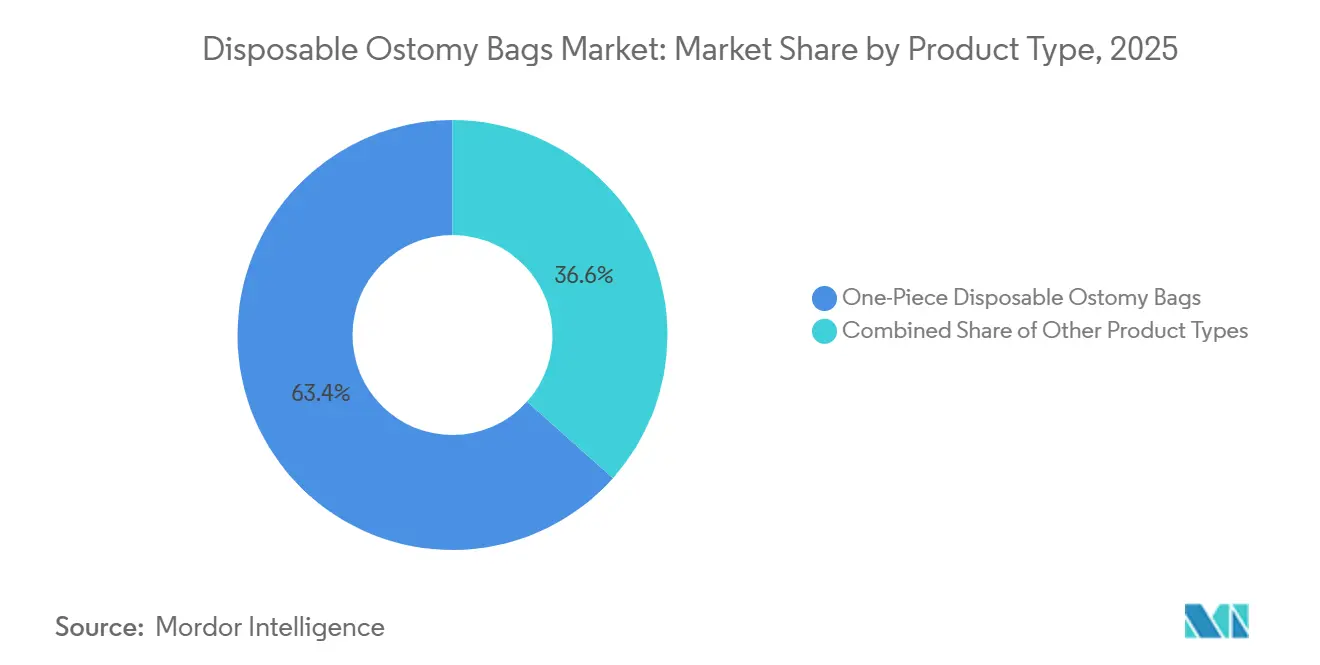
ワンピースシステムは2025年に使い捨てオストミーバッグ市場シェアの63.4%を占めました。その地位は、簡単な装着、低プロファイル、在宅ケアユーザーにとっての日常管理の容易さを反映しています。これらの特徴は、多くの高齢患者や術後に自己ケアを学んでいる人々にも適しています。ワンピース製品は、償還が制限された環境での低コストによって支持されています。この確立された基盤が、使い捨てオストミーバッグ市場においてこのフォーマットを中心的な位置に保っています。
ツーピースシステムは2031年までに6.8%のCAGRで成長すると予測されています。主な利点は、ユーザーがベースプレートを取り外さずにパウチを交換できることです。これにより、ストーマ周囲皮膚の問題を管理している患者の繰り返しの皮膚刺激を軽減できます。Coloplast[4]Coloplast A/S、「お知らせ第05/2026号:2025/26年度上半期中間財務報告」、GlobeNewswireは、2025/26年度上半期を通じて欧州および米国でSenSura Mioツーピース製品のアカウントを継続的に追加しました。遠隔医療相談により、臨床医がベースプレートのフィットを確認し、パウチのみの交換を推奨することも可能となり、モジュラーシステムに有利に働きます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


オストミータイプ別:コロストミーの規模が堅調を維持、ウロストミーが加速
コロストミーバッグは2025年の使い捨てオストミーバッグ市場において収益の52.8%を占めました。その規模は、大腸がん手術と一時的または永久コロストミーの造設との密接な関係を反映しています。大腸がんは世界で最も一般的ながんの一つであり、年間推定200万件の新規症例があります。使い捨てオストミーバッグ産業は、多くの患者が術後に継続的な管理を必要とするため、定期的な使用に依存しています。したがって、コロストミー製品は引き続き主要な数量カテゴリーです。
ウロストミーバッグは2031年までに7.2%の最高予測成長率を示しています。膀胱がん手術件数の増加により、尿路変向製品の需要が高まっています。尿路変向は腸管オストミーよりも還納率が低く、製品使用期間が延長されます。イレオストミーバッグはクローン病および潰瘍性大腸炎の手術からの需要を維持しています。炎症性腸疾患の有病率は、東南アジアやラテンアメリカなど以前は疾患負担が低かった地域でも上昇しています。アジアの一部における若年膀胱がん患者も、活動的なライフスタイルをサポートする製品への需要を高める可能性があります。
システムデザイン別:ドレイナブルシステムが数量を支え、コンベックスデザインが臨床的期待を塗り替える
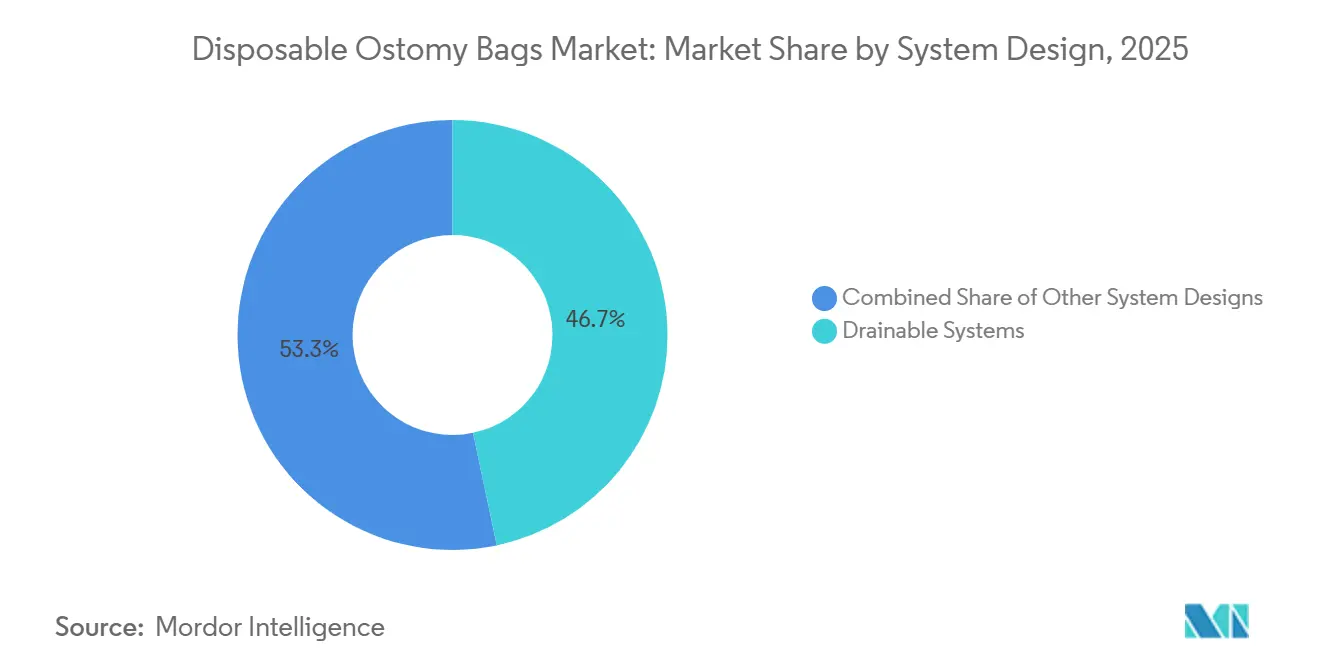
ドレイナブルシステムは2025年の使い捨てオストミーバッグ市場において収益の46.7%を占めました。これらはパウチを頻繁に排出する必要があるイレオストミーおよび高排出コロストミー患者に適しています。その確立された使用により、医療提供者および在宅ケア患者にとって主要な数量カテゴリーとなっています。フラットおよびクローズドエンドシステムは、形成された予測可能な排出物を持つ患者に引き続き対応しています。しかし、使い捨てオストミーバッグ市場は、個々のストーマおよび体型プロファイルに対応するデザインへと移行しています。
コンベックスシステムは2031年までに8.4%のCAGRで拡大すると予測されています。これらは、より良い接触により漏れを低減できる陥没、フラッシュ、または軟部ストーマ周囲組織のストーマに使用されます。SenSura Mio Convex Softの臨床結果は、看護師にコンベックス製品を推奨する文書化された根拠を提供しています。2026年のバリアコンベックス性と腹部プロファイルのコンピューターモデルは、より具体的な製品マッチングを支持する可能性があります。これにより、標準的なフラットシステムから解剖学的対応デザインへの需要シフトがさらに進む可能性があります。
適応症別:大腸がんが規模を維持、炎症性腸疾患がより速い成長回廊を開く
大腸がんは2025年の使い捨てオストミーバッグ市場規模において48.9%のシェアを占めました。このセグメントは、外科的がん管理におけるオストミー造設の確立された必要性を反映しています。一部の患者は一時的にオストミーを使用し、他の患者は長期的なサポートを必要とします。世界的な大腸がんの大きな負担が一貫した手術基盤を維持しています。これは使い捨てオストミーバッグ市場における需要の主要な源泉を示しています。
炎症性腸疾患は2031年までに7.8%のCAGRで成長すると予測されています。この疾患は、しばしば若く、目立たなさ、装着時間、移動性を重視する成長する患者グループに影響を与えます。その有病率の増加は、アジア、中東、アフリカに新たな患者プールを生み出しています。膀胱がんおよび尿路変向製品は、専門的なケア要件のためにより高い単価を持ちます。憩室炎、消化管外傷、瘻孔管理は、より標準化された製品要件でより安定した数量に貢献しています。
エンドユーザー別:在宅ケア設定がシェアと成長速度の両方を牽引
在宅ケア設定は2025年に使い捨てオストミーバッグ市場シェアの54.2%を占めました。また、2031年までに8.7%のCAGRで成長すると予測されています。この組み合わせは、患者の好み、支払者の経済性、遠隔サポートの広範な使用を反映しています。患者が在宅でトレーニングと用品を受け取ることができる場合、使い捨てオストミーバッグ市場は恩恵を受けます。ISPORのエビデンスは、専門在宅医療サポートの下での医療利用の低下を支持しています。
病院および専門クリニックは、術後早期治療および看護師主導のトレーニングにとって引き続き重要です。これらの製品選択は、退院後に患者が継続して使用するものに影響を与える可能性があります。外来手術センターは、計画的な還納術や選択的処置が入院設定から移行するにつれて、より関連性が高まっています。長期ケア施設は、製品を自立して管理できない高齢患者向けに装着が容易なワンピースシステムを必要としています。専門オストミークリニックは直接購入量は少ないですが、患者トライアルとトレーニングを通じて製品選択に強く影響を与えることができます。
地域分析
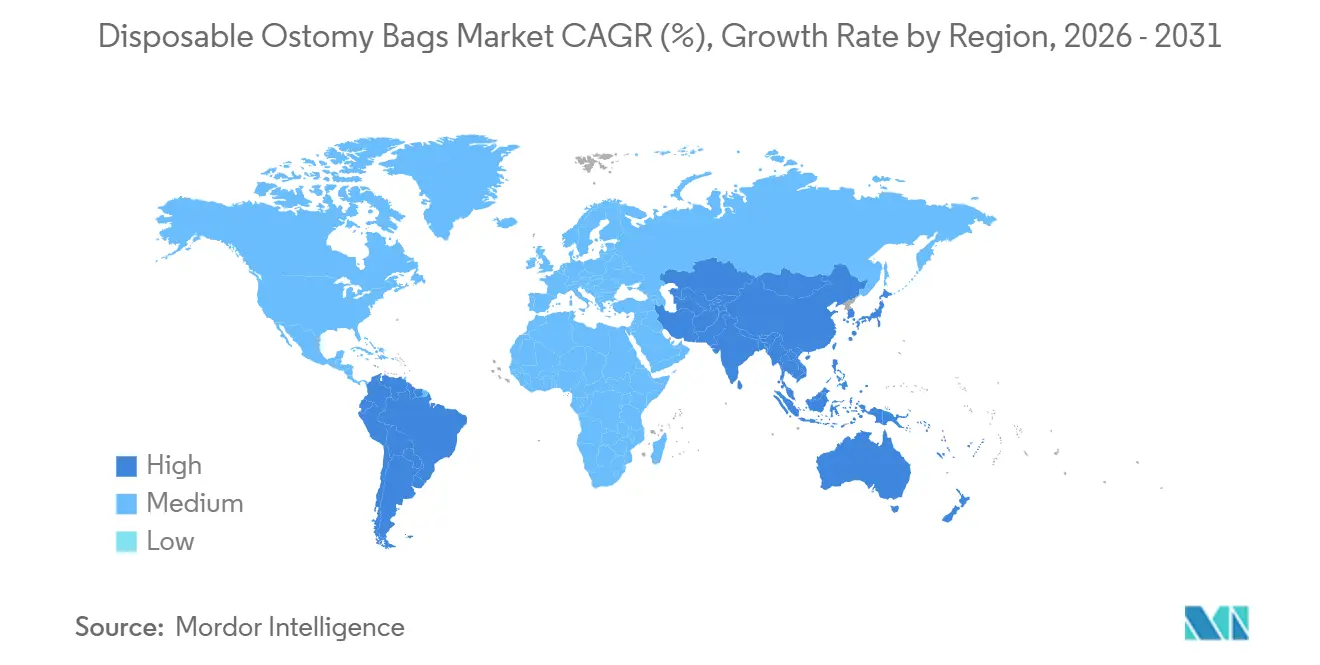
北米は2025年の使い捨てオストミーバッグ市場において収益の41.8%を占めました。この地域には大規模な被保険患者基盤があり、米国では推定75万人から100万人が永久的または一時的なオストミーを持っています。メディケアパートBはオストミー用品の安定した償還基盤を支えています。米国オストミー協会連合は、用品は引き続き補償対象であり、争入札は2028年に予定されていると述べました。プレミアムコンベックスおよびツーピース製品は地域での普及が強いです。
アジア太平洋は2031年までに7.5%のCAGRで成長すると予測されており、使い捨てオストミーバッグ市場で最も速い地域成長率です。中国の大腸がん負担、インドの病院拡大、日本の高齢化人口が地域需要を支えています。中国には100万人以上のオストミー患者がおり、資料によると年間約10万人の新規患者がいます。日本は高齢化人口とストーマケア製品の確立された償還制度を組み合わせており、韓国、オーストラリア、ニュージーランドにはブランド製品市場が発達しています。
欧州には相当数のストーマ患者と確立された償還構造があり、ドイツが地域の数量をリードしています。Coloplastは2025/26年度上半期に英国でSenSura Mio Convexに支えられた二桁成長を報告しました。南米は大腸がん治療へのアクセスが改善するにつれてブラジルが主導しています。ConvaTecは2026年4月の取引更新でラテンアメリカを成長リーダーとして特定しました。中東およびアフリカは、認知度の向上と民間病院の容量増加により、まだ初期段階の地域です。

競争環境
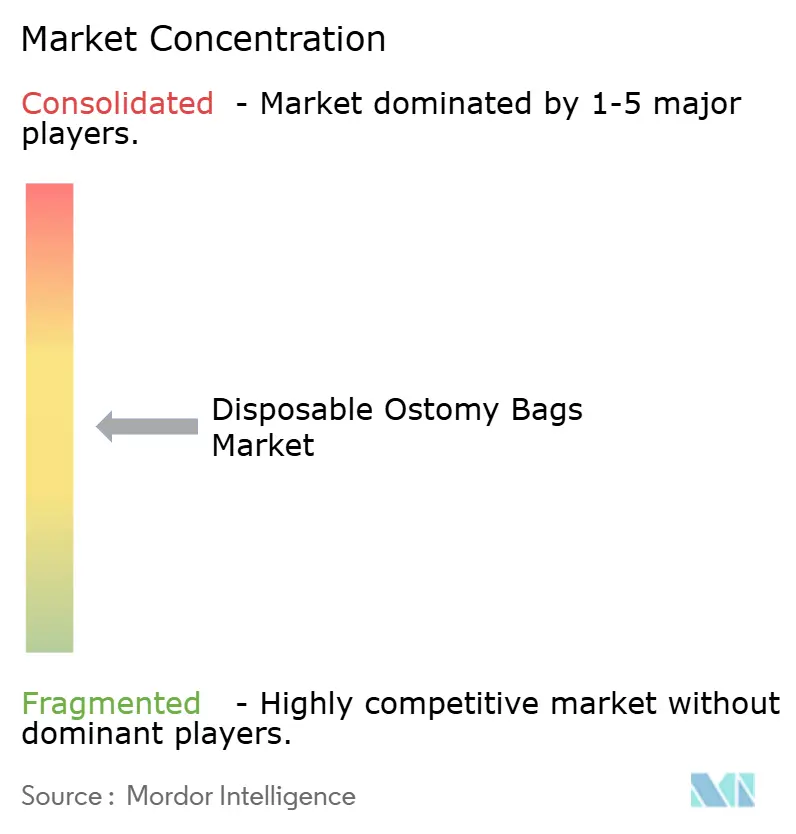
使い捨てオストミーバッグ市場は中程度に集中しており、Coloplast A/S、ConvaTec Group plc、Hollister Incorporatedが主導しています。地域および専門サプライヤーには、Salts Healthcare、Welland Medical、ALCARE、Pelican Healthcare、Eakin Healthcare Group、浙江龍泰医療科技が含まれます。これらのサプライヤーは、地域の医療システム、フォーミュラリーアクセス、製品ニッチを通じて競争しています。ColoplastのSenSura Mioプラットフォームは、オストミーレンジ全体でフラット、コンベックス、コンケーブソリューションを提供しています。
ConvaTecのEsteem Bodyソフトコンベックス製品は、使い捨てオストミーバッグ市場における同社のポジションを支えています。同社は2025年11月にCaptisおよびVizientとの契約を締結し、続いて2026年2月にPremierとの契約を締結しました。これらの契約は米国の機関顧客へのルートを強化しています。ConvaTecは2026年4月にAccelerateストラテジーを発表し、5%から7%のオーガニック収益成長と20%台半ばの調整後営業利益率を目標としています。HollisterのCeraPlasポートフォリオは、競争力のある提案の中心に皮膚保護を置いています。
持続可能な材料とセンサーシステムは、使い捨てオストミーバッグ市場において競争の追加領域を開いています。メーカーは、ISO 13485認証および欧州連合医療機器規則要件を含む、ますます厳しくなる品質および規制上の期待を満たす必要があります。これらの要件は、臨床エビデンス、確立された品質システム、規制リソースを持つ企業に有利です。B. Braunは2025年に定数通貨ベースで5.1%の売上成長を報告し、94億ユーロに達するとともに、オストミーおよび失禁ケアでの勢いも報告しました。小規模サプライヤーは地域特化を通じて引き続き競争できます。
使い捨てオストミーバッグ産業リーダー
Coloplast A/S
ConvaTec Group plc
Hollister Incorporated
B. Braun Melsungen AG
Smith & Nephew plc
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年4月:ConvaTecはキャピタルマーケッツデーで「Accelerate」ストラテジーを発表し、2026〜2027年に5%から7%のオーガニック収益成長と20%台半ばの調整後営業利益率を目標とし、ConvaFiberおよびConvaVacの慢性ケアカテゴリー全体での今後の発売を含む、同社史上最強のイノベーションパイプラインに支えられています。
- 2026年4月:Hollister Incorporatedは、2026年4月1日付けでCeraPlasポートフォリオをカバーするSURPASS、AscenDrive、National Enterostomal Therapy契約を含む、Premierとの複数のグループ購買契約を受賞しました。
- 2026年2月:Coloplastは、腹圧性尿失禁治療を専門とする商業段階の医療技術企業Uromedica(非公開の前払い現金支払いおよび条件付きマイルストーンを対価として)の全株式および議決権の取得を完了しました。
- 2025年11月:ConvaTecは5年以上ぶりに米国オストミーグループ購買組織契約をCaptisおよびVizientと締結し、Resource Group Ostomy GPO契約を3年間延長しました。


世界の使い捨てオストミーバッグ市場レポートの範囲
レポートの範囲として、使い捨てオストミーバッグとは、オストミー手術を受けた患者の外科的に造設された開口部(ストーマ)から体内廃棄物を収集するために設計された単回使用のオストミー管理デバイスです。これらのバッグは、衛生的で便利かつ信頼性の高い廃棄物管理ソリューションを提供し、患者の快適性、移動性、クオリティ・オブ・ライフの向上に役立ちます。使い捨てオストミーバッグは、大腸がん、炎症性腸疾患、膀胱がん、および糞便または尿路変向を必要とするその他の疾患を持つ患者のコロストミー、イレオストミー、ウロストミーの管理に広く使用されています。
使い捨てオストミーバッグ市場は、製品タイプ別にワンピース使い捨てオストミーバッグとツーピース使い捨てオストミーバッグに、オストミータイプ別にコロストミーバッグ、イレオストミーバッグ、ウロストミーバッグに、システムデザイン別にクローズドエンドシステム、ドレイナブルシステム、フラットシステム、コンベックスシステムに、適応症別に大腸がん、炎症性腸疾患、膀胱がんおよび尿路変向、その他の適応症に、エンドユーザー別に病院および専門クリニック、外来手術センター、在宅ケア設定、長期ケア施設、専門オストミークリニックに、地域別に北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも網羅しています。各セグメントについて、市場規模と予測が価値(米ドル)で提供されています。
| ワンピース使い捨てオストミーバッグ |
| ツーピース使い捨てオストミーバッグ |
| コロストミーバッグ |
| イレオストミーバッグ |
| ウロストミーバッグ |
| クローズドエンドシステム |
| ドレイナブルシステム |
| フラットシステム |
| コンベックスシステム |
| 大腸がん |
| 炎症性腸疾患 |
| 膀胱がんおよび尿路変向 |
| その他の適応症 |
| 病院および専門クリニック |
| 外来手術センター |
| 在宅ケア設定 |
| 長期ケア施設 |
| 専門オストミークリニック |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | ワンピース使い捨てオストミーバッグ | |
| ツーピース使い捨てオストミーバッグ | ||
| オストミータイプ別 | コロストミーバッグ | |
| イレオストミーバッグ | ||
| ウロストミーバッグ | ||
| システムデザイン別 | クローズドエンドシステム | |
| ドレイナブルシステム | ||
| フラットシステム | ||
| コンベックスシステム | ||
| 適応症別 | 大腸がん | |
| 炎症性腸疾患 | ||
| 膀胱がんおよび尿路変向 | ||
| その他の適応症 | ||
| エンドユーザー別 | 病院および専門クリニック | |
| 外来手術センター | ||
| 在宅ケア設定 | ||
| 長期ケア施設 | ||
| 専門オストミークリニック | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
使い捨てオストミーバッグの需要を牽引しているものは何ですか?
がんの有病率、炎症性腸疾患、生存期間の延長、在宅ケアへのシフトが定期的な製品使用を支えています。
どの製品タイプが売上をリードしていますか?
ワンピースシステムは2025年に63.4%のシェアでリードし、簡単な使用と低プロファイルに支えられています。
どの製品構成が最も速く成長していますか?
ツーピースシステムは、ユーザーがベースプレートを取り外さずにパウチを交換できるため、2031年までに6.8%のCAGRで成長すると予測されています。
なぜコンベックスシステムの使用が増加しているのですか?
コンベックスシステムは、困難なストーマプロファイルのフィットを改善し漏れを低減できるため、2031年までに8.4%のCAGRで成長すると予測されています。
最も重要なエンドユーザー設定はどこですか?
在宅ケア設定は2025年に54.2%のシェアを占め、2031年までに8.7%のCAGRで成長すると予測されています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は中国、インド、日本の要に支えられ、2031年までに7.5%のCAGRで成長すると予測されています。
最終更新日:



