
Tamaño y Participación del Mercado de Bolsas de Ostomía Desechables
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.76 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.84 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Bolsas de Ostomía Desechables por Mordor Intelligence
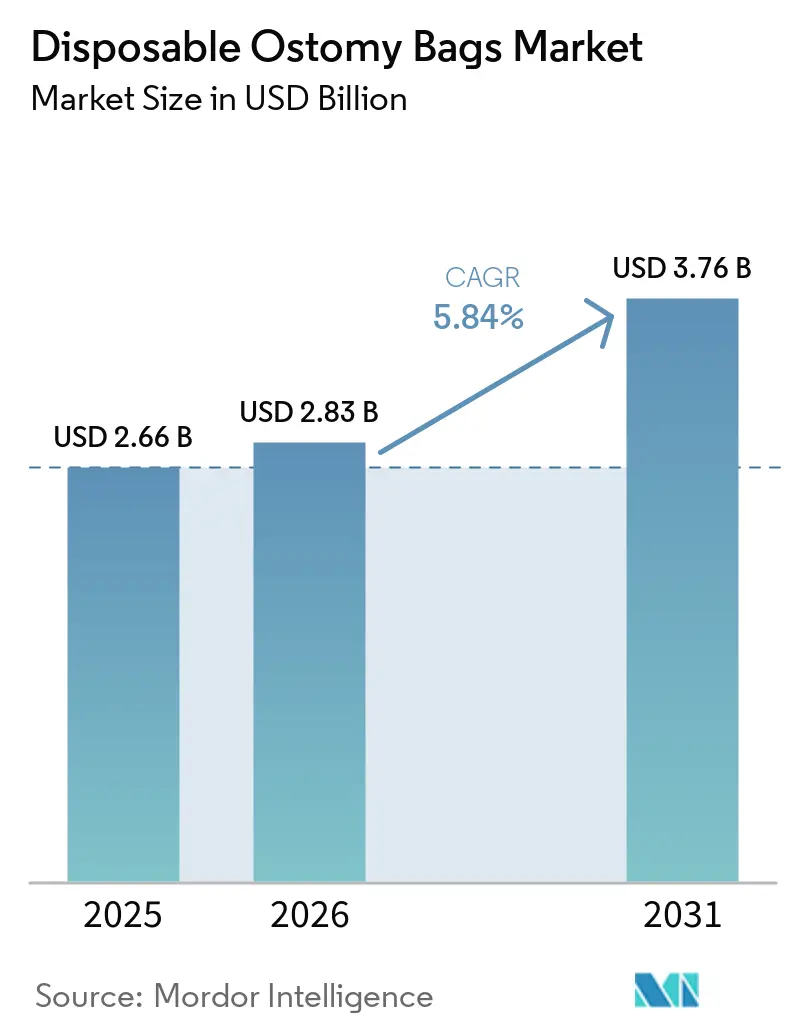
Se espera que el tamaño del Mercado de Bolsas de Ostomía Desechables aumente de 2,66 mil millones de USD en 2025 a 2,83 mil millones de USD en 2026 y alcance 3,76 mil millones de USD en 2031, creciendo a una CAGR del 5,84% durante 2026-2031.
El mercado de bolsas de ostomía desechables está respaldado por una base de pacientes a largo plazo más amplia a medida que mejora la supervivencia al cáncer y aumenta la prevalencia de afecciones digestivas. La atención también está migrando de los hospitales a los hogares, lo que incrementa la necesidad de productos que los pacientes puedan gestionar de forma independiente. Los fabricantes compiten a través de barreras que protegen la piel, mejoran el ajuste y reducen las fugas. Las alertas digitales de fugas y los productos adaptados a diferentes formas corporales están creando espacio para actualizaciones de productos. El mercado de bolsas de ostomía desechables también enfrenta presión por la incomodidad de los productos, las restricciones de precios y los requisitos de cumplimiento de materiales.
Conclusiones Clave del Informe
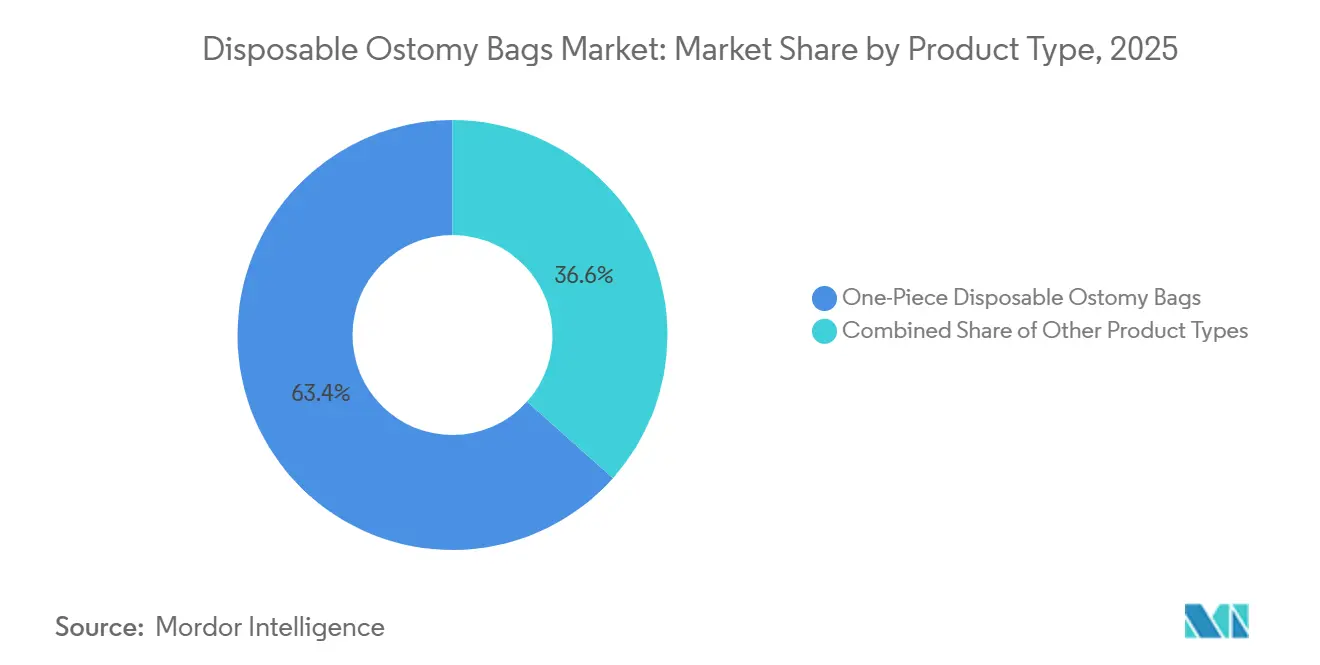
- Por tipo de producto, los sistemas de una pieza representaron el 63,4% de la participación en ingresos en 2025, mientras que se proyecta que los sistemas de dos piezas se expandirán a una CAGR del 6,8% hasta 2031.
- Por tipo de ostomía, las bolsas de colostomía representaron el 52,8% de los ingresos en 2025, mientras que las bolsas de urostomía registraron la CAGR proyectada más alta del 7,2% hasta 2031.
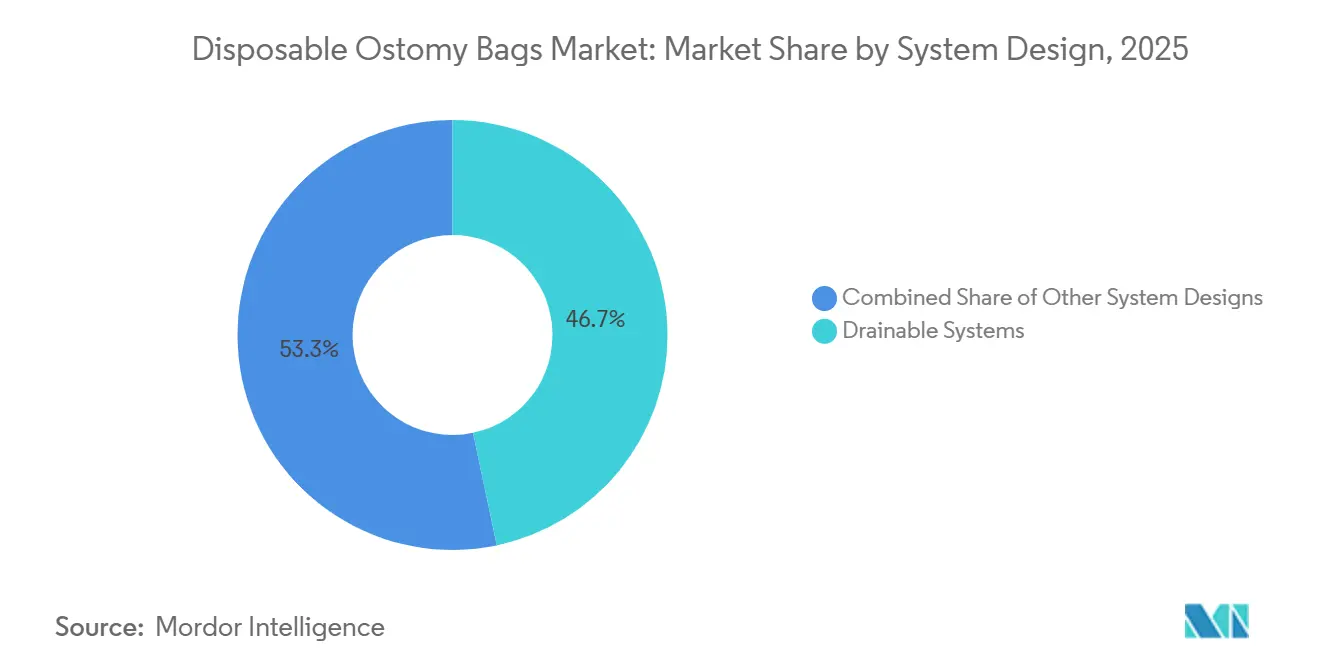
- Por diseño del sistema, los sistemas drenables representaron el 46,7% de la participación en 2025, mientras que los sistemas convexos avanzan a una CAGR del 8,4% hasta 2031.
- Por indicación, el cáncer colorrectal representó el 48,9% de la participación en 2025, mientras que se prevé que la enfermedad inflamatoria intestinal crezca a una CAGR del 7,8% hasta 2031.
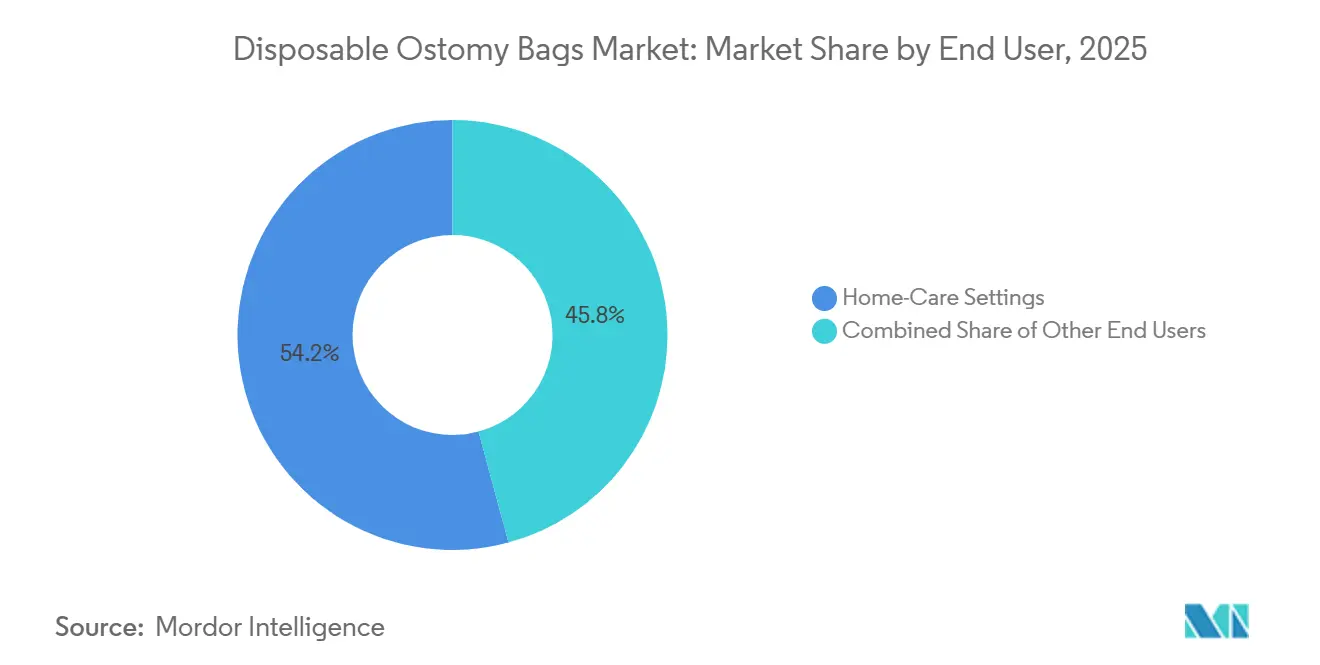
- Por usuario final, los entornos de atención domiciliaria representaron el 54,2% de la participación en 2025 y registraron la CAGR proyectada más alta del 8,7% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Bolsas de Ostomía Desechables
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga Creciente de Cáncer Colorrectal y Enfermedad Inflamatoria Intestinal | +1.6% | Global, concentrado en América del Norte, Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Expansión de la Gestión de Ostomía en el Hogar | +1.3% | Global, más fuerte en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Demanda Creciente de Diseños Amigables con la Piel y Resistentes a las Fugas | +0.9% | Global, primero en mercados avanzados, con adopción acelerada en Asia-Pacífico | Mediano plazo (2-4 años) |
| Envejecimiento de la Población y Mayor Volumen de Procedimientos de Ostomía | +0.7% | América del Norte, Europa, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Detección Digital de Fugas y Sistemas de Bolsas Personalizados según la Anatomía | +0.5% | América del Norte y Europa Occidental, sujeto a autorización regulatoria | Corto plazo (≤ 2 años) |
| Mejora de la Cobertura de Reembolso y Acceso a Suministros para el Cuidado de Ostomías | +0.4% | Principalmente América del Norte, con Asia-Pacífico y Oriente Medio y África emergiendo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Carga Creciente de Cáncer Colorrectal y Enfermedad Inflamatoria Intestinal
El mercado de bolsas de ostomía desechables se expande a medida que el cáncer y las afecciones intestinales crónicas aumentan el número de pacientes que pueden necesitar cirugía de ostomía. El cáncer colorrectal representó el 9,9% de los nuevos casos de cáncer en todo el mundo en GLOBOCAN 2024[1]Agencia Internacional para la Investigación del Cáncer, "Estadísticas Globales de Cáncer 2024," Agencia Internacional para la Investigación del Cáncer, ocupando el tercer lugar en incidencia y el segundo en mortalidad. La Organización Mundial de la Salud proyecta casi 35 millones de nuevos casos de cáncer al año para 2050, un 67% por encima del nivel de 2024. El mejor uso de biológicos, inmunoterapia y tratamientos dirigidos ha extendido la supervivencia de muchos pacientes con cáncer colorrectal, aumentando la importancia de los productos utilizados durante períodos prolongados. La prevalencia global de la enfermedad inflamatoria intestinal alcanzó 3,83 millones de casos en 2021 tras aumentar un 85,1% desde 1990. China registró 517.106 nuevos casos de cáncer colorrectal en 2022, y su creciente grupo de pacientes refuerza la necesidad de apoyo continuo para la autogestión.
Expansión de la Gestión de Ostomía en el Hogar
La gestión en el hogar es una fuente duradera de demanda recurrente en el mercado de bolsas de ostomía desechables. Se estima que entre 750.000 y 1 millón de personas en los Estados Unidos utilizan productos de ostomía, y se realizan cerca de 100.000 nuevas cirugías de ostomía anualmente. Los proveedores especializados de atención médica domiciliaria mostraron menor uso de salas de emergencia y hospitalización que la atención basada en farmacias en un estudio de ISPOR 2025[2]ISPOR, "Mejores Resultados y Reducción de la Utilización de Atención Médica con Proveedores Especializados de Atención Médica Domiciliaria para Pacientes con Ostomía y Urológicos: Investigación Comparativa con Atención Basada en Farmacias," ISPOR 2025. Esta evidencia clínica y económica respalda las decisiones de los pagadores que dirigen a los pacientes hacia la atención domiciliaria especializada. ConvaTec reportó el inicio continuo de nuevos pacientes a través de su Grupo de Servicios Domiciliarios en América del Norte durante 2025. Una revisión sistemática de 2026 encontró que la atención de estoma por telesalud mejoró la adaptación y la autoeficacia, reforzando los sistemas clínicos que apoyan a los pacientes fuera de los hospitales.
Demanda Creciente de Diseños Amigables con la Piel y Resistentes a las Fugas
La protección de la piel es un factor importante en la elección de productos en el mercado de bolsas de ostomía desechables, ya que las complicaciones pueden afectar la comodidad, la confianza y el uso del producto. Un estudio de 2025 encontró complicaciones de la piel peristomal en el 85% de los pacientes con estoma intestinal, incluyendo el 35% de casos leves, el 18% moderados y el 32% graves. El estudio también vinculó estas complicaciones con un menor bienestar mental y calidad de vida relacionada con la salud. En un estudio clínico de 12 semanas, Coloplast SenSura Mio Convex Soft registró fugas fuera de la placa base en el 2,2% de las placas base, en comparación con el 7% para los sistemas planos. Hollister utiliza una barrera que contiene ceramida en su cartera CeraPlus para abordar las necesidades de protección de la piel. Las complicaciones pueden aumentar las necesidades de reemplazo a corto plazo, pero también alientan a los pacientes y clínicos a optar por productos con características más sólidas de cuidado de la piel.
Detección Digital de Fugas y Sistemas de Bolsas Personalizados según la Anatomía
Los sistemas digitales están creando una categoría de productos de mayor valor dentro del mercado de bolsas de ostomía desechables. El sistema de notificación digital de fugas Heylo de Coloplast recibió la autorización 510(k) de la FDA en octubre de 2025, para pacientes con ileostomía y colostomía de 12 años en adelante. El sistema de Clase I utiliza sensores conectados por Bluetooth y una aplicación para teléfonos inteligentes para identificar fugas en la placa base antes de que ocurra un evento de ensuciamiento. Un estudio del Reino Unido reportó una razón de costo-efectividad incremental de 110 GBP por año de vida ajustado por calidad y 49,81 episodios de fuga menos por persona durante 3 años. Un ensayo aleatorizado alemán con 139 participantes encontró una reducción del 31% en las fugas fuera de la placa base. Hollister también recibió una patente estadounidense para un dispositivo sensor de doble cara para la detección de fugas en ostomías en noviembre de 2025. Un estudio de modelización de 2026 mostró cómo las propiedades de barrera convexa interactúan con diferentes perfiles abdominales, apoyando una selección de productos más individualizada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complicaciones de la Piel Peristomal e Incomodidad Relacionada con el Producto | -0.5% | Global | Mediano plazo (2-4 años) |
| Alto Costo de los Sistemas Multipiezas Premium y Accesorios | -0.4% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Residuos Desechables, Reformulación de PFAS y Cumplimiento de Sostenibilidad | -0.3% | Principalmente la Unión Europea, con efectos en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Estigma Social y Barreras Psicológicas | -0.2% | Mercados emergentes en Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complicaciones de la Piel Peristomal e Incomodidad Relacionada con el Producto
Las complicaciones de la piel peristomal pueden aumentar el uso de reemplazos, pero también pueden debilitar la confianza en los dispositivos de ostomía. Las estimaciones de incidencia entre pacientes con estomas recién formados oscilaron entre el 15,5% y el 80%, mientras que un estudio de Scientific Reports de 2025[3]Asociación de Quimioterapia y Características del Estoma con Trastornos de la Piel Peristomal, Scientific Reports encontró complicaciones en el 59,7% de los pacientes 1 mes después de la cirugía. Es posible que los pacientes no reconozcan los cambios tempranos en la piel, lo que aumenta la dependencia de enfermeras especializadas en heridas, ostomías y continencia. La disponibilidad desigual de estos especialistas puede limitar el ajuste adecuado del producto en distintas regiones. Los fabricantes de productos también deben cumplir con los requisitos de evidencia clínica para barreras cutáneas y dispositivos accesorios bajo el Reglamento de Dispositivos Médicos de la Unión Europea 2017/745. Estos factores pueden aumentar el esfuerzo de desarrollo y ralentizar la introducción de productos diferenciados.
Alto Costo de los Sistemas Multipiezas Premium y Accesorios
Los sistemas multipiezas de mayor precio pueden restringir el acceso en segmentos del mercado de bolsas de ostomía desechables sensibles al precio. La evidencia original indica que el gasto a largo plazo en bolsas, adhesivos y accesorios representa la mayor parte del gasto en cuidado de estoma para pacientes con colostomía permanente. Los sistemas convexos de dos piezas cuestan más por dispositivo que las opciones de extremo cerrado de una pieza, lo que limita su adopción donde los pacientes pagan directamente. Este problema es más relevante en América Latina, el Sudeste Asiático y el África subsahariana. Las Asociaciones Unidas de Ostomía de América declararon en enero de 2026 que la licitación competitiva de Medicare para suministros de ostomía está programada para comenzar en 2028. Es posible que los fabricantes necesiten niveles de productos que conserven las características premium mientras ofrecen opciones de menor costo para los canales basados en licitaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Sistemas de Una Pieza Lideran, los de Dos Piezas Ganan Impulso Clínico
Los sistemas de una pieza representaron el 63,4% de la participación del mercado de bolsas de ostomía desechables en 2025. Su posición refleja una aplicación sencilla, un perfil más bajo y una gestión diaria más fácil para los usuarios de atención domiciliaria. Estas características también son adecuadas para muchos pacientes mayores y personas que están aprendiendo el autocuidado después de la cirugía. Los productos de una pieza están respaldados por su menor costo en entornos con reembolso limitado. Esta base establecida mantiene el formato como elemento central del mercado de bolsas de ostomía desechables.
Se prevé que los sistemas de dos piezas crezcan a una CAGR del 6,8% hasta 2031. Su principal ventaja es que los usuarios pueden cambiar la bolsa sin retirar la placa base. Esto puede reducir la perturbación repetida de la piel en pacientes que gestionan problemas de piel peristomal. Coloplast[4]Coloplast A/S, "Anuncio n.º 05/2026: Informe Financiero Intermedio H1 2025/26," GlobeNewswire continuó incorporando cuentas para su oferta de dos piezas SenSura Mio en Europa y los Estados Unidos durante la primera mitad de 2025/26. Las consultas de telesalud también pueden ayudar a los clínicos a revisar el ajuste de la placa base y recomendar cambios solo de bolsa, lo que favorece los sistemas modulares.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Ostomía: La Escala de la Colostomía se Mantiene Firme mientras la Urostomía se Acelera
Las bolsas de colostomía representaron el 52,8% de los ingresos en el mercado de bolsas de ostomía desechables en 2025. Su escala sigue la estrecha relación entre la cirugía de cáncer colorrectal y la creación de colostomías temporales o permanentes. El cáncer colorrectal sigue siendo uno de los cánceres más comunes en todo el mundo, con un estimado de 2 millones de nuevos casos anuales. La industria de bolsas de ostomía desechables depende del uso recurrente porque muchos pacientes requieren una gestión continua después de la cirugía. Los productos de colostomía, por lo tanto, siguen siendo la categoría de volumen principal.
Las bolsas de urostomía tienen la tasa de crecimiento proyectada más alta del 7,2% hasta 2031. El aumento en los volúmenes de cirugía de cáncer de vejiga incrementa la necesidad de productos de derivación urinaria. Las derivaciones urinarias también tienen una tasa de reversión más baja que las ostomías intestinales, lo que extiende el período de uso del producto. Las bolsas de ileostomía mantienen la demanda de los procedimientos por enfermedad de Crohn y colitis ulcerosa. Las tasas de enfermedad inflamatoria intestinal están aumentando en áreas que anteriormente tenían menor carga de enfermedad, incluidos el Sudeste Asiático y América Latina. Los pacientes más jóvenes con cáncer de vejiga en partes de Asia también pueden aumentar la demanda de productos que apoyen estilos de vida activos.
Por Diseño del Sistema: Los Sistemas Drenables Anclan los Volúmenes, los Diseños Convexos Reescriben las Expectativas Clínicas
Los sistemas drenables representaron el 46,7% de los ingresos en el mercado de bolsas de ostomía desechables en 2025. Son adecuados para pacientes con ileostomía y colostomía de alto débito que necesitan vaciar las bolsas con frecuencia. Su uso establecido los convierte en una categoría de volumen clave para los proveedores de atención médica y los pacientes de atención domiciliaria. Los sistemas planos y de extremo cerrado aún sirven a pacientes con producción formada y predecible. Sin embargo, el mercado de bolsas de ostomía desechables está avanzando hacia diseños que abordan los perfiles individuales del estoma y del cuerpo.
Se espera que los sistemas convexos se expandan a una CAGR del 8,4% hasta 2031. Se utilizan para estomas retraídos, al ras o con tejido peristomal blando, donde un mejor contacto puede reducir las fugas. Los resultados clínicos del SenSura Mio Convex Soft brindan a las enfermeras una razón documentada para recomendar productos convexos. El modelo informático de 2026 sobre la convexidad de la barrera y los perfiles abdominales puede apoyar una correspondencia de productos más específica. Esto podría desplazar aún más la demanda desde los sistemas planos estándar hacia diseños que responden a la anatomía.
Por Indicación: El Cáncer Colorrectal Mantiene su Escala, la EII Abre un Corredor de Crecimiento más Rápido
El cáncer colorrectal representó el 48,9% de la participación del tamaño del mercado de bolsas de ostomía desechables en 2025. El segmento refleja la necesidad bien establecida de crear ostomías en el manejo quirúrgico del cáncer. Algunos pacientes utilizan una ostomía de forma temporal, mientras que otros requieren apoyo a largo plazo. La gran carga global de cáncer colorrectal mantiene una base de procedimientos consistente. Esto indica la principal fuente de demanda en el mercado de bolsas de ostomía desechables.
Se proyecta que la enfermedad inflamatoria intestinal crezca a una CAGR del 7,8% hasta 2031. La afección afecta a un grupo creciente de pacientes que suelen ser más jóvenes y están enfocados en la discreción, el tiempo de uso y la movilidad. Su crecimiento en prevalencia está creando nuevos grupos de pacientes en Asia, Oriente Medio y África. Los productos de cáncer de vejiga y derivación urinaria tienen precios unitarios más altos debido a los requisitos de atención especializada. La diverticulitis, el trauma gastrointestinal y el manejo de fístulas contribuyen con volúmenes más estables y requisitos de productos más estandarizados.
Por Usuario Final: Los Entornos de Atención Domiciliaria Impulsan tanto la Participación como la Velocidad
Los entornos de atención domiciliaria representaron el 54,2% de la participación del mercado de bolsas de ostomía desechables en 2025. También se prevé que crezcan a una CAGR del 8,7% hasta 2031. Esta combinación refleja la preferencia del paciente, la economía del pagador y el uso más amplio del apoyo remoto. El mercado de bolsas de ostomía desechables se beneficia cuando los pacientes pueden recibir capacitación y suministros en el hogar. La evidencia de ISPOR respalda un menor uso de atención médica bajo el apoyo especializado de atención médica domiciliaria.
Los hospitales y las clínicas especializadas siguen siendo importantes para el tratamiento postquirúrgico temprano y la capacitación liderada por enfermeras. Sus elecciones de productos pueden influir en lo que los pacientes continúan usando después del alta. Los centros de cirugía ambulatoria son cada vez más relevantes a medida que las reversiones planificadas y los procedimientos electivos se alejan de los entornos de hospitalización. Las instalaciones de atención a largo plazo necesitan sistemas de una pieza de fácil aplicación para pacientes mayores que no pueden gestionar los productos de forma independiente. Las clínicas especializadas en ostomía tienen un volumen de compra directa más bajo, pero pueden influir fuertemente en la selección de productos a través de ensayos con pacientes y capacitación.
Análisis Geográfico
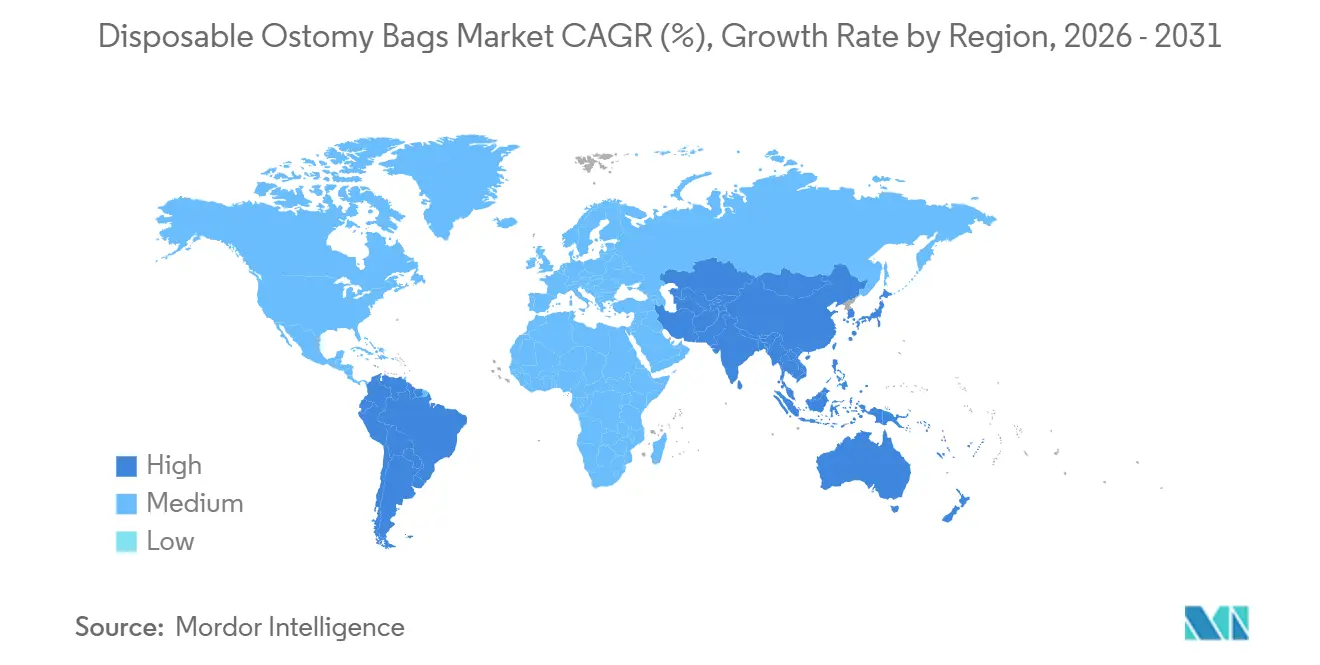
América del Norte representó el 41,8% de los ingresos en el mercado de bolsas de ostomía desechables en 2025. La región cuenta con una gran base de pacientes asegurados, incluido un estimado de 750.000 a 1 millón de personas con ostomías permanentes o temporales en los Estados Unidos. La Parte B de Medicare respalda una base de reembolso estable para los suministros de ostomía. Las Asociaciones Unidas de Ostomía de América declararon que los suministros siguen cubiertos y que la licitación competitiva está programada para 2028. Los productos convexos premium y de dos piezas tienen una fuerte adopción regional.
Se prevé que Asia-Pacífico crezca a una CAGR del 7,5% hasta 2031, la tasa regional más rápida en el mercado de bolsas de ostomía desechables. La carga de cáncer colorrectal de China, la expansión hospitalaria de India y la población envejecida de Japón respaldan la demanda regional. China tiene más de 1 millón de pacientes con ostomía, con cerca de 100.000 nuevos pacientes cada año según el material fuente. Japón combina una población envejecida con un reembolso establecido para productos de cuidado de estoma, mientras que Corea del Sur, Australia y Nueva Zelanda tienen mercados de productos de marca bien desarrollados.
Europa tiene una población sustancial con estoma y estructuras de reembolso establecidas, con Alemania liderando los volúmenes regionales. Coloplast reportó un crecimiento de dos dígitos en el Reino Unido durante la primera mitad de 2025/26, respaldado por SenSura Mio Convex. América del Sur está liderada por Brasil a medida que mejora el acceso al tratamiento del cáncer colorrectal. ConvaTec identificó a América Latina como líder de crecimiento en su actualización comercial de abril de 2026. Oriente Medio y África siguen siendo áreas en etapas más tempranas con mayor concienciación y más capacidad hospitalaria privada.

Panorama Competitivo
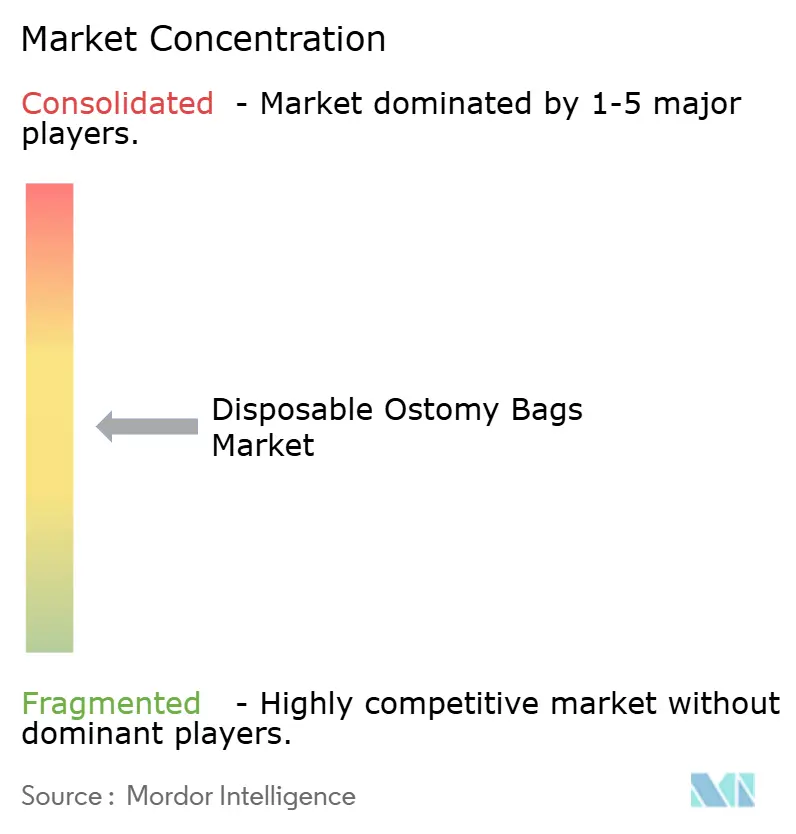
El mercado de bolsas de ostomía desechables está moderadamente concentrado, liderado por Coloplast A/S, ConvaTec Group plc y Hollister Incorporated. Los proveedores regionales y especializados incluyen Salts Healthcare, Welland Medical, ALCARE, Pelican Healthcare, Eakin Healthcare Group y Zhejiang Longterm Medical Technology. Estos proveedores compiten a través de sistemas de salud regionales, acceso a formularios y nichos de productos. La plataforma SenSura Mio de Coloplast ofrece soluciones planas, convexas y cóncavas en toda su gama de ostomía.
El producto convexo suave Esteem Body de ConvaTec respalda su posición en el mercado de bolsas de ostomía desechables. La empresa aseguró acuerdos con Captis y Vizient en noviembre de 2025, seguidos de acuerdos con Premier en febrero de 2026. Estos acuerdos fortalecen su acceso a clientes institucionales en los Estados Unidos. ConvaTec anunció su estrategia Accelerate en abril de 2026, con un objetivo de crecimiento de ingresos orgánicos del 5% al 7% y un margen operativo ajustado de mediados del 20%. La cartera CeraPlus de Hollister sitúa la protección de la piel en el centro de su oferta competitiva.
Los materiales sostenibles y los sistemas de sensores están abriendo áreas adicionales de competencia en el mercado de bolsas de ostomía desechables. Los fabricantes deben cumplir con requisitos de calidad y regulatorios cada vez más exigentes, incluida la certificación ISO 13485 y los requisitos del Reglamento de Dispositivos Médicos de la Unión Europea. Estos requisitos favorecen a las empresas con evidencia clínica, sistemas de calidad establecidos y recursos regulatorios. B. Braun reportó un crecimiento de ventas a tipo de cambio constante del 5,1% hasta 9,4 mil millones de EUR en 2025, al tiempo que reportó impulso en el cuidado de ostomía y continencia. Los proveedores más pequeños aún pueden competir a través de la especialización regional.
Líderes de la Industria de Bolsas de Ostomía Desechables
-
Coloplast A/S
-
ConvaTec Group plc
-
Hollister Incorporated
-
B. Braun Melsungen AG
-
Smith & Nephew plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: ConvaTec anunció su estrategia "Accelerate" en un Día de Mercados de Capital, con el objetivo de lograr un crecimiento de ingresos orgánicos del 5% al 7% y un margen operativo ajustado de mediados del 20% para 2026-2027, respaldado por la cartera de innovación más sólida de la empresa hasta la fecha, incluidos los próximos lanzamientos de ConvaFiber y ConvaVac en sus categorías de atención crónica.
- Abril de 2026: Hollister Incorporated recibió múltiples acuerdos de compra grupal con Premier, incluidos los acuerdos SURPASS, AscenDrive y National Enterostomal Therapy, con vigencia a partir del 1 de abril de 2026, cubriendo su cartera CeraPlus.
- Febrero de 2026: Coloplast completó la adquisición de todas las acciones y derechos de voto de Uromedica, una empresa de tecnología médica en etapa comercial especializada en el tratamiento de la incontinencia urinaria de esfuerzo, por un pago inicial en efectivo no revelado más hitos contingentes.
- Noviembre de 2025: ConvaTec aseguró su primer contrato de Organización de Compras Grupales de Ostomía en los Estados Unidos en más de 5 años con Captis y Vizient, y extendió su contrato de Ostomía del Grupo de Recursos GPO por 3 años.


Alcance del Informe Global del Mercado de Bolsas de Ostomía Desechables
Según el alcance del informe, las bolsas de ostomía desechables son dispositivos de gestión de ostomía de un solo uso diseñados para recolectar residuos corporales de una abertura creada quirúrgicamente (estoma) en pacientes que se han sometido a procedimientos de ostomía. Estas bolsas proporcionan una solución higiénica, conveniente y confiable para la gestión de residuos, ayudando a mejorar la comodidad, la movilidad y la calidad de vida del paciente. Las bolsas de ostomía desechables se utilizan ampliamente para el manejo de colostomías, ileostomías y urostomías en pacientes con cáncer colorrectal, enfermedad inflamatoria intestinal, cáncer de vejiga y otras afecciones que requieren derivación fecal o urinaria.
El mercado de bolsas de ostomía desechables está segmentado por tipo de producto en bolsas de ostomía desechables de una pieza y bolsas de ostomía desechables de dos piezas; por tipo de ostomía en bolsas de colostomía, bolsas de ileostomía y bolsas de urostomía; por diseño del sistema en sistemas de extremo cerrado, sistemas drenables, sistemas planos y sistemas convexos; por indicación en cáncer colorrectal, enfermedad inflamatoria intestinal, cáncer de vejiga y derivación urinaria, y otras indicaciones; por usuario final en hospitales y clínicas especializadas, centros de cirugía ambulatoria, entornos de atención domiciliaria, instalaciones de atención a largo plazo y clínicas especializadas en ostomía; y por geografía en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Bolsas de Ostomía Desechables de Una Pieza |
| Bolsas de Ostomía Desechables de Dos Piezas |
| Bolsas de Colostomía |
| Bolsas de Ileostomía |
| Bolsas de Urostomía |
| Sistemas de Extremo Cerrado |
| Sistemas Drenables |
| Sistemas Planos |
| Sistemas Convexos |
| Cáncer Colorrectal |
| Enfermedad Inflamatoria Intestinal |
| Cáncer de Vejiga y Derivación Urinaria |
| Otras Indicaciones |
| Hospitales y Clínicas Especializadas |
| Centros de Cirugía Ambulatoria |
| Entornos de Atención Domiciliaria |
| Instalaciones de Atención a Largo Plazo |
| Clínicas Especializadas en Ostomía |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Bolsas de Ostomía Desechables de Una Pieza | |
| Bolsas de Ostomía Desechables de Dos Piezas | ||
| Por Tipo de Ostomía | Bolsas de Colostomía | |
| Bolsas de Ileostomía | ||
| Bolsas de Urostomía | ||
| Por Diseño del Sistema | Sistemas de Extremo Cerrado | |
| Sistemas Drenables | ||
| Sistemas Planos | ||
| Sistemas Convexos | ||
| Por Indicación | Cáncer Colorrectal | |
| Enfermedad Inflamatoria Intestinal | ||
| Cáncer de Vejiga y Derivación Urinaria | ||
| Otras Indicaciones | ||
| Por Usuario Final | Hospitales y Clínicas Especializadas | |
| Centros de Cirugía Ambulatoria | ||
| Entornos de Atención Domiciliaria | ||
| Instalaciones de Atención a Largo Plazo | ||
| Clínicas Especializadas en Ostomía | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de bolsas de ostomía desechables?
La prevalencia del cáncer, la enfermedad inflamatoria intestinal, la mayor supervivencia y el cambio hacia la atención domiciliaria respaldan el uso recurrente del producto.
¿Qué tipo de producto lidera las ventas?
Los sistemas de una pieza lideraron con una participación del 63,4% en 2025, respaldados por su uso sencillo y perfil más bajo.
¿Qué configuración de producto está creciendo más rápido?
Se prevé que los sistemas de dos piezas crezcan a una CAGR del 6,8% hasta 2031 porque los usuarios pueden reemplazar las bolsas sin retirar la placa base.
¿Por qué los sistemas convexos están ganando uso?
Se proyecta que los sistemas convexos crezcan a una CAGR del 8,4% hasta 2031 porque pueden mejorar el ajuste para perfiles de estoma difíciles y reducir las fugas.
¿Qué entorno de usuario final es más importante?
Los entornos de atención domiciliaria representaron el 54,2% de la participación en 2025 y se espera que crezcan a una CAGR del 8,7% hasta 2031.
¿Qué región tiene las perspectivas de crecimiento más sólidas?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,5% hasta 2031, respaldado por la demanda en China, India y Japón.
Última actualización de la página el:



