
Taille et part du marché des poches d'ostomie jetables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.83 Milliards de dollars |
| Taille du Marché (2031) | 3.76 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des poches d'ostomie jetables par Mordor Intelligence
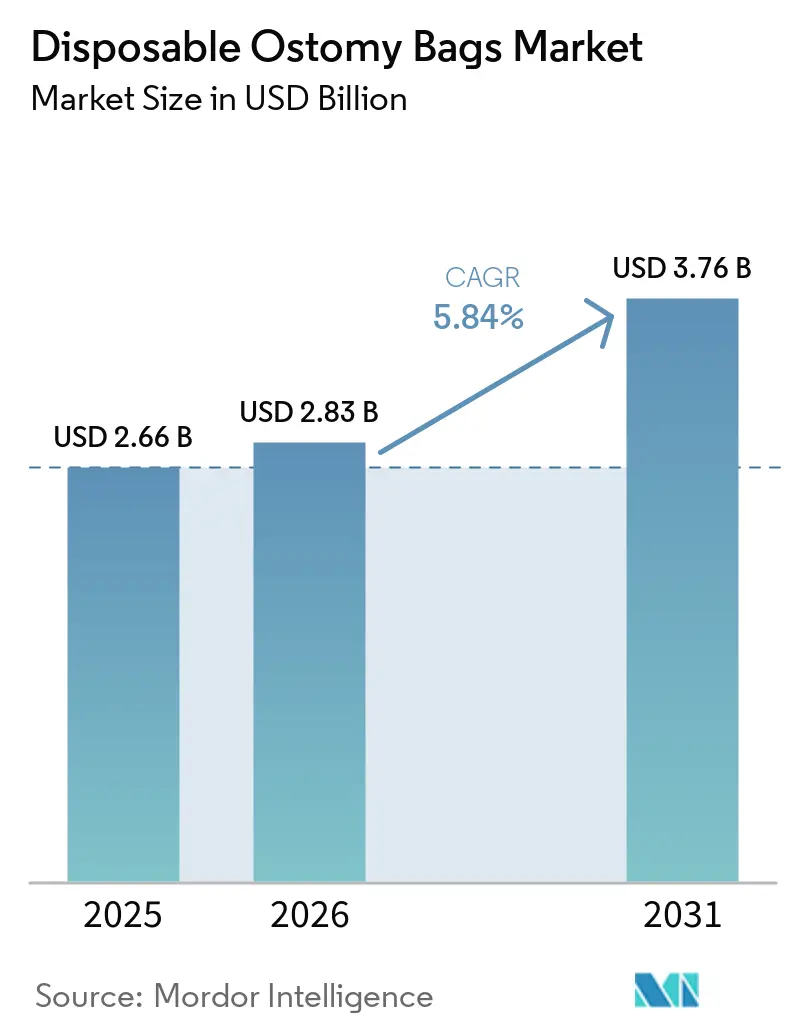
La taille du marché des poches d'ostomie jetables devrait augmenter de 2,66 milliards USD en 2025 à 2,83 milliards USD en 2026 et atteindre 3,76 milliards USD d'ici 2031, avec un CAGR de 5,84 % sur la période 2026-2031.
Le marché des poches d'ostomie jetables est soutenu par une base de patients à long terme plus large à mesure que la survie au cancer s'améliore et que les affections digestives deviennent plus répandues. Les soins se déplacent également des hôpitaux vers les domiciles, ce qui accroît le besoin de produits que les patients peuvent gérer de manière autonome. Les fabricants se font concurrence à travers des barrières qui protègent la peau, améliorent l'ajustement et réduisent les fuites. Les alertes numériques de fuite et les produits adaptés à différentes morphologies créent des opportunités de mise à niveau des produits. Le marché des poches d'ostomie jetables est également confronté à des pressions liées à l'inconfort des produits, aux contraintes de prix et aux exigences de conformité des matériaux.
Principaux enseignements du rapport
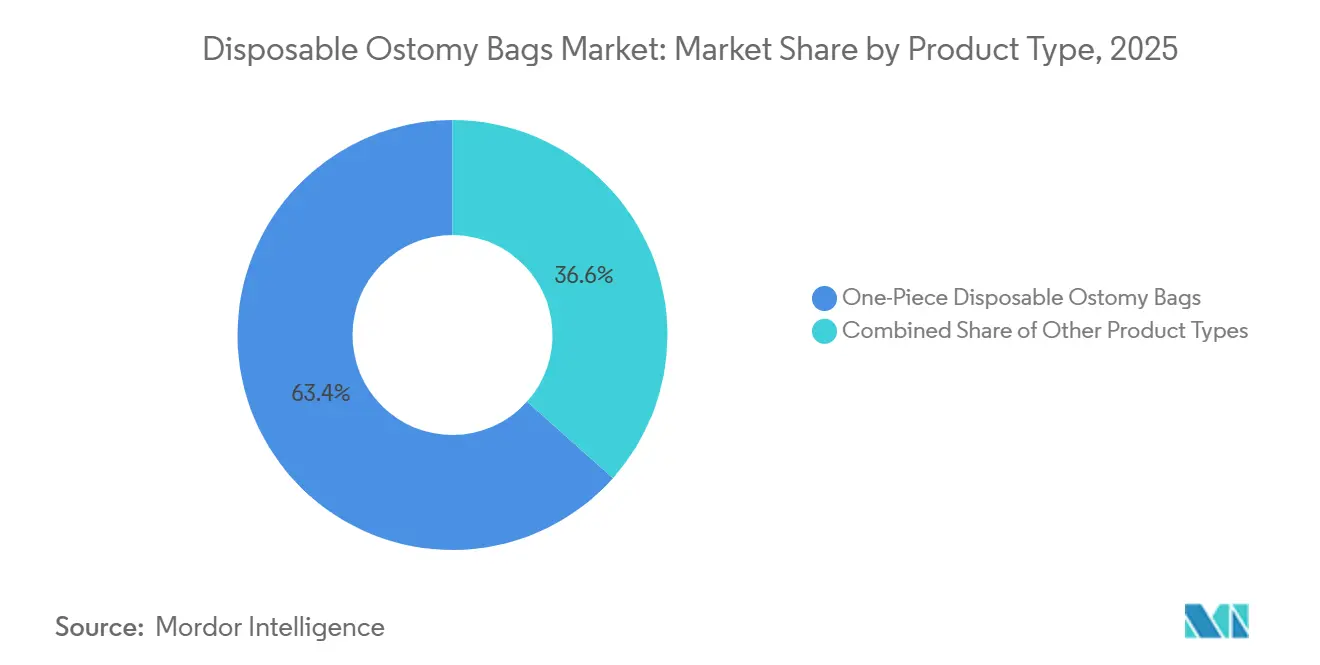
- Par type de produit, les systèmes une pièce détenaient 63,4 % de la part de revenus en 2025, tandis que les systèmes deux pièces devraient se développer à un CAGR de 6,8 % jusqu'en 2031.
- Par type d'ostomie, les poches de colostomie représentaient 52,8 % des revenus en 2025, tandis que les poches d'urostomie enregistraient le CAGR projeté le plus élevé à 7,2 % jusqu'en 2031.
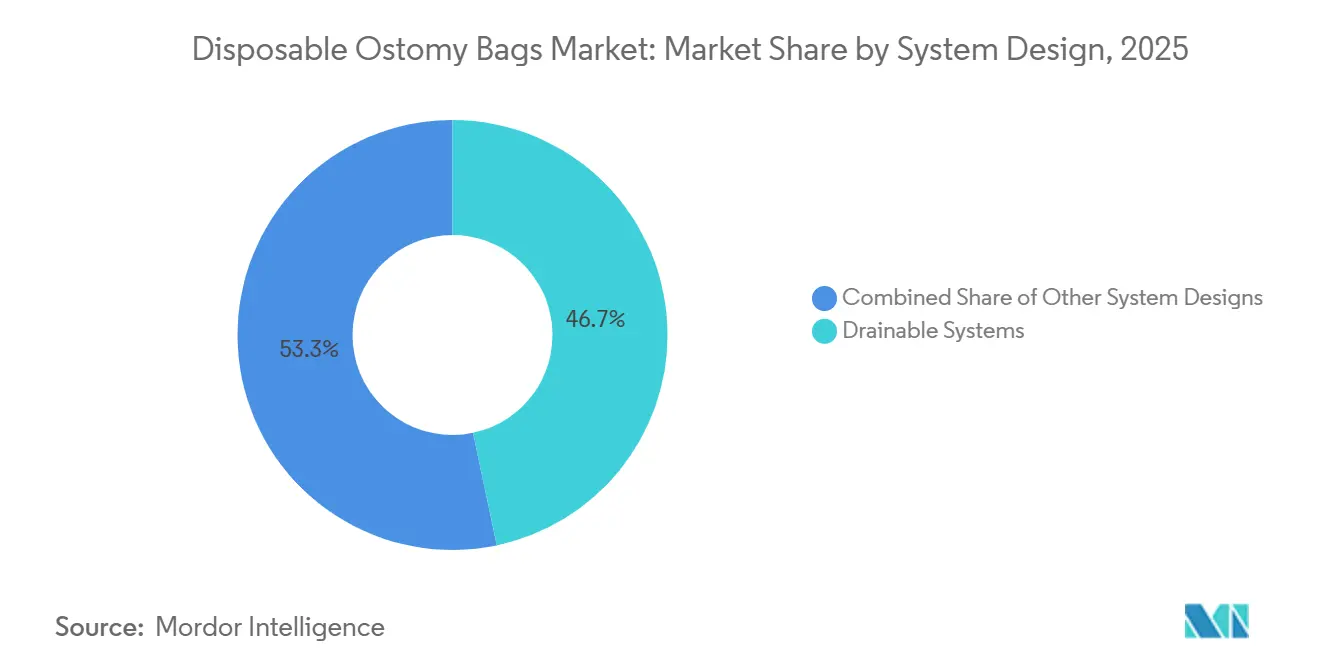
- Par conception du système, les systèmes vidangeables détenaient 46,7 % de part en 2025, tandis que les systèmes convexes progressent à un CAGR de 8,4 % jusqu'en 2031.
- Par indication, le cancer colorectal détenait 48,9 % de part en 2025, tandis que les maladies inflammatoires chroniques de l'intestin devraient croître à un CAGR de 7,8 % jusqu'en 2031.
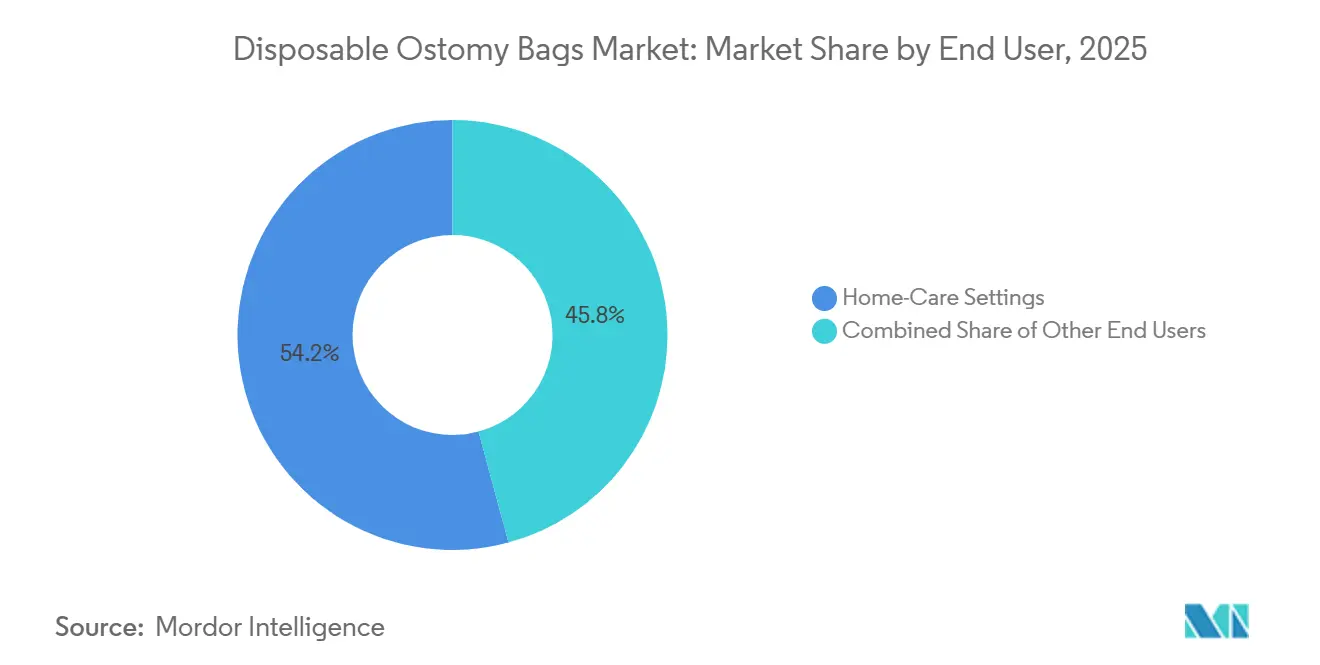
- Par utilisateur final, les soins à domicile détenaient 54,2 % de part en 2025 et enregistraient le CAGR projeté le plus élevé à 8,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des poches d'ostomie jetables
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge croissante du cancer colorectal et des maladies inflammatoires chroniques de l'intestin | +1.6% | Mondial, concentré en Amérique du Nord, en Europe et en Asie de l'Est | Long terme (≥ 4 ans) |
| Expansion de la gestion de l'ostomie à domicile | +1.3% | Mondial, plus fort en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Demande croissante de conceptions respectueuses de la peau et résistantes aux fuites | +0.9% | Mondial, marchés avancés en premier, avec une adoption accélérée en Asie-Pacifique | Moyen terme (2-4 ans) |
| Vieillissement de la population et volumes plus élevés de procédures d'ostomie | +0.7% | Amérique du Nord, Europe, Japon et Corée du Sud | Long terme (≥ 4 ans) |
| Détection numérique des fuites et systèmes de poche anatomiquement personnalisés | +0.5% | Amérique du Nord et Europe occidentale, sous réserve d'autorisation réglementaire | Court terme (≤ 2 ans) |
| Amélioration de la couverture de remboursement et accès aux fournitures de soins d'ostomie | +0.4% | Amérique du Nord principalement, avec l'Asie-Pacifique et le Moyen-Orient et l'Afrique en émergence | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Charge croissante du cancer colorectal et des maladies inflammatoires chroniques de l'intestin
Le marché des poches d'ostomie jetables se développe à mesure que le cancer et les affections intestinales chroniques augmentent le nombre de patients susceptibles d'avoir besoin d'une chirurgie d'ostomie. Le cancer colorectal représentait 9,9 % des nouveaux cas de cancer dans le monde selon GLOBOCAN 2024[1]Agence internationale pour la recherche sur le cancer, « Statistiques mondiales sur le cancer 2024 », Agence internationale pour la recherche sur le cancer, se classant troisième pour l'incidence et deuxième pour la mortalité. L'Organisation mondiale de la santé projette près de 35 millions de nouveaux cas de cancer par an d'ici 2050, soit 67 % au-dessus du niveau de 2024. Une meilleure utilisation des produits biologiques, de l'immunothérapie et des traitements ciblés a prolongé la survie de nombreux patients atteints de cancer colorectal, renforçant l'importance des produits utilisés sur de longues périodes. La prévalence mondiale des maladies inflammatoires chroniques de l'intestin a atteint 3,83 millions de cas en 2021, après avoir augmenté de 85,1 % depuis 1990. La Chine a enregistré 517 106 nouveaux cas de cancer colorectal en 2022, et son bassin de patients en expansion renforce le besoin d'un soutien continu à l'autogestion.
Expansion de la gestion de l'ostomie à domicile
La gestion à domicile est une source durable de demande récurrente sur le marché des poches d'ostomie jetables. On estime que 750 000 à 1 million de personnes aux États-Unis utilisent des produits d'ostomie, et près de 100 000 nouvelles chirurgies d'ostomie sont réalisées chaque année. Les prestataires de soins à domicile spécialisés ont montré une utilisation moindre des urgences et des hospitalisations par rapport aux soins en pharmacie dans une étude ISPOR 2025[2]ISPOR, « Amélioration des résultats et réduction de l'utilisation des soins de santé avec des prestataires de soins à domicile spécialisés pour les patients stomisés et urologiques : recherche comparative avec les soins en pharmacie », ISPOR 2025. Ces données cliniques et économiques soutiennent les décisions des payeurs qui orientent les patients vers des soins à domicile encadrés. ConvaTec a signalé de nouveaux démarrages de patients continus via son groupe de services à domicile en Amérique du Nord au cours de 2025. Une revue systématique de 2026 a révélé que les soins de stomie par télésanté amélioraient l'adaptation et l'auto-efficacité, renforçant les systèmes cliniques qui soutiennent les patients en dehors des hôpitaux.
Demande croissante de conceptions respectueuses de la peau et résistantes aux fuites
La protection de la peau est un facteur important dans le choix des produits sur le marché des poches d'ostomie jetables, car les complications peuvent affecter le confort, la confiance et l'utilisation des produits. Une étude de 2025 a révélé des complications cutanées péristomales chez 85 % des patients porteurs d'une stomie intestinale, dont 35 % de cas légers, 18 % de cas modérés et 32 % de cas sévères. L'étude a également établi un lien entre ces complications et un bien-être mental et une qualité de vie liée à la santé plus faibles. Dans une étude clinique de 12 semaines, le Coloplast SenSura Mio Convex Soft a enregistré des fuites en dehors de la plaque de base sur 2,2 % des plaques de base, contre 7 % pour les systèmes plats. Hollister utilise une barrière contenant de la céramide dans son portefeuille CeraPlus pour répondre aux besoins de protection cutanée. Les complications peuvent augmenter les besoins de remplacement à court terme, mais elles encouragent également les patients et les cliniciens à se tourner vers des produits dotés de meilleures caractéristiques de soin de la peau.
Détection numérique des fuites et systèmes de poche anatomiquement personnalisés
Les systèmes numériques créent une catégorie de produits à plus haute valeur ajoutée au sein du marché des poches d'ostomie jetables. Le système de notification numérique de fuite Heylo de Coloplast a reçu l'autorisation FDA 510(k) en octobre 2025, pour les patients iléostomisés et colostomisés âgés de 12 ans et plus. Le système de classe I utilise des capteurs connectés par Bluetooth et une application smartphone pour identifier les fuites de la plaque de base avant un incident de souillure. Une étude menée au Royaume-Uni a rapporté un ratio coût-efficacité incrémental de 110 GBP par année de vie ajustée par la qualité et 49,81 épisodes de fuite en moins par personne sur 3 ans. Un essai randomisé allemand impliquant 139 participants a révélé une réduction de 31 % des fuites en dehors de la plaque de base. Hollister a également reçu un brevet américain pour un dispositif à capteur double face pour la détection des fuites d'ostomie en novembre 2025. Une étude de modélisation de 2026 a montré comment les propriétés de barrière convexe interagissent avec différents profils abdominaux, soutenant une sélection de produits plus individualisée.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complications cutanées péristomales et inconfort lié aux produits | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Coût élevé des systèmes multi-pièces premium et des accessoires | -0.4% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Déchets jetables, reformulation des PFAS et conformité en matière de durabilité | -0.3% | Union européenne principalement, avec des effets en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Stigmatisation sociale et barrières psychologiques | -0.2% | Marchés émergents en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complications cutanées péristomales et inconfort lié aux produits
Les complications cutanées péristomales peuvent augmenter l'utilisation de remplacement, mais peuvent également affaiblir la confiance dans les appareils d'ostomie. Les estimations d'incidence chez les patients porteurs de stomies nouvellement formées variaient de 15,5 % à 80 %, tandis qu'une étude Scientific Reports de 2025[3]Association de la chimiothérapie et des caractéristiques de la stomie avec les troubles cutanés péristomaux, Scientific Reports a révélé des complications chez 59,7 % des patients 1 mois après la chirurgie. Les patients peuvent ne pas reconnaître les changements précoces de la peau, ce qui augmente la dépendance aux infirmières spécialisées en soins des plaies, de l'ostomie et de la continence. La disponibilité inégale de ces spécialistes peut limiter l'ajustement approprié des produits selon les régions. Les fabricants de produits doivent également satisfaire aux exigences de preuves cliniques pour les barrières cutanées et les dispositifs accessoires en vertu du Règlement de l'Union européenne sur les dispositifs médicaux 2017/745. Ces facteurs peuvent augmenter les efforts de développement et ralentir l'introduction de produits différenciés.
Coût élevé des systèmes multi-pièces premium et des accessoires
Les systèmes multi-pièces à prix plus élevé peuvent restreindre l'accès dans les segments sensibles aux prix du marché des poches d'ostomie jetables. Les données originales indiquent que les dépenses à long terme en poches, adhésifs et accessoires représentent la majeure partie des dépenses de soins de stomie pour les patients porteurs d'une colostomie permanente. Les systèmes convexes deux pièces coûtent plus cher par appareil que les options une pièce à extrémité fermée, limitant l'adoption là où les patients paient directement. Ce problème est le plus pertinent en Amérique latine, en Asie du Sud-Est et en Afrique subsaharienne. L'United Ostomy Associations of America a déclaré en janvier 2026 que la mise en concurrence Medicare pour les fournitures d'ostomie est prévue pour 2028. Les fabricants pourraient avoir besoin de gammes de produits qui conservent les caractéristiques premium tout en offrant des options moins coûteuses pour les canaux d'appels d'offres.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les systèmes une pièce en tête, les systèmes deux pièces gagnent en dynamisme clinique
Les systèmes une pièce détenaient 63,4 % de la part du marché des poches d'ostomie jetables en 2025. Leur position reflète une application simple, un profil plus discret et une gestion quotidienne plus facile pour les utilisateurs en soins à domicile. Ces caractéristiques conviennent également à de nombreux patients plus âgés et aux personnes qui apprennent l'autosoins après une chirurgie. Les produits une pièce sont soutenus par leur coût plus faible dans les contextes à remboursement limité. Cette base établie maintient le format au cœur du marché des poches d'ostomie jetables.
Les systèmes deux pièces devraient croître à un CAGR de 6,8 % jusqu'en 2031. Leur principal avantage est que les utilisateurs peuvent changer la poche sans retirer la plaque de base. Cela peut réduire les perturbations cutanées répétées pour les patients gérant des problèmes cutanés péristomaux. Coloplast[4]Coloplast A/S, « Annonce n° 05/2026 : Rapport financier intermédiaire S1 2025/26 », GlobeNewswire a continué d'ajouter des comptes pour son offre deux pièces SenSura Mio en Europe et aux États-Unis au cours du premier semestre 2025/26. Les consultations par télésanté peuvent également aider les cliniciens à examiner l'ajustement de la plaque de base et à recommander des changements de poche uniquement, ce qui favorise les systèmes modulaires.


Par type d'ostomie : l'échelle de la colostomie se maintient tandis que l'urostomie accélère
Les poches de colostomie représentaient 52,8 % des revenus du marché des poches d'ostomie jetables en 2025. Leur importance découle de la relation étroite entre la chirurgie du cancer colorectal et la création de colostomies temporaires ou permanentes. Le cancer colorectal reste l'un des cancers les plus courants dans le monde, avec environ 2 millions de nouveaux cas annuels. Le secteur des poches d'ostomie jetables repose sur une utilisation récurrente car de nombreux patients nécessitent une prise en charge continue après la chirurgie. Les produits de colostomie restent donc la catégorie de volume principale.
Les poches d'urostomie affichent le taux de croissance projeté le plus élevé à 7,2 % jusqu'en 2031. L'augmentation des volumes de chirurgie du cancer de la vessie accroît le besoin de produits de dérivation urinaire. Les dérivations urinaires ont également un taux de réversion plus faible que les stomies intestinales, ce qui prolonge la période d'utilisation des produits. Les poches d'iléostomie maintiennent la demande liée aux procédures pour la maladie de Crohn et la rectocolite hémorragique. Les taux de maladies inflammatoires chroniques de l'intestin augmentent dans des zones qui avaient auparavant une charge de morbidité plus faible, notamment en Asie du Sud-Est et en Amérique latine. Les patients plus jeunes atteints de cancer de la vessie dans certaines régions d'Asie pourraient également accroître la demande de produits adaptés aux modes de vie actifs.
Par conception du système : les systèmes vidangeables ancrent les volumes, les conceptions convexes réécrivent les attentes cliniques
Les systèmes vidangeables détenaient 46,7 % des revenus du marché des poches d'ostomie jetables en 2025. Ils conviennent aux patients iléostomisés et aux patients colostomisés à débit élevé qui ont besoin de vider fréquemment leurs poches. Leur utilisation établie en fait une catégorie de volume clé pour les prestataires de soins de santé et les patients en soins à domicile. Les systèmes plats et à extrémité fermée servent toujours les patients avec des selles formées et prévisibles. Cependant, le marché des poches d'ostomie jetables évolue vers des conceptions qui tiennent compte des profils individuels de stomie et de morphologie.
Les systèmes convexes devraient se développer à un CAGR de 8,4 % jusqu'en 2031. Ils sont utilisés pour les stomies rétractées, affleurantes ou à tissu péristomal mou, où un meilleur contact peut réduire les fuites. Les résultats cliniques du SenSura Mio Convex Soft donnent aux infirmières une raison documentée de recommander des produits convexes. Le modèle informatique de 2026 sur la convexité des barrières et les profils abdominaux pourrait soutenir une correspondance de produits plus spécifique. Cela pourrait encore déplacer la demande des systèmes plats standard vers des conceptions adaptées à l'anatomie.
Par indication : le cancer colorectal conserve son échelle, les MICI ouvrent un corridor de croissance plus rapide
Le cancer colorectal détenait 48,9 % de la taille du marché des poches d'ostomie jetables en 2025. Le segment reflète le besoin bien établi de création d'ostomie dans la prise en charge chirurgicale du cancer. Certains patients utilisent une ostomie temporairement, tandis que d'autres nécessitent un soutien à long terme. La lourde charge mondiale du cancer colorectal maintient une base de procédures constante. Cela indique la principale source de demande sur le marché des poches d'ostomie jetables.
Les maladies inflammatoires chroniques de l'intestin devraient croître à un CAGR de 7,8 % jusqu'en 2031. La condition affecte un groupe croissant de patients souvent plus jeunes et soucieux de la discrétion, du temps de port et de la mobilité. Sa croissance de prévalence crée de nouveaux bassins de patients en Asie, au Moyen-Orient et en Afrique. Les produits pour le cancer de la vessie et la dérivation urinaire affichent des prix unitaires plus élevés en raison des exigences de soins spécialisés. La diverticulite, les traumatismes gastro-intestinaux et la prise en charge des fistules contribuent à des volumes plus stables avec des exigences de produits plus standardisées.
Par utilisateur final : les soins à domicile stimulent à la fois la part et la vitesse
Les soins à domicile détenaient 54,2 % de la part du marché des poches d'ostomie jetables en 2025. Ils devraient également croître à un CAGR de 8,7 % jusqu'en 2031. Cette combinaison reflète la préférence des patients, l'économie des payeurs et le recours plus large au soutien à distance. Le marché des poches d'ostomie jetables bénéficie lorsque les patients peuvent recevoir une formation et des fournitures à domicile. Les données de l'ISPOR soutiennent une utilisation moindre des soins de santé sous un soutien spécialisé en soins à domicile.
Les hôpitaux et les cliniques spécialisées restent importants pour le traitement post-chirurgical précoce et la formation dirigée par des infirmières. Leurs choix de produits peuvent influencer ce que les patients continuent d'utiliser après leur sortie. Les centres de chirurgie ambulatoire deviennent de plus en plus pertinents à mesure que les réversions planifiées et les procédures électives s'éloignent des contextes hospitaliers. Les établissements de soins de longue durée ont besoin de systèmes une pièce faciles à appliquer pour les patients plus âgés qui ne peuvent pas gérer les produits de manière autonome. Les cliniques d'ostomie spécialisées ont un volume d'achat direct plus faible, mais peuvent fortement influencer la sélection des produits grâce aux essais et à la formation des patients.
Analyse géographique
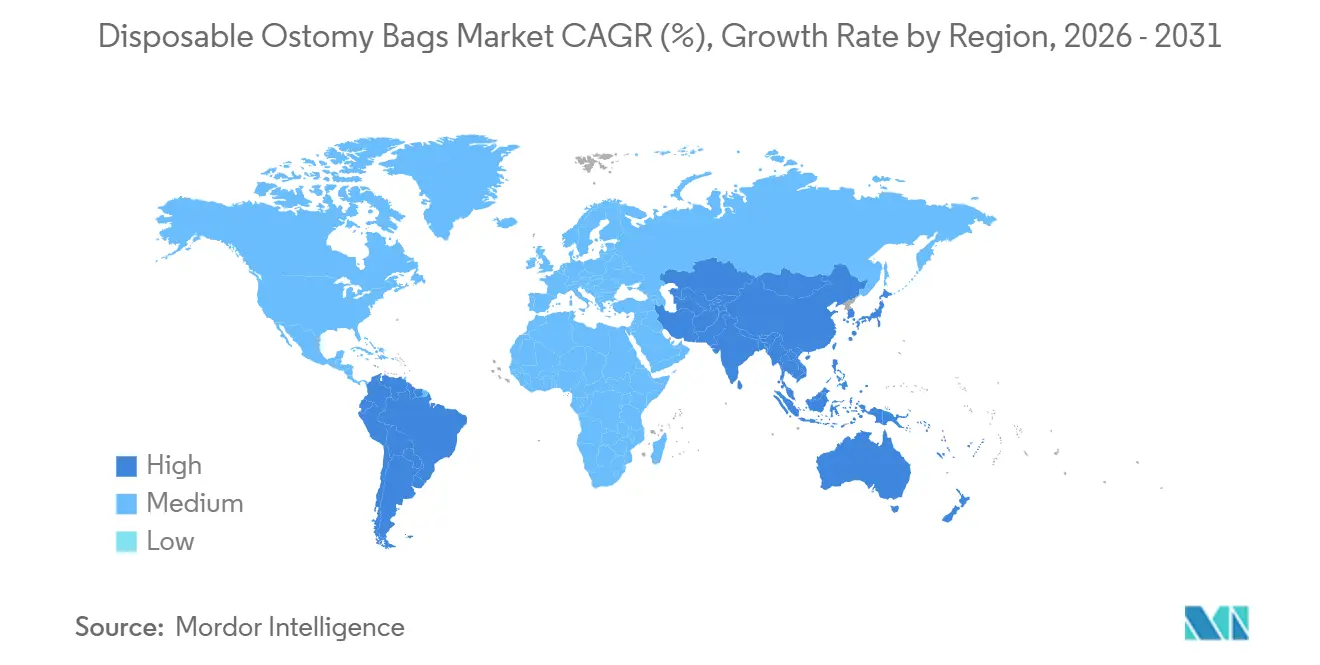
L'Amérique du Nord détenait 41,8 % des revenus du marché des poches d'ostomie jetables en 2025. La région dispose d'une large base de patients assurés, dont un nombre estimé de 750 000 à 1 million de personnes avec des ostomies permanentes ou temporaires aux États-Unis. Medicare Partie B soutient une base de remboursement stable pour les fournitures d'ostomie. L'United Ostomy Associations of America a déclaré que les fournitures restent couvertes et que la mise en concurrence est prévue pour 2028. Les produits convexes premium et deux pièces bénéficient d'une forte adoption régionale.
L'Asie-Pacifique devrait croître à un CAGR de 7,5 % jusqu'en 2031, le taux régional le plus rapide du marché des poches d'ostomie jetables. La charge de cancer colorectal en Chine, l'expansion hospitalière en Inde et la population vieillissante du Japon soutiennent la demande régionale. La Chine compte plus de 1 million de patients stomisés, avec près de 100 000 nouveaux patients chaque année selon les données sources. Le Japon combine une population vieillissante avec un remboursement établi pour les produits de soins de stomie, tandis que la Corée du Sud, l'Australie et la Nouvelle-Zélande disposent de marchés de produits de marque bien développés.
L'Europe dispose d'une population stomisée importante et de structures de remboursement établies, l'Allemagne étant en tête des volumes régionaux. Coloplast a signalé une croissance à deux chiffres au Royaume-Uni au cours du premier semestre 2025/26, soutenue par le SenSura Mio Convex. L'Amérique du Sud est menée par le Brésil à mesure que l'accès au traitement du cancer colorectal s'améliore. ConvaTec a identifié l'Amérique latine comme un leader de croissance dans sa mise à jour commerciale d'avril 2026. Le Moyen-Orient et l'Afrique restent des zones à un stade plus précoce avec une sensibilisation croissante et une plus grande capacité hospitalière privée.

Paysage concurrentiel
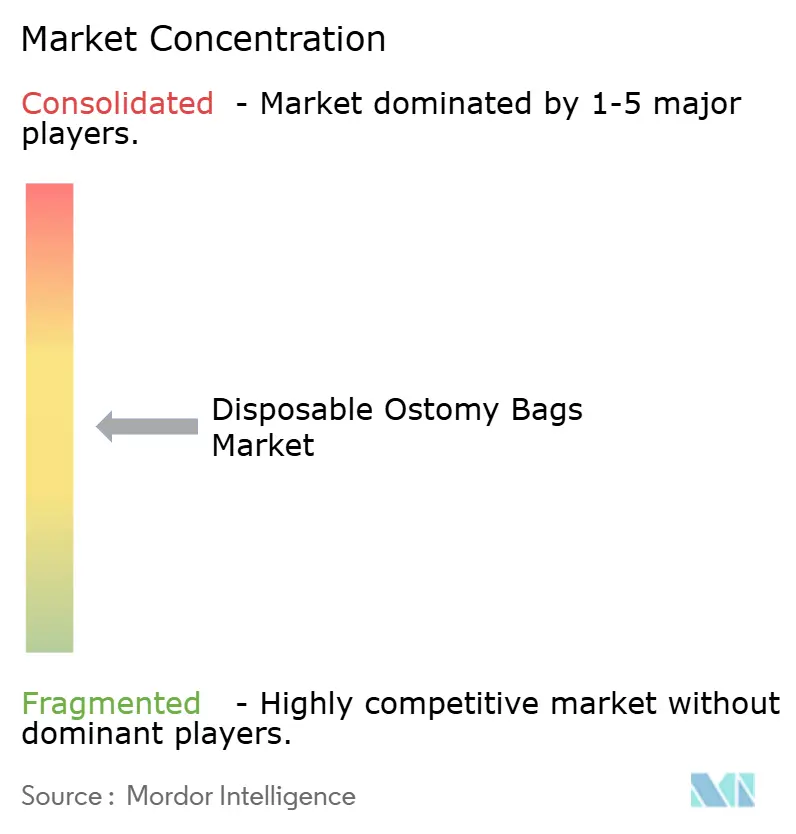
Le marché des poches d'ostomie jetables est modérément concentré, dominé par Coloplast A/S, ConvaTec Group plc et Hollister Incorporated. Les fournisseurs régionaux et spécialisés comprennent Salts Healthcare, Welland Medical, ALCARE, Pelican Healthcare, Eakin Healthcare Group et Zhejiang Longterm Medical Technology. Ces fournisseurs se font concurrence à travers les systèmes de santé régionaux, l'accès aux formulaires et les niches de produits. La plateforme SenSura Mio de Coloplast propose des solutions plates, convexes et concaves dans toute sa gamme d'ostomie.
Le produit convexe souple Esteem Body de ConvaTec soutient sa position sur le marché des poches d'ostomie jetables. La société a conclu des accords avec Captis et Vizient en novembre 2025, suivis d'accords avec Premier en février 2026. Ces accords renforcent son accès aux clients institutionnels aux États-Unis. ConvaTec a annoncé sa stratégie Accelerate en avril 2026, avec un objectif de croissance organique des revenus de 5 % à 7 % et une marge opérationnelle ajustée de l'ordre de 20 %. Le portefeuille CeraPlus de Hollister place la protection de la peau au cœur de son offre concurrentielle.
Les matériaux durables et les systèmes de capteurs ouvrent des domaines de concurrence supplémentaires sur le marché des poches d'ostomie jetables. Les fabricants doivent répondre à des exigences de qualité et de réglementation de plus en plus strictes, notamment la certification ISO 13485 et les exigences du Règlement de l'Union européenne sur les dispositifs médicaux. Ces exigences favorisent les entreprises disposant de preuves cliniques, de systèmes qualité établis et de ressources réglementaires. B. Braun a rapporté une croissance des ventes à taux de change constant de 5,1 % à 9,4 milliards EUR en 2025, tout en signalant une dynamique dans les soins d'ostomie et de continence. Les fournisseurs plus petits peuvent encore se faire concurrence grâce à la spécialisation régionale.
Leaders du secteur des poches d'ostomie jetables
Coloplast A/S
ConvaTec Group plc
Hollister Incorporated
B. Braun Melsungen AG
Smith & Nephew plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : ConvaTec a annoncé sa stratégie « Accelerate » lors d'une journée des marchés de capitaux, visant une croissance organique des revenus de 5 % à 7 % et une marge opérationnelle ajustée de l'ordre de 20 % d'ici 2026-2027, soutenue par le pipeline d'innovation le plus solide de l'entreprise à ce jour, incluant les prochains lancements de ConvaFiber et ConvaVac dans ses catégories de soins chroniques.
- Avril 2026 : Hollister Incorporated a obtenu plusieurs accords de groupements d'achats avec Premier, notamment les accords SURPASS, AscenDrive et National Enterostomal Therapy, effectifs au 1er avril 2026, couvrant son portefeuille CeraPlus.
- Février 2026 : Coloplast a finalisé l'acquisition de la totalité des actions et des droits de vote d'Uromedica, une société de technologie médicale à stade commercial spécialisée dans le traitement de l'incontinence urinaire d'effort, pour un paiement initial en espèces non divulgué plus des jalons conditionnels.
- Novembre 2025 : ConvaTec a obtenu son premier contrat américain de groupement d'achats en ostomie en plus de 5 ans avec Captis et Vizient, et a prolongé son contrat de groupement d'achats Resource Group Ostomy de 3 ans.


Portée du rapport mondial sur le marché des poches d'ostomie jetables
Selon la portée du rapport, les poches d'ostomie jetables sont des dispositifs de gestion d'ostomie à usage unique conçus pour collecter les déchets corporels d'une ouverture créée chirurgicalement (stomie) chez des patients ayant subi des procédures d'ostomie. Ces poches offrent une solution hygiénique, pratique et fiable pour la gestion des déchets, contribuant à améliorer le confort, la mobilité et la qualité de vie des patients. Les poches d'ostomie jetables sont largement utilisées pour la gestion des colostomies, des iléostomies et des urostomies chez les patients atteints de cancer colorectal, de maladies inflammatoires chroniques de l'intestin, de cancer de la vessie et d'autres affections nécessitant une dérivation fécale ou urinaire.
Le marché des poches d'ostomie jetables est segmenté par type de produit en poches d'ostomie jetables une pièce et poches d'ostomie jetables deux pièces ; par type d'ostomie en poches de colostomie, poches d'iléostomie et poches d'urostomie ; par conception du système en systèmes à extrémité fermée, systèmes vidangeables, systèmes plats et systèmes convexes ; par indication en cancer colorectal, maladies inflammatoires chroniques de l'intestin, cancer de la vessie et dérivation urinaire, et autres indications ; par utilisateur final en hôpitaux et cliniques spécialisées, centres de chirurgie ambulatoire, soins à domicile, établissements de soins de longue durée et cliniques d'ostomie spécialisées ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Poches d'ostomie jetables une pièce |
| Poches d'ostomie jetables deux pièces |
| Poches de colostomie |
| Poches d'iléostomie |
| Poches d'urostomie |
| Systèmes à extrémité fermée |
| Systèmes vidangeables |
| Systèmes plats |
| Systèmes convexes |
| Cancer colorectal |
| Maladies inflammatoires chroniques de l'intestin |
| Cancer de la vessie et dérivation urinaire |
| Autres indications |
| Hôpitaux et cliniques spécialisées |
| Centres de chirurgie ambulatoire |
| Soins à domicile |
| Établissements de soins de longue durée |
| Cliniques d'ostomie spécialisées |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Poches d'ostomie jetables une pièce | |
| Poches d'ostomie jetables deux pièces | ||
| Par type d'ostomie | Poches de colostomie | |
| Poches d'iléostomie | ||
| Poches d'urostomie | ||
| Par conception du système | Systèmes à extrémité fermée | |
| Systèmes vidangeables | ||
| Systèmes plats | ||
| Systèmes convexes | ||
| Par indication | Cancer colorectal | |
| Maladies inflammatoires chroniques de l'intestin | ||
| Cancer de la vessie et dérivation urinaire | ||
| Autres indications | ||
| Par utilisateur final | Hôpitaux et cliniques spécialisées | |
| Centres de chirurgie ambulatoire | ||
| Soins à domicile | ||
| Établissements de soins de longue durée | ||
| Cliniques d'ostomie spécialisées | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de poches d'ostomie jetables ?
La prévalence du cancer, les maladies inflammatoires chroniques de l'intestin, la survie prolongée et le passage aux soins à domicile soutiennent l'utilisation récurrente des produits.
Quel type de produit est en tête des ventes ?
Les systèmes une pièce étaient en tête avec 63,4 % de part en 2025, soutenus par leur facilité d'utilisation et leur profil discret.
Quelle configuration de produit connaît la croissance la plus rapide ?
Les systèmes deux pièces devraient croître à un CAGR de 6,8 % jusqu'en 2031, car les utilisateurs peuvent remplacer les poches sans retirer la plaque de base.
Pourquoi les systèmes convexes gagnent-ils en utilisation ?
Les systèmes convexes devraient croître à un CAGR de 8,4 % jusqu'en 2031, car ils peuvent améliorer l'ajustement pour les profils de stomie difficiles et réduire les fuites.
Quel contexte d'utilisation finale est le plus important ?
Les soins à domicile détenaient 54,2 % de part en 2025 et devraient croître à un CAGR de 8,7 % jusqu'en 2031.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait croître à un CAGR de 7,5 % jusqu'en 2031, soutenue par la demande en Chine, en Inde et au Japon.
Dernière mise à jour de la page le:



