
Marktgröße und Marktanteil für Einweg-Stomabeutel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.83 Milliarden US-Dollar |
| Marktgröße (2031) | 3.76 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Einweg-Stomabeutel von Mordor Intelligence
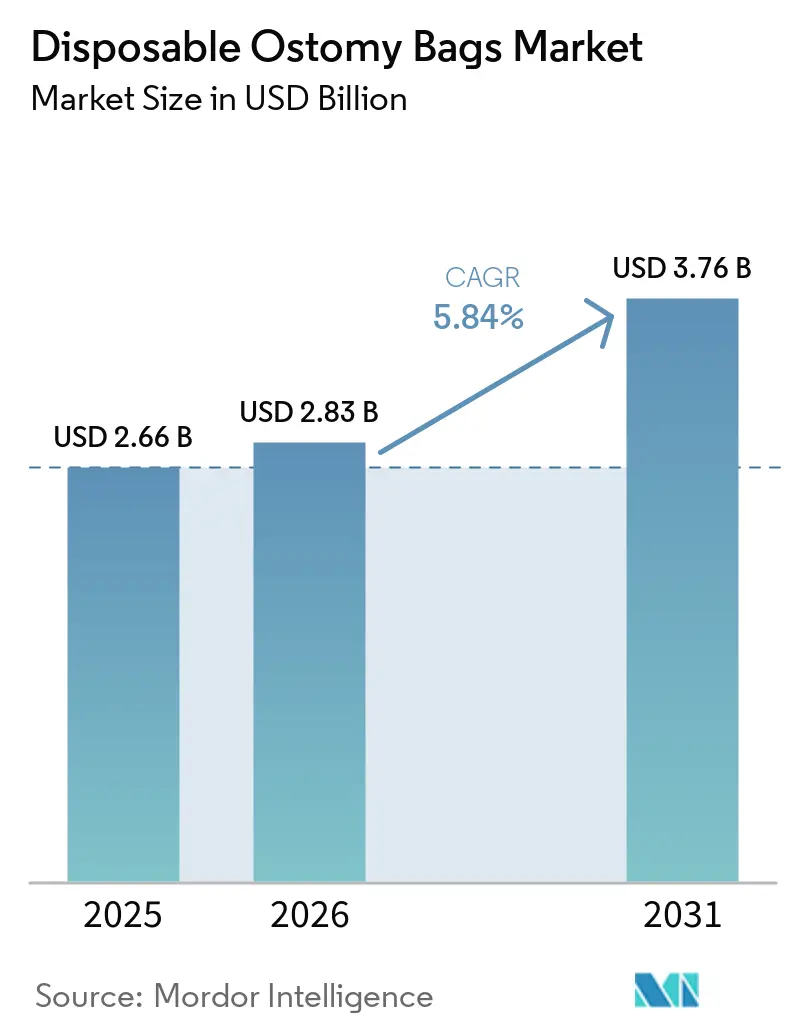
Die Marktgröße für Einweg-Stomabeutel wird voraussichtlich von 2,66 Milliarden USD im Jahr 2025 auf 2,83 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 3,76 Milliarden USD erreichen, mit einer CAGR von 5,84 % über den Zeitraum 2026–2031.
Der Markt für Einweg-Stomabeutel wird durch eine größere langfristige Patientenbasis gestützt, da die Überlebensraten bei Krebserkrankungen steigen und Verdauungserkrankungen häufiger werden. Die Versorgung verlagert sich zudem von Krankenhäusern in den häuslichen Bereich, was den Bedarf an Produkten erhöht, die Patienten eigenständig handhaben können. Hersteller konkurrieren durch Barrieren, die die Haut schützen, die Passform verbessern und Leckagen reduzieren. Digitale Leckagealarme und Produkte, die verschiedenen Körperformen gerecht werden, schaffen Raum für Produktverbesserungen. Der Markt für Einweg-Stomabeutel steht zudem unter Druck durch Produktunbehagen, Preisbeschränkungen und Anforderungen an die Materialkonformität.
Wichtigste Erkenntnisse des Berichts
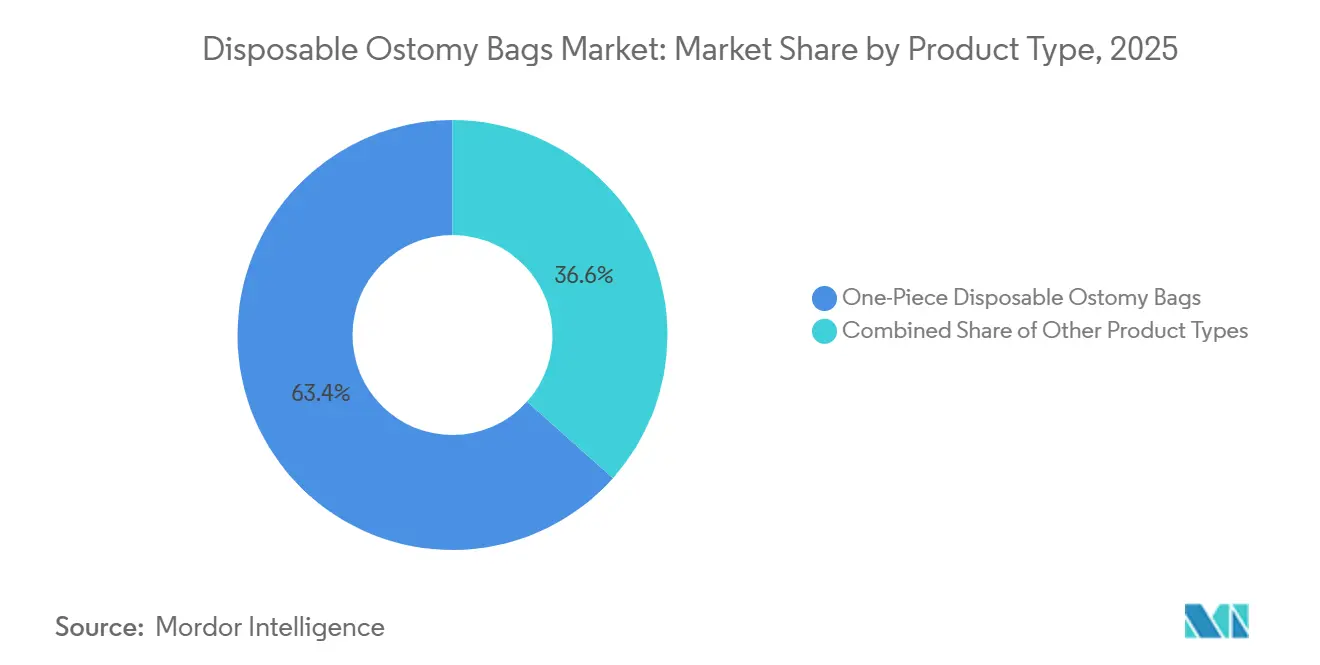
- Nach Produkttyp hielten einteilige Systeme im Jahr 2025 einen Umsatzanteil von 63,4 %, während zweiteilige Systeme bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
- Nach Stomaart entfielen auf Kolostomiebeutel im Jahr 2025 52,8 % des Umsatzes, während Urostomiebeutel mit einer prognostizierten CAGR von 7,2 % bis 2031 das höchste Wachstum verzeichneten.
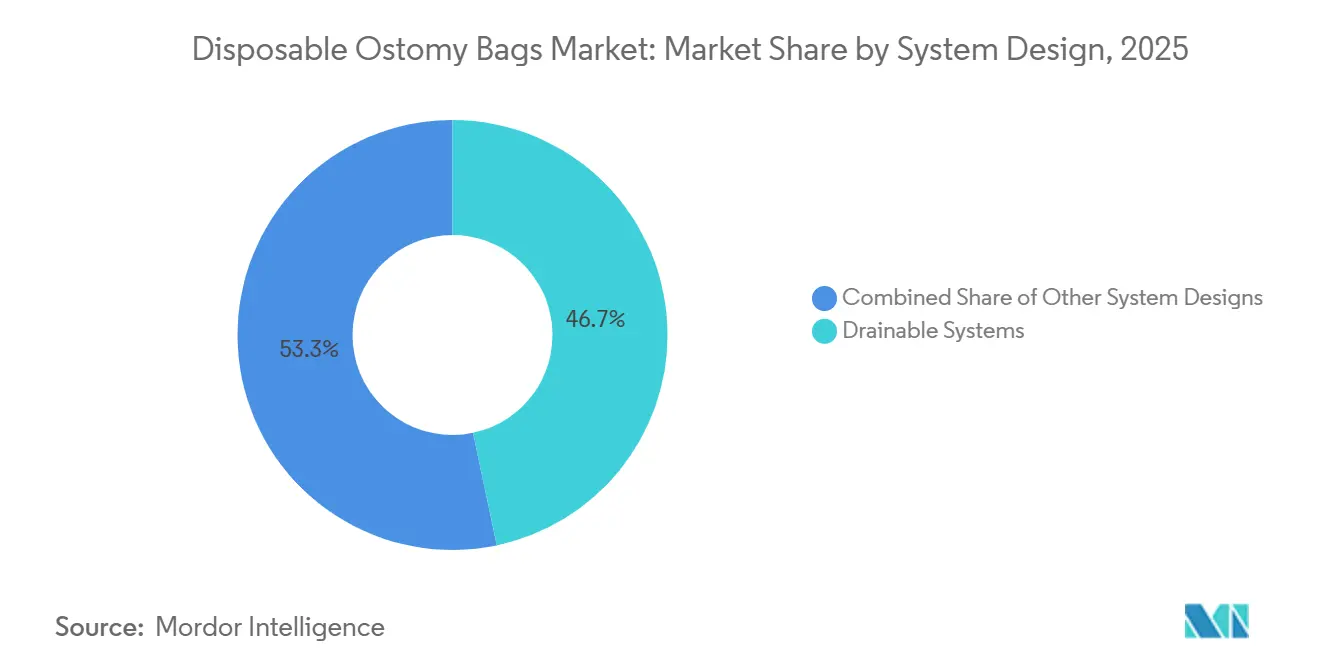
- Nach Systemdesign hielten ableitbare Systeme im Jahr 2025 einen Anteil von 46,7 %, während konvexe Systeme bis 2031 mit einer CAGR von 8,4 % wachsen.
- Nach Indikation hielt kolorektales Karzinom im Jahr 2025 einen Anteil von 48,9 %, während chronisch-entzündliche Darmerkrankungen bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen werden.
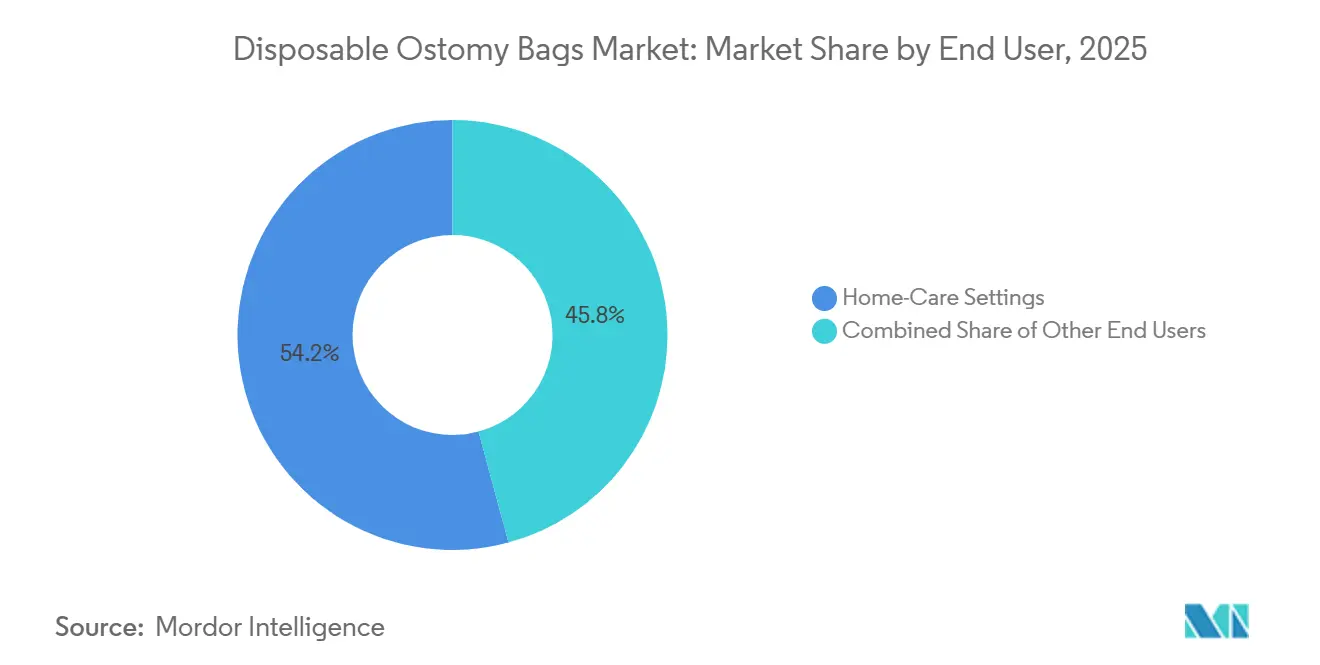
- Nach Endnutzer hielten häusliche Pflegeeinrichtungen im Jahr 2025 einen Anteil von 54,2 % und verzeichneten mit 8,7 % bis 2031 die höchste prognostizierte CAGR.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Einweg-Stomabeutel
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch kolorektales Karzinom und chronisch-entzündliche Darmerkrankungen | +1.6% | Global, konzentriert in Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Ausweitung des häuslichen Stomamanagements | +1.3% | Global, am stärksten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach hautfreundlichen und leckagesicheren Designs | +0.9% | Global, zunächst in fortgeschrittenen Märkten, mit beschleunigter Übernahme im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung und höhere Stomaoperationsvolumina | +0.7% | Nordamerika, Europa, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Digitale Leckageerkennung und anatomisch angepasste Beutelsysteme | +0.5% | Nordamerika und Westeuropa, vorbehaltlich der behördlichen Zulassung | Kurzfristig (≤ 2 Jahre) |
| Verbesserte Erstattungsdeckung und Zugang zu Stomaversorgungsprodukten | +0.4% | Vorwiegend Nordamerika, mit aufkommenden Märkten im Asien-Pazifik-Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch kolorektales Karzinom und chronisch-entzündliche Darmerkrankungen
Der Markt für Einweg-Stomabeutel wächst, da Krebs und chronische Darmerkrankungen die Zahl der Patienten erhöhen, die möglicherweise eine Stomaoperation benötigen. Kolorektales Karzinom machte laut GLOBOCAN 2024 9,9 % der weltweiten Krebsneuerkrankungen aus[1]Internationale Agentur für Krebsforschung, „Globale Krebsstatistik 2024”, Internationale Agentur für Krebsforschung und belegte damit den dritten Platz bei der Inzidenz und den zweiten Platz bei der Mortalität. Die Weltgesundheitsorganisation prognostiziert bis 2050 fast 35 Millionen neue Krebsfälle pro Jahr, was 67 % über dem Niveau von 2024 liegt. Der verbesserte Einsatz von Biologika, Immuntherapie und zielgerichteten Behandlungen hat das Überleben vieler Patienten mit kolorektalem Karzinom verlängert und die Bedeutung von Produkten erhöht, die über lange Zeiträume eingesetzt werden. Die weltweite Prävalenz chronisch-entzündlicher Darmerkrankungen erreichte 2021 3,83 Millionen Fälle, nachdem sie seit 1990 um 85,1 % gestiegen war. China verzeichnete 2022 517.106 neue Fälle von kolorektalem Karzinom, und der wachsende Patientenpool stärkt den Bedarf an kontinuierlicher Unterstützung beim Selbstmanagement.
Ausweitung des häuslichen Stomamanagements
Das häusliche Management ist eine dauerhafte Quelle wiederkehrender Nachfrage im Markt für Einweg-Stomabeutel. Schätzungsweise 750.000 bis 1 Million Menschen in den Vereinigten Staaten verwenden Stomaprodukte, und jährlich finden nahezu 100.000 neue Stomaoperationen statt. Spezialisierte häusliche Gesundheitsdienstleister wiesen in einer ISPOR-Studie von 2025 eine geringere Inanspruchnahme von Notaufnahmen und Krankenhausaufenthalten auf als apothekenbasierte Versorgung[2]ISPOR, „Verbesserte Ergebnisse und reduzierte Inanspruchnahme des Gesundheitswesens durch spezialisierte häusliche Gesundheitsdienstleister für Stoma- und urologische Patienten: Vergleichsforschung mit apothekenbasierter Versorgung”, ISPOR 2025. Diese klinischen und wirtschaftlichen Belege unterstützen Kostenträgerentscheidungen, die Patienten in Richtung unterstützter häuslicher Pflege lenken. ConvaTec berichtete im Jahr 2025 über kontinuierliche Neupatientenstarts über seine Home Services Group in Nordamerika. Ein systematischer Review aus dem Jahr 2026 ergab, dass telemedizinische Stomapflege die Anpassung und Selbstwirksamkeit verbesserte, was die klinischen Systeme stärkt, die Patienten außerhalb von Krankenhäusern unterstützen.
Steigende Nachfrage nach hautfreundlichen und leckagesicheren Designs
Hautschutz ist ein wichtiger Produktwahlkriterium im Markt für Einweg-Stomabeutel, da Komplikationen Komfort, Selbstvertrauen und Produktnutzung beeinträchtigen können. Eine Studie aus dem Jahr 2025 stellte bei 85 % der Patienten mit intestinalem Stoma peristomale Hautkomplikationen fest, darunter 35 % leichte, 18 % mittelschwere und 32 % schwere Fälle. Die Studie verknüpfte diese Komplikationen auch mit einem geringeren psychischen Wohlbefinden und einer geringeren gesundheitsbezogenen Lebensqualität. In einer 12-wöchigen klinischen Studie verzeichnete Coloplast SenSura Mio Convex Soft Leckagen außerhalb der Basisplatte bei 2,2 % der Basisplatten, verglichen mit 7 % bei flachen Systemen. Hollister verwendet in seinem CeraPlus-Portfolio eine ceramidhaltige Barriere, um den Hautschutzbedarf zu decken. Komplikationen können den kurzfristigen Austauschbedarf erhöhen, veranlassen Patienten und Kliniker jedoch auch dazu, zu Produkten mit stärkeren Hautpflegeeigenschaften zu wechseln.
Digitale Leckageerkennung und anatomisch angepasste Beutelsysteme
Digitale Systeme schaffen eine höherwertige Produktkategorie innerhalb des Marktes für Einweg-Stomabeutel. Das digitale Leckagebenachrichtigungssystem Heylo von Coloplast erhielt im Oktober 2025 die FDA-510(k)-Zulassung für Ileostomie- und Kolostomiepatienten ab 12 Jahren. Das Klasse-I-System verwendet Bluetooth-verbundene Sensoren und eine Smartphone-Anwendung, um Basisplattenleckagen vor einem Verschmutzungsereignis zu erkennen. Eine Studie aus dem Vereinigten Königreich berichtete von einem inkrementellen Kosteneffektivitätsverhältnis von 110 GBP pro qualitätsbereinigtem Lebensjahr und 49,81 weniger Leckageereignissen pro Person über 3 Jahre. Eine randomisierte deutsche Studie mit 139 Teilnehmern ergab eine Reduktion der Leckagen außerhalb der Basisplatte um 31 %. Hollister erhielt im November 2025 auch ein US-Patent für ein doppelseitiges Sensorgerät zur Stomadichtigkeitserkennung. Eine Modellierungsstudie aus dem Jahr 2026 zeigte, wie konvexe Barriereeigenschaften mit verschiedenen Bauchprofilen interagieren und eine individuellere Produktauswahl unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Peristomale Hautkomplikationen und produktbezogenes Unbehagen | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für mehrteilige Premiumsysteme und Zubehör | -0.4% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Einwegabfall, PFAS-Neuformulierung und Nachhaltigkeitskonformität | -0.3% | Vorwiegend Europäische Union, mit Auswirkungen in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Soziales Stigma und psychologische Barrieren | -0.2% | Schwellenmärkte in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Peristomale Hautkomplikationen und produktbezogenes Unbehagen
Peristomale Hautkomplikationen können den Austauschbedarf erhöhen, aber auch das Vertrauen in Stomaversorgungsprodukte schwächen. Inzidenzschätzungen bei Patienten mit neu angelegten Stomata lagen zwischen 15,5 % und 80 %, während eine Studie in Scientific Reports aus dem Jahr 2025[3]Zusammenhang von Chemotherapie und Stomamerkmalen mit peristomalen Hauterkrankungen, Scientific Reports Komplikationen bei 59,7 % der Patienten 1 Monat nach der Operation feststellte. Patienten erkennen möglicherweise frühe Hautveränderungen nicht, was die Abhängigkeit von ausgebildeten Wund-, Stoma- und Kontinenzpflegefachkräften erhöht. Die ungleichmäßige Verfügbarkeit dieser Spezialisten kann eine angemessene Produktanpassung in verschiedenen Regionen einschränken. Produkthersteller müssen zudem klinische Nachweisanforderungen für Hautbarrieren und Zubehörgeräte gemäß der Verordnung (EU) 2017/745 über Medizinprodukte erfüllen. Diese Faktoren können den Entwicklungsaufwand erhöhen und die Einführung differenzierter Produkte verlangsamen.
Hohe Kosten für mehrteilige Premiumsysteme und Zubehör
Höherpreisige mehrteilige Systeme können den Zugang in preissensiblen Teilen des Marktes für Einweg-Stomabeutel einschränken. Die ursprünglichen Belege deuten darauf hin, dass langfristige Ausgaben für Beutel, Klebemittel und Zubehör den größten Teil der Stomaversorgungsausgaben für Patienten mit dauerhafter Kolostomie ausmachen. Zweiteilige konvexe Systeme kosten pro Versorgungseinheit mehr als einteilige geschlossene Optionen, was die Akzeptanz dort einschränkt, wo Patienten direkt zahlen. Dieses Problem ist in Lateinamerika, Südostasien und dem subsaharischen Afrika am relevantesten. Die United Ostomy Associations of America erklärten im Januar 2026, dass das wettbewerbsorientierte Ausschreibungsverfahren für Stomaversorgungsprodukte im Rahmen von Medicare für 2028 geplant ist. Hersteller benötigen möglicherweise Produktstufen, die Premiumfunktionen beibehalten und gleichzeitig kostengünstigere Optionen für ausschreibungsbasierte Kanäle anbieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Einteilige Systeme führen, zweiteilige Systeme gewinnen klinischen Schwung
Einteilige Systeme hielten im Jahr 2025 einen Marktanteil von 63,4 % im Markt für Einweg-Stomabeutel. Ihre Position spiegelt die unkomplizierte Anwendung, ein geringeres Profil und eine einfachere tägliche Handhabung für häusliche Pflegenutzer wider. Diese Eigenschaften eignen sich auch für viele ältere Patienten und Personen, die nach einer Operation die Selbstversorgung erlernen. Einteilige Produkte werden durch ihre geringeren Kosten in erstattungsbeschränkten Umgebungen unterstützt. Diese etablierte Basis hält das Format im Mittelpunkt des Marktes für Einweg-Stomabeutel.
Zweiteilige Systeme werden bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen. Ihr Hauptvorteil besteht darin, dass Nutzer den Beutel wechseln können, ohne die Basisplatte zu entfernen. Dies kann wiederholte Hautirritationen bei Patienten mit peristomalen Hautproblemen reduzieren. Coloplast[4]Coloplast A/S, „Bekanntmachung Nr. 05/2026: Halbjahresfinanzbericht H1 2025/26”, GlobeNewswire gewann im ersten Halbjahr 2025/26 weiterhin Kunden für sein zweiteiliges SenSura-Mio-Angebot in Europa und den Vereinigten Staaten. Telemedizinische Konsultationen können Klinikern auch dabei helfen, die Basisplattenpassform zu überprüfen und reine Beutelwechsel zu empfehlen, was modulare Systeme begünstigt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Stomaart: Kolostomie behält ihre Stärke, während Urostomie an Dynamik gewinnt
Kolostomiebeutel machten im Jahr 2025 52,8 % des Umsatzes im Markt für Einweg-Stomabeutel aus. Ihr Umfang folgt dem engen Zusammenhang zwischen kolorektaler Krebsoperation und der Anlage temporärer oder dauerhafter Kolostomien. Kolorektales Karzinom bleibt eine der häufigsten Krebserkrankungen weltweit, mit schätzungsweise 2 Millionen Neuerkrankungen jährlich. Die Einweg-Stomabeutel-Branche ist auf wiederkehrende Nutzung angewiesen, da viele Patienten nach der Operation eine kontinuierliche Versorgung benötigen. Kolostomieprodukte bleiben daher die zentrale Volumenkategorie.
Urostomiebeutel weisen mit 7,2 % bis 2031 die höchste prognostizierte Wachstumsrate auf. Steigende Operationsvolumina bei Blasenkrebs erhöhen den Bedarf an Harnableitungsprodukten. Harnableitungen haben zudem eine geringere Rückbildungsrate als intestinale Stomata, was den Produktnutzungszeitraum verlängert. Ileostomiebeutel halten die Nachfrage aus Crohn-Erkrankungen und Operationen bei Colitis ulcerosa aufrecht. Die Prävalenz chronisch-entzündlicher Darmerkrankungen steigt in Regionen, die zuvor eine geringere Krankheitslast hatten, darunter Südostasien und Lateinamerika. Jüngere Blasenkrebspatienten in Teilen Asiens könnten ebenfalls die Nachfrage nach Produkten steigern, die einen aktiven Lebensstil unterstützen.
Nach Systemdesign: Ableitbare Systeme sichern Volumina, konvexe Designs schreiben klinische Erwartungen neu
Ableitbare Systeme hielten im Jahr 2025 einen Umsatzanteil von 46,7 % im Markt für Einweg-Stomabeutel. Sie eignen sich für Ileostomie- und Hochleistungskolostomiepatienten, die Beutel häufig entleeren müssen. Ihre etablierte Nutzung macht sie zu einer wichtigen Volumenkategorie für Gesundheitsdienstleister und häusliche Pflegepatienten. Flache und geschlossene Systeme bedienen weiterhin Patienten mit geformtem und vorhersehbarem Ausfluss. Der Markt für Einweg-Stomabeutel bewegt sich jedoch in Richtung Designs, die individuelle Stoma- und Körperprofile berücksichtigen.
Konvexe Systeme werden bis 2031 voraussichtlich mit einer CAGR von 8,4 % wachsen. Sie werden bei zurückgezogenen, flachen oder weich-peristomalen Gewebestomata eingesetzt, wo ein besserer Kontakt Leckagen reduzieren kann. Die klinischen Ergebnisse für SenSura Mio Convex Soft geben Pflegefachkräften einen dokumentierten Grund, konvexe Produkte zu empfehlen. Das Computermodell aus dem Jahr 2026 zur Barrierenkonvexität und Bauchprofilen könnte eine spezifischere Produktzuordnung unterstützen. Dies könnte die Nachfrage von standardmäßigen flachen Systemen weiter in Richtung anatomisch angepasster Designs verschieben.
Nach Indikation: Kolorektales Karzinom behält seinen Umfang, chronisch-entzündliche Darmerkrankungen eröffnen einen schnelleren Wachstumskorridor
Kolorektales Karzinom hielt im Jahr 2025 einen Anteil von 48,9 % an der Marktgröße für Einweg-Stomabeutel. Das Segment spiegelt den gut etablierten Bedarf an der Stomaanlage im chirurgischen Krebsmanagement wider. Einige Patienten nutzen ein Stoma vorübergehend, während andere langfristige Unterstützung benötigen. Die hohe globale Belastung durch kolorektales Karzinom sorgt für eine konsistente Eingriffsbasis. Dies zeigt die führende Nachfragequelle im Markt für Einweg-Stomabeutel.
Chronisch-entzündliche Darmerkrankungen werden bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen. Die Erkrankung betrifft eine wachsende Gruppe von Patienten, die oft jünger sind und Wert auf Diskretion, Tragezeit und Mobilität legen. Ihr Prävalenzwachstum schafft neue Patientenpools in Asien, dem Nahen Osten und Afrika. Blasenkrebs und Harnableitungsprodukte haben aufgrund spezialisierter Versorgungsanforderungen höhere Stückpreise. Divertikulitis, gastrointestinale Traumata und Fistelmanagement tragen mit standardisierteren Produktanforderungen zu stabileren Volumina bei.
Nach Endnutzer: Häusliche Pflegeeinrichtungen treiben sowohl Anteil als auch Wachstumstempo
Häusliche Pflegeeinrichtungen hielten im Jahr 2025 einen Marktanteil von 54,2 % im Markt für Einweg-Stomabeutel. Sie werden bis 2031 auch mit einer CAGR von 8,7 % wachsen. Diese Kombination spiegelt Patientenpräferenzen, Kostenträgerökonomie und eine breitere Nutzung von Fernunterstützung wider. Der Markt für Einweg-Stomabeutel profitiert, wenn Patienten Schulungen und Versorgungsmaterialien zu Hause erhalten können. Belege von ISPOR unterstützen eine geringere Inanspruchnahme des Gesundheitswesens unter spezialisierter häuslicher Gesundheitsunterstützung.
Krankenhäuser und Fachkliniken bleiben wichtig für die frühe postoperative Behandlung und pflegegeleitete Schulungen. Ihre Produktentscheidungen können beeinflussen, was Patienten nach der Entlassung weiterhin verwenden. Ambulante Operationszentren werden relevanter, da geplante Rückbildungen und elektive Eingriffe aus dem stationären Bereich verlagert werden. Langzeitpflegeeinrichtungen benötigen leicht anzuwendende einteilige Systeme für ältere Patienten, die Produkte nicht selbstständig handhaben können. Spezialisierte Stomakliniken haben ein geringeres direktes Einkaufsvolumen, können die Produktauswahl jedoch durch Patientenversuche und Schulungen stark beeinflussen.
Geografische Analyse
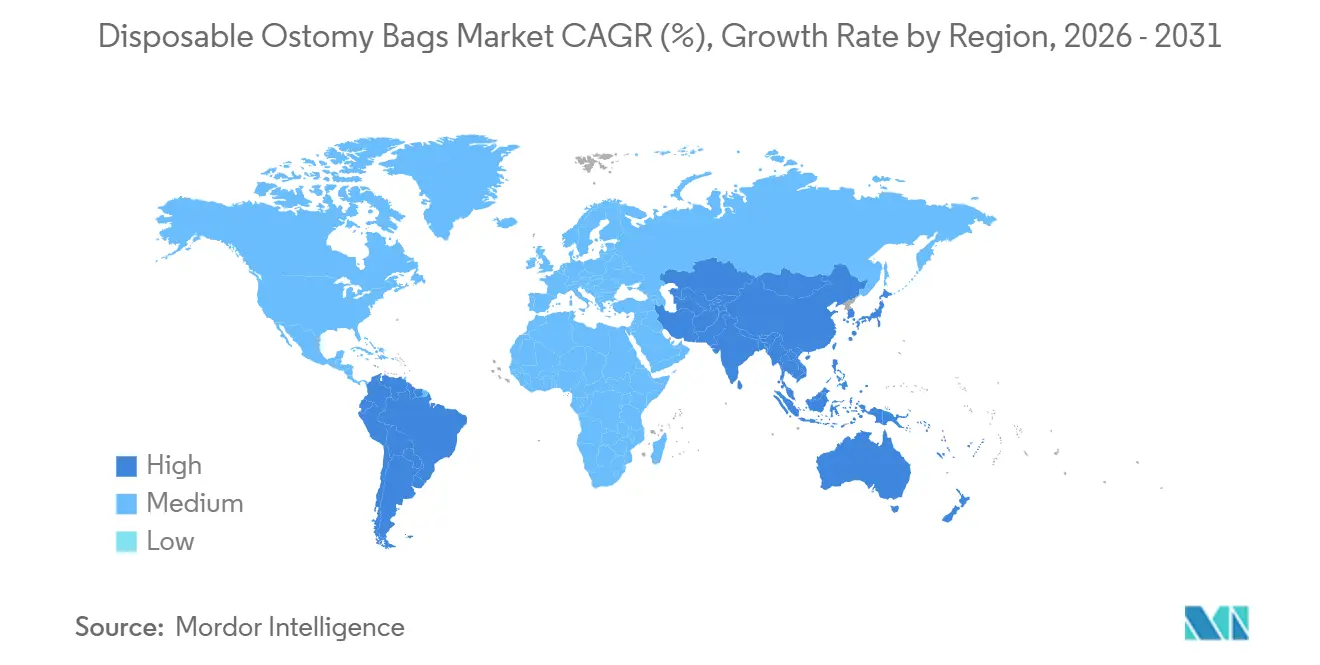
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 41,8 % im Markt für Einweg-Stomabeutel. Die Region verfügt über eine große versicherte Patientenbasis, darunter schätzungsweise 750.000 bis 1 Million Menschen mit dauerhaften oder temporären Stomata in den Vereinigten Staaten. Medicare Teil B unterstützt eine stabile Erstattungsgrundlage für Stomaversorgungsprodukte. Die United Ostomy Associations of America erklärten, dass die Versorgungsprodukte weiterhin abgedeckt sind und das wettbewerbsorientierte Ausschreibungsverfahren für 2028 geplant ist. Konvexe und zweiteilige Premiumprodukte haben eine starke regionale Akzeptanz.
Der Asien-Pazifik-Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen, der schnellsten regionalen Rate im Markt für Einweg-Stomabeutel. Chinas Belastung durch kolorektales Karzinom, Indiens Krankenhausausbau und Japans ältere Bevölkerung unterstützen die regionale Nachfrage. China hat laut Quellmaterial mehr als 1 Million Stomapatienten, mit nahezu 100.000 neuen Patienten jährlich. Japan kombiniert eine alternde Bevölkerung mit etablierter Erstattung für Stomaversorgungsprodukte, während Südkorea, Australien und Neuseeland gut entwickelte Märkte für Markenprodukte haben.
Europa verfügt über eine beträchtliche Stomapopulation und etablierte Erstattungsstrukturen, wobei Deutschland die regionalen Volumina anführt. Coloplast berichtete im ersten Halbjahr 2025/26 von zweistelligem Wachstum im Vereinigten Königreich, unterstützt durch SenSura Mio Convex. Südamerika wird von Brasilien angeführt, da der Zugang zur Behandlung von kolorektalem Karzinom verbessert wird. ConvaTec identifizierte Lateinamerika in seinem Handelsbericht vom April 2026 als Wachstumsführer. Der Nahe Osten und Afrika sind noch frühere Märkte mit wachsendem Bewusstsein und mehr privater Krankenhauskapazität.

Wettbewerbslandschaft
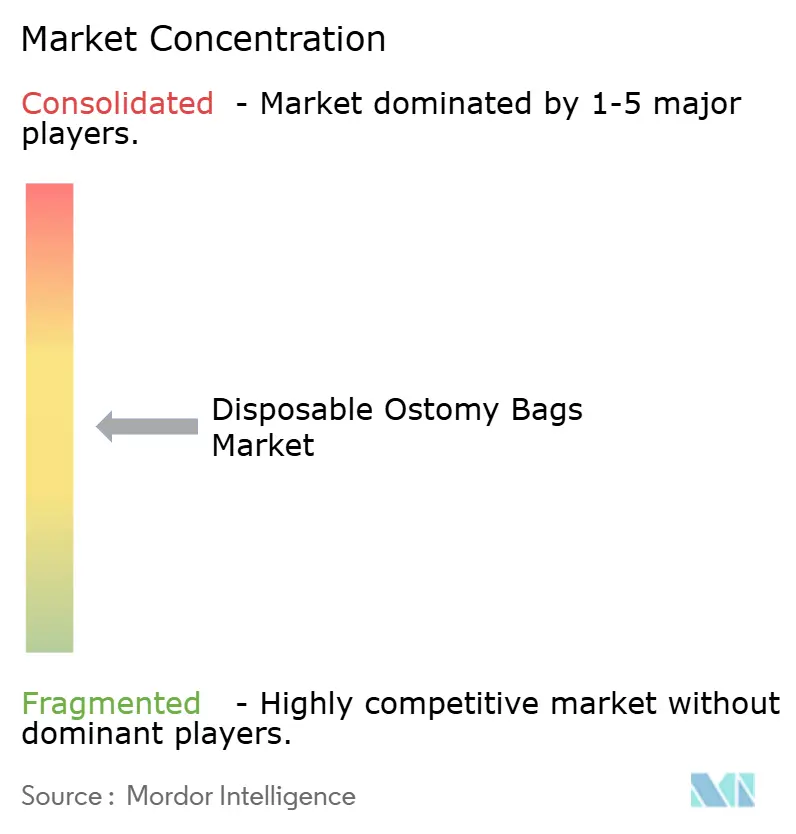
Der Markt für Einweg-Stomabeutel ist mäßig konzentriert und wird von Coloplast A/S, ConvaTec Group plc und Hollister Incorporated angeführt. Regionale und spezialisierte Anbieter umfassen Salts Healthcare, Welland Medical, ALCARE, Pelican Healthcare, Eakin Healthcare Group und Zhejiang Longterm Medical Technology. Diese Anbieter konkurrieren über regionale Gesundheitssysteme, Formularzugang und Produktnischen. Die SenSura-Mio-Plattform von Coloplast bietet flache, konvexe und konkave Lösungen in seinem Stomasortiment.
ConvaTecs Esteem Body Soft Convex-Produkt stärkt seine Position im Markt für Einweg-Stomabeutel. Das Unternehmen sicherte sich im November 2025 Vereinbarungen mit Captis und Vizient, gefolgt von Premier-Vereinbarungen im Februar 2026. Diese Vereinbarungen stärken seinen Zugang zu institutionellen Kunden in den Vereinigten Staaten. ConvaTec kündigte im April 2026 seine Accelerate-Strategie an, mit einem Ziel von 5 % bis 7 % organischem Umsatzwachstum und einer bereinigten Betriebsmarge von Mitte 20 %. Das CeraPlus-Portfolio von Hollister stellt den Hautschutz in den Mittelpunkt seines Wettbewerbsangebots.
Nachhaltige Materialien und Sensorsysteme eröffnen zusätzliche Wettbewerbsbereiche im Markt für Einweg-Stomabeutel. Hersteller müssen zunehmend anspruchsvollere Qualitäts- und Regulierungsanforderungen erfüllen, einschließlich der ISO-13485-Zertifizierung und der Anforderungen der Verordnung (EU) 2017/745 über Medizinprodukte. Diese Anforderungen begünstigen Unternehmen mit klinischen Belegen, etablierten Qualitätssystemen und regulatorischen Ressourcen. B. Braun berichtete für 2025 von einem währungsbereinigten Umsatzwachstum von 5,1 % auf 9,4 Milliarden EUR und verzeichnete gleichzeitig Dynamik in der Stoma- und Kontinenzversorgung. Kleinere Anbieter können weiterhin durch regionale Spezialisierung konkurrieren.
Marktführer der Einweg-Stomabeutel-Branche
Coloplast A/S
ConvaTec Group plc
Hollister Incorporated
B. Braun Melsungen AG
Smith & Nephew plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: ConvaTec stellte auf einem Capital Markets Day seine „Accelerate”-Strategie vor, mit dem Ziel eines organischen Umsatzwachstums von 5 % bis 7 % und einer bereinigten Betriebsmarge von Mitte 20 % bis 2026–2027, gestützt auf die bisher stärkste Innovationspipeline des Unternehmens, einschließlich bevorstehender Markteinführungen von ConvaFiber und ConvaVac in seinen Kategorien der chronischen Versorgung.
- April 2026: Hollister Incorporated erhielt mehrere Gruppenkauffverträge mit Premier, darunter die SURPASS-, AscenDrive- und National Enterostomal Therapy-Vereinbarungen, gültig ab dem 1. April 2026, die sein CeraPlus-Portfolio abdecken.
- Februar 2026: Coloplast schloss den Erwerb aller Anteile und Stimmrechte von Uromedica ab, einem kommerziell tätigen Medizintechnikunternehmen, das auf die Behandlung von Belastungsinkontinenz spezialisiert ist, gegen eine nicht offengelegte Vorauszahlung zuzüglich bedingter Meilensteinzahlungen.
- November 2025: ConvaTec sicherte sich seinen ersten US-amerikanischen Stomaeinkaufsorganisationsvertrag seit mehr als 5 Jahren mit Captis und Vizient und verlängerte seinen Resource Group Ostomy GPO-Vertrag um 3 Jahre.


Berichtsumfang des globalen Marktes für Einweg-Stomabeutel
Gemäß dem Berichtsumfang sind Einweg-Stomabeutel Einweg-Stomaversorgungsgeräte, die zur Sammlung von Körperausscheidungen aus einer chirurgisch angelegten Öffnung (Stoma) bei Patienten konzipiert sind, die sich einer Stomaoperation unterzogen haben. Diese Beutel bieten eine hygienische, praktische und zuverlässige Lösung für das Ausscheidungsmanagement und tragen dazu bei, den Patientenkomfort, die Mobilität und die Lebensqualität zu verbessern. Einweg-Stomabeutel werden häufig für die Versorgung von Kolostomien, Ileostomien und Urostomien bei Patienten mit kolorektalem Karzinom, chronisch-entzündlichen Darmerkrankungen, Blasenkrebs und anderen Erkrankungen eingesetzt, die eine Stuhl- oder Harnableitung erfordern.
Der Markt für Einweg-Stomabeutel ist nach Produkttyp in einteilige Einweg-Stomabeutel und zweiteilige Einweg-Stomabeutel segmentiert; nach Stomaart in Kolostomiebeutel, Ileostomiebeutel und Urostomiebeutel; nach Systemdesign in geschlossene Systeme, ableitbare Systeme, flache Systeme und konvexe Systeme; nach Indikation in kolorektales Karzinom, chronisch-entzündliche Darmerkrankungen, Blasenkrebs und Harnableitung sowie sonstige Indikationen; nach Endnutzer in Krankenhäuser und Fachkliniken, ambulante Operationszentren, häusliche Pflegeeinrichtungen, Langzeitpflegeeinrichtungen und spezialisierte Stomakliniken; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
| Einteilige Einweg-Stomabeutel |
| Zweiteilige Einweg-Stomabeutel |
| Kolostomiebeutel |
| Ileostomiebeutel |
| Urostomiebeutel |
| Geschlossene Systeme |
| Ableitbare Systeme |
| Flache Systeme |
| Konvexe Systeme |
| Kolorektales Karzinom |
| Chronisch-entzündliche Darmerkrankungen |
| Blasenkrebs und Harnableitung |
| Sonstige Indikationen |
| Krankenhäuser und Fachkliniken |
| Ambulante Operationszentren |
| Häusliche Pflegeeinrichtungen |
| Langzeitpflegeeinrichtungen |
| Spezialisierte Stomakliniken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Einteilige Einweg-Stomabeutel | |
| Zweiteilige Einweg-Stomabeutel | ||
| Nach Stomaart | Kolostomiebeutel | |
| Ileostomiebeutel | ||
| Urostomiebeutel | ||
| Nach Systemdesign | Geschlossene Systeme | |
| Ableitbare Systeme | ||
| Flache Systeme | ||
| Konvexe Systeme | ||
| Nach Indikation | Kolorektales Karzinom | |
| Chronisch-entzündliche Darmerkrankungen | ||
| Blasenkrebs und Harnableitung | ||
| Sonstige Indikationen | ||
| Nach Endnutzer | Krankenhäuser und Fachkliniken | |
| Ambulante Operationszentren | ||
| Häusliche Pflegeeinrichtungen | ||
| Langzeitpflegeeinrichtungen | ||
| Spezialisierte Stomakliniken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Einweg-Stomabeuteln an?
Krebsprävalenz, chronisch-entzündliche Darmerkrankungen, längeres Überleben und die Verlagerung hin zur häuslichen Pflege unterstützen die wiederkehrende Produktnutzung.
Welcher Produkttyp führt den Umsatz an?
Einteilige Systeme führten im Jahr 2025 mit einem Anteil von 63,4 %, unterstützt durch einfache Anwendung und ein geringes Profil.
Welche Produktkonfiguration wächst am schnellsten?
Zweiteilige Systeme werden bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen, da Nutzer Beutel wechseln können, ohne die Basisplatte zu entfernen.
Warum gewinnen konvexe Systeme an Bedeutung?
Konvexe Systeme werden bis 2031 voraussichtlich mit einer CAGR von 8,4 % wachsen, da sie die Passform bei schwierigen Stomaprofilen verbessern und Leckagen reduzieren können.
Welche Endnutzereinrichtung ist am wichtigsten?
Häusliche Pflegeeinrichtungen hielten im Jahr 2025 einen Anteil von 54,2 % und werden bis 2031 voraussichtlich mit einer CAGR von 8,7 % wachsen.
Welche Region hat die stärksten Wachstumsaussichten?
Der Asien-Pazifik-Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen, unterstützt durch die Nachfrage in China, Indien und Japan.
Seite zuletzt aktualisiert am:



