
歯科エアアブレーション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 197.16 百万米ドル |
| 市場規模 (2031) | 272.55 百万米ドル |
| 成長率 (2026 - 2031) | 6.69 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
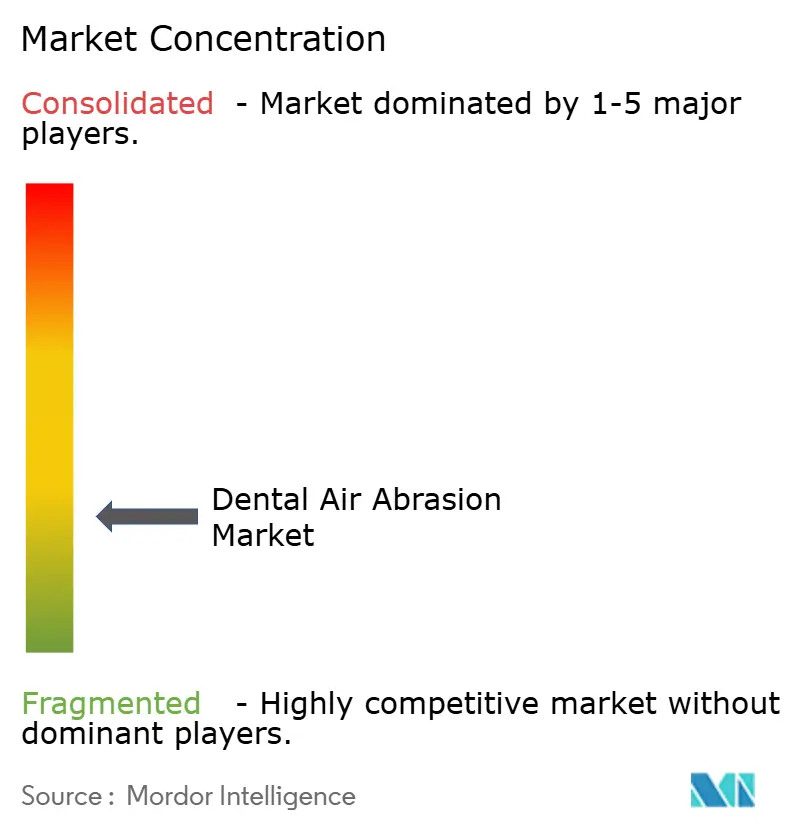
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる歯科エアアブレーション市場分析
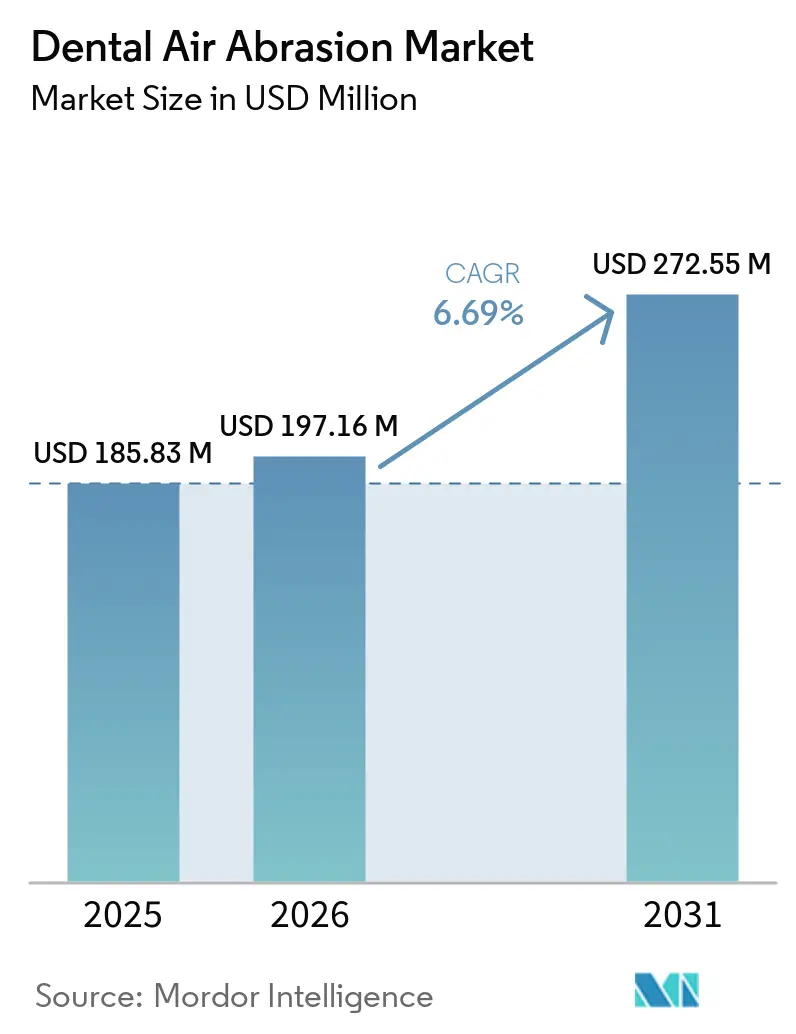
歯科エアアブレーション市場規模は、2025年に1億8,583万USD、2026年に1億9,716万USDと予測され、2026年から2031年にかけてCAGR 6.69%で成長し、2031年までに2億7,255万USDに達する見込みです。
ドリル不要のケアに対する患者の選好、パンデミック後の感染管理義務、そしてキネティックマイクロプレパレーションの当日CAD/CAMワークフローへの統合が、持続的な需要サイクルへと収束しています。エアアブレーションを導入した診療所は、修復処置あたりのチェアタイムを短縮し、新たな予防収益源を開拓し、小児および不安を抱える患者層のケース受諾率を向上させています。バイオアクティブ研磨メディアの革新により、この処置は純粋な機械的切削から再石灰化イオンを沈着させる治療的ステップへと再定義されています。ポータブルコードレスシステムは歯科エアアブレーション市場をアウトリーチ歯科診療へと拡大し、デジタル制御デバイスはリアルタイムパラメータを記録して価値に基づく償還を支援します。既存企業が規制認可と広範な流通網を保有しているため競争の激しさは中程度に留まりますが、機動力のある新規参入者はインプラントメンテナンスや使い捨てカートリッジなどのホワイトスペースを活用しています。
主要レポートのポイント
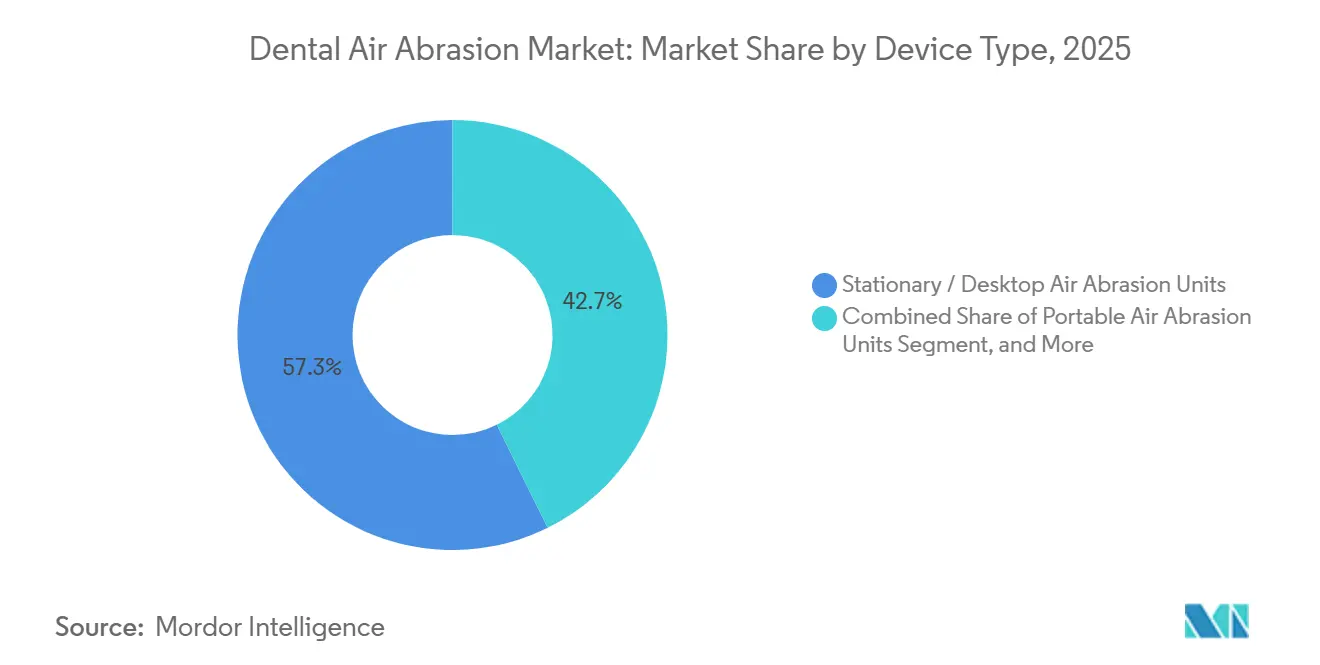
- デバイスタイプ別では、据置型デスクトップシステムが2025年の歯科エアアブレーション市場シェアの57.32%を占めてリードしています。ポータブルコードレスユニットは2031年にかけてCAGR 6.98%で拡大しており、セグメント内で最も高い成長率を示しています。
- 制御技術別では、機械式空圧デバイスが2025年の歯科エアアブレーション市場規模の58.94%のシェアを保持しています。デジタル制御スマートデバイスはCAGR 7.09%で成長しており、全技術の中で最高の成長率となっています。
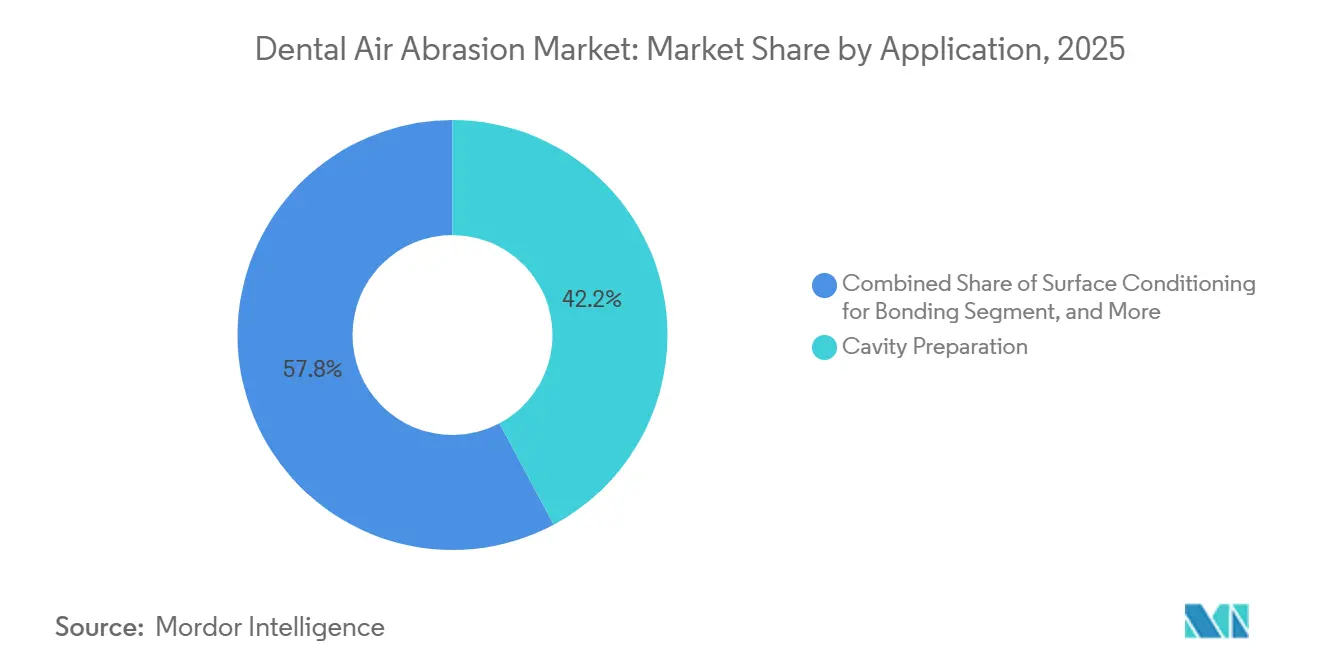
- 用途別では、窩洞形成が2025年の収益の42.21%を占め、矯正デボンディングおよびエナメル質清掃は2031年にかけてCAGR 7.36%で拡大すると予測されています。
- 研磨メディア別では、酸化アルミニウム粉末が2025年の歯科エアアブレーション市場シェアの37.03%を占めていますが、バイオアクティブメディアはCAGR 8.38%で上昇し、研磨剤タイプの中で最も急速な成長を示す見込みです。
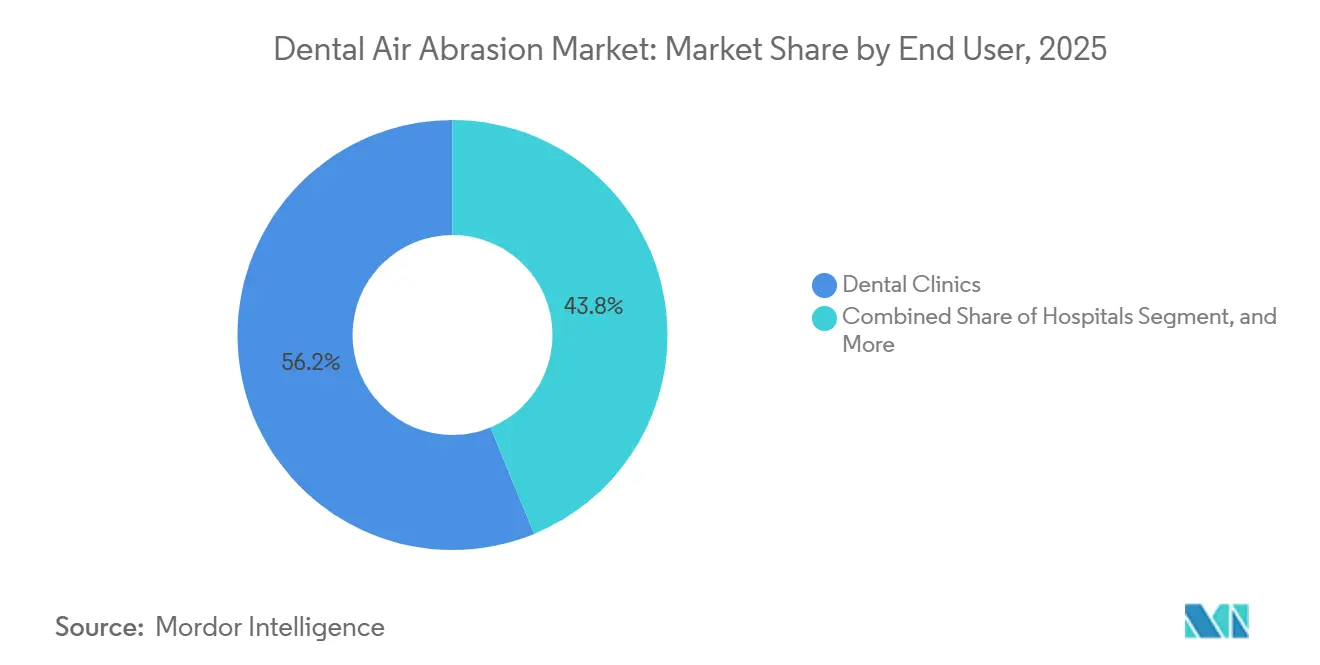
- エンドユーザー別では、歯科クリニックが2025年のエンドユーザー設置台数の56.18%を占め、移動型および地域歯科サービスは2031年にかけてCAGR 8.22%で増加する見込みです。
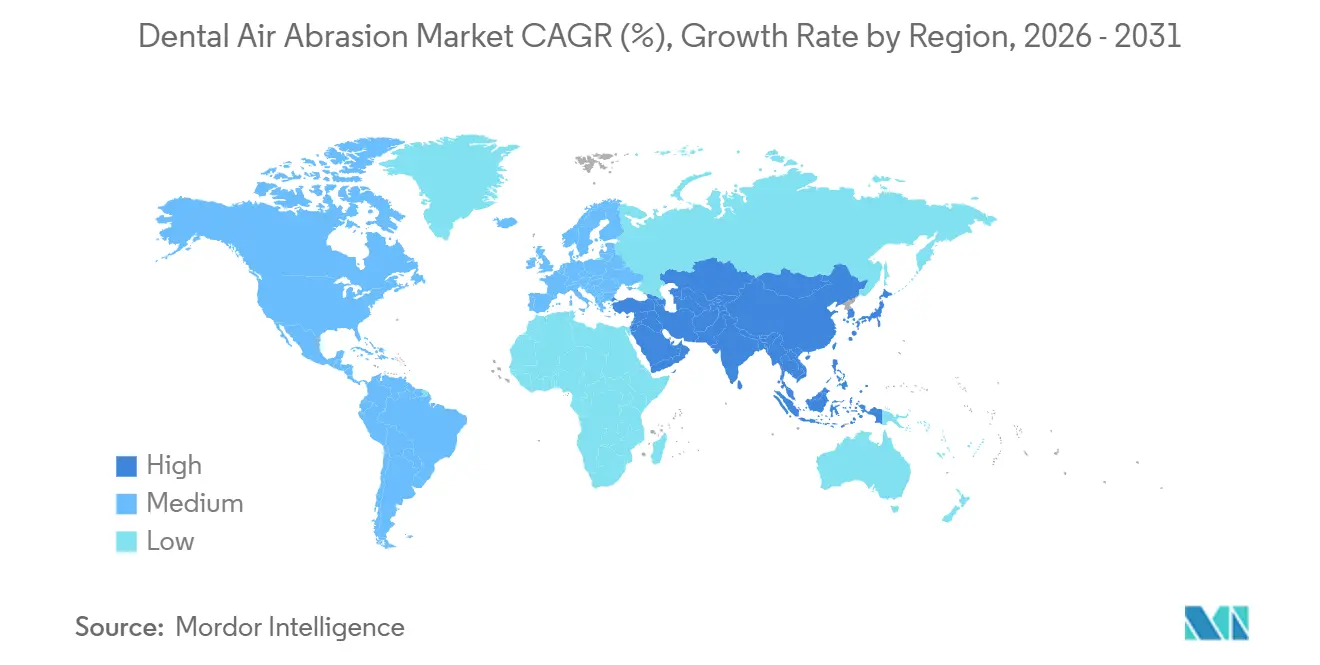
- 地域別では、北米が2025年の収益シェアの37.23%でリードしており、アジア太平洋は2031年にかけて地域別で最高のCAGR 6.87%を記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低侵襲ドリル不要歯科診療に対する選好の高まり | +1.2% | 北米および西欧 | 中期(2~4年) |
| 小児および不安を抱える患者ケアにおける採用の拡大 | +0.9% | 世界全体、アジア太平洋で特に強い | 短期(2年以内) |
| デジタル歯科診療およびCAD/CAMワークフローとの統合 | +1.4% | 北米および欧州 | 中期(2~4年) |
| アウトリーチ歯科診療におけるポータブルコードレスユニットの普及 | +0.8% | 農村部のアジア太平洋およびアフリカ | 長期(4年以上) |
| エアロゾル低減および感染管理に向けた規制上の推進 | +1.1% | 世界全体、CDCおよびEU規範が主導 | 短期(2年以内) |
| 再石灰化を可能にするバイオアクティブ研磨メディアの台頭 | +1.3% | 北米および日本 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
低侵襲ドリル不要歯科診療に対する選好の高まり
エアアブレーションは、回転バーの振動・熱・音響ストレスなしに初期エナメル質病変を除去し、2024年のメタアナリシスでは患者の不安スコアを42%低減することが示されています。[1] 2025年に発行された米国歯科医師会のガイドラインはクラスIおよびクラスIIの病変に対してこのモダリティを支持しており、償還の同等性を生み出して普及を加速させています。この技術を採用した診療所では、選択的シーラント受諾率が二桁台の伸びを記録し、手術の複雑性を増すことなくチェアアワーあたりの収益を改善しています。
小児および不安を抱える患者ケアにおける採用の拡大
2025年の試験では、6~12歳の子どもの68%がドリルよりもエアアブレーションを選択し、麻酔なしで修復処置が可能となり、鎮静使用を31%削減できることが示されました。[2] より穏やかな感覚プロファイルは高齢者や特別なニーズを持つ患者層にも有益であり、行動コンプライアンスを重視するケアギバーの間で歯科エアアブレーション市場を拡大しています。
デジタル歯科診療およびCAD/CAMワークフローとの統合
エアアブレーションは20秒未満でエナメル質を粗面化し、酸エッチングと比較してリチウムジシリケートクラウンのせん断接着強度を23%向上させ、当日修復の信頼性を高めます。デジタル対応ハンドピースは圧力と照射時間を電子カルテに直接記録し、医療法的文書化を容易にするとともに価値に基づく品質指標を強化します。
アウトリーチ歯科診療におけるポータブルコードレスユニットの普及
充電式デバイスは電力網のない場所に低侵襲ケアをもたらします。世界保健機関(WHO)のインド農村部でのパイロットプログラムでは、セットアップ時間が10分未満に短縮されたことでシーラント適用率が47%向上しました。[3] 東南アジアおよびアフリカの政府はこれらのデバイスを学校や難民プログラムに組み込み、技術をユニバーサル口腔保健目標のための公平性のてことして活用しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中小規模診療所における高い初期費用と消耗品コスト | -0.7% | 世界全体、価格感応度の高いアジア太平洋および南米で深刻 | 短期(2年以内) |
| 深部病変に対する回転ドリルと比較した切削効率の限界 | -0.5% | 世界全体、特にう蝕負担の高い人口集団 | 中期(2~4年) |
| 厳格なCOVID後規制下でのエアロゾル安全性への懸念 | -0.4% | 北米およびEUのコンプライアンスゾーン、アジア太平洋への波及 | 短期(2年以内) |
| 代替技術との競合 | -0.3% | 世界全体、技術的に先進した市場に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中小規模診療所における高い初期費用と消耗品コスト
エントリーシステムの費用はUSD 8,000~15,000であり、各処置に粉末とチップで約USD 3が追加され、償還が低い地域ではマージンを圧迫します。リースモデルは存在するものの、多くのオーナーはベンダーロックインや使用ごとの費用上昇を懸念しており、価格感応度の高い地域での購入を遅らせています。
深部病変に対する切削効率の限界
2024年の比較研究では、深さ2mmを超える象牙質に対してエアアブレーションはバーの3倍以上の時間を要することが報告されています。そのため、臨床医はドリルを並行して維持する必要があり、ワークフロー簡素化の効果が薄れます。高圧ノズルの研究は継続されていますが、規制当局はマイクロフラクチャーリスクを注視しており、普及を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
ポータビリティがフィールド展開を再構築据置型デスクトップシステムは2025年に歯科エアアブレーション市場シェアの57.32%を保持しました。大規模な民間診療所が大量修復処置のために好む精密なフロー制御を維持しています。CAGR 6.98%で拡大するポータブルコードレスユニットは、遠隔プログラムや企業の現地スクリーニングを可能にします。バッテリーコストの低下とMEMS圧力センサーにより、現在は60 psiの出力を90分間維持でき、再充電前に30件の小児シーラント処置をサポートします。
クリニックはポータブルキットを患者ファネルを拡大するポップアップウェルネスイベントに活用しています。カナダとオーストラリアの公衆衛生機関は、先住民コミュニティにサービスを提供するフライインチームにこれらを組み込んでいます。規制当局はフィールドユニットにも同じ安全基準を適用しており、意思決定者が助成金の配分に自信を持てるようにしています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
制御技術別:
デジタルインターフェースが精度を向上機械式空圧デバイスは、実証された信頼性と手頃なメンテナンスコストにより2025年の収益の58.94%を占めました。しかし、保険会社や規制当局が追跡可能な処置データを要求するにつれ、スマートデバイスはCAGR 7.09%で成長しています。米国のサービス組織は、統合システムによりカルテ記録時間が40%短縮され、研磨剤廃棄量が18%削減され、大量処置を行う事業者の消耗品費用が削減されたことを確認しました。
リモート診断、ファームウェアアップデート、自動使用ログは稼働時間と医療法的防御を強化します。料金体系が品質指標に向けて進化するにつれ、エナメル質の過剰切削を抑制するスマート圧力変調が差別化要因となります。
用途別:
矯正デボンディングが勢いを増す窩洞形成は2025年の需要の42.21%を占める主力用途であり続けました。しかし、矯正デボンディングおよびエナメル質清掃はCAGR 7.36%で最も高い成長を示しています。ブラケット除去後、エアアブレーションはバー技術と比較して28%多くのエナメル質を保存しながら残留接着剤を除去します。インプラント表面の除染は、穏やかなメンテナンスを必要とする高齢人口がより多くのフィクスチャーを受けるにつれて拡大しているニッチな分野です。
チェアサイドの衛生チームは同じハンドピースを着色除去、ボンディング準備、シーラントコンディショニングに使用しており、複数の請求コードにわたって固定費を分散させます。この汎用性は中小規模診療所の調達決定を支援します。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
研磨メディア別:
バイオアクティブ製剤が既存企業を脅かす酸化アルミニウム粉末は低価格と汎用互換性により2025年に37.03%のシェアを保持しました。グリシンおよびエリスリトールは、エナメル質保存が最優先される歯周メンテナンスに対応しています。う蝕研究の試験では、リン酸カルシウムエアアブレーションを使用することでホワイトスポットの進行が41%減少することが示されました。このような結果は、修復だけでなく疾患の阻止に対して支払いを行う予防的償還モデルに適合しています。
先行企業は不活性粉末と治療的粉末の両方を提供するポートフォリオのセグメント化を行い、臨床パフォーマンスで差別化しながら継続的な消耗品収益を促進しています。
エンドユーザー別:
移動型サービスが従来型クリニックを上回る歯科クリニックは、高い患者数と低侵襲ワークフローに習熟したスタッフにより、2025年の設置台数の56.18%を生み出しました。病院は主に小児および特別なニーズを持つユニットで全身麻酔を回避するためにエアアブレーションを導入しています。学術センターは新規研磨剤製剤を試験し、歯科エアアブレーション産業全体の購買に影響を与える臨床エビデンスを提供しています。
移動型および地域歯科サービスは、学校シーラント義務化と高齢者アウトリーチに支えられてCAGR 8.22%で成長しています。ケニアのパイロットプログラムでは、ポータブルユニットがセットアップの手間を大幅に削減したため、ドリルベースの方法の3倍となる1日120人の子どもに対応しました。現在、管轄区域では衛生士が一般的な監督下でエアアブレーションを操作することを認めており、労働力のリーチを拡大しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米歯科エアアブレイジョン市場
北米は、保険の同等性とADAの承認を背景に、2025年の歯科エアアブレイジョン市場シェアの37.23%を確保しました。カナダの公的プログラムは、ポータブルシステムを先住民アウトリーチに組み込み、ユニバーサルカバレッジを支援しています。メキシコの新興中産階級は審美的ボンディング需要を牽引する一方、メーカーへの価格圧力を維持しています。
アジア太平洋歯科エアアブレイジョン市場
アジア太平洋地域は、2031年にかけて6.87%のCAGRで最も急速な成長を示しています。中国の五カ年健康計画は、郷鎮クリニック向けの低侵襲キットに補助金を交付し、インドの学校シーラント・キャンペーンは5,000万人の子どもたちを対象にポータブルエアアブレイジョンを展開しています。インプラント需要の高い日本の高齢者人口は、低スクラッチのバイオフィルム除去を必要としており、NSKなどの国内企業が専用生産ラインに投資しています。オーストラリアは遠隔地コミュニティへのフライイン・プロビジョンに依存しており、バッテリー式システムが航空機のペイロードを削減しています。
欧州・中東・南米歯科エアアブレイジョン市場
欧州では、ドイツおよびイギリスにおける成熟した民間需要と、フランスおよびスペインにおける政府主導の予防パイロットプログラムが組み合わさっています。GCC諸国はエアアブレイジョンを標準化し、プレミアムクリニックチェーンの差別化を図っています。南米では普及にばらつきがあり、ブラジルはアマゾン地域のコミュニティ向けに河川移動ユニットに資金を提供しているものの、財政変動が数量を抑制しています。アルゼンチンの医療ツーリズム市場は、審美パッケージにエアアブレイジョンを組み込んで推進しています。
競合環境
Dentsply Sirona、3M、KaVo Kerrはグローバル流通、バンドル消耗品、510(k)認可を活用してグループ診療との契約を確保しています。Crystalmark、Danville Materials、TPCなどの中規模イノベーターは、使い捨てカートリッジからペリインプランタイティス用粉末まで、ニッチな製品に注力しています。特許出願は活発であり、Bien-Airの2024年MEMSプレッシャーセンサーは商業化されれば新たなベンチマークとなる可能性があります。
2026年の戦略的動向はデジタルおよび予防的価値へのシフトを強調しています。Dentsply SironaはPrimescanと同期してパラメータを自動記録し、カルテ記録を35%削減するシステムをリリースしました。3Mはクラウドソフトウェアにプロトコルを組み込み、臨床医を低侵襲コードへと誘導しています。KaVo Kerrはリン酸カルシウム粉末のFDA認可を取得し、治療的分野に参入しました。
スタートアップは獣医歯科やアウトリーチキットのホワイトスペースを獲得しています。サブスクリプションモデルが登場していますが、コストの予測可能性は小規模診療所にとって依然として障壁となっています。ソフトウェアベンダーとのOEMコラボレーションにより、統合ワークフローを通じて顧客をロックインする可能性のあるエコシステムが生まれ、市場は純粋なハードウェア競争よりもプラットフォーム競争へと向かっています。
歯科エアアブレーション産業リーダー
-
3M
-
Dentsply Sirona
-
Ivoclar Vivadent
-
Midmark Corporation
-
Bien-Air Dental
- 注:主要企業の掲載順は順位を示すものではありません。
歯科エアアブレイジョン市場 このレポートでカバーされる企業
- 3M
- A-dec
- Acteon Group
- Bien Air
- Crystalmark Dental Systems
- Danville Materials
- Dentsply Sirona
- DentalEZ Group
- EMS Dental
- Ivoclar Vivadent
- KaVo Kerr (Envista)
- Midmark
- NSK Ltd.
- Shofu Dental
- TPC Advanced Technology
- Ultradent Products
- Velopex International
世界の歯科エアアブレーション市場レポートの範囲
歯科エアアブレーション市場は、圧縮空気によって駆動される酸化アルミニウム粒子の高速流を使用して、歯の虫歯、着色、歯面の準備を行う非侵襲的なドリル不要の歯科器具に焦点を当てています。
歯科エアアブレーション市場レポートは、デバイスタイプ、用途、制御技術、研磨メディア、エンドユーザー別にセグメント化されています。デバイスタイプ別では、市場はポータブルエアアブレーションユニットと据置型/デスクトップ型エアアブレーションユニットにセグメント化されています。制御技術別では、市場は機械式(空圧式)デバイスとデジタル制御/スマートデバイスにセグメント化されています。用途別では、市場は窩洞形成、着色・プラーク除去/予防処置、ボンディングおよびシーラント用表面コンディショニング、矯正デボンディングおよびエナメル質清掃、その他の用途にセグメント化されています。研磨メディア別では、市場は酸化アルミニウム粉末、グリシン/エリスリトール低研磨粉末、バイオアクティブ/再石灰化粉末にセグメント化されています。エンドユーザー別では、市場は歯科クリニック、病院、学術・研究機関、移動型および地域歯科サービスにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。レポートは上記セグメントの金額(USDミリオン)を提供しています。
セグメンテーション概要
| ポータブルエアアブレーションユニット |
| 据置型/デスクトップ型エアアブレーションユニット |
| 機械式(空圧式)デバイス |
| デジタル制御/スマートデバイス |
| 窩洞形成 |
| 着色・プラーク除去/予防処置 |
| ボンディングおよびシーラント用表面コンディショニング |
| 矯正デボンディングおよびエナメル質清掃 |
| その他の用途(インプラントメンテナンス、ペリインプランタイティス管理など) |
| 酸化アルミニウム粉末 |
| グリシン/エリスリトール低研磨粉末 |
| バイオアクティブ/再石灰化粉末 |
| 歯科クリニック |
| 病院 |
| 学術・研究機関 |
| 移動型および地域歯科サービス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| デバイスタイプ別 | ポータブルエアアブレーションユニット | |
| 据置型/デスクトップ型エアアブレーションユニット | ||
| 制御技術別 | 機械式(空圧式)デバイス | |
| デジタル制御/スマートデバイス | ||
| 用途別 | 窩洞形成 | |
| 着色・プラーク除去/予防処置 | ||
| ボンディングおよびシーラント用表面コンディショニング | ||
| 矯正デボンディングおよびエナメル質清掃 | ||
| その他の用途(インプラントメンテナンス、ペリインプランタイティス管理など) | ||
| 研磨メディア別 | 酸化アルミニウム粉末 | |
| グリシン/エリスリトール低研磨粉末 | ||
| バイオアクティブ/再石灰化粉末 | ||
| エンドユーザー別 | 歯科クリニック | |
| 病院 | ||
| 学術・研究機関 | ||
| 移動型および地域歯科サービス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2031年までに歯科エアアブレーション市場はどのくらいの規模になりますか?
歯科エアアブレーション市場規模は、CAGR 6.69%で成長し、2031年までにUSD 2億7,255万に達すると予測されています。
エアアブレーション採用において最も急速に拡大している地域はどこですか?
アジア太平洋は、政府の予防ケア推進と可処分所得の増加により、2031年にかけてCAGR 6.87%でリードしています。
移動型クリニックで勢いを増しているデバイスタイプは何ですか?
ポータブルコードレスシステムは、アウトリーチ歯科診療が電力網や水道ラインを必要としない機器を求めるため、CAGR 6.98%で拡大しています。
2031年にかけて最も強い成長を示す用途はどれですか?
矯正デボンディングおよびエナメル質清掃は、ブラケット除去後により多くのエナメル質を保存するため、CAGR 7.36%で最も急速な上昇を示しています。
デジタル制御デバイスのシェアはどのくらいですか?
機械式ユニットが依然として主流ですが、クリニックが追跡可能な処置データを求めるにつれ、スマートプラットフォームは軌道に乗っています。