
DDR6およびCXLメモリ拡張技術市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
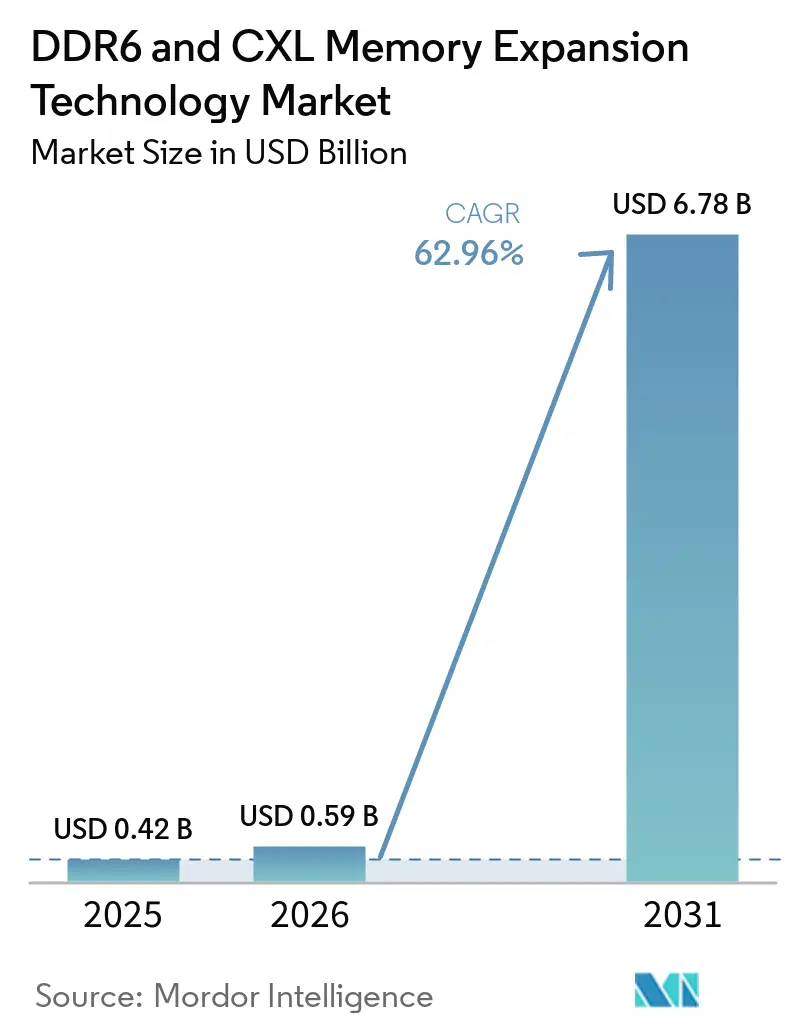
| 市場規模 (2026) | 0.59 十億米ドル |
| 市場規模 (2031) | 6.78 十億米ドル |
| 成長率 (2026 - 2031) | 62.96 % |
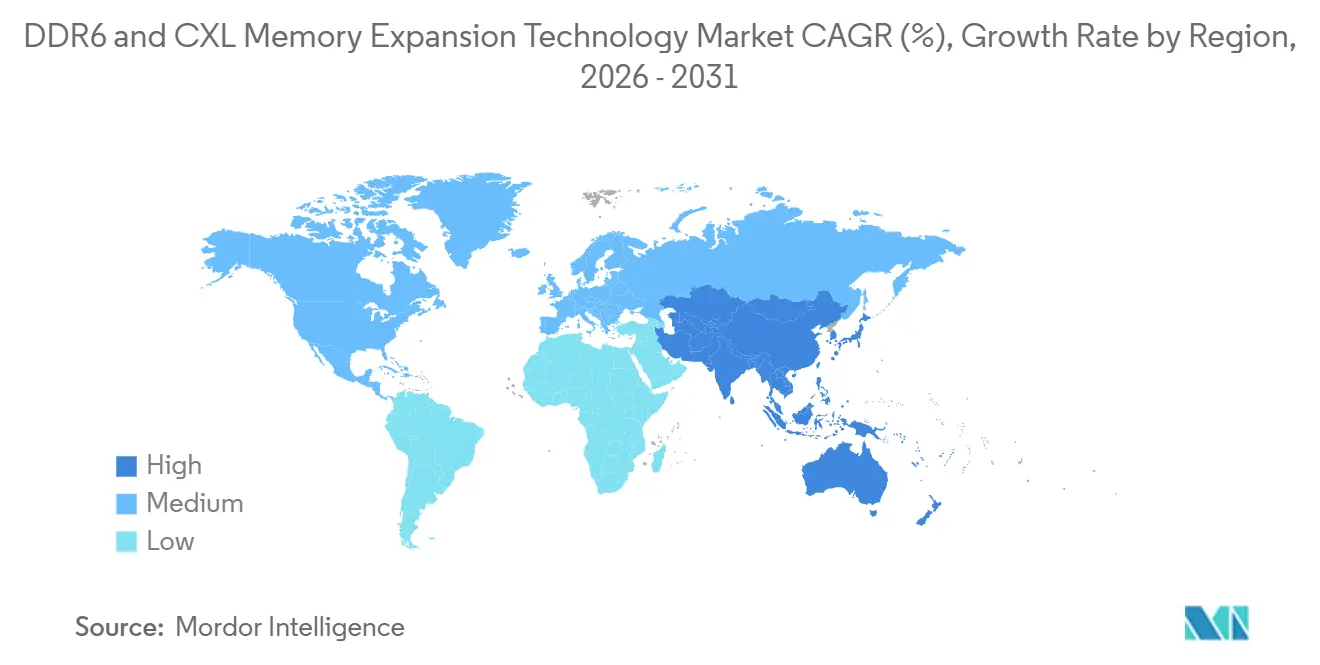
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
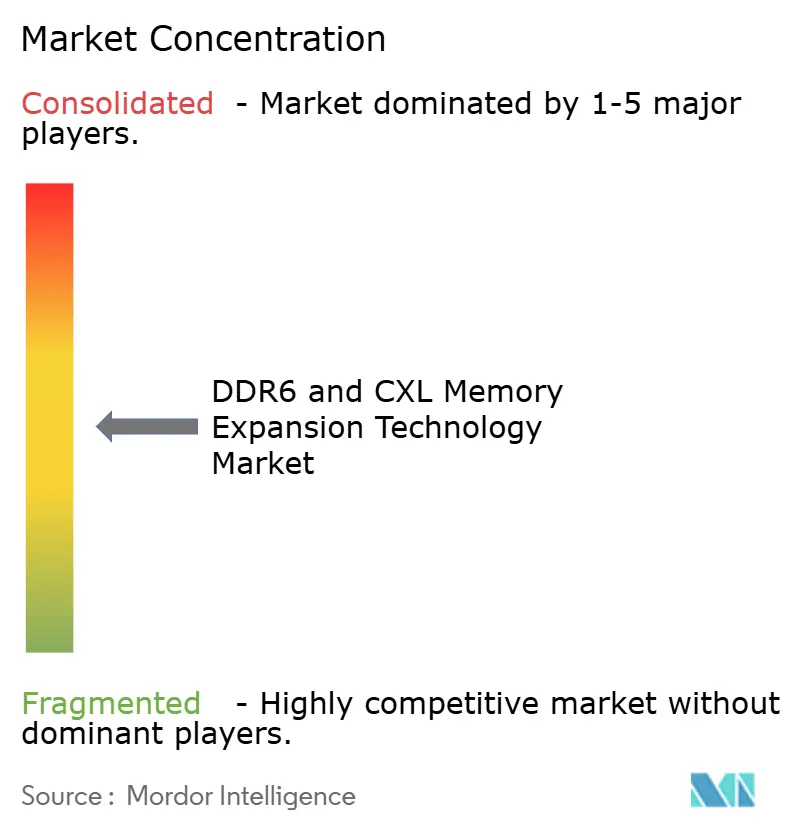
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるDDR6およびCXLメモリ拡張技術市場分析
DDR6およびCXLメモリ拡張技術市場規模は、2025年の0.42 ビリオン 米ドルおよび2026年の0.59 ビリオン 米ドルから2031年までに6.78 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 62.96%を記録すると予測されます。DDR6およびCXLメモリ拡張技術市場は、ハイパースケール事業者が本番サーバーにCXL 2.0メモリ拡張モジュールを導入し、より広範なプーリングアーキテクチャへの準備を進める中で、商業利用段階へと移行してます。AIインフェレンスワークロードが大幅に多くのアクティブメモリを必要とすること、特に長文コンテキストモデルや大規模レコメンデーションシステムにおいてその需要が高まっています。DDR6およびCXLメモリ拡張技術市場はまた、明確なコスト面での優位性からも恩恵を受けており、ディスアグリゲートされたメモリが遊休DRAMを削減し、大規模フリート全体のサーバー利用率を向上させることができます。競争はメモリモジュール、スイッチ、コントローラー、ソフトウェアにわたって形成されつつあり、価値はDRAM供給のみに限定されなくなっています。次の成長フェーズは、CPUプラットフォームの準備状況、ソフトウェアの成熟度、およびベンダーが初期検証プログラムを繰り返しデプロイメントへと転換する能力にかかっています。
主要レポートのポイント
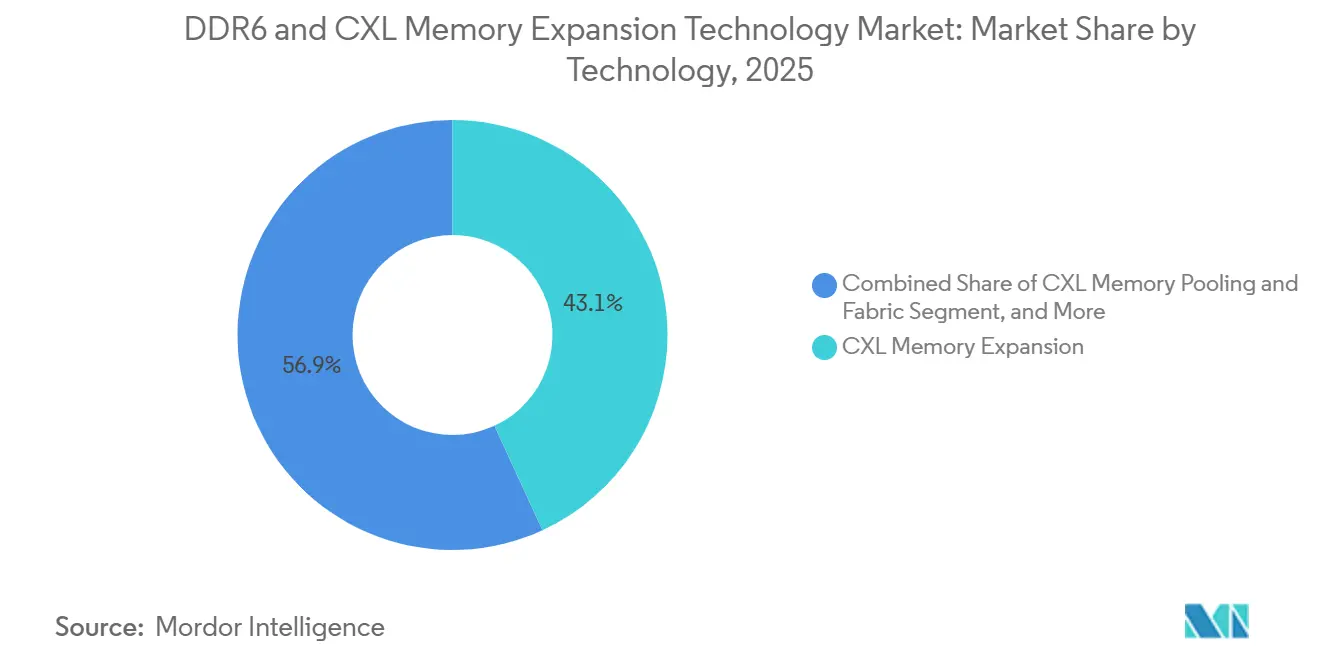
- 技術別では、CXLメモリ拡張が2025年のDDR6およびCXLメモリ拡張技術市場において43.1%のシェアでトップとなり、CXLメモリプーリングおよびシェアリングは2031年にかけてCAGR 64.3%で成長すると予測されます。
- コンポーネント別では、ハードウェアが2025年のDDR6およびCXLメモリ拡張技術市場において76.6%のシェアを占め、ソフトウェアは2031年にかけてCAGR 64.8%で拡大すると予測されます。
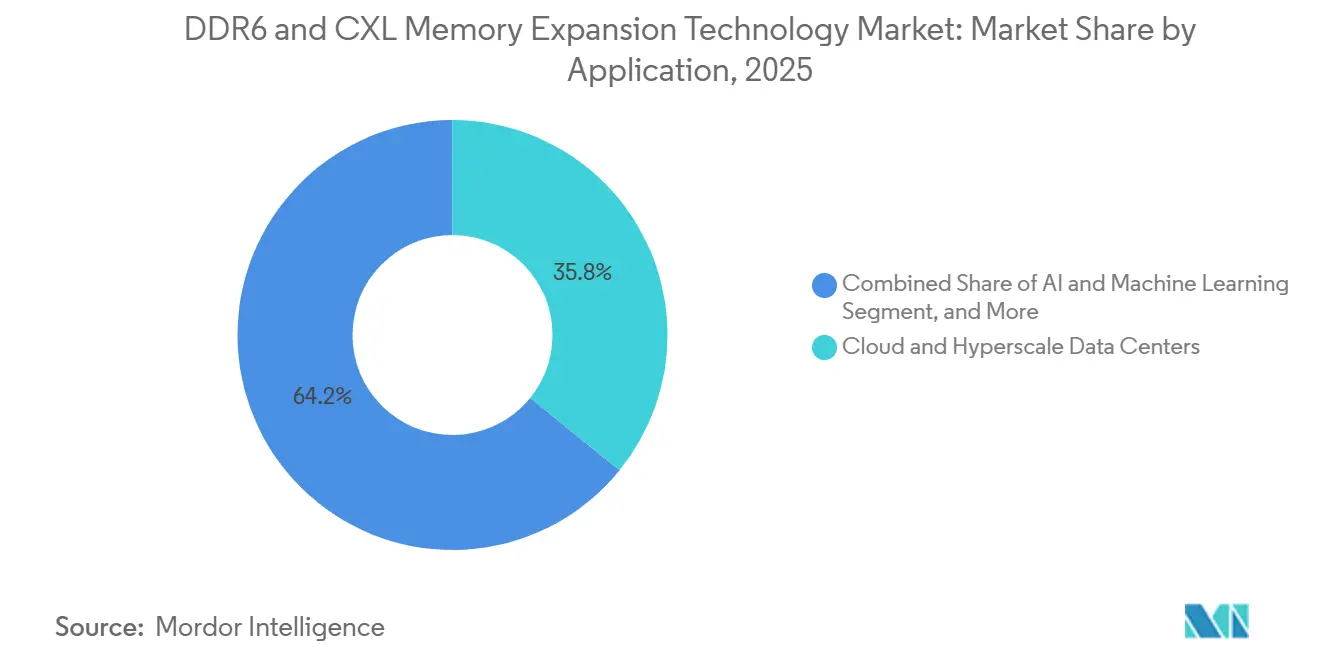
- アプリケーション別では、クラウドおよびハイパースケールコンピューティングが2025年に35.8%のシェアを占め、AIおよび機械学習は2031年にかけてCAGR 65.0%で成長すると予測されます。
- エンドユーザー別では、ハイパースケールクラウドサービスが2025年のDDR6およびCXLメモリ拡張技術市場において51.2%のシェアを占め、このセグメントは2031年にかけて最高のCAGR 65.2%を記録すると予測されます。
- 地域別では、北米が2025年に53.9%のシェアを占め、アジア太平洋は2031年にかけてCAGR 63.9%で拡大すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルDDR6およびCXLメモリ拡張技術市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AI、生成AI、および機械学習インフェレンス需要の増大 | +8.5% | 北米およびアジア太平洋のハイパースケールクラスターに集中するグローバル市場 | 短期(2年以内) |
| CXLディスアグリゲーションによるメモリオーバープロビジョニングの削減 | +6.2% | 米国を拠点とするハイパースケールおよびコロケーション事業者での早期利益を伴うグローバル市場 | 短期(2年以内) |
| 新型サーバーCPUプラットフォームにおけるネイティブCXL対応 | +5.8% | IntelおよびAMD採用に向けた北米および欧州、サーバーOEM採用に向けたアジア太平洋 | 中期(2〜4年) |
| DDR6移行および高帯域幅DRAM需要 | +4.7% | グローバル市場、韓国および米国のサーバーエコシステムにおけるファーストムーバー優位性 | 中期(2〜4年) |
| ソフトウェア定義メモリソリューションおよびオーケストレーションツーリング | +3.1% | 北米および欧州、アジア太平洋のエンタープライズ環境へと拡大 | 中期(2〜4年) |
| コンポーザブルインフラにおけるディスアグリゲートメモリアーキテクチャの採用 | +2.8% | 北米およびアジア太平洋のコア地域、欧州ハイパースケールへの早期波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI、生成AI、および機械学習インフェレンス需要の増大
DDR6およびCXLメモリ拡張技術市場は、AIインフェレンスが大規模に実行される際に生じるメモリボトルネックによって牽引されています。長間実行されるコンテキストトランスフォーマーワークロードは、KVキャッシュ全体をアクティブ状態に保つ必要があり、これによりHBMとローカルDDRだけでは対応できないほどのメモリ需要が生じます。IEEEの査読済み研究では、コンテキスト長がHBMの適合範囲である100,000トークンを超えた場合、CXLプールメモリがHBMのみ、再計算、および分散DDR構成よりも大幅に高いスループットを達成したことが示されました。[1] SK hynixは2026年に、DDRとSSDの間にCXLハイブリッドメモリを配置するIMTEアーキテクチャがAIインフェレンス効率を35.7%向上させたと報告しました。AIエージェント、レコメンデーションモデル、および長文コンテキストシステムが拡大するにつれ、CXLメモリはコストツールからデプロイメントの機能的要件へと移行しています。
CXLディスアグリゲーションによるメモリオーバープロビジョニングの削減
DDR6およびCXLメモリ拡張技術市場はまた、サーバーフリート全体で無駄なDRAMを削減する必要性からも支持を得ています。従来のサーバー設計では各ホストにメモリが固定されているため、他のシステムが制約を受けている場合でも、余剰容量がアイドル状態のままになることが多くあります。Metaはこれを2026年のISCAで実証し、VistaraデプロイメントではカスタムのCXL ASICを使用して廃止されたDDR4メモリを新しいAMD EPYC Turinサーバーに接続し、AIインフェレンスサーバーの必要台数を削減しました。同じデプロイメントにより、数百万台の本番サーバー全体でメモリ不足障害が減少し、分散キャッシュレイテンシが低下しました。これにより、CXLは効率性と資本管理だけでなく、サーバーリフレッシュサイクル中のメモリ寿命延長にも有用となっています。
新型サーバーCPUプラットフォームにおけるネイティブCXL対応
DDR6およびCXLメモリ拡張技術市場は、CXLを限定的なアドオン機能ではなく真のメモリ階層として扱うサーバーCPUに依存しています。MicronはIntel XeonプラットフォームでDDR5と併用したCXL E3.Sデバイスが読み取り専用および読み書き混在ワークロードにわたって帯域幅を向上させたというテスト結果を公表しました。同研究では、テストされたHPCおよびAIワークロード全体でパフォーマンスの向上が報告されました。サーバー出荷が新しいPCIe規格とより豊富なCXLサポートに対応したプラットフォームへと移行するにつれ、商業的なメモリ拡張およびプーリングのインストールベースが拡大するはずです。CXLコンソーシアム内のコンプライアンス作業も、デバイスの相互運用性と検証の可視性を向上させることで統合リスクを低減しています。
DDR6移行および高帯域幅DRAM需要
DDR6およびCXLメモリ拡張技術市場はまた、サーバーDRAMパフォーマンスの次のステップとも密接に関連しています。DDR6は次の主要なメモリ移行として位置付けられており、より高い転送速度とより高密度なサーバー設計をサポートするアーキテクチャの変更を伴います。業界レポートによると、DDR6はDDR5よりも大幅に高いベース速度を提供することが期待されています。同レポートでは、DDR6がはかに高いピーク速度とモジュール帯域幅をサポートできる可能性があることも指摘されており、これがベンダーが資格認定とプラットフォームペアリングに向けて早期準備を進めている理由を説明しています。CXLと競合するのではなく、より高速なローカルDDRはCXLを容量階層としてより魅力的にするはずです。なぜなら、同じサーバーアーキテクチャ内でパフォーマンスの役割と容量の役割がより明確になるからです。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| CXLプラットフォームの高い統合・検証コスト | -6.4% | ハイパースケールよりもエンタープライズおよび中堅データセンターでより深刻なグローバル市場 | 中期(2〜4年) |
| レガシーサーバーの互換性制約 | -4.9% | アジア太平洋のエンタープライズおよび欧州の中堅市場、グリーンフィールドの米国ハイパースケールでは影響が少ない | 中期(2〜4年) |
| CXLメモリ階層化のためのソフトウェアエコシステムの未成熟 | -4.2% | ハイパースケール以外のエンタープライズ環境で最も顕著なグローバル市場 | 中期(2〜4年) |
| ミッションクリティカルなワークロードにおけるレイテンシ感度要件 | -3.1% | 金融サービスおよびリアルタイムエンタープライズワークロードに集中するグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
CXLプラットフォームの高い統合・検証コスト
DDR6およびCXLメモリ拡張技術市場は、大規模なエンタープライズ展開が日常的になる前に、依然として重い検証要件に直面しています。CXLデプロイメントでは、プロトコルコンプライアンス、PCIeリンクの整合性、NUMAの動作、ファームウェアの組み合わせ、およびオペレーティングシステムのページ配置にわたるテストが必要です。2026年のIEEE Transactions on Computersの研究では、CXLプロトコル自体ではなくCPUとDRAMの内部がレイテンシと変動性を支配していることが判明しましたが、リンクエラー、干渉、および障害動作に関する構造化された資格認定の必要性も強調されました。[2] Samsungは、主要なクラウドおよびサーバーベンダーを含む40社以上にCXL 2.0サンプルを提供したことを開示しており、スケールデプロイメント前に残る検証作業の広さを強調しています。これは専任のハードウェアチームを持つハイパースケーラーに有利に働き、パッケージ化された事前資格認定済みインフラに依存するエンタープライズデータセンターでの採用を遅らせます。
レガシーサーバーの互換性制約
DDR6およびCXLメモリ拡張技術市場はまた、旧型サーバーのインストールベースによっても制限されています。CXLメモリ拡張にはPCIe 5.0またはPCIe 6.0上でのネイティブプロトコルサポートを持つホストCPUが必要なため、多くの旧型DDR4世代のシステムはCXLデバイスをまったく使用できません。Samsungは2025年のCXL資料において、IntelおよびAMDからのCXL 3.0ベースのプラットフォームが市場に投入されるにつれて現在の制約は緩和されるはずだと述べました。これは、事業者からの関心が強くても、2026年の実的なアドレス可能フリートが総サーバーベースよりもはるかに小さいことを意味します。特に最速のハイパースケールクラスター以外のエンタープライズデータセンターにおける長いリフレッシュサイクルは、この制約を数年間維持し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:CXLメモリ拡張がシェアを固め、プーリングが最速で拡大
CXLメモリ拡張は2025年のDDR6およびCXLメモリ拡張技術市場シェアの43.1%を占め、商業化開始時点で最大の技術セグメントとなりました。ハイパースケール顧客がこの層を最初に採用したのは、シングルホスト拡張が共有ファブリックの複雑さを必要とせずに即時の容量ギャップを解決するためです。MicronのCZ122モジュールは最初のCXL 2.0準拠製品として説明され、2025年5月にAICがIntelとともにSB201-SUストレージサーバープラットフォームに統合しました。この展開は、初期のDDR6およびCXLメモリ拡張技術産業がサーバーベンダー、CPUサプライヤー、およびモジュール開発者が連携して形成された様子を示しています。
CXLメモリプーリングおよびシェアリングは2031年にかけてCAGR 64.3%で成長すると予測されており、DDR6およびCXLメモリ拡張技術市場において最も成長の速い技術セグメントとなっています。このシフトは、孤立したサーバーアップグレードから複数のホストにわたるラックレベルのメモリ割り当てへの移行を示しています。XConn TechnologiesとMemVergeは2025年のOCPグローバルサミットで100 TiBの商業用CXLメモリプールを実演し、より大規模な共有ファブリックデプロイメントの具体的な例を市場に提供しました。その移行のためのインフラ層も拡大しており、Marvellは2026年にStructera S 30260を発売しました。これは16〜32ホストにわたって最大48 TBの共有メモリに対応する260レーンのCXL 3.0スイッチです。[3]
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:ハードウェアが支配するが、ソフトウェアの経済性がプラットフォーム価値を牽引
ハードウェアは2025年のDDR6およびCXLメモリ拡張技術市場規模の76.6%を占め、初期段階の構築においてモジュール設計、スイッチシリコン、コントローラー、およびリタイマーの資本集約的な性質を反映しています。初期デプロイメントには標準DRAMに比べてプレミアム価格が依然として付いている特殊デバイスが必要なため、リードは大きくなっています。サービスは最小のコンポーネントセグメントにとどまり、主にデプロイメントサポート、プラットフォーム資格認定、およびエンタープライズ統合に関連しています。しかし、ソフトウェアは2031年にかけてCAGR 64.8%で成長すると予測されており、DDR6およびCXLメモリ拡張技術市場において最も成長の速いコンポーネント領域となっています。
このパターンが重要なのは、ハードウェアの価値提案が本番環境でのメモリ階層化、ページ配置、およびオーケストレーションの処理品質に依存しているためです。MicronのXeon 6テストでは、CXL拡張が意味のある帯域幅とアプリケーションの向上をもたらすことができることが示されましたが、それらの向上は実際のワークロード下で安定を保つためにシステムレベルの制御を依然として必要とします。Astera Labsは2025年にMicrosoft Azure Mシリーズ仮想マシン向けにLeo CXLスマートメモリコントローラーを位置付け、インメモリデータベース、AIインフェレンス、およびKVキャッシュワークロードをターゲットにしました。これが、DDR6およびCXLメモリ拡張技術産業が、ハードウェアを単独で販売するのではなく、シリコンとソフトウェア対応のデプロイメントモデルを組み合わせるベンダーに報いるようになっている理由です。
アプリケーション別:AIおよび機械学習が成長の上限を設定
AIおよび機械学習は2031年にかけてCAGR 65.0%で拡大すると予測されており、DDR6およびCXLメモリ拡張技術市場において最も成長の速いアプリケーションとなっています。ここでの需要は、標準的なサーバーレイアウトが提供できる以上のアクティブメモリを必要とするLLMインフェレンス、レコメンデーションモデルの埋め込み、およびマルチエージェントシステムから来ています。IEEE DATE 2026の研究では、埋め込み操作のためのCXLベースのプールメモリが大規模AIレコメンデーションインフェレンスにおける従来のメモリ管理と比較して2.84倍のスループット向上を達成したことが示されました。DOI.ORG これは、AIワークロードがハイパースケール環境全体での商業的なCXL採用のペースを設定している理由を説明するのに役立ちます。
クラウドおよびハイパースケールコンピューティングは依然として2025年のDDR6およびCXLメモリ拡張技術市場の35.8%を占めており、採用がAIだけにとどまらないことを示しています。このカテゴリには、AIが主要なドライバーでない場合でも容量拡張から恩恵を受ける分散キャッシュ、ビルドシステム、リレーショナルデータベース、およびその他のメモリ集約型ワークロードが含まれます。MicronのXeon 6の公表結果では、HPCおよびAIワークロード全体で24%の幾何平均スピードアップが示され、混合ワークロード採用のより広範なケースを支持しています。Astera Labsもデータベースおよびインフェレンスのユースケースに初期クラウドデプロイメントを結び付けており、AIがDDR6およびCXLメモリ拡張技術市場の成長をより多く取り込むようになっても、アプリケーションの幅広さが引き続き重要であることを示しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー:ハイパースケールクラウドサービスが規模と速度の両方を牽引
ハイパースケールクラウドサービスは2026年のエンドユーザーベースの51.2%のシェアを占め、DDR6およびCXLメモリ拡張技術市場において2031年にかけて最高の予測CAGR 65.2%を記録しました。最大のエンドユーザーセグメントが最も成長の速いセグメントでもあるというのは異例のことです。これは、ハイパースケーラーが初期CXL採用を進めるために必要な検証チーム、調達規模、およびソフトウェアの深さを持っているという事実を反映しています。Astera Labsは2025年に、LeoコントローラーがMicrosoft Azure MシリーズVMにデプロイされたと発表し、これはCXL接続メモリの最初に発表されたクラウドデプロイメントとなりました。
次の採用層には、エンタープライズデータセンター、コロケーション、およびマネージドサービスが含まれており、購買行動はファーストムーバーの速度よりも資格認定とサポートによって形成されます。したがって、サーバーOEMおよびインテグレーターは商業的なゲートキーパーとして機能します。なぜなら、ハイパースケール以外の購入者は直接コンポーネント統合よりも認定済みサーバー設計を好むことが多いためです。MetaのVistaraの取り組みは非常に大規模で何が可能かを示していますが、ディスアグリゲートメモリの完全な価値を引き出すために必要な内部エンジニアリング努力も浮き彫りにしています。研究機関、政府ユーザー、および通信事業者は現在の収益面では小規模にとどまっていますが、それらのテストおよびアーキテクチャ作業は依然として重要です。なぜなら、DDR6およびCXLメモリ拡張技術産業のユースケースのパイプラインを広げるからです。
地域分析
北米は2025年のDDR6およびCXLメモリ拡張技術市場シェアの53.9%を占め、明確なリーディング地域となりました。この地域は、最大規模のハイパースケールデータセンター容量の集中と、コントローラー、ソフトウェア、およびシステム統合にわたる深いベンダーベースから恩恵を受けています。北米のDDR6およびCXLメモリ拡張技術市場はまた、プラットフォーム開発者とクラウド購入者の間の緊密な連携によっても支えられており、パイロットサイクルを短縮しています。Astera Labsの2025年のAzureデプロイメントは、CXL接続メモリがラボテストを超えてクラウドインフラへと移行したという強力な商業的シグナルを提供しました。Astera Labs、MemVerge、GigaIO、Liqidなどの企業の存在も、ソフトウェアおよびファブリックレベルのアーキテクチャを中心とした地域エコシステムを強化しています。
アジア太平洋は2031年にかけてCAGR 63.9%で成長すると予測されており、DDR6およびCXLメモリ拡張技術市場において最も成長の速い地域となっています。成長は、DRAM製造、パッケージング、基板供給、および国内AIインフラプログラムにおける地域の強みによって支えられています。SamsungとSK hynixは2026年にCXL 3.2ベースのメモリモジュールをめぐる競争を激化させ、両社とも高帯域幅の次世代製品に注力しました。Montage TechnologyもCXL 3.1 MXCチップを2025年に発売し、同年に大量供給を確認しており、中国における国内コントローラーエコシステムの台頭を示しています。台湾は基板メーカーを通じて引き続き重要であり、日本はCXLをより広範な分散インフラモデルと接続する統合作業を進めています。
欧州およびその他の地域はより小さなシェアを保持していまが、いずれもDDR6およびCXLメモリ拡張技術市場において戦略的に重要であり続けています。欧州では、特にコアあたりの高メモリが重要な場合に、データベース拡張およびメモリ集約型エンタープライズワークロードを中心に初期評価が行われています。その他の地域は2026年において、先進的なCXLインフラの直接所有よりもハイパースケールクラウドアクセスへの依存度が高い状態にとどまっています。長期的には、ソブリンAI構築と新たなデータセンター投資が、プラットフォームの互換性とソフトウェアの成熟度が向上すれば、より広い購入者基盤を生み出す可能性があります。
競合環境
DDR6およびCXLメモリ拡張技術市場は、一部の層が高度に集中しているにもかかわらず、バリューチェーン全体にわたって断片化しています。Samsung Electronics、SK hynix、およびMicronは2025年にグローバルDRAM供給において支配的な地位を保持しており、メモリモジュール開発の強力な出発点を持っています。それでも、オープン標準は基本的なType-3拡張デバイスにおいて長期的な差別化をどれだけ維持できるかを制限しています。そのため、DDR6およびCXLメモリ拡張技術市場はコントローラー、スイッチ、リタイマー、およびオーケストレーションソフトウェアにおいてより競争的になっています。
Marvellは2026年にXConn Technologiesの買収に続いてStructera S 30260を発売することで地位を強化し、ファブリックインフラがいかに急速に統合されているかを示しました。この製品は最大4 TB/sの総帯域幅をサポートし、ラックスケールの共有メモリをターゲットとしており、Marvellを次世代プーリングデプロイメントの中心近くに位置付けています。Astera Labsは、LeoコントローラーをMicrosoft Azureのクラウドデプロイメントに結び付けるという異なるルートを取り、商業インフラにおける強力な実証事例を得ました。Montage TechnologyもCXL 3.1 MXCチップの発売と大量供給により地位を拡大し、中国の国内エコシステムがコントローラーにおける並行供給経路を構築していることを示しています。
ソフトウェアとシステム統合は、DDR6およびCXLメモリ拡張技術市場において最もオープンな競争領域であり続けています。MemVerge、Liqid、およびGigaIOはすべて、メモリ配置とプーリングがアプリケーションの大幅な書き直しなしに機能しなければならないワークロードレベルでCXLを実用的にしようとしています。MetaのVistaraデプロイメントは、システムレベルのソフトウェアが技術的な機能と大規模な本番利益の違いになり得ることを示しました。これは、コンポーネントパフォーマンスのみに依存するのではなく、相互運用可能なハードウェアと安定した運用ツーリングを組み合わせることができるベンダーへと競争優位性がシフトしていることを意味します。
DDR6およびCXLメモリ拡張技術産業リーダー
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Micron Technology, Inc.
-
Intel Corporation
-
Advanced Micro Devices, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:Samsung ElectronicsとSK hynixは、年内にCXL 3.2ベースのメモリモジュールの量産を競い合う競争を激化させました。SamsungはCXLホットページモニタリングユニット機能を搭載したCMM-D 3.0の2026年末量産を目標とし、SK hynixはHPED 2026で第2世代CMM-DDR5サンプルの販売を開始しました。両社とも前世代のCXL 2.0製品と比較して帯域幅を2倍にしたと報告されています。
- 2026年6月:MetaはISCA 2026でVistara CXL 2.0 ASICを発表し、数百万台の本番サーバーにわたるハイパースケールデプロイメントを開示しました。このチップは廃止されたDDR4メモリを新しいAMD EPYC Turinサーバーに接続し、AIインフェレンスサーバー数を25%削減、メモリ不足障害を33%削減、分散キャッシュレイテンシを29%低下させました。
- 2026年3月:Marvell TechnologyはStructera S 30260を発売しました。これは16〜32ホストにわたって最大48 TBの共有メモリを4 TB/sの総帯域幅でサポートする260レーンのCXL 3.0スイッチであり、2026年第3四半期に顧客へのサンプリング開始が予定されており、ラックスケールAIメモリプーリング向けの最初の専用CXLスイッチングソリューションとして位置付けられています。
- 2025年11月:CXLコンソーシアムはCXL 4.0仕様を公開し、PCIe 7.0統合によりレイテンシを追加することなくインターコネクト帯域幅を64 GT/sから128 GT/sに倍増させ、バンドルポートサポートと本番AIインフラ向けの強化されたメモリRAS機能を追加しました。
グローバルDDR6およびCXLメモリ拡張技術市場レポートの範囲
DDR6およびCXLメモリ拡張技術市場は、DDR6メモリおよびコンピュートエクスプレスリンク(CXL)ベースのメモリ拡張アーキテクチャを通じてサーバーメモリ容量、帯域幅、スケーラビリティ、および利用率を向上させる次世代メモリ技術、ハードウェア、ソフトウェア、およびインフラソリューションで構成されています。市場には、DDR6メモリデバイス、CXLメモリ拡張モジュール、CXLメモリプーリングおよびファブリックソリューション、CXLコントローラー、スイッチ、リタイマー、サポートソフトウェアプラットフォーム、および統合サービスが含まれます。
DDR6およびCXLメモリ拡張技術市場レポートは、技術(DDR6メモリ、CXLメモリ拡張、CXLメモリプーリングおよびファブリック、CXLコントローラー・スイッチ・リタイマー)、コンポーネント(ハードウェア、ソフトウェア、サービス)、アプリケーション(AIおよび機械学習、ハイパフォーマンスコンピューティング、クラウドおよびハイパースケールデータセンター、インメモリデータベースおよびアナリティクス、エンタープライズITおよび仮想化、エッジおよび通信インフラ)、エンドユーザー(ハイパースケールクラウドサービスプロバイダー、エンタープライズデータセンター、コロケーションおよびマネージドサービスプロバイダー、サーバーOEMおよびシステムインテグレーター、研究・学術機関、政府および防衛、通信事業者)、地域(北米、欧州、アジア太平洋、その他の地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| DDR6メモリ |
| CXLメモリ拡張 |
| CXLメモリプーリングおよびファブリック |
| CXLコントローラー、スイッチ、およびリタイマー |
| ハードウェア |
| ソフトウェア |
| サービス |
| AIおよび機械学習 |
| ハイパフォーマンスコンピューティング |
| クラウドおよびハイパースケールデータセンター |
| インメモリデータベースおよびアナリティクス |
| エンタープライズITおよび仮想化 |
| エッジおよび通信インフラ |
| ハイパースケールクラウドサービスプロバイダー |
| エンタープライズデタセンター |
| コロケーションおよびマネージドサービスプロバイダー |
| サーバーOEMおよびシステムインテグレーター |
| 研究・学術機関 |
| 政府および防衛 |
| 通信事業者 |
| 北米 | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 |
| 技術別 | DDR6メモリ | |
| CXLメモリ拡張 | ||
| CXLメモリプーリングおよびファブリック | ||
| CXLコントローラー、スイッチ、およびリタイマー | ||
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| アプリケーション別 | AIおよび機械学習 | |
| ハイパフォーマンスコンピューティング | ||
| クラウドおよびハイパースケールデータセンター | ||
| インメモリデータベースおよびアナリティクス | ||
| エンタープライズITおよび仮想化 | ||
| エッジおよび通信インフラ | ||
| エンドユーザー別 | ハイパースケールクラウドサービスプロバイダー | |
| エンタープライズデタセンター | ||
| コロケーションおよびマネージドサービスプロバイダー | ||
| サーバーOEMおよびシステムインテグレーター | ||
| 研究・学術機関 | ||
| 政府および防衛 | ||
| 通信事業者 | ||
| 地域別 | 北米 | |
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
データセンターにおけるDDR6およびCXLメモリ拡張技術の採用を促進しているものは何ですか?
主要なドライバーはAIインフェレンスであり、長文コンテキストモデルと埋め込みワークロードがはるかに多くのアクティブメモリを必要としています。DDR6およびCXLメモリ拡張技術市場は2026年の0.6 ビリオン 米ドルから2031年までに6.8 ビリオン 米ドルへとCAGR 63%で成長すると予測されています。
この分野で最も成長の速いアプリケーションはどれですか?
AIおよび機械学習が最も成長の速いアプリケーションであり、KVキャッシュ、レコメンデーションモデル、およびマルチエージェントワークロードに支えられ、2031年にかけてCAGR 65.0%が予測されています。
DDR6およびCXLメモリ拡張技術の現在の需要をリードしている地域はどこですか?
北米は2025年に53.9%のシェアでリードしており、ハイパースケールクラウドデプロイメントとエコシステムの深さが最も強いためです。
最も速く拡大している地域はどこですか?
アジア太平洋が最も成長の速い地域であり、DRAM製造の強みと高まる地域CXLエコシステム活動に支えられ、2031年にかけてCAGR 63.9%が予測されています。
CXLデプロイメントにおいてソフトウェアが重要になっている理由は何ですか?
ソフトウェアはCAGR 64.8%で最も成長の速いコンポーネントセグメントです。なぜなら、メモリ階層化、オーケストレーション、およびページ配置が、ハードウェアの利益を本番環境で持続させることができるかどうかを決定するからです。
バリューチェーン全体の主要な競合他社は誰ですか?
Samsung、SK hynix、およびMicronはメモリ供給において強みを持ち、Marvell、Astera Labs、Montage Technology、MemVerge、Liqid、およびGigaIOはDDR6およびCXLメモリ拡張技術市場のスイッチ、コントローラー、およびシステムレベルのオーケストレーションにおいて重要です。