
DDR6- und CXL-Speichererweiterungstechnologie-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.59 Milliarden US-Dollar |
| Marktgröße (2031) | 6.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 62.96 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
DDR6- und CXL-Speichererweiterungstechnologie-Marktanalyse von Mordor Intelligence
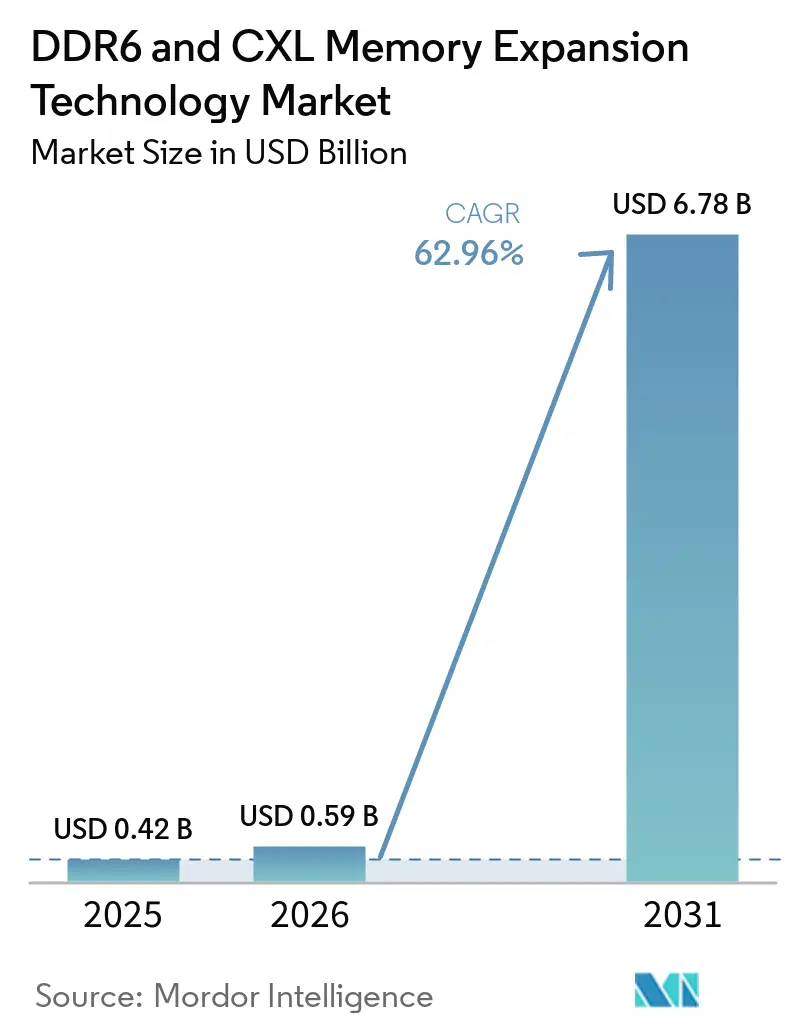
Die Marktgröße für DDR6- und CXL-Speichererweiterungstechnologie wird voraussichtlich von 0,42 Milliarden USD im Jahr 2025 und 0,59 Milliarden USD im Jahr 2026 auf 6,78 Milliarden USD bis 2031 anwachsen und dabei eine CAGR von 62,96 % zwischen 2026 und 2031 verzeichnen. Der DDR6- und CXL-Speichererweiterungstechnologie-Markt geht in die kommerzielle Nutzung über, da Hyperscale-Betreiber CXL 2.0-Speichererweiterungsmodule in Produktionsservern einsetzen und sich auf breitere Pooling-Architekturen vorbereiten. Die Nachfrage steigt, weil KI-Inferenz-Workloads weit mehr aktiven Speicher benötigen, insbesondere für Langkontext-Modelle und große Empfehlungssysteme. Der DDR6- und CXL-Speichererweiterungstechnologie-Markt profitiert auch von einem klaren Kostenargument, da disaggregierter Speicher brachliegendes DRAM reduzieren und die Serverauslastung in großen Flotten verbessern kann. Der Wettbewerb nimmt über Speichermodule, Switches, Controller und Software Gestalt an, was bedeutet, dass der Wert nicht mehr allein auf die DRAM-Versorgung beschränkt ist. Die nächste Wachstumsphase hängt von der Bereitschaft der CPU-Plattformen, der Softwarereife und der Fähigkeit der Anbieter ab, frühe Validierungsprogramme in wiederkehrende Deployments umzuwandeln.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie führte CXL-Speichererweiterung mit einem Anteil von 43,1 % am DDR6- und CXL-Speichererweiterungstechnologie-Markt im Jahr 2025, während CXL-Speicher-Pooling und -Sharing bis 2031 voraussichtlich mit einer CAGR von 64,3 % wachsen wird.
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 76,6 % am DDR6- und CXL-Speichererweiterungstechnologie-Markt, während Software bis 2031 voraussichtlich mit einer CAGR von 64,8 % expandieren wird.
- Nach Anwendung entfielen auf Cloud- und Hyperscale-Computing im Jahr 2025 35,8 % des Marktanteils, während KI und maschinelles Lernen bis 2031 voraussichtlich mit einer CAGR von 65,0 % wachsen werden.
- Nach Endnutzer hielten Hyperscale-Cloud-Dienste im Jahr 2025 einen Anteil von 51,2 % am DDR6- und CXL-Speichererweiterungstechnologie-Markt, und dieses Segment wird voraussichtlich die höchste CAGR von 65,2 % bis 2031 verzeichnen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 53,9 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 63,9 % expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale DDR6- und CXL-Speichererweiterungstechnologie-Markttrends und -Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach KI-, GenAI- und maschinellem Lernen-Inferenz | +8.5% | Global, mit Konzentration in nordamerikanischen und asiatisch-pazifischen Hyperscale-Clustern | Kurzfristig (≤ 2 Jahre) |
| Reduzierung von Speicher-Overprovisioning durch CXL-Disaggregation | +6.2% | Global, mit frühen Gewinnen bei US-amerikanischen Hyperscale- und Colocation-Betreibern | Kurzfristig (≤ 2 Jahre) |
| Native CXL-Aktivierung in neuen Server-CPU-Plattformen | +5.8% | Nordamerika und Europa für die Einführung von Intel und AMD, Asien-Pazifik für die Einführung durch Server-OEMs | Mittelfristig (2–4 Jahre) |
| DDR6-Übergang und Nachfrage nach Hochbandbreiten-DRAM | +4.7% | Global, mit First-Mover-Vorteil in südkoreanischen und US-amerikanischen Server-Ökosystemen | Mittelfristig (2–4 Jahre) |
| Softwaredefinierte Speicherlösungen und Orchestrierungs-Tooling | +3.1% | Nordamerika und Europa, mit Ausweitung auf asiatisch-pazifische Unternehmensumgebungen | Mittelfristig (2–4 Jahre) |
| Einführung disaggregierter Speicherarchitektur in zusammensetzbarer Infrastruktur | +2.8% | Nordamerika und Asien-Pazifik als Kernregionen, mit frühem Überschwappen auf europäische Hyperscale-Umgebungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach KI-, GenAI- und maschinellem Lernen-Inferenz
Der DDR6- und CXL-Speichererweiterungstechnologie-Markt wird durch einen Speicherengpass angetrieben, der entsteht, wenn KI-Inferenz im großen Maßstab ausgeführt wird. Lang laufende Kontext-Transformer-Workloads benötigen den vollständigen KV-Cache im aktiven Zustand, was den Speicherbedarf über das hinausschiebt, was HBM und lokales DDR allein bewältigen können. Eine von Experten begutachtete IEEE-Studie ergab, dass CXL-gepoolter Speicher einen deutlich höheren Durchsatz erzielte als HBM-only-, Recompute- und verteilte DDR-Setups, sobald die Kontextlänge den HBM-Passbereich von 100.000 Token überschritt.[1] SK hynix berichtete im Jahr 2026, dass seine IMTE-Architektur, die CXL-Hybridspeicher zwischen DDR und SSD platziert, die KI-Inferenzeffizienz um 35,7 % verbesserte. Da KI-Agenten, Empfehlungsmodelle und Langkontext-Systeme expandieren, entwickelt sich CXL-Speicher von einem Kostenwerkzeug zu einer funktionalen Anforderung für den Einsatz.
Reduzierung von Speicher-Overprovisioning durch CXL-Disaggregation
Der DDR6- und CXL-Speichererweiterungstechnologie-Markt gewinnt auch Unterstützung durch die Notwendigkeit, ungenutztes DRAM in Server-Flotten zu reduzieren. Das traditionelle Server-Design bindet Speicher fest an jeden Host, sodass freie Kapazitäten oft ungenutzt bleiben, selbst wenn andere Systeme eingeschränkt sind. Meta demonstrierte dies auf der ISCA 2026, wo sein Vistara-Deployment einen benutzerdefinierten CXL-ASIC einsetzte, um stillgelegten DDR4-Speicher mit neuen AMD EPYC Turin-Servern zu verbinden und den Bedarf an KI-Inferenzservern zu reduzieren. Dasselbe Deployment senkte Out-of-Memory-Fehler und verteilte Cache-Latenz über Millionen von Produktionsservern. Dies macht CXL nicht nur für Effizienz und Kapitalkontrolle nützlich, sondern auch für die Verlängerung der Speicherlebensdauer während Server-Refresh-Zyklen.
Native CXL-Aktivierung in neuen Server-CPU-Plattformen
Der DDR6- und CXL-Speichererweiterungstechnologie-Markt ist auf Server-CPUs angewiesen, die CXL als echte Speicherebene und nicht als eingeschränktes Add-on-Feature behandeln. Micron veröffentlichte Testergebnisse, die zeigten, dass CXL E3.S-Geräte, die zusammen mit DDR5 auf Intel Xeon-Plattformen eingesetzt wurden, die Bandbreite bei reinen Lese- und gemischten Lese-/Schreib-Workloads verbesserten. Dieselbe Studie berichtete über Leistungsgewinne bei getesteten HPC- und KI-Workloads. Da Server-Lieferungen auf Plattformen ausgerichtet werden, die für neuere PCIe-Standards und umfangreichere CXL-Unterstützung ausgelegt sind, sollte sich die installierte Basis für kommerzielle Speichererweiterung und Pooling verbreitern. Die Compliance-Arbeit innerhalb des CXL-Konsortiums senkt auch das Integrationsrisiko, indem die Geräteinteroperabilität und die Validierungstransparenz verbessert werden.
DDR6-Übergang und Nachfrage nach Hochbandbreiten-DRAM
Der DDR6- und CXL-Speichererweiterungstechnologie-Markt ist auch mit dem nächsten Schritt in der Server-DRAM-Leistung verbunden. DDR6 wird als der nächste große Speicherübergang positioniert, mit höheren Übertragungsgeschwindigkeiten und Architekturänderungen, die dichtere Server-Designs unterstützen. Branchenberichte deuten darauf hin, dass DDR6 voraussichtlich deutlich höhere Basisgeschwindigkeiten als DDR5 liefern wird. Dieselben Berichte stellen fest, dass DDR6 deutlich höhere Spitzengeschwindigkeiten und Modulbandbreite unterstützen könnte, was erklärt, warum Anbieter sich frühzeitig auf Qualifizierung und Plattform-Pairing vorbereiten. Anstatt mit CXL zu konkurrieren, sollte schnelleres lokales DDR CXL als Kapazitätsebene attraktiver machen, da die Leistungsrolle und die Kapazitätsrolle innerhalb derselben Server-Architektur klarer werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrations- und Validierungskosten für CXL-Plattformen | -6.4% | Global, stärker ausgeprägt in Unternehmens- und mittelgroßen Rechenzentren als in Hyperscale-Umgebungen | Mittelfristig (2–4 Jahre) |
| Kompatibilitätsbeschränkungen bei Legacy-Servern | -4.9% | Asiatisch-pazifische Unternehmensumgebungen und europäischer Mittelmarkt, weniger ausgeprägt für Greenfield-US-Hyperscale | Mittelfristig (2–4 Jahre) |
| Unreife des Software-Ökosystems für CXL-Speicher-Tiering | -4.2% | Global, am stärksten ausgeprägt in Nicht-Hyperscale-Unternehmensumgebungen | Mittelfristig (2–4 Jahre) |
| Latenzempfindlichkeitsanforderungen bei unternehmenskritischen Workloads | -3.1% | Global, mit Konzentration in Finanzdienstleistungen und Echtzeit-Unternehmens-Workloads | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrations- und Validierungskosten für CXL-Plattformen
Der DDR6- und CXL-Speichererweiterungstechnologie-Markt sieht sich vor großen Unternehmens-Rollouts noch immer mit hohen Validierungsanforderungen konfrontiert. CXL-Deployments erfordern Tests über Protokollkonformität, PCIe-Link-Integrität, NUMA-Verhalten, Firmware-Kombinationen und Betriebssystem-Seitenplatzierung hinweg. Eine IEEE Transactions on Computers-Studie aus dem Jahr 2026 ergab, dass CPU- und DRAM-Interna, und nicht das CXL-Protokoll selbst, Latenz und Variabilität dominierten, betonte jedoch auch die Notwendigkeit einer strukturierten Qualifizierung rund um Link-Fehler, Interferenzen und Fehlerverhalten.[2] Samsung gab bekannt, dass es CXL 2.0-Muster an mehr als 40 Unternehmen geliefert hatte, darunter wichtige Cloud- und Server-Anbieter, was den Umfang der verbleibenden Validierungsarbeit vor einem skalierten Deployment unterstreicht. Dies begünstigt Hyperscaler mit dedizierten Hardware-Teams und verlangsamt die Einführung in Unternehmensrechenzentren, die auf verpackte und vorqualifizierte Infrastruktur angewiesen sind.
Kompatibilitätsbeschränkungen bei Legacy-Servern
Der DDR6- und CXL-Speichererweiterungstechnologie-Markt wird auch durch die installierte Basis älterer Server eingeschränkt. CXL-Speichererweiterung benötigt Host-CPUs mit nativem Protokollsupport über PCIe 5.0 oder PCIe 6.0, sodass viele ältere DDR4-Systeme CXL-Geräte überhaupt nicht nutzen können. Samsung erklärte in seinem CXL-Material von 2025, dass aktuelle Einschränkungen nachlassen sollten, wenn CXL 3.0-basierte Plattformen von Intel und AMD auf den Markt kommen. Das bedeutet, dass die realistisch adressierbare Flotte im Jahr 2026 deutlich kleiner ist als die gesamte Server-Basis, selbst wenn das Interesse der Betreiber stark ist. Längere Refresh-Zyklen in Unternehmensrechenzentren, insbesondere außerhalb der schnellsten Hyperscale-Cluster, werden dieses Hemmnis noch mehrere Jahre aufrechterhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: CXL-Speichererweiterung verankert den Marktanteil, während Pooling am schnellsten skaliert
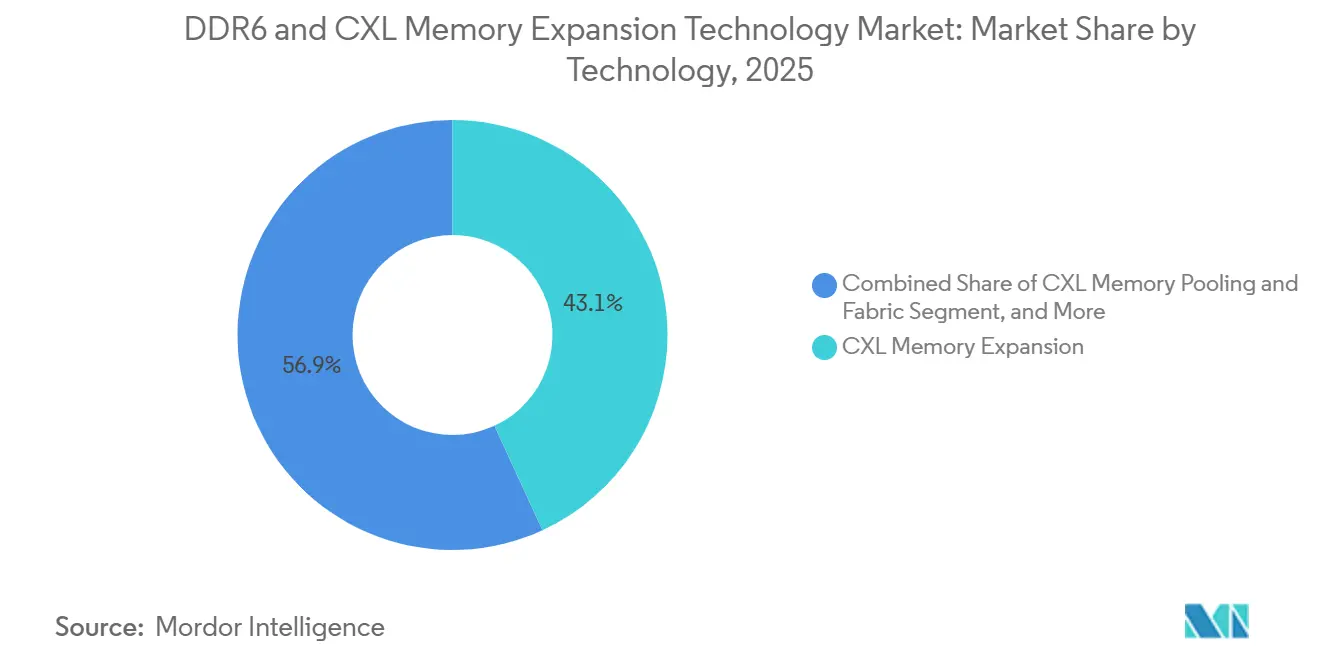
CXL-Speichererweiterung hielt im Jahr 2025 43,1 % des DDR6- und CXL-Speichererweiterungstechnologie-Marktanteils und war damit das größte Technologiesegment zu Beginn der Kommerzialisierung. Hyperscale-Kunden übernahmen diese Schicht zuerst, weil die Einzelhost-Erweiterung unmittelbare Kapazitätslücken schließt, ohne die volle Komplexität gemeinsamer Fabrics zu benötigen. Microns CZ122-Modul, das als erstes CXL 2.0-konformes Produkt beschrieben wird, wurde von AIC im Mai 2025 in die SB201-SU-Speicherserver-Plattform mit Intel integriert. Dieser Rollout zeigte, wie sich die frühe DDR6- und CXL-Speichererweiterungstechnologie-Branche rund um Server-Anbieter, CPU-Lieferanten und Modulentwickler formierte, die gemeinsam arbeiteten.
CXL-Speicher-Pooling und -Sharing wird voraussichtlich bis 2031 mit einer CAGR von 64,3 % wachsen und ist damit das am schnellsten wachsende Technologiesegment im DDR6- und CXL-Speichererweiterungstechnologie-Markt. Diese Verschiebung deutet auf eine Abkehr von isolierten Server-Upgrades hin zu einer Speicherzuweisung auf Rack-Ebene über mehrere Hosts hinweg. XConn Technologies und MemVerge demonstrierten auf dem OCP Global Summit 2025 einen kommerziellen CXL-Speicherpool von 100 TiB und lieferten dem Markt ein sichtbares Beispiel für ein größeres Shared-Fabric-Deployment. Die Infrastrukturschicht für diesen Übergang expandiert ebenfalls, wobei Marvell im Jahr 2026 den Structera S 30260 als 260-Lane-CXL 3.0-Switch für bis zu 48 TB gemeinsamen Speicher über 16 bis 32 Hosts einführte.[3]


Nach Komponente: Hardware dominiert, aber Software-Ökonomie treibt den Plattformwert
Hardware hielt im Jahr 2025 76,6 % der DDR6- und CXL-Speichererweiterungstechnologie-Marktgröße und spiegelt damit den kapitalintensiven Charakter von Moduldesign, Switch-Silizium, Controllern und Retimern in einem frühen Aufbau wider. Der Vorsprung ist groß, weil erste Deployments spezialisierte Geräte erfordern, die im Vergleich zu Standard-DRAM noch Premium-Preise aufweisen. Dienstleistungen blieben das kleinste Komponentensegment, das hauptsächlich mit Deployment-Support, Plattformqualifizierung und Unternehmensintegration verbunden ist. Software wird jedoch bis 2031 voraussichtlich mit einer CAGR von 64,8 % wachsen, was sie zum am schnellsten wachsenden Komponentenbereich im DDR6- und CXL-Speichererweiterungstechnologie-Markt macht.
Dieses Muster ist wichtig, weil das Hardware-Wertversprechen davon abhängt, wie gut Speicher-Tiering, Seitenplatzierung und Orchestrierung in Produktionsumgebungen gehandhabt werden. Microns Xeon 6-Tests zeigten, dass CXL-Erweiterung bedeutende Bandbreiten- und Anwendungsgewinne erzielen kann, aber diese Gewinne benötigen noch immer systemweite Kontrolle, um unter realen Workloads stabil zu bleiben. Astera Labs positionierte seine Leo CXL Smart Memory Controller für Microsoft Azure M-Series virtuelle Maschinen im Jahr 2025 und zielte auf In-Memory-Datenbanken, KI-Inferenz und KV-Cache-Workloads ab. Deshalb beginnt die DDR6- und CXL-Speichererweiterungstechnologie-Branche, Anbieter zu belohnen, die Silizium mit softwarebewussten Deployment-Modellen kombinieren, anstatt Hardware isoliert zu verkaufen.
Nach Anwendung: KI und maschinelles Lernen setzt die Wachstumsgrenze
KI und maschinelles Lernen wird voraussichtlich bis 2031 mit einer CAGR von 65,0 % expandieren und ist damit die am schnellsten wachsende Anwendung im DDR6- und CXL-Speichererweiterungstechnologie-Markt. Die Nachfrage kommt von LLM-Inferenz, Empfehlungsmodell-Embeddings und Multi-Agenten-Systemen, die weit mehr aktiven Speicher benötigen, als Standard-Server-Layouts bereitstellen können. Eine IEEE DATE 2026-Studie ergab, dass CXL-basierter gepoolter Speicher für Embedding-Operationen eine 2,84-fache Durchsatzverbesserung gegenüber konventionellem Speichermanagement bei groß angelegter KI-Empfehlungsinferenz lieferte. DOI.ORG Das hilft zu erklären, warum KI-Workloads das Tempo für die kommerzielle CXL-Einführung in Hyperscale-Umgebungen vorgeben.
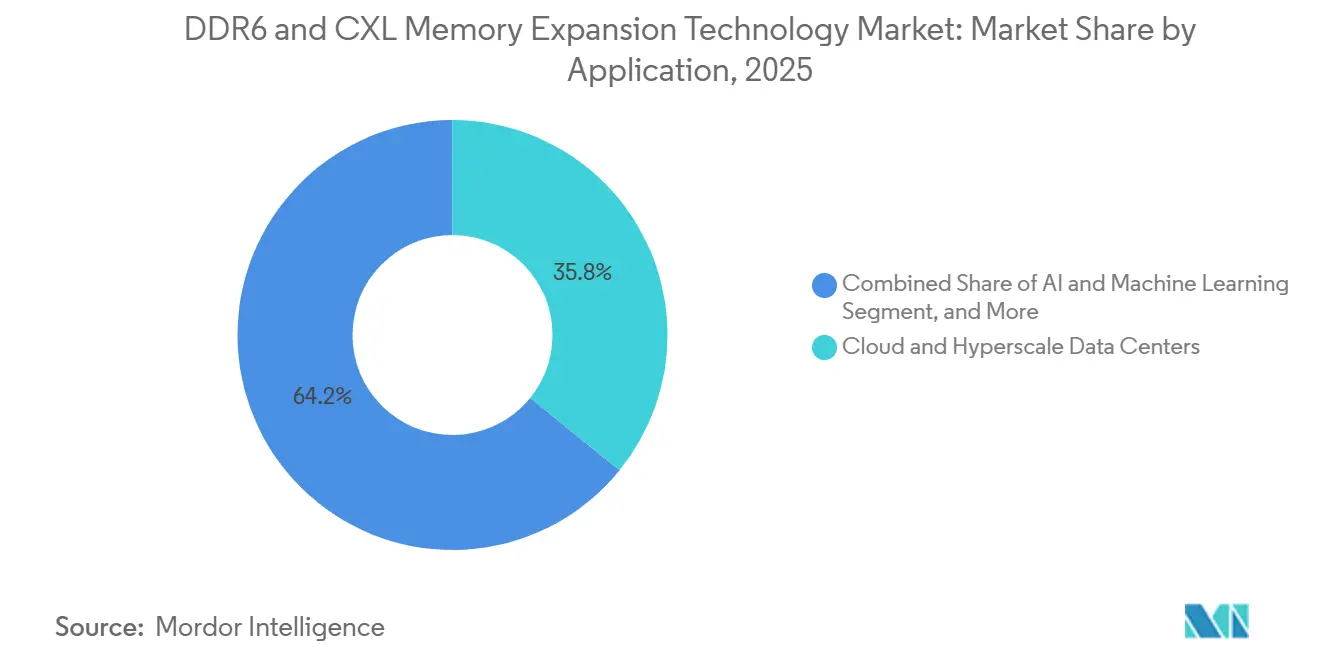
Cloud- und Hyperscale-Computing entfiel im Jahr 2025 noch immer auf 35,8 % des DDR6- und CXL-Speichererweiterungstechnologie-Marktes, was darauf hindeutet, dass die Einführung über KI allein hinausgeht. Diese Kategorie umfasst verteilte Caches, Build-Systeme, relationale Datenbanken und andere speicherintensive Workloads, die von Kapazitätserweiterungen profitieren, auch wenn KI nicht der primäre Treiber ist. Microns veröffentlichte Xeon 6-Ergebnisse zeigten eine geometrische Mittelwert-Beschleunigung von 24 % über HPC- und KI-Workloads hinweg und unterstützen damit den breiteren Fall für die Einführung bei gemischten Workloads. Astera Labs verknüpfte auch frühe Cloud-Deployments mit Datenbank- und Inferenz-Anwendungsfällen, was darauf hindeutet, dass die Anwendungsbreite wichtig bleiben wird, auch wenn KI mehr vom Wachstum im DDR6- und CXL-Speichererweiterungstechnologie-Markt auf sich zieht.
Nach Endnutzer: Hyperscale-Cloud-Dienste treiben sowohl Skalierung als auch Geschwindigkeit
Hyperscale-Cloud-Dienste hielten im Jahr 2026 51,2 % des Endnutzeranteils und verzeichneten auch die höchste prognostizierte CAGR von 65,2 % bis 2031 im DDR6- und CXL-Speichererweiterungstechnologie-Markt. Dies ist ungewöhnlich, weil das größte Endnutzersegment auch das am schnellsten wachsende ist. Es spiegelt die Tatsache wider, dass Hyperscaler über die Validierungsteams, das Beschaffungsvolumen und die Softwaretiefe verfügen, die für eine frühe CXL-Einführung erforderlich sind. Astera Labs gab im Jahr 2025 bekannt, dass seine Leo-Controller auf Microsoft Azure M-Series virtuellen Maschinen eingesetzt wurden, was das erste angekündigte Cloud-Deployment von CXL-angebundenem Speicher markierte.
Die nächste Einführungsschicht umfasst Unternehmensrechenzentren, Colocation und verwaltete Dienste, wo das Kaufverhalten stärker durch Qualifizierung und Support als durch First-Mover-Geschwindigkeit geprägt ist. Server-OEMs und Integratoren fungieren daher als kommerzielle Gatekeeper, da Nicht-Hyperscale-Käufer oft zertifizierte Server-Designs gegenüber direkter Komponentenintegration bevorzugen. Metas Vistara-Arbeit zeigt, was in sehr großem Maßstab möglich ist, hebt aber auch den internen Engineering-Aufwand hervor, der erforderlich ist, um den vollen Wert von disaggregiertem Speicher zu erschließen. Forschungseinrichtungen, Regierungsnutzer und Telekommunikationsbetreiber bleiben in aktuellen Umsatzzahlen kleiner, doch ihre Test- und Architekturarbeit ist dennoch wichtig, weil sie die Pipeline von Anwendungsfällen für die DDR6- und CXL-Speichererweiterungstechnologie-Branche erweitert.
Geografische Analyse
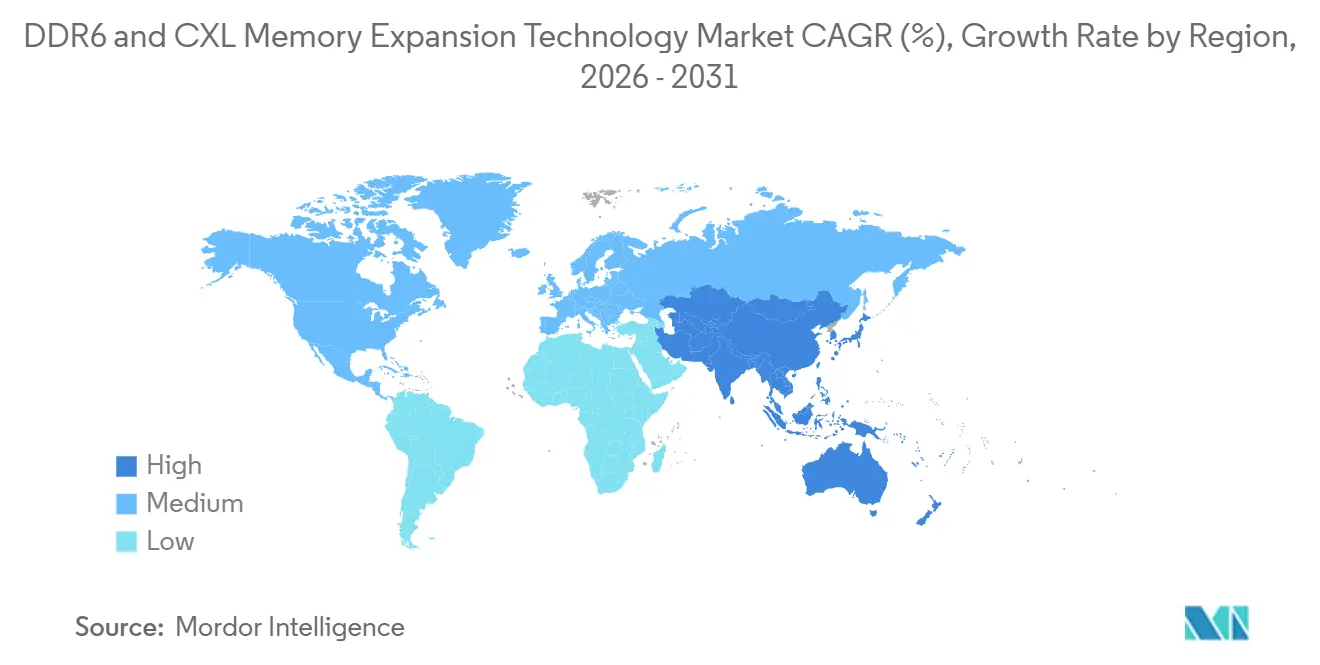
Nordamerika hielt im Jahr 2025 53,9 % des DDR6- und CXL-Speichererweiterungstechnologie-Marktanteils und war damit die klare führende Region. Die Region profitiert von der größten Konzentration an Hyperscale-Rechenzentrumskapazität und einer tiefen Anbieterbasis über Controller, Software und Systemintegration hinweg. Der DDR6- und CXL-Speichererweiterungstechnologie-Markt in Nordamerika wird auch durch enge Verbindungen zwischen Plattformentwicklern und Cloud-Käufern unterstützt, was Pilotzyklen verkürzt. Das Azure-Deployment von Astera Labs im Jahr 2025 lieferte ein starkes kommerzielles Signal, dass CXL-angebundener Speicher über Labortests hinaus in die Cloud-Infrastruktur übergegangen war. Die Präsenz von Unternehmen wie Astera Labs, MemVerge, GigaIO und Liqid stärkt auch das regionale Ökosystem rund um Software- und Fabric-Level-Architektur.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 63,9 % wachsen und ist damit die am schnellsten wachsende Region im DDR6- und CXL-Speichererweiterungstechnologie-Markt. Das Wachstum wird durch die Stärke der Region in der DRAM-Fertigung, Verpackung, Substratversorgung und inländischen KI-Infrastrukturprogrammen unterstützt. Samsung und SK hynix intensivierten im Jahr 2026 den Wettbewerb um CXL 3.2-basierte Speichermodule, wobei beide Unternehmen auf Produkte der nächsten Generation mit höherer Bandbreite setzten. Montage Technology brachte auch seinen CXL 3.1 MXC-Chip im Jahr 2025 auf den Markt und bestätigte in diesem Jahr die Massenlieferung, was auf ein wachsendes inländisches Controller-Ökosystem in China hindeutet. Taiwan bleibt durch Substrathersteller wichtig, während Japan Integrationsarbeit vorantreibt, die CXL mit breiteren verteilten Infrastrukturmodellen verbindet.
Europa und der Rest der Welt halten kleinere Anteile, bleiben aber beide strategisch relevant für den DDR6- und CXL-Speichererweiterungstechnologie-Markt. In Europa konzentriert sich die frühe Evaluierung auf Datenbankerweiterung und speicherintensive Unternehmens-Workloads, insbesondere dort, wo hoher Speicher pro Kern wichtig ist. Der Rest der Welt war im Jahr 2026 stärker vom Hyperscale-Cloud-Zugang als vom direkten Besitz fortschrittlicher CXL-Infrastruktur abhängig. Langfristig könnten souveräne KI-Aufbauten und neue Rechenzentrumssinvestitionen eine breitere Käuferbasis schaffen, sobald Plattformkompatibilität und Softwarereife sich verbessern.

Wettbewerbslandschaft
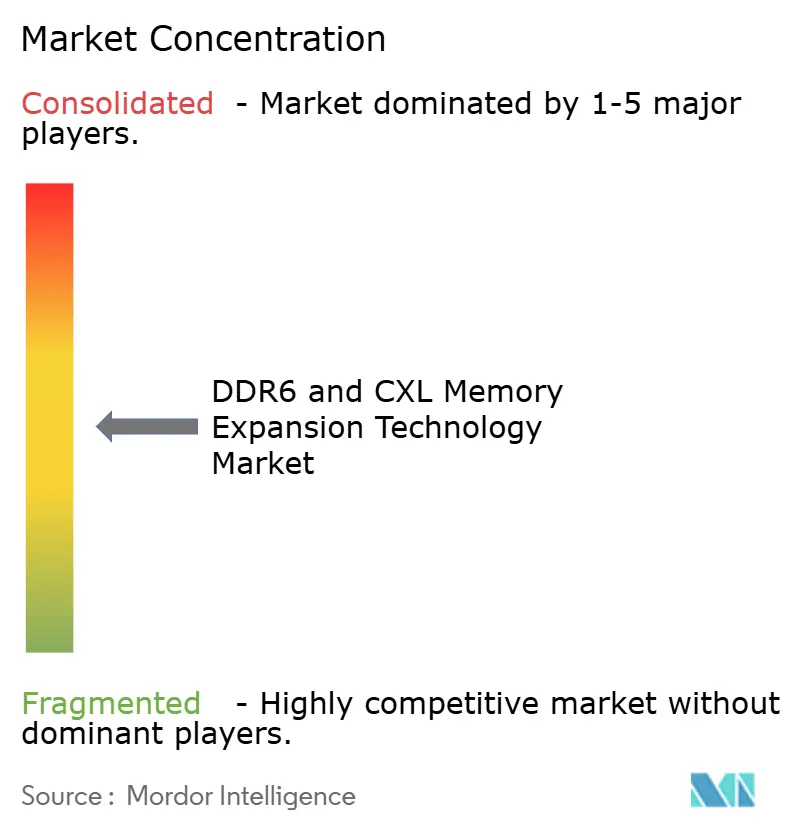
Der DDR6- und CXL-Speichererweiterungstechnologie-Markt ist über die gesamte Wertschöpfungskette fragmentiert, obwohl einige Schichten stark konzentriert sind. Samsung Electronics, SK hynix und Micron hielten im Jahr 2025 dominante Positionen in der globalen DRAM-Versorgung und haben damit einen starken Ausgangspunkt für die Entwicklung von Speichermodulen. Dennoch begrenzen offene Standards, wie viel langfristige Differenzierung bei einfachen Type-3-Erweiterungsgeräten aufrechterhalten werden kann. Deshalb wird der DDR6- und CXL-Speichererweiterungstechnologie-Markt in Controllern, Switches, Retimern und Orchestrierungssoftware wettbewerbsintensiver.
Marvell stärkte seine Position im Jahr 2026 durch die Einführung des Structera S 30260 nach der Übernahme von XConn Technologies und unterstrich damit, wie schnell sich die Fabric-Infrastruktur konsolidiert. Das Produkt unterstützt bis zu 4 TB/s aggregierte Bandbreite und zielt auf Rack-Scale-Shared-Memory ab, was Marvell nahe dem Zentrum der Pooling-Deployments der nächsten Generation positioniert. Astera Labs wählte einen anderen Weg, indem es seine Leo-Controller an ein Cloud-Deployment auf Microsoft Azure band und damit einen starken Proof-of-Concept in kommerzieller Infrastruktur erhielt. Montage Technology erweiterte auch seine Position mit der Einführung und Massenlieferung seines CXL 3.1 MXC-Chips, was darauf hindeutet, dass Chinas inländisches Ökosystem einen parallelen Versorgungsweg bei Controllern aufbaut.
Software und Systemintegration bleiben die offensten Wettbewerbsbereiche im DDR6- und CXL-Speichererweiterungstechnologie-Markt. MemVerge, Liqid und GigaIO versuchen alle, CXL auf Workload-Ebene praktikabel zu machen, wo Speicherplatzierung und Pooling ohne umfangreiche Anwendungsumschreibungen funktionieren müssen. Metas Vistara-Deployment zeigte, dass Software auf Systemebene den Unterschied zwischen einem technischen Feature und einem großen Produktionsgewinn ausmachen kann. Das bedeutet, dass sich der Wettbewerbsvorteil auf Anbieter verlagert, die interoperierbare Hardware mit stabilem operativem Tooling kombinieren können, anstatt sich nur auf Komponentenleistung zu verlassen.
DDR6- und CXL-Speichererweiterungstechnologie-Branchenführer
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Micron Technology, Inc.
-
Intel Corporation
-
Advanced Micro Devices, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Samsung Electronics und SK hynix intensivierten den Wettbewerb um die Massenproduktion von CXL 3.2-basierten Speichermodulen innerhalb des Jahres. Samsung strebt die Massenproduktion seines CMM-D 3.0 mit der CXL Hot Page Monitoring Unit-Funktion bis Ende 2026 an, während SK hynix auf der HPED 2026 mit dem Verkauf seines CMM-DDR5-Musters der zweiten Generation begann, wobei beide Unternehmen die Bandbreite gegenüber ihren CXL 2.0-Produkten der Vorgeneration angeblich verdoppelten.
- Juni 2026: Meta präsentierte seinen Vistara CXL 2.0 ASIC auf der ISCA 2026 und gab das Hyperscale-Deployment über Millionen von Produktionsservern bekannt. Der Chip verbindet stillgelegten DDR4-Speicher mit neuen AMD EPYC Turin-Servern und liefert eine Reduzierung der KI-Inferenzserver um 25 %, 33 % weniger Out-of-Memory-Fehler und 29 % geringere verteilte Cache-Latenz.
- März 2026: Marvell Technology brachte den Structera S 30260 auf den Markt, einen 260-Lane-CXL 3.0-Switch, der bis zu 48 TB gemeinsamen Speicher über 16–32 Hosts bei 4 TB/s aggregierter Bandbreite unterstützt, voraussichtlich ab Q3 2026 an Kunden ausgeliefert wird und als erste zweckgebaute CXL-Switching-Lösung für Rack-Scale-KI-Speicher-Pooling positioniert ist.
- November 2025: Das CXL-Konsortium veröffentlichte die CXL 4.0-Spezifikation, die die Interconnect-Bandbreite von 64 GT/s auf 128 GT/s ohne zusätzliche Latenz durch PCIe 7.0-Integration verdoppelt, gebündelte Port-Unterstützung und erweiterte Speicher-RAS-Funktionen für produktive KI-Infrastruktur hinzufügt.


Globaler DDR6- und CXL-Speichererweiterungstechnologie-Markt – Berichtsumfang
Der DDR6- und CXL-Speichererweiterungstechnologie-Markt umfasst Speichertechnologien der nächsten Generation, Hardware, Software und Infrastrukturlösungen, die die Server-Speicherkapazität, Bandbreite, Skalierbarkeit und Auslastung durch DDR6-Speicher und auf Compute Express Link (CXL) basierende Speichererweiterungsarchitekturen verbessern. Der Markt umfasst DDR6-Speichergeräte, CXL-Speichererweiterungsmodule, CXL-Speicher-Pooling- und Fabric-Lösungen, CXL-Controller, Switches, Retimer, unterstützende Softwareplattformen und Integrationsdienstleistungen.
Der DDR6- und CXL-Speichererweiterungstechnologie-Marktbericht ist segmentiert nach Technologie (DDR6-Speicher, CXL-Speichererweiterung, CXL-Speicher-Pooling und Fabric sowie CXL-Controller, Switches und Retimer), Komponente (Hardware, Software und Dienstleistungen), Anwendung (KI und maschinelles Lernen, Hochleistungsrechnen, Cloud- und Hyperscale-Rechenzentren, In-Memory-Datenbanken und Analytik, Unternehmens-IT und Virtualisierung sowie Edge- und Telekommunikationsinfrastruktur), Endnutzer (Hyperscale-Cloud-Dienstleister, Unternehmensrechenzentren, Colocation- und Managed-Service-Anbieter, Server-OEMs und Systemintegratoren, Forschungs- und Bildungseinrichtungen, Regierung und Verteidigung sowie Telekommunikationsbetreiber) und Geografie (Nordamerika, Europa, Asien-Pazifik und Rest der Welt). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| DDR6-Speicher |
| CXL-Speichererweiterung |
| CXL-Speicher-Pooling und Fabric |
| CXL-Controller, Switches und Retimer |
| Hardware |
| Software |
| Dienstleistungen |
| KI und maschinelles Lernen |
| Hochleistungsrechnen |
| Cloud- und Hyperscale-Rechenzentren |
| In-Memory-Datenbanken und Analytik |
| Unternehmens-IT und Virtualisierung |
| Edge- und Telekommunikationsinfrastruktur |
| Hyperscale-Cloud-Dienstleister |
| Unternehmensrechenzentren |
| Colocation- und Managed-Service-Anbieter |
| Server-OEMs und Systemintegratoren |
| Forschungs- und Bildungseinrichtungen |
| Regierung und Verteidigung |
| Telekommunikationsbetreiber |
| Nordamerika | |
| Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Rest von Asien-Pazifik | |
| Rest der Welt |
| Nach Technologie | DDR6-Speicher | |
| CXL-Speichererweiterung | ||
| CXL-Speicher-Pooling und Fabric | ||
| CXL-Controller, Switches und Retimer | ||
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Anwendung | KI und maschinelles Lernen | |
| Hochleistungsrechnen | ||
| Cloud- und Hyperscale-Rechenzentren | ||
| In-Memory-Datenbanken und Analytik | ||
| Unternehmens-IT und Virtualisierung | ||
| Edge- und Telekommunikationsinfrastruktur | ||
| Nach Endnutzer | Hyperscale-Cloud-Dienstleister | |
| Unternehmensrechenzentren | ||
| Colocation- und Managed-Service-Anbieter | ||
| Server-OEMs und Systemintegratoren | ||
| Forschungs- und Bildungseinrichtungen | ||
| Regierung und Verteidigung | ||
| Telekommunikationsbetreiber | ||
| Nach Geografie | Nordamerika | |
| Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Rest von Asien-Pazifik | ||
| Rest der Welt | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Einführung von DDR6- und CXL-Speichererweiterungstechnologie in Rechenzentren an?
Der Haupttreiber ist KI-Inferenz, bei der Langkontext-Modelle und Embedding-Workloads weit mehr aktiven Speicher benötigen. Der DDR6- und CXL-Speichererweiterungstechnologie-Markt wird voraussichtlich von 0,6 Milliarden USD im Jahr 2026 auf 6,8 Milliarden USD bis 2031 mit einer CAGR von 63 % wachsen.
Welche Anwendung wächst in diesem Bereich am schnellsten?
KI und maschinelles Lernen ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 65,0 % bis 2031, unterstützt durch KV-Cache, Empfehlungsmodelle und Multi-Agenten-Workloads.
Welche Region führt die aktuelle Nachfrage nach DDR6- und CXL-Speichererweiterungstechnologie an?
Nordamerika führte im Jahr 2025 mit einem Anteil von 53,9 %, da Hyperscale-Cloud-Deployment und Ökosystemtiefe dort am stärksten ausgeprägt sind.
Welche Region expandiert am schnellsten?
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 63,9 % bis 2031, unterstützt durch die Stärke in der DRAM-Fertigung und wachsende lokale CXL-Ökosystemaktivität.
Warum wird Software im CXL-Deployment wichtig?
Software ist das am schnellsten wachsende Komponentensegment mit einer CAGR von 64,8 %, weil Speicher-Tiering, Orchestrierung und Seitenplatzierung bestimmen, ob Hardware-Gewinne in der Produktion aufrechterhalten werden können.
Wer sind die wichtigsten Wettbewerber in der Wertschöpfungskette?
Samsung, SK hynix und Micron sind stark in der Speicherversorgung, während Marvell, Astera Labs, Montage Technology, MemVerge, Liqid und GigaIO in Switches, Controllern und systemweiter Orchestrierung für den DDR6- und CXL-Speichererweiterungstechnologie-Markt wichtig sind.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
