
Tamaño y Participación del Mercado de Tecnología de Expansión de Memoria DDR6 y CXL
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
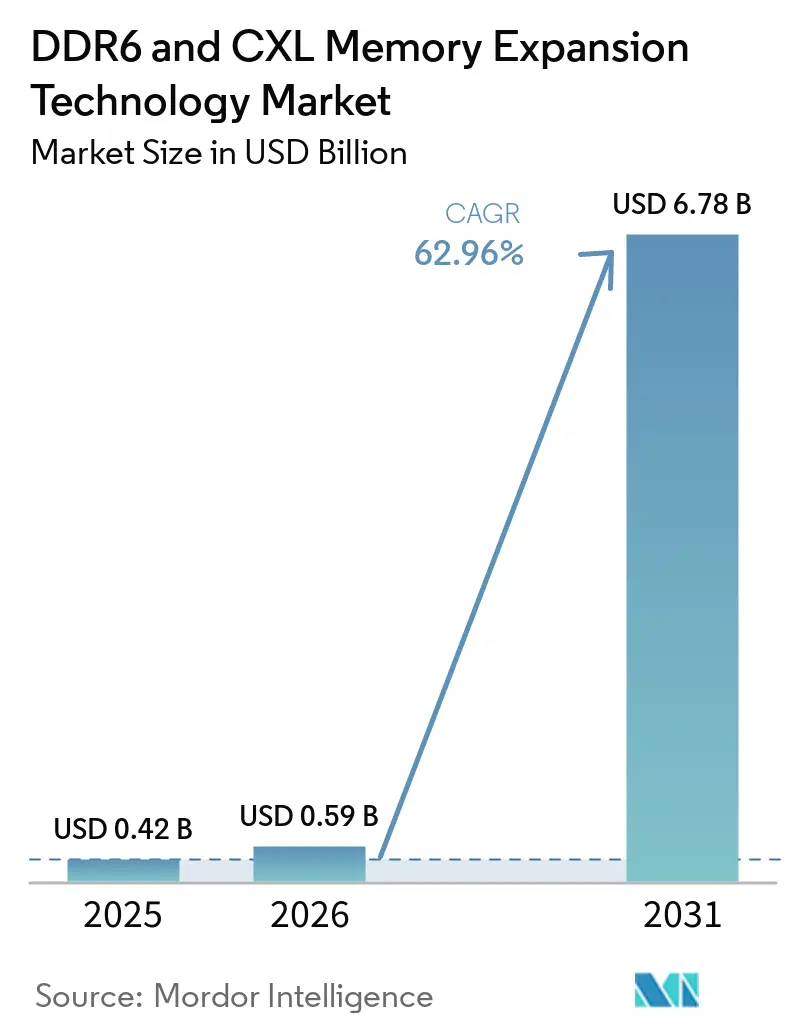
| Tamaño del Mercado (2026) | 0.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.78 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 62.96 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tecnología de Expansión de Memoria DDR6 y CXL por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Tecnología de Expansión de Memoria DDR6 y CXL se expanda desde 0,42 mil millones de USD en 2025 y 0,59 mil millones de USD en 2026 hasta 6,78 mil millones de USD en 2031, registrando una CAGR del 62,96% entre 2026 y 2031. El mercado de tecnología de expansión de memoria DDR6 y CXL está avanzando hacia el uso comercial a medida que los operadores a hiperescala despliegan módulos de expansión de memoria CXL 2.0 en servidores de producción y se preparan para arquitecturas de agrupación más amplias. La demanda está aumentando porque las cargas de trabajo de inferencia de IA necesitan mucha más memoria activa, especialmente para modelos de contexto largo y grandes sistemas de recomendación. El mercado de tecnología de expansión de memoria DDR6 y CXL también se beneficia de un caso de costo claro, ya que la memoria desagregada puede reducir la DRAM inactiva y mejorar el uso de servidores en grandes flotas. La competencia está tomando forma en módulos de memoria, conmutadores, controladores y software, lo que significa que el valor ya no se limita únicamente al suministro de DRAM. La próxima fase de crecimiento depende de la preparación de las plataformas de CPU, la madurez del software y la capacidad de los proveedores para convertir los programas de validación tempranos en despliegues recurrentes.
Conclusiones Clave del Informe
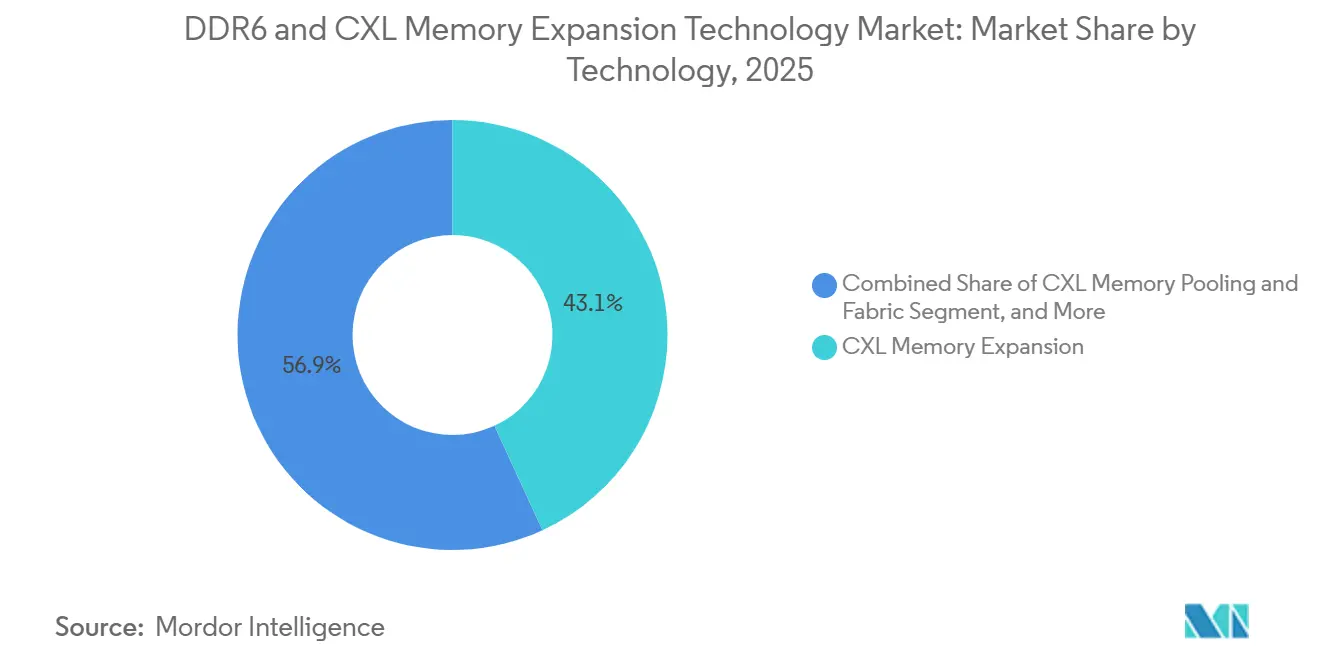
- Por tecnología, la Expansión de Memoria CXL lideró con una participación del 43,1% del mercado de tecnología de expansión de memoria DDR6 y CXL en 2025, mientras que se proyecta que la Agrupación y Compartición de Memoria CXL crezca a una CAGR del 64,3% hasta 2031.
- Por componente, el hardware tuvo una participación del 76,6% del mercado de tecnología de expansión de memoria DDR6 y CXL en 2025, mientras que se proyecta que el software se expanda a una CAGR del 64,8% hasta 2031.
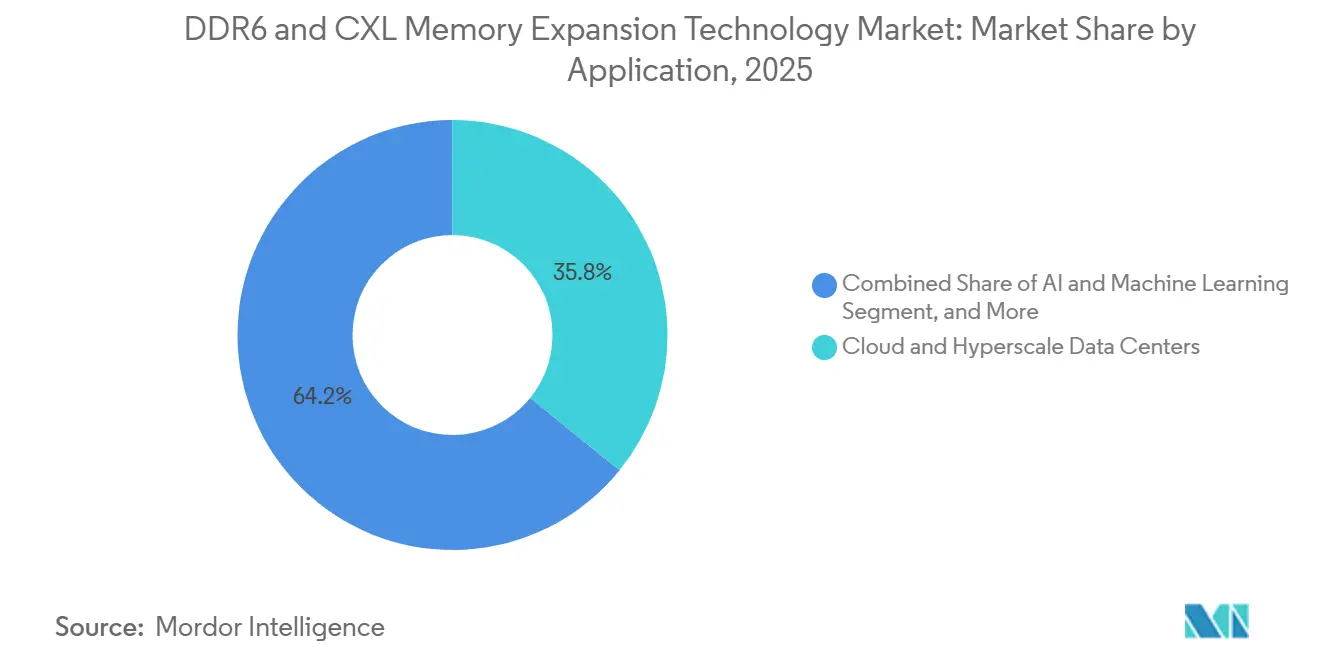
- Por aplicación, la computación en la nube y a hiperescala representó el 35,8% de la participación en 2025, mientras que se proyecta que la IA y el aprendizaje automático crezcan a una CAGR del 65,0% hasta 2031.
- Por usuario final, los servicios en la nube a hiperescala tuvieron una participación del 51,2% del mercado de tecnología de expansión de memoria DDR6 y CXL en 2025, y se proyecta que este segmento registre la CAGR más alta del 65,2% hasta 2031.
- Por geografía, América del Norte tuvo una participación del 53,9% en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 63,9% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Tecnología de Expansión de Memoria DDR6 y CXL
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Inferencia de IA, IA Generativa y Aprendizaje Automático | +8.5% | Global, con concentración en clústeres a hiperescala de América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Reducción del Sobreaprovisionamiento de Memoria mediante Desagregación CXL | +6.2% | Global, con ganancias tempranas en operadores a hiperescala y de coubicación con sede en EE. UU. | Corto plazo (≤ 2 años) |
| Habilitación Nativa de CXL en Nuevas Plataformas de CPU para Servidores | +5.8% | América del Norte y Europa para la adopción de Intel y AMD, Asia-Pacífico para la adopción de OEM de servidores | Mediano plazo (2-4 años) |
| Transición a DDR6 y Demanda de DRAM de Alto Ancho de Banda | +4.7% | Global, con ventaja de primer movimiento en los ecosistemas de servidores de Corea del Sur y EE. UU. | Mediano plazo (2-4 años) |
| Soluciones de Memoria Definida por Software y Herramientas de Orquestación | +3.1% | América del Norte y Europa, extendiéndose hacia entornos empresariales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Arquitectura de Memoria Desagregada en Infraestructura Componible | +2.8% | Regiones centrales de América del Norte y Asia-Pacífico, con expansión temprana hacia hiperescala en Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Inferencia de IA, IA Generativa y Aprendizaje Automático
El mercado de tecnología de expansión de memoria DDR6 y CXL está siendo impulsado por un cuello de botella de memoria que surge cuando la inferencia de IA se ejecuta a escala. Las cargas de trabajo de transformadores de contexto prolongado necesitan que la caché KV completa permanezca activa, lo que impulsa la demanda de memoria más allá de lo que HBM y DDR local pueden manejar por sí solos. Un estudio revisado por pares del IEEE encontró que la memoria agrupada mediante CXL logró un rendimiento mucho mayor que las configuraciones de solo HBM, recomputación y DDR distribuido una vez que la longitud del contexto superó el rango de ajuste en HBM de 100.000 tokens.[1] SK hynix informó en 2026 que su arquitectura IMTE, que coloca memoria híbrida CXL entre DDR y SSD, mejoró la eficiencia de inferencia de IA en un 35,7%. A medida que los agentes de IA, los modelos de recomendación y los sistemas de contexto largo se expanden, la memoria CXL está pasando de ser una herramienta de costos a un requisito funcional para el despliegue.
Reducción del Sobreaprovisionamiento de Memoria mediante Desagregación CXL
El mercado de tecnología de expansión de memoria DDR6 y CXL también está ganando apoyo por la necesidad de reducir la DRAM desperdiciada en las flotas de servidores. El diseño tradicional de servidores fija la memoria a cada host, por lo que la capacidad de reserva a menudo permanece inactiva incluso cuando otros sistemas están limitados. Meta demostró esto en ISCA 2026, donde su despliegue Vistara utilizó un ASIC CXL personalizado para conectar memoria DDR4 retirada a nuevos servidores AMD EPYC Turin y redujo la necesidad de servidores de inferencia de IA. El mismo despliegue redujo los fallos por falta de memoria y distribuyó la latencia de caché en millones de servidores de producción. Esto hace que CXL sea útil no solo para la eficiencia y el control de capital, sino también para extender la vida útil de la memoria durante los ciclos de renovación de servidores.
Habilitación Nativa de CXL en Nuevas Plataformas de CPU para Servidores
El mercado de tecnología de expansión de memoria DDR6 y CXL depende de las CPU de servidor que traten CXL como un nivel de memoria real en lugar de una función adicional limitada. Micron publicó resultados de pruebas que muestran que los dispositivos CXL E3.S utilizados junto con DDR5 en plataformas Intel Xeon mejoraron el ancho de banda en cargas de trabajo de solo lectura y de lectura y escritura mixtas. El mismo estudio reportó mejoras de rendimiento en las cargas de trabajo de HPC e IA probadas. A medida que los envíos de servidores avanzan hacia plataformas diseñadas para estándares PCIe más nuevos y soporte CXL más completo, la base instalada para la expansión y agrupación de memoria comercial debería ampliarse. El trabajo de cumplimiento dentro del Consorcio CXL también está reduciendo el riesgo de integración al mejorar la interoperabilidad de dispositivos y la visibilidad de validación.
Transición a DDR6 y Demanda de DRAM de Alto Ancho de Banda
El mercado de tecnología de expansión de memoria DDR6 y CXL también está vinculado al siguiente paso en el rendimiento de la DRAM para servidores. DDR6 se está posicionando como la próxima transición de memoria importante, con velocidades de transferencia más altas y cambios de arquitectura que admiten diseños de servidores más densos. Los informes de la industria indican que se espera que DDR6 ofrezca velocidades base significativamente más altas que DDR5. Los mismos informes señalan que DDR6 podría admitir velocidades máximas y ancho de banda de módulo mucho más altos, lo que explica por qué los proveedores se están preparando con anticipación para la calificación y el emparejamiento de plataformas. En lugar de competir con CXL, una DDR local más rápida debería hacer que CXL sea más atractivo como nivel de capacidad, ya que el rol de rendimiento y el rol de capacidad se vuelven más claros dentro de la misma arquitectura de servidor.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Integración y Validación para Plataformas CXL | -6.4% | Global, más agudo en centros de datos empresariales y de nivel medio que en hiperescala | Mediano plazo (2-4 años) |
| Restricciones de Compatibilidad con Servidores Heredados | -4.9% | Empresas de Asia-Pacífico y mercado medio de Europa, menos agudo para hiperescala de nueva construcción en EE. UU. | Mediano plazo (2-4 años) |
| Inmadurez del Ecosistema de Software para la Estratificación de Memoria CXL | -4.2% | Global, más pronunciado en entornos empresariales que no son hiperescala | Mediano plazo (2-4 años) |
| Requisitos de Sensibilidad a la Latencia en Cargas de Trabajo de Misión Crítica | -3.1% | Global, con concentración en servicios financieros y cargas de trabajo empresariales en tiempo real | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Integración y Validación para Plataformas CXL
El mercado de tecnología de expansión de memoria DDR6 y CXL todavía enfrenta grandes demandas de validación antes de que los despliegues empresariales a gran escala puedan volverse rutinarios. Los despliegues CXL requieren pruebas de cumplimiento de protocolo, integridad del enlace PCIe, comportamiento NUMA, combinaciones de firmware y ubicación de páginas del sistema operativo. Un estudio de 2026 de IEEE Transactions on Computers encontró que los componentes internos de CPU y DRAM, en lugar del propio protocolo CXL, dominaban la latencia y la variabilidad, pero también destacó la necesidad de una calificación estructurada en torno a errores de enlace, interferencias y comportamiento ante fallos.[2] Samsung reveló que había suministrado muestras de CXL 2.0 a más de 40 empresas, incluidos los principales proveedores de nube y servidores, lo que subraya la amplitud de la carga de validación restante antes del despliegue a escala. Esto favorece a los hiperescaladores con equipos de hardware dedicados y ralentiza la adopción en los centros de datos empresariales que dependen de infraestructura empaquetada y precalificada.
Restricciones de Compatibilidad con Servidores Heredados
El mercado de tecnología de expansión de memoria DDR6 y CXL también está limitado por la base instalada de servidores más antiguos. La expansión de memoria CXL necesita CPU host con soporte de protocolo nativo sobre PCIe 5.0 o PCIe 6.0, por lo que muchos sistemas más antiguos de la era DDR4 no pueden usar dispositivos CXL en absoluto. Samsung declaró en su material CXL de 2025 que las restricciones actuales deberían aliviarse a medida que las plataformas basadas en CXL 3.0 de Intel y AMD entren al mercado. Eso significa que la flota direccionable realista en 2026 es mucho más pequeña que la base total de servidores, incluso si el interés de los operadores es fuerte. Los ciclos de renovación más largos en los centros de datos empresariales, especialmente fuera de los clústeres hiperescala más rápidos, mantendrán esta restricción vigente durante varios años.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: La Expansión de Memoria CXL Ancla la Participación Mientras la Agrupación Escala Más Rápido
La Expansión de Memoria CXL tuvo el 43,1% de la participación del mercado de tecnología de expansión de memoria DDR6 y CXL en 2025, convirtiéndola en el segmento tecnológico más grande al inicio de la comercialización. Los clientes a hiperescala adoptaron esta capa primero porque la expansión de un solo host resuelve las brechas de capacidad inmediatas sin necesitar la complejidad total de las estructuras compartidas. El módulo CZ122 de Micron, descrito como el primer producto compatible con CXL 2.0, fue integrado por AIC en la plataforma de servidor de almacenamiento SB201-SU con Intel en mayo de 2025. Ese despliegue mostró cómo la industria de tecnología de expansión de memoria DDR6 y CXL temprana se formó en torno a proveedores de servidores, proveedores de CPU y desarrolladores de módulos trabajando en conjunto.
Se prevé que la Agrupación y Compartición de Memoria CXL crezca a una CAGR del 64,3% hasta 2031, convirtiéndola en el segmento tecnológico de más rápido crecimiento en el mercado de tecnología de expansión de memoria DDR6 y CXL. Este cambio apunta a un alejamiento de las actualizaciones de servidores aislados y hacia la asignación de memoria a nivel de bastidor en múltiples hosts. XConn Technologies y MemVerge demostraron un grupo de memoria CXL comercial de 100 TiB en el OCP Global Summit 2025, proporcionando al mercado un ejemplo visible de un despliegue de estructura compartida más grande. La capa de infraestructura para esa transición también se está expandiendo, con Marvell lanzando el Structera S 30260 en 2026 como un conmutador CXL 3.0 de 260 canales diseñado para hasta 48 TB de memoria compartida en 16 a 32 hosts.[3]
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Componente: El Hardware Domina pero la Economía del Software Impulsa el Valor de la Plataforma
El hardware tuvo el 76,6% del tamaño del mercado de tecnología de expansión de memoria DDR6 y CXL en 2025, lo que refleja la naturaleza intensiva en capital del diseño de módulos, el silicio de conmutadores, los controladores y los retemporizadores en una construcción en etapa temprana. La ventaja es grande porque los despliegues iniciales requieren dispositivos especializados que aún tienen precios premium en relación con la DRAM estándar. Los servicios siguieron siendo el segmento de componentes más pequeño, vinculado en gran medida al soporte de despliegue, la calificación de plataformas y la integración empresarial. Sin embargo, se prevé que el software crezca a una CAGR del 64,8% hasta 2031, lo que lo convierte en el área de componentes de más rápido crecimiento en el mercado de tecnología de expansión de memoria DDR6 y CXL.
Este patrón importa porque la propuesta de valor del hardware depende de qué tan bien se manejen la estratificación de memoria, la ubicación de páginas y la orquestación en entornos de producción. Las pruebas de Micron en Xeon 6 mostraron que la expansión CXL puede agregar ancho de banda significativo y ganancias de aplicación, pero esas ganancias aún necesitan control a nivel de sistema para mantenerse estables bajo cargas de trabajo reales. Astera Labs posicionó sus controladores de memoria inteligente Leo CXL para las máquinas virtuales de la serie M de Microsoft Azure en 2025, apuntando a bases de datos en memoria, inferencia de IA y cargas de trabajo de caché KV. Es por eso que la industria de tecnología de expansión de memoria DDR6 y CXL está comenzando a recompensar a los proveedores que combinan silicio con modelos de despliegue conscientes del software en lugar de vender hardware de forma aislada.
Por Aplicación: La IA y el Aprendizaje Automático Establecen el Techo de Crecimiento
Se proyecta que la IA y el aprendizaje automático se expandan a una CAGR del 65,0% hasta 2031, convirtiéndola en la aplicación de más rápido crecimiento en el mercado de tecnología de expansión de memoria DDR6 y CXL. La demanda aquí proviene de la inferencia de LLM, las incrustaciones de modelos de recomendación y los sistemas multiagente que necesitan mucha más memoria activa de la que los diseños de servidores estándar pueden proporcionar. Un estudio del IEEE DATE 2026 encontró que la memoria agrupada basada en CXL para operaciones de incrustación entregó una mejora de rendimiento de 2,84 veces sobre la gestión de memoria convencional en la inferencia de recomendación de IA a gran escala. DOI.ORG Eso ayuda a explicar por qué las cargas de trabajo de IA están marcando el ritmo para la adopción comercial de CXL en entornos hiperescala.
La computación en la nube y a hiperescala todavía representó el 35,8% del mercado de tecnología de expansión de memoria DDR6 y CXL de 2025, lo que indica que la adopción se extiende más allá de la IA sola. Esta categoría incluye cachés distribuidas, sistemas de compilación, bases de datos relacionales y otras cargas de trabajo con uso intensivo de memoria que se benefician de la expansión de capacidad incluso cuando la IA no es el principal impulsor. Los resultados publicados de Micron en Xeon 6 mostraron una aceleración media geométrica del 24% en cargas de trabajo de HPC e IA, lo que respalda el caso más amplio para la adopción de cargas de trabajo mixtas. Astera Labs también vinculó el despliegue temprano en la nube a casos de uso de bases de datos e inferencia, lo que indica que la amplitud de aplicaciones seguirá siendo importante incluso cuando la IA capture más del crecimiento en el mercado de tecnología de expansión de memoria DDR6 y CXL.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final: Los Servicios en la Nube a Hiperescala Impulsan tanto la Escala como la Velocidad
Los servicios en la nube a hiperescala tuvieron una participación del 51,2% de la base de usuarios finales en 2026 y también registraron la CAGR proyectada más alta del 65,2% hasta 2031 en el mercado de tecnología de expansión de memoria DDR6 y CXL. Esto es inusual porque el segmento de usuarios finales más grande también es el de más rápido crecimiento. Refleja el hecho de que los hiperescaladores tienen los equipos de validación, la escala de adquisición y la profundidad de software necesarios para avanzar con la adopción temprana de CXL. Astera Labs anunció en 2025 que sus controladores Leo fueron desplegados en las máquinas virtuales de la serie M de Microsoft Azure, lo que marcó el primer despliegue en la nube anunciado de memoria conectada mediante CXL.
La siguiente capa de adopción incluye centros de datos empresariales, coubicación y servicios gestionados, donde el comportamiento de compra está más determinado por la calificación y el soporte que por la velocidad del primer movimiento. Los OEM de servidores e integradores, por lo tanto, actúan como guardianes comerciales, ya que los compradores que no son hiperescala a menudo prefieren diseños de servidores certificados sobre la integración directa de componentes. El trabajo de Vistara de Meta muestra lo que es posible a una escala muy grande, pero también destaca el esfuerzo de ingeniería interno requerido para desbloquear el valor total de la memoria desagregada. Las instituciones de investigación, los usuarios gubernamentales y los operadores de telecomunicaciones siguen siendo más pequeños en términos de ingresos actuales, pero su trabajo de pruebas y arquitectura sigue siendo importante porque amplía el canal de casos de uso para la industria de tecnología de expansión de memoria DDR6 y CXL.
Análisis Geográfico
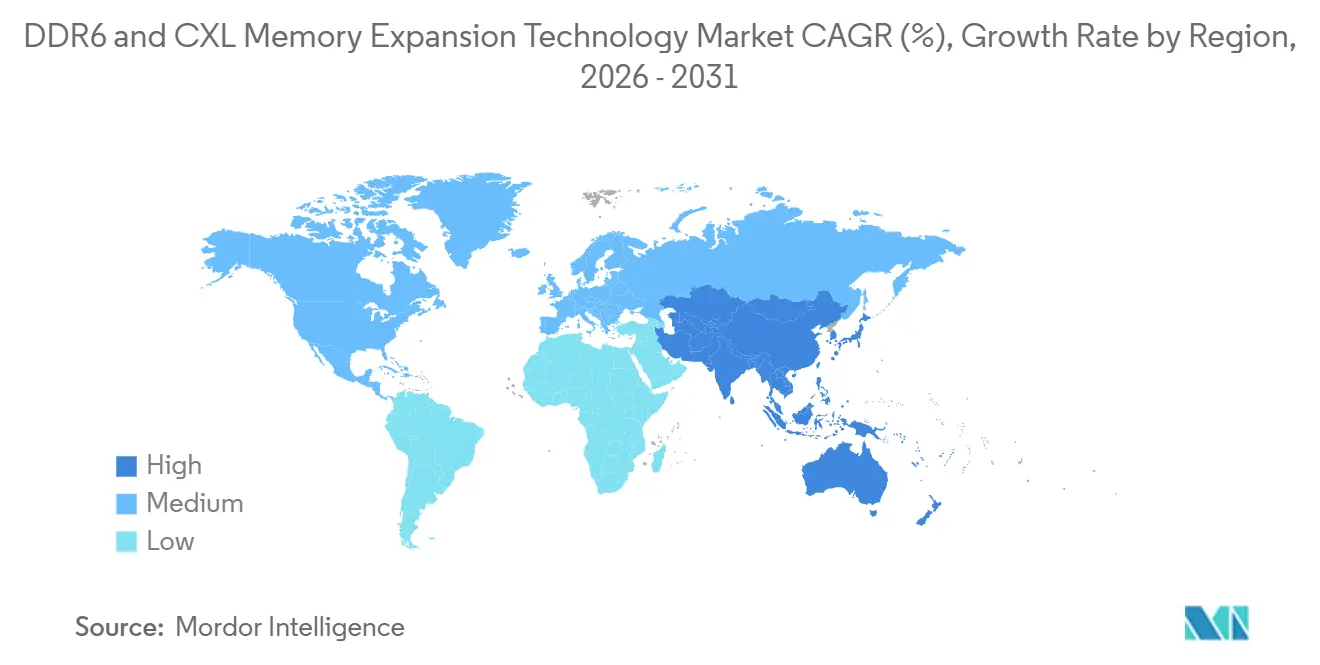
América del Norte tuvo el 53,9% de la participación del mercado de tecnología de expansión de memoria DDR6 y CXL en 2025, lo que la convirtió en la región líder clara. La región se beneficia de la mayor concentración de capacidad de centros de datos a hiperescala y una profunda base de proveedores en controladores, software e integración de sistemas. El mercado de tecnología de expansión de memoria DDR6 y CXL en América del Norte también está respaldado por vínculos estrechos entre los desarrolladores de plataformas y los compradores de nube, lo que acorta los ciclos piloto. El despliegue de Azure de Astera Labs en 2025 proporcionó una fuerte señal comercial de que la memoria conectada mediante CXL había superado las pruebas de laboratorio y entrado en la infraestructura de nube. La presencia de empresas como Astera Labs, MemVerge, GigaIO y Liqid también fortalece el ecosistema regional en torno al software y la arquitectura a nivel de estructura.
Se proyecta que Asia-Pacífico crezca a una CAGR del 63,9% hasta 2031, convirtiéndola en la región de más rápido crecimiento en el mercado de tecnología de expansión de memoria DDR6 y CXL. El crecimiento está siendo respaldado por la fortaleza de la región en la fabricación de DRAM, el empaquetado, el suministro de sustratos y los programas de infraestructura de IA doméstica. Samsung y SK hynix intensificaron la competencia en 2026 en torno a módulos de memoria basados en CXL 3.2, con ambas empresas enfocándose en productos de próxima generación de mayor ancho de banda. Montage Technology también lanzó su chip CXL 3.1 MXC en 2025 y confirmó el suministro masivo ese año, lo que apunta a un ecosistema de controladores domésticos en ascenso en China. Taiwán sigue siendo importante a través de los fabricantes de sustratos, mientras que Japón está avanzando en el trabajo de integración que conecta CXL con modelos de infraestructura distribuida más amplios.
Europa y el Resto del Mundo tienen participaciones más pequeñas, pero ambas siguen siendo estratégicamente relevantes para el mercado de tecnología de expansión de memoria DDR6 y CXL. En Europa, la evaluación temprana se centra en la expansión de bases de datos y las cargas de trabajo empresariales con uso intensivo de memoria, especialmente donde importa una alta memoria por núcleo. El Resto del Mundo en 2026 siguió siendo más dependiente del acceso a la nube a hiperescala que de la propiedad directa de infraestructura CXL avanzada. Con el tiempo, las iniciativas de IA soberana y las nuevas inversiones en centros de datos podrían crear una base de compradores más amplia una vez que mejoren la compatibilidad de plataformas y la madurez del software.

Panorama Competitivo
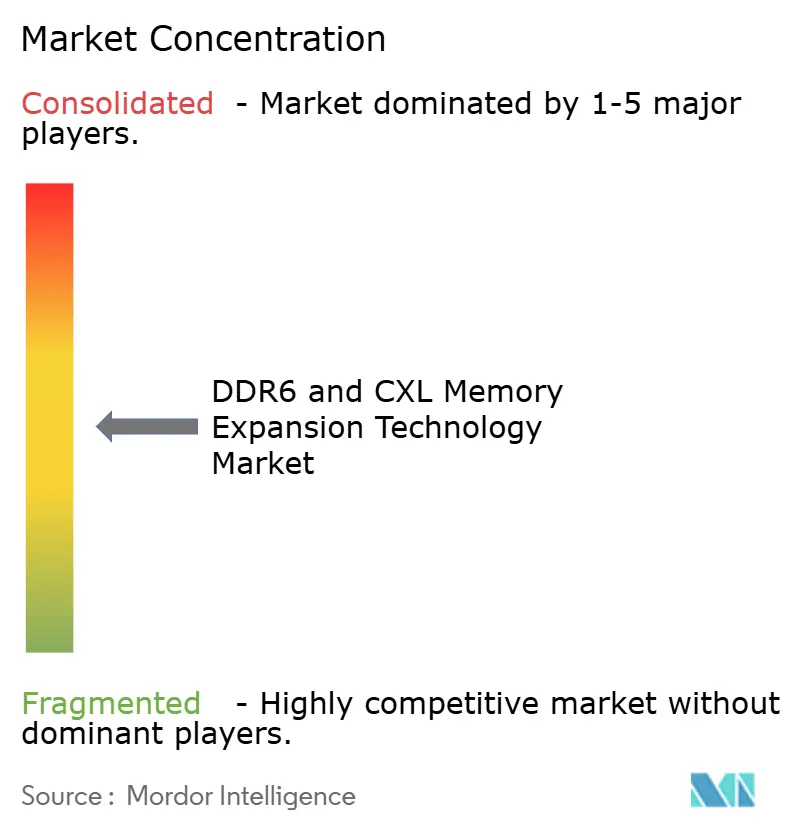
El mercado de tecnología de expansión de memoria DDR6 y CXL está fragmentado a lo largo de toda la cadena de valor, aunque algunas capas están muy concentradas. Samsung Electronics, SK hynix y Micron mantuvieron posiciones dominantes en el suministro global de DRAM en 2025, lo que les da un sólido punto de partida para el desarrollo de módulos de memoria. Aun así, los estándares abiertos limitan cuánta diferenciación a largo plazo se puede mantener en los dispositivos de expansión de Tipo 3 básicos. Es por eso que el mercado de tecnología de expansión de memoria DDR6 y CXL se está volviendo más competitivo en controladores, conmutadores, retemporizadores y software de orquestación.
Marvell fortaleció su posición en 2026 al lanzar el Structera S 30260 tras su adquisición de XConn Technologies, lo que subraya la rapidez con que se está consolidando la infraestructura de estructura. El producto admite hasta 4 TB/s de ancho de banda agregado y apunta a la memoria compartida a escala de bastidor, lo que coloca a Marvell cerca del centro de los despliegues de agrupación de próxima generación. Astera Labs tomó una ruta diferente al vincular sus controladores Leo a un despliegue en la nube en Microsoft Azure, lo que le dio un sólido punto de prueba en infraestructura comercial. Montage Technology también amplió su posición con el lanzamiento y el suministro masivo de su chip CXL 3.1 MXC, lo que indica que el ecosistema doméstico de China está construyendo una ruta de suministro paralela en controladores.
El software y la integración de sistemas siguen siendo las áreas competitivas más abiertas en el mercado de tecnología de expansión de memoria DDR6 y CXL. MemVerge, Liqid y GigaIO están tratando de hacer que CXL sea práctico a nivel de carga de trabajo, donde la ubicación y la agrupación de memoria deben funcionar sin grandes reescrituras de aplicaciones. El despliegue Vistara de Meta mostró que el software a nivel de sistema puede ser la diferencia entre una característica técnica y una gran ganancia de producción. Esto significa que la ventaja competitiva está cambiando hacia los proveedores que pueden combinar hardware interoperable con herramientas operativas estables, en lugar de depender únicamente del rendimiento de los componentes.
Líderes de la Industria de Tecnología de Expansión de Memoria DDR6 y CXL
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Micron Technology, Inc.
-
Intel Corporation
-
Advanced Micro Devices, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Samsung Electronics y SK hynix intensificaron la competencia para producir en masa módulos de memoria basados en CXL 3.2 dentro del año. Samsung apunta a la producción en masa de su CMM-D 3.0 con la función de Unidad de Monitoreo de Páginas Activas CXL a finales de 2026, mientras que SK hynix comenzó las ventas de su muestra CMM-DDR5 de segunda generación en HPED 2026, con ambas empresas reportando el doble de ancho de banda en comparación con sus productos CXL 2.0 de generación anterior.
- Junio de 2026: Meta presentó su ASIC CXL 2.0 Vistara en ISCA 2026, revelando el despliegue a hiperescala en millones de servidores de producción. El chip conecta memoria DDR4 retirada a nuevos servidores AMD EPYC Turin, logrando una reducción del 25% en el número de servidores de inferencia de IA, un 33% menos de fallos por falta de memoria y un 29% menos de latencia de caché distribuida.
- Marzo de 2026: Marvell Technology lanzó el Structera S 30260, un conmutador CXL 3.0 de 260 canales que admite hasta 48 TB de memoria compartida en 16-32 hosts a 4 TB/s de ancho de banda agregado, con inicio de muestreo a clientes previsto para el tercer trimestre de 2026 y posicionado como la primera solución de conmutación CXL diseñada específicamente para la agrupación de memoria de IA a escala de bastidor.
- Noviembre de 2025: El Consorcio CXL publicó la especificación CXL 4.0, duplicando el ancho de banda de interconexión de 64 GT/s a 128 GT/s sin latencia adicional mediante la integración de PCIe 7.0, añadiendo soporte de puertos agrupados y funciones mejoradas de RAS de memoria para infraestructura de IA en producción.


Alcance del Informe Global del Mercado de Tecnología de Expansión de Memoria DDR6 y CXL
El mercado de Tecnología de Expansión de Memoria DDR6 y CXL comprende tecnologías de memoria de próxima generación, hardware, software y soluciones de infraestructura que mejoran la capacidad de memoria del servidor, el ancho de banda, la escalabilidad y la utilización a través de la memoria DDR6 y las arquitecturas de expansión de memoria basadas en Compute Express Link (CXL). El mercado incluye dispositivos de memoria DDR6, módulos de expansión de memoria CXL, soluciones de agrupación y estructura de memoria CXL, controladores CXL, conmutadores, retemporizadores, plataformas de software de soporte y servicios de integración.
El Informe del Mercado de Tecnología de Expansión de Memoria DDR6 y CXL está segmentado por Tecnología (Memoria DDR6, Expansión de Memoria CXL, Agrupación y Estructura de Memoria CXL, y Controladores, Conmutadores y Retemporizadores CXL), Componente (Hardware, Software y Servicios), Aplicación (IA y Aprendizaje Automático, Computación de Alto Rendimiento, Centros de Datos en la Nube y a Hiperescala, Bases de Datos en Memoria y Análisis, TI Empresarial y Virtualización, e Infraestructura de Borde y Telecomunicaciones), Usuario Final (Proveedores de Servicios en la Nube a Hiperescala, Centros de Datos Empresariales, Proveedores de Coubicación y Servicios Gestionados, OEM de Servidores e Integradores de Sistemas, Instituciones de Investigación y Académicas, Gobierno y Defensa, y Operadores de Telecomunicaciones) y Geografía (América del Norte, Europa, Asia-Pacífico y Resto del Mundo). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Memoria DDR6 |
| Expansión de Memoria CXL |
| Agrupación y Estructura de Memoria CXL |
| Controladores, Conmutadores y Retemporizadores CXL |
| Hardware |
| Software |
| Servicios |
| IA y Aprendizaje Automático |
| Computación de Alto Rendimiento |
| Centros de Datos en la Nube y a Hiperescala |
| Bases de Datos en Memoria y Análisis |
| TI Empresarial y Virtualización |
| Infraestructura de Borde y Telecomunicaciones |
| Proveedores de Servicios en la Nube a Hiperescala |
| Centros de Datos Empresariales |
| Proveedores de Coubicación y Servicios Gestionados |
| OEM de Servidores e Integradores de Sistemas |
| Instituciones de Investigación y Académicas |
| Gobierno y Defensa |
| Operadores de Telecomunicaciones |
| América del Norte | |
| Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| Resto de Asia-Pacífico | |
| Resto del Mundo |
| Por Tecnología | Memoria DDR6 | |
| Expansión de Memoria CXL | ||
| Agrupación y Estructura de Memoria CXL | ||
| Controladores, Conmutadores y Retemporizadores CXL | ||
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Aplicación | IA y Aprendizaje Automático | |
| Computación de Alto Rendimiento | ||
| Centros de Datos en la Nube y a Hiperescala | ||
| Bases de Datos en Memoria y Análisis | ||
| TI Empresarial y Virtualización | ||
| Infraestructura de Borde y Telecomunicaciones | ||
| Por Usuario Final | Proveedores de Servicios en la Nube a Hiperescala | |
| Centros de Datos Empresariales | ||
| Proveedores de Coubicación y Servicios Gestionados | ||
| OEM de Servidores e Integradores de Sistemas | ||
| Instituciones de Investigación y Académicas | ||
| Gobierno y Defensa | ||
| Operadores de Telecomunicaciones | ||
| Por Geografía | América del Norte | |
| Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| Resto de Asia-Pacífico | ||
| Resto del Mundo | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la adopción de la tecnología de expansión de memoria DDR6 y CXL en los centros de datos?
El principal impulsor es la inferencia de IA, donde los modelos de contexto largo y las cargas de trabajo de incrustación necesitan mucha más memoria activa. Se proyecta que el mercado de tecnología de expansión de memoria DDR6 y CXL crezca de 0,6 mil millones de USD en 2026 a 6,8 mil millones de USD en 2031 a una CAGR del 63%.
¿Qué aplicación está creciendo más rápido en este espacio?
La IA y el aprendizaje automático es la aplicación de más rápido crecimiento, con una CAGR proyectada del 65,0% hasta 2031, respaldada por la caché KV, los modelos de recomendación y las cargas de trabajo multiagente.
¿Qué región lidera la demanda actual de tecnología de expansión de memoria DDR6 y CXL?
América del Norte lideró en 2025 con una participación del 53,9% porque el despliegue en la nube a hiperescala y la profundidad del ecosistema son más fuertes allí.
¿Qué región está expandiéndose más rápido?
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR proyectada del 63,9% hasta 2031, respaldada por la fortaleza en la fabricación de DRAM y la creciente actividad del ecosistema CXL local.
¿Por qué el software se está volviendo importante en el despliegue de CXL?
El software es el segmento de componentes de más rápido crecimiento con una CAGR del 64,8% porque la estratificación de memoria, la orquestación y la ubicación de páginas determinan si las ganancias del hardware pueden sostenerse en producción.
¿Quiénes son los principales competidores a lo largo de la cadena de valor?
Samsung, SK hynix y Micron son fuertes en el suministro de memoria, mientras que Marvell, Astera Labs, Montage Technology, MemVerge, Liqid y GigaIO son importantes en conmutadores, controladores y orquestación a nivel de sistema para el mercado de tecnología de expansión de memoria DDR6 y CXL.


 Sus datos están seguros y nunca se venden ni se comparten.
