
Taille et part du marché de la technologie d'expansion mémoire DDR6 et CXL
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
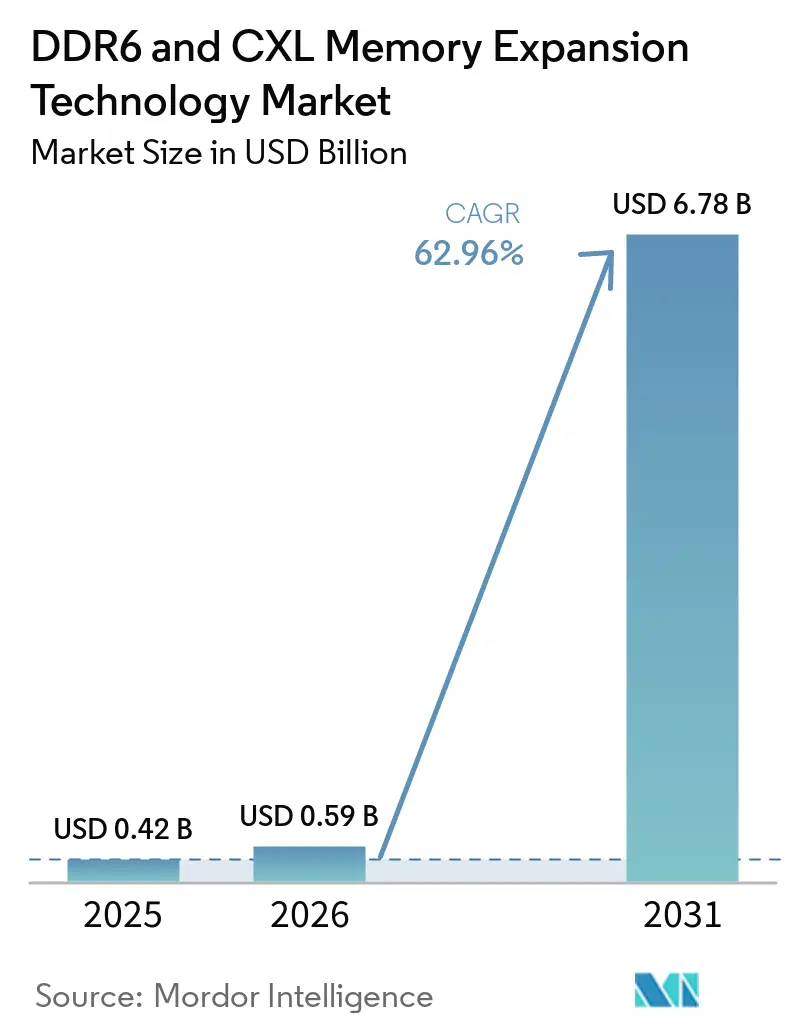
| Taille du Marché (2026) | 0.59 Milliards de dollars |
| Taille du Marché (2031) | 6.78 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 62.96 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
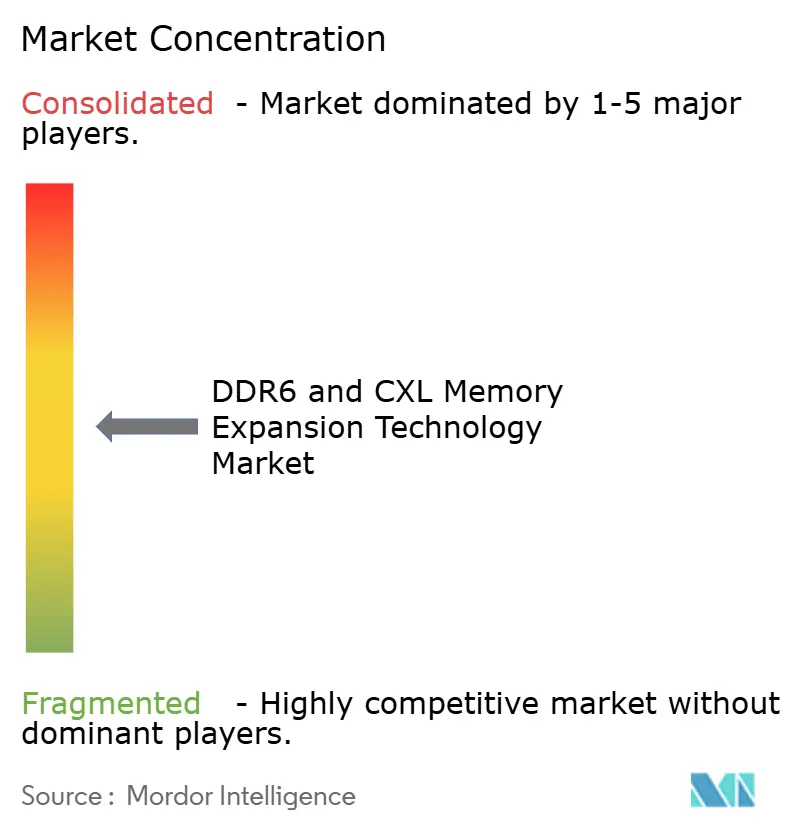
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la technologie d'expansion mémoire DDR6 et CXL par Mordor Intelligence
La taille du marché de la technologie d'expansion mémoire DDR6 et CXL devrait s'étendre de 0,42 milliard USD en 2025 et 0,59 milliard USD en 2026 à 6,78 milliards USD d'ici 2031, enregistrant un CAGR de 62,96 % entre 2026 et 2031. Le marché de la technologie d'expansion mémoire DDR6 et CXL entre dans une phase d'utilisation commerciale alors que les opérateurs hyperscale déploient des modules d'expansion mémoire CXL 2.0 dans des serveurs de production et se préparent à des architectures de mise en commun plus larges. La demande augmente parce que les charges de travail d'inférence IA nécessitent beaucoup plus de mémoire active, en particulier pour les modèles à contexte long et les grands systèmes de recommandation. Le marché de la technologie d'expansion mémoire DDR6 et CXL bénéficie également d'un argument économique clair, car la mémoire désagrégée peut réduire la DRAM inutilisée et améliorer l'utilisation des serveurs dans de grandes flottes. La concurrence prend forme dans les modules mémoire, les commutateurs, les contrôleurs et les logiciels, ce qui signifie que la valeur n'est plus limitée à la seule fourniture de DRAM. La prochaine phase de croissance dépend de la disponibilité des plateformes CPU, de la maturité des logiciels et de la capacité des fournisseurs à transformer les premiers programmes de validation en déploiements récurrents.
Points clés du rapport
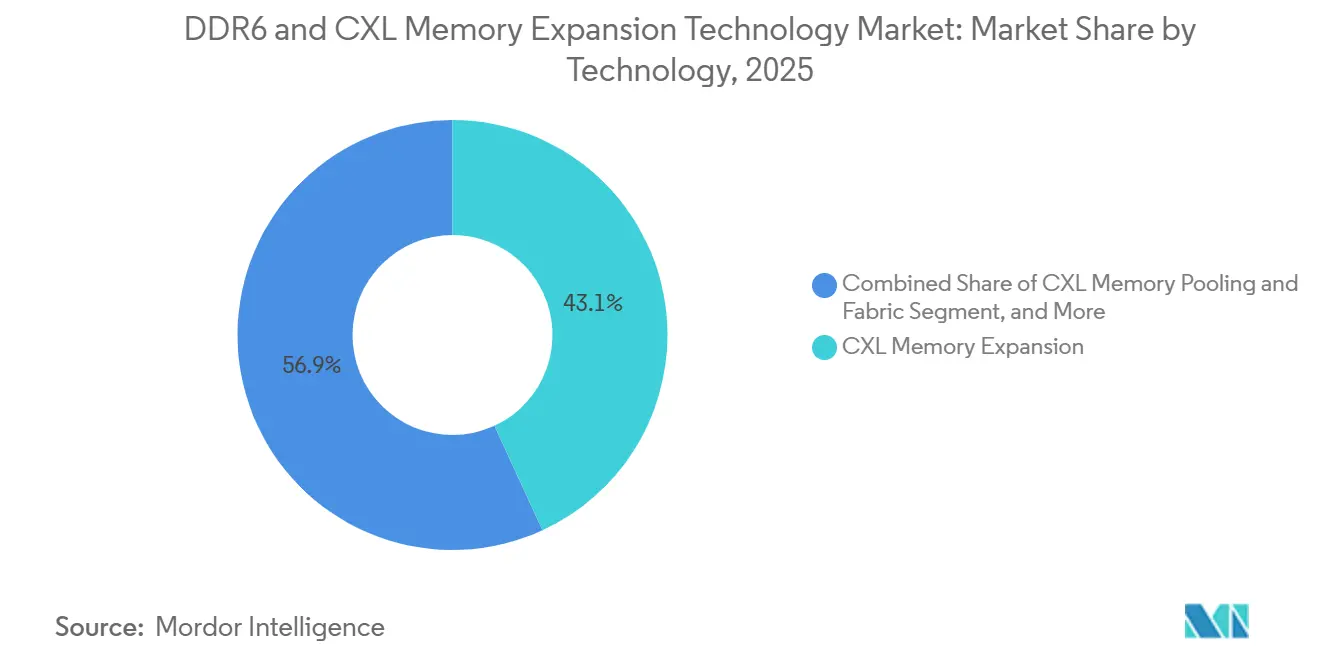
- Par technologie, l'expansion mémoire CXL a dominé avec une part de 43,1 % du marché de la technologie d'expansion mémoire DDR6 et CXL en 2025, tandis que la mise en commun et le partage de mémoire CXL devrait croître à un CAGR de 64,3 % jusqu'en 2031.
- Par composant, le matériel a détenu une part de 76,6 % du marché de la technologie d'expansion mémoire DDR6 et CXL en 2025, tandis que le logiciel devrait se développer à un CAGR de 64,8 % jusqu'en 2031.
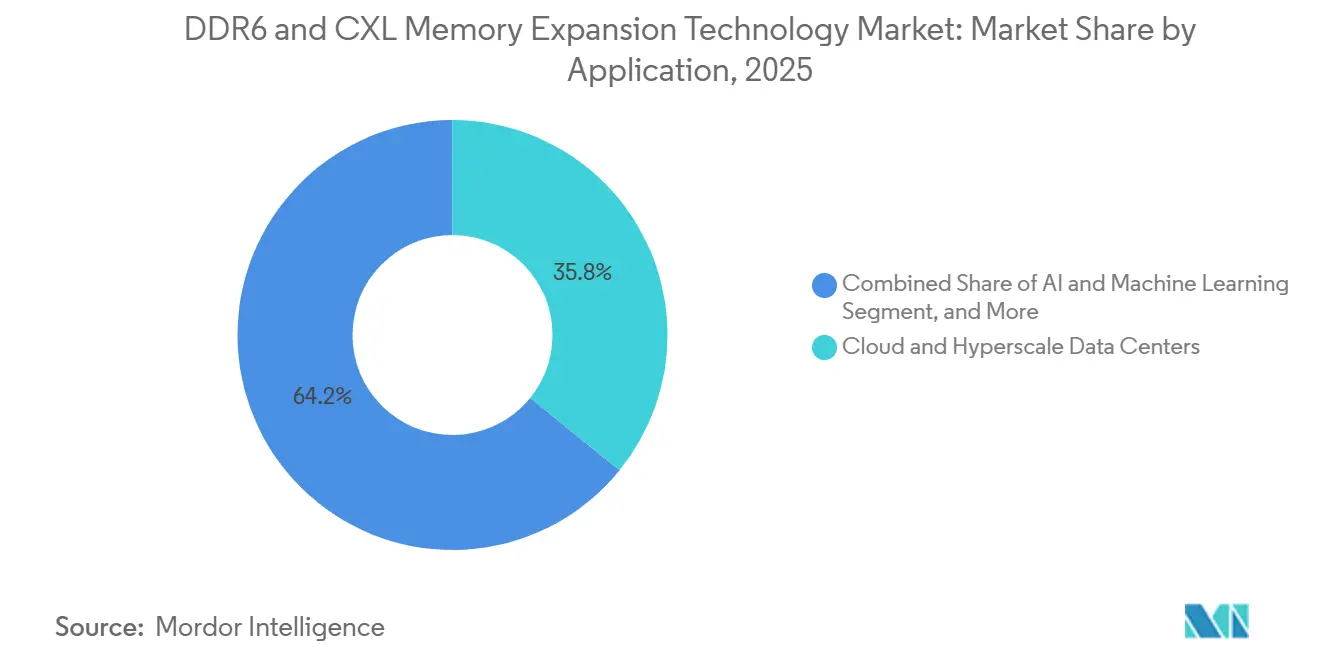
- Par application, le cloud et l'informatique hyperscale ont représenté une part de 35,8 % en 2025, tandis que l'IA et l'apprentissage automatique devraient croître à un CAGR de 65,0 % jusqu'en 2031.
- Par utilisateur final, les services cloud hyperscale ont détenu une part de 51,2 % du marché de la technologie d'expansion mémoire DDR6 et CXL en 2025, et ce segment devrait enregistrer le CAGR le plus élevé de 65,2 % jusqu'en 2031.
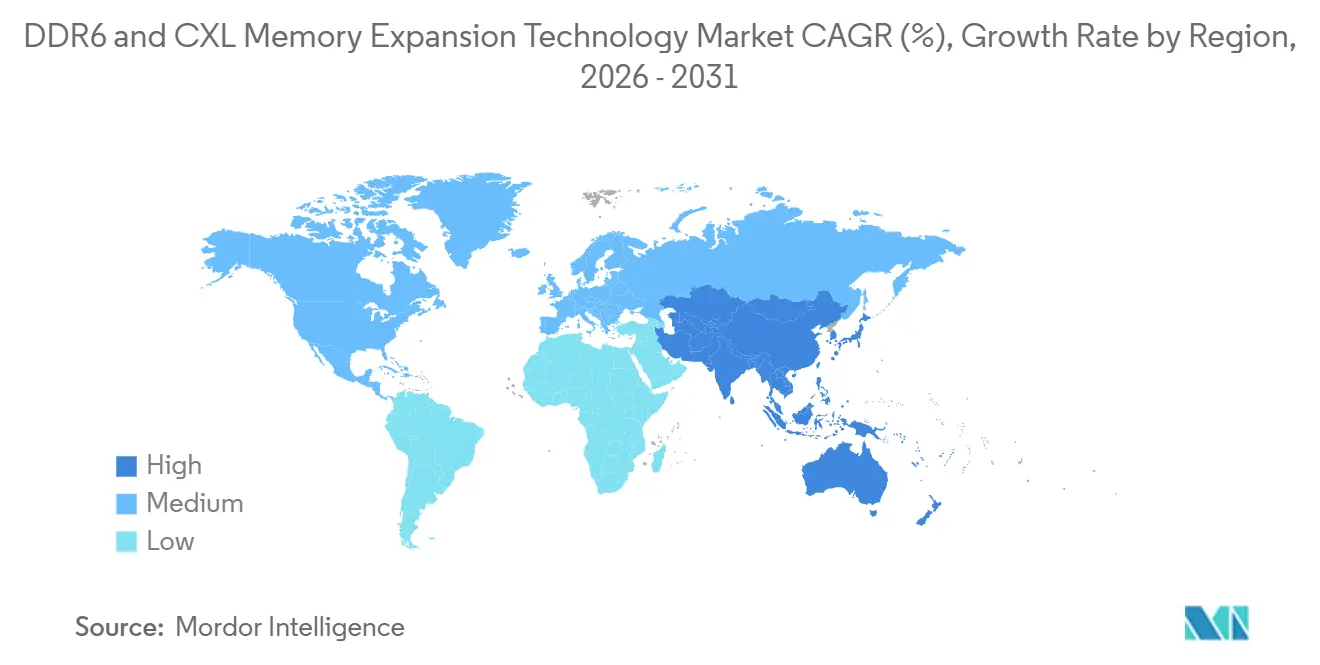
- Par géographie, l'Amérique du Nord a détenu une part de 53,9 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 63,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de la technologie d'expansion mémoire DDR6 et CXL
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante d'inférence en IA, GenAI et apprentissage automatique | +8.5% | Mondial, avec concentration dans les clusters hyperscale d'Amérique du Nord et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Réduction du surprovisionnement de mémoire via la désagrégation CXL | +6.2% | Mondial, avec des gains précoces chez les opérateurs hyperscale et de colocation basés aux États-Unis | Court terme (≤ 2 ans) |
| Activation native du CXL dans les nouvelles plateformes CPU de serveur | +5.8% | Amérique du Nord et Europe pour l'adoption Intel et AMD, Asie-Pacifique pour l'adoption par les OEM de serveurs | Moyen terme (2-4 ans) |
| Transition DDR6 et demande de DRAM à haute bande passante | +4.7% | Mondial, avec avantage du premier entrant dans les écosystèmes de serveurs sud-coréens et américains | Moyen terme (2-4 ans) |
| Solutions de mémoire à définition logicielle et outillage d'orchestration | +3.1% | Amérique du Nord et Europe, s'étendant aux environnements d'entreprise en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de l'architecture mémoire désagrégée dans l'infrastructure composable | +2.8% | Régions principales d'Amérique du Nord et d'Asie-Pacifique, avec débordement précoce vers l'hyperscale européen | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'inférence en IA, GenAI et apprentissage automatique
Le marché de la technologie d'expansion mémoire DDR6 et CXL est porté par un goulot d'étranglement de la mémoire qui survient lorsque l'inférence IA s'exécute à grande échelle. Les charges de travail de transformateurs à contexte long nécessitent que le cache KV complet reste actif, ce qui pousse la demande de mémoire au-delà de ce que la HBM et la DDR locale peuvent gérer seules. Une étude IEEE évaluée par des pairs a révélé que la mémoire mise en commun via CXL atteignait un débit bien supérieur à celui des configurations HBM uniquement, de recalcul et de DDR distribuée une fois que la longueur du contexte dépassait la plage adaptée à la HBM de 100 000 tokens.[1] SK hynix a rapporté en 2026 que son architecture IMTE, qui place la mémoire hybride CXL entre la DDR et le SSD, a amélioré l'efficacité de l'inférence IA de 35,7 %. À mesure que les agents IA, les modèles de recommandation et les systèmes à contexte long se développent, la mémoire CXL passe d'un outil de réduction des coûts à une exigence fonctionnelle pour le déploiement.
Réduction du surprovisionnement de mémoire via la désagrégation CXL
Le marché de la technologie d'expansion mémoire DDR6 et CXL bénéficie également du soutien lié à la nécessité de réduire la DRAM gaspillée dans les flottes de serveurs. La conception traditionnelle des serveurs fixe la mémoire à chaque hôte, de sorte que la capacité de réserve reste souvent inactive même lorsque d'autres systèmes sont contraints. Meta l'a démontré à l'ISCA 2026, où son déploiement Vistara a utilisé un ASIC CXL personnalisé pour connecter la mémoire DDR4 déclassée aux nouveaux serveurs AMD EPYC Turin et a réduit le besoin en serveurs d'inférence IA. Le même déploiement a réduit les défaillances de mémoire insuffisante et distribué la latence du cache sur des millions de serveurs de production. Cela rend le CXL utile non seulement pour l'efficacité et le contrôle des investissements, mais aussi pour prolonger la durée de vie de la mémoire lors des cycles de renouvellement des serveurs.
Activation native du CXL dans les nouvelles plateformes CPU de serveur
Le marché de la technologie d'expansion mémoire DDR6 et CXL dépend des CPU de serveur qui traitent le CXL comme un véritable niveau de mémoire plutôt que comme une fonctionnalité d'extension limitée. Micron a publié des résultats de tests montrant que les dispositifs CXL E3.S utilisés aux côtés de la DDR5 sur les plateformes Intel Xeon ont amélioré la bande passante pour les charges de travail en lecture seule et en lecture-écriture mixte. La même étude a rapporté des gains de performance sur les charges de travail HPC et IA testées. À mesure que les livraisons de serveurs se tournent vers des plateformes conçues pour les nouvelles normes PCIe et un support CXL plus riche, la base installée pour l'expansion et la mise en commun de mémoire commerciale devrait s'élargir. Les travaux de conformité au sein du Consortium CXL réduisent également le risque d'intégration en améliorant l'interopérabilité des dispositifs et la visibilité de la validation.
Transition DDR6 et demande de DRAM à haute bande passante
Le marché de la technologie d'expansion mémoire DDR6 et CXL est également lié à la prochaine étape des performances de la DRAM de serveur. La DDR6 est positionnée comme la prochaine grande transition mémoire, avec des vitesses de transfert plus élevées et des changements d'architecture qui prennent en charge des conceptions de serveurs plus denses. Les rapports sectoriels indiquent que la DDR6 devrait offrir des vitesses de base nettement supérieures à celles de la DDR5. Les mêmes rapports notent que la DDR6 pourrait prendre en charge des vitesses de pointe et une bande passante de module bien plus élevées, ce qui explique pourquoi les fournisseurs se préparent tôt pour la qualification et l'appariement de plateformes. Plutôt que de concurrencer le CXL, une DDR locale plus rapide devrait rendre le CXL plus attractif en tant que niveau de capacité, car le rôle de performance et le rôle de capacité deviennent plus clairs au sein de la même architecture de serveur.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés d'intégration et de validation pour les plateformes CXL | -6.4% | Mondial, plus aigu dans les centres de données d'entreprise et de niveau intermédiaire que dans l'hyperscale | Moyen terme (2-4 ans) |
| Contraintes de compatibilité des serveurs existants | -4.9% | Entreprises d'Asie-Pacifique et marché intermédiaire européen, moins aigu pour l'hyperscale américain en construction neuve | Moyen terme (2-4 ans) |
| Immaturité de l'écosystème logiciel pour le hiérarchisation de la mémoire CXL | -4.2% | Mondial, plus prononcé dans les environnements d'entreprise non hyperscale | Moyen terme (2-4 ans) |
| Exigences de sensibilité à la latence dans les charges de travail critiques | -3.1% | Mondial, avec concentration dans les services financiers et les charges de travail d'entreprise en temps réel | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'intégration et de validation pour les plateformes CXL
Le marché de la technologie d'expansion mémoire DDR6 et CXL fait encore face à de lourdes exigences de validation avant que les déploiements à grande échelle en entreprise puissent devenir routiniers. Les déploiements CXL nécessitent des tests portant sur la conformité au protocole, l'intégrité des liaisons PCIe, le comportement NUMA, les combinaisons de micrologiciels et le placement des pages par le système d'exploitation. Une étude de 2026 publiée dans IEEE Transactions on Computers a révélé que les composants internes du CPU et de la DRAM, plutôt que le protocole CXL lui-même, dominaient la latence et la variabilité, mais elle a également souligné la nécessité d'une qualification structurée autour des erreurs de liaison, des interférences et du comportement en cas de défaillance.[2] Samsung a révélé qu'il avait fourni des échantillons CXL 2.0 à plus de 40 entreprises, dont de grands fournisseurs cloud et de serveurs, soulignant l'ampleur de la charge de validation restante avant un déploiement à grande échelle. Cela favorise les hyperscalers disposant d'équipes matérielles dédiées et ralentit l'adoption dans les centres de données d'entreprise qui s'appuient sur une infrastructure packagée et préqualifiée.
Contraintes de compatibilité des serveurs existants
Le marché de la technologie d'expansion mémoire DDR6 et CXL est également limité par la base installée de serveurs plus anciens. L'expansion mémoire CXL nécessite des CPU hôtes avec prise en charge native du protocole via PCIe 5.0 ou PCIe 6.0, de sorte que de nombreux systèmes plus anciens de l'ère DDR4 ne peuvent pas du tout utiliser les dispositifs CXL. Samsung a indiqué dans ses documents CXL 2025 que les contraintes actuelles devraient s'atténuer à mesure que les plateformes basées sur CXL 3.0 d'Intel et d'AMD entrent sur le marché. Cela signifie que la flotte adressable réaliste en 2026 est bien plus petite que la base totale de serveurs, même si l'intérêt des opérateurs est fort. Les cycles de renouvellement plus longs dans les centres de données d'entreprise, en particulier en dehors des clusters hyperscale les plus rapides, maintiendront ce frein en place pendant plusieurs années.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : l'expansion mémoire CXL ancre la part tandis que la mise en commun croît le plus rapidement
L'expansion mémoire CXL a détenu 43,1 % de la part du marché de la technologie d'expansion mémoire DDR6 et CXL en 2025, ce qui en fait le plus grand segment technologique au début de la commercialisation. Les clients hyperscale ont adopté cette couche en premier parce que l'expansion à hôte unique résout les lacunes de capacité immédiates sans nécessiter toute la complexité des structures partagées. Le module CZ122 de Micron, décrit comme le premier produit conforme à CXL 2.0, a été intégré par AIC dans la plateforme de serveur de stockage SB201-SU avec Intel en mai 2025. Ce déploiement a montré comment le secteur de la technologie d'expansion mémoire DDR6 et CXL s'est formé autour des fournisseurs de serveurs, des fournisseurs de CPU et des développeurs de modules travaillant en tandem.
La mise en commun et le partage de mémoire CXL devraient croître à un CAGR de 64,3 % jusqu'en 2031, ce qui en fait le segment technologique à la croissance la plus rapide du marché de la technologie d'expansion mémoire DDR6 et CXL. Ce changement indique un passage des mises à niveau de serveurs isolés vers une allocation de mémoire au niveau du rack sur plusieurs hôtes. XConn Technologies et MemVerge ont démontré un pool de mémoire CXL commercial de 100 TiB au Sommet mondial OCP 2025, offrant au marché un exemple visible d'un déploiement de structure partagée plus large. La couche d'infrastructure pour cette transition s'élargit également, Marvell ayant lancé le Structera S 30260 en 2026 en tant que commutateur CXL 3.0 à 260 voies conçu pour jusqu'à 48 To de mémoire partagée sur 16 à 32 hôtes.[3]

Par composant : le matériel domine mais l'économie des logiciels détermine la valeur de la plateforme
Le matériel a représenté 76,6 % de la taille du marché de la technologie d'expansion mémoire DDR6 et CXL en 2025, reflétant la nature capitalistique de la conception des modules, du silicium de commutation, des contrôleurs et des retimers dans un déploiement en phase initiale. L'avance est importante parce que les déploiements initiaux nécessitent des dispositifs spécialisés qui affichent encore des prix premium par rapport à la DRAM standard. Les services sont restés le plus petit segment de composants, largement liés au support de déploiement, à la qualification de plateforme et à l'intégration en entreprise. Le logiciel, cependant, devrait croître à un CAGR de 64,8 % jusqu'en 2031, ce qui en fait le domaine de composants à la croissance la plus rapide du marché de la technologie d'expansion mémoire DDR6 et CXL.
Ce schéma est important parce que la proposition de valeur du matériel dépend de la qualité de la gestion de la hiérarchisation de la mémoire, du placement des pages et de l'orchestration dans les environnements de production. Les tests de Micron sur Xeon 6 ont montré que l'expansion CXL peut apporter des gains significatifs en bande passante et en application, mais ces gains nécessitent encore un contrôle au niveau du système pour rester stables sous des charges de travail réelles. Astera Labs a positionné ses contrôleurs de mémoire intelligente Leo CXL pour les machines virtuelles Microsoft Azure de la série M en 2025, ciblant les bases de données en mémoire, l'inférence IA et les charges de travail de cache KV. C'est pourquoi le secteur de la technologie d'expansion mémoire DDR6 et CXL commence à récompenser les fournisseurs qui combinent le silicium avec des modèles de déploiement tenant compte des logiciels, plutôt que de vendre du matériel de manière isolée.
Par application : l'IA et l'apprentissage automatique fixent le plafond de croissance
L'IA et l'apprentissage automatique devraient se développer à un CAGR de 65,0 % jusqu'en 2031, ce qui en fait l'application à la croissance la plus rapide du marché de la technologie d'expansion mémoire DDR6 et CXL. La demande provient ici de l'inférence LLM, des embeddings de modèles de recommandation et des systèmes multi-agents qui nécessitent beaucoup plus de mémoire active que les configurations de serveurs standard ne peuvent en fournir. Une étude IEEE DATE 2026 a révélé que la mémoire mise en commun via CXL pour les opérations d'embedding a offert une amélioration du débit de 2,84x par rapport à la gestion de mémoire conventionnelle dans l'inférence de recommandation IA à grande échelle. DOI.ORG Cela explique en partie pourquoi les charges de travail IA donnent le rythme de l'adoption commerciale du CXL dans les environnements hyperscale.
Le cloud et l'informatique hyperscale représentaient encore 35,8 % du marché de la technologie d'expansion mémoire DDR6 et CXL en 2025, indiquant que l'adoption s'étend au-delà de la seule IA. Cette catégorie comprend les caches distribués, les systèmes de compilation, les bases de données relationnelles et d'autres charges de travail gourmandes en mémoire qui bénéficient de l'expansion de capacité même lorsque l'IA n'est pas le principal moteur. Les résultats publiés par Micron sur Xeon 6 ont montré une accélération moyenne géométrique de 24 % sur les charges de travail HPC et IA, soutenant l'argument plus large en faveur de l'adoption pour des charges de travail mixtes. Astera Labs a également lié le déploiement cloud précoce aux cas d'usage de bases de données et d'inférence, ce qui indique que la diversité des applications restera importante même si l'IA capte une plus grande part de la croissance du marché de la technologie d'expansion mémoire DDR6 et CXL.
Par utilisateur final : les services cloud hyperscale stimulent à la fois l'échelle et la vitesse
Les services cloud hyperscale ont détenu une part de 51,2 % de la base d'utilisateurs finaux en 2026 et ont également enregistré le CAGR projeté le plus élevé de 65,2 % jusqu'en 2031 dans le marché de la technologie d'expansion mémoire DDR6 et CXL. C'est inhabituel car le plus grand segment d'utilisateurs finaux est également celui qui croît le plus vite. Cela reflète le fait que les hyperscalers disposent des équipes de validation, de l'échelle d'approvisionnement et de la profondeur logicielle nécessaires pour avancer dans l'adoption précoce du CXL. Astera Labs a annoncé en 2025 que ses contrôleurs Leo étaient déployés sur les machines virtuelles Microsoft Azure de la série M, marquant le premier déploiement cloud annoncé de mémoire attachée via CXL.
La prochaine couche d'adoption comprend les centres de données d'entreprise, la colocation et les services gérés, où le comportement d'achat est davantage façonné par la qualification et le support que par la vitesse du premier entrant. Les OEM de serveurs et les intégrateurs agissent donc comme des gardiens commerciaux, car les acheteurs non hyperscale préfèrent souvent les conceptions de serveurs certifiées à l'intégration directe de composants. Le travail de Meta sur Vistara montre ce qui est possible à très grande échelle, mais il met également en évidence l'effort d'ingénierie interne nécessaire pour libérer toute la valeur de la mémoire désagrégée. Les institutions de recherche, les utilisateurs gouvernementaux et les opérateurs de télécommunications restent plus modestes en termes de revenus actuels, mais leurs travaux de test et d'architecture comptent néanmoins car ils élargissent le pipeline de cas d'usage pour le secteur de la technologie d'expansion mémoire DDR6 et CXL.
Analyse géographique
L'Amérique du Nord a détenu 53,9 % de la part du marché de la technologie d'expansion mémoire DDR6 et CXL en 2025, ce qui en a fait la région leader incontestée. La région bénéficie de la plus grande concentration de capacité de centres de données hyperscale et d'une base de fournisseurs solide dans les contrôleurs, les logiciels et l'intégration de systèmes. Le marché de la technologie d'expansion mémoire DDR6 et CXL en Amérique du Nord est également soutenu par des liens étroits entre les développeurs de plateformes et les acheteurs cloud, ce qui raccourcit les cycles pilotes. Le déploiement Azure d'Astera Labs en 2025 a fourni un signal commercial fort indiquant que la mémoire attachée via CXL avait dépassé les tests en laboratoire pour entrer dans l'infrastructure cloud. La présence d'entreprises telles qu'Astera Labs, MemVerge, GigaIO et Liqid renforce également l'écosystème régional autour des logiciels et de l'architecture au niveau de la structure.
L'Asie-Pacifique devrait croître à un CAGR de 63,9 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide du marché de la technologie d'expansion mémoire DDR6 et CXL. La croissance est soutenue par la force de la région dans la fabrication de DRAM, le conditionnement, l'approvisionnement en substrats et les programmes d'infrastructure IA domestiques. Samsung et SK hynix ont intensifié leur concurrence en 2026 autour des modules mémoire basés sur CXL 3.2, les deux entreprises se concentrant sur des produits de nouvelle génération à plus haute bande passante. Montage Technology a également lancé sa puce CXL 3.1 MXC en 2025 et confirmé une fourniture en volume cette année-là, ce qui indique l'émergence d'un écosystème de contrôleurs domestiques en Chine. Taïwan reste important grâce aux fabricants de substrats, tandis que le Japon fait avancer les travaux d'intégration qui connectent le CXL à des modèles d'infrastructure distribuée plus larges.
L'Europe et le reste du monde détiennent des parts plus modestes, mais restent tous deux stratégiquement pertinents pour le marché de la technologie d'expansion mémoire DDR6 et CXL. En Europe, l'évaluation précoce est centrée sur l'expansion des bases de données et les charges de travail d'entreprise intensives en mémoire, en particulier là où une mémoire élevée par cœur est importante. Le reste du monde en 2026 est resté plus dépendant de l'accès au cloud hyperscale que de la possession directe d'une infrastructure CXL avancée. À terme, les déploiements d'IA souverains et les nouveaux investissements dans les centres de données pourraient créer une base d'acheteurs plus large une fois que la compatibilité des plateformes et la maturité des logiciels se seront améliorées.
Paysage concurrentiel
Le marché de la technologie d'expansion mémoire DDR6 et CXL est fragmenté sur l'ensemble de la chaîne de valeur, même si certaines couches sont très concentrées. Samsung Electronics, SK hynix et Micron détenaient des positions dominantes dans l'approvisionnement mondial en DRAM en 2025, ce qui leur confère un solide point de départ pour le développement de modules mémoire. Néanmoins, les normes ouvertes limitent la différenciation à long terme qui peut être maintenue dans les dispositifs d'expansion de type 3 de base. C'est pourquoi le marché de la technologie d'expansion mémoire DDR6 et CXL devient plus concurrentiel dans les contrôleurs, les commutateurs, les retimers et les logiciels d'orchestration.
Marvell a renforcé sa position en 2026 en lançant le Structera S 30260 à la suite de son acquisition de XConn Technologies, soulignant la rapidité avec laquelle l'infrastructure de structure se consolide. Le produit prend en charge jusqu'à 4 To/s de bande passante agrégée et cible la mémoire partagée à l'échelle du rack, ce qui place Marvell au cœur des déploiements de mise en commun de nouvelle génération. Astera Labs a emprunté une voie différente en liant ses contrôleurs Leo à un déploiement cloud sur Microsoft Azure, ce qui lui a fourni une preuve solide dans l'infrastructure commerciale. Montage Technology a également élargi sa position avec le lancement et la fourniture en volume de sa puce CXL 3.1 MXC, indiquant que l'écosystème domestique chinois construit une voie d'approvisionnement parallèle dans les contrôleurs.
Les logiciels et l'intégration de systèmes restent les domaines concurrentiels les plus ouverts du marché de la technologie d'expansion mémoire DDR6 et CXL. MemVerge, Liqid et GigaIO cherchent tous à rendre le CXL pratique au niveau des charges de travail, où le placement et la mise en commun de la mémoire doivent fonctionner sans réécriture importante des applications. Le déploiement Vistara de Meta a montré que les logiciels au niveau du système peuvent faire la différence entre une fonctionnalité technique et un gain de production important. Cela signifie que l'avantage concurrentiel se déplace vers les fournisseurs capables de combiner du matériel interopérable avec des outils opérationnels stables, plutôt que de s'appuyer uniquement sur les performances des composants.
Leaders du secteur de la technologie d'expansion mémoire DDR6 et CXL
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Micron Technology, Inc.
-
Intel Corporation
-
Advanced Micro Devices, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Samsung Electronics et SK hynix ont intensifié leur concurrence pour produire en masse des modules mémoire basés sur CXL 3.2 dans l'année. Samsung vise une production en masse de son CMM-D 3.0 intégrant la fonction d'unité de surveillance des pages chaudes CXL d'ici fin 2026, tandis que SK hynix a commencé à vendre son échantillon CMM-DDR5 de deuxième génération à l'HPED 2026, les deux entreprises doublant apparemment la bande passante par rapport à leurs produits CXL 2.0 de génération précédente.
- Juin 2026 : Meta a présenté son ASIC CXL 2.0 Vistara à l'ISCA 2026, révélant un déploiement hyperscale sur des millions de serveurs de production. La puce relie la mémoire DDR4 déclassée aux nouveaux serveurs AMD EPYC Turin, offrant une réduction de 25 % du nombre de serveurs d'inférence IA, 33 % moins de défaillances de mémoire insuffisante et 29 % de latence de cache distribué en moins.
- Mars 2026 : Marvell Technology a lancé le Structera S 30260, un commutateur CXL 3.0 à 260 voies prenant en charge jusqu'à 48 To de mémoire partagée sur 16 à 32 hôtes à 4 To/s de bande passante agrégée, dont le début d'échantillonnage auprès des clients est prévu au troisième trimestre 2026 et qui est positionné comme la première solution de commutation CXL dédiée à la mise en commun de mémoire IA à l'échelle du rack.
- Novembre 2025 : Le Consortium CXL a publié la spécification CXL 4.0, doublant la bande passante d'interconnexion de 64 GT/s à 128 GT/s sans latence supplémentaire via l'intégration PCIe 7.0, ajoutant la prise en charge des ports groupés et des fonctionnalités RAS de mémoire améliorées pour l'infrastructure IA de production.
Portée du rapport mondial sur le marché de la technologie d'expansion mémoire DDR6 et CXL
Le marché de la technologie d'expansion mémoire DDR6 et CXL comprend les technologies mémoire de nouvelle génération, le matériel, les logiciels et les solutions d'infrastructure qui améliorent la capacité mémoire des serveurs, la bande passante, l'évolutivité et l'utilisation grâce à la mémoire DDR6 et aux architectures d'expansion mémoire basées sur Compute Express Link (CXL). Le marché inclut les dispositifs mémoire DDR6, les modules d'expansion mémoire CXL, les solutions de mise en commun et de structure mémoire CXL, les contrôleurs CXL, les commutateurs, les retimers, les plateformes logicielles de support et les services d'intégration.
Le rapport sur le marché de la technologie d'expansion mémoire DDR6 et CXL est segmenté par technologie (mémoire DDR6, expansion mémoire CXL, mise en commun et structure mémoire CXL, et contrôleurs, commutateurs et retimers CXL), composant (matériel, logiciel et services), application (IA et apprentissage automatique, informatique haute performance, cloud et centres de données hyperscale, bases de données en mémoire et analytique, informatique d'entreprise et virtualisation, et infrastructure de périphérie et de télécommunications), utilisateur final (fournisseurs de services cloud hyperscale, centres de données d'entreprise, fournisseurs de colocation et de services gérés, OEM de serveurs et intégrateurs de systèmes, institutions de recherche et académiques, gouvernement et défense, et opérateurs de télécommunications) et géographie (Amérique du Nord, Europe, Asie-Pacifique et reste du monde). Les prévisions du marché sont fournies en termes de valeur (USD).
| Mémoire DDR6 |
| Expansion mémoire CXL |
| Mise en commun et structure mémoire CXL |
| Contrôleurs, commutateurs et retimers CXL |
| Matériel |
| Logiciel |
| Services |
| IA et apprentissage automatique |
| Informatique haute performance |
| Cloud et centres de données hyperscale |
| Bases de données en mémoire et analytique |
| Informatique d'entreprise et virtualisation |
| Infrastructure de périphérie et de télécommunications |
| Fournisseurs de services cloud hyperscale |
| Centres de données d'entreprise |
| Fournisseurs de colocation et de services gérés |
| OEM de serveurs et intégrateurs de systèmes |
| Institutions de recherche et académiques |
| Gouvernement et défense |
| Opérateurs de télécommunications |
| Amérique du Nord | |
| Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Reste de l'Asie-Pacifique | |
| Reste du monde |
| Par technologie | Mémoire DDR6 | |
| Expansion mémoire CXL | ||
| Mise en commun et structure mémoire CXL | ||
| Contrôleurs, commutateurs et retimers CXL | ||
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par application | IA et apprentissage automatique | |
| Informatique haute performance | ||
| Cloud et centres de données hyperscale | ||
| Bases de données en mémoire et analytique | ||
| Informatique d'entreprise et virtualisation | ||
| Infrastructure de périphérie et de télécommunications | ||
| Par utilisateur final | Fournisseurs de services cloud hyperscale | |
| Centres de données d'entreprise | ||
| Fournisseurs de colocation et de services gérés | ||
| OEM de serveurs et intégrateurs de systèmes | ||
| Institutions de recherche et académiques | ||
| Gouvernement et défense | ||
| Opérateurs de télécommunications | ||
| Par géographie | Amérique du Nord | |
| Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Reste de l'Asie-Pacifique | ||
| Reste du monde | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule l'adoption de la technologie d'expansion mémoire DDR6 et CXL dans les centres de données ?
Le principal moteur est l'inférence IA, où les modèles à contexte long et les charges de travail d'embedding nécessitent beaucoup plus de mémoire active. Le marché de la technologie d'expansion mémoire DDR6 et CXL devrait croître de 0,6 milliard USD en 2026 à 6,8 milliards USD d'ici 2031 à un CAGR de 63 %.
Quelle application connaît la croissance la plus rapide dans ce domaine ?
L'IA et l'apprentissage automatique constituent l'application à la croissance la plus rapide, avec un CAGR projeté de 65,0 % jusqu'en 2031, soutenu par le cache KV, les modèles de recommandation et les charges de travail multi-agents.
Quelle région est en tête de la demande actuelle de technologie d'expansion mémoire DDR6 et CXL ?
L'Amérique du Nord était en tête en 2025 avec une part de 53,9 % car le déploiement cloud hyperscale et la profondeur de l'écosystème y sont les plus importants.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR projeté de 63,9 % jusqu'en 2031, soutenu par la force de la fabrication de DRAM et l'activité croissante de l'écosystème CXL local.
Pourquoi le logiciel devient-il important dans le déploiement CXL ?
Le logiciel est le segment de composants à la croissance la plus rapide avec un CAGR de 64,8 % car la hiérarchisation de la mémoire, l'orchestration et le placement des pages déterminent si les gains matériels peuvent être maintenus en production.
Qui sont les principaux concurrents sur la chaîne de valeur ?
Samsung, SK hynix et Micron sont solides dans l'approvisionnement en mémoire, tandis que Marvell, Astera Labs, Montage Technology, MemVerge, Liqid et GigaIO sont importants dans les commutateurs, les contrôleurs et l'orchestration au niveau du système pour le marché de la technologie d'expansion mémoire DDR6 et CXL.