
Compute Express Link (CXL) メモリ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.47 十億米ドル |
| 市場規模 (2031) | 12.86 十億米ドル |
| 成長率 (2026 - 2031) | 39.09 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるCompute Express Link (CXL) メモリ市場分析
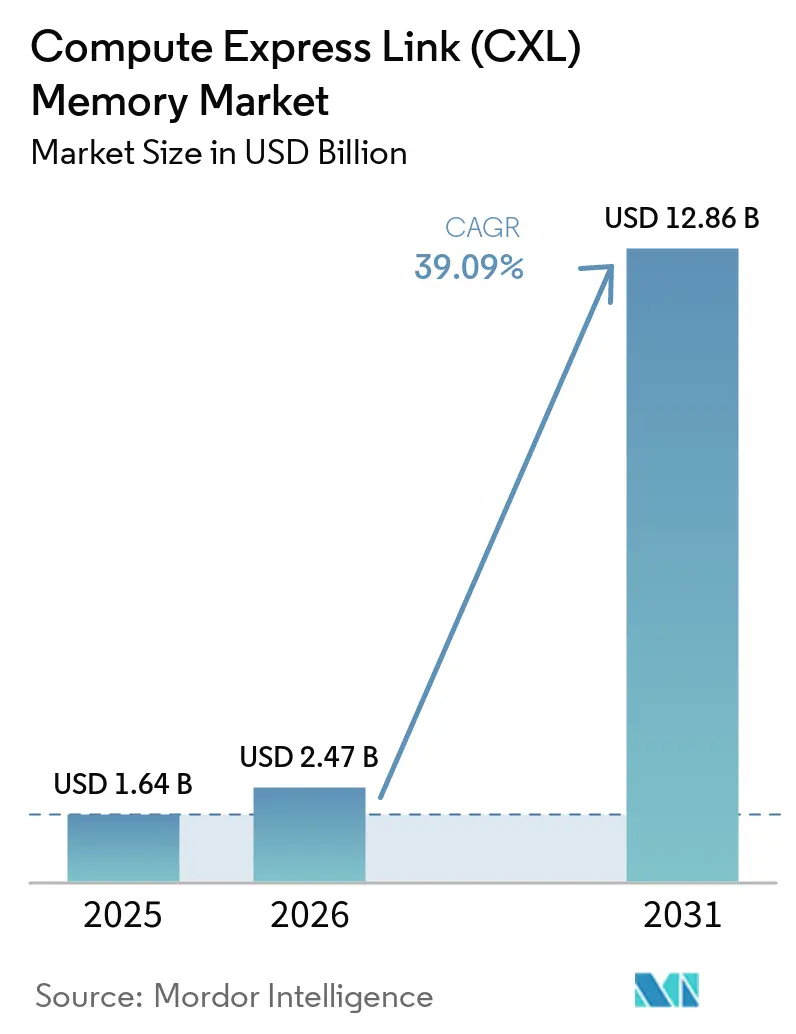
Compute Express Link (CXL) メモリ市場規模は、2025年に1.64 ビリオン 米ドル、2026年に2.47 ビリオン 米ドルと予測され、2031年までに12.86 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 39.09%で成長する見込みです。成長はAIトレーニングおよび推論ワークロードにおけるメモリ帯域幅の制約と密接に関連しています。オペレーターはコンピュートを同等に追加することなく、使用可能なメモリを増やす必要があります。CXLはPCIeの物理層を使用して、プールされたメモリに対して低レイテンシかつキャッシュコヒーレントな接続を提供します。これにより、大規模なAI展開においてノードローカルDRAMの重要性が低下し、スケールでのメモリ分解が可能になります。Compute Express Link (CXL) メモリ市場は、検証済みシステムがGPU利用率を向上させ、トークン提供コストを削減する場合にも恩恵を受けます。
レポートの主要ポイント
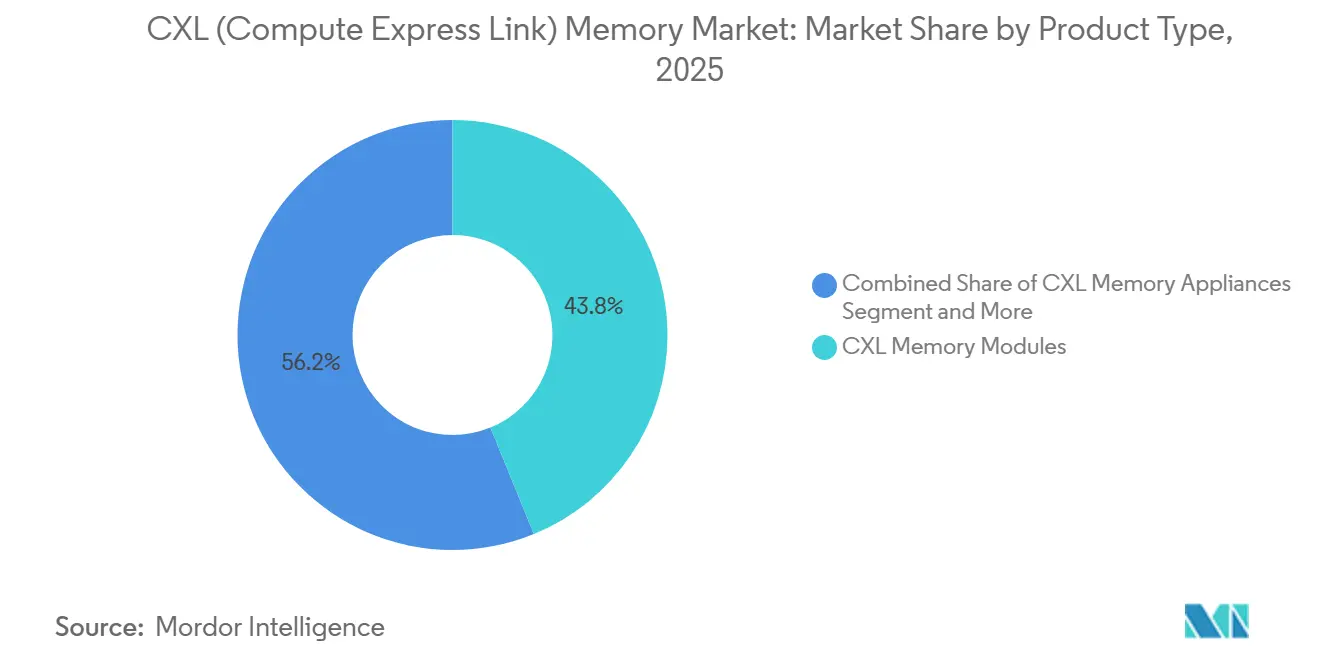
- 製品タイプ別では、CXLメモリモジュール2025年のCompute Express Link (CXL) メモリ市場シェアの43.82%を占め、CXLメモリアプライアンスは2031年までにCAGR 40.76%で成長する見込みです。
- メモリタイプ別では、揮発性メモリが2025年の収益の92.18%を占め、不揮発性メモリはCompute Express Link (CXL) メモリ市場において2031年までにCAGR 41.92%で成長する見込みです。
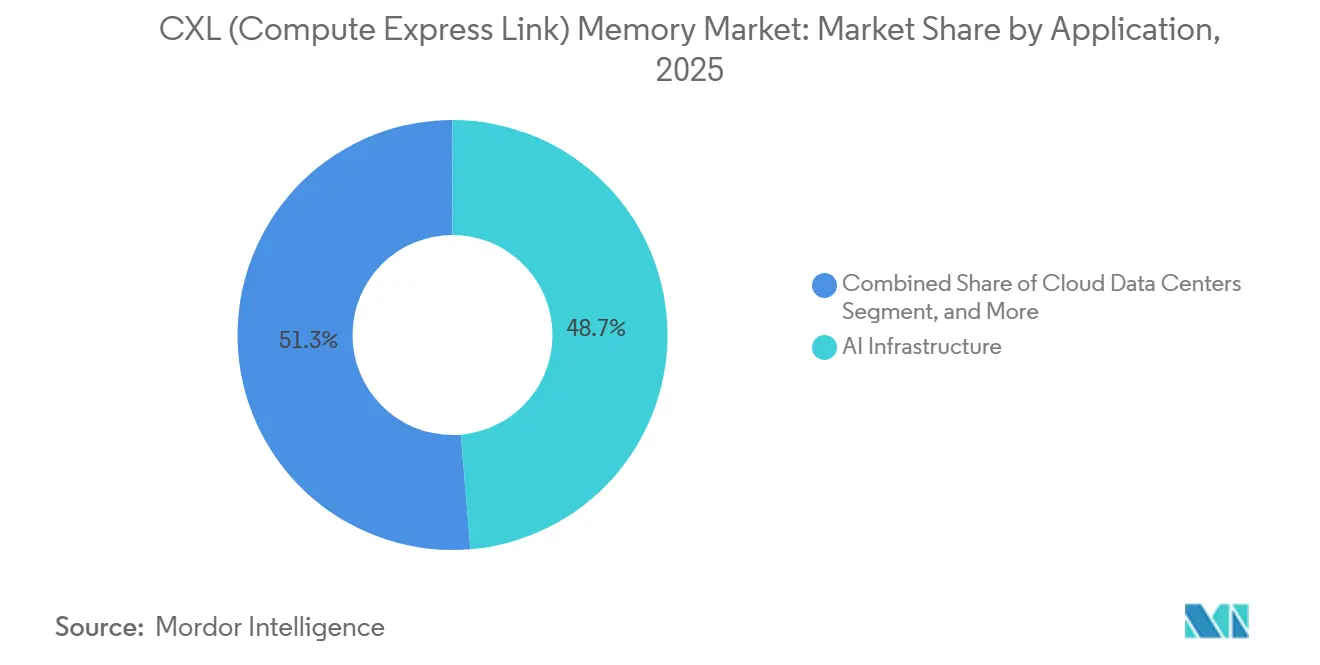
- アプリケーション別では、AIインフラが2025年の収益の48.67%を占め、Compute Express Link (CXL) メモリ市場において2031年までにCAGR 39.98%で成長する見込みです。
- エンドユーザー別では、ハイパースケールクラウドプロバイダーが2025年の収益の58.94%を占め、Compute Express Link (CXL) メモリ市場において2031年までにCAGR 39.76%で成長する見込みです。
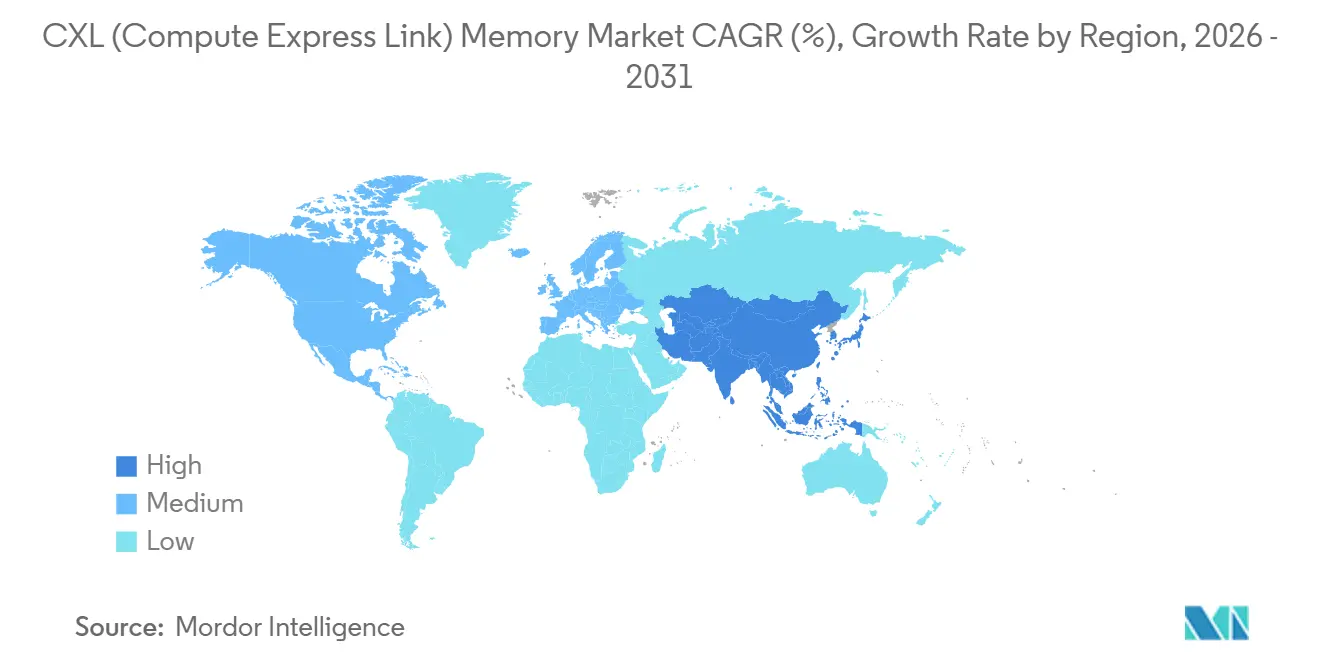
- 地域別では、北米が2025年の収益の42.73%を占め、アジア太平洋はCompute Express Link (CXL) メモリ市場において2031年までにCAGR 40.88%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルCompute Express Link (CXL) メモリ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヘテロニアスコンピュートにおけるAI主導のメモリボトルネック | +12.5% | 北米およびアジア太平洋のAIインフラクラスターで最も高い強度を持つグローバル | 短期(2年以内) |
| 利用率向上とTCO削減のためのメモリ分解 | +8.3% | 北米のハイパースケーラーおよびアジア太平洋のエンタープライズデータセンターで早期商業採用が進むグローバル | 中期(2〜4年) |
| CPU、メモリ、スイッチにわたるCXL 3.xエコシステムの準備状況 | +6.2% | 北米およびアジア太平洋、AIデータセンター投資の進展に伴い欧州にも波及 | 中期(2〜4年) |
| コンポーザブルインフラに対するハイパースケールの需要 | +5.1% | 北米、中国、日本、韓国、台湾、欧州 | 中期(2〜4年) |
| エンタープライズデータセンターにおけるソフトウェア定義メモリティアリング | +3.8% | 北米および欧州、アジア太平洋の金融サービスクラスターでの早期成果 | 長期(4年以上) |
| ラックスケールおよびマルチホストメモリ共有の要件 | +2.4% | ハイパースケーラーが先導し、その後エンタープライズが続くグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ヘテロジニアスコンピュートにおけるAI主導のメリボトルネック
エンタープライズAI推論パイプラインは、コンピュート主導ではなくメモリ主導であることが多く、KVキャッシュの要件が利用可能なDRAMを超えるとGPUがアイドル状態になります。CXL接続メモリはCPU接続のDIMMスロットを超えて容量を拡張し、より長いコンテキストウィンドウの提供を支援します。また、GPUノードを比例的に増加させることなく、より高い推論並行性を実現します。研究では、インテリジェントコンピューティングセンターにおけるコンピュートとメモリの不均衡の拡大に対するアーキテクチャ的対応として、CXLメモリ分解が特定されています。大規模なモデルはワークロードの複雑さとともにパラメータとキャッシュの要件が増加するため、この不一致を拡大させます。したがって、Compute Express Link (CXL) メモリ市場は、一時的なハードウェア交換サイクルではなく、トレーニングおよび推論ワークロードに対応します。
利用率向上とTCO削減のためのメモリ分解
静的プロビジョニングは、コンピュート集約型とメモリ集約型のワークロードが別々のノードで実行され場合にメモリが十分に活用されない状態を生じさせます。共有CXLプールにより、容量を単一のサーバーに割り当てたままにするのではなく、必要なワークロードに移動させることができます。Astera Labsは、Microsoft Azure Mシリーズ仮想マシン上で動作するLeoコントローラーが、Intel Xeon 6プラットフォームで1.5倍以上のサーバーメモリスケーリングを達成したと述べています。[1] MetaのVistaraプロジェクトは、再利用されたDDR4メモリをCXLを通じて新しいホストに接続できることを示しました。したがって、Compute Express Link (CXL) メモリ市場は、インフラ需要の低減と、そうでなければ廃棄されるメモリの再利用を組み合わせることができます。この組み合わせにより、パフォーマンス、コスト、サステナビリティの優先事項にわたる調達の根拠が広がります。
CPU、メモリ、スイッチにわたるCXL 3.xエコシステムの準備状況
CXLはバージョン1.1のシングルホスト拡張から、バージョン2.0のプーリング、バージョン3.xのマルチラック接続へと発展しました。CXL 3.xはポートベースルーティングを追加し、PCIe Gen 6を使用して64 GT/sの帯域幅をサポートします。CXLコンソーシアムは、CXL 2.0メモリプーリングが本番稼働中であり、CXL 3.xプラットフォームが利用可能になるにつれてより広範な展開が期待されると報告しました。Marvellは2026年3月に260レーンと4 TB/sの総帯域幅を持つStructera S 30260スイッチを発表しました。広範な展開は、Intel Diamond RapidsおよびAMD EPYC Veniceを含む互換性のあるホストプロセッサーに依然として依存しています。これらのプラットフォームがより広く利用可能になるにつれて、Compute Express Link (CXL) メモリ市場は急速に成長する可能性があります。
コンポーザブルインフラに対するハイパースケールの需要
ハイパースケールオペレーターは、メモリ不足を引き起こし、近隣システムのDRAMを十分に活用できないことが多い多様なワークロードを管理しています。コンポーザブルインフラにより、オペレーターはリアルタイムでテナントとワークロードにわたってプールされた容量を割り当てることができます。Astera Labsは、メモリ接続をコア製品領域として特定しながら、2025年度の収益が前年比115%増の852.5 ミリオン 米ドルであったと報告しました。LiqidのEX-5410C SmartStackは、シャーシあたり最大20 TBをサポートし、単一のLIQIDファブリック内で100 TBを超えてスケールできます。Compute Express Link (CXL) メモリ市場により、クラウドオペレーターは仮想マシンのメモリ割り当てを顧客需要により適切に合わせることができます。仮想マシン密度の向上は、メモリ集約型インスタンスのプレミアム価格設定もサポートできます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガーサーバーのアップグレードの複雑さ | -3.2% | 複数年のリフレッシュサイクルを持つエンタープライズ環境で特に顕著なグローバル | 短期(2年以内) |
| ベンダー間の相互運用性と検証の摩擦 | -2.8% | ヘテロジニアスハードウェアを持つエンタープライズおよびテレコム展開で特に顕著なグローバル | 中期(2〜4年) |
| コントローラー、モジュール、ファブリックソフトウェアの高い初期展開コスト | -2.1% | 中堅企業および地域データセンターへの影響が大きいグローバル | 中期(2〜4年) |
| 共有プールにおけるセキュリティとメモリ分離の懸念 | -1.4% | マルチテナントクラウド、BFSI、政府ワークロードで特に顕著なグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーサーバーのアップグレードの複雑さ
インストール済みサーバーの大部分はDDR4またはDDR5 DIMMを使用しており、CXLデバイスに必要なPCIe 5.0レーンとファームウェアを備えていません。IEEEの研究では、対象プログラム外でのCXL展開は限定的であり、発表されたクラウド構成では一般的にIntel Xeon 6ホストが使用されていることが判明しました。4〜5年のリフレッシュサイルを持つエンタープライズは、CXLを採用する前にハードウェアを交換しなければならないことが多いです。オペレーティングシステムのティアリング、ハイパーバイザーのNUMA認識、メモリ割り当てライブラリも協調的な更新が必要です。これらの要件により、エンタープライズおよびミッドマーケットバイヤーにおけるCompute Express Link (CXL) メモリ市場の採用に遅れが生じます。この制限は過渡的なものですが、2027年まで展開を制約する可能性があります。
ベンダー間の相互運用性と検証の摩擦
本番CXL構成は、ホストCPU、コントローラー、メモリモジュール、スイッチ、リタイマー、オペレーティングシステム、アプリケーションランタイムを連携させます。その結果生じる認定作業は、他のモダナイゼーションの優先事項と競合し、スケジュールされたサーバーリフレッシュまで購入を遅らせる可能性があります。各レイヤーは、システムが展開の準備が整う前に認定作業を追加する可能性があります。IEEEの研究では、クラウド環境全体でCXL展開を段階的にスケールする際の実際的な課題が説明されいます。Intelのガイダンスでは、CXL、ACPI、UEFI、およびSNIA永続メモリプログラミング標準との整合も必要とされています。小規模なオペレーターは、複数のサプライヤーにわたって同時に検証を実施するリソースを持っていない場合があります。これにより、Compute Express Link (CXL) メモリ市場の早期採用は、専任のハードウェア検証チームを維持するハイパースケーラーに集中します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:モジュールが早期収益をリードし、アプライアンスが共有メモリファブリックをサポート
CXLメモリモジュールは2025年のCompute Express Link (CXL) メモリ市場シェアの43.82%を占めました。このリードは、データセンターですでに使用されているE3.SおよびEDSFFサーバーフォームファクターとの互換性を反映しています。モジュールはシャーシレベルシステムよりも統合の障壁が低く、初期のCXL展開に適しています。CXLメモリアプライアンスは2031年までにCAGR 40.76%で成長する見込みです。スイッチ、デバイスベイ、管理ソフトウェアを組み合わせて、オペレーターが複数のホスト間でプールを共有できるようにします。
SamsungのPangea v2アプライアンスは、従来のRDMAソリューションと比較して10.2倍高いデータ転送スループットを達成し、ボトルネックを最大96%削減しました。同社はCXL 3.2に基づくPangea v3を2026年に計画していました。CXLメモリエクスパンダーは、スイッチングなしに単一ホストがより多くの容量を必要とする場合に引き続き有用です。NetlistのNVvaultは、CXLグローバル永続フラッシュを使用して、電源喪失後のDRAMからNANDへのバックアップをサポートします。CXLスイッチ、コントローラー、リタイマーは、メモリファブリック、マッピング、キャッシュコヒーレンス、信号調整を可能にするため、引き続き不可欠です。Compute Express Link (CXL) メモリ産業は、バイヤーがモジュールやアプライアンスを展開する場合でも、これらのコンポーネントに依存しています。
注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
メモリタイプ別:揮発性メモリが規模を維持し、不揮発性メモリが耐久性ニーズに対応
揮発性メモリは2025年の収益の92.18%を占めました。この集中は、確立されたDRAM技術に基づく容量および帯域幅拡張のユースケースを反映しています。2025年には、Samsung Electronics、SK hynix、Micron TechnologyからのCXLモジュールの商業製品はDRAMベースでした。これらの製品により、オペレーターはアプリケーションのメモリアクセスモデルを変更することなくメモリを追加できます。CXL 2.0の展開もDRAM容量プーリングを中心としており、揮発性構成が優位でした。
CXLコンソーシアムの信頼性ホワイトペーパーでは、CXL 2.0およびCXL 3.1にわたる揮発性メモリの信頼性について議論されました。[2] 不揮発性メモリはCXLメモリ市場規模において2031年までにCAGR 41.92%で成長すると予測されています。電源イベント後もデータを保持する必要があるインメモリデータベース、AIチェックポイントリカバリー、分散キャッシュを対象としています。グローバル永続フラッシュプロトコルは、電源喪失にわたって順序付けられた永続性をサポートし、DRAMのようなアクセスとNANDバックアップの耐久性を組み合わせることができます。HPCA 2026で発表された研究では、CXLメモリHPCAの信頼性とセキュリティ手法が取り上げられました。これらの技術的基盤は、永続性構成のより広範なエンタープライズ利用を支援します。
アプリケーション別:AIインフラが最大の役割を担い、データセンターの用途が拡大
AIインフラは2025年のCompute Express Link (CXL) メモリ市場規模の48.67%を占めました。また、2031年までにCAGR 39.98%で成長する見込みです。大規模言語モデルの推論は、コンテキストウィンドウとモデルサイズの増加に伴い、増大するDRAM容量を必要とします。CXLは追加のコンピュートノードを必要とせずに利用可能なメモリを拡張できます。これにより、AIインフラは初期CXL展開の中心的なアプリケーションとなっています。
クラウドおよびエンタープライズデータセンターは次に大きなアプリケーショングループであり、分解により混合ワークロードにおけるメモリ利用率を向上させることができます。PolarDBに関するAlibaba Cloudの研究では、パフォーマンスを低下させることなくクラウドネイティブデータベースにCXLプーリングを使用することが示されました。HPCユーザーもシミュレーションおよびゲノミクス作業に高いメモリ容量を必要としています。エッジインフラは、電力および熱の制限がハードウェアの選択を制約するため、まだ初期段階にあります。コンパクトなCXL 3.xスイッチングにより、エッジシステムへの長期的な適合性が向上する可能性があります。Compute Express Link (CXL) メモリ市場は、共通のメモリファブリックアプローチでこれらのアプリケーションをサポートします。
注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
エンドユーザー別:ハイパースケーラーが採用ペースを設定し、エンタープライズ垂直市場が将来の需要を形成
ハイパースケールクラウドプロバイダーは2025年のCompute Express Link (CXL) メモリ市場シェアの58.94%を占めました。2031年までにCAGR 39.76%で成長する見込みです。そのスケールにより、初期の技術リスクを吸収し、専門的な検証作業に資金を提供することができます。Microsoft Azureは2025年11月のプライベートプレビュー期間中にMシリーズ仮想マシンでCXL接続メモリを利用可能にしました。MetaのVistaraプロジェクトも、主要なオペレーターがCXLアーキテクチャを独自能力として扱えることを示しました。
エンタープライズITおよびテレコムバイヤーは、データベースのモダナイゼーションとリアルタイム分析のためにより多くのメモリを求めています。BFSI組織はリスク計算および不正検出ワークロードにプールされたメモリを使用できます。ヘルスケアユーザーは、すべてのサーバーをアップグレードすることなく、より大きなゲノミクスおよび医療画像データセットを保持できます。製造業および公共部門のユーザーは、パフォーマンス、分離、ソブリンインフラを備えたAIシステムを必要とする初期段階の採用者です。その結果、Compute Express Link (CXL) メモリ市場はハイパースケールベースを超えた成長パイプラインを持っています。
地域分析
北米は2025年のCompute Express Link (CXL) メモリ市場シェアの42.73%を占めました。この地域は、ハイパースケールクラウドオペレーターと米国半導体企業によるコントローラーおよびリタイマーの早期生産を組み合わせています。Microsoft AzureのCXLプライベートプレビューとIntel Granite Rapidsのサポートにより、この技術が商業インフラに移行しました。Astera Labsは、ラックスケールAI接続への需要に牽引され、2025年度の収益が852.5 ミリオン 米ドルであったと報告しました。[3] Dell Technologies、Hewlett Packard Enterprise、Super Micro Computer、Liqidがシステム統合能力を追加しています。これらの条件は、予測期間中の北米のリーダーシップを支援します。
アジア太平洋は2031年までにCAGR 40.88%で成長する見込みです。韓国のメモリサプライヤー、台湾の半導体およびODMエコシステム、中国および日本のAIデータセンターの拡大がこのペースを支援しています。Samsung ElectronicsとSK hynixはCXL 3.2ベースのメモリモジュールの開発で競争しています。SK hynixは2026年6月にCXL 3.2を初めて適用した第2世代256 GB CMM-DDR5のサンプルを発表しました。その推論メモリティア拡張アーキテクチャは、AI推論ワークロードのためにHBMまたはDDRとSSDの間にCXLハイブリッドティアを配置します。Montage TechnologyもCXLコントローラー供給におけるアジア太平洋の拡大する役割を強調しています。
欧州は3番目に大きな地域であり、採用はBFSI、製造業、HPCクラスターを中心としていました。欧州委員会のクラウドおよびAI開発法案の提案は、2035年までにEUデータセンター容量を3倍にし、プロジェクト承認を簡素化することを目指しています。その他の地域の需要には、ソブリンクラウドプログラムが後の採用を支援できる中東、南米、アフリカが含まれます。
競合環境
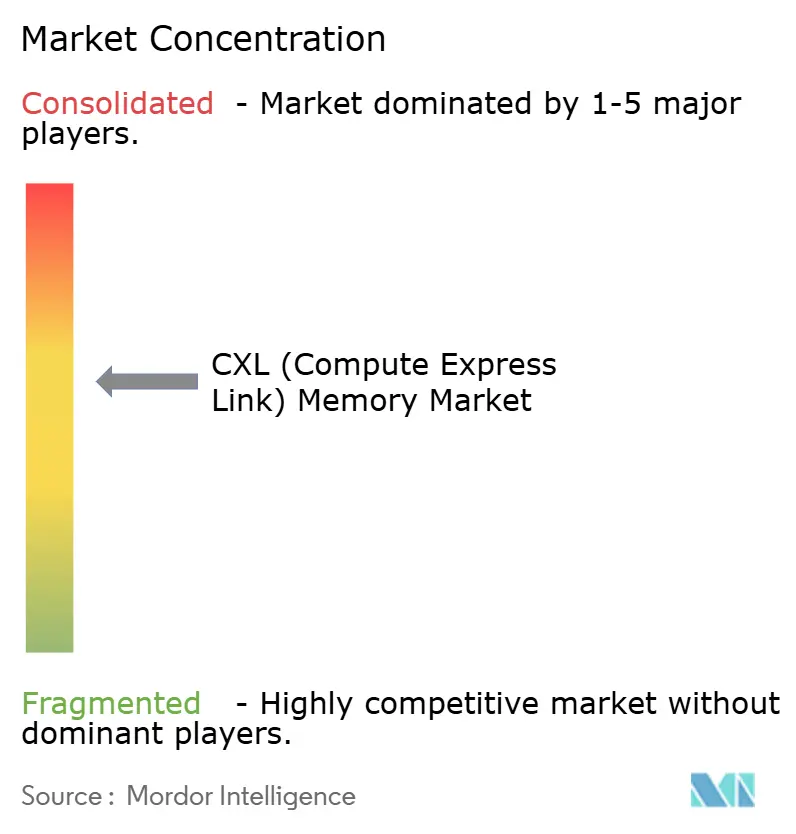
Compute Express Link (CXL) メモリ市場は適度に集中していますが、バリューチェーンの各層で競合ポジションが異なります。Samsung Electronics、SK hynix、Micron Technologyがメモリ製造産業をリードしています。Astera Labs、Marvell Technology、Montage Technology、Rambusはコントローラーおよびリタイマーの主要サプライヤーです。Liqid、GigaIO、H3 Platform、Dell Technologies、Hewlett Packard Enterprise、Super Micro Computerはアプライアンス統合市場で競争しています。メモリメーカーは社内コントローラー設計から離れており、専門のファブレスサプライヤーの役割が生まれています。この構造は、新しいサーバープラットフォームが量産に達するにつれて、繰り返しのコントローラー設計受注をサポートできます。
Astera Labsは、2025年度年次報告書でLeo CXLメモリ接続コントローラーとScorpioスマートファブリックスイッチをラックスケールAIインフラ製品として説明しました。Marvellは2026年3月に260レーンのCXL 3.0スイッチを使用したラックレベルのメモリプーリングをサポートするStructera S 30260を発売しました。[4] Samsungは、CXLマルチテナントプールのホストごとのメモリ暗号化に関する特許作業を進めています。H3 Platformは、2025年FMSデビュー前にパイロットパートナーとのCXLメモリ共有およびプーリングシステムの実世界検証を完了しました。これらの動きは、コンポーネントパフォーマンスと展開可能なシステムをめぐる競争を示しています。
ティアリング、モニタリング、ワークロード対応割り当てのためのソフトウェアは、Compute Express Link (CXL) メモリ市場においてオープンな領域であり続けています。MemVergeとLiqidはコントロールプレーンに取り組んでおり、MetaとMicrosoftは自社インフラ向けのシステムを開発しています。PanmnesiaとXConnはファブリックハードウェア空間における新興の競争を示しています。PCIe Gen 6はCXL 3.xに1レーンあたり64 GT/sを提供し、AI特化型メモリファブリックの余地を生み出しています。CXL 3.xシステムが量産に達するにつれて、競争の激しさは高まる可能性があります。
Compute Express Link (CXL) メモリ産業リーダー
-
SK hynix Inc.
-
Samsung Electronics Co., Ltd.
-
Micron Technology, Inc.
-
Astera Labs, Inc.
-
Montage Technology.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:Samsung Electronicsは、次世代CXLメモリモジュールCMM-D 3.0がCXL 3.1からCXL 3.2にアップグレードされ、2026年末までの量産を目標としていると発表しました。CMM-D 3.0は、使用頻度を監視することで複数のメモリデバイス間のデータフローを最適化するCXLホットページモニタリングユニット(CHMU)機能を導入し、第2世代製品の帯域幅を2倍にします。Samsungは、以前のCMM-D 1.0(CXL 1.1、2022年)およびCMM-D 2.0(CXL 2.0、2023年)の系譜を基に、CXL 3.2ベースのモジュールを量産する最初のメーカーになることを目指しています。
- 2026年6月:SK hynixは、HPED 2026国際展示会でCXL 3.2を初めて適用し、第1世代の128 GBの2倍となる256 GB容量を提供する第2世代CMM-DDR5メモリモジュールのサンプルを発表し、商業販売を開始しました。このモジュールは、ラスベガスで開催されたHPEのDiscoverカンファレンスで、AIインフラ企業LiqidのプールドメモリサーバーでCXL 3.2モジュールが本番クラスのプールドメモリ環境で動作する初の公開デモンストレーションとして別途実演されました。
- 2026年3月:Marvell TechnologyはOFC 2026で、4 TB/sの総帯域幅を持つCXL 3.0をサポートする260レーンのCXLスイッチデバイスStructera S 30260を発売しました。このスイッチは、サーバー境界を越えてCPU、GPU、メモリデバイスを接続することでラックレベルのメモリプーリングを可能にし、2026年第3四半期に顧客へのサンプリングを開始する予定です。
- 2025年11月:Astera Labsは、Leo CXLスマートメモリコントローラーがMicrosoft Azure Mシリーズ仮想マシンに展開されたと発表し、業界初のハイパースケールクラウドへのCXL接続メモリの展開を実現しました。コントローラーはCXL 2.0をサポートし、コントローラーあたり最大2 TBのメモリ容量を持ち、クラウドサービスプロバイダーがAIおよびインメモリデータベースワークロードのためにサーバーメモリを1.5倍以上スケールできるようにします。
グローバルCompute Express Link (CXL) メモリ市場レポートの範囲
Compute Express Link (CXL) メモリ市場レポートは、製品タイプ(CXLメモリエクスパンダー、CXLメモリモジュール、CXLスイッチ、CXLコントローラーおよびリタイマー、CXLコントローラーおよびリタイマー、CXLメモリアプライアンス)、メモリタイプ(揮発性、不揮発性)、アプリケーション(AIインフラ、クラウドデータセンター、エンタープライズデータセンター、ハイパフォーマンスコンピューティング、エッジインフラ)、エンドユーザー(ハイパースケールクラウドプロバイダー、エンタープライズITおよびテレコム、銀行・金融サービス・保険、ヘルスケア、製造業、政府および公共部門)、地域(北米、欧州、アジア太平洋、その他の地域)別にセグメント化されています。市場予測は価値(USD)ベースで提供されます。
| CXLメモリエクスパンダー |
| CXLメモリモジュール |
| CXLスイッチ |
| CXLコントローラーおよびリタイマー |
| CXLコントローラーおよびリタイマー |
| CXLメモリアプライアンス |
| 揮発性メモリ |
| 不揮発性メモリ |
| AIインフラ |
| クラウドデータセター |
| エンタープライズデータセンター |
| ハイパフォーマンスコンピューティング |
| エッジインフラ |
| ハイパースケールクラウドプロバイダー |
| エンタープライズITおよびテレコム |
| 銀行・金融サービス・保険 |
| ヘルスケア |
| 製造業 |
| 政府および公共部門 |
| 北米 | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 |
| 製品タイプ別 | CXLメモリエクスパンダー | |
| CXLメモリモジュール | ||
| CXLスイッチ | ||
| CXLコントローラーおよびリタイマー | ||
| CXLコントローラーおよびリタイマー | ||
| CXLメモリアプライアンス | ||
| メモリタイプ別 | 揮発性メモリ | |
| 不揮発性メモリ | ||
| アプリケーション別 | AIインフラ | |
| クラウドデータセター | ||
| エンタープライズデータセンター | ||
| ハイパフォーマンスコンピューティング | ||
| エッジインフラ | ||
| エンドユーザー別 | ハイパースケールクラウドプロバイダー | |
| エンタープライズITおよびテレコム | ||
| 銀行・金融サービス・保険 | ||
| ヘルスケア | ||
| 製造業 | ||
| 政府および公共部門 | ||
| 地域別 | 北米 | |
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
CXLメモリの採用を促進しているものは何か、また2031年の市場規模はどのくらいか?
AI推論はKVキャッシュ容量とより高いメモリ利用率への需要を増加させています。CXLプーリングにより、オペレーターはコンピュートの追加に合わせることなく使用可能なメモリを拡張でき、制約されたメモリ容量によるアイドル時間を削減できます。これは特に、より長いコンテキストウィンドウが利用可能なDIMM容量よりも速くキャッシュ需要を高める場合に重要です。バイヤーはまた、GPUフリートを拡張する前にメモリプーリングがスループットを向上させることができるかどうかを検討します。なぜなら、未使用のアクセラレーターのコストが追加のCXL接続メモリの増分コストを上回る可能性があるからです。結果は、ワークロード、プラットフォーム、ソフトウェア構成、メモリトポロジー、およびオペレーターがサプライヤー、ワークロード、オペレーティング環境にわたって本番展開を長期にわたって確実に検証する能力に依存します。CXL (Compute Express Link) メモリ市場規模は、2025年に1.64 ビリオン 米ドル、2026年に2.47 ビリオン 米ドルと予測され、2031年までに12.86 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 39.09%で成長する見込みです。
どの製品カテゴリーがCXLメモリ収益をリードしているか?
CXLメモリモジュールは、確立されたE3.SおよびEDSFFサーバーフォームファクターに適合し、シャーシレベルシステムよりも少ない変更で統合できるため、2025年の収益の43.82%を占めました。オペレーターが共有ファブリックに移行する前にホスト接続の拡張を最初に必要とする場合に有用です。
なぜCXLメモリアプライアンスは急速に成長しているのか?
アプライアンスは、複数のコンピュートホストに対応できる共有メモリプールのためにスイッチ、デバイスベイ、管理ソフトウェアをパッケージ化するため、2031年まで大幅なCAGRで成長する見込みです。これにより、スイッチ、モジュール、管理ツール、物理インフラを個別に組み立てるエンジニアリングの負担が軽減されます。
どのユーザーが最初にCXLメモリを採用しているか?
ハイパースケールクラウドプロバイダーは2025年のエンドユーザー収益の58.94%を占め、プロセッサー、メモリデバイス、ファブリックハードウェア、システムソフトウェアにわたる複雑なプラットフォーム検証のためのリソースを持っています。複数のベンダーの組み合わせを検証する能力により、要求の高い相互運用性要件を持つ技術の自然な早期ユーザーとなっています。
どの地域が最も急速に成長しているか?
アジア太平洋は2031年までにCAGR 40.88%で成長すると予測されており、メモリサプライヤー、台湾のサーバー製造、中国、日本、韓国にわたるAIデータセンターの開発に支援されています。地域のサプライヤーもモジュール、コントローラー、半導体、オリジナルデザイン製造のバリューチェーンの部分に参加しています。
エンタープライズによるCXLメモリの採用を遅らせているものは何か?
古いサーバーは必要なPCIeレーンとファームウェアを欠いていることが多く、マルチベンダーシステムはホストプラットフォーム、オペレーティングシステム、アプリケーションランタイムにわたる大規模なハードウェアおよびソフトウェア検証を必要とします。その結果生じる認定作業は、他のモダナイゼーションの優先事項と競合し、スケジュールされたサーバーリフレッシュまで購入を遅らせる可能性があります。