
DDR5サーバーメモリRCD IC市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
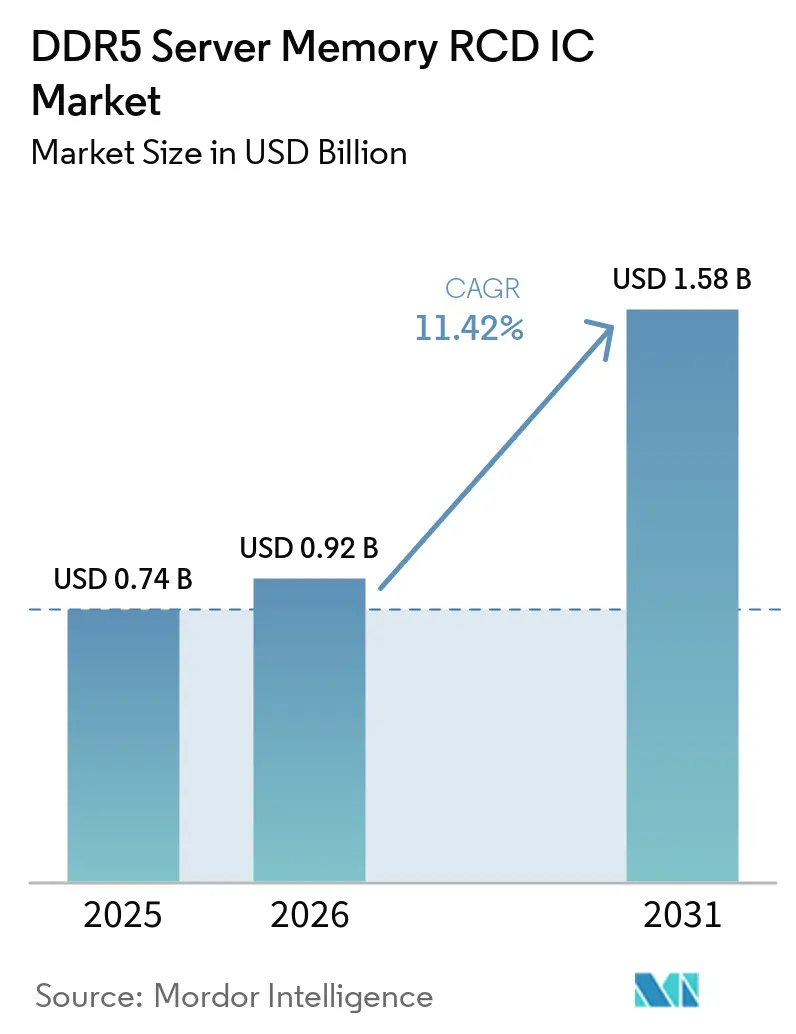
| 市場規模 (2026) | 0.92 十億米ドル |
| 市場規模 (2031) | 1.58 十億米ドル |
| 成長率 (2026 - 2031) | 11.42 % |
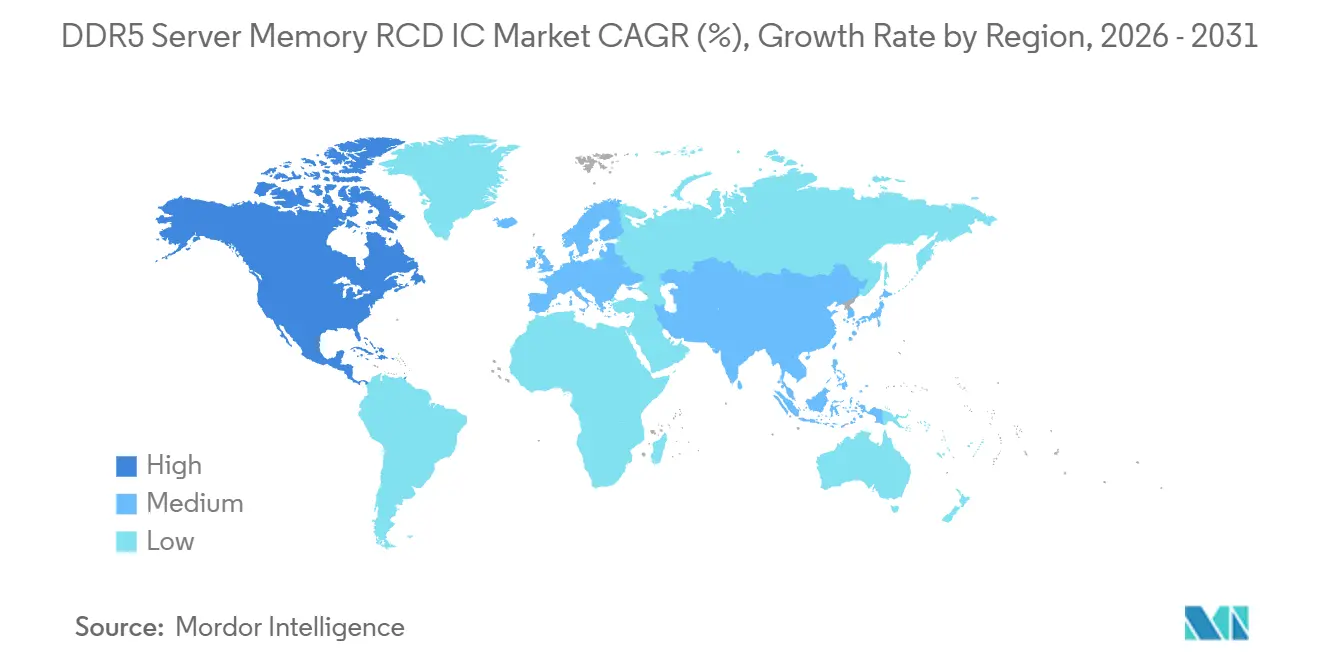
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
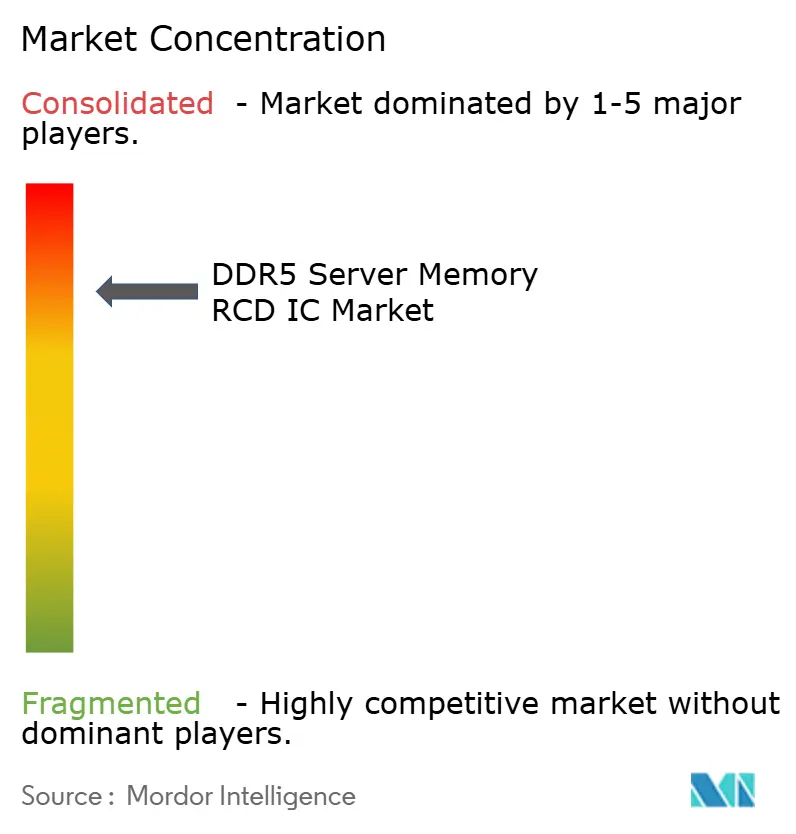
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるDDR5サーバーメモリRCD IC市場分析
DDR5サーバーメモリRCD IC市場規模は2025年に0.74 ビリオン 米ドルと評価され、2026年の0.92 ビリオン 米ドルから2031年には1.58 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは11.42%です。DDR5への移行により、主要なDRAMメーカーが2025年末から2026年初頭にかけてDDR4の生産打ち切りを終了または加速させたことで、サーバーメモリモジュールへの需要が高まっています。RCD ICはDDR5サーバーモジュールにおけるアドレス、コマンド、クロック信号を管理するため、プラットフォームのデータレートが上昇するにつれてその性能がメモリスループットに影響します。AIおよびハイパフォーマンスコンピューティングのワークロードはメモリ帯域幅の需要を高め、より高速なモジュール構成への需要を支えています。サプライヤーは、資格認定のタイミング、データレート能力、およびモジュールの補助コンポーネントを含む統合チップセットで競争しています。DDR5サーバーメモリRCD IC市場はまた、規制当局の監視と集中した顧客基盤に直面しており、これが価格設定とサプライ関係に影響を与える可能性があります。
主要レポートのポイント
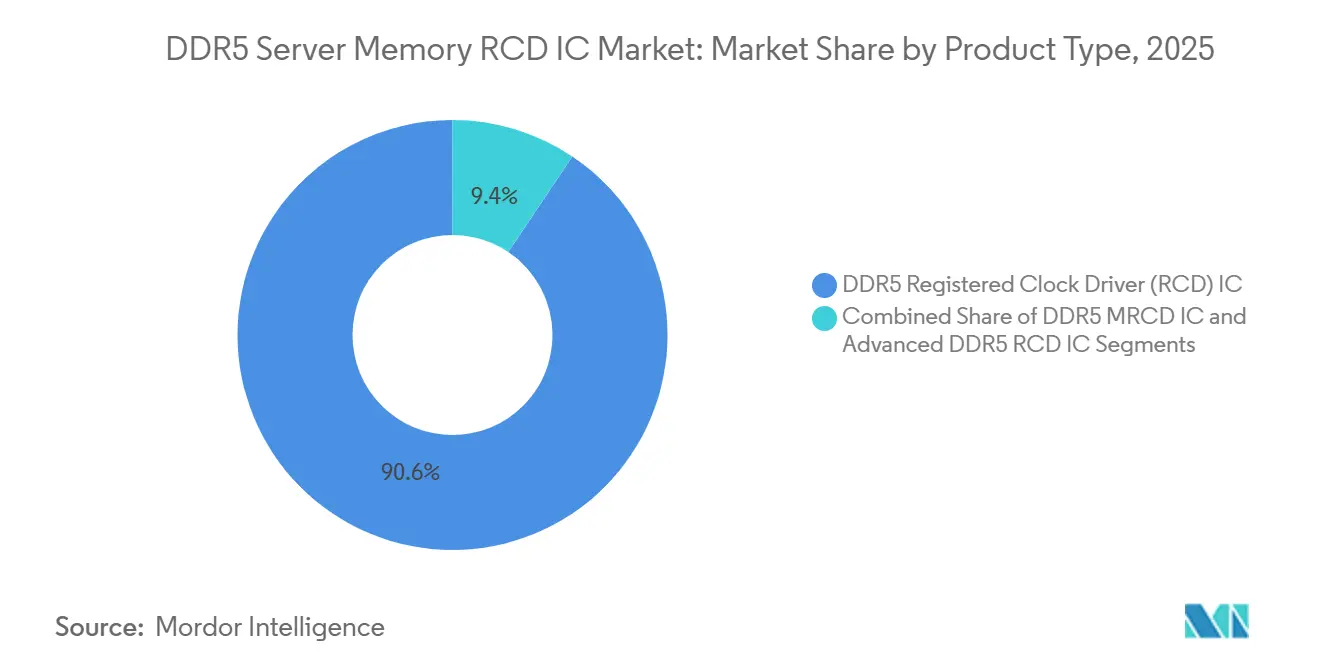
- 製品タイプ別では、DDR5 RCD ICが2025年のDDR5サーバーメモリRCD IC市場シェアの90.60%を占め、DDR5 MRCD ICはDDR5サーバーメモリRCD IC市場において2031年までに11.78%のCAGRで成長すると予測されています。
- モジュールタイプ別では、RDIMMが2025年のDDR5サーバーメモリRCD IC市場シェアの90.20%を占め、MRDIMM/MCRDIMMはDDR5サーバーメモリRCD IC市場において2031年までに11.58%のCAGRで成長すると予測されています。
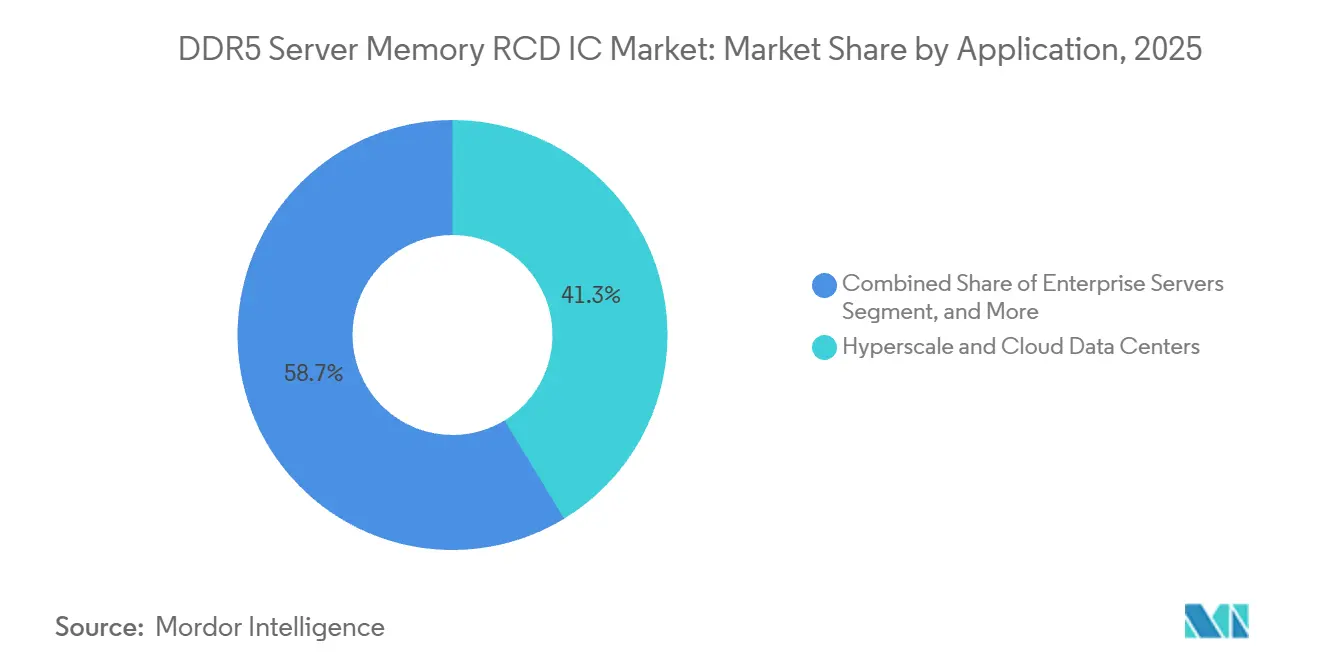
- アプリケーション別では、ハイパースケールおよびクラウドデータセンターが2025年に41.30%のシェアを占め、AIおよびHPCサーバーはDDR5サーバーメモリRCD IC市場において2031年までに12.18%のCAGRで成長すると予測されています。
- エンドユーザー別では、メモリモジュールメーカーが2025年に40.80%のシェアを占め、クラウドサービスプロバイダーおよびハイパースケーラーはDDR5サーバーメモリRCD IC市場において2031年までに11.72%のCAGRで成長すると予測されています。
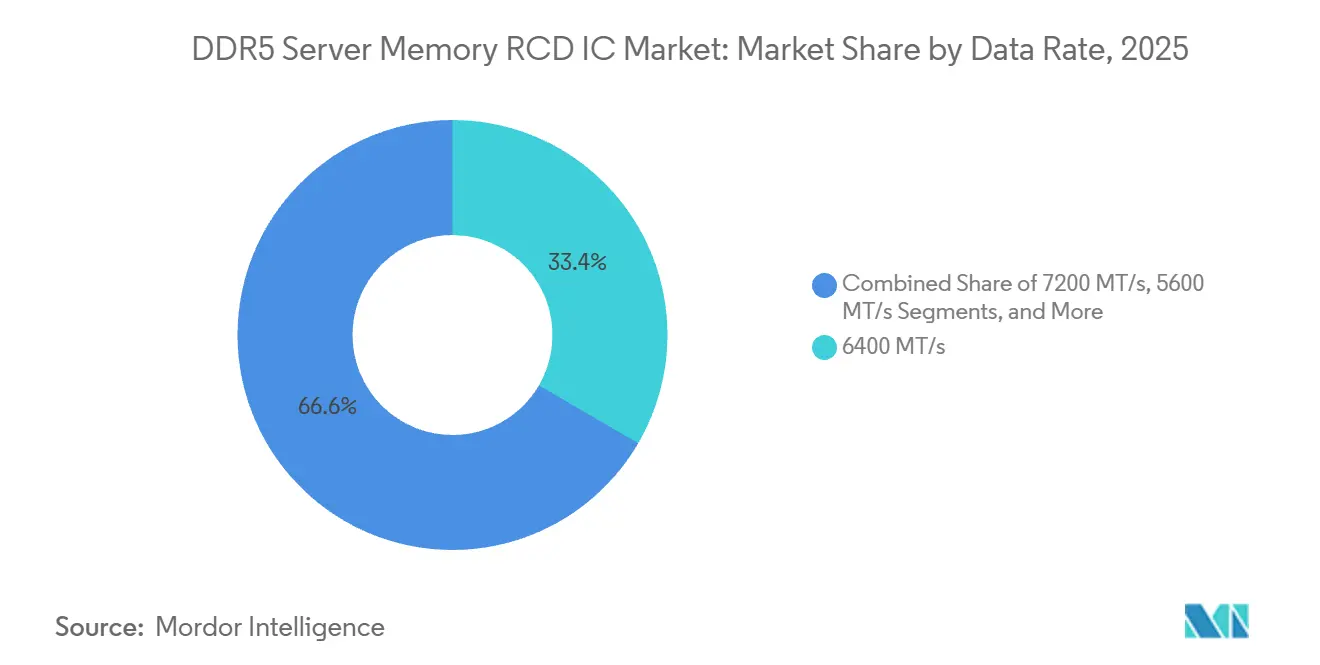
- データレート別では、6,400 MT/sが2025年に33.40%のシェアを占め、9,600 MT/s以上はDDR5サーバーメモリRCD IC市場において2031年までに12.34%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年に61.70%のシェアを占め、北米はDDR5サーバーメモリRCD IC市場において2031年までに11.63%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルDDR5サーバーメモリRCD IC市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サーバーメモリモジュールにおけるDDR5移行 | +3.2% | グローバル | 中期(2〜4年) |
| AIおよびHPCメモリ帯域幅の拡大 | +2.5% | 北米およびアジア太平洋がコア、欧州への波及 | 長期(4年以上) |
| RDIMMからMRDIMMアーキテクチャへの移行 | +1.8% | グローバル | 中期(2〜4年) |
| 高データレート資格認定サイクルが先進RCDジェネレーションに有利 | +1.0% | 北米およびアジア太平洋がコア | 中期(2〜4年) |
| 5nmおよびそれ以降のサーバープラットフォームにおけるタイトなコントローラーおよびDIMMレベルの信号整合性マージン | +0.9% | グローバル、設計活動は米国、日本、韓国 | 長期(4年以上) |
| ニッチなメモリインターフェースICに対するファウンドリ割り当て規律 | +0.6% | アジア太平洋、特に台湾と韓国、グローバルなサプライサイドへの影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サーバーメモリモジュールにおけるDDR5移行
すべてのDDR5 RDIMMは1つのRCD ICを使用しており、これによりサーバーの更新活動と新規サーバー建設がRCD IC需要に直結しています。主要なDRAMメーカーは2025年末または2026年初頭までにDDR4の生産打ち切りを加速させ、DDR5モジュールの調達が増加しました。4,800 MT/sから9,600 MT/sまでの各世代では、より高性能なRCD ICが必要となり、より高い単価を支持できます。Montage Technologyは2025年にインターコネクトチップラインで65.6%の粗利益率を報告しており、プラットフォームシフトの価値効果を示しています。12〜18ヶ月のサブジェネレーションサイクルにより、予測期間中もサプライヤーは新しいデータレート世代に注力し続けます。これにより、DDR5サーバーメモリRCD IC市場において資格認定済みRCD IC設計への繰り返しの需要が生まれます。
AIおよびHPCメモリ帯域幅の拡大
AIのトレーニングおよび推論ワークロードは、サーバープラットフォームにより多くのメモリ帯域幅と容量を必要とします。システムオンチップのコア数の増加も、ソケットあたりのメモリ帯域幅の必要性を高めています。Renesasは2025年に、生成AIがSoCのコア数を増加させ、データセンターにおけるメモリ帯域幅と容量への需要を高めていると述べました。[1] より高速なRDIMM構成と拡張されたメモリチャネルは、より高仕様のRCD ICの使用を支援します。AI推論クラスターは、トレーニング構成よりもノードあたりのメモリチャネルを多く必要とする場合があり、サーバーあたりのRCD ICコンテンツが増加します。この要件は、サーバーユニットの成長だけが需要の指標でない場合でも、DDR5サーバーメモリRCD IC市場における価値成長を支援します。
RDIMMからMRDIMMアーキテクチャへの移行
MRDIMMはMRCD ICを使用して2つのメモリランクを単一のモジュールスロットに多重化します。この設計により、各物理DIMPポジションでサイクルあたりの転送バイト数が増加します。2026年のパフォーマンス評価では、HPCGテストにおいてMRDIMM-8800がRDIMM-6400より24%改善し、生成AIワークロードで少なくとも10%の改善が報告されました。MicronはIntel Xeon 6プラットフォームで最大39%の帯域幅向上と電力効率の改善を報告しました。Montage TechnologyとRenesas Electronicsは第一世代のMRCDおよびMDBチップセットの量産メーカーとして確認されており、初期のサプライベースが集中しています。JEDECのMRDIMM Gen3ロードマップ(17,600 MT/s)は、DDR5サーバーメモリRCD IC市場においてMRCD ICの継続的な価値向上を支援します。[2]
高データレート資格認定サイクルが先進RCDジェネレーションに有利
DDR5の各高データレート層は、DRAMメーカー、モジュールOEM、CPUプラットフォームプロバイダー、および顧客による資格認定が必要です。このプロセスは、旧世代がインストールベースから退場する前に新しいRCDシリコンへの需要を支援します。Renesasは2025年11月にGen6 RRG5006xを9,600 MT/sで発売しました。Rambusは2026年7月にRCD06チップセットを9,600 MT/sで発売し、Montage Technologyは2026年6月にRCD06のサンプリングを9,200 MT/sで完了しました。最初に検証を完了したサプライヤーは、12〜18ヶ月の製品世代サイクルのデザインウィンを確保できます。したがって、資格認定のタイミングは、DDR5サーバーメモリRCD IC市場においてシリコン能力と同様に重要です。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 少数のメモリモジュールOEMへのデザインウィン集中 | -1.2% | グローバル、主な影響は韓国と台湾 | 中期(2〜4年) |
| サーバーおよびDRAM設備投資の景気循環的感応度 | -0.8% | グローバル | 短期(2年以内) |
| 長い資格認定およびプラットフォーム検証のタイムライン | -0.6% | 北米およびアジア太平洋がコア | 中期(2〜4年) |
| 限られたマルチソーシングと顧客資格認定のロックイン | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
少数のメモリモジュールOEMへのデザインウィン集中
RCD ICサプライヤーは、DRAMメーカーとメモリモジュールバイヤーの狭いグループに依存しています。Samsung Electronics、SK hynix、Micronは、RCD世代全体の収益に影響を与えるデザインイン選択を行います。したがって、単一のデザインウィンまたは損失は、サプライヤーの出荷プロファイルに大きな影響を与える可能性があります。韓国の検察は2026年7月に、主要なRCD ICサプライヤー3社が関与する価格協調の疑いについて調査しました。この調査は、繰り返される価格設定と資格認定の議論において、集中したサプライヤーと集中したバイヤーの間の緊張を示しています。必要な価格変更により、RCD IC市場においてDDR5サーバーメモリ出荷成長に対してRCD ICの単価が低下する可能性があります。
サーバーおよびDRAM設備投資の景気循環的感応度
DDR5 RCD ICの収益は、サーバーDRAM投資とモジュール生産サイクルに依存しています。ハイパースケーラーまたはエンタープライズの設備投資の減速は、モジュール生産とRCD IC注文を減少させる可能性があります。2022〜2023年のDRAMインベントリ調整により、DRAM価格は数年来の低水準に押し下げられ、メモリインターフェースICサプライヤーに一時的な影響を与えました。RCD ICはまた、より高量の論理製品と並んで先進CMOSノードを使用しており、容量制約期間中にファウンドリ割り当ての制限が生じる可能性があります。容量の追加により、2025年および2026年にRCD ICの単価を支えた価格条件が弱まる可能性があります。これらの要因により、DDR5サーバーメモリRCD IC市場はサーバー需要、メモリ供給、ファウンドリ容量の変化にさらされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:DDR5 RCD ICがインストールベースを維持しながらMRCD ICが勢いを増す
DDR5 RCD ICは、DDR5採用に伴うRDIMMサーバー展開の増加により、2025年に90.60%のシェアを占めました。最大の製品グループは、サーバーフリートの更新と新しいデータセンター展開全体でのRDIMMの広範な採用から恩恵を受けました。先進的なRCD設計には、より高いデータレート動作のための判定帰還型等化と信号テレメトリが含まれています。RenesasのGen6 RRG5006xには8タップDFEと判定エンジン信号テレメトリおよびマージニングが含まれていました。Montage Technologyは2025年10月に7,200 MT/s Gen4 RCDの量産を完了しました。そのインターコネクトチップラインは2025年に65.6%の粗利益率を記録しました。新しいRCD世代は、サプライヤーの提供が次の12〜18ヶ月で同等になる前に、プレミアム価格で資格認定に入ります。
DDR5 MRCD ICは2026年から2031年にかけて11.78%のCAGRで成長すると予測されており、製品タイプ別で最も高い成長率です。このセグメントは、スケールパイロットからより広範なMRDIMM展開へと移行しています。Montage Technologyは2025年1月に12,800 MT/sの第二世代MRCDを発売し、2025年第4四半期から出荷規模の拡大を報告しました。Renesasは2026年7月に、16,000 MT/sを目標とするGen3 MRDIMMチップセット、MRCD RRG5013xを発表しました。Montage Technologyは2026年末までに第三世代MRCDのエンジニアリング開発を完了する予定です。JEDECの17,600 MT/sのGen3 MRDIMMロードマップは、2031年まで継続的なパフォーマンス向上を示しています。これにより、DDR5サーバーメモリRCD IC産業のモジュールあたりの高価値設計へのシフトが支援されます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
モジュールタイプ別:RDIMMが広範な互換性を維持しながらMRDIMMとMCRDIMMが帯域幅を向上
RDIMMは、Intel Xeon、AMD EPYC、ARMベースのサーバー設計全体での広範な互換性に支えられ、2025年に90.20%のシェアを占めました。確立された資格認定エコシステムとスケーラブルな密度は、ンタープライズおよびクラウドシステムでの継続的な使用を支援します。LRDIMMおよび大容量バッファードDIMM構成は、負荷低減バッファリングによってより大きなDRAM集積を可能にするストレージ密度の高いシステムに対応します。MRDIMMがより高い帯域幅で容量上のメリットを提供できる場合、それらの役割は縮小しています。金融サービス、医療、政府の更新プログラムは、RDIMMの量を維持する複数年の調達サイクルに従います。これらの展開により、DDR5サーバーメモリRCD IC市場においてRDIMMが量のアンカーとして維持されます。このフォーマットはまた、新興モジュールアーキテクチャへの移行に伴う破壊的な再設計を回避します。
MRDIMM/MCRDIMMは2026年から2031年にかけて11.86%のCAGRで拡大すると予測されており、モジュールタイプ別で最も高い成長率です。生産相当の評価では、MRDIMM-8800がRDIMM-6400より24%高いHPCGパフォーマンスを提供することが判明しました。同じ評価では、生成AIワークロード全体で少なくとも10%の改善が見られました。MicronはIntel Xeon 6プラットフォームで最大39%の帯域幅向上と電力効率の改善を報告しました。MICRON.COM JEDECは2026年4月にJESD82-552 MDB02標準を公開し、JESD82-542 MRCD02のほぼ完成を報告しました。そのGen2ロウカード設計は12,800 MT/sを目標とし、より広範な採用のための共通の技術基盤を提供します。これらの標準は、DDR5サーバーメモリRCD IC産業のこの部分における相互運用性の障壁を低減します。
アプリケーション別:ハイパースケールおよびクラウドデータセンターが量を提供しながらAIおよびHPCサーバーが高成長
ハイパースケールおよびクラウドデータセンターは2025年に41.30%のシェアを占め、最大のアプリケーション分野となりました。大規模なクラウド展開は、RCD ICサプライヤーに広範な量のベースを提供します。それらのサーバープログラムは、メモリプラットフォームの繰り返しの資格認定とモジュール調達に依存しています。北米のクラウドサービスプロバイダーは、2025年後半からより高いDDR5展開シェアで2026年のサーバー建設計画を開始しました。この計画活動により、以前のサーバーサイクルと比較してハイパースケールRDIMM調達が増加しました。したがって、DDR5サーバーメモリRCD IC市場は、クラウド容量プログラムとその選択されたメモリ構成に強く依存しています。このアプリケーションはまた、プラットフォームオーナーからの需要をアジア太平洋のモジュール組立基盤に結びつけます。
AIおよびHPCサーバーは2026年から2031年にかけて12.18%のCAGRで成長すると予測されており、最も高いアプリケーション成長率です。CPUソケットあたりのより高いメモリチャネル要件により、集計サーバーユニットの成長を超えてRCD ICコンテンツが増加します。これらのサーバーは、構成がより要求が高くなるにつれて、特定のデータレート資格認定と熱検証を必要とします。MRDIMMアーキテクチャのパフォーマンス上のメリットは、HPCおよび生成AIワークロードに特に関連しています。金融サービス、医療、政府の顧客が独立した更新サイクルを維持しているため、エンタープライズサーバーは2番目に大きなアプリケーションであり続けます。ネットワーキングおよびテレコムインフラストラクチャと高性能ワークステーションは、独自の認証とフォームファクター要件を持つより小さなアプリケーションを表しています。このミックスにより、DDR5サーバーメモリRCD IC市場は規模なクラウド展開と特殊なサーバープラットフォームの両方にさらされています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:モジュールメーカーがリードしながらクラウドプロバイダーが調達影響力を高める
メモリモジュールメーカーは2025年に40.80%のシェアを占め、RCD ICの主要なデザインインチャネルであり続けました。RCD ICは、モジュールがサーバーOEMまたはインフラストラクチャオペレーターに届く前にモジュールに組み込まれます。Samsung Electronics、SK hynix、Micronはバイヤーおよびプロデューサーとしての二重の役割を生み出すDRAMとモジュール操作を組み合わせています。彼らはモジュール組立のためにRCD ICを調達しながら、デザインウィンを確保するために必要な要件を設定します。サーバーOEM、ODM、ホワイトボックスサーバーメーカーは、プラットフォーム要件に影響を与える別の調達グループです。彼らの決定は、モジュール資格認定をCPUロードマップとシステム検証に合わせます。このチャネル構造は、DDR5サーバーメモリRCD IC市場の中心であり続けます。
クラウドサービスプロバイダーおよびハイパースケーラーは2026年から2031年にかけて11.72%のCAGRで成長すると予測されており、エンドユーザー別で最も高い成長率です。これらの顧客にとって、メモリサプライチェーンとの直接的な関与がより重要になっています。Amazonは2026年の設備投資ガイダンスを220 ビリオン 米ドルに引き上げ、その一部はより高いメモリコンポーネントコストに関連しています。これは、クラウドインフラストラクチャ予算におけるメモリインターフェースコストの重要性の増大を反映しています。システムインテグレーターとエンタープライズインフラストラクチャプロバイダーは、より価格に敏感なエンドユーザーです。彼らは一般的に標準化されたRDIMM構成を大規模に調達し、最先端のモジュールタイプへの需要は少ないです。DDR5サーバーメモリRCD IC市場は、ハイパースケーラーとの直接的な関与と確立されたモジュール主導の調達の両方に対応しています。
データレート別:6,400 MT/sが現在の量を支援しながら9,600 MT/s以上がデザイン活動を獲得
6,400 MT/s層は2025年に33.4%のシェアを占め、プラットフォーム準備の主要ポイントを表しました。これはIntel Xeon 6および主要なARMベースのサーバー設計全体で、動作歩留まり、信号整合性マージン、エコシステムサポートと一致していました。JEDECは2024年6月にDDR5RCD04、JESD82-514.01を6,400 MT/sおよび7,200 MT/s動作向けに公開しました。JEDECはその後、2026年3月により高いデータレートパラメータを持つDDR5RCD05(JESD82-515.01)を公開しました。[3] JEDEC.ORG Gen3およびGen4 RCDが生産に入るにつれて、4,800 MT/sおよび5,600 MT/s層は2025年中にミックスを失いました。Montage Technologyの7,200 MT/s Gen4 RCDは2025年10月に量産に達しました。8,000〜8,800 MT/sの範囲はMRDIMM Gen1と一致しており、MRDIMM-8800はRDIMM-6400よりHPCパフォーマンスの向上を示しました。
9,600 MT/s以上の層は2026年から2031年にかけて12.3%のCAGRで成長すると予測されています。サプライヤーがサンプリングと商業発売を通じて製品を進めるにつれて、最も急成長しているデータレートカテゴリーです。Renesasは2025年11月にGen6 RRG5006xを9,600 MT/sで発売し、生産は2027年前半に予定されています。Rambusは2026年7月にRCD06を9,600 MT/sで発売し、Montage Technologyは2026年6月にRCD06を9,200 MT/sでサンプリングしました。12〜18ヶ月の製品サイクルにより、デザインイン作業は広範な量採用のかなり前に始まります。この層は、後の量増加の前に2026年および2027年中に資格認定活動を吸収します。DDR5サーバーメモリRCD IC市場は、ユニット価値成長を維持するためにこれらの先進層に依存しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2025年に市場の61.70%を占め、DDR5サーバーメモリRCD IC市場において最大の地理的地域でした。韓国はSamsung ElectronicsとSK Hynixを通じて主要なDRAM製造を集中させています。台湾はOEMおよびクラウド顧客向けの相当規模のサードパーティサーバーモジュール組立を有しています。中国はMontage Technologyの本拠地であり、同社は2025年に述べられた2025年年間為替レートを使用して米ドル換算で715 ミリオン 米ドルに相当する、インターコネクトチップ収益として51.39 ビリオン 人民元を報告しました。Montage Technologyはまた、2025年のインターコネクトチップで65.6%の粗利益率を報告しました。この地域はRCD IC設計、DRAM製造、モジュール組立を同じサプライコリドーに集約しています。
日本はRenesas ElectronicsのRCD IC開発と地域のシステムインテグレーターおよびプラットフォームバリデーターを通じて貢献しています。Renesasはサーバーアプリケーション向けの高速RCDおよびMRDIMMチップセットの開発を継続しています。[4] 韓国の検察は2026年7月に、価格固定の疑いに関する調査の一環として、主要なRCD ICサプライヤー3社の韓国オフィスを家宅捜索しました。この規制措置により、RCD ICサプライヤーと主要なDRAMメーカーとの商業関係にさらなる注目が集まっています。北米のクラウドオペレーターによるより高いDDR5展開計画も、アジア太平洋の組立操作を通じて需要を引き出しています。この地域は、DDR5サーバーメモリRCD IC市場において生産能力と技術資格認定の両方において重要であり続けます。
北米は2026年から2031年にかけて11.63%のCAGRで成長すると予測されており、最も高い地理的成長率です。成長は米国に集中したハイパースケーラーの投資サイクルに関連しています。Intelのサーバープラットフォーム資格認定活動は、どのDDR5データレートが主流のサーバー展開に入るかを形成してきました。Renesas、Rambus、およびその他の参加者は、より高速なRCD製品で北米のプラットフォーム開発を支援しています。欧州はエンタープライズおよびテレコムサーバーの更新サイクルにより依存しています。中東・アフリカおよび南米は、主権データセンタープロジェクトとハイパースケーラーの地域拡大を通じたDDR5サーバー展開の初期段階にあります。
競合環境
Renesas Electronics、Montage Technology、Rambusは2025年にグローバルDDR5 RCD ICユニットの93%以上を合計で供給しました。この構造により、DDR5サーバーメモリRCD IC市場は高い集中度を持っています。サプライヤーは、早期の資格認定がモジュールメーカーの設計選択を決定できるため、各新しいデータレート層で最初に生産に到達するために競争します。また、統合チップセットとして補助的なPMIC、SPDハブ、温度センサーICも提供しています。Montage Technologyは2025年10月にGen4 RCDの量産を完了しました。Rambusは2026年7月に、エージェンティックAIおよび次世代HPCデータセンターインフラストラクチャ向けにDDR5 9600 RDIMMチップセットを発売しました。これらの動きは、パフォーマンスリーダーシップとより広範なモジュールチップセットが主要な競争ツールであることを示しています。
JEDEC標準への参加と特許ポートフォリオは、確立されたサプライヤーの地位を強化します。Montage TechnologyはJEDEC委員会内でいくつかのRCDおよびMRCD仕様のリード標準起草者として機能しています。Renesasは2026年7月にGen3 MRDIMMチップセットを発表し、16,000 MT/sを目標とし、生産は2027年後半に予定されています。同社の動きは、標準RCD ICからより高帯域幅のMRDIMMシステムへの競争を拡大します。新規参入者は、先進CMOSの製造へのアクセス、DRAMメーカーとの長い資格認定期間、および標準への参加が必要です。これらの要件により、DDR5サーバーメモリRCD IC市場への参入は困難です。2026年7月の調査はまた、サプライヤーと顧客が価格設定と契約条件をどのように管理するかに影響を与える可能性があります。
韓国のスタートアップであるWonseemicronは、2024年にDDR5 Gen2 RCDの開発を完了し、CPUメーカーの資格認定に入りました。この活動は、サプライ構造が集中しているが新規参加者に閉じられていないことを示しています。その進捗は、挑戦者が直面するのと同じ拡張されたプラットフォームおよび顧客検証要件の対象となります。主要なサライヤーはロードマップの実行を使用して自社の地位を守り続けています。Montage TechnologyのRCD06の2026年6月の9,200 MT/sでのサンプリングは、このアプローチの一例です。JEDECの拡張されたMRDIMMロードマップはまた、将来の製品を準備するサプライヤーのための共有技術パスを作成します。DDR5サーバーメモリRCD IC市場は、主要なサプライヤーが確立された資格認定、製品ロードマップ、顧客関係を保持しているため、集中したままです。
DDR5サーバーメモリRCD IC産業リーダー
-
Renesas Electronics
-
Montage Technology
-
Rambus
-
ONE Semiconductor
-
Integrated Silicon Solution, Inc. (ISSI)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:Rambusは、第六世代RCD、RCD06を搭載し、最大9,600 MT/s(前世代比20%増)をサポートし、PMIC5030、SPDハブ、温度センサーICを含むDDR5 9600サーバーRDIMMチップセットを発売し、エージェンティックAIおよび次世代HPCデータセンターインフラストラクチャを対象としました。
- 2026年7月:Renesas Electronicsは、第三世代DDR5 MRDIMMチップセットソリューション、MRCD RRG5013xおよびMDB RRG5103xを発表し、最大16,000 MT/s(第二世代ソリューション比25%高い帯域幅)を実現しながら、既存のDDR5インフラストラクチャとの後方互換性を維持しました。すべての主要なDRAMサプライヤーへのサンプリングが開始され、生産は2027年後半に予定されています。
- 2026年6月:Montage Technologyは、最大9,200 MT/s(前世代比15%高い)をサポートし、デュアルチャネル独立アーキテクチャ、連続時間線形等化、および信号整合性最適化のための低ジッタ位相同期ループを備えた第六世代DDR5 RCD、RCD06の顧客サンプリングを完了しました。
- 2026年4月:JEDECはJESD82-552 DDR5MDB02多重化ランクデータバッファ標準を公開し、JESD82-542 DDR5MRCD02のほぼ完成を発表し、12,800 MT/sを目標とするMRDIMM Gen2ロウカード設計を確認し、MRDIMM Gen3(17,600 MT/s)が初期開発段階にあることを確認しました。
- 2026年3月:JEDECはDDR5RCD05、JESD82-515.01、レジスタードクロックドライバー標準を公開し、最先端データレートでのDDR5 RDIMM RCDのDCインターフェースパラメータ、スイッチングパラメータ、DFE/CTLEトレーニングモード、および信号整合性要件を成文化しました。
グローバルDDR5サーバーメモリRCD IC市場レポートスコープ
DDR5サーバーメモリRCD IC市場は、製品タイプ(DDR5レジスタードクロックドライバー(RCD)IC、DDR5多重化レジスタリングクロックドライバー(MRCD)IC、および信号整合性/DFE機能を持つ先進DDR5 RCD IC)、モジュールタイプ(RDIMM、MRDIMM/MCRDIMM、およびLRDIMM/大容量バッファードDIMM)、アプリケーション(ハイパースケールおよびクラウドデータセンター、エンタープライズサーバー、人工知能およびハイパフォーマンスコンピューティングサーバー、ネットワーキングおよびテレコムインフラストラクチャ、高性能ワークステーションおよびその他のコンピュートシステム)、エンドユーザー(メモリモジュールメーカー、DRAMメーカー/統合メモリベンダー、サーバーOEM、ODM/ホワイトボックスサーバーメーカー、クラウドサービスプロバイダー/ハイパースケーラー、システムインテグレーターおよびエンタープライズインフラストラクチャプロバイダー)、データレート(4800 MT/s、5600 MT/s、6400 MT/s、7200 MT/s、8000〜8800 MT/s、9600 MT/s以上)、地域(北米、欧州、アジア太平洋、その他の地域)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| DDR5レジスタードクロックドライバー(RCD)IC |
| DDR5多重化レジスタリングクロックドライバー(MRCD)IC |
| 信号整合性/DFE機能を持つ先進DDR5 RCD IC |
| RDIMM |
| MRDIMM / MCRDIMM |
| LRDIMM / 大容量バッファードDIMM |
| ハイパースケールおよクラウドデータセンター |
| エンタープライズサーバー |
| 人工知能およびハイパフォーマンスコンピューティングサーバー |
| ネットワーキングおよびテレコムインフラストラクチャ |
| 高性能ワークステーションおよびその他のコンピュートシステム |
| メモリモジュールメーカー |
| DRAMメーカー / 統合メモリベンダー |
| サーバーOEM |
| ODM / ホワイトボックスサーバーメーカー |
| クラウドサービスプロバイダー / ハイパースケーラー |
| システムインテグレーターおよびエンタープライズインフラストラクチャプロバイダー |
| 4800 MT/s |
| 5600 MT/s |
| 6400 MT/s |
| 7200 MT/s |
| 8000〜8800 MT/s |
| 9600 MT/s以上 |
| 北米 | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 |
| 製品タイプ別 | DDR5レジスタードクロックドライバー(RCD)IC | |
| DDR5多重化レジスタリングクロックドライバー(MRCD)IC | ||
| 信号整合性/DFE機能を持つ先進DDR5 RCD IC | ||
| モジュールタイプ別 | RDIMM | |
| MRDIMM / MCRDIMM | ||
| LRDIMM / 大容量バッファードDIMM | ||
| アプリケーション別 | ハイパースケールおよクラウドデータセンター | |
| エンタープライズサーバー | ||
| 人工知能およびハイパフォーマンスコンピューティングサーバー | ||
| ネットワーキングおよびテレコムインフラストラクチャ | ||
| 高性能ワークステーションおよびその他のコンピュートシステム | ||
| エンドユーザー別 | メモリモジュールメーカー | |
| DRAMメーカー / 統合メモリベンダー | ||
| サーバーOEM | ||
| ODM / ホワイトボックスサーバーメーカー | ||
| クラウドサービスプロバイダー / ハイパースケーラー | ||
| システムインテグレーターおよびエンタープライズインフラストラクチャプロバイダー | ||
| データレート別 | 4800 MT/s | |
| 5600 MT/s | ||
| 6400 MT/s | ||
| 7200 MT/s | ||
| 8000〜8800 MT/s | ||
| 9600 MT/s以上 | ||
| 地域別 | 北米 | |
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
2026年のDDR5サーバーメモリRCD IC市場規模はいくらでしたか?
市場規模は2026年に0.92 ビリオン 米ドルと推定され、2031年までに1.58 ビリオン 米ドルに達すると予測されています。この予測は2026年〜2031年の11.42% CAGRを表しています。
DDR5サーバーメモリRCD ICへの需要を牽引しているものは何ですか?
DDR5モジュールの採用、AIおよびHPC帯域幅要件、および高データレート世代の繰り返しの資格認定が需要を支援しています。RCD ICはまた、モジュール速度が上昇し、サーバープラットフォームがより多くのメモリチャネルを使用するにつれてより重要になります。
最も急成長しているDDR5モジュールフォーマットはどれですか?
MRDIMM/MCRDIMMは2026年から2031年にかけて11.86%のCAGRで成長すると予測されています。このフォーマットはより高い帯域幅をサポートし、その動作アーキテクチャのためにMRCDおよびMDBチップセットに依存しています。
最も高い成長見通しを持つアプリケーションはどれですか?
AIおよびHPCサーバーは2031年まで12.18%のCAGRで成長すると予測されており、最も高いアプリケーション成長率です。これらのサーバーはより大きなメモリ帯域幅を必要とし、CPUソケットあたりより多くのメモリチャネルを使用できます。
DDR5サーバーメモリRCD IC需要をリードしている地域はどこですか?
アジア太平洋は2025年に61.70%のシェアを占め、そのDRAM製造とモジュール組立基盤に支えられています。韓国、台湾、中国、日本はそれぞれ地域のサプライチェーンの異なる部分を支援しています。