
Tamanho e Participação do Mercado de RCD IC para Memória de Servidor DDR5
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
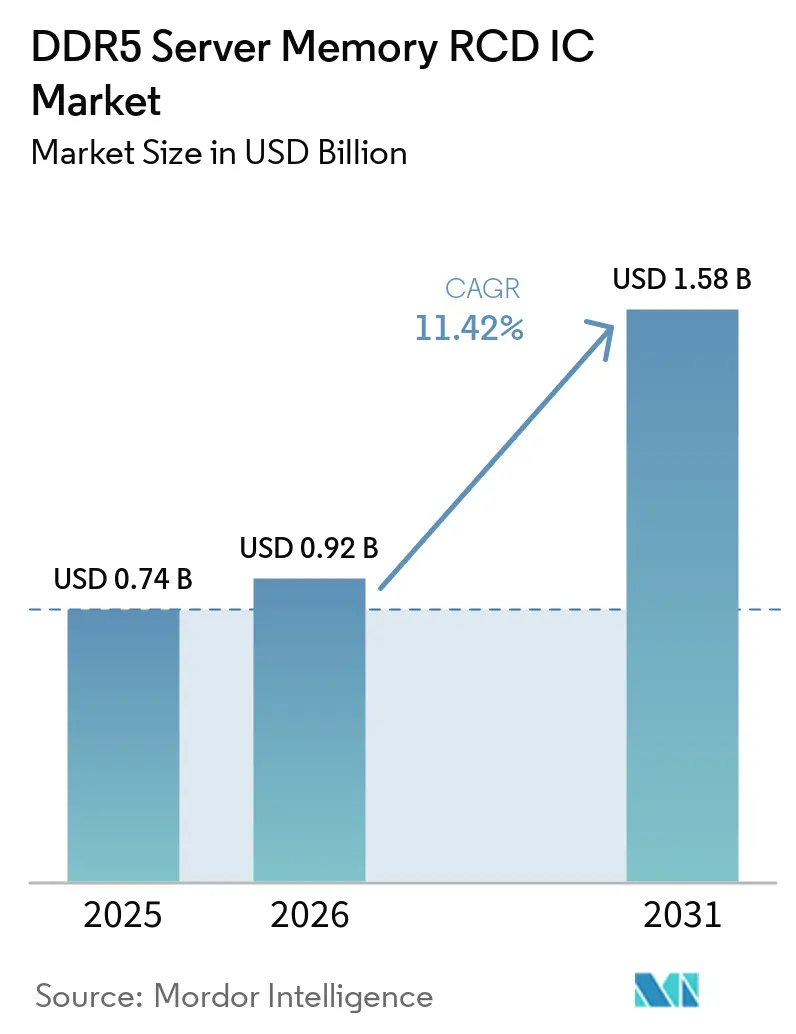
| Tamanho do Mercado (2026) | 0.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.58 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.42 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de RCD IC para Memória de Servidor DDR5 pela Mordor Intelligence
O tamanho do mercado de RCD IC para memória de servidor DDR5 foi avaliado em 0,74 bilhões de USD em 2025 e estima-se que cresça de 0,92 bilhões de USD em 2026 para atingir 1,58 bilhões de USD até 2031, a um CAGR de 11,42% durante o período de previsão (2026-2031). A transição para DDR5 aumentou a demanda por módulos de memória para servidores, à medida que os principais fabricantes de DRAM encerraram ou aceleraram os cortes de produção de DDR4 no final de 2025 e início de 2026. Os ICs RCD gerenciam sinais de endereço, comando e clock em módulos de servidor DDR5, de modo que seu desempenho afeta o throughput de memória à medida que as taxas de dados da plataforma aumentam. As cargas de trabalho de IA e computação de alto desempenho estão aumentando as necessidades de largura de banda de memória e sustentando a demanda por configurações de módulos mais rápidas. Os fornecedores estão competindo em tempo de qualificação, capacidade de taxa de dados e chipsets integrados que incluem componentes de módulo de suporte. O mercado de RCD IC para memória de servidor DDR5 também enfrenta escrutínio regulatório e uma base de clientes concentrada, o que pode afetar os preços e as relações de fornecimento.
Principais Conclusões do Relatório
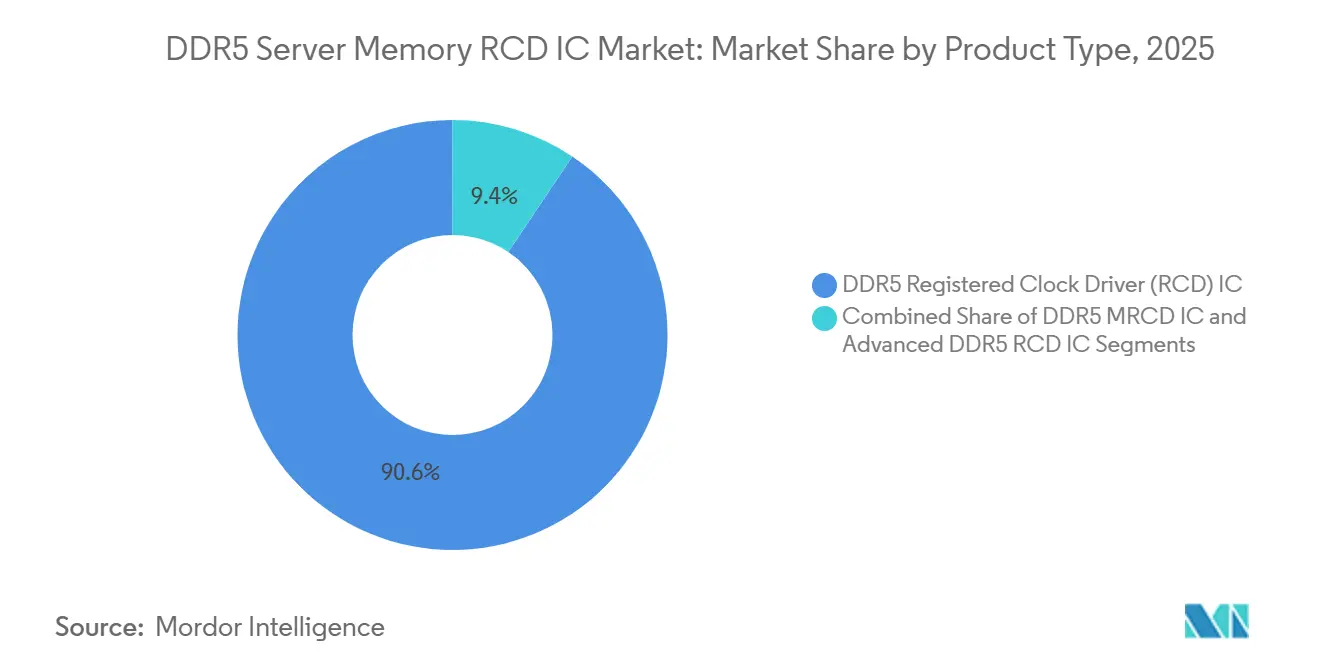
- Por tipo de produto, o RCD IC DDR5 detinha 90,60% da participação do mercado de RCD IC para memória de servidor DDR5 em 2025, enquanto o MRCD IC DDR5 tem previsão de crescer a um CAGR de 11,78% até 2031 no mercado de RCD IC para memória de servidor DDR5.
- Por tipo de módulo, o RDIMM detinha 90,20% da participação do mercado de RCD IC para memória de servidor DDR5 em 2025, enquanto o MRDIMM/MCRDIMM tem previsão de crescer a um CAGR de 11,58% até 2031 no mercado de RCD IC para memória de servidor DDR5.
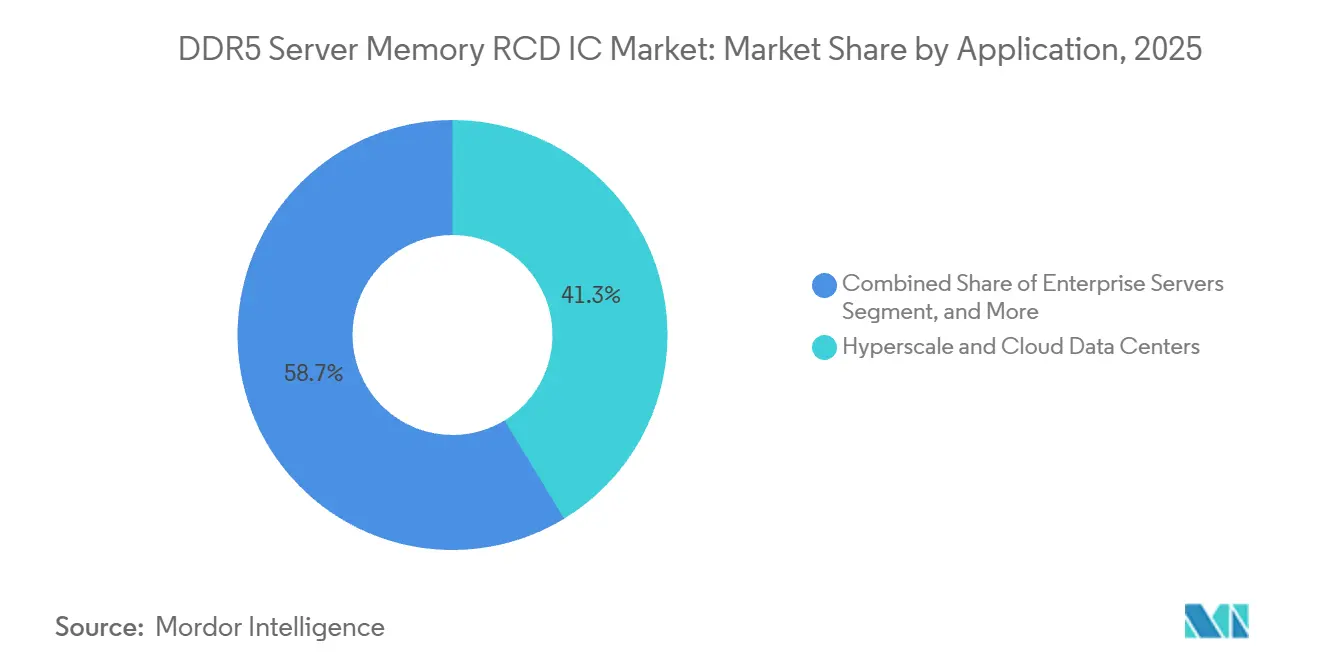
- Por aplicação, data centers hyperscale e em nuvem detinham 41,30% de participação em 2025, enquanto os servidores de IA e HPC têm previsão de crescer a um CAGR de 12,18% até 2031 no mercado de RCD IC para memória de servidor DDR5.
- Por usuário final, os fabricantes de módulos de memória detinham 40,80% de participação em 2025, enquanto os provedores de serviços em nuvem e hyperscalers têm previsão de crescer a um CAGR de 11,72% até 2031 no mercado de RCD IC para memória de servidor DDR5.
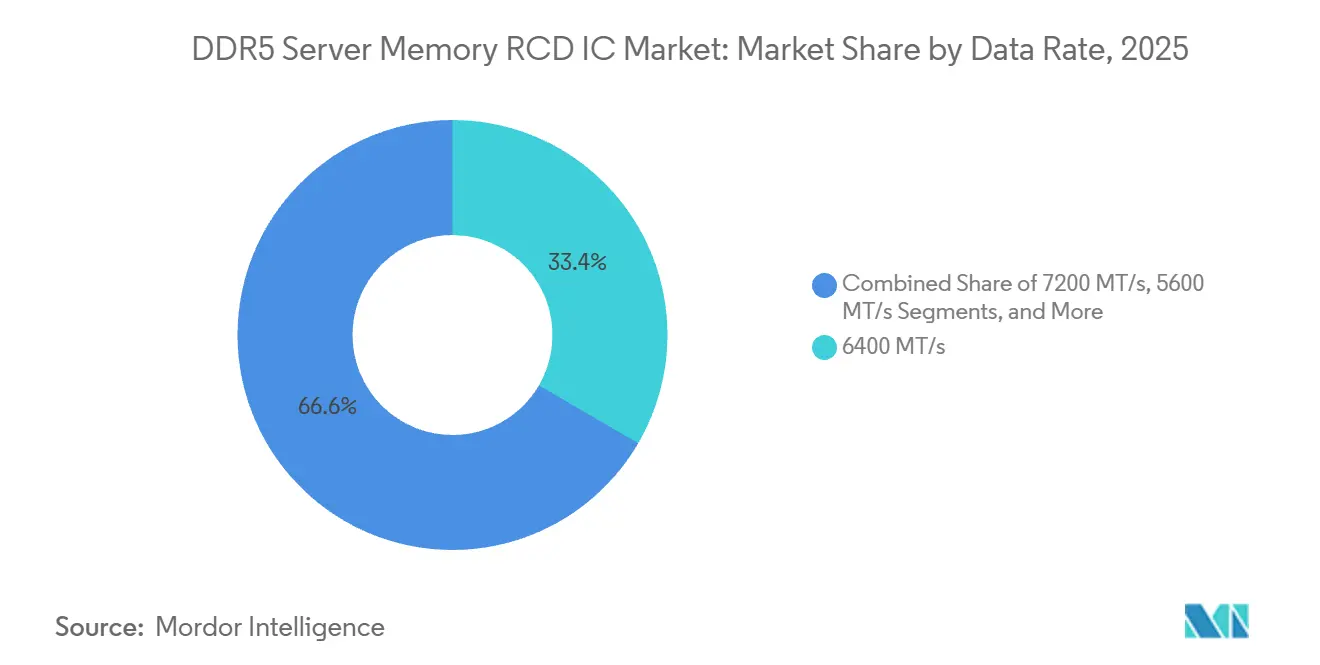
- Por taxa de dados, 6.400 MT/s detinha 33,40% de participação em 2025, enquanto 9.600 MT/s e acima tem previsão de crescer a um CAGR de 12,34% até 2031 no mercado de RCD IC para memória de servidor DDR5.
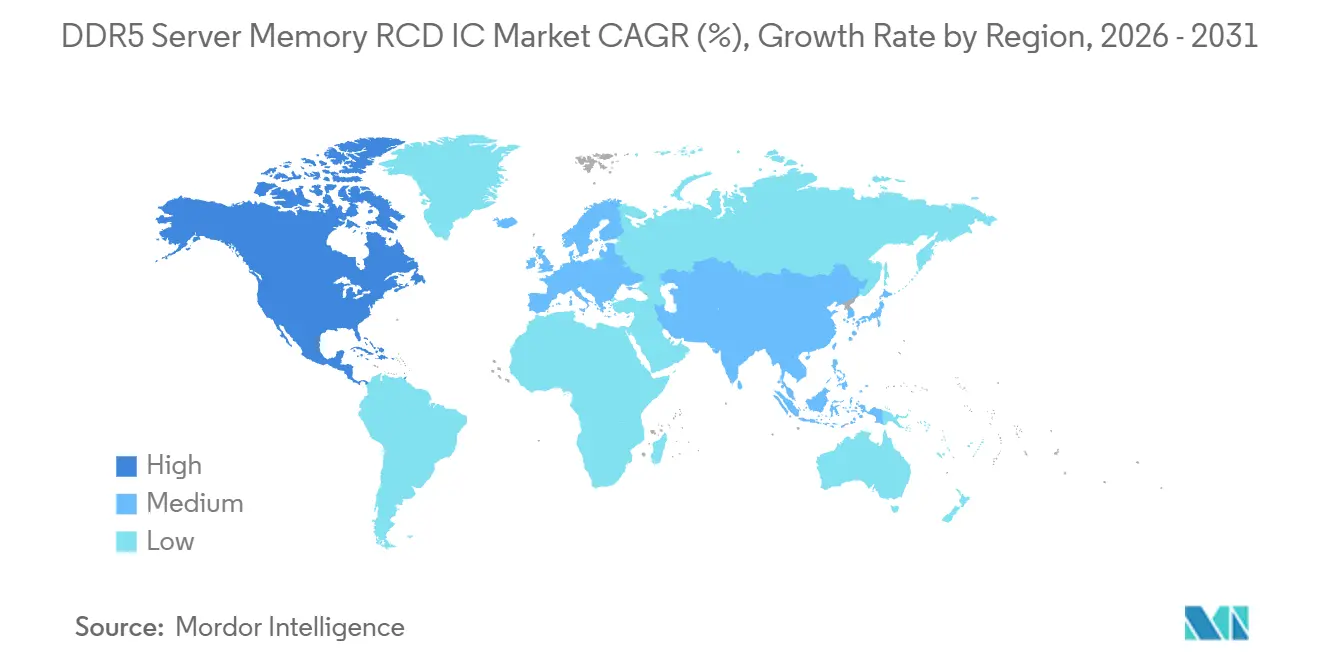
- Por geografia, a Ásia-Pacífico detinha 61,70% de participação em 2025, enquanto a América do Norte tem previsão de crescer a um CAGR de 11,63% até 2031 no mercado de RCD IC para memória de servidor DDR5.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de RCD IC para Memória de Servidor DDR5
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Transição DDR5 em Módulos de Memória para Servidores | +3.2% | Global | Médio prazo (2-4 anos) |
| Expansão da Largura de Banda de Memória para IA e HPC | +2.5% | América do Norte e Ásia-Pacífico como núcleo, com extensão para a Europa | Longo prazo (≥ 4 anos) |
| Migração de Arquiteturas RDIMM para MRDIMM | +1.8% | Global | Médio prazo (2-4 anos) |
| Ciclos de Qualificação de Taxa de Dados Mais Elevada Favorecem Gerações Avançadas de RCD | +1.0% | América do Norte e Ásia-Pacífico como núcleo | Médio prazo (2-4 anos) |
| Margens Estreitas de Integridade de Sinal no Nível de Controlador e DIMM em Plataformas de Servidor de 5 nm e Além | +0.9% | Global, com atividade de design nos Estados Unidos, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Disciplina de Alocação de Fundição para ICs de Interface de Memória de Nicho | +0.6% | Ásia-Pacífico, especialmente Taiwan e Coreia do Sul, com efeitos globais no lado da oferta | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Transição DDR5 em Módulos de Memória para Servidores
Cada RDIMM DDR5 utiliza 1 IC RCD, o que vincula a atividade de atualização de servidores e a nova construção de servidores à demanda por IC RCD. Os principais fabricantes de DRAM aceleraram os cortes de produção de DDR4 até o final de 2025 ou início de 2026, o que aumentou a aquisição de módulos DDR5. Cada geração, de 4.800 MT/s a 9.600 MT/s, requer um IC RCD de maior desempenho e pode suportar um preço de venda unitário mais elevado. A Montage Technology reportou uma margem bruta de 65,6% para sua linha de chips de interconexão em 2025, demonstrando o efeito de valor da mudança de plataforma. O ciclo de subgeração de 12 a 18 meses mantém os fornecedores focados em novas gerações de taxa de dados durante o período de previsão. Isso cria demanda recorrente por designs de IC RCD qualificados no mercado de RCD IC para memória de servidor DDR5.
Expansão da Largura de Banda de Memória para IA e HPC
As cargas de trabalho de treinamento e inferência de IA exigem mais largura de banda e capacidade de memória das plataformas de servidor. Contagens mais elevadas de núcleos de sistema em chip também aumentam a necessidade de largura de banda de memória por soquete. A Renesas declarou em 2025 que a IA generativa estava aumentando as contagens de núcleos de SoC e a demanda por largura de banda e capacidade de memória em data centers.[1] Configurações de RDIMM mais rápidas e canais de memória expandidos suportam o uso de ICs RCD de especificação mais elevada. Clusters de inferência de IA podem exigir mais canais de memória por nó do que as configurações de treinamento, aumentando o conteúdo de IC RCD por servidor. Esse requisito sustenta o crescimento de valor no mercado de RCD IC para memória de servidor DDR5, mesmo quando o crescimento de unidades de servidor não é a única medida de demanda.
Migração de Arquiteturas RDIMM para MRDIMM
O MRDIMM utiliza um IC MRCD para multiplexar 2 ranks de memória em um único slot de módulo. Esse design aumenta os bytes transferidos por ciclo em cada posição física de DIMM. Uma avaliação de desempenho de 2026 reportou uma melhoria de 24% para o MRDIMM-8800 em relação ao RDIMM-6400 nos testes HPCG e pelo menos 10% de melhoria em cargas de trabalho de IA generativa. A Micron reportou até 39% de maior largura de banda nas plataformas Intel Xeon 6, com melhor eficiência energética. A Montage Technology e a Renesas Electronics são confirmadas como produtoras em massa de chipsets MRCD e MDB de primeira geração, o que concentra a base de fornecimento inicial. O roteiro MRDIMM Gen3 da JEDEC para 17.600 MT/s sustenta etapas contínuas de valor para ICs MRCD no mercado de RCD IC para memória de servidor DDR5.[2]
Ciclos de Qualificação de Taxa de Dados Mais Elevada Favorecem Gerações Avançadas de RCD
Cada nível superior de taxa de dados DDR5 requer qualificação por fabricantes de DRAM, OEMs de módulos, provedores de plataforma de CPU e clientes. Esse processo sustenta a demanda por novo silício RCD antes que as gerações mais antigas saiam da base instalada. A Renesas lançou seu Gen6 RRG5006x a 9.600 MT/s em novembro de 2025. A Rambus introduziu seu chipset RCD06 a 9.600 MT/s em julho de 2026, enquanto a Montage Technology concluiu a amostragem de seu RCD06 a 9.200 MT/s em junho de 2026. O fornecedor que concluir a validação primeiro pode garantir vitórias de design para um ciclo de geração de produto de 12 a 18 meses. O tempo de qualificação é, portanto, tão importante quanto a capacidade do silício no mercado de RCD IC para memória de servidor DDR5.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concentração Rápida de Vitórias de Design entre Poucos OEMs de Módulos de Memória | -1.2% | Global, com efeitos primários na Coreia do Sul e em Taiwan | Médio prazo (2-4 anos) |
| Sensibilidade Cíclica ao Capex de Servidores e DRAM | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Longos Prazos de Qualificação e Validação de Plataforma | -0.6% | América do Norte e Ásia-Pacífico como núcleo | Médio prazo (2-4 anos) |
| Múltiplas Fontes Limitadas e Bloqueio de Qualificação de Clientes | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concentração Rápida de Vitórias de Design entre Poucos OEMs de Módulos de Memória
Os fornecedores de IC RCD dependem de um grupo restrito de fabricantes de DRAM e compradores de módulos de memória. Samsung Electronics, SK hynix e Micron fazem escolhas de design-in que podem influenciar a receita de toda uma geração de RCD. Uma única vitória ou perda de design pode, portanto, ter um grande efeito no perfil de remessa de um fornecedor. Promotores sul-coreanos investigaram suposta coordenação de preços envolvendo os 3 principais fornecedores de IC RCD em julho de 2026. A investigação mostra a tensão entre fornecedores concentrados e compradores concentrados durante discussões repetidas de preços e qualificação. As mudanças de preços exigidas poderiam reduzir os preços de venda unitários de IC RCD em relação ao crescimento de remessas de memória de servidor DDR5 no mercado de IC RCD.
Sensibilidade Cíclica ao Capex de Servidores e DRAM
A receita de IC RCD DDR5 depende do investimento em DRAM para servidores e dos ciclos de produção de módulos. Uma desaceleração nos gastos de capital de hyperscalers ou empresas pode reduzir a produção de módulos e os pedidos de IC RCD. A correção de estoque de DRAM de 2022-2023 levou os preços de DRAM a mínimas de vários anos e afetou temporariamente os fornecedores de IC de interface de memória. Os ICs RCD também utilizam nós CMOS avançados ao lado de produtos lógicos de maior volume, o que pode criar limites de alocação de fundição durante períodos de capacidade restrita. Adições de capacidade poderiam enfraquecer as condições de preços que sustentaram os preços de venda unitários de IC RCD durante 2025 e 2026. Esses fatores tornam o mercado de RCD IC para memória de servidor DDR5 exposto a mudanças na demanda de servidores, oferta de memória e capacidade de fundição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O RCD IC DDR5 Mantém a Base Instalada Enquanto o MRCD IC Ganha Impulso
O RCD IC DDR5 detinha 90,60% de participação em 2025, à medida que as implantações de servidores RDIMM aumentaram com a adoção do DDR5. O maior grupo de produtos se beneficiou da ampla adoção de RDIMMs nas atualizações de frotas de servidores e nas novas implantações de data centers. Os designs avançados de RCD incluem equalização de feedback de decisão e telemetria de sinal para operação em taxa de dados mais elevada. O Gen6 RRG5006x da Renesas incluiu DFE de 8 taps e Telemetria e Margem de Sinal do Motor de Decisão. A Montage Technology concluiu a produção em massa de seu RCD Gen4 a 7.200 MT/s em outubro de 2025. Sua linha de chips de interconexão registrou uma margem bruta de 65,6% em 2025. As novas gerações de RCD entram em qualificação com um prêmio de preço antes que as ofertas dos fornecedores atinjam a paridade nos 12 a 18 meses seguintes.
O MRCD IC DDR5 tem previsão de crescer a um CAGR de 11,78% de 2026 a 2031, a taxa mais rápida por tipo de produto. O segmento está passando de pilotos em escala para uma implantação mais ampla de MRDIMM. A Montage Technology lançou seu MRCD de segunda geração a 12.800 MT/s em janeiro de 2025 e reportou um aumento de escala de remessas a partir do quarto trimestre de 2025. A Renesas anunciou seu chipset MRDIMM Gen3, o MRCD RRG5013x, com meta de 16.000 MT/s em julho de 2026. A Montage Technology planeja concluir o desenvolvimento de engenharia do MRCD de terceira geração até o final de 2026. O roteiro MRDIMM Gen3 da JEDEC a 17.600 MT/s indica ganhos contínuos de desempenho até 2031. Isso sustenta a mudança do setor de RCD IC para memória de servidor DDR5 em direção a designs de maior valor por módulo.


Por Tipo de Módulo: O RDIMM Permanece Amplamente Compatível Enquanto o MRDIMM e o MCRDIMM Aumentam a Largura de Banda
O RDIMM detinha 90,20% de participação em 2025, sustentado pela ampla compatibilidade com designs de servidores baseados em Intel Xeon, AMD EPYC e ARM. Seu ecossistema de qualificação estabelecido e densidade escalável sustentam o uso contínuo em sistemas empresariais e em nuvem. As configurações de LRDIMM e DIMM com buffer de alta capacidade atendem a sistemas com alta densidade de armazenamento, onde o buffer de redução de carga permite populações maiores de DRAM. Seu papel está se estreitando onde o MRDIMM pode fornecer benefícios de capacidade com maior largura de banda. Os programas de atualização de serviços financeiros, saúde e governo seguem ciclos de aquisição plurianuais que sustentam os volumes de RDIMM. Essas implantações mantêm o RDIMM como a âncora de volume para o mercado de RCD IC para memória de servidor DDR5. O formato também evita o redesign disruptivo que alguns usuários associam a uma mudança para arquiteturas de módulos emergentes.
O MRDIMM/MCRDIMM tem previsão de expandir a um CAGR de 11,86% de 2026 a 2031, a taxa mais rápida por tipo de módulo. Uma avaliação equivalente à produção constatou que o MRDIMM-8800 entregou 24% de maior desempenho HPCG do que o RDIMM-6400. A mesma avaliação encontrou pelo menos 10% de melhoria em cargas de trabalho de IA generativa. A Micron reportou até 39% de maior largura de banda e melhor eficiência energética com as plataformas Intel Xeon 6. A JEDEC publicou o padrão JESD82-552 MDB02 em abril de 2026 e reportou a conclusão próxima do JESD82-542 MRCD02. Seus designs de cartão bruto Gen2 têm como alvo 12.800 MT/s, fornecendo uma base técnica comum para adoção mais ampla. Esses padrões reduzem as barreiras de interoperabilidade para esta parte do setor de RCD IC para memória de servidor DDR5.
Por Aplicação: Data Centers Hyperscale e em Nuvem Fornecem Volume Enquanto Servidores de IA e HPC Crescem Mais Rápido
Os data centers hyperscale e em nuvem detinham 41,30% de participação em 2025, tornando-os a maior área de aplicação. As grandes implantações em nuvem fornecem uma ampla base de volume para os fornecedores de IC RCD. Seus programas de servidor dependem de qualificação repetida de plataformas de memória e aquisição de módulos. Os provedores de serviços em nuvem norte-americanos começaram a planejar as construções de servidores de 2026 com uma participação maior de implantação de DDR5 a partir do segundo semestre de 2025. Essa atividade de planejamento aumentou a aquisição de RDIMM hyperscale em relação aos ciclos de servidor anteriores. O mercado de RCD IC para memória de servidor DDR5 depende, portanto, fortemente dos programas de capacidade em nuvem e de suas configurações de memória escolhidas. A aplicação também conecta a demanda dos proprietários de plataformas à base de montagem de módulos da Ásia-Pacífico.
Os servidores de IA e HPC têm previsão de crescer a um CAGR de 12,18% de 2026 a 2031, a maior taxa de aplicação. Requisitos mais elevados de canal de memória por soquete de CPU aumentam o conteúdo de IC RCD além do crescimento em unidades de servidor agregadas. Esses servidores precisam de qualificação específica de taxa de dados e validação térmica à medida que as configurações se tornam mais exigentes. Os benefícios de desempenho das arquiteturas MRDIMM são particularmente relevantes para cargas de trabalho de HPC e IA generativa. Os servidores empresariais permanecem a segunda maior aplicação porque clientes de serviços financeiros, saúde e governo mantêm ciclos de atualização independentes. A infraestrutura de rede e telecomunicações e as estações de trabalho de alto desempenho representam aplicações menores com seus próprios requisitos de certificação e fator de forma. Essa combinação mantém o mercado de RCD IC para memória de servidor DDR5 exposto tanto a grandes implantações em nuvem quanto a plataformas de servidor especializadas.
Por Usuário Final: Fabricantes de Módulos Lideram Enquanto Provedores em Nuvem Ganham Influência de Aquisição
Os fabricantes de módulos de memória detinham 40,80% de participação em 2025 e permaneceram o principal canal de design-in para ICs RCD. Os ICs RCD são incorporados nos módulos antes que os módulos cheguem aos OEMs de servidores ou operadores de infraestrutura. Samsung Electronics, SK hynix e Micron combinam operações de DRAM e módulos, criando um papel duplo como compradores e produtores. Eles adquirem ICs RCD para montagem de módulos enquanto definem os requisitos necessários para garantir vitórias de design. OEMs de servidores, ODMs e fabricantes de servidores white-box são grupos de aquisição separados que influenciam os requisitos de plataforma. Suas decisões alinham a qualificação de módulos com os roteiros de CPU e a validação do sistema. Essa estrutura de canal permanece central para o mercado de RCD IC para memória de servidor DDR5.
Os provedores de serviços em nuvem e hyperscalers têm previsão de crescer a um CAGR de 11,72% de 2026 a 2031, a taxa mais rápida por usuário final. O engajamento direto com cadeias de suprimentos de memória está se tornando mais importante para esses clientes. A Amazon elevou sua orientação de capital para 2026 para 220 bilhões de USD, com uma parte vinculada a custos mais elevados de componentes de memória. Isso reflete a crescente importância dos custos de interface de memória nos orçamentos de infraestrutura em nuvem. Os integradores de sistemas e provedores de infraestrutura empresarial são usuários finais mais sensíveis ao preço. Eles geralmente adquirem configurações de RDIMM padronizadas em escala e mostram menos demanda por tipos de módulos de ponta. O mercado de RCD IC para memória de servidor DDR5 atende tanto ao engajamento direto de hyperscalers quanto à aquisição estabelecida liderada por módulos.
Por Taxa de Dados: 6.400 MT/s Suporta o Volume Atual Enquanto 9.600 MT/s e Acima Ganha Atividade de Design
O nível de 6.400 MT/s detinha 33,4% de participação em 2025 e representava o principal ponto de prontidão da plataforma. Ele se alinhava com os rendimentos operacionais, margens de integridade de sinal e suporte do ecossistema nos designs de servidor Intel Xeon 6 e baseados em ARM líderes. A JEDEC publicou o DDR5RCD04, JESD82-514.01, para operação a 6.400 MT/s e 7.200 MT/s em junho de 2024. A JEDEC então publicou o DDR5RCD05 (JESD82-515.01) com parâmetros de taxa de dados mais elevada em março de 2026.[3] Os níveis de 4.800 MT/s e 5.600 MT/s perderam participação durante 2025 à medida que os RCDs Gen3 e Gen4 entraram em produção. O RCD Gen4 a 7.200 MT/s da Montage Technology atingiu a produção em massa em outubro de 2025. A faixa de 8.000-8.800 MT/s se alinha com o MRDIMM Gen1, onde o MRDIMM-8800 mostrou ganhos de desempenho HPC em relação ao RDIMM-6400.
O nível de 9.600 MT/s e acima tem previsão de crescer a um CAGR de 12,3% de 2026 a 2031. É a categoria de taxa de dados de crescimento mais rápido à medida que os fornecedores movem produtos por amostragem e lançamento comercial. A Renesas lançou seu Gen6 RRG5006x a 9.600 MT/s em novembro de 2025, com produção esperada no primeiro semestre de 2027. A Rambus lançou o RCD06 a 9.600 MT/s em julho de 2026, e a Montage Technology amostrou seu RCD06 a 9.200 MT/s em junho de 2026. O ciclo de produto de 12 a 18 meses significa que o trabalho de design-in começa bem antes da adoção de volume amplo. Esse nível absorverá atividade de qualificação durante 2026 e 2027 antes de um aumento de volume posterior. O mercado de RCD IC para memória de servidor DDR5 depende desses níveis avançados para sustentar o crescimento do valor unitário.
Análise Geográfica
A Ásia-Pacífico representou 61,70% do mercado em 2025 e foi a maior região geográfica no mercado de RCD IC para memória de servidor DDR5. A Coreia do Sul concentra a principal fabricação de DRAM por meio de Samsung Electronics e SK Hynix. Taiwan possui substancial montagem de módulos de servidor de terceiros para clientes OEM e em nuvem. A China é sede da Montage Technology, que reportou 5,139 bilhões de CNY em receita de chips de interconexão em 2025, equivalente a 715 milhões de USD usando a taxa de câmbio anual de 2025 declarada. A Montage Technology também reportou uma margem bruta de 65,6% em chips de interconexão para 2025. A região reúne design de IC RCD, fabricação de DRAM e montagem de módulos no mesmo corredor de fornecimento.
O Japão contribui por meio do desenvolvimento de IC RCD da Renesas Electronics e por meio de integradores de sistemas regionais e validadores de plataforma. A Renesas continua a avançar chipsets RCD e MRDIMM de maior velocidade para aplicações de servidor.[4] Promotores sul-coreanos realizaram buscas nos escritórios coreanos dos 3 principais fornecedores de IC RCD em julho de 2026 como parte de uma investigação sobre suposta fixação de preços. Essa ação regulatória coloca um foco adicional nas relações comerciais entre os fornecedores de IC RCD e os principais fabricantes de DRAM. Os planos mais elevados de implantação de DDR5 por operadores de nuvem norte-americanos também puxam a demanda por meio das operações de montagem da Ásia-Pacífico. A região permanece importante tanto para a capacidade de produção quanto para a qualificação técnica no mercado de RCD IC para memória de servidor DDR5.
A América do Norte tem previsão de crescer a um CAGR de 11,63% de 2026 a 2031, a taxa geográfica mais rápida. O crescimento está vinculado aos ciclos de investimento de hyperscalers concentrados nos Estados Unidos. A atividade de qualificação de plataforma de servidor da Intel moldou quais taxas de dados DDR5 entram na implantação de servidor mainstream. Renesas, Rambus e outros participantes apoiam o desenvolvimento de plataformas norte-americanas com produtos RCD de maior velocidade. A Europa depende mais dos ciclos de atualização de servidores empresariais e de telecomunicações. O Oriente Médio e África e a América do Sul estão em um estágio anterior de implantação de servidor DDR5 por meio de projetos soberanos de data centers e expansão regional de hyperscalers.

Cenário Competitivo
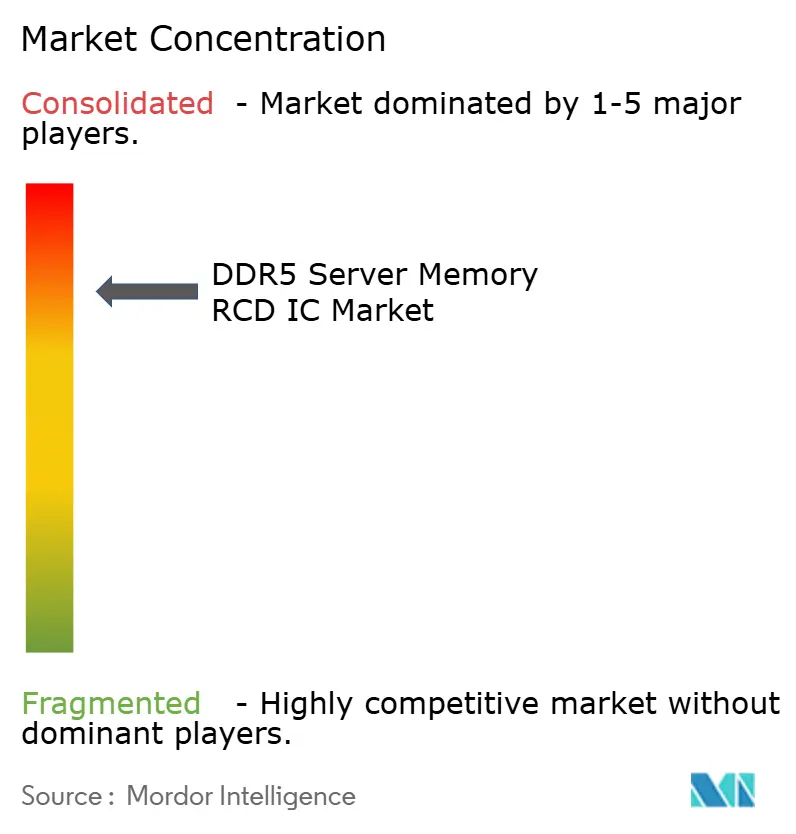
Renesas Electronics, Montage Technology e Rambus forneceram coletivamente mais de 93% das unidades globais de IC RCD DDR5 em 2025. Essa estrutura confere ao mercado de RCD IC para memória de servidor DDR5 um alto nível de concentração. Os fornecedores competem para chegar à produção primeiro em cada novo nível de taxa de dados, pois a qualificação antecipada pode determinar a escolha de design de um fabricante de módulos. Eles também oferecem ICs de PMIC, Hub SPD e sensor de temperatura de suporte como chipsets integrados. A Montage Technology concluiu a produção em massa de seu RCD Gen4 em outubro de 2025. A Rambus lançou seu chipset RDIMM DDR5 9600 em julho de 2026 para infraestrutura de data centers de IA agêntica e HPC de próxima geração. Esses movimentos mostram que a liderança em desempenho e chipsets de módulos mais amplos são ferramentas competitivas essenciais.
A participação nos padrões JEDEC e os portfólios de patentes fortalecem as posições dos fornecedores estabelecidos. A Montage Technology atua como redatora principal de padrões para várias especificaçes de RCD e MRCD dentro dos comitês JEDEC. A Renesas anunciou seu chipset MRDIMM Gen3 em julho de 2026, com meta de 16.000 MT/s e produção esperada no segundo semestre de 2027. O movimento da empresa estende a competição dos ICs RCD padrão para sistemas MRDIMM de maior largura de banda. Novos entrantes precisam de acesso à fabricação CMOS avançada, longos períodos de qualificação com fabricantes de DRAM e participação em padrões. Esses requisitos tornam a entrada no mercado de RCD IC para memória de servidor DDR5 difícil. A investigação de julho de 2026 também pode afetar como os fornecedores e clientes gerenciam preços e termos contratuais.
Uma startup sul-coreana, Wonseemicron, concluiu o desenvolvimento de RCD DDR5 Gen2 e entrou na qualificação de fabricantes de CPU em 2024. Essa atividade mostra que a estrutura de fornecimento é concentrada, mas não fechada a novos participantes. Seu progresso permanece sujeito aos mesmos requisitos estendidos de validação de plataforma e cliente que qualquer desafiante enfrenta. Os fornecedores líderes continuam a usar a execução de roteiros para defender suas posições. A amostragem do RCD06 da Montage Technology a 9.200 MT/s em junho de 2026 é um exemplo dessa abordagem. O roteiro MRDIMM expandido da JEDEC também cria um caminho técnico compartilhado para fornecedores que preparam produtos futuros. O mercado de RCD IC para memória de servidor DDR5 permanece concentrado porque os principais fornecedores detêm qualificações estabelecidas, roteiros de produtos e relacionamentos com clientes.
Líderes do Setor de RCD IC para Memória de Servidor DDR5
-
Renesas Electronics
-
Montage Technology
-
Rambus
-
ONE Semiconductor
-
Integrated Silicon Solution, Inc. (ISSI)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Rambus lançou o Chipset RDIMM de Servidor DDR5 9600, apresentando seu RCD de sexta geração, RCD06, suportando até 9.600 MT/s, um aumento de 20% em relação à geração anterior, juntamente com PMIC5030, Hub SPD e ICs de Sensor de Temperatura, visando infraestrutura de data centers de IA agêntica e HPC de próxima geração.
- Julho de 2026: A Renesas Electronics anunciou suas soluções de chipset MRDIMM DDR5 de terceira geração, MRCD RRG5013x e MDB RRG5103x, entregando até 16.000 MT/s, 25% maior largura de banda do que suas soluções de segunda geração, mantendo compatibilidade retroativa com a infraestrutura DDR5 existente. A amostragem foi iniciada para todos os principais fornecedores de DRAM, com produção esperada no segundo semestre de 2027.
- Junho de 2026: A Montage Technology concluiu a amostragem para clientes de seu RCD DDR5 de sexta geração, RCD06, suportando até 9.200 MT/s, 15% superior ao seu predecessor, com arquitetura independente de canal duplo, equalização linear de tempo contínuo e um loop de bloqueio de fase de baixo jitter para otimização da integridade de sinal.
- Abril de 2026: A JEDEC publicou o padrão de Buffer de Dados de Rank Multiplexado JESD82-552 DDR5MDB02, anunciou a conclusão próxima do JESD82-542 DDR5MRCD02 e confirmou os designs de cartão bruto MRDIMM Gen2 com meta de 12.800 MT/s, com o MRDIMM Gen3 a 17.600 MT/s em desenvolvimento inicial.
- Março de 2026: A JEDEC publicou o padrão de Driver de Clock de Registro DDR5RCD05, JESD82-515.01, codificando parâmetros de interface CC, parâmetros de comutação, modos de treinamento DFE/CTLE e requisitos de integridade de sinal para RCDs de RDIMM DDR5 em taxas de dados de ponta.


Escopo do Relatório Global do Mercado de RCD IC para Memória de Servidor DDR5
O Mercado de RCD IC para Memória de Servidor DDR5 é Segmentado por Tipo de Produto (IC de Driver de Clock Registrado DDR5 (RCD), IC de Driver de Clock de Registro Multiplexado DDR5 (MRCD) e RCD IC DDR5 Avançado com Recursos de Integridade de Sinal / DFE), Tipo de Módulo (RDIMM, MRDIMM / MCRDIMM e LRDIMM / DIMM com Buffer de Alta Capacidade), Aplicação (Data Centers Hyperscale e em Nuvem, Servidores Empresariais, Servidores de Inteligência Artificial e Computação de Alto Desempenho, Infraestrutura de Rede e Telecomunicações e Estações de Trabalho de Alto Desempenho e Outros Sistemas de Computação), Usuário Final (Fabricantes de Módulos de Memória, Fabricantes de DRAM / Fornecedores de Memória Integrada, OEMs de Servidores, ODMs / Fabricantes de Servidores White-Box, Provedores de Serviços em Nuvem / Hyperscalers e Integradores de Sistemas e Provedores de Infraestrutura Empresarial), Taxa de Dados (4800 MT/s, 5600 MT/s, 6400 MT/s, 7200 MT/s, 8000–8800 MT/s e 9600 MT/s e Acima) e Geografia (América do Norte, Europa, Ásia-Pacífico, Resto do Mundo). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| IC de Driver de Clock Registrado DDR5 (RCD) |
| IC de Driver de Clock de Registro Multiplexado DDR5 (MRCD) |
| RCD IC DDR5 Avançado com Recursos de Integridade de Sinal / DFE |
| RDIMM |
| MRDIMM / MCRDIMM |
| LRDIMM / DIMM com Buffer de Alta Capacidade |
| Data Centers Hyperscale e em Nuvem |
| Servidores Empresariais |
| Servidores de Inteligência Artificial e Computação de Alto Desempenho |
| Infraestrutura de Rede e Telecomunicações |
| Estações de Trabalho de Alto Desempenho e Outros Sistemas de Computação |
| Fabricantes de Módulos de Memória |
| Fabricantes de DRAM / Fornecedores de Memória Integrada |
| OEMs de Servidores |
| ODMs / Fabricantes de Servidores White-Box |
| Provedores de Serviços em Nuvem / Hyperscalers |
| Integradores de Sistemas e Provedores de Infraestrutura Empresarial |
| 4800 MT/s |
| 5600 MT/s |
| 6400 MT/s |
| 7200 MT/s |
| 8000–8800 MT/s |
| 9600 MT/s e Acima |
| América do Norte | |
| Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| Resto da Ásia-Pacífico | |
| Resto do Mundo |
| Por Tipo de Produto | IC de Driver de Clock Registrado DDR5 (RCD) | |
| IC de Driver de Clock de Registro Multiplexado DDR5 (MRCD) | ||
| RCD IC DDR5 Avançado com Recursos de Integridade de Sinal / DFE | ||
| Por Tipo de Módulo | RDIMM | |
| MRDIMM / MCRDIMM | ||
| LRDIMM / DIMM com Buffer de Alta Capacidade | ||
| Por Aplicação | Data Centers Hyperscale e em Nuvem | |
| Servidores Empresariais | ||
| Servidores de Inteligência Artificial e Computação de Alto Desempenho | ||
| Infraestrutura de Rede e Telecomunicações | ||
| Estações de Trabalho de Alto Desempenho e Outros Sistemas de Computação | ||
| Por Usuário Final | Fabricantes de Módulos de Memória | |
| Fabricantes de DRAM / Fornecedores de Memória Integrada | ||
| OEMs de Servidores | ||
| ODMs / Fabricantes de Servidores White-Box | ||
| Provedores de Serviços em Nuvem / Hyperscalers | ||
| Integradores de Sistemas e Provedores de Infraestrutura Empresarial | ||
| Por Taxa de Dados | 4800 MT/s | |
| 5600 MT/s | ||
| 6400 MT/s | ||
| 7200 MT/s | ||
| 8000–8800 MT/s | ||
| 9600 MT/s e Acima | ||
| Por Geografia | América do Norte | |
| Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Taiwan | ||
| Resto da Ásia-Pacífico | ||
| Resto do Mundo | ||


Principais Perguntas Respondidas no Relatório
Qual foi o tamanho do mercado de RCD IC para memória de servidor DDR5 em 2026?
O tamanho do mercado foi estimado em 0,92 bilhões de USD em 2026 e tem previsão de atingir 1,58 bilhões de USD até 2031. A previsão representa um CAGR de 11,42% durante 2026-2031.
O que está impulsionando a demanda por RCD ICs para memória de servidor DDR5?
A adoção de módulos DDR5, os requisitos de largura de banda de IA e HPC e a qualificação recorrente de gerações de taxa de dados mais elevada sustentam a demanda. Os ICs RCD também se tornam mais importantes à medida que as velocidades dos módulos aumentam e as plataformas de servidor usam mais canais de memória.
Qual formato de módulo DDR5 está crescendo mais rápido?
O MRDIMM/MCRDIMM tem previsão de crescer a um CAGR de 11,86% de 2026 a 2031. O formato suporta maior largura de banda e depende de chipsets MRCD e MDB para sua arquitetura operacional.
Qual aplicação tem a perspectiva de crescimento mais rápida?
Os servidores de IA e HPC têm previsão de crescer a um CAGR de 12,18% até 2031, a maior taxa de aplicação declarada. Esses servidores precisam de maior largura de banda de memória e podem usar mais canais de memória por soquete de CPU.
Qual região lidera a demanda por RCD IC para memória de servidor DDR5?
A Ásia-Pacífico detinha 61,70% de participação em 2025, sustentada por sua base de fabricação de DRAM e montagem de módulos. Coreia do Sul, Taiwan, China e Japão cada um suporta diferentes partes da cadeia de suprimentos regional.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
