
Tamaño y Participación del Mercado de DDR5 Server Memory RCD IC
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.58 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.42 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de DDR5 Server Memory RCD IC por Mordor Intelligence
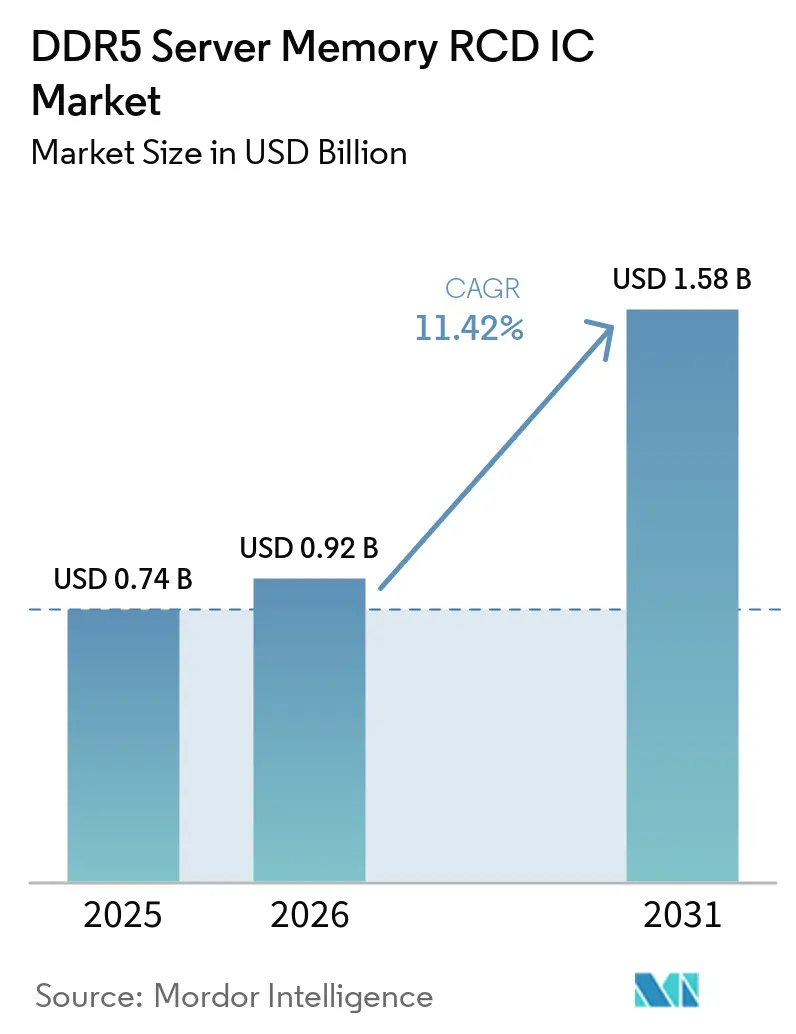
El tamaño del mercado de DDR5 Server Memory RCD IC fue valorado en 0,74 mil millones de USD en 2025 y se estima que crecerá desde 0,92 mil millones de USD en 2026 hasta alcanzar 1,58 mil millones de USD en 2031, a una CAGR del 11,42% durante el período de pronóstico (2026-2031). La transición a DDR5 ha incrementado la demanda de módulos de memoria para servidores, ya que los principales fabricantes de DRAM finalizaron o aceleraron los recortes de producción de DDR4 a finales de 2025 y principios de 2026. Los IC RCD gestionan las señales de dirección, comando y reloj en los módulos de servidor DDR5, por lo que su rendimiento afecta el rendimiento de la memoria a medida que aumentan las tasas de datos de la plataforma. Las cargas de trabajo de IA y computación de alto rendimiento están incrementando las necesidades de ancho de banda de memoria y apoyando la demanda de configuraciones de módulos más rápidas. Los proveedores compiten en tiempos de calificación, capacidad de tasa de datos y conjuntos de chips integrados que incluyen componentes de módulos de soporte. El mercado de DDR5 Server Memory RCD IC también enfrenta escrutinio regulatorio y una base de clientes concentrada, lo que puede afectar las relaciones de precios y suministro.
Conclusiones Clave del Informe
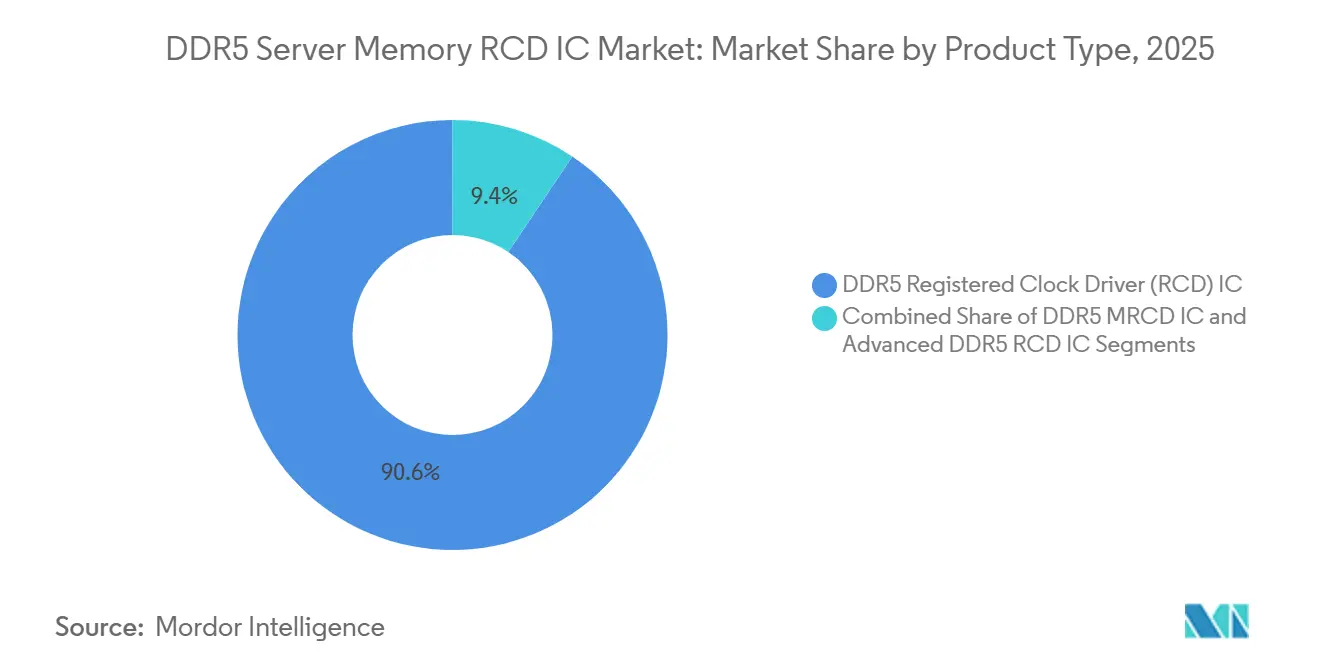
- Por tipo de producto, el IC RCD DDR5 mantuvo el 90,60% de la participación del mercado de DDR5 Server Memory RCD IC en 2025, mientras que se pronostica que el IC MRCD DDR5 crecerá a una CAGR del 11,78% hasta 2031 en el mercado de DDR5 Server Memory RCD IC.
- Por tipo de módulo, RDIMM mantuvo el 90,20% de la participación del mercado de DDR5 Server Memory RCD IC en 2025, mientras que se pronostica que MRDIMM/MCRDIMM crecerá a una CAGR del 11,58% hasta 2031 en el mercado de DDR5 Server Memory RCD IC.
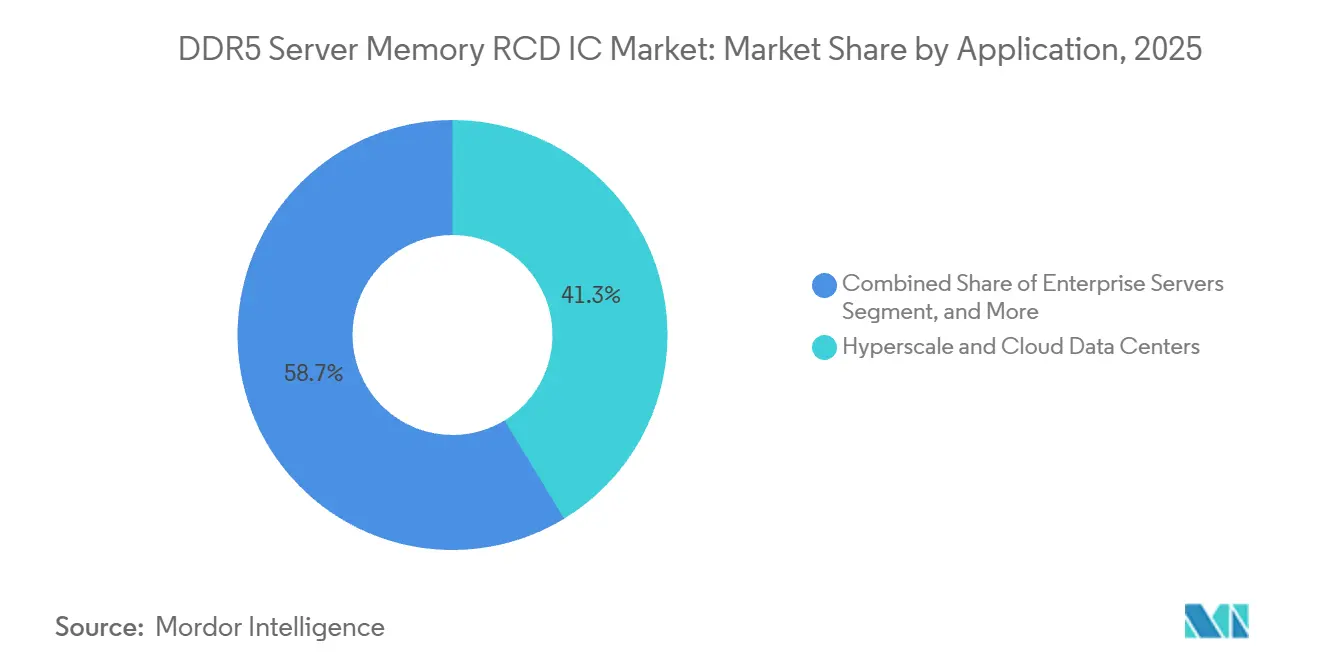
- Por aplicación, los centros de datos hiperescala y en la nube mantuvieron una participación del 41,30% en 2025, mientras que se pronostica que los servidores de IA y HPC crecerán a una CAGR del 12,18% hasta 2031 en el mercado de DDR5 Server Memory RCD IC.
- Por usuario final, los fabricantes de módulos de memoria mantuvieron una participación del 40,80% en 2025, mientras que se pronostica que los proveedores de servicios en la nube e hiperescaladores crecerán a una CAGR del 11,72% hasta 2031 en el mercado de DDR5 Server Memory RCD IC.
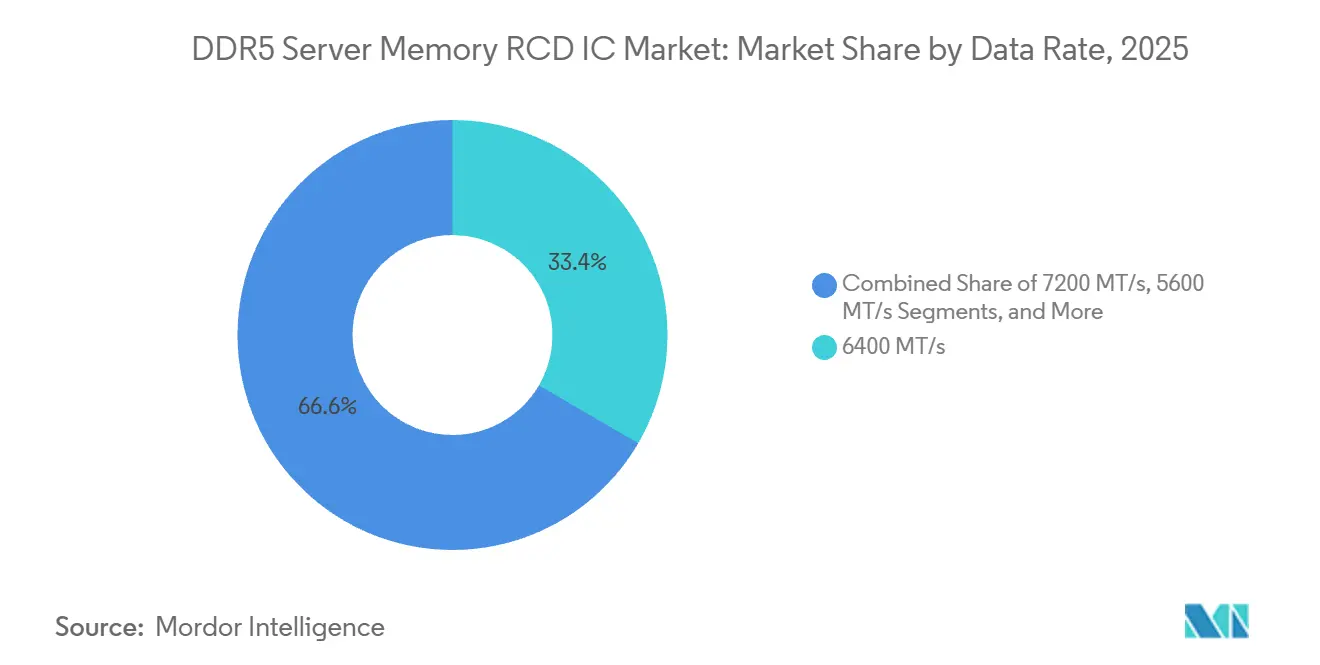
- Por tasa de datos, 6.400 MT/s mantuvo una participación del 33,40% en 2025, mientras que se pronostica que 9.600 MT/s y superior crecerá a una CAGR del 12,34% hasta 2031 en el mercado de DDR5 Server Memory RCD IC.
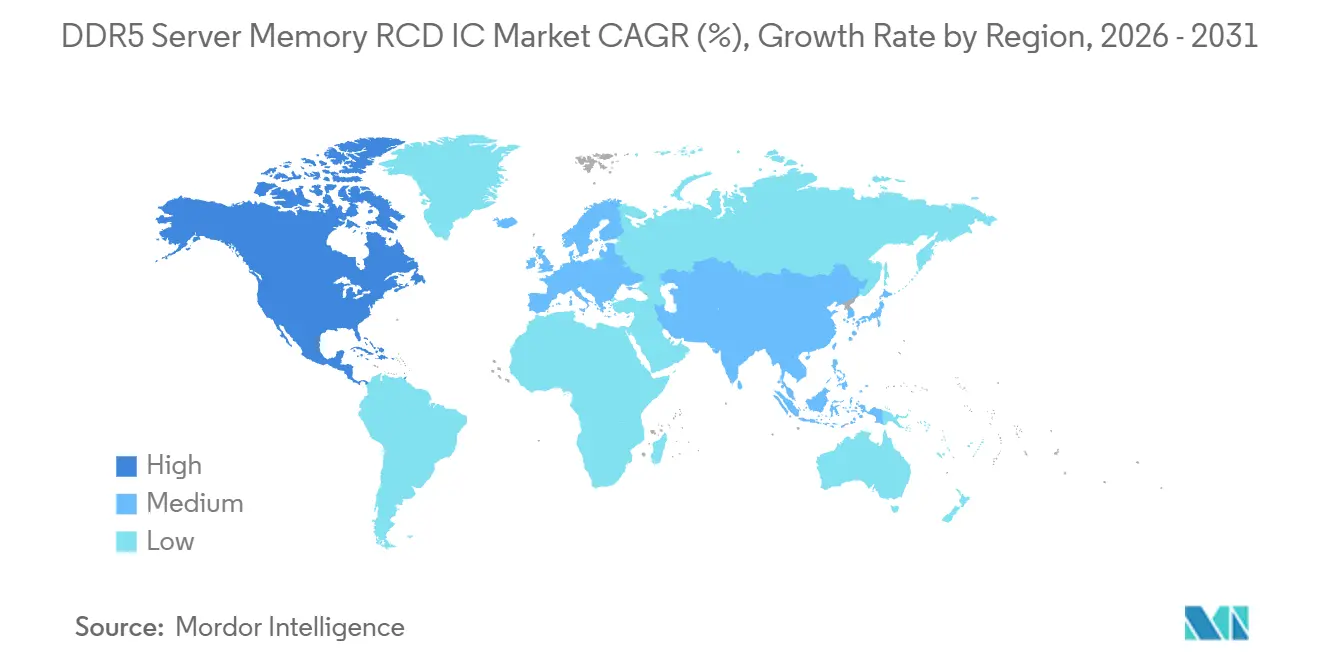
- Por geografía, Asia Pacífico mantuvo una participación del 61,70% en 2025, mientras que se pronostica que América del Norte crecerá a una CAGR del 11,63% hasta 2031 en el mercado de DDR5 Server Memory RCD IC.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de DDR5 Server Memory RCD IC
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transición DDR5 en Módulos de Memoria para Servidores | +3.2% | Global | Mediano plazo (2-4 años) |
| Expansión del Ancho de Banda de Memoria para IA y HPC | +2.5% | América del Norte y Asia Pacífico como núcleo, con extensión a Europa | Largo plazo (≥ 4 años) |
| Migración de Arquitecturas RDIMM a MRDIMM | +1.8% | Global | Mediano plazo (2-4 años) |
| Los Ciclos de Calificación de Mayor Tasa de Datos Favorecen las Generaciones Avanzadas de RCD | +1.0% | Núcleo en América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| Márgenes Estrechos de Integridad de Señal a Nivel de Controlador y DIMM en Plataformas de Servidor de 5 nm y Superiores | +0.9% | Global, con actividad de diseño en Estados Unidos, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Disciplina de Asignación de Fundición para IC de Interfaz de Memoria de Nicho | +0.6% | Asia Pacífico, especialmente Taiwán y Corea del Sur, con efectos globales del lado de la oferta | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Transición DDR5 en Módulos de Memoria para Servidores
Cada RDIMM DDR5 utiliza 1 IC RCD, lo que vincula la actividad de actualización de servidores y la nueva construcción de servidores con la demanda de IC RCD. Los principales fabricantes de DRAM aceleraron los recortes de producción de DDR4 a finales de 2025 o principios de 2026, lo que incrementó la adquisición de módulos DDR5. Cada generación, desde 4.800 MT/s hasta 9.600 MT/s, requiere un IC RCD de mayor rendimiento y puede soportar un precio de venta unitario más alto. Montage Technology reportó un margen bruto del 65,6% para su línea de chips de interconexión en 2025, mostrando el efecto de valor del cambio de plataforma. El ciclo de subgeneración de 12 a 18 meses mantiene a los proveedores enfocados en nuevas generaciones de tasas de datos durante el período de pronóstico. Esto crea una demanda recurrente de diseños de IC RCD calificados en el mercado de DDR5 Server Memory RCD IC.
Expansión del Ancho de Banda de Memoria para IA y HPC
Las cargas de trabajo de entrenamiento e inferencia de IA requieren mayor ancho de banda de memoria y capacidad de las plataformas de servidor. Los recuentos más altos de núcleos de sistema en chip también incrementan la necesidad de ancho de banda de memoria por socket. Renesas declaró en 2025 que la IA generativa estaba aumentando los recuentos de núcleos de SoC y la demanda de ancho de banda y capacidad de memoria en los centros de datos.[1] Las configuraciones RDIMM más rápidas y los canales de memoria ampliados respaldan el uso de IC RCD de mayor especificación. Los clústeres de inferencia de IA pueden requerir más canales de memoria por nodo que las configuraciones de entrenamiento, aumentando el contenido de IC RCD por servidor. Este requisito apoya el crecimiento de valor en el mercado de DDR5 Server Memory RCD IC incluso cuando el crecimiento de unidades de servidor no es la única medida de demanda.
Migración de Arquitecturas RDIMM a MRDIMM
MRDIMM utiliza un IC MRCD para multiplexar 2 rangos de memoria en una única ranura de módulo. Este diseño aumenta los bytes transferidos por ciclo en cada posición física de DIMM. Una evaluación de rendimiento de 2026 reportó una mejora del 24% para MRDIMM-8800 sobre RDIMM-6400 en pruebas HPCG y al menos un 10% de mejora en cargas de trabajo de IA generativa. Micron reportó hasta un 39% más de ancho de banda en plataformas Intel Xeon 6, con mayor eficiencia energética. Montage Technology y Renesas Electronics son productores en masa confirmados de los conjuntos de chips MRCD y MDB de primera generación, lo que concentra la base de suministro inicial. La hoja de ruta MRDIMM Gen3 de JEDEC para 17.600 MT/s respalda pasos de valor continuos para los IC MRCD en el mercado de DDR5 Server Memory RCD IC.[2]
Los Ciclos de Calificación de Mayor Tasa de Datos Favorecen las Generaciones Avanzadas de RCD
Cada nivel superior de tasa de datos DDR5 requiere calificación por parte de los fabricantes de DRAM, los OEM de módulos, los proveedores de plataformas de CPU y los clientes. Este proceso respalda la demanda de nuevo silicio RCD antes de que las generaciones más antiguas abandonen la base instalada. Renesas lanzó su Gen6 RRG5006x a 9.600 MT/s en noviembre de 2025. Rambus introdujo su conjunto de chips RCD06 a 9.600 MT/s en julio de 2026, mientras que Montage Technology completó el muestreo de su RCD06 a 9.200 MT/s en junio de 2026. El proveedor que completa la validación primero puede asegurar victorias de diseño para un ciclo de generación de producto de 12 a 18 meses. El tiempo de calificación es, por tanto, tan importante como la capacidad del silicio en el mercado de DDR5 Server Memory RCD IC.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Concentración Rápida de Victorias de Diseño entre Pocos OEM de Módulos de Memoria | -1.2% | Global, con efectos primarios en Corea del Sur y Taiwán | Mediano plazo (2-4 años) |
| Sensibilidad Cíclica del Gasto de Capital en Servidores y DRAM | -0.8% | Global | Corto plazo (≤ 2 años) |
| Largos Plazos de Calificación y Validación de Plataformas | -0.6% | Núcleo en América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| Abastecimiento Múltiple Limitado y Bloqueo de Calificación de Clientes | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Concentración Rápida de Victorias de Diseño entre Pocos OEM de Módulos de Memoria
Los proveedores de IC RCD dependen de un grupo reducido de fabricantes de DRAM y compradores de módulos de memoria. Samsung Electronics, SK hynix y Micron toman decisiones de diseño que pueden influir en los ingresos de toda una generación de RCD. Una sola victoria o pérdida de diseño puede, por tanto, tener un gran efecto en el perfil de envíos de un proveedor. Los fiscales surcoreanos investigaron una presunta coordinación de precios que involucraba a los 3 principales proveedores de IC RCD en julio de 2026. La investigación muestra la tensión entre proveedores concentrados y compradores concentrados durante las repetidas discusiones de precios y calificación. Los cambios de precios requeridos podrían reducir los precios de venta unitarios de IC RCD en relación con el crecimiento de los envíos de memoria de servidor DDR5 en el mercado de IC RCD.
Sensibilidad Cíclica del Gasto de Capital en Servidores y DRAM
Los ingresos por IC RCD DDR5 dependen de la inversión en DRAM para servidores y los ciclos de producción de módulos. Una desaceleración en el gasto de capital de hiperescaladores o empresas puede reducir la producción de módulos y los pedidos de IC RCD. La corrección del inventario de DRAM de 2022-2023 llevó los precios de DRAM a mínimos de varios años y afectó temporalmente a los proveedores de IC de interfaz de memoria. Los IC RCD también utilizan nodos CMOS avanzados junto con productos lógicos de mayor volumen, lo que puede crear límites de asignación de fundición durante períodos de capacidad restringida. Las adiciones de capacidad podrían debilitar las condiciones de precios que respaldaron los precios de venta unitarios de IC RCD durante 2025 y 2026. Estos factores hacen que el mercado de DDR5 Server Memory RCD IC esté expuesto a cambios en la demanda de servidores, el suministro de memoria y la capacidad de fundición.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El IC RCD DDR5 Mantiene la Base Instalada Mientras el IC MRCD Gana Impulso
El IC RCD DDR5 mantuvo una participación del 90,60% en 2025 a medida que los despliegues de servidores RDIMM aumentaron con la adopción de DDR5. El grupo de productos más grande se benefició de la amplia adopción de RDIMM en las actualizaciones de flotas de servidores y los nuevos despliegues de centros de datos. Los diseños avanzados de RCD incluyen ecualización de retroalimentación de decisión e telemetría de señal para operación a mayor tasa de datos. El Gen6 RRG5006x de Renesas incluyó DFE de 8 derivaciones y Telemetría y Margen de Señal del Motor de Decisión. Montage Technology completó la producción en masa de su RCD Gen4 a 7.200 MT/s en octubre de 2025. Su línea de chips de interconexión registró un margen bruto del 65,6% en 2025. Las nuevas generaciones de RCD entran en calificación con una prima de precio antes de que las ofertas de los proveedores alcancen la paridad en los siguientes 12 a 18 meses.
Se pronostica que el IC MRCD DDR5 crecerá a una CAGR del 11,78% de 2026 a 2031, la tasa más rápida por tipo de producto. El segmento está pasando de pilotos a escala hacia un despliegue más amplio de MRDIMM. Montage Technology lanzó su MRCD de segunda generación a 12.800 MT/s en enero de 2025 y reportó un aumento de escala de envíos a partir del cuarto trimestre de 2025. Renesas anunció su conjunto de chips MRDIMM Gen3, el MRCD RRG5013x, con un objetivo de 16.000 MT/s en julio de 2026. Montage Technology planea finalizar el desarrollo de ingeniería del MRCD de tercera generación para finales de 2026. La hoja de ruta MRDIMM Gen3 de JEDEC a 17.600 MT/s indica ganancias de rendimiento continuas hasta 2031. Esto respalda el cambio de la industria de DDR5 Server Memory RCD IC hacia diseños de mayor valor por módulo.


Por Tipo de Módulo: RDIMM Sigue Siendo Ampliamente Compatible Mientras MRDIMM y MCRDIMM Aumentan el Ancho de Banda
RDIMM mantuvo una participación del 90,20% en 2025, respaldado por una amplia compatibilidad con los diseños de servidores basados en Intel Xeon, AMD EPYC y ARM. Su ecosistema de calificación establecido y su densidad escalable respaldan el uso continuo en sistemas empresariales y en la nube. Las configuraciones LRDIMM y DIMM con búfer de alta capacidad sirven a sistemas de alta densidad de almacenamiento donde el búfer de reducción de carga permite poblaciones de DRAM más grandes. Su función se está reduciendo donde MRDIMM puede proporcionar beneficios de capacidad con mayor ancho de banda. Los programas de actualización de servicios financieros, atención médica y gobierno siguen ciclos de adquisición plurianuales que sostienen los volúmenes de RDIMM. Estos despliegues retienen a RDIMM como el ancla de volumen para el mercado de DDR5 Server Memory RCD IC. El formato también evita el rediseño disruptivo que algunos usuarios asocian con el paso a arquitecturas de módulos emergentes.
Se pronostica que MRDIMM/MCRDIMM se expandirá a una CAGR del 11,86% de 2026 a 2031, la tasa más rápida por tipo de módulo. Una evaluación equivalente a producción encontró que MRDIMM-8800 entregó un 24% más de rendimiento HPCG que RDIMM-6400. La misma evaluación encontró al menos un 10% de mejora en cargas de trabajo de IA generativa. Micron reportó hasta un 39% más de ancho de banda y mejor eficiencia energética con plataformas Intel Xeon 6. JEDEC publicó el estándar JESD82-552 MDB02 en abril de 2026 y reportó la casi finalización de JESD82-542 MRCD02. Sus diseños de tarjeta sin procesar Gen2 apuntan a 12.800 MT/s, proporcionando una base técnica común para una adopción más amplia. Estos estándares reducen las barreras de interoperabilidad para esta parte de la industria de DDR5 Server Memory RCD IC.
Por Aplicación: Los Centros de Datos Hiperescala y en la Nube Proporcionan Volumen Mientras los Servidores de IA y HPC Crecen Más Rápido
Los centros de datos hiperescala y en la nube mantuvieron una participación del 41,30% en 2025, convirtiéndolos en el área de aplicación más grande. Los grandes despliegues en la nube proporcionan una amplia base de volumen para los proveedores de IC RCD. Sus programas de servidores dependen de la calificación repetida de plataformas de memoria y la adquisición de módulos. Los proveedores de servicios en la nube de América del Norte comenzaron a planificar las construcciones de servidores de 2026 con una mayor participación de despliegue de DDR5 desde la segunda mitad de 2025. Esta actividad de planificación incrementó la adquisición de RDIMM hiperescala en relación con ciclos de servidores anteriores. El mercado de DDR5 Server Memory RCD IC depende, por tanto, en gran medida de los programas de capacidad en la nube y sus configuraciones de memoria elegidas. La aplicación también conecta la demanda de los propietarios de plataformas con la base de ensamblaje de módulos de Asia Pacífico.
Se pronostica que los servidores de IA y HPC crecerán a una CAGR del 12,18% de 2026 a 2031, la tasa de aplicación más alta. Los mayores requisitos de canal de memoria por socket de CPU aumentan el contenido de IC RCD más allá del crecimiento en unidades de servidor agregadas. Estos servidores necesitan calificación específica de tasa de datos y validación térmica a medida que las configuraciones se vuelven más exigentes. Los beneficios de rendimiento de las arquitecturas MRDIMM son particularmente relevantes para las cargas de trabajo de HPC e IA generativa. Los servidores empresariales siguen siendo la segunda aplicación más grande porque los clientes de servicios financieros, atención médica y gobierno mantienen ciclos de actualización independientes. La infraestructura de redes y telecomunicaciones y las estaciones de trabajo de alto rendimiento representan aplicaciones más pequeñas con sus propios requisitos de certificación y factor de forma. Esta combinación mantiene al mercado de DDR5 Server Memory RCD IC expuesto tanto a grandes despliegues en la nube como a plataformas de servidores especializadas.
Por Usuario Final: Los Fabricantes de Módulos Lideran Mientras los Proveedores en la Nube Ganan Influencia en la Adquisición
Los fabricantes de módulos de memoria mantuvieron una participación del 40,80% en 2025 y siguieron siendo el principal canal de diseño para los IC RCD. Los IC RCD se integran en los módulos antes de que estos lleguen a los OEM de servidores u operadores de infraestructura. Samsung Electronics, SK hynix y Micron combinan operaciones de DRAM y módulos, creando un doble rol como compradores y productores. Adquieren IC RCD para el ensamblaje de módulos mientras establecen los requisitos necesarios para asegurar victorias de diseño. Los OEM de servidores, ODM y fabricantes de servidores de caja blanca son grupos de adquisición separados que influyen en los requisitos de la plataforma. Sus decisiones alinean la calificación de módulos con las hojas de ruta de CPU y la validación del sistema. Esta estructura de canal sigue siendo central para el mercado de DDR5 Server Memory RCD IC.
Se pronostica que los proveedores de servicios en la nube e hiperescaladores crecerán a una CAGR del 11,72% de 2026 a 2031, la tasa de usuario final más rápida. La participación directa en las cadenas de suministro de memoria se está volviendo más importante para estos clientes. Amazon elevó su guía de capital para 2026 a 220 mil millones de USD, con una parte vinculada a mayores costos de componentes de memoria. Esto refleja la mayor importancia de los costos de interfaz de memoria en los presupuestos de infraestructura en la nube. Los integradores de sistemas y los proveedores de infraestructura empresarial son usuarios finales más sensibles al precio. Generalmente adquieren configuraciones RDIMM estandarizadas a escala y muestran menos demanda de tipos de módulos de vanguardia. El mercado de DDR5 Server Memory RCD IC sirve tanto a la participación directa de hiperescaladores como a la adquisición establecida liderada por módulos.
Por Tasa de Datos: 6.400 MT/s Respalda el Volumen Actual Mientras 9.600 MT/s y Superior Gana Actividad de Diseño
El nivel de 6.400 MT/s mantuvo una participación del 33,4% en 2025 y representó el principal punto de preparación de la plataforma. Se alineó con los rendimientos operativos, los márgenes de integridad de señal y el soporte del ecosistema en Intel Xeon 6 y los principales diseños de servidores basados en ARM. JEDEC publicó DDR5RCD04, JESD82-514.01, para operación a 6.400 MT/s y 7.200 MT/s en junio de 2024. JEDEC luego publicó DDR5RCD05 (JESD82-515.01) con parámetros de mayor tasa de datos en marzo de 2026.[3] Los niveles de 4.800 MT/s y 5.600 MT/s perdieron participación durante 2025 a medida que los RCD Gen3 y Gen4 entraron en producción. El RCD Gen4 a 7.200 MT/s de Montage Technology alcanzó la producción en masa en octubre de 2025. El rango de 8.000-8.800 MT/s se alinea con MRDIMM Gen1, donde MRDIMM-8800 mostró ganancias de rendimiento HPC sobre RDIMM-6400.
Se pronostica que el nivel de 9.600 MT/s y superior crecerá a una CAGR del 12,3% de 2026 a 2031. Es la categoría de tasa de datos de más rápido crecimiento a medida que los proveedores avanzan los productos a través del muestreo y el lanzamiento comercial. Renesas lanzó su Gen6 RRG5006x a 9.600 MT/s en noviembre de 2025, con producción esperada en la primera mitad de 2027. Rambus lanzó RCD06 a 9.600 MT/s en julio de 2026, y Montage Technology muestreó su RCD06 a 9.200 MT/s en junio de 2026. El ciclo de producto de 12 a 18 meses significa que el trabajo de diseño comienza mucho antes de la adopción de volumen amplio. Este nivel absorberá la actividad de calificación durante 2026 y 2027 antes de un aumento de volumen posterior. El mercado de DDR5 Server Memory RCD IC depende de estos niveles avanzados para sostener el crecimiento del valor unitario.
Análisis Geográfico
Asia Pacífico representó el 61,70% del mercado en 2025 y fue la región geográfica más grande en el mercado de DDR5 Server Memory RCD IC. Corea del Sur concentra la principal fabricación de DRAM a través de Samsung Electronics y SK Hynix. Taiwán cuenta con un ensamblaje sustancial de módulos de servidor de terceros para clientes OEM y en la nube. China alberga a Montage Technology, que reportó 5.139 millones de CNY en ingresos por chips de interconexión en 2025, equivalente a 715 millones de USD utilizando el tipo de cambio anual de 2025 indicado. Montage Technology también reportó un margen bruto del 65,6% en chips de interconexión para 2025. La región reúne el diseño de IC RCD, la fabricación de DRAM y el ensamblaje de módulos en el mismo corredor de suministro.
Japón contribuye a través del desarrollo de IC RCD de Renesas Electronics y a través de integradores de sistemas regionales y validadores de plataformas. Renesas continúa avanzando en conjuntos de chips RCD y MRDIMM de mayor velocidad para aplicaciones de servidor.[4] Los fiscales surcoreanos allanaron las oficinas coreanas de los 3 principales proveedores de IC RCD en julio de 2026 como parte de una investigación sobre presunta fijación de precios. Esta acción regulatoria pone un mayor enfoque en las relaciones comerciales entre los proveedores de IC RCD y los principales fabricantes de DRAM. Los planes de mayor despliegue de DDR5 por parte de los operadores de nube de América del Norte también impulsan la demanda a través de las operaciones de ensamblaje de Asia Pacífico. La región sigue siendo importante tanto para la capacidad de producción como para la calificación técnica en el mercado de DDR5 Server Memory RCD IC.
Se pronostica que América del Norte crecerá a una CAGR del 11,63% de 2026 a 2031, la tasa geográfica más rápida. El crecimiento está vinculado a los ciclos de inversión de hiperescaladores concentrados en Estados Unidos. La actividad de calificación de plataformas de servidor de Intel ha dado forma a qué tasas de datos DDR5 entran en el despliegue de servidores convencional. Renesas, Rambus y otros participantes apoyan el desarrollo de plataformas de América del Norte con productos RCD de mayor velocidad. Europa depende más de los ciclos de actualización de servidores empresariales y de telecomunicaciones. Oriente Medio y África y América del Sur se encuentran en una etapa más temprana del despliegue de servidores DDR5 a través de proyectos de centros de datos soberanos y la expansión regional de hiperescaladores.

Panorama Competitivo
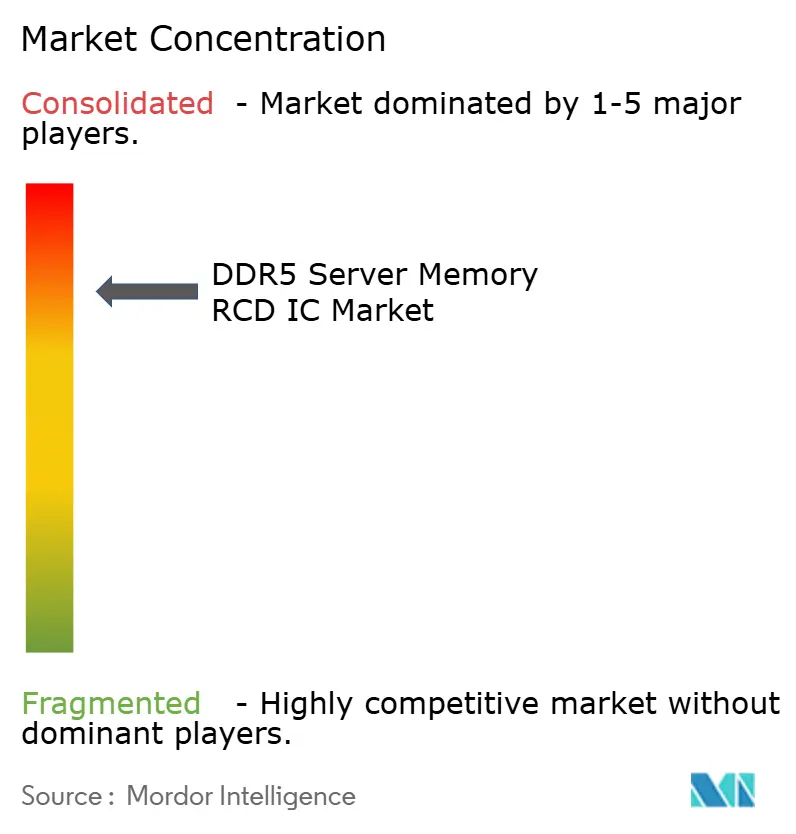
Renesas Electronics, Montage Technology y Rambus suministraron colectivamente más del 93% de las unidades globales de IC RCD DDR5 en 2025. Esta estructura otorga al mercado de DDR5 Server Memory RCD IC un alto nivel de concentración. Los proveedores compiten por llegar primero a la producción en cada nuevo nivel de tasa de datos porque la calificación temprana puede determinar la elección de diseño de un fabricante de módulos. También ofrecen IC de PMIC, concentrador SPD y sensor de temperatura como conjuntos de chips integrados. Montage Technology completó la producción en masa de su RCD Gen4 en octubre de 2025. Rambus lanzó su conjunto de chips RDIMM DDR5 9600 en julio de 2026 para infraestructura de centros de datos de IA agéntica y HPC de próxima generación. Estos movimientos muestran que el liderazgo en rendimiento y los conjuntos de chips de módulos más amplios son herramientas competitivas clave.
La participación en los estándares JEDEC y las carteras de patentes fortalece las posiciones de los proveedores establecidos. Montage Technology actúa como redactor principal de estándares para varias especificaciones de RCD y MRCD dentro de los comités de JEDEC. Renesas anunció su conjunto de chips MRDIMM Gen3 en julio de 2026, con un objetivo de 16.000 MT/s y producción esperada en la segunda mitad de 2027. El movimiento de la empresa extiende la competencia desde los IC RCD estándar hacia los sistemas MRDIMM de mayor ancho de banda. Los nuevos participantes necesitan acceso a fabricación CMOS avanzada, largos períodos de calificación con los fabricantes de DRAM y participación en los estándares. Estos requisitos hacen que la entrada al mercado de DDR5 Server Memory RCD IC sea difícil. La investigación de julio de 2026 también puede afectar la forma en que los proveedores y clientes gestionan los precios y los términos contractuales.
Una empresa emergente surcoreana, Wonseemicron, completó el desarrollo de RCD DDR5 Gen2 e ingresó a la calificación del fabricante de CPU en 2024. Esta actividad muestra que la estructura de suministro está concentrada pero no cerrada a nuevos participantes. Su progreso sigue sujeto a los mismos requisitos extendidos de validación de plataforma y cliente que enfrenta cualquier competidor. Los proveedores líderes continúan utilizando la ejecución de hojas de ruta para defender sus posiciones. El muestreo de RCD06 de Montage Technology a 9.200 MT/s en junio de 2026 es un ejemplo de este enfoque. La hoja de ruta MRDIMM ampliada de JEDEC también crea un camino técnico compartido para los proveedores que preparan productos futuros. El mercado de DDR5 Server Memory RCD IC sigue concentrado porque los principales proveedores mantienen calificaciones establecidas, hojas de ruta de productos y relaciones con los clientes.
Líderes de la Industria de DDR5 Server Memory RCD IC
-
Renesas Electronics
-
Montage Technology
-
Rambus
-
ONE Semiconductor
-
Integrated Silicon Solution, Inc. (ISSI)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Rambus lanzó el Conjunto de Chips RDIMM de Servidor DDR5 9600, con su RCD de sexta generación, RCD06, compatible con hasta 9.600 MT/s, un aumento del 20% sobre la generación anterior, junto con PMIC5030, Concentrador SPD e IC de Sensor de Temperatura, dirigido a infraestructura de centros de datos de IA agéntica y HPC de próxima generación.
- Julio de 2026: Renesas Electronics anunció sus soluciones de conjunto de chips MRDIMM DDR5 de tercera generación, MRCD RRG5013x y MDB RRG5103x, que ofrecen hasta 16.000 MT/s, un 25% más de ancho de banda que sus soluciones de segunda generación, manteniendo la compatibilidad con la infraestructura DDR5 existente. El muestreo comenzó para todos los principales proveedores de DRAM, con producción esperada en la segunda mitad de 2027.
- Junio de 2026: Montage Technology completó el muestreo para clientes de su RCD DDR5 de sexta generación, RCD06, compatible con hasta 9.200 MT/s, un 15% más que su predecesor, con arquitectura independiente de doble canal, ecualización lineal en tiempo continuo y un bucle de enganche de fase de baja fluctuación para la optimización de la integridad de señal.
- Abril de 2026: JEDEC publicó el estándar de Búfer de Datos de Rango Multiplexado JESD82-552 DDR5MDB02, anunció la casi finalización de JESD82-542 DDR5MRCD02, y confirmó los diseños de tarjeta sin procesar MRDIMM Gen2 con objetivo de 12.800 MT/s, con MRDIMM Gen3 a 17.600 MT/s en desarrollo inicial.
- Marzo de 2026: JEDEC publicó el estándar de Controlador de Reloj Registrado DDR5RCD05, JESD82-515.01, codificando los parámetros de interfaz de CC, parámetros de conmutación, modos de entrenamiento DFE/CTLE y requisitos de integridad de señal para RCD de RDIMM DDR5 a tasas de datos de vanguardia.


Alcance del Informe Global del Mercado de DDR5 Server Memory RCD IC
El Mercado de DDR5 Server Memory RCD IC está segmentado por Tipo de Producto (IC de Controlador de Reloj Registrado (RCD) DDR5, IC de Controlador de Reloj Registrado Multiplexado (MRCD) DDR5, e IC RCD DDR5 Avanzado con Características de Integridad de Señal / DFE), Tipo de Módulo (RDIMM, MRDIMM / MCRDIMM, y LRDIMM / DIMM con Búfer de Alta Capacidad), Aplicación (Centros de Datos Hiperescala y en la Nube, Servidores Empresariales, Servidores de Inteligencia Artificial y Computación de Alto Rendimiento, Infraestructura de Redes y Telecomunicaciones, y Estaciones de Trabajo de Alto Rendimiento y Otros Sistemas de Cómputo), Usuario Final (Fabricantes de Módulos de Memoria, Fabricantes de DRAM / Proveedores de Memoria Integrada, OEM de Servidores, ODM / Fabricantes de Servidores de Caja Blanca, Proveedores de Servicios en la Nube / Hiperescaladores, e Integradores de Sistemas y Proveedores de Infraestructura Empresarial), Tasa de Datos (4800 MT/s, 5600 MT/s, 6400 MT/s, 7200 MT/s, 8000–8800 MT/s, y 9600 MT/s y Superior), y Geografía (América del Norte, Europa, Asia Pacífico, Resto del Mundo). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| IC de Controlador de Reloj Registrado (RCD) DDR5 |
| IC de Controlador de Reloj Registrado Multiplexado (MRCD) DDR5 |
| IC RCD DDR5 Avanzado con Características de Integridad de Señal / DFE |
| RDIMM |
| MRDIMM / MCRDIMM |
| LRDIMM / DIMM con Búfer de Alta Capacidad |
| Centros de Datos Hiperescala y en la Nube |
| Servidores Empresariales |
| Servidores de Inteligencia Artificial y Computación de Alto Rendimiento |
| Infraestructura de Redes y Telecomunicaciones |
| Estaciones de Trabajo de Alto Rendimiento y Otros Sistemas de Cómputo |
| Fabricantes de Módulos de Memoria |
| Fabricantes de DRAM / Proveedores de Memoria Integrada |
| OEM de Servidores |
| ODM / Fabricantes de Servidores de Caja Blanca |
| Proveedores de Servicios en la Nube / Hiperescaladores |
| Integradores de Sistemas y Proveedores de Infraestructura Empresarial |
| 4800 MT/s |
| 5600 MT/s |
| 6400 MT/s |
| 7200 MT/s |
| 8000–8800 MT/s |
| 9600 MT/s y Superior |
| América del Norte | |
| Europa | |
| Asia Pacífico | China |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| Resto de Asia Pacífico | |
| Resto del Mundo |
| Por Tipo de Producto | IC de Controlador de Reloj Registrado (RCD) DDR5 | |
| IC de Controlador de Reloj Registrado Multiplexado (MRCD) DDR5 | ||
| IC RCD DDR5 Avanzado con Características de Integridad de Señal / DFE | ||
| Por Tipo de Módulo | RDIMM | |
| MRDIMM / MCRDIMM | ||
| LRDIMM / DIMM con Búfer de Alta Capacidad | ||
| Por Aplicación | Centros de Datos Hiperescala y en la Nube | |
| Servidores Empresariales | ||
| Servidores de Inteligencia Artificial y Computación de Alto Rendimiento | ||
| Infraestructura de Redes y Telecomunicaciones | ||
| Estaciones de Trabajo de Alto Rendimiento y Otros Sistemas de Cómputo | ||
| Por Usuario Final | Fabricantes de Módulos de Memoria | |
| Fabricantes de DRAM / Proveedores de Memoria Integrada | ||
| OEM de Servidores | ||
| ODM / Fabricantes de Servidores de Caja Blanca | ||
| Proveedores de Servicios en la Nube / Hiperescaladores | ||
| Integradores de Sistemas y Proveedores de Infraestructura Empresarial | ||
| Por Tasa de Datos | 4800 MT/s | |
| 5600 MT/s | ||
| 6400 MT/s | ||
| 7200 MT/s | ||
| 8000–8800 MT/s | ||
| 9600 MT/s y Superior | ||
| Por Geografía | América del Norte | |
| Europa | ||
| Asia Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| Resto de Asia Pacífico | ||
| Resto del Mundo | ||


Preguntas Clave Respondidas en el Informe
¿Cuál fue el tamaño del mercado de DDR5 Server Memory RCD IC en 2026?
El tamaño del mercado se estimó en 0,92 mil millones de USD en 2026 y se pronostica que alcanzará 1,58 mil millones de USD en 2031. El pronóstico representa una CAGR del 11,42% durante 2026-2031.
¿Qué está impulsando la demanda de IC RCD de DDR5 Server Memory?
La adopción de módulos DDR5, los requisitos de ancho de banda de IA y HPC, y la calificación recurrente de generaciones de mayor tasa de datos respaldan la demanda. Los IC RCD también se vuelven más importantes a medida que aumentan las velocidades de los módulos y las plataformas de servidor utilizan más canales de memoria.
¿Qué formato de módulo DDR5 está creciendo más rápido?
Se pronostica que MRDIMM/MCRDIMM crecerá a una CAGR del 11,86% de 2026 a 2031. El formato admite mayor ancho de banda y depende de los conjuntos de chips MRCD y MDB para su arquitectura operativa.
¿Qué aplicación tiene la perspectiva de crecimiento más rápida?
Se pronostica que los servidores de IA y HPC crecerán a una CAGR del 12,18% hasta 2031, la tasa de aplicación más alta indicada. Estos servidores necesitan mayor ancho de banda de memoria y pueden utilizar más canales de memoria por socket de CPU.
¿Qué región lidera la demanda de DDR5 Server Memory RCD IC?
Asia Pacífico mantuvo una participación del 61,70% en 2025, respaldada por su base de fabricación de DRAM y ensamblaje de módulos. Corea del Sur, Taiwán, China y Japón respaldan diferentes partes de la cadena de suministro regional.


 Sus datos están seguros y nunca se venden ni se comparten.
