
DDR5 AIサーバーメモリ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 10.94 十億米ドル |
| 市場規模 (2031) | 29.36 十億米ドル |
| 成長率 (2026 - 2031) | 21.83 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるDDR5 AIサーバーメモリ市場分析
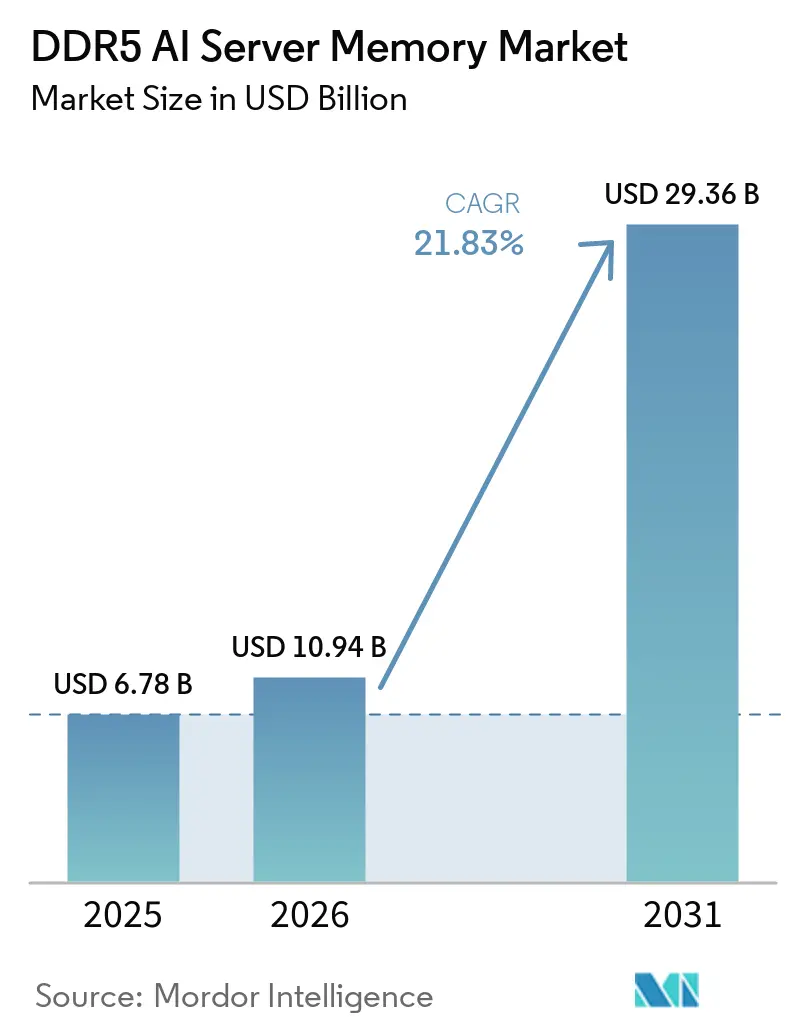
DDR5 AIサーバーメモリ市場規模は、2025年に6.78 ビリオン 米ドル、2026年に10.94 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 21.83%で成長し、2031年までに29.36 ビリオン 米ドルに達する見込みです。需要は、サーバー出荷台数だけでなく、AIトレーニングおよび推論システムにおけるより大きなメモリフットプリントによって形成されています。これは、大規模なモデルではホストプロセッサがアクセラレーターとそのオンボードメモリに加えてより多くのワーキングデータを保持する必要があるためであり、また本番システムも応答時間を低下させることなく増大するプロンプト量、ユーザーセッション、アプリケーション固有のコンテキストに対応する必要があるためです。新しいサーバープラットフォームはDDR5を必須としており、これによりメモリ選択はアップグレードの選択肢からシステム設計要件へと移行し、サーバー構成が計画される段階からモジュールの速度、容量、電力プロファイル、および認定ステータスが重要になっています。クラウドプロバイダーも、先進メモリコンポーネントへのアクセスを確保するために複数年にわたる供給契約を活用しており、長期的なプログラム受注を目指すサプライヤーにとって、調達能力、認定の深さ、および納品の信頼性が中心的な考慮事項となっています。これは特に、サーバーの展開がアクセラレーター、プロセッサー、ネットワーク機器、施設電力、およびアプリケーション展開計画と複数のグローバルデータセンターロケーションおよび変化する展開スケジュールにわたって調整される必要がある場合に当てはまります。このアプローチは、複数のCPUプラットフォームにわたって大容量モジュールを認定できるサプライヤーを優遇する一方、先進DRAMの供給逼迫が小規模バイヤーの入手可能性を引き続き制限、予測可能な割り当て、納品タイミング、およびモジュールの互換性がエンタープライズ調達計画においてより重要になっています。これは特に、グローバルクラウドオペレーターほどの購買量や確立されたサプライヤー関係を持たず、複数のハードウェアベンダーおよび展開ロケーションにわたってコンポーネント購入を慎重に調整する必要がある組織に当てはまります。
主要レポートのポイント
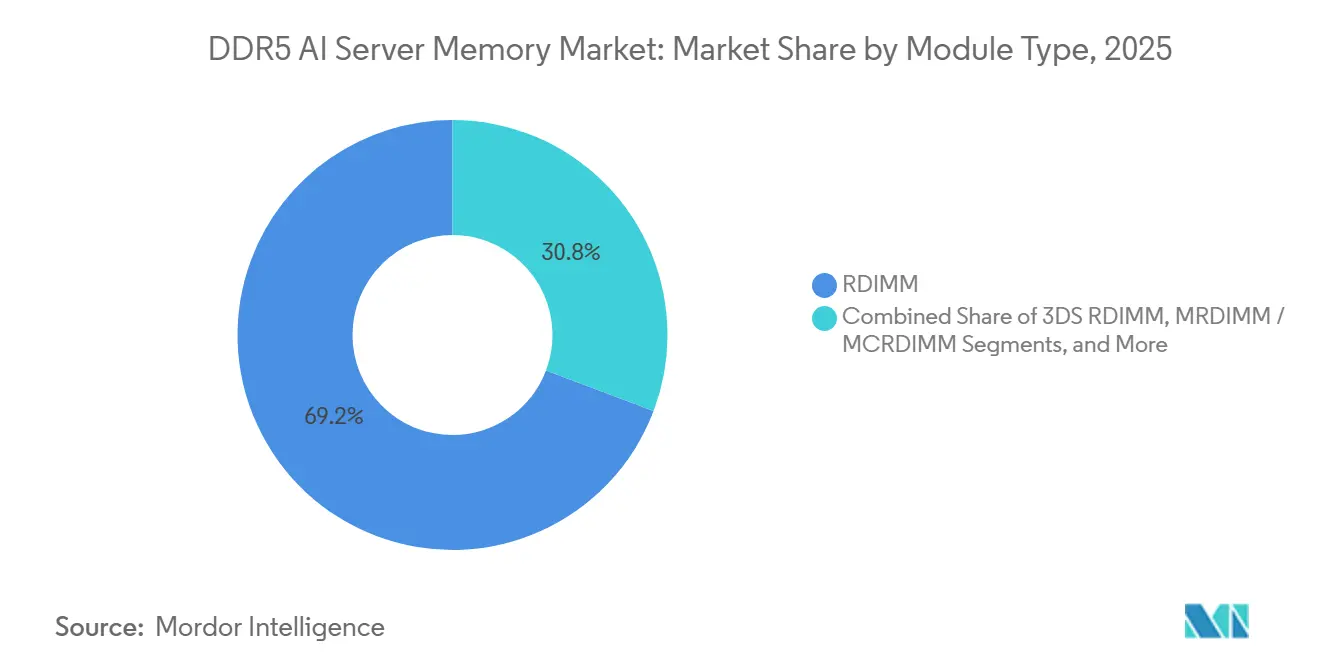
- モジュールタイプ別では、RDIMMが2025年のDDR5 AIサーバーメモリ市場シェアの69.24%を占め、MRDIMMおよびMCRDIMMは2031年までにCAGR 22.92%で成長すると予測されています。
- 容量別では、96 GBから128 GBの層が2025年の需要の46.82%を占め、128 GB超のモジュールはDDR5 AIサーバーメモリ市場において2031年までにCAGR 22.61%で成長すると予測されています。
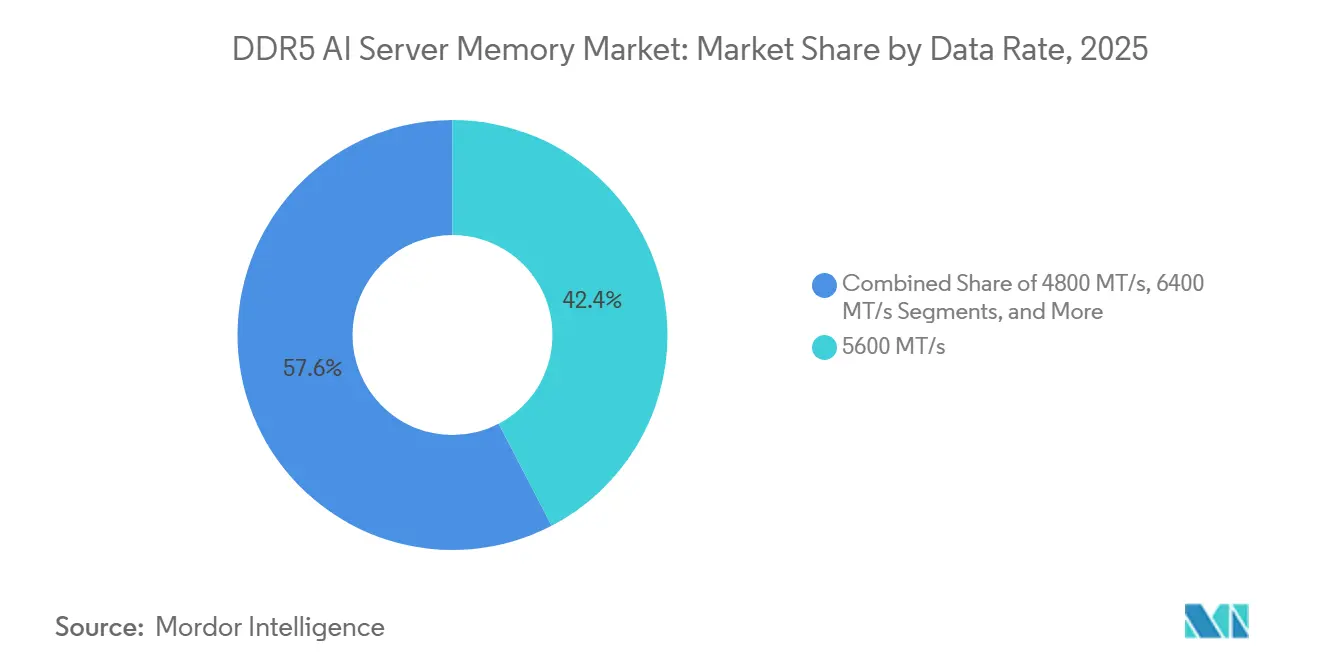
- データレート別では、5600 MT/sモジュールが2025年の需要の42.37%を占め、8000 MT/s超のモジュールはDDR5 AIサーバーメモリにおいて2031年までにCAGR 22.83%で成長すると予測されています。
- アプリケーション別では、AIトレーニングサーバーが2025年のアプリケーション需要の41.28%を占め、ジェネレーティブAIおよびLLMサービングサーバーはDDR5 AIサーバーメモリにおいて2031年までにCAGR 22.74%で拡大すると予測されています。
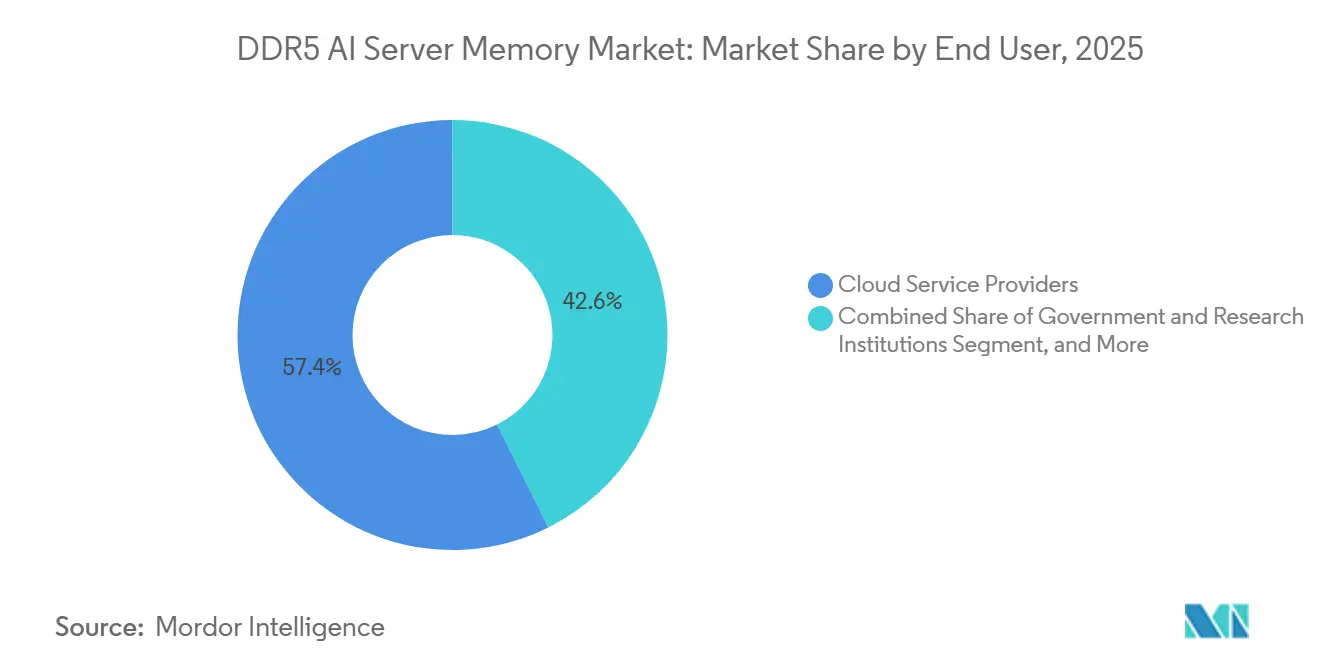
- エンドユーザー別では、クラウドサービスプロバイダーが2025年のDDR5 AIサーバーメモリ市場シェアの57.36%を占め、政府および研究機関は2031年までにCAGR 22.35%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルDDR5 AIサーバーメモリ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIトレーニングおよび推論のメモリ集約度の加速 | +6.5% | グローバル | 短期(2年以内) |
| DDR5専用プラットフォームを優遇するハイパースケールサーバーのリフレッシュサイクル | +4.5% | 北米および欧州 | 短期(2年以内) |
| 電力制約のあるデータセンターにおけるワット当たりの高いメモリ帯域幅 | +3.0% | グローバル | 中期(2〜4年) |
| Intel XeonおよびAMD EPYCサーバー全体でのより広範なプラットフォーム認定 | +2.5% | グローバル | 短期(2年以内) |
| GPUストール時間を削減するためのソケット当たりの大容量化 | +1.5% | 北米およびアジア太平洋(欧州への波及を含む) | 中期(2〜4年) |
| 国内メモリ調達を増加させるソブリンAIインフラ | +1.0% | 欧州、カナダ、韓国が主導する国家プログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIトレーニングおよび推論のメモリ集約度の加速
AIトレーニングシステムは相当なホストメモリ帯域幅を必要とし、DDR4構成は新しいサーバー設計においてGPUの使用を制限する可能性があります。完全精度でトレーニングされた700億パラメーターモデルは、勾配、オプティマイザーの状態、および中間活性化を同時に必要とし、推論単独の場合と比べて3〜4倍のメモリ要件を生み出します。本番推論でも、特に長いプロンプトや同時ユーザーセッションがすぐにアクセス可能な状態を維持する必要があるアクティブコンテキストを増加させる場合に、GPUメモリが満杯になるとホストメモリをキーバリューキャッシュのオーバーフローに使用します。NVIDIAは、Grace Blackwellが900 GB/sのNVLink-C2Cリンクを使用して、CPUとGPUノード間でDDR5とHBMの統合メモリ空間を共有すると述べています。[1] このアーキテクチャにより、ホストメモリ帯域幅が推論品質とスループットの重要な要素となり、DDR5 AIサーバーメモリ市場がトレーニング重視のクラウドバイヤーの限られたグループを超えて拡大し、メモリ設計の選択と展開されたAIサービスの運用パフォーマンスとの間により明確なつながりが生まれます。推論システムの利用拡大は、初期インフラ構築が完了した後も認定済みサーバーモジュールへの需要を高めます。これは、本番サービスがアプリケーションや顧客グループ全体で使用量が増加するにつれて、継続的なキャパシティプランニング、交換サイクル、および段階的な追加を必要とするためです。
DDR5専用プラットフォームを優遇するハイパースケールサーバーのリフレッシュサイクル
Intel Xeon 6およびAMD EPYC 9005プラットフォームはDDR5を必須としており、大規模な新規AIサーバー展開においてDDR4の選択肢を排除しています。AMD EPYC 9005は最大6400 MT/sのデータレートで最大12チャンネルのDDR5をサポートし、各ソケットに実質的に多くの利用可能なメモリ帯域幅を提供します。したがって、DDR5 AIサーバーメモリ市場は、クラウドオペレーターがこれらのプラットフォームを中心にフリートをリフレッシュする際に恩恵を受けます。大規模クラウドバイヤーとDRAMメーカー間の直接供給契約は、最大規模の顧客への割り当てをさらに強化し、広範な市場の入手可能性が制約されている場合でも、それらのバイヤーがより確実にクラスター拡張を計画できるようにします。この慣行により、エンタープライズバイヤーはスポット価格と不確実な納品スケジュールにさらされやすくなる可能性があります。また、報告された需要がハイパースケーラーではミッドマーケットよりも購入に転換されやすいことを意味し、このパターンがDDR5 AIサーバーメモリ市場全体の成長を形成する可能性があります。資本予算、既存のDDR4システム、およびコンポーネントへのアクセスの不確実性が、技術的には正当化されるが商業的にはスケジュールが難しい決定を遅らせる可能性があります。
電力制約のあるデータセンターにおけるワット当たりの高いメモリ帯域幅
データセンターオペレーターは電力コストの上昇と電力供給の制限を管理しており、メモリ効率が重要な調達上の考慮事項となっています。IntelとSK hynixのケーススタディによると、テスト構成においてDDR5はDDR4より14.4%少ない電力を使用しながら、1.5倍高い初期メモリ帯域幅を提供しました。この研究では、整数演算ワークロードにおけるワット当たりのパフォーマンスが1.22倍高いことも報告されています。Micronは2026年5月に11.1Wを使用する256 GB DDR5 RDIMMのサンプリングを開始しました。これは同じ総容量の2枚の128 GBモジュールの19.4Wと比較されます。モジュール数の削減により、数千のメモリスロットを持つシステムの電力と熱の負荷を軽減できます。これは、追加施設を建設するのではなく、既存のデータセンターの電力エンベロープ内でコンピューティング容量を拡大しようとするオペレーターにとって有用です。これらの運用上のメリットは、電力予算が固定されているDDR5 AIサーバーメモリ市場内での高密度採用を支援し、DDR5 AIサーバーメモリ市場全体で効率的な設計の採用を強化します。容量単位当たりのメモリ電力の削減により、プロセッサー、アクセラレーター、ネットワーキング、および冷却機器のためにサイトレベルのエンベロープの有用な部分を解放できるためです。
Intel XeonおよびAMD EPYCサーバー全体でのより広範なプラットフォーム認定
プラットフォーム認定は、モジュールが特定のプロセッサー、マザーボード、ファームウェア、および動作環境で展開できるかどうかを決定します。SK hynixは2025年12月にXeon 6プラットフォームの256 GB DDR5 RDIMMのIntelデータセンター認定を完了しました。同社は、1a 16 Gb DRAMに基づく以前の256 GBモジュールと比較して、推論パフォーマンスが16%向上し、消費電力が18%低下したと報告しました。SamsungとAMDも、第6世代EPYC Venice CPUおよびHeliosラックスケールアーキテクチャ向けの高性能DDR5をカバーするコラボレーションを確立しました。このような取り組みにより、製品が広範な商業展開に達する前に、コンポーネント設計、プロセッサーの動作、ボード設定、およびワークロードテストを接続することで、新しいメモリ速度グレードから承認済みサーバー構成までの道のりが短縮されます。JEDECコンプライアンスはセキュアおよびミッションクリティカルな調達のベースラインであり続けるため、広範な検証を持つモジュールベンダーはより多くのエンタープライズプログラムにアクセスし、各販売ごとの繰り返しの認定作業を回避し、交換および拡張モジュールが確立されたフリートポリシーに沿って一貫して動作するという顧客の信頼を高めることができます。
制約の影響分析*
| 制約 | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| サーバーモジュール向け先進DRAM供給を逼迫させるHBM優先化 | -3.5% | グローバル | 短期(2年以内) |
| RDIMM、LRDIMM、および高密度モジュール全体での認定の複雑さ | -2.0% | グローバル | 中期(2〜4年) |
| エンタープライズサーバーリフレッシュにおけるDDR4と比較した高い移行コスト | -1.5% | 北米および欧州 | 中期(2〜4年) |
| 高容量DDR5モジュールにおける歩留まりと熱の制約 | -1.0% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サーバーモジュール向け先進DRAM供給を逼迫させるHBM優先化
主要DRAMメーカーは、AIアクセラレーター向けHBMに先進ウェーハ容量を割り当てており、DDR5サーバーモジュールに利用可能な容量を制限しています。HBMは従来のDDR5よりもギガバイト当たりのウェーハ面積を多く必要とするため、大量メモリ生産者にとって割り当ての決定は特に重要です。メーカーがアクセラレーター展開のためにHBM出力を優先し続け、コンポーネントロードマップがアクセラレーター需要と密接に連動している場合、供給制約は複数年にわたるサーバー投資プログラムを通じて継続する可能性があります。この状況は、DDR5サーバーメモリの価格上昇、予測困難な割り当て、長い調達サイクル、およびより複雑なシステム計画の決定を支持します。大規模バイヤーは供給契約を通じて制約を管理できますが、小規模バイヤーはサーバーリフレッシュを延期し、システム仕様の柔軟性を低下させ、計画された展開がコンポーネントを待つか、利用可能な容量に合わせて再設計されるリスクを高める遅延に直面する可能性があります。この制約は、プロジェクトスケジュールとコンポーネントの入手可能性が、顧客がトレーニング、推論、研究、または公共サービスのワークロードのためにシステムをインストールする必要がある場合でも不一致になる可能性があるため、DDR5 AIサーバーメモリ市場の実現成長に影響を与えますが、容量の根本的な必要性を排除するものではありません。
RDIMM、LRDIMM、および高密度モジュール全体での認定の複雑さ
すべての新しいモジュールタイプは、サーバープラットフォーム、CPUステッピング、ファームウェア、およびソフトウェア環境ごとに個別の検証を必要とします。JEDECは2026年4月にDDR5マルチプレックスランクデータバッファ規格であるJESD82-552を公開し、MRDIMM Gen2モジュール規格が完成に近づいていると報告しました。この規格は相互運用性を向上させますが、各ベンダーとCPUパートナーが実施する認定作業を置き換えるものではありません。独自のDRAMダイ供給を持たないモジュールアセンブラーは、割り当ての不確実性と検証スケジュールの両方を管理する必要があります。これらの問題は、需要が急速に拡大している256 GB 3DS RDIMMおよび新興MRDIMMで最も顕著であり、ベンダーは顧客が構成を標準化できる前に、より高い容量とレートでの安定した動作を実証する必要があります。より遅い立ち上げプロセスにより、各サーバーリリースで利用可能な検証済み高密度製品の選択肢が狭まり、DDR5 AIサーバーメモリ市場全体でプラットフォームサポートがより広く利用可能になるまで、さらなるテストが完了するまで調達チームが利用できるモジュール速度と容量のセットが限られる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モジュールタイプ別:RDIMMがインストールベースを維持しながらMRDIMMが帯域幅の上限を引き上げる
RDIMMは2025年のモジュールタイプ需要の69.24%を占め、DDR5 AIサーバーメモリ市場で最大のシェアを持っています。その地位は、Intel XeonおよびAMD EPYCサーバープラットフォーム全体での長い認定実績と、広く使用されているサーバー管理およびプロビジョニングツールとの互換性を反映しており、構成とメンテナンス手順を標準化する商業フリートの展開リスクを低減します。JEDECコンプライアンスとIntel認定プロセスは、エンタープライズシステムの参照構成としてRDIMMを引き続き扱っています。3DS RDIMMは、モジュール当たりの容量を増加させることでこの確立されたフォーマットを拡張します。Micronの256 GB 3DS DDR5 RDIMMは、2026年5月に最大9200 MT/sでサンプリングされ、新しいメモリトポロジーを採用せずにソケット当たりの高容量を必要とするシステム向けに設計されています。
MRDIMMおよびMCRDIMMは、DDR5 AIサーバーメモリ市場のモジュールタイプの中で最も速い成長率である2026年から2031年にかけてCAGR 22.92%で成長すると予測されています。Gen1 MRDIMMは現在のXeon 6 Granite Rapidsシステムで8800 MT/sに達し、JEDECはGen2ローカードの設計が12,800 MT/sを目標としており、Gen1レベルからDIMMスロット当たりの帯域幅を45%向上させると報告しました。IntelのXeon 6900Pへの計画的なサポートにより、Gen2モジュールのより大きなプラットフォームベースが生まれます。SupermicroとArmも、最大6 TBのDDR5-8800 MT/s RDIMMをサポートするラックスケールシステムを発表し、高帯域幅メモリ構成が主要なx86サーバーエコシステムを超えて拡大していることを示しています。[2]
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
容量別:中間レンジモジュールがリードしながら高密度が拡大
96 GBから128 GBの層は2025年のDDR5 AIサーバーメモリ需要の46.82%を占めました。この範囲は、すべてのソケットで容量を最大化せずに高い総メモリ帯域幅を求めるサーバークラスターに適しており、メモリ密度の高い構成において64 GBモジュールと比較して必要なDIMMスロット数を削減できます。また、多くの空冷展開の熱および電力制限内に収まり、より特殊な冷却設計を容易に採用できないエンタープライズおよびコロケーション環境でシステムを実用的に保つのに役立ちます。64 GB以下の層は、特にモデルサイズが制御されている場合、ワークロードが定義されたアプリケーションに限定されている場合、または組織が大規模な新しいクラスターを構築するのではなく段階的に既存のサーバー資産を拡張している場合に、コスト重視のエンタープライズ推論構成に引き続き関連しています。96 GBから128 GBの層は、現代のサーバーモジュール設計で使用される24 GBダイ構成を含む複数のDRAM世代にわたる供給によってサポートされています。
128 GB超のモジュールは、より大きなモデルコンテキストとパラメーター数が利用可能なDIMM容量を消費するにつれて、2026年から2031年にかけてCAGR 22.61%で成長すると予測されています。DDR5 AIサーバーメモリ市場規模のこのセグメントは、128 GBモジュールが必要なホストメモリターゲットに達する前にソケットを満たす可能性がある推論システムに対応し、Micronの256 GB製品はシリコン貫通ビアを使用した3Dスタッキングを採用し、最大9200 MT/sで動作します。その11.1Wの消費電力は、同等の総容量の2枚の128 GBモジュールの19.4Wと比較されます。SK hynixの256 GB認定モジュールも、前モデルと比較して推論パフォーマンスが16%向上し、消費電力が18%低下したと報告しました。これらの設計により、密度と効率が対立する選択ではなく補完的な選択となっています。
データレート別:5600 MT/sが量を提供しながら高速が成長をリード
5600 MT/sで動作するモジュールは2025年のDDR5 AIサーバーメモリ需要の42.4%のシェアを占めました。このデータレートは展開済みAIサーバーフリート全体でファームウェアとシグナルインテグリティ検証の成熟したベースを持ち、AMD EPYC Turinがハイパースケールでより広く使用されるようになるにつれて6400 MT/s層が注目を集めました。AMDはEPYC 9005プロセッサーのプラットフォーム機能として12チャンネルDDR5-6400サポートを挙げています。7200 MT/sから8000 MT/sのモジュールは、新しいDRAMプロセスノードがより高いレートでの認定をサポートするにつれて注目を集めました。初期の4800 MT/s DDR5速度は低コスト構成で継続しましたが、より速いグレードがより実用的になるにつれてそのシェアは低下しました。
8000 MT/s超の層は2031年までにCAGR 22.8%で成長すると予測されており、DDR5 AIサーバーメモリ市場で最も成長の速いデータレート範囲となっています。その成長は、8800 MT/s Gen1 MRDIMMプラットフォームの商業利用と、JEDECのJESD82-552規格がMRDIMM開発の次の段階に必要なバッファインターフェースを確立した12,800 MT/sでのGen2設計の開発に続くものです。Micronの9200 MT/s 256 GB RDIMMは、高速がMRDIMM設計に限定されないことを示しています。サーバーアーキテクトは、特定のワークロードにおけるメモリボトルネックに基づいて帯域幅と容量のバランスを選択する必要があります。トレーニングシステムは持続的な転送レートを優先する場合があり、推論システムはCPUとアクセラレーターの近くにより多くの常駐データを必要とする場合があります。継続的なMRDIMMロードマップは、この層に現在の製品サイクルを超えた技術的な道筋を提供します。これは、メモリ投資が将来のCPUプラットフォームと互換性を維持し、サーバーの広範な目的を変更せずにより高いスループット要件をサポートすることを望むバイヤーにとって重要です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:トレーニングが最大のベースを維持しながらLLMサービングが速く拡大
AIトレーニングサーバーは2025年のアプリケーション需要の41.28%を占め、DDR5 AIサーバーメモリ市場で最大のアプリケーションシェアを持っています。トレーニングはトランスフォーマーワークロード全体の逆伝播中に安定したメモリスループットを必要とし、EPYC 9005システムはそのスループットをサポートするために12チャンネルのDDR5をすべて使用できます。AI推論サーバーは次に大きなアプリケーションであり、GPU VRAMを超えたプロンプトデータと活性化のためにホストメモリを使用します。エンタープライズAIサーバーと高性能コンピューティングシステムが残りの需要を構成しています。HPCは、システム調達が複雑な研究ワークロード全体で再現可能なパフォーマンス、文書化された互換性、および長いサービス寿命を重視することが多いため、規格ベースのモジュール認定が重要な政府スーパーコンピューターや国立研究所に特に関連しています。
ジェネレーティブAIおよびLLMサービングサーバーは、DDR5 AIサーバーメモリ市場で最も高いアプリケーション成長率である2026年から2031年にかけてCAGR 22.74%で成長すると予測されています。これらのシステムは持続的なホストメモリを必要とし、クラウドプロバイダーがユーザー向けサービスのためにフロンティアモデルを実行しており、IEEE Cloud 2025の論文では、DRAMの帯域幅が飽和すると大きなバッチでもスループットの向上がわずかになることが判明しました。これにより、より高速なDDR5一部の推論オペレーターにとって直接的なパフォーマンス入力となり、展開されたAIアプリケーションを提供するDDR5 AIサーバーメモリ市場の役割が強化されます。NVIDIAのGrace BlackwellおよびGrace Hopperの設計により、GPUスタックはNVLink-C2C経由でホストDDR5メモリにアクセスできます。その結果、より高いホストメモリ帯域幅は、単にシステム容量だけでなく、使用可能な推論容量に貢献できます。
エンドユーザー別:クラウドプロバイダーが購入をリードしながら公共機関が速く成長
クラウドサービスプロバイダーは2025年のエンドユーザー需要の57.36%を占め、DDR5 AIサーバーメモリ市場で最大のエンドユーザーシェアを持っています。その購買規模は大規模なAIサーバー展開と主要DRAMメーカーとの直接供給契約から生まれており、企業は次の大きなバイヤーグループを形成し、プライベートAIインフラをリフレッシュする金融サービス、ヘルスケア、および製造業組織を含んでいます。テレコムオペレーターは、ネットワーク最適化と顧客向け推論サービスのためにエッジにDDR5搭載システムを展開しており、応答時間、分散サイト、およびネットワーク近くで運用データを処理する必要性がサーバー容量と電力使用の好ましいバランスに影響を与える可能性があります。OEM、ODM、およびシステムインテグレーターは、完全なサーバーシステムを構成および検証しながらメモリを調達します。Supermicroは2026年7月に第6世代AMD EPYC 9006 CPUと拡張されたDDR5メモリおよびI/O帯域幅を搭載したH15ポートフォリオを発表しました。
政府および研究機関は2026年から2031年にかけてCAGR 22.35%で成長すると予測されています。カナダの2025年ソブリンAIデータセンタープログラムは、100 MWを超える施設の提案を求め、公共投資を互換性のあるAIコンピューティングインフラの調達と結びつけました。韓国は2025年にソブリン基盤モデル研究のために2.08 兆韓国ウォン相当の9,704台のGPUを調達しました。この形態の公共調達は商業クラウド支出と並行して別の需要チャネルを生み出し、欧州の政府バイヤーもハイリスクAIシステムに透明性とトレーサビリティの要件を適用しています。したがって、認定済みDDR5モジュールは、公共部門の仕様がプラットフォーム認定と規格準拠を重視する場合、特にバイヤーが研究や国家能力目標に対応する長期施設のハードウェア選択を文書化する必要がある場合に関連性を高める可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
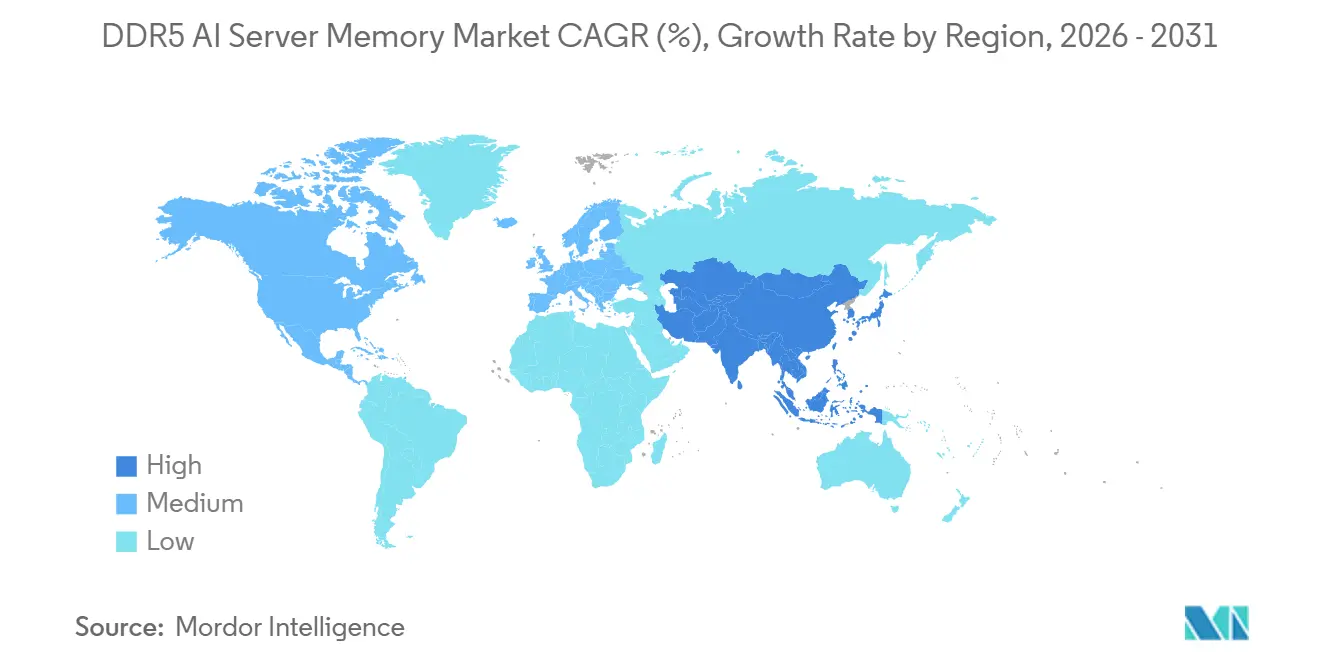
北米は2025年のDDR5 AIサーバーメモリ需要の48.44%を占めました。この地域は最大のクラウドプロバイダーとAIモデル開発者の多くを擁し、非常に大規模なトレーニングクラスター展開をサポートしており、そのリードはCPU検証プログラム、システムパートナー、確立されたデータセンター容量、大規模エンタープライズバイヤー、およびAI展開計画をサポートするソフトウェアとインフラプロバイダーの深いースの存在によって強化されています。SK hynixは2025年12月に米国のIntelの先進データセンター開発研究所でXeon 6向け256 GB RDIMMのIntelデータセンター認定を完了しました。[3]
アジア太平洋は2026年から2031年にかけてCAGR 22.58%で成長すると予測されており、DDR5 AIサーバーメモリ市場で最も成長の速い地域となっています。この地域は主要なDDR5ダイ生産と高まるローカルAIインフラ需要を組み合わせており、DDR5 AIサーバーメモリ市場に重要な生産と消費のベースを提供しています。韓国はSamsungとSK hynixを通じてこの方程式の両側の中心にあり、ソブリンAI投資とともに先進メモリ供給、ローカルコンピュートプログラム、およびこれらのコンポーネントを消費するプラットフォームエコシステム間の緊密なつながりを生み出しています。台湾のサーバーODMエコシステムはグローバルAIサーバーの構成と組み立てをサポートしています。日本は高性能コンピューティングへの投資を通じて貢献しており、その確立された技術基盤と研究インフラは予測可能なパフォーマンスと電力特性を持つ検証済みサーバー構成への需要をサポートしています。中国の国内サーバー調達も、政府およびローカルAI展開で使用されるメモリ構成への需要をサポートしています。
欧州とその他の地域が残りの需要を占めており、欧州はソブリンクラウド要件と研究投資によってサポートされており、カナダのソブリンAIプログラムは政府調達がコンピュートシステムの技術的期待をどのように設定できるかを示しています。中東・アフリカ、南米、およびその他の市場はソブリンファンドとデジタルトランスフォーメーションプログラムを通じてAIインフラを拡大しています。それらの調達量は北米とアジア太平洋よりも低いままですが、ローカルデータ規制、国家AIプログラム、および地域サービスをプロビジョニングする必要性は、全体的なサーバーベースが小さい場合でも集中した需要を生み出す可能性があります。DDR5 AIサーバーメモリ市場は、ローカルデータ規制と公共プログラムが認定された国内または地域のサプライチェーンを優遇する場合に、これらの地域で機会を持っています。
競合ランドスケープ
DDR5 AIサーバーメモリ市場は、Samsung Electronics、SK hynix、およびMicron Technologyがサーバーモジュールに使用される最先端コンポーネントを供給するDRAMダイレベルで集中しています。それらの競争は、プロセスノードの進歩容量、データレート、および電力特性を中心としており、SamsungはDRAM技術の1bおよび新興の1cを使用し、SK hynixは1bおよび1c DDR5製品を進め、Micronは1ガンマ技術を導入しています。これらのダイ能力は、モジュールサプライヤーが利用できる速度と容量を決定し、アセンブラーが新しいCPU世代、高密度アプリケーション、および厳しい熱条件向けの設計を認定できる速さに影響を与えます。SK hynixとNVIDIAは2026年6月にAIファクトリー向けメモリを進化させるための複数年にわたる技術パートナーシップを発表しました。[4] Samsungの2025年のAMDとのコラボレーションは、将来のEPYC CPUとラックスケールシステム向けのDDR5に焦点を当てています。
Kingston Technology、ADATA Technology、TEAMGROUP、およびTranscend Informationなどのモジュールアセンブラーは、プラットフォーム認定、熱設計、およびサービスコミットメントを通じて競争しており、顧客は製品の入手可能性、検証文書、サポートの応答性、交換オプション、およびフリート全体で一貫したモジュール仕様を維持する能力も考慮しています。それらの地位はダイサプライヤー層よりも分散していますが、DDR5 AIサーバーメモリ市場はこれらのベンダーに高密度および新興MRDIMM製品で差別化する余地を与えています。Supermicro、Hewlett Packard Enterprise、およびDell Technologiesは重要な市場参入経路パートナーであり、それらのサーバー構成がエンタープライズおよび公共バイヤーによってどのモジュールタイプと速度が展開されるかを決定します。SupermicroのData Center Building Block Solutionsメソッドにより、GPUノードアーキテクチャ全体でメモリトポロジーを調整できます。これにより、新しいサーバー設計がより高いDDR5速度グレードに移行する際の認定時間を短縮でき、OEMとインテグレーターがアクセラレーター、CPU、ストレージ、ネットワーキング、電力供給、および異なるAIワークロードに必要な熱設計のバランスにメモリレイアウトを適応させることができます。
MRDIMMは、DDR5 AIサーバーメモリ市場内で最も成長の速いモジュールフォーマットにおいてどのアセンブラーも支配的な地位を確立していないため、モジュールアセンブラーにとって重要な機会であり続けています。InnodiskとATP Electronicsは、Armベースのサーバープラットフォームをサポートするサプライヤーとともに、認定が広がるにつれて競争できます。SupermicroとArmは2026年6月に最大6 TBのDDR5-8800 MT/s RDIMMをサポートするラックスケールインフラを発表しました。JEDECの2026年4月のバッファ規格はGen2 MRDIMM製品の技術的基盤を提供します。Gen2の広範な認定を最初に完了したサプライヤーは、プラットフォームサポートが依然として決定的であるセグメントで優位性を得る可能性があります。バイヤーは多くの場合、自社が運用するサーバープラットフォームに対してすでに検証された限られた製品グループからモジュールを選択するためです。
DDR5 AIサーバーメモリ業界リーダー
-
SK hynix Inc.
-
Samsung Electronics Co., Ltd.
-
Micron Technology, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:SKグループとNVIDIAは、AIファクトリー建設と長期AIメモリ供給契約にわたる500 ビリオン 米ドル超の包括的パートナーシップを発表しました。SK hynixは、NVIDIAのAIインフラロードマップ向けにHBM4および先進DDR5サーバーモジュールを含む次世代AIメモリをカバーするNVIDIAとの複数年にわたるメモリパートナーシップを締結しています。このパートナーシップにより、SK hynixの当面の間NVIDIAの最大メモリサプライヤーとしての役割が確固たるものとなり、SamsungとMicronが同等の戦略的供給契約を確保するための競争圧力が高まっています。
- 2026年7月:Super Micro Computerは、第6世代AMD EPYC 9006シリーズCPUを搭載したH15サーバーポートフォリオを発表しました。これは、拡張されたDDR5メモリとI/O帯域幅を備え、エージェンティックAI、HPC、およびクラウドワークロード向けに最適化された1.7倍の世代間CPUパフォーマンス向上を実現します。これは、大規模なDDR5 AIサーバーモジュール消費における重要なプラットフォーム世代の加速を表しています。
- 2026年6月:NVIDIAとSK hynixは、深い共同エンジニアリングコラボレーションを基盤として、グローバルAIファクトリーの構築に向けた次世代メモリを進化させるための複数年にわたる技術パートナーシップを発表しました。この契約は、次世代DDR5およびHBM製品への拡張された開発サイクルと資本投資を伴い、NVIDIAのAIインフラロードマップに合わせた先進メモリの供給をサポートするように構成されています。
- 2026年6月:SupermicroとArmは、エンタープライズエージェンティックAI向けのラックスケールインフラコラボレーションを発表しました。これは、最大6 TBのDDR5-8800 MT/s RDIMMをサポートするArm AGI CPUベースのサーバーを特徴とし、商業サーバー展開における非Intelおよび非AMD CPUアーキテクチャへの高帯域幅DDR5メモリ採用を拡大します。
- 2026年5月:Micron Technologyは、シリコン貫通ビアを使用した3Dスタッキングを採用したMicronの最先端1ガンマプロセスで構築された、最大9200 MT/sで動作する256 GB DDR5 RDIMMモジュールの主要サーバーエコシステムパートナーへのサンプリングを発表しました。1枚の256 GBモジュールは11.1Wを消費するのに対し、2枚の128 GBモジュールは19.4Wを消費し、同等の容量で40%以上の電力削減を実現します。
グローバルDDR5 AIサーバーメモリ市場レポートの範囲
DDR5 AIサーバーメモリ市場は、モジュールタイプ(RDIMM、3DS RDIMM、MRDIMM / MCRDIMM、およびLRDIMM / その他のバッファードDIMM)、容量(64 GB以下、96 GBから128 GB、および128 GB超)、データレート(4800 MT/s、5600 MT/s、6400 MT/s、7200 MT/sから8000 MT/s、および8000 MT/s超)、アプリケーション(AIトレーニングサーバー、AI推論サーバー、ジェネレーティブAI / LLMサービングサーバー、エンタープライズAIサーバー、および高性能コンピューティングシステム)、エンドユーザー(クラウドサービスプロバイダー、企業、テレコムオペレーター、政府および研究機関、AIサーバーOEM、ODM、およびシステムインテグレーター)、地域(北米、欧州、アジア太平洋、およびその他の地域)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。
| RDIMM |
| 3DS RDIMM |
| MRDIMM / MCRDIMM |
| LRDIMM / その他のバッファードDIMM |
| 64 GB以下 |
| 96 GBから128 GB |
| 128 GB超 |
| 4800 MT/s |
| 5600 MT/s |
| 6400 MT/s |
| 7200 MT/sから8000 MT/s |
| 8000 MT/s超 |
| AIトレーニングサーバー |
| AI推論サーバー |
| ジェネレーティブAI / LLMサービングサーバー |
| エンタープライズAIサーバー |
| 高性能コンピューティングシステム |
| クラウドサービスプロバイダー |
| 企業 |
| テレコムオペレーター |
| 政府および研究機関 |
| AIサーバーOEM、ODM、およびシステムインテグレーター |
| 北米 | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 |
| モジュールタイプ別 | RDIMM | |
| 3DS RDIMM | ||
| MRDIMM / MCRDIMM | ||
| LRDIMM / その他のバッファードDIMM | ||
| 容量別 | 64 GB以下 | |
| 96 GBから128 GB | ||
| 128 GB超 | ||
| データレート別 | 4800 MT/s | |
| 5600 MT/s | ||
| 6400 MT/s | ||
| 7200 MT/sから8000 MT/s | ||
| 8000 MT/s超 | ||
| アプリケーション別 | AIトレーニングサーバー | |
| AI推論サーバー | ||
| ジェネレーティブAI / LLMサービングサーバー | ||
| エンタープライズAIサーバー | ||
| 高性能コンピューティングシステム | ||
| エンドユーザー別 | クラウドサービスプロバイダー | |
| 企業 | ||
| テレコムオペレーター | ||
| 政府および研究機関 | ||
| AIサーバーOEM、ODM、およびシステムインテグレーター | ||
| 地域別 | 北米 | |
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
DDR5 AIサーバーメモリの需要を牽引しているものは何か、また2031年の市場規模はどのくらいになるか?
より大規模なトレーニングおよび推論ワークロードはより多くのホストメモリ帯域幅と容量を必要としています。新しいIntel Xeon 6およびAMD EPYC 9005プラットフォームもDDR5を必須としているため、メモリ選択はますます後のリフレッシュ決定ではなく元のサーバーアーキテクチャの一部となっています。DDR5 AIサーバーメモリ市場規模は2025年に6.8 ビリオン 米ドル、2026年に10.9 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 21.8%で成長し、2031年までに29.4 ビリオン 米ドルに達する見込みです。
どのDDR5モジュールタイプがAIサーバー展開をリードしているか?
RDIMMは2025年に69.24%のシェアでモジュール需要をリードしました。これは、サーバープラットフォーム全体での広範な認定ベース、管理ツールでの確立されたサポート、および商業オペレーターにとって馴染みのある展開プロセスを持っているためです。
128 GB超のモジュールが急速に成長している理由は何か?
より大きなLLMコンテキストウィンドウとパラメーター数が128 GBモジュール構成を使い果たす可能性があります。128 GB超の層は、オペレーターがモジュール総数を増やさずにDIMMスロット当たりの容量を増やそうとするにつれて、2031年までにCAGR 22.6%で成長すると予測されています。
クラウドサービスプロバイダーはDDR5購入においてどのような役割を果たしているか?
クラウドサービスプロバイダーは2025年のエンドユーザー需要の57.36%を占め、複数年にわたる供給契約を使用して大規模なAI展開のためのメモリ割り当てを確保しています。これにより、先進DRAMへの競合する需要によって形成された供給環境においてより確実性を提供できます。
DDR5 AIサーバーメモリで最も速く拡大している地域はどこか?
アジア太平洋は2031年までにCAGR 22.58%で成長すると予測されており、AIインフラの成長と主要DRAMサプライヤーおよびサーバー製造エコシステムの地域的存在を含むメモリ生産における役割によってサポートされています。
DDR5サーバーモジュールの供給を制約しているものは何か?
先進DRAM容量がHBM生産に割り当てられており、新しい高密度モジュールは広範な展開前に広範なプラットフォーム認定を必要とし、一部の製品においてコンポーネント入手可能性の制約と市場投入までの時間の長期化の組み合わせを生み出しています。