
DDR5メモリモジュールSPDハブIC市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 134.07 百万米ドル |
| 市場規模 (2031) | 162.86 百万米ドル |
| 成長率 (2026 - 2031) | 3.97 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるDDR5メモリモジュールSPDハブIC市場分析
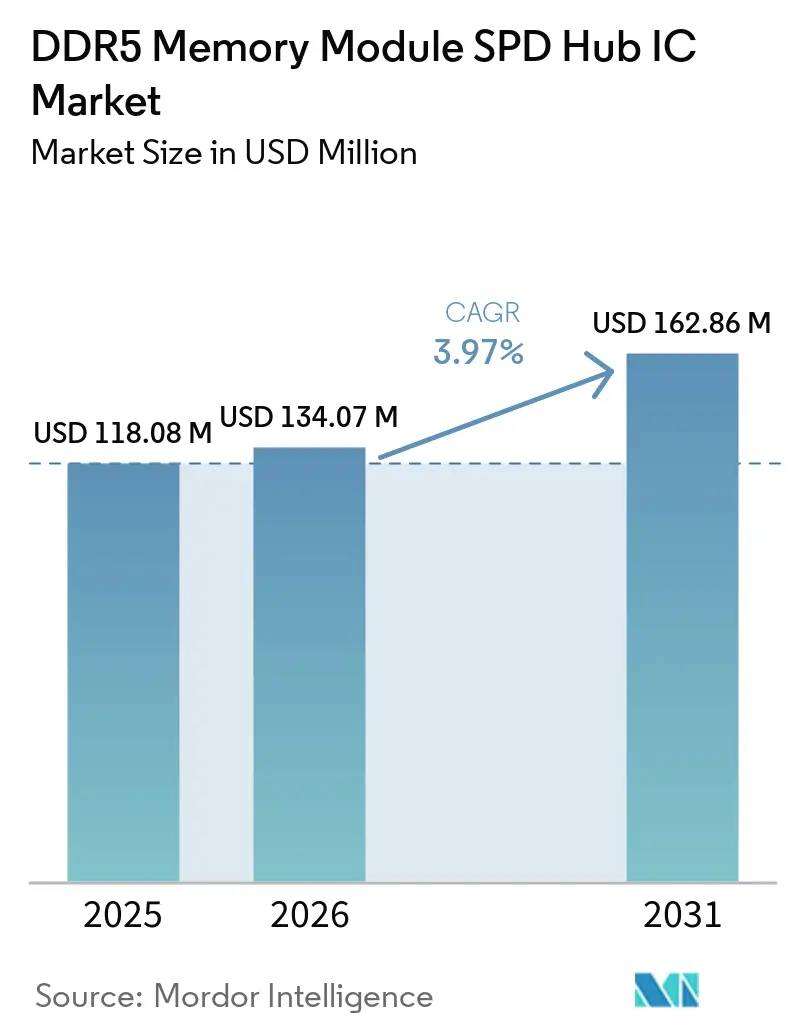
DDR5メモリモジュールSPDハブIC市場規模は2025年に118.08 ミリオン 米ドルと評価され、2026年の134.07 ミリオン 米ドルから2031年には162.86 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは3.97%です。SPDハブICは、受動的な構成部品ではなく、JEDECに準拠したDDR5モジュールにおいて必須のアクティブデバイスとなっています。その機能には、シリアルプレゼンス検出、サイドバンドバス管理、および対応モジュール設計における温度監視が含まれます。需要は、同時進行するサーバーの更新と、クロック付きクライアントモジュールを使用する新しいAI PC向けメモリ構成によって形成されています。サプライヤーは、SPDハブとクロック、電力、熱管理コンポーネントを組み合わせた検証済みチップセットファミリーを通じて競争を激化させています。主な制約はタイミングであり、プラットフォームの認定は、コンポーネントが利用可能になった後でもモジュールの採用を遅らせる可能性があります。
レポートの主要なポイント
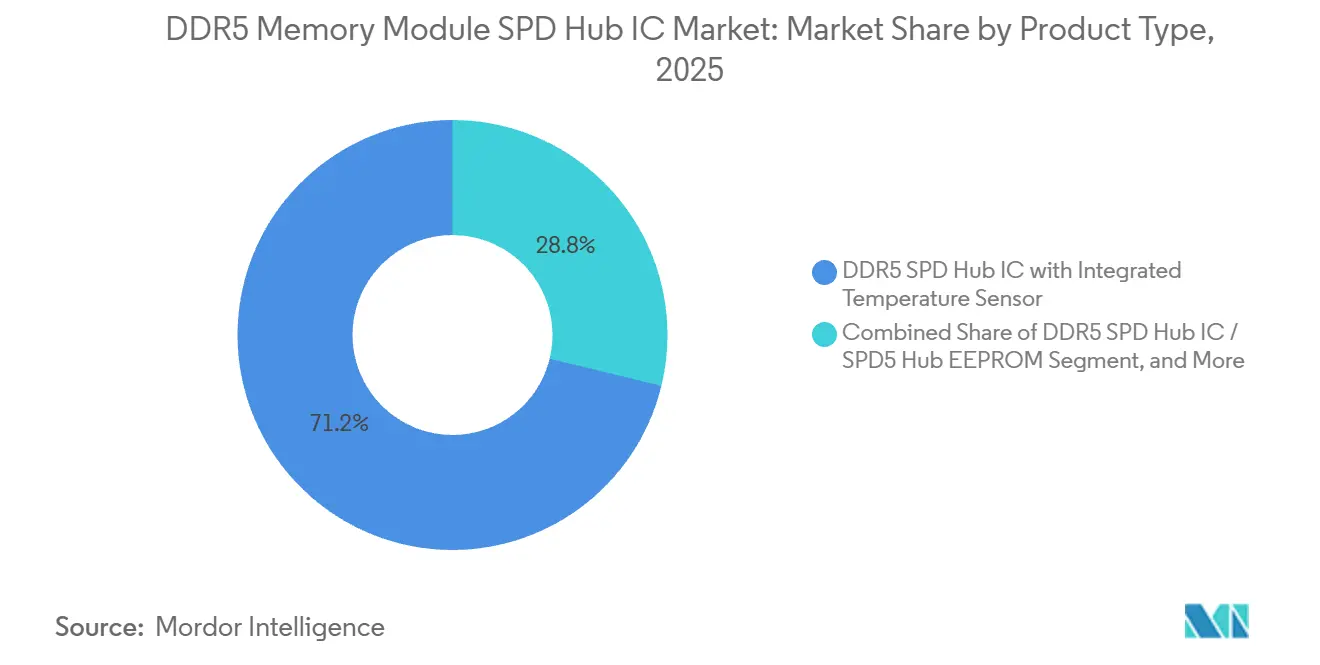
- 製品タイプ別では、温度センサー統合型DDR5 SPDハブICが2025年に71.20%の収益シェアを占め、この製品タイプはDDR5メモリモジュールSPDハブIC市場において2031年までに4.46%のCAGRで成長すると予測されています。
- インターフェースモード別では、デュアルI²C/I³C SPDハブデバイスが2025年に87.30%の収益シェアを占め、I³CベーシックモードはDDR5メモリモジュールSPDハブIC市場において2031年までに4.61%のCAGRで成長すると予測されています。
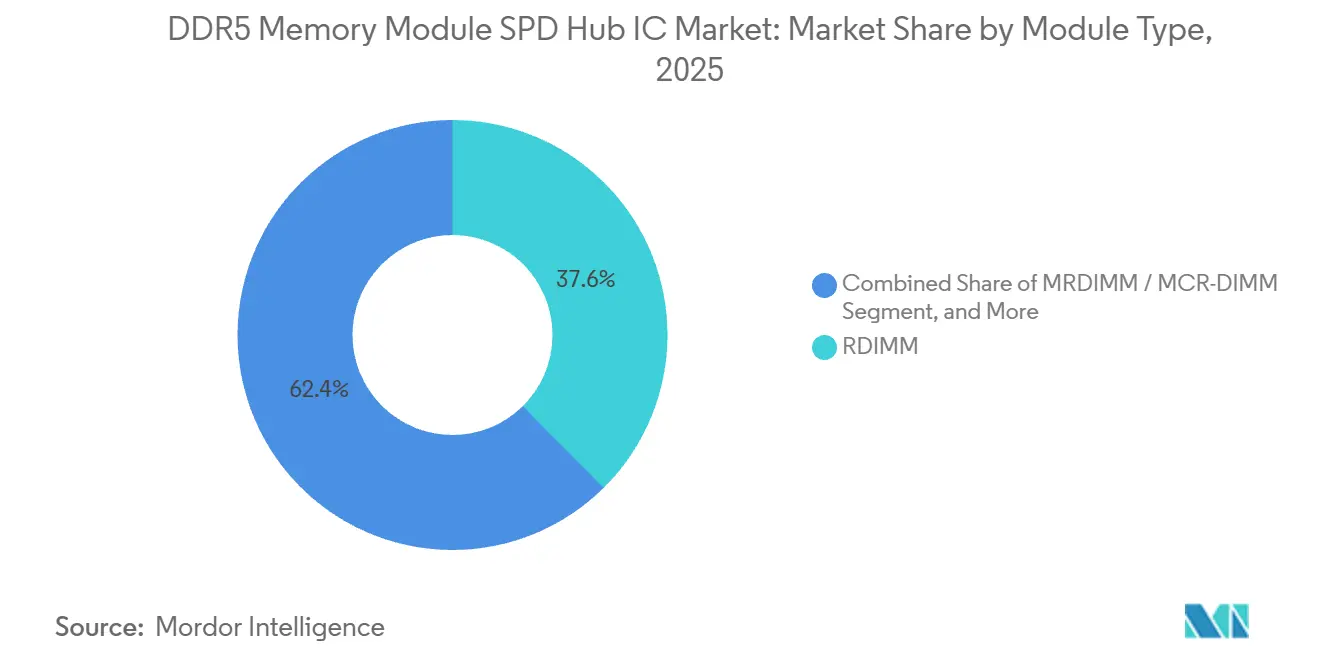
- モジュールタイプ別では、RDIMMが2025年に37.60%の収益シェアを占め、MRDIMM/MCR-DIMMはDDR5メモリモジュールSPDハブIC市場において2031年までに4.72%のCAGRで成長すると予測されています。
- アプリケーション別では、サーバーおよびデータセンターが2025年に46.40%の収益シェアを占め、AIおよびHPCシステムはDDR5メモリモジュールSPDハブIC市場において2031年までに4.83%のCAGRで成長すると予測されています。
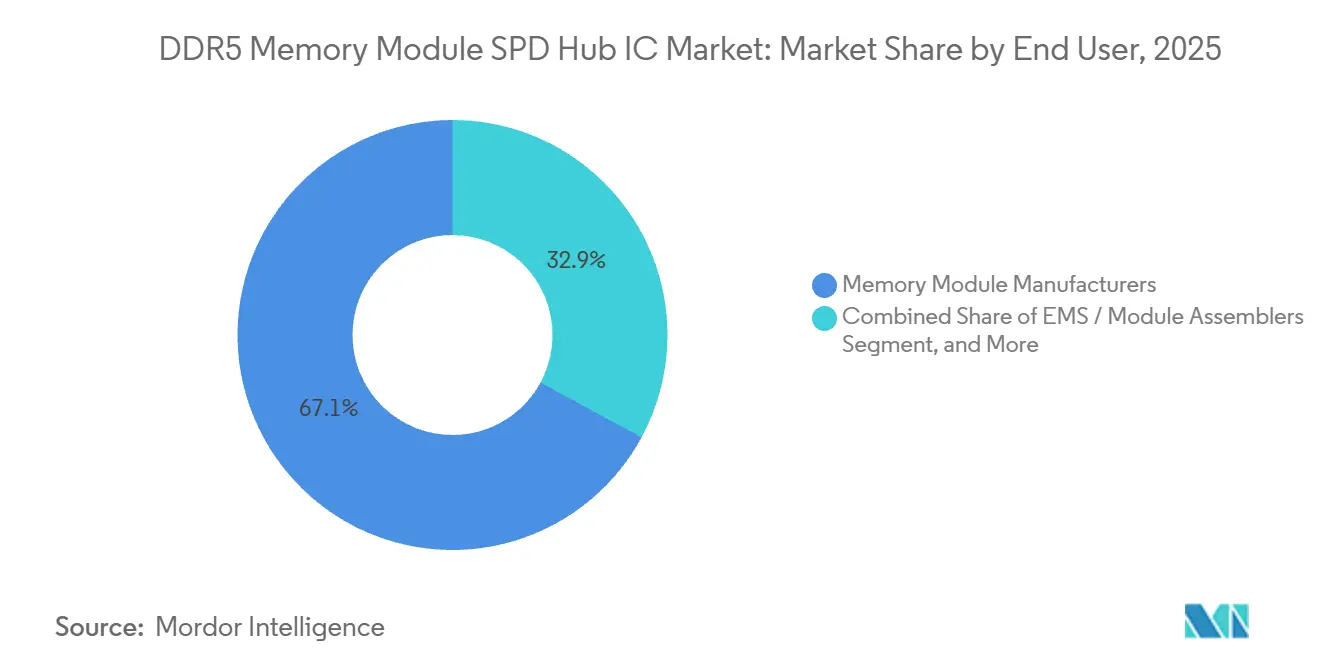
- エンドユーザー別では、メモリモジュールメーカーが2025年に67.10%の収益シェアを占め、EMSおよびモジュールアセンブラーはDDR5メモリモジュールSPDハブIC市場において2031年までに4.28%のCAGRで成長すると予測されています。
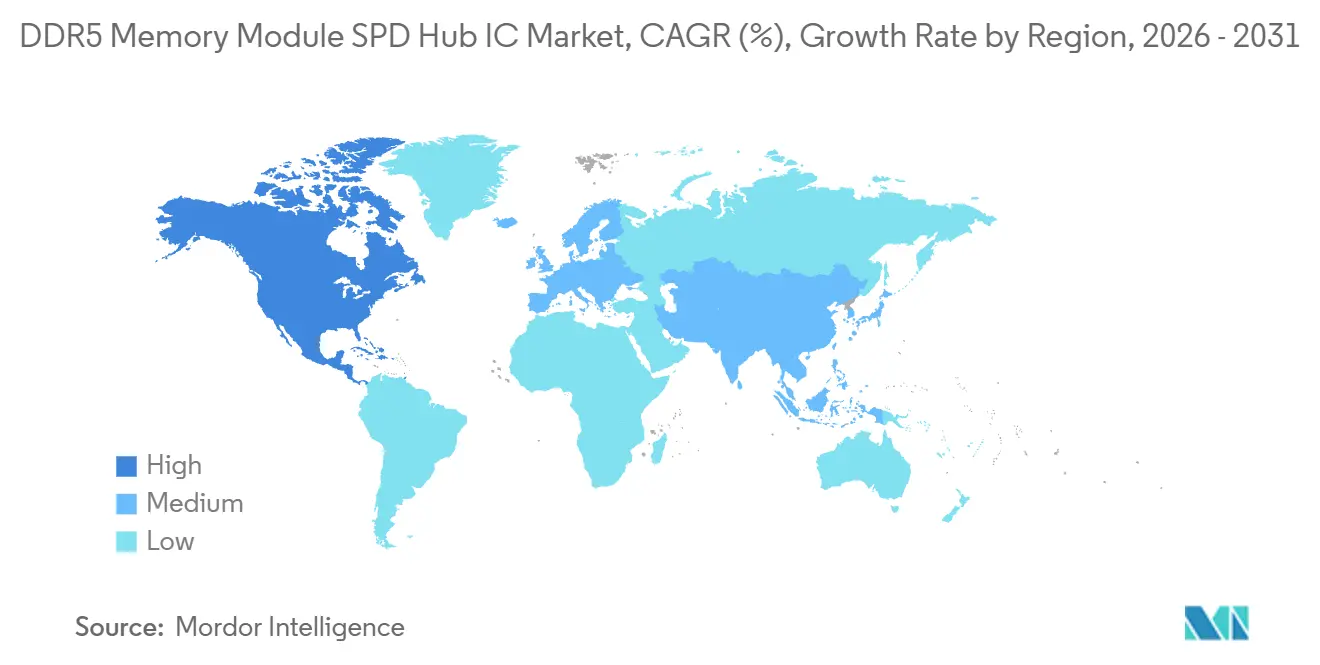
- 地域別では、アジア太平洋が2025年に85.40%の収益シェアを占め、北米はDDR5メモリモジュールSPDハブIC市場において2031年までに4.57%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルDDR5メモリモジュールSPDハブIC市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 異種コンピューティングにおけるAI主導のメモリボトルネック | +12.5% | グローバル(北米およびアジア太平洋のAIインフラクラスターで最も高い強度) | 短期(2年以内) |
| 利用率向上とTCO削減のためのメモリ分解 | +8.3% | グローバル(北米のハイパースケーラーおよびアジア太平洋のエンタープライズデータセンターで早期商業採用) | 中期(2年~4年) |
| CPU、メモリ、スイッチにわたるCXL 3.xエコシステムの準備状況 | +6.2% | 北米およびアジア太平洋(AIデータセンター投資の進展に伴い欧州にも波及) | 中期(2年~4年) |
| コンポーザブルインフラに対するハイパースケールの需要 | +5.1% | 北米、中国、日本、韓国、台湾、欧州 | 中期(2年~4年) |
| エンタープライズデータセンターにおけるソフトウェア定義メモリ階層化 | +3.8% | 北米および欧州(アジア太平洋の金融サービスクラスターで早期の成果) | 長期(4年以上) |
| ラックスケールおよびマルチホストメモリ共有の要件 | +2.4% | グローバル(当初はハイパースケーラーが主導し、その後エンタープライズが続く) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クライアント、サーバー、AI PCプラットフォームにわたるDDR5の採用拡大
DDR5はサーバー優先の特殊展開から広範なプラットフォーム標準へと移行し、サーバーおよびクライアント層にわたる事実上すべての新しいメモリモジュール設計にSPDハブICを取り込んでいます。サーバーDRAM出荷量に占めるDDR5のシェアは2025年に80%を超え、2026年には90%に達すると予測されており、このペースはDDR4モジュールの製造ツールおよび関連コンポーネントを業界の以前の予測よりもはるかに早く陳腐化させています。AI PCプラットフォーム、特にCUDIMMおよびCSODIMMモジュールの登場により、クライアントコンピューティングセグメントへのSPDハブICの需要が初めて意味のある規模で生まれました。Rambus社は2026年5月26日にこれを確認し、9,600 MT/sでのCUDIMM、CQDIMM、CSODIMMモジュール向けSPDハブを含む完全なDDR5 9600クライアントメモリモジュールチップセットを発表しました。クライアントとサーバーの両プログラムに対応するモジュールメーカーは、フォームファクター全体で統一されたSPDハブ認定を必要とするようになっており、この圧力は最も広範なJEDEC DDR5カバレッジを持つチップセットサプライヤーへの設計統合を加速させています。
モジュール上の識別、テレメトリー、熱管理に対する需要
DDR5メモリモジュールSPDハブIC市場は、このコンポーネントがより高いメモリ速度と密度においてアクティブな管理機能を実行するため、恩恵を受けています。JEDEC SPD5118規格は、このデバイスをシリアルプレゼンス検出機能を持つハブとして定義し、ローカルデバイスバスをホストコントローラーバスから分離しています。[1] このアーキテクチャは、DDR5 RDIMMに管理されたサイドバンド通信を必要とする多数のモジュール側デバイスがある場合に重要です。統合された温度センシングは、動作条件がDRAMの安定性に影響を与える前に、メモリコントローラーに熱制御データを提供します。ABLIC社は、そのS-34HTS08ABデバイスが+75°Cから+95°Cの範囲で±0.5°Cの標準精度を提供すると述べており、この範囲はサーバー動作に関連しています。この追加された管理機能は、高仕様モジュール設計における認定済みSPDハブICの価値を高めます。
JEDEC準拠DDR5モジュールバリアントの拡大
DDR5メモリモジュールSPDハブIC市場は、サイドバンド通信とモジュール構成に対してより大きな要求をもたらす高データレート要件によって牽引されています。DDR5メモリモジュールSPDハブIC市場は、JEDEC標準モジュールバリアントが対応メモリモジュールの範囲を広げるにつれて需要が増加しています。JEDEC委員会は2026年4月にDDR5 MDB02多重化ランクデータバッファ規格JESD82-552を行し、MRDIMM仕様の作業を進めました。各対応バリアントには、互換性のあるサイドバンド管理設計と認定済みSPDハブが必要です。JESD400-5D仕様はSOCAMM2フォームファクター向けのSPDハブ構成もカバーしており、この技術を使用する次世代モジュールの範囲を広げています(JEDEC.ORG)。RDIMM、MRDIMM、CUDIMM、CSODIMM、LPCAMM2の設計は、デバイス需要に対していくつかの経路を生み出しています。これらのバリアントに早期に認定されたサプライヤーは、製品サイクルを通じてモジュールプログラムに関与し続けることができます。
より高いメモリ速度と構成の複雑さ
DDR5メモリモジュールSPDハブIC市場は、サイドバンド通信とモジュール構成に対してより大きな要求をもたらす高データレート要件によって支えられています。6,400 MT/sを超えるDDR5動作は、関連するインターフェースコンポーネント全体でのクロックタイミング、信号整合性、および構成シーケンスに関する問題を引き起こします。Rambus社は2026年7月に、そのDDR5 9600サーバーRDIMMチップセットがクロッキング、制御、電力管理機能を組み合わせて高データレートでの信号および電力整合性を改善すると述べました。同社のチップセットには、統合温度センサーを備えたSPDハブが含まれています。I³Cベースの動作は、レガシーI²C互換実装よりも高速なサイドバンドオプションを提供します。このシフトは、メモリプラットフォームの進化に伴い、デュアルI²C/I³Cデバイスおよびi³Cベーシックモード向けに設計されたデバイスを優位にします。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 少数のモジュールメーカーおよびチップセットプラットフォームへの依存 | -0.4% | グローバル(OEMプラットフォームゲーティングの北米およびモジュールプログラムのアジア太平洋で最も深刻) | 短期(2年以内) |
| 長期にわたる認定サイクルとJEDECコンプライアンステスト | -0.3% | グローバル(アジア太平洋から北米へのクロス認定での摩擦) | 中期(2年~4年) |
| 主流メモリモジュールにおける価格感度 | -0.2% | アジア太平洋の消費者向けモジュール市場(欧州にも波及) | 中期(2年~4年) |
| 先進アナログおよびEEPROM製造への集中 | -0.1% | グローバル(台湾および日本に集中) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
少数のモジュールメーカーおよびチップセットプラットフォームへの依存
DDR5メモリモジュールSPDハブIC市場は、サーバーRDIMMおよびMRDIMMの大多数の部品表を定義する10社未満のティア1モジュールメーカーに収束する需要ファネル内で動作しています。Samsung、SK hynix、またはMicronがSPDハブICベンダーを認定すると、その認定は大量プログラムに波及します。設計の却下は、サプライヤーをモジュール設計の世代全体から同等の力で排除します。SK hynixの2025年12月のIntel Xeon 6プラットフォーム上の256GB DDR5 RDIMMに対するIntelデータセンター認定の完了は、このゲーティングダイナミクスを示しています。この認定は、どのモジュールメーカーとどのSPDハブICサプライヤーが商業ローンチ時に最高価値のサーバーメモリセグメントに対応できるかを決定しました。この集中により、SPDハブICサプライヤーはCPUプラットフォームベンダーとDRAMモジュールメーカーの両方と同時に共同設計関係を維持する必要があり、これは構造的に新規参入者よりも既存のチップセットサプライヤーを優位にするリソース負担となっています。
認定サイクルとJEDECコンプライアンステストが採用時間を長引かせる
DDR5モジュールのJEDECコンプライアンスフレームワークをナビゲートすることは、ICサンプリングからモジュール量産準備まで通常12〜18ヶ月に及ぶ認定期間を課し、SPDハブICサプライヤーの収益タイミングを圧縮します。JEDEC SPD5118規格(JESD300-5B.01)は、インターフェースパラメーター検証、シグナリングプロトコル認定、ハブ機能テスト、およびEEPROM耐久性認定を必要とし、プラットフォームパートナーの協力なしには加速できない多段階プロセスです。2026年4月のMDB02およびMRCD02規格更新により、MRDIMM Gen2向けの新しいコンプライアンス要件が導入され、SPDハブICサプライヤーはGen2モジュールが商業的に利用可能になる前に再検証する必要があり、設計勝利が確保されている場合でも収益タイミングのギャップが生じます。LPCAMM2またはSOCAMM2をターゲットとする新規参入者は、まだ進行中の規格改訂サイクルに対して検証するという複合的な課題に直面しており、これはJEDECワーキンググループにすでに組み込まれているサプライヤーにとって構造的な時間的優位性となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:統合温度センシングが標準を確立
温度センサー統合型DDR5 SPDハブICは、2025年にDDR5メモリモジュールSPDハブIC市場シェアの71.20%を占めました。この製品タイプは2031年までに4.46%のCAGRで拡大すると予測されています。この地位は、サーバーグレードおよびプレミアムクライアントモジュール向けのJEDEC SPD5118の機能要件を反映しています。統合センシングは、要求の高いワークロード下でモジュール温度が上昇した際のメモリコントローラーの応答をサポートします。DDR5メモリモジュールSPDハブIC産業は、モジュール上の監視を必要とするRDIMM、MRDIMM、CUDIMMの設計にこれらのデバイスを使用しています。スタンドアロンのDDR5 SPDハブICまたはSPD5ハブEEPROMは、コスト重視のUDIMMおよび基本的なSO-DIMMアプリケーションで引き続き関連性を持ちます。
スタンドアロン版は、熱スロットリングがメモリコントローラーレベルで制御されるシステムに適しています。オプションまたは外部センサーサポートを持つ製品は、より多くの設計柔軟性を求めるモジュールメーカー向けの中間層を埋めます。統合センサーは、別の温度ICがポーリングされる際に必要なローカルバス通信ステップを回避します。この違いは、モジュールがより高いデータレートで動作し、より速い熱イベント応答を必要とする場合に重要です。ABLIC社は2024年8月に、統合ハブ、温度センサー、および8 KbitのEEPROMを備えたJEDEC SPD5118準拠のS-34HTS08ABを発表しました。将来のMRDIMMシステムにおけるモジュールあたりの電力密度の増加により、統合設計への選好が強化されると予想されます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
インターフェースモード別:デアルI²C/I³Cがリードし、I³Cベーシックが拡大
デュアルI²C/I³C SPDハブデバイスは2025年にインターフェースモード収益の87.30%を占めました。その主導的な地位は、既存のI²Cベースのサーバー管理機器との互換性を維持するモジュールメーカーのニーズを反映しています。デュアルモードデバイスは、古いホストバスではI²C互換モードで、新しいプラットフォームではI³Cベーシックモードで動作できます。JEDECのモジュールサイドバンドバス仕様JESD403-1は、この移行のための相互運用性フレームワークを提供しています(JEDEC.ORG)。I³Cベーシックモードは2031年までに4.61%のCAGRで成長すると予測されています。DDR5の高いレートにより、I²Cの限られた帯域幅はモジュールのより要求の高い動作に適さなくなっています。
Intel社はEagle Streamプラットフォーム向けに12.5 MHzでのI³CベースのSPDハブアクセスを指定し、サーバー実装のための明確な移行パスを提供しました。[2] I²C互換モードはインフラアップグレードおよびコスト管理されたクライアントモジュールで引き続き使用されています。新しいシステムがより高速なサイドバンドサポートを中心に設計されるにつれて、そのシェアは低下しています。MIPI I3Cベーシックは、ロイヤリティフリーの取り決めの下でJEDEC DDR5サイドバンド通信の基盤として機能します。信号整合性テストと製造アライメントは、各新しい実装において引き続き重要な要件です。確立されたサプライヤーは、すでにマルチフォームファクターのJEDECコンプライアンスプログラムに関与しているため、優位性を保持しています。
モジュールタイプ別:RDIMMが量を提供し、MRDIMM/MCR-DIMMがより速く成長
RDIMMは2025年にモジュールタイプ収益の37.60%を占めました。Intel XeonおよびAMD EPYCプラットフォームファミリー全体で基本的なサーバーメモリフォーマットであり続けています。確立された信号マージンと成熟したJEDEC認定プロセスがRDIMMの継続的な使用を支えています。広範なサプライチェーンサポートにより、RDIMMはエンタープライズおよびクラウドサーバー更新の主要な量フォーマットとなっています。UDIMM/CUDIMMおよびSO-DIMM/CSODIMMは、より高速なDDR5構成に移行するクライアントシステムに対応しています。このシフトにより、以前は基本的なEEPROMコンポーネントを必要としていたフォームファクターでのSPDハブの需要が生まれています。
LRDIMMおよび3DS RDIMMは、バッファリングとスタックDRAMが標準RDIMM構成を超えて容量を拡張する高容量サーバーに対応しています。MRDIMM/MCR-DIMMは2031年までに4.72%のCAGRで成長すると予測されており、モジュールタイプグループ内で最も高い成長率です。JEDECの2026年4月のMDB02発行は、新しい多重化ランクモジュールの開発パスを支援しました。Renesas社は2026年7月に、最大16,000 MT/sの速度とSPDハブおよび温度センサーを含むプラットフォームを備えた第3世代MRDIMMチップセットを発表しました。[3] Micron社は、そのDDR5 MRDIMMがAIおよびHPCワークロードに対して標準RDIMMよりも最大39%多い帯域幅を提供できると述べています。これらの先進モジュールは、標準サーバーDIMMよりも複雑なインターフェースおよび管理コンテンツを必要とします。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:サーバーおよびデータセンターがリードし、AIおよびHPCシステムが前進
サーバーおよびデータセンターは2025年にアプリケーション収益の46.40%を占めました。このアプリケーションは、現在のサーバー世代全体でのDDR5 RDIMMの広範な使用によって支えられています。データセンターの展開は、モジュールレベルでの信頼性の高い構成、テレメトリー、および熱監視を必要とします。これらのニーズにより、SPDハブは高仕様DDR5 RDIMM構成内の関連コンポーネントとなっています。デスクトップPCおよびワークステーションは、クライアントメモリモジュールの別の需要プールを形成しています。ラップトップおよびノートブックは、AI PC構成とクロック付きモジュールフォーマットを通じて需要を追加しています。
ネットワーキング、テレコム、および組み込みシステムは、先進的なスイッチングおよびバッファメモリアプリケーションでDDR5を使用しています。AIおよびHPCシステムは2026年から2031年にかけて4.83%のCAGRで成長すると予測されています。これらのワークロードは、メモリ帯域幅とモジュール管理機能の両方に圧力をかけています。Rambus社は、大規模言語モデル推論とキーバリューキャッシングをそのDDR5 9600サーバーRDIMMチップセットのターゲットワークロードとして特定しました。このチップセットは、最大9,600 MT/sでの動作のために温度センシングを備えたSPDハブを組み合わせています。AI推論がCPUベースのサーバー構成に移行するにつれて、リアルタイム監視は信頼性の高いシステム動作にとって引き続き重要です。
エンドユーザー別:モジュールメーカーが購買管理を維持し、EMSおよびモジュールアセンブラーが地位を獲得
メモリモジュールメーカーは2025年にエンドユーザー収益の67.10%を占めました。SPDハブの購買決定は一般的にモジュールの設計と認定の段階で行われます。Samsung、SK hynix、MicronはRDIMM、MRDIMM、UDIMM、SO-DIMMプログラムを通じて需要に影響を与えています。彼らの承認ベンダー決定は、どのICサプライヤーが商業規模に達することができるかを決定します。サーバーおよびPC OEMは、プラットフォーム仕様を通じてコンポーネント選択に影響を与えます。オリジナルデザインメーカーも顧客向けのモジュール要件を形成しています。
半導体およびメモリサブシステムサプライヤーは、SPDハブサプライヤーと協力して完全なチップセット全体のパフォーマンスを向上させています。EMSおよびモジュルアセンブラーは2031年までに4.28%のCAGRで成長すると予測されています。契約電子機器メーカーは、ハイパースケーラーのホワイトボックスサーバー向けのプレミアムDDR5モジュールの設計と組み立てをますます行っています。この変化により、EMSプロバイダーは調達のためにSPDハブサプライヤーと直接接触するようになっています。これにより、以前はシングルソースだったプログラムにセカンドソースサプライヤーが認定される可能性があります。この動向は、台湾、韓国、中国における大量サーバーメモリ組み立てプログラムに最も関連しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2025年にDDR5メモリモジュールSPDハブIC市場シェアの85.40%を占めました。この地域はDDR5モジュール生産の主要拠点であり、最大の消費ハブでもあります。韓国はSamsung ElectronicsとSK hynixを通じてこの地位を確立しており、両社は先進的なDRAM製造とモジュールプログラムを運営しています。これらのプログラムは、認定済みSPDハブICの大きな需要基盤を形成しています。台湾は契約モジュール組み立てを通じて第2の需要層を追加しています。日本は、複数のメモリインターフェースサプライヤーが使用するアナログおよびミックスドシグナル製造能力を提供しています。
SK hynixは2026年8月に、AI メモリ需要に対応する生産基盤を確保するために龍仁Y2および清州M17施設に54兆韓国ウォン(383億 米ドル)を投資すると発表しました。[4] この投資は2030年代初頭までのDDR5モジュール生産能力を支援します。中国の国内DDR5インフラ展開は、より広いアジア太平洋のフットプリント内での需要を追加しています。日本に本社を置くRenesas社は2026年7月にSPDハブコンポーネントを含むGen 3 MRDIMMチップセットを発表しました。Montage Technology社は2026年6月に最大9,200 MT/sでのGen6 DDR5 RCD06のサンプリングを開始し、国内モジュール組み立て基盤向けの継続的なローカル能力構築を示しました。このローカル開発は、量のためにアジア太平洋のモジュールメーカーに依存するサプライヤーに影響を与える可能性があります。
北米は2026年から2031年にかけて4.57%のCAGRで拡大すると予測されており、DDR5メモリモジュールSPDハブIC市場で最も成長の速い地域となっています。この地域の成長は、ハイパースケールインフラ投資と国内メモリ製造イニシアチブに関連しています。Micron社はアイダホ州ボイシに2つのメモリ製造施設の投資を確認しており、最初の施設でのウェーハ生産は2027年に予定されています。同社はニューヨーク州クレイにもキャンパスを発表しました。これらのイニシアチブは、国内モジュール生産および調達プログラムからの将来の需要を支援します。欧州およびその他の地域は引き続き小さな貢献者ですが、エンタープライズサーバーの更新とデータセンターの効率要件がプレミアムDDR5モジュール構成を支援しています。
競合ランドスケープ
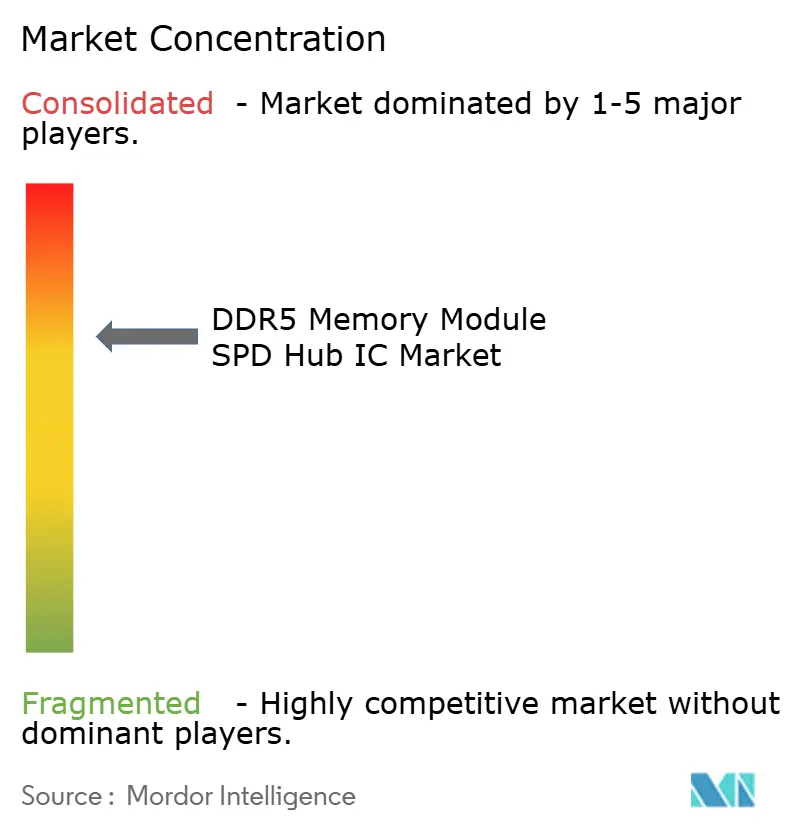
DDR5メモリモジュールSPDハブIC市場は統合されており、Renesas Electronics、Rambus、Montage Technology、ABLICが主要プレイヤーです。これらのサプライヤーは、サーバーおよびクライアントモジュールプログラム全体で多くの設計勝利を保持しています。Renesas社は、RCD、CKD、DB、PMIC、SPDハブ、温度センサーコンポーネントを含む完全なDDR5メモリインターフェースセットを提供しています。この共同検証済み製品ファミリーアプローチは、モジュールメーカーが必要とする認定作業を削減します。また、MRDIMMを含む複雑なモジュールタイプにおいてRenesas社に強力な地位を与えています。競争は単一のSPDハブ仕様よりも、完全な検証済みチップセットを提供する能力によって形成されています。
Rambus社は2026年7月に、RCD06、PMIC5030、および統合温度センサーを備えたSPDハブで構成されるDDR5 9600サーバーRDIMMチップセットでポートフォリオを強化しました。2026年5月には、CUDIMM、CQDIMM、CSODIMMモジュール向けのSPDハブを含むクライアントチップセットも発表しました。Renesas社は2026年7月にSPDハブと温度センサーを含むGen 3 MRDIMMチップセットを続けて発表しました。これらのローンチは、戦略的競争がより高速なDDR5モジュールの統合ソリューションに集中していることを示しています。ハブアイソレーションおよびI³Cインバンド割り込み機能における知的財産は、コア仕様が収束するにつれて追加の差別化ポイントを提供します。複数のコンポーネントを一緒に検証できるサプライヤーは、複雑なサーバープログラムを獲得するためにより有利な立場にあります。
Montage TechnologyとGiantec Semiconductorは、国内調達の優先事項が調達に影響を与えるアジア太平洋モジュール組み立て市場での競争を激化させています。Montage社はそのM88SPD5118をMRDIMM、RDIMM、LRDIMM、UDIMM、SO-DIMM、CUDIMM、CSODIMM、CAMM、LPCAMM構成向けのJEDEC SPD5118準拠として市場に出しています。このカバレッジは、サプライヤー間のフォームファクターの違いを減らすことを目的としています。LPCAMM2とSOCAMM2は、サポートするサプライチェーンがまだ発展中の分野です。早期認定により、数年間維持されるプログラムポジションを確保できる可能性があります。ROHM、Nuvoton、Macronixなどの小規模スペシャリストは、競争力のあるコストでJEDECコンプライアンスと熱管理パフォーマンスを実証する必要があります。主要サプライヤーの合計市場シェア数値は開示されていないため、提供された資料から定量的な集中スコアを導出することはできません。
DDR5メモリモジュールSPDハブIC産業リーダー
-
Montage Technology Co., Ltd.
-
Renesas Electronics Corporation
-
Rambus Inc.
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年8月:SK hynixは、AI メモリ需要に対応する生産能力を拡大するために、龍仁Y2および清州M17の新しいメモリ製造施設に54兆韓国ウォン(397億 米ドル)を投資すると発表しました。これは同社の600兆韓国ウォン規模の龍仁半導体クラスターマスタープランの一環です。このイニシアチブはDDR5モジュール生産量を直接拡大し、予測期間を通じてSPDハブICのユニット需要を持続させました。
- 2026年7月:Renesas Electronics社は2026年7月30日に第3世代DDR5 MRDIMMチップセットソリューションを発表し、サーバークラスのDDR5 MRDIMM速度を最大16,000 MT/sで提供しました。これは第2世代ソリューションより25%高い帯域幅であり、すべての主要DRAMサプライヤーでサンプリングが進行中で、2027年下半期に量産が予定されています。完全なGen 3プラットフォームには、MRCD、MDB、PMIC、SPDハブ、温度センサーが含まれています。
- 2026年7月:Rambus社は2026年7月8日に、次世代CPUベースのデータセンタープラットフォーム向けのDDR5 9600サーバーRDIMMチップセットを発表しました。このチップセットは、前世代比20%高い帯域幅を提供する第6世代RCD06、PMIC5030、および統合温度センサーを備えたSPDハブで構成されています。DDR5 RDIMMの最大9,600 MT/sでの動作をサポートし、エージェンティックAI推論、HPC、クラウドワークロードをターゲットとしています。
- 2026年6月:Montage Technology社は、前世代比15%高い最大9,200 MT/sのデータレートで、Gen6 DDR5レジスタリングクロックドライバーRCD06のサンプリングをグローバルの主要顧客向けに開始しました。このデバイスは、次世代サーバーデータレートでのDDR5信号整合性要件に対応するために、連続時間線形等化と低ジッター位相同期ループを組み込んでいます。
グローバルDDR5メモリモジュールSPDハブIC市場レポートの範囲
DDR5メモリモジュールSPDハブIC市場レポートは、製品タイプ(DDR5 SPDハブIC / SPD5ハブEEPROM、温度センサー統合型DDR5 SPDハブIC、オプション/外部温度センサーサポート付きDDR5 SPDハブIC)、インターフェースモード(I²C互換モード、I³Cベーシックモード、デュアルI²C / I³C SPDハブデバイス)、モジュールタイプ(UDIMM / CUDIMM、SO-DIMM / CSODIMM、RDIMM、LRDIMM / 3DS RDIMM、MRDIMM / MCR-DIMM)、アプリケーション(デスクトップPCおよびワークステーション、ラップトップおよびノートブック、サーバーおよびデータセンター、AIおよびハイパフォーマンスコンピューティングシステム、ネットワーキング、テレコム、および組み込みシステム)、エンドユーザー(メモリモジュールメーカー、サーバーおよびPC OEM、オリジナルデザインメーカー、EMS / モジュールアセンブラー、半導体およびメモリサブシステムサプライヤー)、地域(北米、欧州、アジア太平洋、その他の地域)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。
| DDR5 SPDハブIC / SPD5ハブEEPROM |
| 温度センサー統合型DDR5 SPDハブIC |
| オプション/外部温度センサーサポート付きDDR5 SPDハブIC |
| I²C互換モード |
| I³Cベーシックモード |
| デュアルI²C / I³C SPDハブデバイス |
| UDIMM / CUDIMM |
| SO-DIMM / CSODIMM |
| RDIMM |
| LRDIMM / 3DS RDIMM |
| MRDIMM / MCR-DIMM |
| デスクトップPCおよびワークステーション |
| ラップトップおよびノートブック |
| サーバーおよびデータセンター |
| AIおよびハイパフォーマンスコンピューティングシステム |
| ネットワーキング、テレコム、および組み込みシステム |
| メモリモジュールメーカー |
| サーバーおよびPC OEM |
| オリジナルデザインメーカー |
| EMS / モジュールアセンブラー |
| 半導体およびメモリサブシステムサプライヤー |
| 北米 | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 |
| 製品タイプ別 | DDR5 SPDハブIC / SPD5ハブEEPROM | |
| 温度センサー統合型DDR5 SPDハブIC | ||
| オプション/外部温度センサーサポート付きDDR5 SPDハブIC | ||
| インターフェースモード別 | I²C互換モード | |
| I³Cベーシックモード | ||
| デュアルI²C / I³C SPDハブデバイス | ||
| モジュールタイプ別 | UDIMM / CUDIMM | |
| SO-DIMM / CSODIMM | ||
| RDIMM | ||
| LRDIMM / 3DS RDIMM | ||
| MRDIMM / MCR-DIMM | ||
| アプリケーション別 | デスクトップPCおよびワークステーション | |
| ラップトップおよびノートブック | ||
| サーバーおよびデータセンター | ||
| AIおよびハイパフォーマンスコンピューティングシステム | ||
| ネットワーキング、テレコム、および組み込みシステム | ||
| エンドユーザー別 | メモリモジュールメーカー | |
| サーバーおよびPC OEM | ||
| オリジナルデザインメーカー | ||
| EMS / モジュールアセンブラー | ||
| 半導体およびメモリサブシステムサプライヤー | ||
| 地域別 | 北米 | |
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
2026年のDDR5メモリモジュールSPDハブIC市場規模はどのくらいですか?
DDR5メモリモジュールSPDハブIC市場規模は2026年に134.07 ミリオン 米ドルと推定されています。DDR5メモリモジュールSPDハブIC市場は、認定済みDDR5モジュール設計の継続的な採用を反映して、2026年から2031年の期間に3.97%のCAGRで2031年までに162.86 ミリオン 米ドルに達すると予測されています。
DDR5メモリモジュールSPDハブICの需要を牽引しているものは何ですか?
DDR5メモリモジュールSPDハブIC市場は、サーバーおよびライアントモジュール設計全体でのより広範なDDR5採用によって支えられています。DDR5メモリモジュールSPDハブIC市場はまた、新しいCUDIMM、CSODIMM、RDIMM、MRDIMMプログラムが構成、サイドバンド管理、テレメトリー、熱監視を必要とする場合にも恩恵を受けます。
どの製品タイプがDDR5 SPDハブICの需要をリードしていますか?
DDR5メモリモジュールSPDハブIC市場では、温度センサー統合型デバイスが2025年に71.20%の収益シェアでリードしました。この製品タイプは、DDR5メモリモジュールSPDハブIC市場がサーバーグレードおよびプレミアムクライアントメモリ構成でモジュール上の監視を使用するため、2031年までに4.46%のCAGRで成長すると予測されています。
I³C対応SPDハブがより重要になっているのはなぜですか?
DDR5メモリモジュールSPDハブIC市場は、DDR5データレートの上昇に伴い、より高速なサイドバンド通信を必要としています。デュアルI²C/I³Cデバイスは既存の機器との互換性を維持し、I³Cベーシックモードは2031年までに4.64%のCAGRで拡大すると予測されており、新しいプラットフォーム設計をサポートします。
SPDハブサプライヤーにとって最も速く成長しているモジュールタイプはどれですか?
DDR5メモリモジュールSPDハブIC市場内では、MRDIMM/MCR-DIMMが2031年までに4.72%のCAGRで成長すると予測されています。このフォーマットは、これらのワークロードがより高い帯域幅と、認定済みSPDハブおよび温度センサーを含むより複雑なメモリインターフェースコンポーネントを必要とするため、先進サーバー、AI、HPCシステムで使用されています。