
DDR5メモリモジュールPMIC市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.65 十億米ドル |
| 市場規模 (2031) | 1.02 十億米ドル |
| 成長率 (2026 - 2031) | 9.43 % |
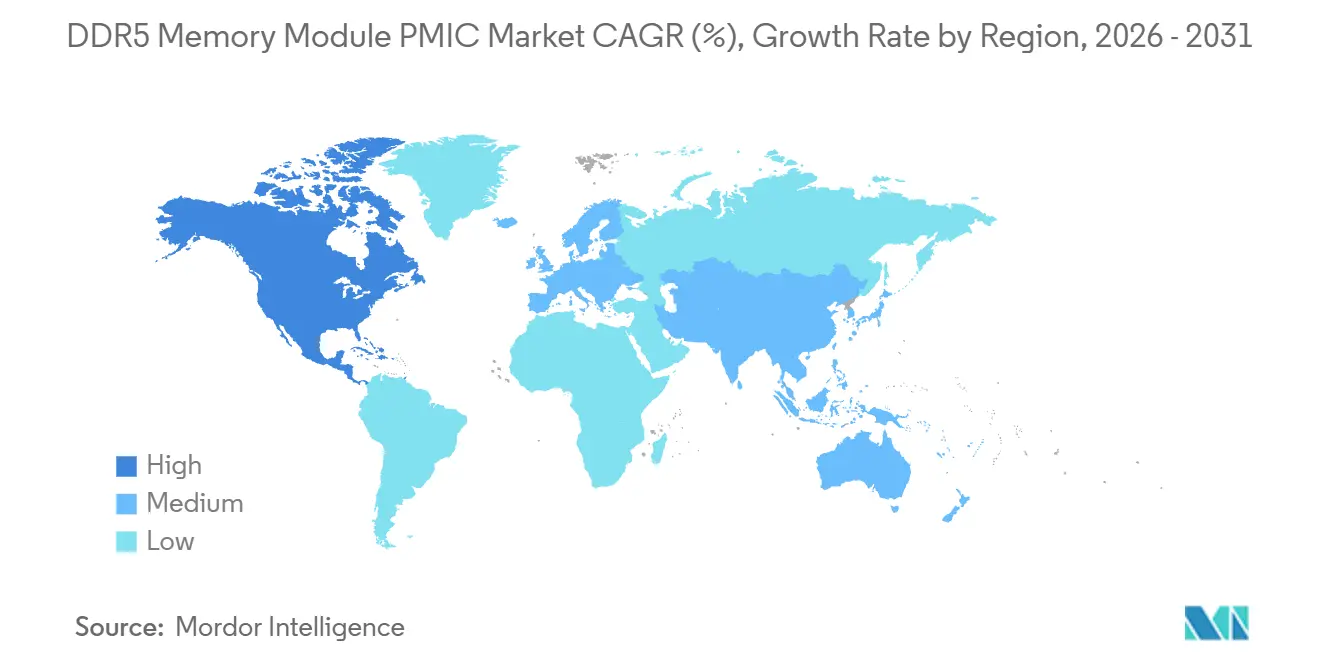
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
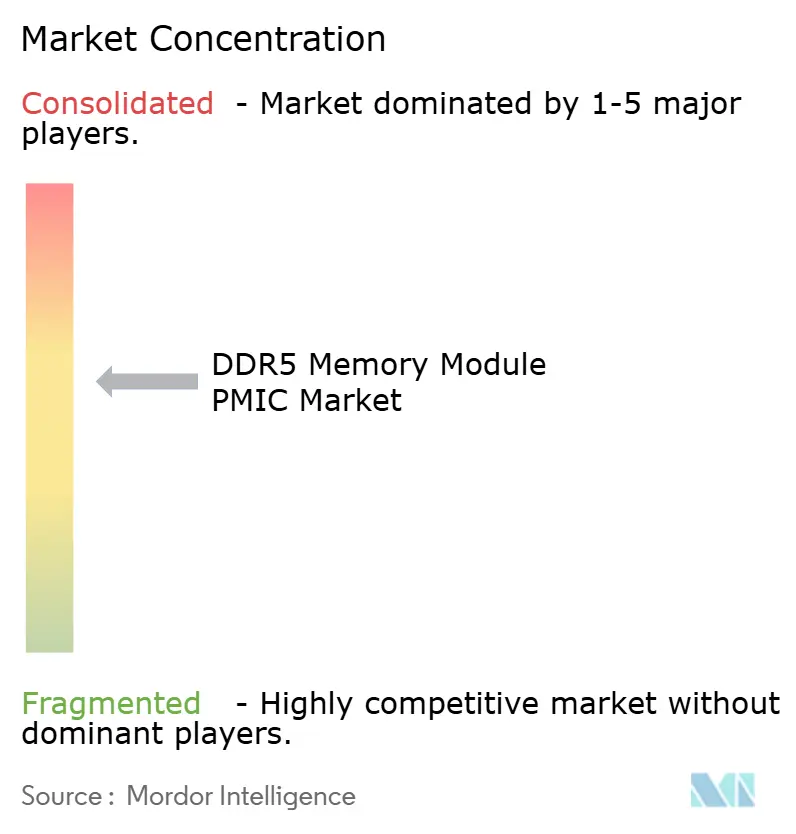
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるDDR5メモリモジュールPMIC市場分析
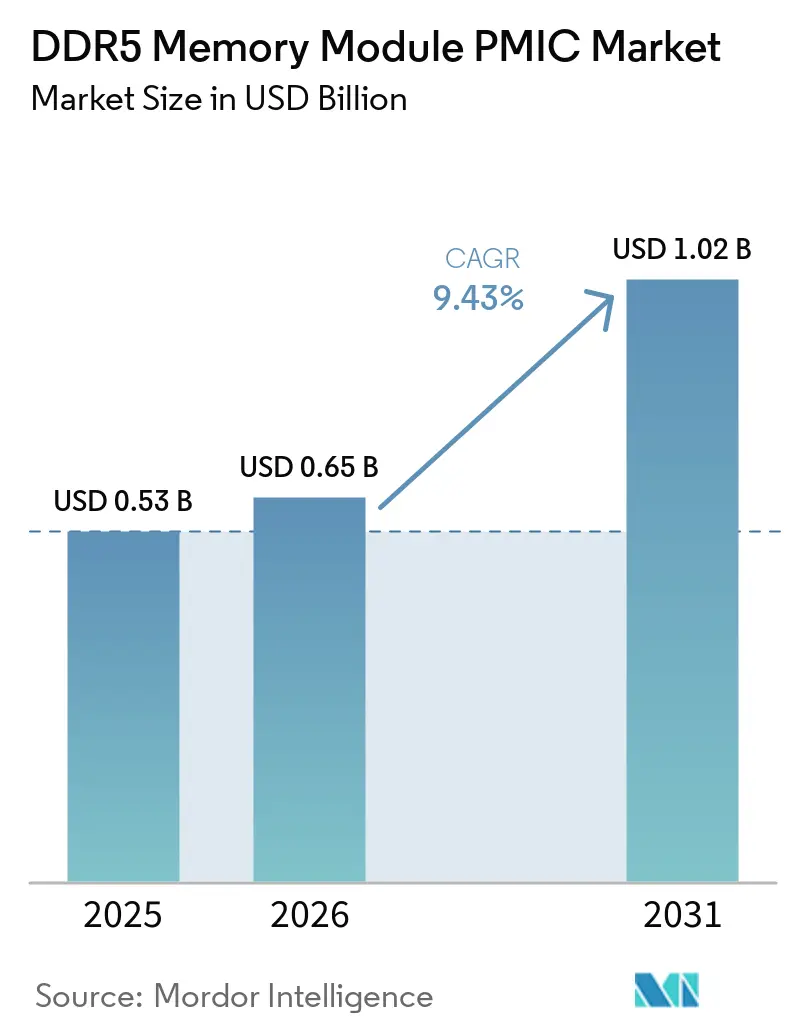
DDR5メモリモジュールPMIC市場規模は2025年に0.53 ビリオン 米ドルであり、2026年の0.65 ビリオン 米ドルから2031年には1.02 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは9.43%です。すべてのDDR5 DIMMは、JEDEC PMIC5000からPMIC5030仕様に基づくモジュール上の個別PMICを必要とし、これによりPMICのユニット需要はDDR5モジュールの出荷量に直接連動しています。データセンターへの投資は、特にAIワークロード向けサーバープラットフォームにおいて、より高密度・大容量メモリモジュールへの需要を支えています。DDR5メモリモジュールPMIC市場は、速度向上の恩恵を受けており、新しいメモリ世代ごとにより高性能な電源デバイスと新たな認定サイクルが必要となります。サプライヤーは、単体コンポーネント販売のみに依存するのではなく、DRAMメーカーやーバープラットフォームプロバイダーとの早期設計採用獲得を競っています。認定要件、メモリ価格の循環的変動、および継続的なエンジニアリング投資の必要性により、対応可能なサプライヤー基盤は限定されています。
主要レポートのポイント
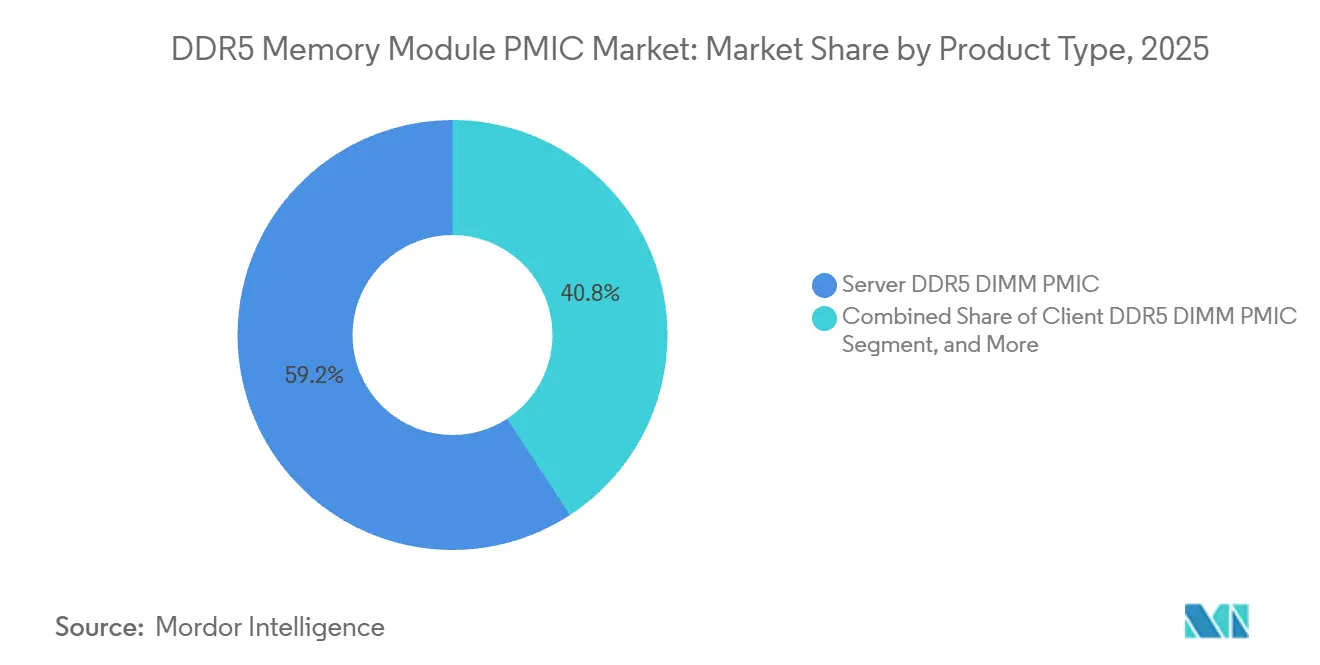
- 製品タイプ別では、サーバーDDR5 DIMM PMICが2025年に59.20%の収益シェアを占め、Gen2/高速DDR5 PMICはDDR5メモリモジュールPMIC市場において2031年までに10.58%のCAGRで成長すると予測されています。
- モジュールタイプ別では、RDIMMが2025年に56.70%の収益シェアを占め、MRDIMM/MCRDIMMはDDR5メモリモジュールPMIC市場において2031年までに10.31%のCAGRで成長すると予測されています。
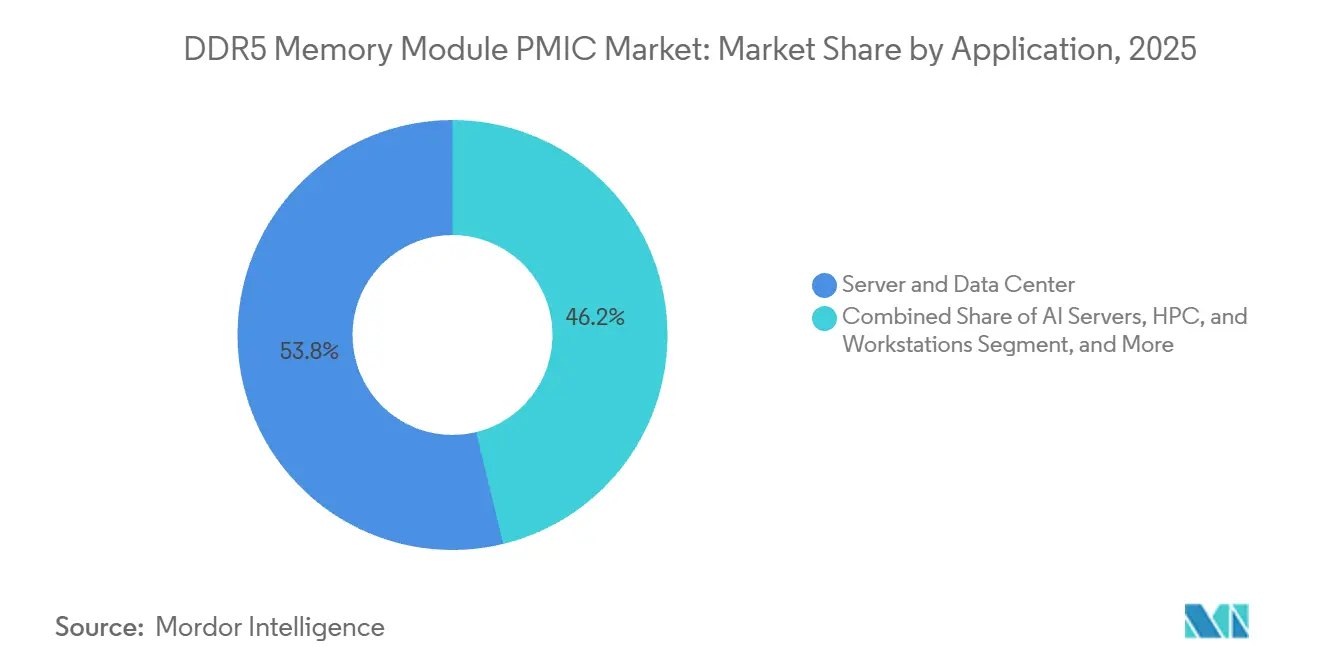
- アプリケーション別では、サーバーおよびデータセンターが2025年に53.80%の収益シェアを占め、AIサーバー、HPC、およびワークステーションはDDR5メモリモジュールPMIC市場において2031年までに10.72%のCAGRで成長すると予測されています。
- エンドユーザー別では、DRAM IDMおよび社内モジュールメーカーが2025年に調達の44.10%を占め、サードパーティモジュールインテグレータおよびアセンブラーはDDR5メモリモジュールPMIC市場において2031年までに10.18%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年に80.40%の収益シェアを占め、北米はDDR5メモリモジュールPMIC市場において2031年までに10.43%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルDDR5メモリモジュールPMIC市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| DDR5 DIMMにおけるモジュール上PMIC要件 | +2.8% | グローバル | 短期(2年以内) |
| AIサーバーおよびハイパフォーマンスコンピューティングのメモリ密度 | +2.2% | 北米およびアジア太平洋 | 中期(2~4年) |
| 高速RDIMMおよびMRDIMM設計への移行 | +1.5% | 展開面では北米および欧州、製造面ではアジア太平洋 | 中期(2~4年) |
| データセンターの電力効率要件 | +0.9% | グローバル(北米および欧州で最も強い) | 中期(2~4年) |
| マルチソースPMICアーキテクチャ | +0.5% | 北米およびアジア太平洋が中核 | 短期(2年以内) |
| PMICテレメトリーおよび保護機能 | +0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
DDR5 DIMMにおけるモジュール上PMIC要件
JEDEC要件により、サーバーおよびクライアントモジュールを含むすべてのDDR5 DIMMに個別PMICが標準部品としてみ込まれています。PMIC5000からPMIC5030ファミリーは、これらのデバイスに必要なインターフェース、制御、および保護機能を定義しています。この要件により、DDR5メモリモジュールPMIC市場は出荷されるDDR5モジュールごとに直接的なハードウェアリンクを持ちます。この関係は、電圧レギュレーションをマザーボード上に残すことができたDDR4設計とは異なります。高速グレードでは高電流PMICバリアントも必要となり、モジュールあたりのコンポーネント価値が高まる可能性があります。Samsung Electronicsは、DRAMとPMICの両方を供給することで顧客のモジュール認定作業を削減できるため、この分野に参入しています。[1]
AIサーバおよびハイパフォーマンスコンピューティングのメモリ密度
AIサーバーラックでは96 GBおよび128 GB RDIMMの使用が増加しており、PMIC5020またはPMIC5030デバイスに適した電流レベルが必要です。このシフトは、DDR5メモリモジュールPMIC市場全体でメモリ容量が増加するにつれて、より高い価値のPMICコンテンツを支えています。グローバルデータセンターの電力使用量は2025年に17%増加し、国際エネルギー機関(IEA)は2024年の415 TWhから2030年までに945 TWhに達すると予測しています。[2]米国エネルギー省は、米国のデータセンターが2030年までに国内電力消費の11.8%を占める可能性があると報告しています。AIの推論処理では規模なモデルKVキャッシュをメモリに保持するため、大容量サーバー構成への需要が高まります。したがって、DDR5メモリモジュールPMIC市場は、サーバーメモリ容量の増大と高速メモリ設計への移行の両方から恩恵を受けています。
高速RDIMMおよびMRDIMMプラットフォームへの移行
サーバープラットフォームのロードマップは、RDIMM-7200およびMRDIMM-8800からより高速なDDR5設計へと移行しています。JEDECは2026年1月に、RDIMM-8000およびMRDIMM-12800アプリケーションを含む次世代パフォーマンスティア向けにPMIC5030を公開しました。Renesas Electronicsは2026年7月に第3世代MRDIMMチップセットソリューションを発表し、16,000 MT/sの速度と2027年下半期の量産開始を目標としています。このロードマップは、単一の段階的なアップグレードではなく、DDR5メモリモジュールPMIC市場全体で繰り返しPMIC交換の機会を生み出します。サーバーOEM承認ベンダーリストはプラットフォーム固有であるため、新しいIntelまたはAMDプラットフォームでは別の認定サイクルが必要になる場合があります。DRAMメーカーとの現在の関係を持つサプライヤは、より狭い立ち上げウィンドウに対応するうえで有利な立場にあります。
データセンターの電力効率要件
データセンターオペレーターは、メモリサブシステムの調達検討事項として電力密度と熱性能を重視しています。IEAは、データセンターが2030年までに米国の電力需要増加分のほぼ半分を占めると予測していると述べています。DDR5はDDR4より低電圧で動作しますが、PMICのスイッチング損失は依然としてモジュールの発熱と冷却要件に影響します。Richtek Technology Corporationは、RTQ5153 PMIC5030デバイスが複数のDRAMメーカーによって検証され、Intelプラットフォームの承認ベンダーリスト要件に準拠していると述べています。大規模なDIMMフリートを持つオペレーターは、小さな損失が何千もの設置済みモジュールにわたって繰り返されるため、効率向上の恩恵を受けることができます。したがって、DDR5メモリモジュールPMIC市場では、正式なコンプライアンスと並んで電気効率、熱挙動、および保護機能がより重視されるようになっています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格なJEDECコンプライアンスと長い認定サイクル | -1.8% | グローバル | 短期(2年以内) |
| 低電圧・高電流設計における高い複雑性 | -1.2% | グローバル | 中期(2~4年) |
| サーバーDIMMサプライチェーンにおける顧客集中 | -0.8% | アジア太平洋が中核、北米への波及あり | 中期(2~4年) |
| メモリサイクルの価格圧力とプラットフォーム遅延 | -0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格なJEDECコンプライアンスと長い認定サイクル
DDR5 PMICの承認は、インターフェース動作、シグナリング精度、保護回路、電流制限、およびI3Cバス性能をカバーしています。JEDECはこれらの要件をPMIC5030標準(2026年1月公開)で定義しています。DRAMメーカーのモジュール検証とOEMプラットフォーム承認により、全プロセスが12~24ヶ月に及ぶ場合があります。PMIC5030の各立ち上げでは、RDIMM-8000を対象とするサプライヤーが、以前のPMIC5020製品を持つベンダーを含めて認定を繰り返す必要がありました。DRAMメーカーは公開されたJEDECベースラインを超える独自基準も適用します。このプロセスは、DDR5メモリモジュールPMIC市場において、並行プログラムに資金を提供し、確立された顧客関係を維持できるサプライヤーを優遇します。
複雑な低電圧・高電流設計要件
PMIC5030クラスのデバイスは4.25 Vから15.0 VのVIN_Bulk入力を受け付け、最大6つの調整済み出力レールを提供できます。デバイスは、より高いデータレートとモジュールあたりより多くのDRAMダイを持つ状況での厳しい負荷変動時に、厳密な電圧制御を維持する必要があります。Renesas Electronicsは、デバイス設計において最大12.5 MHzのI3Cテレメトリー、セキュアモード機能、マルチフェーズスイッチング、および出力保護を挙げています。MRDIMMは、モジュールのフットプリントを拡大せずに電力供給が必要なアクティブMRCDおよびMDBバッファを追加します。Rambus Inc.は、PMIC5030、RCD06クロックドライバー、および熱センシングを単一の検証済み設計に統合したDDR5 9600サーバーRDIMMチップセットで対応しました。DDR5メモリモジュールPMIC市場は、デバイスメーカーが精密な電力要件とシステムレベルの検証要件の両方を満たす必要があるため、参入障壁がくなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:サーバーPMICが収益基盤を維持しながらGen2設計が勢いを増す
サーバーDDR5 DIMM PMICは2025年にDDR5メモリモジュールPMIC市場シェアの59.20%を占めました。このカテゴリーは、サーバーグレードDIMMに関連する高い平均販売価格と大きなモジュール出荷量から恩恵を受けました。クライアントDDR5 DIMM PMICは、ノートブックおよびデスクトップコンピューターのSODIMMおよびUDIMMプラットフォームに対応しています。これらの製品はPCリフレッシュ活動から相当なユニット出荷量を持ちますが、電源設計がシンプルなため、ユニットあたりの収益は低くなっています。高電流および超高電流サーバーPMICは、RDIMM-4800からRDIMM-7200およびMRDIMM-8800アプリケーションをサポートします。JEDECは2025年3月にこの製品範囲向けにJESD301-4AによりPMIC5020を更新しました。
Gen2および高速DDR5 PMICは2031年までに10.58%のCAGRで拡大すると予測されています。その成長は、RDIMM-8000およびMRDIMM-12800動作向けのPMIC5030準拠デバイスへのIntelおよびAMDの移行に伴うものです。Rambus Inc.は2026年7に、第6世代レジスタリングクロックドライバーを含むPMIC5030を搭載したDDR5 9600サーバーRDIMMチップセットを発表しました。RAMBUS.COM Rambus Inc.はまた、2026年5月にCUDIMM、CQDIMM、およびCSODIMMモジュール向けにPMIC5120を搭載したDDR5 9600クライアントモジュールチップセットを発表しました。[3] これらのチップセット製品は、PMIC需要をより広範なプラットフォーム設計採用に結びつけます。JEDEC認定は、DDR5メモリモジュールPMIC産業のこの部分への新規参入者にとって引き続き必須のゲートです。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
モジュールタイプ別:RDIMMが現在の出荷量を支え、MRDIMMが速度要件を引き上げる
RDIMMは2025年に56.7%の収益シェアを占めました。主流のデュアルソケットサーバープラットフォームの標準モジュールアーキテクチャとして引き続き使用されています。レジスタードモジュールはコマンドおよびアドレス信号をバッファリングし、マルチランクおよび大容量構成をサポートします。DIMM1枚あたり最大128 GBの構成は、データベース、仮想化、および汎用コンピューティングワークロードに対応します。UDIMMおよびSODIMM製品は、デスクトップおよびノートブックシステムに容量を提供しながら、PMICの複雑性を低く抑えます。LRDIMM、3DS RDIMM、およびCQDIMM形式は、特殊な容量とパフォーマンス要件に対応しす。
MRDIMMおよびMCRDIMMは2031年までに10.3%のCAGRで成長すると予測されています。この形式は、Intel Xeon 6およびAMD EPYC Veniceクラスプラットフォームにわたってサンプリングおよび認定から商業利用へと移行しており、DDR5メモリモジュールPMIC市場の需要を牽引しています。2025年の量産サーバー研究では、8,800 MT/sの第1世代MRDIMMが関連ワークロードでRDIMM-6400より40%高いピーク帯域幅を提供したと報告されています。Renesas Electronics Corporationは、第3世代MRDIMMチップセットが2026年7月に主要DRAMサプライヤーへのサンプリングを開始し、16,000 MT/sを目標としていると述べています。[4] MRDIMMはPMIC、MRCD、およびMDBコンポーネントを組み合わせており、モジュールあたりの半導体コンテンツが増加します。DDR5メモリモジュールPMIC産業は、サプライヤーが個別の電源デバイスではなく検証済みチップセットソリューションを提供する場合に恩恵を受けることができます。
アプリケーション別:サーバーおよびデータセンター需要がリードし、AIワークロードがより速く成長
サーバーおよびデータセンターアプリケーションは2025年にDDR5メモリモジュールPMIC市場規模の53.80%を占めました。この位置は、DDR5 RDIMMの展開とハイパースケールまたはエンタープライズサーバーのリフレッシュサイクルとの重複を反映しています。汎用クラウドおよびエンタープライズサーバーは、デュアルソケット構成で1 TBを超えるDRAMを使用することが多くあります。占有されているすべてのDIMMスロットには認定PMICが必要です。クライアントPCおよびノートブックは、SODIMMおよびUDIMMの電源設計がそれほど要求されないため、ユニットあたりのPMIC収益が低くなります。テレコム、ネットワーキング、産業、よび組み込みアプリケーションは、認定要件により出荷量が少なく、場合によってはユニット価格が高い特殊モジュールを必要とします。
AIサーバー、HPC、およびワークステーションは2031年までに10.72%のCAGRで成長すると予測されています。IEAは、大手テクノロジー企業5社の設備投資が2025年に400 ビリオン 米ドルを超え、2026年には75%増加する見込みであると報告しています。AI推論では大規模なモデルKVキャッシュをメモリに保持する必要があり、大容量DIMMの採用が検討される可能性があります。この状況は、従来のコンピューティング展開よりも早い段階でのMRDIMM構成の採用を支えます。ハイパースケーラーのインフラチームは、DDR5メモリモジュールPMIC市場においてメモリ構成と承認済みコンポーネントの選択に関与する度合いが高まっています。したがって、DDR5メモリモジュールPMIC市場はサーバー構築量と主要データセンターオペレーターの認定優先事項の両方に影響を受けます。
エンドユーザー別:DRAM IDMが調達をリードし、インテグレーターが拡大
DRAM IDMおよび社内モジュールメーカーは2025年にPMIC調達の44.10%を占めました。Samsung Electronics、SK hynix Inc.、およびMicron Technology, Inc.は、モジュール開発中にDRAMダイとともにPMICを認定することができます。この統合プロセスにより、モジュール完成後だけでなく、ダイアタッチ段階での互換性チェックが可能になります。開発タイムラインを短縮し、サプライヤー関係を強化することができます。KingstonやInnodiskを含む独立系メモリモジュールメーカーは、小売業者、システムインテグレーター、および地域クラウド顧客に販売するブランドモジュール向けに認定PMICを購入します。サーバー、PC、およびワークステーションのOEMおよびODMは、リファレンスデインで設定された要件を通じてコンポーネント選択に影響を与えます。
サードパーティモジュールインテグレーターおよびアセンブラーは2031年までに10.18%のCAGRで拡大すると予測されています。このグループは、アジア太平洋の地域クラウドプロバイダーおよびODMサーバービルダー向けにDDR5メモリモジュールPMIC市場内のホワイトラベルサーバーメモリニーズに対応しています。コントラクトアセンブラーは、カスタム仕様を必要とする顧客向けにPMIC統合モジュールを調達することができます。大手DRAM IDMは、認定済みDRAM供給の多くを管理しているため、このサプライモデルの中心的存在であり続けます。産業および組み込みシステムOEMは、提供されたセグメンテーションにおける最小のエンドユーザーグループです。拡張温度要件、長い製品ライフサイクル、および信頼性仕様により、プレミアムPMIC価格設定が支えられる場合があります。DDR5メモリモジュールPMIC産業のこの部分は、出荷量、認定の厳格さ、および利益率の可能性の異なる組み合わせを提供します。
地域分析
アジア太平洋は2025年にDDR5メモリモジュールPMIC市場シェアの80.40%を占めました。韓国、台湾、および中国はDRAM製造、モジュール組み立て、および関連チップセット生産を集中させています。韓国はSamsung ElectronicsおよびSK Hynixの主要DRAM製造拠点を擁しています。台湾はコントラクトモジュール組み立てエコシステムを支え、Richtek Technology Corporationの本拠地です。SK hynix Inc.は2026年に龍仁Y2 DRAMおよび清州M17 NAND施設への54 トリリオン 韓国ウォンの投資を発表しました。この投資は、先進メモリ生産における同地域の継続的な役割を強調しています。
北米は2031年までに10.43%のCAGRで成長すると予測されています。米国のハイパースケーラーデータセンター投資は、大規模なDDR5サーバーメモリへの需要を高めています。IEAは、Amazon、Microsoft、Meta、Alphabet、およびその同業他社による2025年のAIおよびデータセンターインフラ支出が320 ビリオン 米ドルに達したと報告しています。Micron Technology, Inc.は2026年7月に、米国の製造コミットメントが2035年までに250 ビリオン 米ドルに達したと述べました。この計画は、ニューヨーク州、アイダホ、およびバージニア州の施設からの国内DRAM生産40%を目標としています。地域の生産基盤は、地域のモジュール組み立てを拡大し、ひいては対応するDDR5メモリモジュールPMIC市場の需要を拡大することができます。
欧州は、Renesas Electronics Corporation、Infineon Technologies AG、およびSTMicroelectronics N.V.に関連するエンタープライズサーバー展開と設計業務を通じて貢献しています。製造はアジア太平洋に集中したままです。その他の地域には中東・アフリカおよび南米が含まれ、需要は初期段階にあります。湾岸協力会議(GCC)の主権AIインフラへの投資は、地域のデータセンター活動を支えています。DDR5メモリモジュールPMIC市場は、需要の成長がより地理的に分散しつつある中でも、アジアのサプライ能力に依存し続けています。
競合環境
DDR5メモリモジュールPMIC市場は適度に集中しており、PMIC50xxシリーズ全体でJEDEC認定製品を提供するサプライヤーは限られています。Renesas Electronics CorporationはPMIC5010、PMIC5020、およびPMIC5030準拠製品を、高電流MRDIMMアプリケーションを含むサーバーモジュール向けに提供しています。Renesas Electronics CorporationはRRG5322をRDIMMおよびMRDIMM設計向けのPMIC5030製品として識別しています。DRAM IDMはまた、自社のメモリモジュール生産向けの内製サプライヤーとしても機能しています。内部PMIC開発により、単一のモジュールプログラム内でDRAMと電源の最適化を組み合わせることができます。JEDECコンプライアンスとプラットフォーム固有の承認ベンダーリストにより、各サーバー世代で商業的に活動するベンダープールが絞り込まれます。
Rambus Inc.は知的財産からサーバーおよびクライアントDDR5モジュール向けシリコンソリューションへと事業を拡大しています。2026年7月のDDR5 9600サーバーRDIMMチップセットには、PMIC5030、RCD06SPDハブ、および温度センサーが同梱されています。同社の2026年5月のクライアントチップセットは、同じアプローチをAI PCモジュール形式に拡張しました。Richtek Technology Corporationは、PMIC5030アプリケーション向けのRTQ5153 PMICを通じて別の認定サプライオプションを提供しています。これらの製品は、DDR5メモリモジュールPMIC市場のOEMにとって単一ソースリスクを低減しながら、高い技術的・認定的障壁を維持しています。
Monolithic Power Systems, Inc.は2026年に高速DDR5メモリコンポーネントの初期受注を確認しました。2026年9月には、電源ソリューション向けにGlobalFoundriesとの長期製造契約を締結し、2027年初頭の量産開始を目標としています。Samsung ElectronicsのLSI部門は、Samsung DDR5モジュールラインの内製PMICサプライヤーとして機能しています。機会領域には、12,800 MT/s以上のMRDIMM Gen2およびGen3モジュール向けの超高電流PMICが含まれます。CXLメモリモジュールおよび産業用・堅牢設計も、カスタマイズされた電源と信頼性機能を必要とするため、特殊な機会を提供します。DDR5メモリモジュールPMIC市場は、電源設計能力、メモリインターフェース知識、および確立された認定関係を組み合わせたサプライヤーを引き続き優遇しています。
DDR5メモリモジュールPMIC産業リーダー
-
Rambus Inc.
-
Renesas Electronics Corporation
-
Monolithic Power Systems, Inc.
-
Samsung Electronics Co., Ltd.
-
Richtek Technology Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:GlobalFoundriesとMonolithic Power Systems, Inc.は、シンガポールのGFの先進300 mm半導体施設にMPSの独自プロセス技術を展開する長期製造契約を発表しました。量産は2027年初頭を目標とし、AIおよびクラウドインフラ市場向け電源管理ソリューションの能力を拡大します。これはMPSがDDR5 PMIC設計採用を大規模に競争する能力を高めるサプライチェーンの発展です。
- 2026年7月:Renesas Electronics Corporationは第3世代DDR5 MRDIMMチップセットソリューションを発表し、サーバーメモリ性能をGen 2比25%高い帯域幅となる16,000 MT/sに向上させました。MRCD(RRG5013x)およびMDB(RRG5103x)コンポーネントが主要DRAMサライヤー全社へのサンプリングを開始しています。量産は2027年下半期を予定しており、プラットフォームにはPMIC、SPDハブ、および温度センサーコンポーネントが含まれます。
- 2026年7月:Rambus Inc.は、第6世代レジスタリングクロックドライバー(RCD06)、PMIC5030、SPDハブ、および温度センサーICを統合したDDR5 9600サーバーRDIMMチップセットを発表しました。最大9,600 MT/sのRDIMMをサポートし、前世代チップセット比20%の帯域幅向上を実現し、エージェンティックAI、HPC、およびその他のデータ集約型サーバーワークロードを対象としています。
- 2026年5月:Rambus Inc.は、次世代AI PC向けCUDIMM、CQDIMM、およびCSODIMMモジュール用の完全なDDR5 9600クライアントメモリモジュールチップセットを発表しました。Gen2クライアントクロックドライバー(CKD02)、PMIC5120、およびSPDハブを搭載し、8,000から9,600 MT/sのPCメモリモジュール動作をサポートします。
- 2026年1月:JEDECはPMIC5030電源管理IC標準(JESD301-5、バージョン1.00)を公開し、RDIMM-8000およびMRDIMM-12800メモリモジュールアプリケーションで使用されるPMIC5030デバイスインターフェースパラメーター、シグナリングプロトコル、および保護機能を正式化しました。この標準の公開により、次世代サーバープラットフォームへの参加を希望するすべてのDDR5 PMICベンダーに対して必須の再認定サイクルが発動されました。
グローバルDDR5メモリモジュールPMIC市場レポートの範囲
DDR5メモリモジュールPMIC市場レポートは、製品タイプ(クライアントDDR5 DIMM PMIC、サーバーDDR5 DIMM PMIC、高電流/超高電流サーバーPMIC、Gen2/高速DDR5 PMIC)、モジュールタイプ(UDIMM、SODIMM/SO-DIMM、RDIMM、MRDIMM/MCRDIMM、CUDIMM、CSODIMM、その他(LRDIMM、3DS RDIMM、CQDIMM))、アプリケーション(サーバーおよびデータセンター、クライアントPCおよびノートブック、AIサーバー・HPC・ワークステーション、産業および組み込みシステム、テレコムおよびネットワーキングインフラ、その他(自動車および堅牢システムを含む))、エンドユーザー(メモリモジュールメーカー、DRAM IDM/社内モジュールメーカー、サードパーティモジュールインテグレーターおよびアセンブラー、サーバー・PC・ワークステーションOEM/ODM、業および組み込みシステムOEM)、地域(北米、欧州、アジア太平洋(中国、日本、韓国、台湾、その他のアジア太平洋)、その他の地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| クライアントDDR5 DIMM PMIC |
| サーバーDDR5 DIMM PMIC |
| 高電流/超高電流サーバーPMIC |
| Gen2/高速DDR5 PMIC |
| UDIMM |
| SODIMM / SO-DIMM |
| RDIMM |
| MRDIMM / MCRDIMM |
| CUDIMM |
| CSODIMM |
| その他(LRDIMM、3DS RDIMM、CQDIMM) |
| サーバーおよびデータセンター |
| クライアントPCおよびノートブック |
| AIサーバー、HPC、およびワークステーション |
| 産業および組み込みシステム |
| テレコムおよびネットワーキングインフラ |
| その他(自動車および堅牢システムを含む) |
| メモリモジュールメーカー |
| DRAM IDM / 社内モジュールメーカー |
| サードパーティモジュールインテグレーターおよびアセンブラー |
| サーバー・PC・ワークステーションOEM / ODM |
| 産業および組み込みシステムOEM |
| 北米 | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 |
| 製品タイプ別 | クライアントDDR5 DIMM PMIC | |
| サーバーDDR5 DIMM PMIC | ||
| 高電流/超高電流サーバーPMIC | ||
| Gen2/高速DDR5 PMIC | ||
| モジュールタイプ別 | UDIMM | |
| SODIMM / SO-DIMM | ||
| RDIMM | ||
| MRDIMM / MCRDIMM | ||
| CUDIMM | ||
| CSODIMM | ||
| その他(LRDIMM、3DS RDIMM、CQDIMM) | ||
| アプリケーション別 | サーバーおよびデータセンター | |
| クライアントPCおよびノートブック | ||
| AIサーバー、HPC、およびワークステーション | ||
| 産業および組み込みシステム | ||
| テレコムおよびネットワーキングインフラ | ||
| その他(自動車および堅牢システムを含む) | ||
| エンドユーザー別 | メモリモジュールメーカー | |
| DRAM IDM / 社内モジュールメーカー | ||
| サードパーティモジュールインテグレーターおよびアセンブラー | ||
| サーバー・PC・ワークステーションOEM / ODM | ||
| 産業および組み込みシステムOEM | ||
| 地域別 | 北米 | |
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
DDR5メモリモジュールPMICの予測成長率はどのくらいですか?
このセクターは2026年から2031年にかけて9.43%のCAGRで成長し、2031年までに1.02 ビリオン 米ドルに達すると予測されています。需要はDDR5モジュール出荷量と高電流サーバーメモリ設計への移行に連動しています。
DDR5 DIMMにPMICが必要な理由は何ですか?
JEDEC仕様はDDR5 DIMMに個別のモジュール上PMICを要求しています。この要件により電力レギュレーションがモジュール上に移り、出荷されるすべての認定DDR5 DIMMに直接的なコンポーネント需要が生まれます。
2025年に収益をリードしたDDR5 PMIC製品タイプはどれですか?
サーバーDDR5 DIMM PMICが2025年に59.02%の収益シェアでリードしました。サーバーグレードモジュールはより高い電力要件を持ち、通常クライアントDIMMアプリケーションよりもユニットあたりの収益が高くなります。
最も速く成長しているメモリモジュール形式はどれですか?
MRDIMMおよびMCRDIMMは2031年までに10.31%のCAGRで成長すると予測されています。その高い帯域幅は、より大きなメモリ容量とデータスループットを必要とするAIおよびアナリティクスワークロードをサポートします。
DDR5 PMICサプライヤーにとって最も速く拡大しているアプリケーションはどれですか?
AIサーバー、HPC、およびワークステーションは2031年までに10.72%のCAGRで成長すると予測されています。これらのシステムは高密度メモリ構成を使用し、先進PMIC世代への需要を加速させる可能性があります。