
DDR5 Server Memory RCD IC Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.92 Milliarden US-Dollar |
| Marktgröße (2031) | 1.58 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.42 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
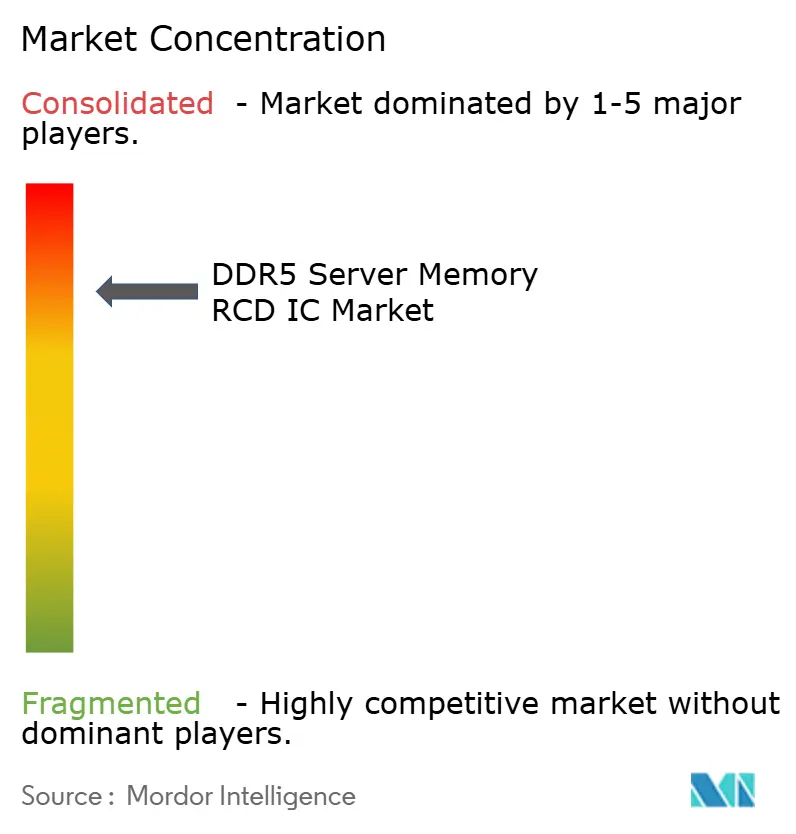
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
DDR5 Server Memory RCD IC Marktanalyse von Mordor Intelligence
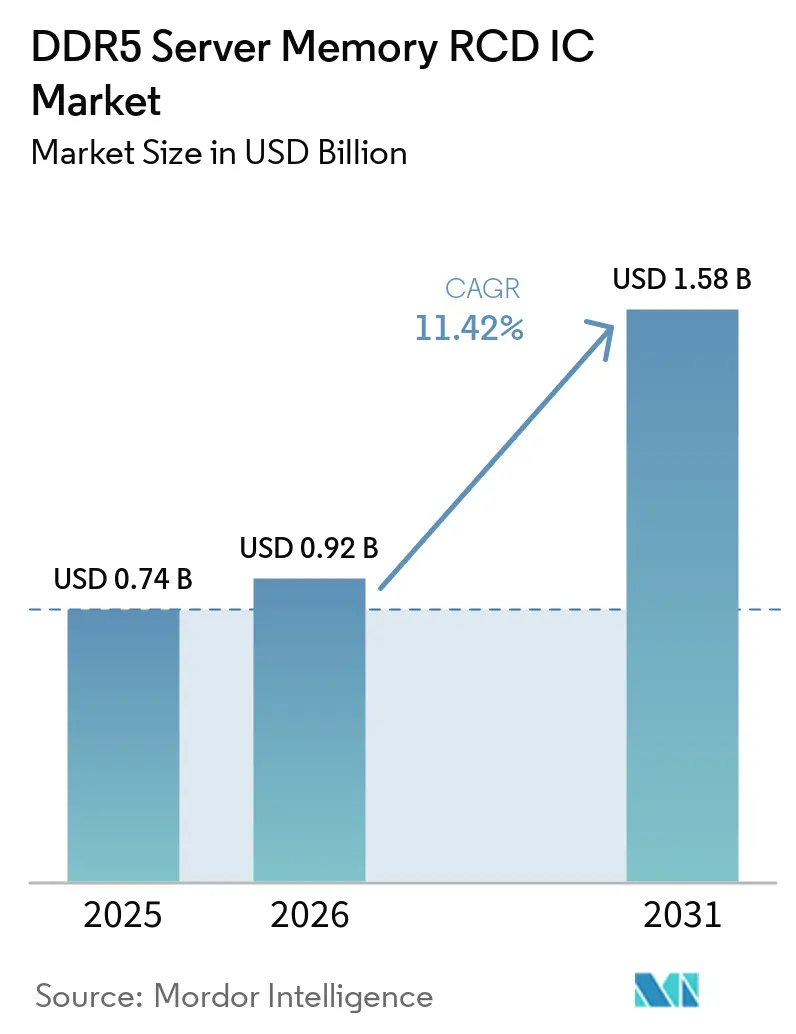
Die Marktgröße des DDR5 Server Memory RCD IC wurde im Jahr 2025 auf 0,74 Milliarden USD geschätzt und soll von 0,92 Milliarden USD im Jahr 2026 auf 1,58 Milliarden USD bis 2031 wachsen, bei einem CAGR von 11,42 % während des Prognosezeitraums (2026–2031). Der DDR5-Übergang hat die Nachfrage nach Server-Speichermodulen erhöht, da führende DRAM-Hersteller die DDR4-Produktion bis Ende 2025 und Anfang 2026 eingestellt oder beschleunigt haben. RCD ICs verwalten Adress-, Befehls- und Taktsignale in DDR5-Servermodulen, sodass ihre Leistung den Speicherdurchsatz beeinflusst, wenn die Plattformdatenraten steigen. KI- und Hochleistungsrechenworkloads erhöhen den Bedarf an Speicherbandbreite und unterstützen die Nachfrage nach schnelleren Modulkonfigurationen. Lieferanten konkurrieren bei Qualifizierungszeitplänen, Datentratenfähigkeit und integrierten Chipsätzen, die unterstützende Modulkomponenten umfassen. Der DDR5 Server Memory RCD IC Markt sieht sich auch regulatorischer Kontrolle und einer konzentrierten Kundenbasis gegenüber, was Preisgestaltung und Lieferbeziehungen beeinflussen kann.
Wichtigste Erkenntnisse des Berichts
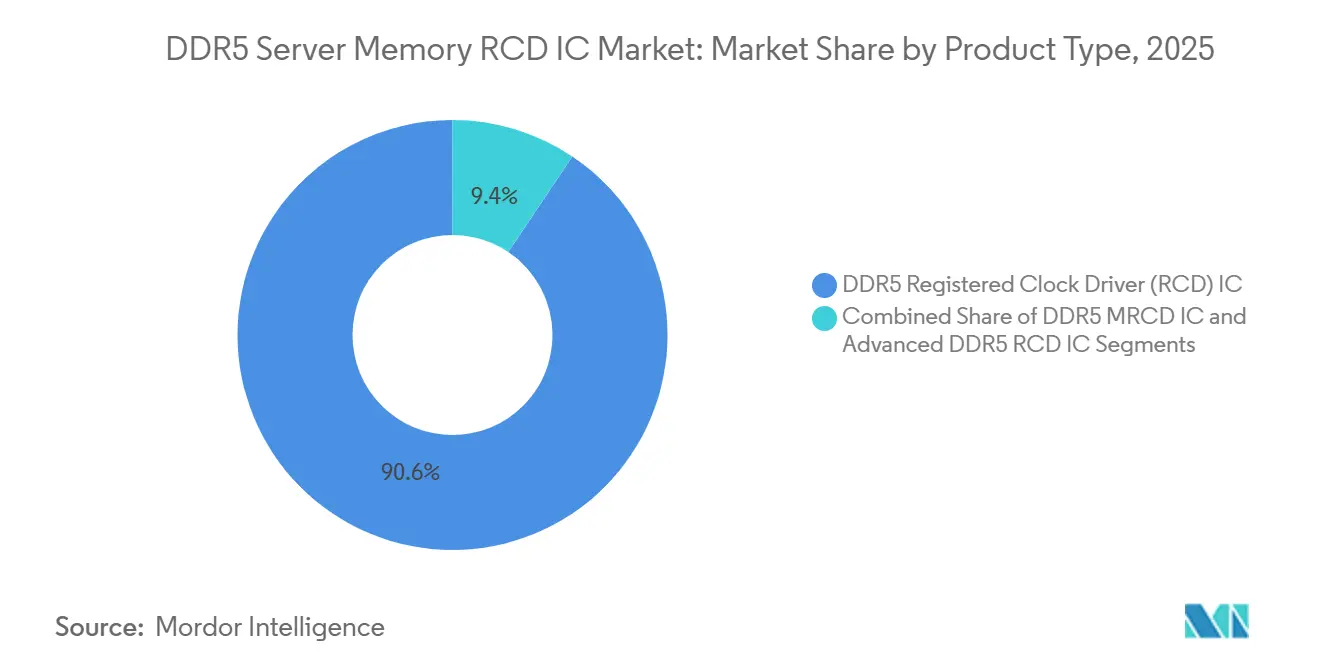
- Nach Produkttyp hielt DDR5 RCD IC im Jahr 2025 einen Marktanteil von 90,60 % am DDR5 Server Memory RCD IC Markt, während DDR5 MRCD IC bis 2031 mit einem CAGR von 11,78 % im DDR5 Server Memory RCD IC Markt wachsen soll.
- Nach Modultyp hielt RDIMM im Jahr 2025 einen Marktanteil von 90,20 % am DDR5 Server Memory RCD IC Markt, während MRDIMM/MCRDIMM bis 2031 mit einem CAGR von 11,58 % im DDR5 Server Memory RCD IC Markt wachsen soll.
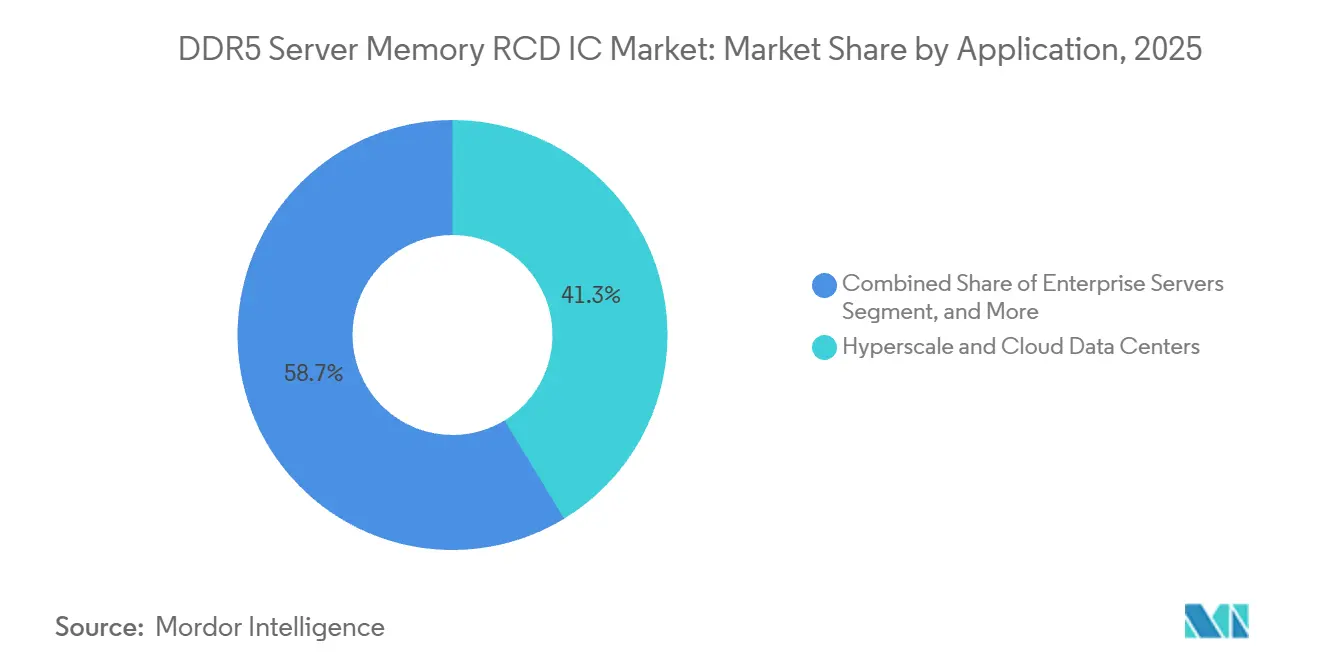
- Nach Anwendung hielten Hyperscale- und Cloud-Rechenzentren im Jahr 2025 einen Anteil von 41,30 %, während KI- und HPC-Server bis 2031 mit einem CAGR von 12,18 % im DDR5 Server Memory RCD IC Markt wachsen sollen.
- Nach Endnutzer hielten Speichermodulhersteller im Jahr 2025 einen Anteil von 40,80 %, während Cloud-Dienstleister und Hyperscaler bis 2031 mit einem CAGR von 11,72 % im DDR5 Server Memory RCD IC Markt wachsen sollen.
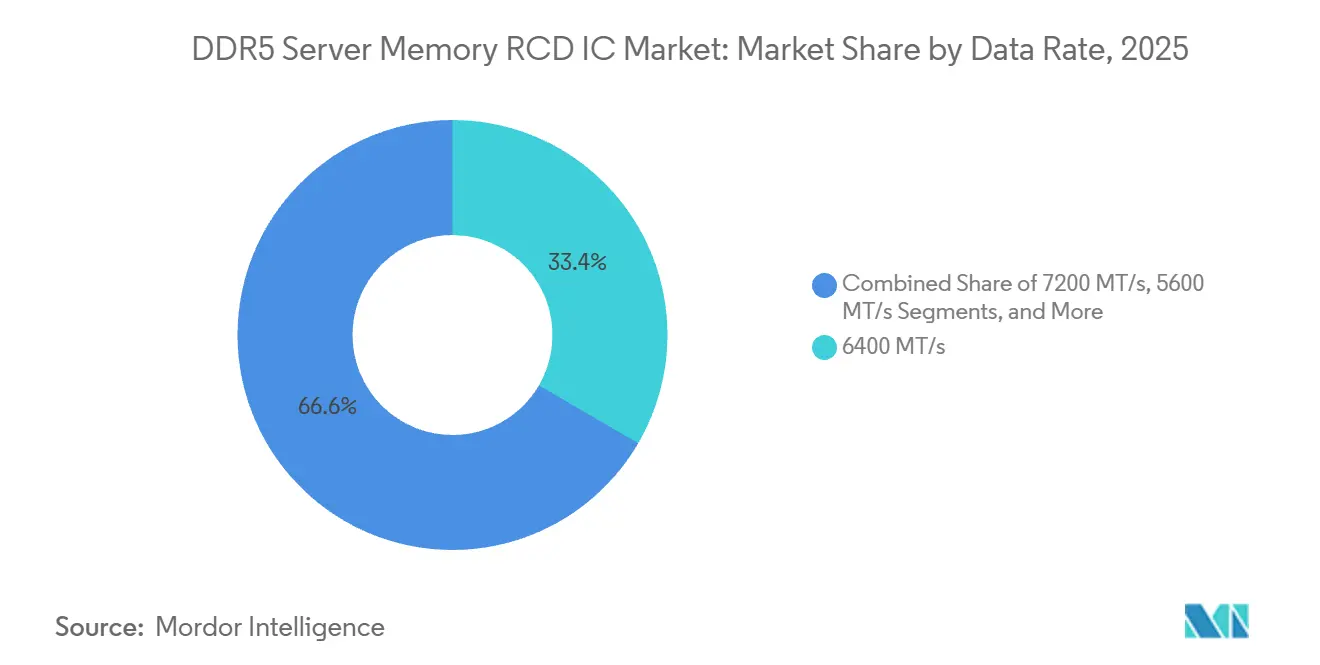
- Nach Datenrate hielt 6.400 MT/s im Jahr 2025 einen Anteil von 33,40 %, während 9.600 MT/s und darüber bis 2031 mit einem CAGR von 12,34 % im DDR5 Server Memory RCD IC Markt wachsen soll.
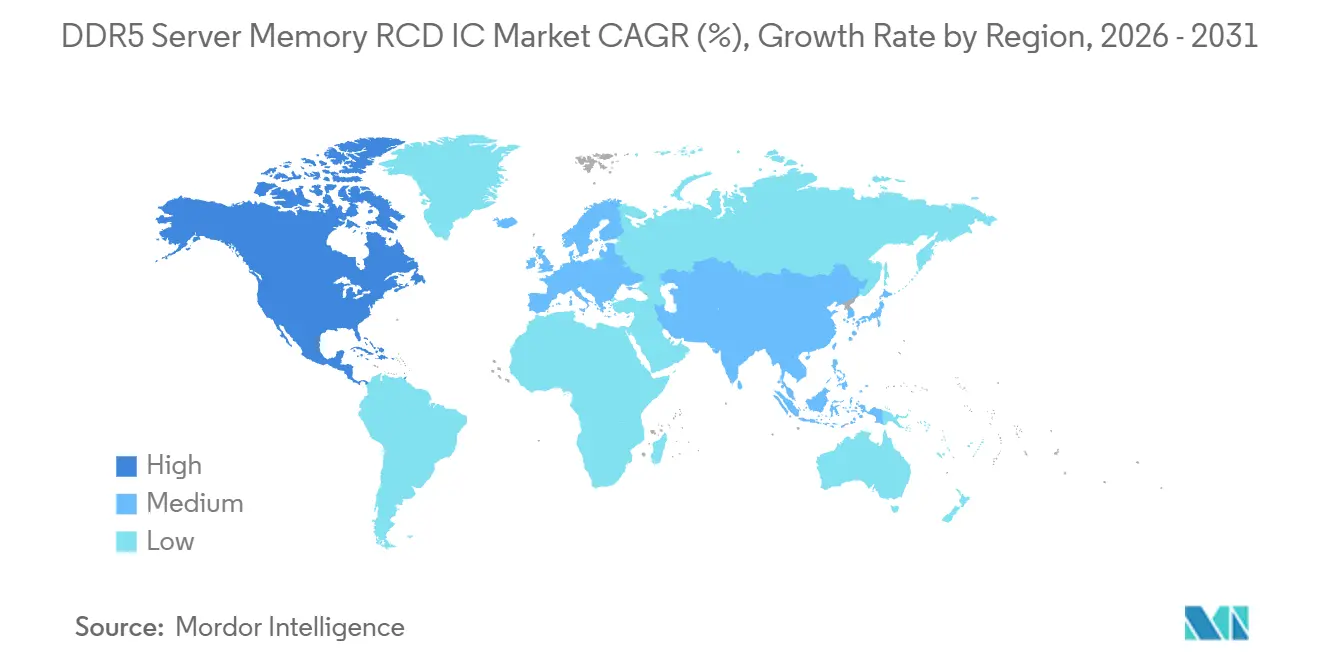
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 61,70 %, während Nordamerika bis 2031 mit einem CAGR von 11,63 % im DDR5 Server Memory RCD IC Markt wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale DDR5 Server Memory RCD IC Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| DDR5-Übergang bei Server-Speichermodulen | +3.2% | Global | Mittelfristig (2–4 Jahre) |
| KI- und HPC-Speicherbandbreitenerweiterung | +2.5% | Nordamerika und Asien-Pazifik als Kern, Ausstrahlungseffekte auf Europa | Langfristig (≥ 4 Jahre) |
| Migration von RDIMM- zu MRDIMM-Architekturen | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Höhere Datenraten-Qualifizierungszyklen begünstigen fortgeschrittene RCD-Generationen | +1.0% | Nordamerika und Asien-Pazifik als Kern | Mittelfristig (2–4 Jahre) |
| Enge Controller- und DIMM-Signalintegritätsgrenzen auf 5-nm-Serverplattformen und darüber hinaus | +0.9% | Global, mit Designaktivitäten in den Vereinigten Staaten, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Foundry-Allokationsdisziplin für Nischen-Speicherschnittstellen-ICs | +0.6% | Asien-Pazifik, insbesondere Taiwan und Südkorea, mit globalen angebotsseitigen Auswirkungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
DDR5-Übergang bei Server-Speichermodulen
Jedes DDR5 RDIMM verwendet 1 RCD IC, der die Server-Refresh-Aktivität und den Neubau von Servern mit der RCD IC-Nachfrage verknüpft. Führende DRAM-Hersteller beschleunigten die DDR4-Produktionseinstellungen bis Ende 2025 oder Anfang 2026, was die DDR5-Modulbeschaffung erhöhte. Jede Generation von 4.800 MT/s bis 9.600 MT/s erfordert einen leistungsfähigeren RCD IC und kann einen höheren Stückverkaufspreis unterstützen. Montage Technology meldete für seine Verbindungschip-Linie im Jahr 2025 eine Bruttomarge von 65,6 %, was den Werteffekt des Plattformwechsels zeigt. Der 12- bis 18-monatige Subgenerationszyklus hält Lieferanten während des Prognosezeitraums auf neue Datenratengenerationen fokussiert. Dies schafft wiederkehrende Nachfrage nach qualifizierten RCD IC-Designs im DDR5 Server Memory RCD IC Markt.
KI- und HPC-Speicherbandbreitenerweiterung
KI-Training und Inferenz-Workloads erfordern mehr Speicherbandbreite und -kapazität von Serverplattformen. Höhere System-on-Chip-Kernzahlen erhöhen auch den Bedarf an Speicherbandbreite pro Sockel. Renesas erklärte im Jahr 2025, dass generative KI die SoC-Kernzahlen und die Nachfrage nach Speicherbandbreite und -kapazität in Rechenzentren erhöhe.[1] Schnellere RDIMM-Konfigurationen und erweiterte Speicherkanäle unterstützen den Einsatz von RCD ICs mit höheren Spezifikationen. KI-Inferenz-Cluster können mehr Speicherkanäle pro Knoten erfordern als Trainingskonfigurationen, was den RCD IC-Inhalt pro Server erhöht. Diese Anforderung unterstützt das Wertwachstum im DDR5 Server Memory RCD IC Markt, auch wenn das Wachstum der Server-Stückzahlen nicht das einzige Nachfragemaß ist.
Migration von RDIMM- zu MRDIMM-Architekturen
MRDIMM verwendet einen MRCD IC, um 2 Speicher-Ranks in einen einzelnen Modulsteckplatz zu multiplexen. Dieses Design erhöht die pro Zyklus übertragenen Bytes an jeder physischen DIMM-Position. Eine Leistungsbewertung aus dem Jahr 2026 berichtete von einer 24-prozentigen Verbesserung für MRDIMM-8800 gegenüber RDIMM-6400 beim HPCG-Test und mindestens 10 % Verbesserung bei generativen KI-Workloads. Micron berichtete von bis zu 39 % höherer Bandbreite auf Intel Xeon 6-Plattformen bei verbesserter Energieeffizienz. Montage Technology und Renesas Electronics sind bestätigte Massenproduzenten von MRCD- und MDB-Chipsätzen der ersten Generation, was die anfängliche Versorgungsbasis konzentriert. JEDECs MRDIMM Gen3-Roadmap für 17.600 MT/s unterstützt weitere Wertschritte für MRCD ICs im DDR5 Server Memory RCD IC Markt.[2]
Höhere Datenraten-Qualifizierungszyklen begünstigen fortgeschrittene RCD-Generationen
Jede höhere DDR5-Datenratenstufe erfordert eine Qualifizierung durch DRAM-Hersteller, Modul-OEMs, CPU-Plattformanbieter und Kunden. Dieser Prozess unterstützt die Nachfrage nach neuem RCD-Silizium, bevor ältere Generationen die installierte Basis verlassen. Renesas brachte seinen Gen6 RRG5006x mit 9.600 MT/s im November 2025 auf den Markt. Rambus stellte seinen RCD06-Chipsatz mit 9.600 MT/s im Juli 2026 vor, während Montage Technology das Sampling seines RCD06 mit 9.200 MT/s im Juni 2026 abschloss. Der Lieferant, der die Validierung am frühesten abschließt, kann Design-Wins für einen 12- bis 18-monatigen Produktgenerationszyklus sichern. Der Qualifizierungszeitplan ist daher im DDR5 Server Memory RCD IC Markt ebenso wichtig wie die Siliziumfähigkeit.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Design-Win-Konzentration bei wenigen Speichermodul-OEMs | -1.2% | Global, mit primären Auswirkungen in Südkorea und Taiwan | Mittelfristig (2–4 Jahre) |
| Zyklische Server- und DRAM-Investitionsempfindlichkeit | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Lange Qualifizierungs- und Plattformvalidierungszeiträume | -0.6% | Nordamerika und Asien-Pazifik als Kern | Mittelfristig (2–4 Jahre) |
| Begrenzte Mehrfachbeschaffung und Kundenbindung durch Qualifizierung | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Design-Win-Konzentration bei wenigen Speichermodul-OEMs
RCD IC-Lieferanten sind von einer kleinen Gruppe von DRAM-Herstellern und Speichermodulkäufern abhängig. Samsung Electronics, SK hynix und Micron treffen Design-in-Entscheidungen, die den Umsatz für eine gesamte RCD-Generation beeinflussen können. Ein einzelner Design-Win oder -Verlust kann daher einen großen Einfluss auf das Lieferprofil eines Lieferanten haben. Südkoreanische Staatsanwälte untersuchten im Juli 2026 eine mutmaßliche Preiskoordination unter den 3 wichtigsten RCD IC-Lieferanten. Die Untersuchung zeigt die Spannung zwischen konzentrierten Lieferanten und konzentrierten Käufern bei wiederholten Preis- und Qualifizierungsgesprächen. Erforderliche Preisänderungen könnten die RCD IC-Stückverkaufspreise im Verhältnis zum DDR5-Server-Speicherlieferungswachstum im RCD IC Markt senken.
Zyklische Server- und DRAM-Investitionsempfindlichkeit
Der DDR5 RCD IC-Umsatz hängt von Server-DRAM-Investitionen und Modulproduktionszyklen ab. Eine Verlangsamung der Investitionsausgaben von Hyperscalern oder Unternehmen kann die Modulproduktion und RCD IC-Bestellungen reduzieren. Die DRAM-Lagerkorrektur 2022–2023 drückte die DRAM-Preise auf Mehrjahrestiefs und beeinträchtigte vorübergehend die Lieferanten von Speicherschnittstellen-ICs. RCD ICs verwenden auch fortschrittliche CMOS-Knoten neben Logikprodukten mit höherem Volumen, was in kapazitätsbeschränkten Perioden zu Foundry-Allokationsgrenzen führen kann. Kapazitätserweiterungen könnten die Preisbedingungen schwächen, die die RCD IC-Stückverkaufspreise in den Jahren 2025 und 2026 unterstützten. Diese Faktoren machen den DDR5 Server Memory RCD IC Markt anfällig für Veränderungen in der Servernachfrage, dem Speicherangebot und der Foundry-Kapazität.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: DDR5 RCD IC hält die installierte Basis, während MRCD IC an Dynamik gewinnt
DDR5 RCD IC hielt im Jahr 2025 einen Anteil von 90,60 %, da RDIMM-Server-Deployments mit der DDR5-Einführung zunahmen. Die größte Produktgruppe profitierte von der breiten Einführung von RDIMMs bei Server-Fleet-Refreshes und neuen Rechenzentrums-Deployments. Fortschrittliche RCD-Designs umfassen Decision Feedback Equalization und Signal-Telemetrie für den Betrieb mit höheren Datenraten. Renesas' Gen6 RRG5006x umfasste 8-Tap-DFE und Decision Engine Signal Telemetry and Margining. Montage Technology schloss die Massenproduktion seines Gen4 RCD mit 7.200 MT/s im Oktober 2025 ab. Seine Verbindungschip-Linie verzeichnete im Jahr 2025 eine Bruttomarge von 65,6 %. Neue RCD-Generationen treten mit einem Preisaufschlag in die Qualifizierung ein, bevor die Lieferangebote im Laufe der folgenden 12 bis 18 Monate die Parität erreichen.
DDR5 MRCD IC soll von 2026 bis 2031 mit einem CAGR von 11,78 % wachsen, der schnellsten Rate nach Produkttyp. Das Segment bewegt sich von skalierten Pilotprojekten hin zu einer breiteren MRDIMM-Bereitstellung. Montage Technology brachte seinen MRCD der zweiten Generation mit 12.800 MT/s im Januar 2025 auf den Markt und berichtete von einer Hochskalierung der Lieferungen ab dem vierten Quartal 2025. Renesas kündigte seinen MRDIMM-Chipsatz der dritten Generation, den MRCD RRG5013x, mit einem Ziel von 16.000 MT/s im Juli 2026 an. Montage Technology plant, die Engineering-Entwicklung des MRCD der dritten Generation bis Ende 2026 abzuschließen. JEDECs Gen3 MRDIMM-Roadmap mit 17.600 MT/s zeigt anhaltende Leistungsgewinne bis 2031. Dies unterstützt die Verlagerung der DDR5 Server Memory RCD IC Branche hin zu Designs mit höherem Wert pro Modul.


Nach Modultyp: RDIMM bleibt breit kompatibel, während MRDIMM und MCRDIMM die Bandbreite erhöhen
RDIMM hielt im Jahr 2025 einen Anteil von 90,20 %, unterstützt durch breite Kompatibilität mit Intel Xeon-, AMD EPYC- und ARM-basierten Server-Designs. Sein etabliertes Qualifizierungs-Ökosystem und seine skalierbare Dichte unterstützen die fortlaufende Nutzung in Unternehmens- und Cloud-Systemen. LRDIMM- und hochkapazitive gepufferte DIMM-Konfigurationen dienen speicherdichten Systemen, bei denen die Lastreduzierungspufferung größere DRAM-Populationen ermöglicht. Ihre Rolle verengt sich dort, wo MRDIMM Kapazitätsvorteile bei höherer Bandbreite bieten kann. Finanzdienstleistungen, Gesundheitswesen und staatliche Refresh-Programme folgen mehrjährigen Beschaffungszyklen, die RDIMM-Volumina aufrechterhalten. Diese Deployments behalten RDIMM als Volumenanker für den DDR5 Server Memory RCD IC Markt. Das Format vermeidet auch das disruptive Redesign, das einige Nutzer mit einem Wechsel zu aufkommenden Modularchitekturen verbinden.
MRDIMM/MCRDIMM soll von 2026 bis 2031 mit einem CAGR von 11,86 % expandieren, der schnellsten Rate nach Modultyp. Eine produktionsäquivalente Bewertung ergab, dass MRDIMM-8800 eine um 24 % höhere HPCG-Leistung als RDIMM-6400 lieferte. Dieselbe Bewertung ergab mindestens 10 % Verbesserung bei generativen KI-Workloads. Micron berichtete von bis zu 39 % höherer Bandbreite und besserer Energieeffizienz mit Intel Xeon 6-Plattformen. JEDEC veröffentlichte den JESD82-552 MDB02-Standard im April 2026 und meldete den nahezu abgeschlossenen JESD82-542 MRCD02. Seine Gen2-Rohkarten-Designs zielen auf 12.800 MT/s ab und bieten eine gemeinsame technische Basis für eine breitere Einführung. Diese Standards reduzieren Interoperabilitätshürden für diesen Teil der DDR5 Server Memory RCD IC Branche.
Nach Anwendung: Hyperscale- und Cloud-Rechenzentren liefern Volumen, während KI- und HPC-Server schneller wachsen
Hyperscale- und Cloud-Rechenzentren hielten im Jahr 2025 einen Anteil von 41,30 % und waren damit das größte Anwendungsgebiet. Große Cloud-Deployments bieten eine breite Volumenbasis für RCD IC-Lieferanten. Ihre Serverprogramme stützen sich auf wiederholte Qualifizierung von Speicherplattformen und Modulbeschaffung. Nordamerikanische Cloud-Dienstleister begannen ab der zweiten Hälfte des Jahres 2025 mit der Planung von Server-Ausbauten für 2026 mit einem höheren DDR5-Bereitstellungsanteil. Diese Planungsaktivität erhöhte die Hyperscale-RDIMM-Beschaffung im Vergleich zu früheren Server-Zyklen. Der DDR5 Server Memory RCD IC Markt hängt daher stark von Cloud-Kapazitätsprogrammen und den gewählten Speicherkonfigurationen ab. Die Anwendung verbindet auch die Nachfrage von Plattformbesitzern mit der Modulmontagebasis in Asien-Pazifik.
KI- und HPC-Server sollen von 2026 bis 2031 mit einem CAGR von 12,18 % wachsen, der höchsten Anwendungsrate. Höhere Speicherkanal-Anforderungen pro CPU-Sockel erhöhen den RCD IC-Inhalt über das Wachstum der aggregierten Server-Stückzahlen hinaus. Diese Server benötigen spezifische Datenraten-Qualifizierung und thermische Validierung, da die Konfigurationen anspruchsvoller werden. Die Leistungsvorteile von MRDIMM-Architekturen sind besonders relevant für HPC- und generative KI-Workloads. Enterprise-Server bleiben die zweitgrößte Anwendung, da Finanzdienstleistungs-, Gesundheitswesen- und Regierungskunden unabhängige Refresh-Zyklen aufrechterhalten. Netzwerk- und Telekommunikationsinfrastruktur sowie Hochleistungsworkstations stellen kleinere Anwendungen mit eigenen Zertifizierungs- und Formfaktor-Anforderungen dar. Diese Mischung hält den DDR5 Server Memory RCD IC Markt sowohl großen Cloud-Deployments als auch spezialisierten Serverplattformen ausgesetzt.
Nach Endnutzer: Modulhersteller führen, während Cloud-Anbieter an Beschaffungseinfluss gewinnen
Speichermodulhersteller hielten im Jahr 2025 einen Anteil von 40,80 % und blieben der wichtigste Design-in-Kanal für RCD ICs. RCD ICs werden in Module eingebettet, bevor die Module Server-OEMs oder Infrastrukturbetreiber erreichen. Samsung Electronics, SK hynix und Micron kombinieren DRAM- und Moduloperationen und schaffen eine Doppelrolle als Käufer und Produzenten. Sie beziehen RCD ICs für die Modulmontage und legen gleichzeitig die Anforderungen fest, die zur Sicherung von Design-Wins erforderlich sind. Server-OEMs, ODMs und White-Box-Server-Hersteller sind separate Beschaffungsgruppen, die Plattformanforderungen beeinflussen. Ihre Entscheidungen stimmen die Modulqualifizierung mit CPU-Roadmaps und Systemvalidierung ab. Diese Kanalstruktur bleibt zentral für den DDR5 Server Memory RCD IC Markt.
Cloud-Dienstleister und Hyperscaler sollen von 2026 bis 2031 mit einem CAGR von 11,72 % wachsen, der schnellsten Endnutzerrate. Die direkte Einbindung in Speicher-Lieferketten wird für diese Kunden immer wichtiger. Amazon erhöhte seine Kapitalprognose für 2026 auf 220 Milliarden USD, wobei ein Teil mit höheren Speicherkomponentenkosten verbunden ist. Dies spiegelt die zunehmende Bedeutung der Speicherschnittstellenkosten in Cloud-Infrastrukturbudgets wider. Systemintegratoren und Enterprise-Infrastrukturanbieter sind preissensitivere Endnutzer. Sie beschaffen in der Regel standardisierte RDIMM-Konfigurationen in großem Maßstab und zeigen weniger Nachfrage nach führenden Modultypen. Der DDR5 Server Memory RCD IC Markt bedient sowohl das direkte Hyperscaler-Engagement als auch die etablierte modulgeführte Beschaffung.
Nach Datenrate: 6.400 MT/s unterstützt das aktuelle Volumen, während 9.600 MT/s und darüber an Design-Aktivität gewinnt
Die 6.400 MT/s-Stufe hielt im Jahr 2025 einen Anteil von 33,4 % und stellte den Hauptpunkt der Plattformbereitschaft dar. Sie stimmte mit Betriebsausbeuten, Signalintegritätsgrenzen und Ökosystemunterstützung für Intel Xeon 6 und führende ARM-basierte Server-Designs überein. JEDEC veröffentlichte DDR5RCD04, JESD82-514.01, für den Betrieb mit 6.400 MT/s und 7.200 MT/s im Juni 2024. JEDEC veröffentlichte dann DDR5RCD05 (JESD82-515.01) mit höheren Datenratenparametern im März 2026.[3] Die 4.800 MT/s- und 5.600 MT/s-Stufen verloren im Jahr 2025 an Mischungsanteil, als Gen3- und Gen4-RCDs in die Produktion gingen. Montage Technologys Gen4 RCD mit 7.200 MT/s erreichte im Oktober 2025 die Massenproduktion. Der Bereich 8.000–8.800 MT/s ist auf MRDIMM Gen1 ausgerichtet, wo MRDIMM-8800 HPC-Leistungsgewinne gegenüber RDIMM-6400 zeigte.
Die Stufe 9.600 MT/s und darüber soll von 2026 bis 2031 mit einem CAGR von 12,3 % wachsen. Es ist die am schnellsten wachsende Datenratenkategorie, da Lieferanten Produkte durch Sampling und kommerzielle Markteinführung vorantreiben. Renesas brachte seinen Gen6 RRG5006x mit 9.600 MT/s im November 2025 auf den Markt, mit erwarteter Produktion in der ersten Hälfte des Jahres 2027. Rambus brachte RCD06 mit 9.600 MT/s im Juli 2026 auf den Markt, und Montage Technology sampelte seinen RCD06 mit 9.200 MT/s im Juni 2026. Der 12- bis 18-monatige Produktzyklus bedeutet, dass die Design-in-Arbeit weit vor der breiten Volumeneinführung beginnt. Diese Stufe wird während 2026 und 2027 Qualifizierungsaktivitäten absorbieren, bevor ein späterer Volumenanstieg erfolgt. Der DDR5 Server Memory RCD IC Markt ist auf diese fortschrittlichen Stufen angewiesen, um das Stückwertwachstum aufrechtzuerhalten.
Geografische Analyse
Asien-Pazifik machte im Jahr 2025 61,70 % des Marktes aus und war die größte geografische Region im DDR5 Server Memory RCD IC Markt. Südkorea konzentriert die wichtigste DRAM-Fertigung durch Samsung Electronics und SK Hynix. Taiwan verfügt über eine erhebliche Drittanbieter-Server-Modulmontagebasis für OEM- und Cloud-Kunden. China beherbergt Montage Technology, das im Jahr 2025 einen Verbindungschip-Umsatz von 5,139 Milliarden CNY meldete, was bei dem angegebenen Jahresdurchschnittswechselkurs für 2025 715 Millionen USD entspricht. Montage Technology meldete auch eine Bruttomarge von 65,6 % auf Verbindungschips für 2025. Die Region bringt RCD IC-Design, DRAM-Fertigung und Modulmontagebasis in denselben Versorgungskorridor.
Japan trägt durch die RCD IC-Entwicklung von Renesas Electronics sowie durch regionale Systemintegratoren und Plattformvalidatoren bei. Renesas entwickelt weiterhin RCD- und MRDIMM-Chipsätze mit höherer Geschwindigkeit für Serveranwendungen.[4] Südkoreanische Staatsanwälte durchsuchten im Juli 2026 die koreanischen Büros der 3 wichtigsten RCD IC-Lieferanten im Rahmen einer Untersuchung wegen mutmaßlicher Preisabsprachen. Diese Regulierungsmaßnahme lenkt den Fokus weiter auf die Handelsbeziehungen zwischen RCD IC-Lieferanten und führenden DRAM-Herstellern. Höhere DDR5-Bereitstellungspläne nordamerikanischer Cloud-Betreiber ziehen auch Nachfrage durch asiatisch-pazifische Montageoperationen. Die Region bleibt sowohl für die Produktionskapazität als auch für die technische Qualifizierung im DDR5 Server Memory RCD IC Markt wichtig.
Nordamerika soll von 2026 bis 2031 mit einem CAGR von 11,63 % wachsen, der schnellsten geografischen Rate. Das Wachstum ist mit Hyperscaler-Investitionszyklen verbunden, die in den Vereinigten Staaten konzentriert sind. Intels Server-Plattform-Qualifizierungsaktivität hat geprägt, welche DDR5-Datenraten in den Mainstream-Server-Einsatz eintreten. Renesas, Rambus und andere Teilnehmer unterstützen die nordamerikanische Plattformentwicklung mit RCD-Produkten mit höherer Geschwindigkeit. Europa stützt sich stärker auf Enterprise- und Telekommunikations-Server-Refresh-Zyklen. Der Nahe Osten und Afrika sowie Südamerika befinden sich in einem früheren Stadium der DDR5-Server-Bereitstellung durch souveräne Rechenzentrum-Projekte und regionale Hyperscaler-Expansion.

Wettbewerbslandschaft
Renesas Electronics, Montage Technology und Rambus lieferten im Jahr 2025 gemeinsam mehr als 93 % der globalen DDR5 RCD IC-Einheiten. Diese Struktur verleiht dem DDR5 Server Memory RCD IC Markt ein hohes Maß an Konzentration. Lieferanten konkurrieren darum, bei jeder neuen Datenratenstufe als erste in Produktion zu gehen, da eine frühe Qualifizierung die Design-Entscheidung eines Modulherstellers bestimmen kann. Sie bieten auch unterstützende PMIC-, SPD Hub- und Temperatursensor-ICs als integrierte Chipsätze an. Montage Technology schloss die Massenproduktion seines Gen4 RCD im Oktober 2025 ab. Rambus brachte seinen DDR5 9600 RDIMM-Chipsatz im Juli 2026 für agentische KI und Rechenzentrumsinfrastruktur der nächsten Generation für HPC auf den Markt. Diese Schritte zeigen, dass Leistungsführerschaft und breitere Modul-Chipsätze wichtige Wettbewerbsinstrumente sind.
Die Teilnahme an JEDEC-Standards und Patentportfolios stärkt die Positionen etablierter Lieferanten. Montage Technology fungiert als führender Standardentwurfsverfasser für mehrere RCD- und MRCD-Spezifikationen innerhalb von JEDEC-Ausschüssen. Renesas kündigte seinen MRDIMM-Chipsatz der dritten Generation im Juli 2026 an, mit einem Ziel von 16.000 MT/s und erwarteter Produktion in der zweiten Hälfte des Jahres 2027. Der Schritt des Unternehmens erweitert den Wettbewerb von Standard-RCD ICs auf Systeme mit höherer Bandbreite durch MRDIMM. Neue Marktteilnehmer benötigen Zugang zu fortschrittlicher CMOS-Fertigung, lange Qualifizierungszeiträume bei DRAM-Herstellern und Teilnahme an Standards. Diese Anforderungen erschweren den Einstieg in den DDR5 Server Memory RCD IC Markt. Die Untersuchung vom Juli 2026 kann auch beeinflussen, wie Lieferanten und Kunden Preisgestaltung und Vertragsbedingungen verwalten.
Ein südkoreanisches Start-up, Wonseemicron, schloss die DDR5 Gen2 RCD-Entwicklung ab und trat 2024 in die CPU-Hersteller-Qualifizierung ein. Diese Aktivität zeigt, dass die Versorgungsstruktur konzentriert, aber nicht für neue Teilnehmer geschlossen ist. Sein Fortschritt unterliegt weiterhin denselben erweiterten Plattform- und Kundenvalidierungsanforderungen, denen jeder Herausforderer gegenübersteht. Führende Lieferanten nutzen weiterhin die Roadmap-Ausführung zur Verteidigung ihrer Positionen. Das Sampling von Montage Technologys RCD06 mit 9.200 MT/s im Juni 2026 ist ein Beispiel für diesen Ansatz. JEDECs erweiterte MRDIMM-Roadmap schafft auch einen gemeinsamen technischen Pfad für Lieferanten, die zukünftige Produkte vorbereiten. Der DDR5 Server Memory RCD IC Markt bleibt konzentriert, weil die Hauptlieferanten etablierte Qualifizierungen, Produkt-Roadmaps und Kundenbeziehungen halten.
DDR5 Server Memory RCD IC Branchenführer
-
Renesas Electronics
-
Montage Technology
-
Rambus
-
ONE Semiconductor
-
Integrated Silicon Solution, Inc. (ISSI)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Rambus brachte den DDR5 9600 Server RDIMM Chipsatz auf den Markt, der seinen RCD der sechsten Generation, RCD06, mit Unterstützung von bis zu 9.600 MT/s (eine Steigerung von 20 % gegenüber der Vorgängergeneration) sowie PMIC5030, SPD Hub und Temperatursensor-ICs umfasst und auf agentische KI und Rechenzentrumsinfrastruktur der nächsten Generation für HPC abzielt.
- Juli 2026: Renesas Electronics kündigte seine DDR5 MRDIMM-Chipsatz-Lösungen der dritten Generation, MRCD RRG5013x und MDB RRG5103x, an, die bis zu 16.000 MT/s liefern, 25 % höhere Bandbreite als seine Lösungen der zweiten Generation, bei gleichzeitiger Rückwärtskompatibilität mit bestehender DDR5-Infrastruktur. Das Sampling begann bei allen wichtigen DRAM-Lieferanten, mit erwarteter Produktion in der zweiten Hälfte des Jahres 2027.
- Juni 2026: Montage Technology schloss das Kunden-Sampling seines DDR5 RCD der sechsten Generation, RCD06, ab, das bis zu 9.200 MT/s unterstützt, 15 % höher als sein Vorgänger, mit Dual-Channel-Unabhängigkeitsarchitektur, kontinuierlicher linearer Entzerrung und einer phasengekoppelten Schleife mit geringem Jitter zur Signalintegritätsoptimierung.
- April 2026: JEDEC veröffentlichte den JESD82-552 DDR5MDB02 Multiplexed Rank Data Buffer Standard, meldete den nahezu abgeschlossenen JESD82-542 DDR5MRCD02 und bestätigte MRDIMM Gen2-Rohkarten-Designs mit einem Ziel von 12.800 MT/s, mit MRDIMM Gen3 bei 17.600 MT/s in früher Entwicklung.
- März 2026: JEDEC veröffentlichte den DDR5RCD05, JESD82-515.01, Registered Clock Driver Standard, der DC-Schnittstellenparameter, Schaltparameter, DFE/CTLE-Trainingsmodi und Signalintegritätsanforderungen für DDR5 RDIMM RCDs bei führenden Datenraten kodifiziert.


Globaler DDR5 Server Memory RCD IC Marktbericht Umfang
Der DDR5 Server Memory RCD IC Markt ist segmentiert nach Produkttyp (DDR5 Registered Clock Driver (RCD) IC, DDR5 Multiplexed Registering Clock Driver (MRCD) IC und Advanced DDR5 RCD IC mit Signalintegritäts-/DFE-Funktionen), Modultyp (RDIMM, MRDIMM/MCRDIMM und LRDIMM/hochkapazitiver gepufferter DIMM), Anwendung (Hyperscale- und Cloud-Rechenzentren, Enterprise-Server, Server für künstliche Intelligenz und Hochleistungsrechnen, Netzwerk- und Telekommunikationsinfrastruktur sowie Hochleistungsworkstations und andere Computersysteme), Endnutzer (Speichermodulhersteller, DRAM-Hersteller/integrierte Speicheranbieter, Server-OEMs, ODMs/White-Box-Server-Hersteller, Cloud-Dienstleister/Hyperscaler sowie Systemintegratoren und Enterprise-Infrastrukturanbieter), Datenrate (4800 MT/s, 5600 MT/s, 6400 MT/s, 7200 MT/s, 8000–8800 MT/s und 9600 MT/s und darüber) und Geografie (Nordamerika, Europa, Asien-Pazifik, Rest der Welt). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| DDR5 Registered Clock Driver (RCD) IC |
| DDR5 Multiplexed Registering Clock Driver (MRCD) IC |
| Advanced DDR5 RCD IC mit Signalintegritäts-/DFE-Funktionen |
| RDIMM |
| MRDIMM / MCRDIMM |
| LRDIMM / Hochkapazitiver gepufferter DIMM |
| Hyperscale- und Cloud-Rechenzentren |
| Enterprise-Server |
| Server für künstliche Intelligenz und Hochleistungsrechnen |
| Netzwerk- und Telekommunikationsinfrastruktur |
| Hochleistungsworkstations und andere Computersysteme |
| Speichermodulhersteller |
| DRAM-Hersteller / Integrierte Speicheranbieter |
| Server-OEMs |
| ODMs / White-Box-Server-Hersteller |
| Cloud-Dienstleister / Hyperscaler |
| Systemintegratoren und Enterprise-Infrastrukturanbieter |
| 4800 MT/s |
| 5600 MT/s |
| 6400 MT/s |
| 7200 MT/s |
| 8000–8800 MT/s |
| 9600 MT/s und darüber |
| Nordamerika | |
| Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Rest von Asien-Pazifik | |
| Rest der Welt |
| Nach Produkttyp | DDR5 Registered Clock Driver (RCD) IC | |
| DDR5 Multiplexed Registering Clock Driver (MRCD) IC | ||
| Advanced DDR5 RCD IC mit Signalintegritäts-/DFE-Funktionen | ||
| Nach Modultyp | RDIMM | |
| MRDIMM / MCRDIMM | ||
| LRDIMM / Hochkapazitiver gepufferter DIMM | ||
| Nach Anwendung | Hyperscale- und Cloud-Rechenzentren | |
| Enterprise-Server | ||
| Server für künstliche Intelligenz und Hochleistungsrechnen | ||
| Netzwerk- und Telekommunikationsinfrastruktur | ||
| Hochleistungsworkstations und andere Computersysteme | ||
| Nach Endnutzer | Speichermodulhersteller | |
| DRAM-Hersteller / Integrierte Speicheranbieter | ||
| Server-OEMs | ||
| ODMs / White-Box-Server-Hersteller | ||
| Cloud-Dienstleister / Hyperscaler | ||
| Systemintegratoren und Enterprise-Infrastrukturanbieter | ||
| Nach Datenrate | 4800 MT/s | |
| 5600 MT/s | ||
| 6400 MT/s | ||
| 7200 MT/s | ||
| 8000–8800 MT/s | ||
| 9600 MT/s und darüber | ||
| Nach Geografie | Nordamerika | |
| Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Rest von Asien-Pazifik | ||
| Rest der Welt | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß war der DDR5 Server Memory RCD IC Markt im Jahr 2026?
Die Marktgröße wurde im Jahr 2026 auf 0,92 Milliarden USD geschätzt und soll bis 2031 1,58 Milliarden USD erreichen. Die Prognose entspricht einem CAGR von 11,42 % während 2026–2031.
Was treibt die Nachfrage nach DDR5 Server Memory RCD ICs an?
Die Einführung von DDR5-Modulen, KI- und HPC-Bandbreitenanforderungen sowie die wiederkehrende Qualifizierung höherer Datenratengenerationen unterstützen die Nachfrage. RCD ICs werden auch wichtiger, wenn die Modulgeschwindigkeiten steigen und Serverplattformen mehr Speicherkanäle verwenden.
Welches DDR5-Modulformat wächst am schnellsten?
MRDIMM/MCRDIMM soll von 2026 bis 2031 mit einem CAGR von 11,86 % wachsen. Das Format unterstützt höhere Bandbreite und ist für seine Betriebsarchitektur auf MRCD- und MDB-Chipsätze angewiesen.
Welche Anwendung hat die schnellste Wachstumsaussicht?
KI- und HPC-Server sollen bis 2031 mit einem CAGR von 12,18 % wachsen, der höchsten genannten Anwendungsrate. Diese Server benötigen mehr Speicherbandbreite und können mehr Speicherkanäle pro CPU-Sockel nutzen.
Welche Region führt die DDR5 Server Memory RCD IC Nachfrage an?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 61,70 %, unterstützt durch seine DRAM-Fertigungs- und Modulmontagebasis. Südkorea, Taiwan, China und Japan unterstützen jeweils unterschiedliche Teile der regionalen Lieferkette.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
