
Taille et part du marché DDR5 de mémoire pour serveurs IA
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
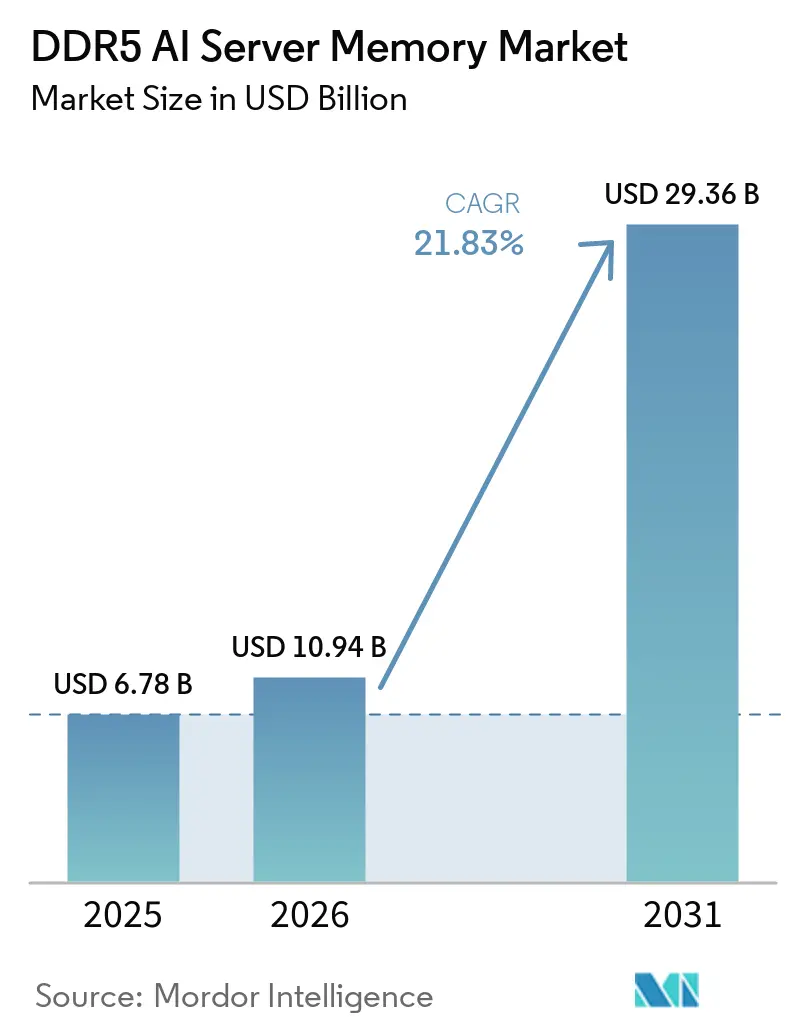
| Taille du Marché (2026) | 10.94 Milliards de dollars |
| Taille du Marché (2031) | 29.36 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 21.83 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché DDR5 de mémoire pour serveurs IA par Mordor Intelligence
La taille du marché DDR5 de mémoire pour serveurs IA est projetée à 6,78 milliards USD en 2025, 10,94 milliards USD en 2026, et devrait atteindre 29,36 milliards USD d'ici 2031, avec un CAGR de 21,83 % de 2026 à 2031. La demande est façonnée par des empreintes mémoire plus importantes dans les systèmes d'entraînement et d'inférence IA, plutôt que par les seules expéditions de serveurs, car les modèles plus grands nécessitent que le processeur hôte conserve davantage de données de travail en plus de l'accélérateur et de sa mémoire embarquée, tandis que les systèmes de production doivent également servir des volumes croissants de requêtes, de sessions utilisateurs et de contextes spécifiques aux applications sans dégrader les temps de réponse. Les nouvelles plateformes de serveurs exigent désormais la DDR5, ce qui a fait passer la sélection de la mémoire d'un choix de mise à niveau à une exigence de conception système, rendant la vitesse, la capacité, le profil de consommation et le statut de qualification du module pertinents dès la planification d'une configuration de serveur. Les fournisseurs de cloud utilisent également des accords d'approvisionnement pluriannuels pour protéger l'accès aux composants mémoire avancés, faisant de la capacité d'approvisionnement, de la profondeur de qualification et de la fiabilité de livraison des considérations centrales pour les fournisseurs cherchant à remporter des programmes à long terme, notamment lorsque les déploiements de serveurs doivent être coordonnés avec des accélérateurs, des processeurs, des équipements réseau, l'alimentation des installations et les plans de déploiement des applications sur plusieurs sites de centres de données mondiaux et des calendriers de déploiement changeants. Cette approche favorise les fournisseurs capables de qualifier des modules haute capacité sur plusieurs plateformes CPU, tandis que la contrainte d'approvisionnement en DRAM avancée continue de limiter la disponibilité pour les acheteurs plus petits et rend l'allocation prévisible, le calendrier de livraison et la compatibilité des modules plus importants dans la planification des achats en entreprise, en particulier pour les organisations qui ne disposent pas des volumes d'achat ou des relations établies avec les fournisseurs des opérateurs cloud mondiaux et doivent coordonner soigneusement les achats de composants auprès de plusieurs fournisseurs de matériel et sites de déploiement.
Points clés du rapport
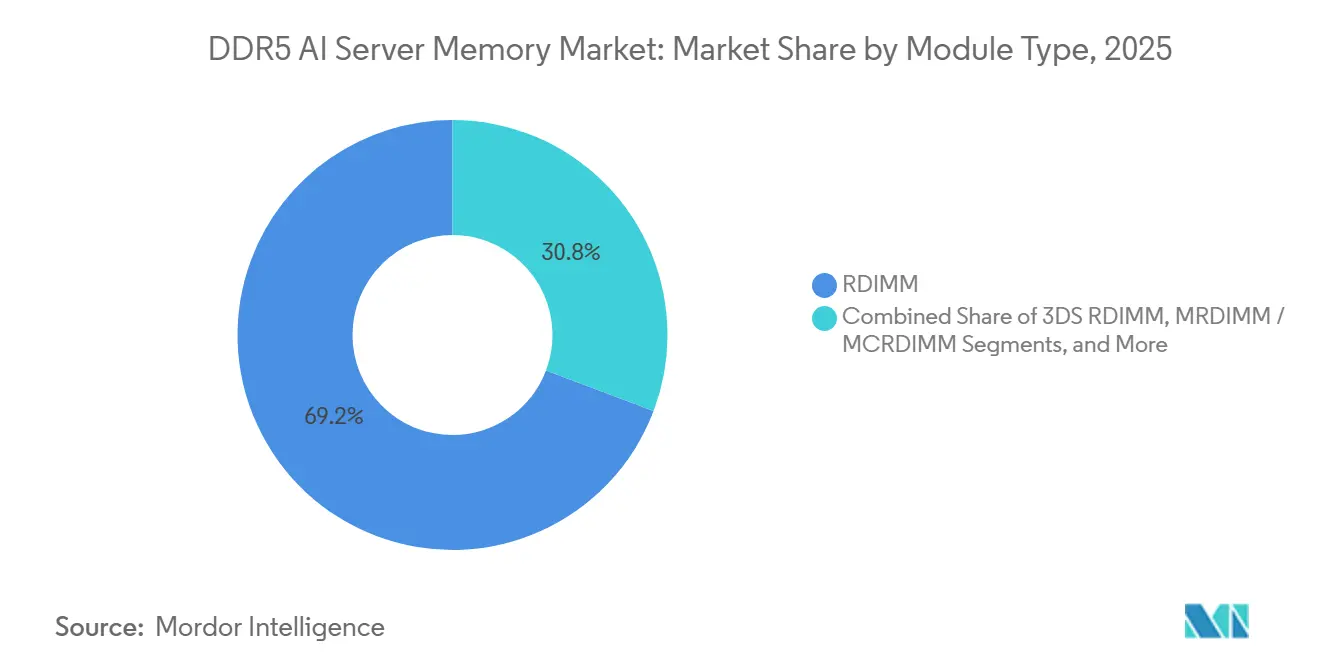
- Par type de module, les RDIMM détenaient 69,24 % de la part du marché DDR5 de mémoire pour serveurs IA en 2025, tandis que les MRDIMM et MCRDIMM sont prévus de croître à un CAGR de 22,92 % jusqu'en 2031.
- Par capacité, le segment 96 Go à 128 Go représentait 46,82 % de la demande en 2025, tandis que les modules supérieurs à 128 Go sont prévus de croître à un CAGR de 22,61 % jusqu'en 2031 sur le marché DDR5 de mémoire pour serveurs IA.
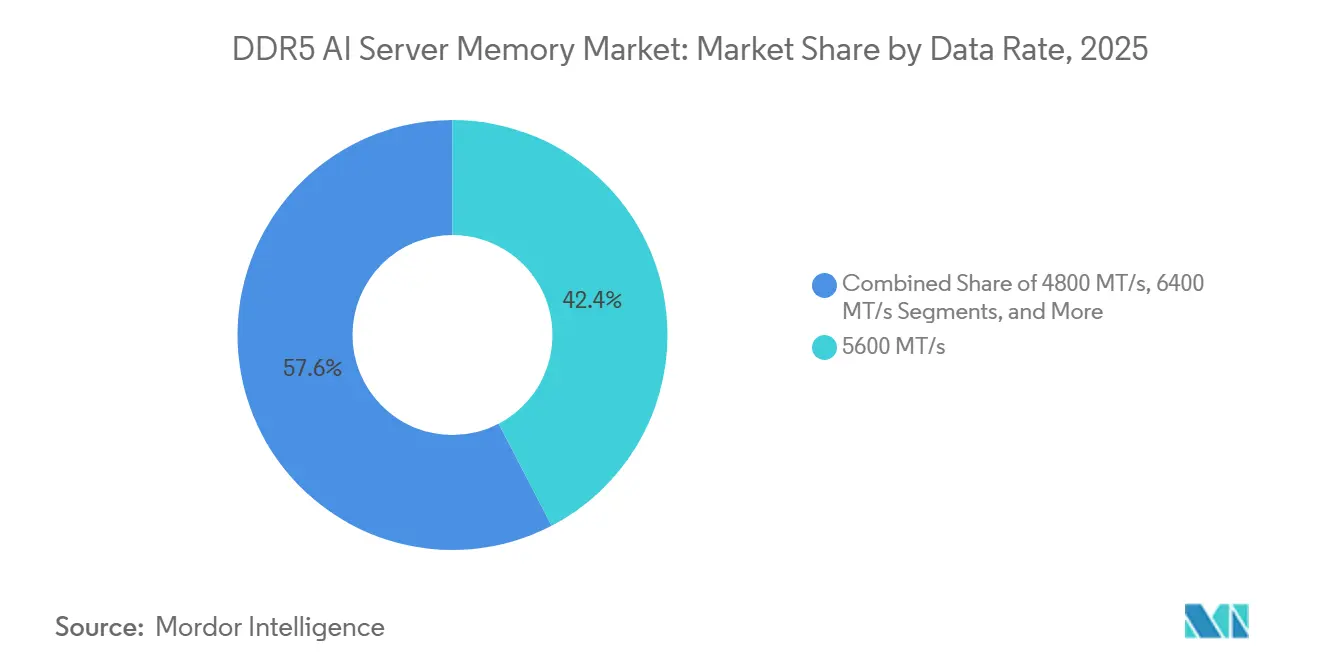
- Par débit de données, les modules à 5 600 MT/s ont capté 42,37 % de la demande en 2025, tandis que les modules au-dessus de 8 000 MT/s sont prévus de croître à un CAGR de 22,83 % jusqu'en 2031 dans la mémoire DDR5 pour serveurs IA.
- Par application, les serveurs d'entraînement IA représentaient 41,28 % de la demande applicative en 2025, tandis que les serveurs d'IA générative et de service LLM sont prévus de se développer à un CAGR de 22,74 % jusqu'en 2031 dans la mémoire DDR5 pour serveurs IA.
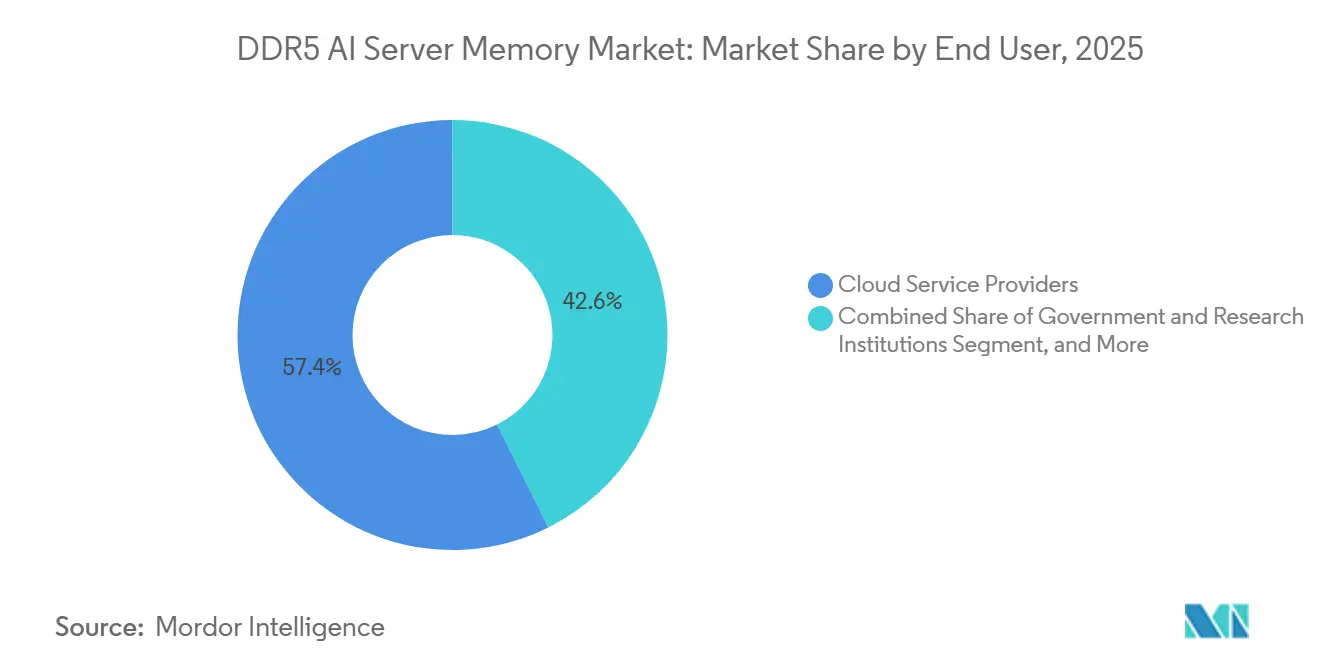
- Par utilisateur final, les fournisseurs de services cloud détenaient 57,36 % de la part du marché DDR5 de mémoire pour serveurs IA en 2025, tandis que les institutions gouvernementales et de recherche sont prévues de croître à un CAGR de 22,35 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché DDR5 de mémoire pour serveurs IA
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Intensification de l'intensité mémoire pour l'entraînement et l'inférence IA | +6.5% | Mondial | Court terme (≤ 2 ans) |
| Cycles de renouvellement des serveurs hyperscale favorisant les plateformes exclusivement DDR5 | +4.5% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Bande passante mémoire plus élevée par watt dans les centres de données à contraintes énergétiques | +3.0% | Mondial | Moyen terme (2-4 ans) |
| Qualification de plateforme élargie sur les serveurs Intel Xeon et AMD EPYC | +2.5% | Mondial | Court terme (≤ 2 ans) |
| Capacité par socket plus grande pour réduire le temps d'attente des GPU | +1.5% | Amérique du Nord et Asie-Pacifique, avec répercussions en Europe | Moyen terme (2-4 ans) |
| Infrastructure IA souveraine augmentant l'approvisionnement domestique en mémoire | +1.0% | Programmes nationaux, menés par l'Europe, le Canada et la Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensification de l'intensité mémoire pour l'entraînement et l'inférence IA
Les systèmes d'entraînement IA nécessitent une bande passante mémoire hôte substantielle, et les configurations DDR4 peuvent restreindre l'utilisation des GPU dans les nouvelles conceptions de serveurs. Un modèle de 70 milliards de paramètres entraîné en pleine précision nécessite simultanément des gradients, des états d'optimiseur et des activations intermédiaires, créant une exigence mémoire 3 à 4 fois supérieure à celle de la seule inférence. L'inférence en production utilise également la mémoire hôte pour le débordement du cache clé-valeur lorsque la mémoire GPU est pleine, en particulier lorsque des requêtes plus longues ou des sessions utilisateurs simultanées augmentent le contexte actif qui doit rester facilement accessible. NVIDIA indique que Grace Blackwell utilise une liaison NVLink-C2C de 900 Go/s pour partager un espace mémoire DDR5 et HBM unifié entre les nœuds CPU et GPU.[1] Cette architecture fait de la bande passante mémoire hôte un facteur clé de la qualité et du débit d'inférence, élargissant le marché DDR5 de mémoire pour serveurs IA au-delà d'un groupe limité d'acheteurs cloud axés sur l'entraînement et créant un lien plus clair entre les choix de conception mémoire et les performances opérationnelles des services IA déployés. L'utilisation croissante des systèmes d'inférence stimule une demande accrue de modules serveurs qualifiés après la réalisation des infrastructures initiales, car les services de production nécessitent une planification continue de la capacité, des cycles de remplacement et des ajouts progressifs à mesure que l'utilisation croît dans les applications et les groupes de clients.
Cycles de renouvellement des serveurs hyperscale favorisant les plateformes exclusivement DDR5
Les plateformes Intel Xeon 6 et AMD EPYC 9005 exigent la DDR5, supprimant la DDR4 comme option pour les nouveaux déploiements de serveurs IA à grande échelle. AMD EPYC 9005 prend en charge jusqu'à 12 canaux DDR5 à des débits allant jusqu'à 6 400 MT/s, offrant à chaque socket une bande passante mémoire disponible nettement plus élevée. Le marché DDR5 de mémoire pour serveurs IA bénéficie donc du renouvellement des parcs par les opérateurs cloud autour de ces plateformes. Les accords d'approvisionnement direct entre les grands acheteurs cloud et les fabricants de DRAM renforcent encore l'allocation pour les plus grands clients, leur permettant de planifier l'expansion des clusters avec plus de confiance même lorsque la disponibilité générale du marché est contrainte. Cette pratique peut exposer davantage les acheteurs en entreprise aux prix au comptant et aux calendriers de livraison incertains. Cela signifie également que la demande déclarée peut se convertir en achats plus facilement chez les hyperscalers que sur le marché intermédiaire, un schéma qui peut façonner la croissance sur le marché DDR5 de mémoire pour serveurs IA, où les budgets d'investissement, les systèmes DDR4 existants et un accès moins certain aux composants peuvent retarder des décisions techniquement justifiées mais commercialement plus difficiles à planifier.
Bande passante mémoire plus élevée par watt dans les centres de données à contraintes énergétiques
Les opérateurs de centres de données gèrent la hausse des coûts d'électricité et les limites de distribution d'énergie, faisant de l'efficacité mémoire une considération d'approvisionnement matérielle. Une étude de cas d'Intel et SK Hynix a rapporté que la DDR5 consommait 14,4 % moins d'énergie que la DDR4 tout en offrant 1,5 fois plus de bande passante mémoire de départ dans la configuration testée. L'étude a également rapporté des performances par watt 1,22 fois supérieures pour les charges de travail de calcul entier. Micron a commencé à échantillonner un RDIMM DDR5 de 256 Go en mai 2026 consommant 11,1 W, contre 19,4 W pour 2 modules de 128 Go à capacité totale équivalente. Le nombre réduit de modules peut diminuer la pression énergétique et thermique dans les systèmes comportant des milliers d'emplacements mémoire, ce qui est utile pour les opérateurs cherchant à étendre la capacité de calcul dans les enveloppes énergétiques existantes des centres de données plutôt que de construire des installations supplémentaires. Ces avantages opérationnels soutiennent l'adoption de densités plus élevées au sein du marché DDR5 de mémoire pour serveurs IA, où les budgets énergétiques sont fixes, tout en renforçant l'argument en faveur de conceptions efficaces sur l'ensemble du marché DDR5 de mémoire pour serveurs IA, puisqu'une réduction de la consommation mémoire par unité de capacité peut libérer une portion utile de l'enveloppe au niveau du site pour les processeurs, les accélérateurs, les équipements réseau et les équipements de refroidissement.
Qualification de plateforme élargie sur les serveurs Intel Xeon et AMD EPYC
La qualification de plateforme détermine si un module peut être déployé avec un processeur, une carte mère, un micrologiciel et un environnement d'exploitation spécifiques. SK hynix a obtenu la certification Intel Data Center pour son RDIMM DDR5 de 256 Go sur la plateforme Xeon 6 en décembre 2025. L'entreprise a rapporté des performances d'inférence supérieures de 16 % et une consommation d'énergie inférieure de 18 % par rapport à son précédent module de 256 Go basé sur une DRAM 1a 16 Gb. Samsung et AMD ont également établi une collaboration portant sur la DDR5 haute performance pour les CPU EPYC Venice de 6e génération et l'architecture rack-scale Helios. Ces travaux raccourcissent le chemin entre un nouveau grade de vitesse mémoire et une configuration serveur approuvée en connectant la conception des composants, le comportement du processeur, les paramètres de la carte et les tests de charge de travail avant que les produits n'atteignent un déploiement commercial large. La conformité JEDEC reste la référence pour les achats sécurisés et critiques, de sorte que les fournisseurs de modules disposant d'une validation étendue peuvent accéder à davantage de programmes en entreprise, éviter des travaux de qualification répétés pour chaque vente et donner aux clients une plus grande confiance dans le fait que les modules de remplacement et d'extension fonctionneront de manière cohérente conformément aux politiques de parc établies.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Priorisation de la HBM resserrant l'approvisionnement en DRAM avancée pour les modules serveurs | -3.5% | Mondial | Court terme (≤ 2 ans) |
| Complexité de qualification sur les modules RDIMM, LRDIMM et haute densité | -2.0% | Mondial | Moyen terme (2-4 ans) |
| Coût de transition élevé par rapport à la DDR4 lors des renouvellements de serveurs en entreprise | -1.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Contraintes de rendement et thermiques sur les modules DDR5 haute capacité | -1.0% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Priorisation de la HBM resserrant l'approvisionnement en DRAM avancée pour les modules serveurs
Les principaux fabricants de DRAM allouent la capacité de tranches avancées à la HBM pour les accélérateurs IA, restreignant la capacité disponible pour les modules serveurs DDR5. La HBM nécessite plus de surface de tranche par gigaoctet que la DDR5 conventionnelle, rendant la décision d'allocation particulièrement conséquente pour les fabricants de mémoire à fort volume. La contrainte d'approvisionnement peut s'étendre sur des programmes d'investissement serveur pluriannuels lorsque les fabricants continuent de prioriser la production de HBM pour les déploiements d'accélérateurs et que les feuilles de route des composants restent étroitement liées à la demande en accélérateurs. Cette situation soutient des prix élevés, une allocation moins prévisible, des cycles d'approvisionnement plus longs et des décisions de planification système plus complexes pour la mémoire serveur DDR5. Les grands acheteurs peuvent gérer la contrainte grâce à des accords d'approvisionnement, mais les acheteurs plus petits peuvent faire face à des retards qui reportent les renouvellements de serveurs, réduisent la flexibilité dans la spécification des systèmes et augmentent le risque que les déploiements planifiés attendent des composants ou soient reconçus autour de la capacité disponible. Le frein affecte la croissance réalisée du marché DDR5 de mémoire pour serveurs IA sans éliminer le besoin sous-jacent de capacité, car les calendriers de projet et la disponibilité des composants peuvent se désaligner même lorsque les clients ont encore besoin d'installer des systèmes pour des charges de travail d'entraînement, d'inférence, de recherche ou de service public.
Complexité de qualification sur les modules RDIMM, LRDIMM et haute densité
Chaque nouveau type de module nécessite une validation séparée par plateforme serveur, révision CPU, micrologiciel et environnement logiciel. JEDEC a publié JESD82-552, la norme DDR5 Multiplexed Rank Data Buffer, en avril 2026 et a rapporté que la norme de module MRDIMM Gen2 était proche de son achèvement. La norme améliore l'interopérabilité, mais ne remplace pas les travaux de qualification effectués par chaque fournisseur et partenaire CPU. Les assembleurs de modules sans leur propre approvisionnement en puces DRAM doivent gérer à la fois l'incertitude d'allocation et les calendriers de validation. Ces problèmes sont les plus prononcés dans les 3DS RDIMM de 256 Go et les MRDIMM émergents, où la demande se développe rapidement et où les fournisseurs doivent démontrer un fonctionnement stable à des capacités et des débits plus élevés avant que les clients puissent standardiser une configuration. Le processus de lancement plus lent peut réduire la sélection de produits haute densité validés disponibles pour chaque version de serveur, laissant les équipes d'approvisionnement avec un ensemble plus restreint de vitesses et de capacités de modules jusqu'à ce que des tests supplémentaires soient terminés et que le support de plateforme devienne plus largement disponible sur le marché DDR5 de mémoire pour serveurs IA.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de module : les RDIMM conservent la base installée tandis que les MRDIMM repoussent la limite de bande passante
Les RDIMM représentaient 69,24 % de la demande par type de module en 2025, leur conférant la plus grande part du marché DDR5 de mémoire pour serveurs IA. Leur position reflète un long historique de qualifications sur les plateformes serveurs Intel Xeon et AMD EPYC, et la compatibilité avec les outils de gestion et de provisionnement de serveurs largement utilisés réduit le risque de déploiement pour les parcs commerciaux qui standardisent les procédures de configuration et de maintenance. Les processus de conformité JEDEC et de certification Intel continuent de traiter les RDIMM comme une configuration de référence pour les systèmes d'entreprise. Les 3DS RDIMM étendent ce format établi en augmentant la capacité par module. Le 3DS DDR5 RDIMM de 256 Go de Micron, échantillonné en mai 2026 à jusqu'à 9 200 MT/s, est conçu pour les systèmes nécessitant une haute capacité par socket sans adopter une nouvelle topologie mémoire.
Les MRDIMM et MCRDIMM sont prévus de croître à un CAGR de 22,92 % de 2026 à 2031, le taux le plus rapide parmi les types de modules sur le marché DDR5 de mémoire pour serveurs IA. Les MRDIMM Gen1 atteignent 8 800 MT/s sur les systèmes Xeon 6 Granite Rapids actuels, tandis que JEDEC a rapporté que les conceptions de cartes brutes Gen2 ciblent 12 800 MT/s, augmentant la bande passante par emplacement DIMM de 45 % par rapport aux niveaux Gen1. Le support prévu d'Intel pour le Xeon 6900P crée une base de plateforme plus large pour les modules Gen2. Supermicro et Arm ont également annoncé des systèmes rack-scale prenant en charge jusqu'à 6 To de RDIMM DDR5-8800 MT/s, montrant que les configurations mémoire haute bande passante s'étendent au-delà des principaux écosystèmes de serveurs x86.[2]

Par capacité : les modules de milieu de gamme dominent tandis que les densités plus élevées se développent
Le segment 96 Go à 128 Go représentait 46,82 % de la demande de mémoire DDR5 pour serveurs IA en 2025. Cette plage convient aux clusters de serveurs qui recherchent une bande passante mémoire agrégée élevée sans maximiser la capacité sur chaque socket, et elle peut réduire le nombre d'emplacements DIMM requis par rapport aux modules de 64 Go dans les configurations à forte densité mémoire. Elle reste également dans les limites thermiques et énergétiques de nombreux déploiements refroidis par air, ce qui aide les systèmes à rester pratiques pour les environnements d'entreprise et de colocation qui ne peuvent pas facilement adopter des conceptions de refroidissement plus spécialisées. Le segment jusqu'à 64 Go reste pertinent pour les configurations d'inférence en entreprise sensibles aux coûts, en particulier lorsque les tailles de modèles sont contrôlées, que les charges de travail sont limitées à une application définie, ou qu'une organisation étend un parc de serveurs existant par étapes mesurées plutôt que de construire un grand nouveau cluster. Le segment 96 Go à 128 Go est soutenu par l'approvisionnement sur plusieurs générations de DRAM, y compris les configurations de puces de 24 Go utilisées dans les conceptions de modules serveurs contemporains.
Les modules supérieurs à 128 Go sont prévus de croître à un CAGR de 22,61 % de 2026 à 2031, car les contextes de modèles plus grands et les nombres de paramètres consomment la capacité DIMM disponible. Ce segment de la taille du marché DDR5 de mémoire pour serveurs IA sert les systèmes d'inférence où les modules de 128 Go peuvent remplir les sockets avant que la cible de mémoire hôte requise ne soit atteinte, tandis que le produit de 256 Go de Micron utilise l'empilement 3D avec des vias traversant le silicium et fonctionne à jusqu'à 9 200 MT/s. Sa consommation de 11,1 W se compare à 19,4 W pour 2 modules de 128 Go à capacité totale égale. Le module certifié de 256 Go de SK hynix a également rapporté une amélioration de 16 % des performances d'inférence et une consommation d'énergie inférieure de 18 % par rapport à son prédécesseur. Ces conceptions font de la densité et de l'efficacité des choix complémentaires plutôt qu'opposés.
Par débit de données : 5 600 MT/s assure le volume tandis que les vitesses plus élevées mènent la croissance
Les modules fonctionnant à 5 600 MT/s représentaient 42,4 % de la demande de mémoire DDR5 pour serveurs IA en 2025. Ce débit de données disposait d'une base mature de validation du micrologiciel et de l'intégrité du signal sur les parcs de serveurs IA déployés, tandis que le segment 6 400 MT/s gagnait du terrain à mesure qu'AMD EPYC Turin entrait dans une utilisation plus large dans l'hyperscale. AMD répertorie la prise en charge de 12 canaux DDR5-6400 comme capacité de plateforme pour ses processeurs EPYC 9005. Les modules de 7 200 MT/s à 8 000 MT/s ont attiré l'attention à mesure que les nouveaux nœuds de processus DRAM soutenaient la qualification à des débits plus élevés. La vitesse DDR5 initiale de 4 800 MT/s a continué dans les configurations à moindre coût, mais sa part a diminué à mesure que les grades plus rapides devenaient plus pratiques.
Le segment au-dessus de 8 000 MT/s est prévu de croître à un CAGR de 22,8 % jusqu'en 2031, ce qui en fait la plage de débit de données à la croissance la plus rapide sur le marché DDR5 de mémoire pour serveurs IA. Sa croissance suit l'utilisation commerciale des plateformes MRDIMM Gen1 à 8 800 MT/s et le développement de conceptions Gen2 à 12 800 MT/s, la norme JESD82-552 de JEDEC établissant l'interface tampon nécessaire pour cette prochaine étape du développement MRDIMM. Le RDIMM de 256 Go à 9 200 MT/s de Micron montre que la haute vitesse n'est pas limitée aux conceptions MRDIMM. Les architectes de serveurs doivent choisir entre bande passante et capacité en fonction du goulot d'étranglement mémoire dans une charge de travail particulière, car un système d'entraînement peut prioriser des taux de transfert soutenus, tandis qu'un système d'inférence peut nécessiter plus de données résidentes proches du CPU et de l'accélérateur. La feuille de route MRDIMM en cours offre à ce segment un chemin technique au-delà du cycle de produits actuel, ce qui est important pour les acheteurs qui souhaitent que leurs investissements mémoire restent compatibles avec les futures plateformes CPU et soutiennent des exigences de débit plus élevées sans changer l'objectif général du serveur.
Par application : l'entraînement détient la plus grande base tandis que le service LLM se développe plus rapidement
Les serveurs d'entraînement IA représentaient 41,28 % de la demande applicative en 2025, la plus grande part d'application sur le marché DDR5 de mémoire pour serveurs IA. L'entraînement nécessite un débit mémoire soutenu pendant la rétropropagation sur les charges de travail de transformateurs, et les systèmes EPYC 9005 peuvent utiliser les 12 canaux DDR5 pour soutenir ce débit. Les serveurs d'inférence IA constituent la prochaine application la plus importante, utilisant la mémoire hôte pour les données de requêtes et les activations au-delà de la VRAM GPU. Les serveurs IA d'entreprise et les systèmes de calcul haute performance constituent la demande restante. Le calcul haute performance est particulièrement pertinent pour les supercalculateurs gouvernementaux et les laboratoires nationaux où la qualification de modules basée sur des normes est importante, car l'approvisionnement en systèmes valorise souvent des performances reproductibles, une compatibilité documentée et de longues durées de service sur des charges de travail de recherche complexes.
Les serveurs d'IA générative et de service LLM sont prévus de croître à un CAGR de 22,74 % de 2026 à 2031, le taux de croissance applicatif le plus élevé sur le marché DDR5 de mémoire pour serveurs IA. Ces systèmes nécessitent une mémoire hôte soutenue, car les fournisseurs de cloud exécutent des modèles de pointe pour des services orientés utilisateurs, et un article IEEE Cloud 2025 a constaté que des lots plus importants ne produisent que des gains de débit marginaux une fois que la bande passante DRAM est saturée. Cela fait de la DDR5 plus rapide un facteur de performance direct pour certains opérateurs d'inférence et renforce le rôle du marché DDR5 de mémoire pour serveurs IA dans le service des applications IA déployées. Les conceptions Grace Blackwell et Grace Hopper de NVIDIA permettent aux piles GPU d'accéder à la mémoire DDR5 hôte via NVLink-C2C. En conséquence, une bande passante mémoire hôte plus élevée peut contribuer à la capacité d'inférence utilisable, et pas seulement à la capacité du système.
Par utilisateur final : les fournisseurs de cloud mènent les achats tandis que les institutions publiques croissent plus rapidement
Les fournisseurs de services cloud détenaient 57,36 % de la demande des utilisateurs finaux en 2025, la plus grande part d'utilisateurs finaux sur le marché DDR5 de mémoire pour serveurs IA. Leur échelle d'achat provient de grands déploiements de serveurs IA et d'accords d'approvisionnement direct avec les principaux fabricants de DRAM, tandis que les entreprises constituent le prochain grand groupe d'acheteurs et comprennent des organisations de services financiers, de santé et de fabrication, renouvelant l'infrastructure IA privée. Les opérateurs de télécommunications déploient des systèmes équipés de DDR5 en périphérie pour l'optimisation du réseau et les services d'inférence orientés clients, où les temps de réponse, les sites distribués et la nécessité de traiter les données opérationnelles près du réseau peuvent influencer l'équilibre préféré entre capacité serveur et consommation d'énergie. Les OEM, ODM et intégrateurs de systèmes approvisionnent la mémoire lors de la configuration et de la validation de systèmes serveurs complets. Supermicro a présenté son portefeuille H15 en juillet 2026 avec des CPU AMD EPYC 9006 de 6e génération et une bande passante mémoire DDR5 et E/S étendue.
Les institutions gouvernementales et de recherche sont prévues de croître à un CAGR de 22,35 % de 2026 à 2031. Le programme canadien de centres de données IA souverains de 2025 a sollicité des propositions pour des installations dépassant 100 MW, liant l'investissement public à l'approvisionnement en infrastructure de calcul IA compatible. La Corée du Sud a acquis 9 704 GPU d'une valeur de 2,08 billions KRW en 2025 pour des travaux sur des modèles fondamentaux souverains. Cette forme d'approvisionnement public crée un canal de demande distinct parallèlement aux dépenses cloud commerciales, tandis que les acheteurs gouvernementaux européens appliquent également des exigences de transparence et de traçabilité aux systèmes IA à haut risque. Les modules DDR5 certifiés peuvent donc gagner en pertinence là où les spécifications du secteur public mettent l'accent sur la qualification de plateforme et la conformité aux normes, en particulier lorsque les acheteurs doivent documenter les choix matériels pour des installations à longue durée de vie servant des objectifs de recherche ou de capacité nationale.
Analyse géographique
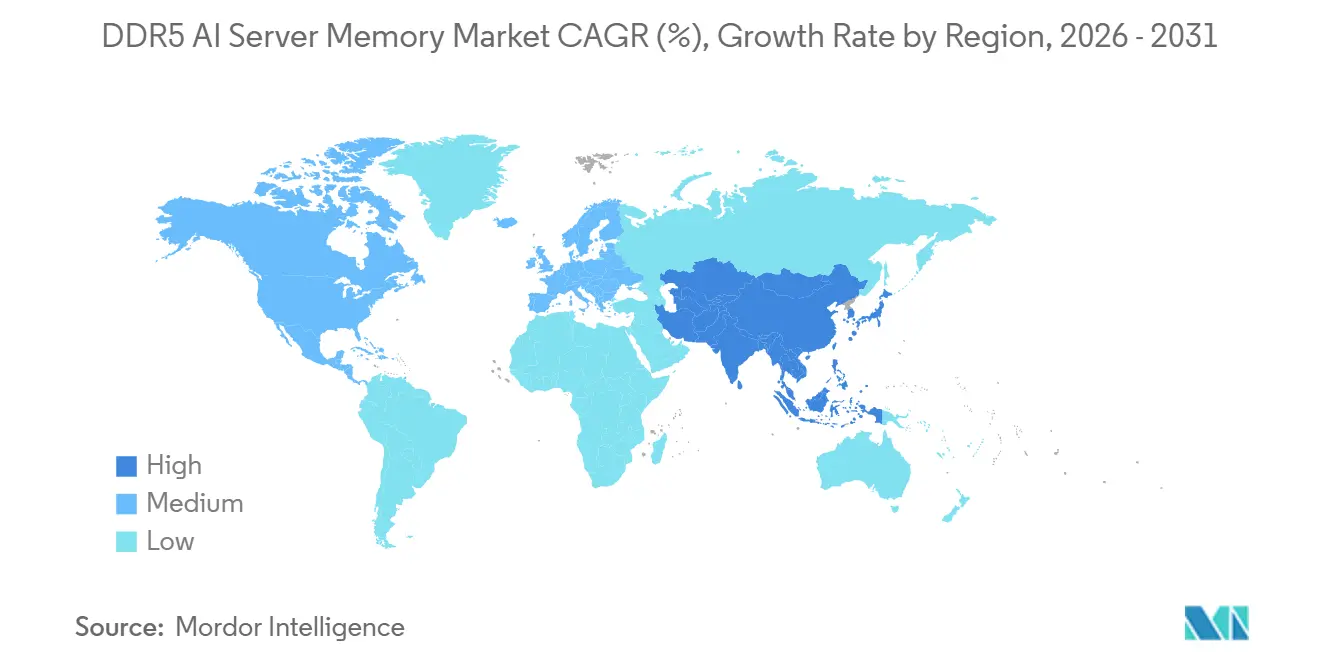
L'Amérique du Nord représentait 48,44 % de la demande de mémoire DDR5 pour serveurs IA en 2025. La région accueille de nombreux des plus grands fournisseurs de cloud et développeurs de modèles IA, soutenant de très grands déploiements de clusters d'entraînement, et son avance est renforcée par la présence de programmes de validation CPU, de partenaires système, d'une capacité de centres de données établie, de grands acheteurs en entreprise et d'une base profonde de fournisseurs de logiciels et d'infrastructure qui soutiennent la planification du déploiement IA. SK hynix a obtenu la certification Xeon 6 pour son RDIMM de 256 Go au laboratoire avancé de développement de centres de données d'Intel aux États-Unis en décembre 2025.[3]
L'Asie-Pacifique est prévue de croître à un CAGR de 22,58 % de 2026 à 2031, ce qui en fait la région à la croissance la plus rapide sur le marché DDR5 de mémoire pour serveurs IA. La région combine une production majeure de puces DDR5 avec une demande croissante en infrastructure IA locale, offrant au marché DDR5 de mémoire pour serveurs IA une base de production et de consommation importante, avec la Corée du Sud centrale des deux côtés de cette équation à travers Samsung et SK hynix, ainsi que l'investissement IA souverain, créant des liens étroits entre l'approvisionnement en mémoire avancée, les programmes de calcul locaux et les écosystèmes de plateformes qui consomment ces composants. L'écosystème ODM de serveurs de Taïwan soutient la configuration et l'assemblage de serveurs IA mondiaux. Le Japon contribue par des investissements dans le calcul haute performance, tandis que sa base technologique établie et son infrastructure de recherche soutiennent la demande de configurations serveurs validées avec des caractéristiques de performance et de consommation prévisibles. L'approvisionnement en serveurs domestiques de la Chine soutient également la demande de configurations mémoire utilisées dans les déploiements gouvernementaux et IA locaux.
L'Europe et le reste du monde représentent la demande restante, l'Europe étant soutenue par les exigences de cloud souverain et les investissements en recherche, et le programme canadien d'IA souveraine illustre comment les marchés publics peuvent fixer des attentes techniques pour les systèmes de calcul. Le Moyen-Orient et l'Afrique, l'Amérique du Sud et d'autres marchés développent l'infrastructure IA grâce à des fonds souverains et des programmes de transformation numérique. Leurs volumes d'approvisionnement restent inférieurs à ceux de l'Amérique du Nord et de l'Asie-Pacifique, mais les règles locales sur les données, les programmes nationaux d'IA et la nécessité de provisionner des services régionaux peuvent créer une demande ciblée même là où la base de serveurs globale reste plus petite. Le marché DDR5 de mémoire pour serveurs IA présente des opportunités dans ces régions lorsque les règles locales sur les données et les programmes publics favorisent des chaînes d'approvisionnement domestiques ou régionales qualifiées.
Paysage concurrentiel
Le marché DDR5 de mémoire pour serveurs IA est concentré au niveau des puces DRAM, où Samsung Electronics, SK hynix et Micron Technology fournissent des composants de pointe utilisés dans les modules serveurs. Leur concurrence se concentre sur les progrès des nœuds de processus, la capacité, le débit de données et les caractéristiques de consommation, Samsung utilisant les technologies DRAM 1b et 1c émergentes, SK hynix faisant progresser les produits DDR5 1b et 1c, et Micron introduisant la technologie 1-gamma. Ces capacités de puces déterminent la vitesse et la capacité disponibles pour les fournisseurs de modules et influencent la rapidité avec laquelle les assembleurs peuvent qualifier des conceptions pour les nouvelles générations de CPU, les applications haute densité et les conditions thermiques exigeantes. SK hynix et NVIDIA ont annoncé un partenariat technologique pluriannuel en juin 2026 pour faire progresser la mémoire pour les usines IA.[4] La collaboration de Samsung en 2025 avec AMD se concentre sur la DDR5 pour les futurs CPU EPYC et les systèmes rack-scale.
Les assembleurs de modules tels que Kingston Technology, ADATA Technology, TEAMGROUP et Transcend Information se font concurrence par la qualification de plateforme, la conception thermique et les engagements de service, les clients considérant également la disponibilité des produits, la documentation de validation, la réactivité du support, les options de remplacement et la capacité à maintenir des spécifications de modules cohérentes sur un parc. Leur position est plus fragmentée que le niveau des fournisseurs de puces, mais le marché DDR5 de mémoire pour serveurs IA offre à ces fournisseurs la possibilité de se différencier dans les produits haute densité et MRDIMM émergents. Supermicro, Hewlett Packard Enterprise et Dell Technologies sont des partenaires de mise sur le marché importants car leurs configurations de serveurs déterminent quels types et vitesses de modules sont déployés par les acheteurs en entreprise et publics. La méthode Data Center Building Block Solutions de Supermicro permet d'ajuster la topologie mémoire sur les architectures de nœuds GPU, ce qui peut réduire le temps de qualification lorsque de nouvelles conceptions de serveurs passent à un grade de vitesse DDR5 plus élevé, tout en permettant aux OEM et aux intégrateurs d'adapter la disposition mémoire à l'équilibre des accélérateurs, CPU, stockage, réseau, distribution d'énergie et conception thermique requis par différentes charges de travail IA.
Le MRDIMM reste une ouverture importante pour les assembleurs de modules car aucun assembleur n'a établi une position dominante dans le format de module à la croissance la plus rapide au sein du marché DDR5 de mémoire pour serveurs IA. Innodisk et ATP Electronics, ainsi que les fournisseurs qui soutiennent les plateformes serveurs basées sur Arm, peuvent se faire concurrence à mesure que la qualification s'élargit. Supermicro et Arm ont présenté une infrastructure rack-scale en juin 2026 avec prise en charge de jusqu'à 6 To de RDIMM DDR5-8800 MT/s. La norme de tampon d'avril 2026 de JEDEC fournit la base technique pour les produits MRDIMM Gen2. Les premiers fournisseurs à compléter une qualification Gen2 étendue pourraient obtenir un avantage dans un segment où le support de plateforme reste décisif, car les acheteurs sélectionnent souvent des modules parmi le groupe limité de produits déjà validés pour les plateformes serveurs qu'ils exploitent.
Leaders du secteur DDR5 de mémoire pour serveurs IA
-
SK hynix Inc.
-
Samsung Electronics Co., Ltd.
-
Micron Technology, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : SK Group et NVIDIA ont annoncé un partenariat global de plus de 500 milliards USD couvrant la construction d'usines IA et un accord d'approvisionnement à long terme en mémoire IA. SK hynix conclut un partenariat mémoire pluriannuel avec NVIDIA couvrant la mémoire IA de prochaine génération, y compris la HBM4 et les modules serveurs DDR5 avancés, pour la feuille de route d'infrastructure IA de NVIDIA. Le partenariat cimente le rôle de SK hynix en tant que plus grand fournisseur de mémoire de NVIDIA pour un avenir prévisible, intensifiant la pression concurrentielle sur Samsung et Micron pour obtenir des accords stratégiques d'achat équivalents.
- Juillet 2026 : Super Micro Computer a annoncé son portefeuille de serveurs H15 alimenté par des CPU AMD EPYC 9006 Series de 6e génération, offrant une amélioration des performances CPU générationnelle de 1,7x avec une bande passante mémoire DDR5 et E/S étendue, optimisé pour l'IA agentique, le calcul haute performance et les charges de travail cloud. Cela représente une accélération significative de la génération de plateforme dans la consommation de modules DDR5 pour serveurs IA à grande échelle.
- Juin 2026 : NVIDIA et SK hynix ont annoncé un partenariat technologique pluriannuel pour faire progresser la mémoire de prochaine génération pour le déploiement mondial d'usines IA, s'appuyant sur une collaboration approfondie de co-ingénierie. L'accord est structuré pour soutenir l'approvisionnement en mémoire avancée alignée sur la feuille de route d'infrastructure IA de NVIDIA, avec des cycles de développement étendus et des investissements en capital dans les produits DDR5 et HBM de prochaine génération.
- Juin 2026 : Supermicro et Arm ont annoncé une collaboration d'infrastructure rack-scale pour l'IA agentique d'entreprise, comprenant des serveurs basés sur des CPU Arm AGI avec prise en charge de jusqu'à 6 To de RDIMM DDR5-8800 MT/s, étendant l'adoption de la mémoire DDR5 haute bande passante aux architectures CPU non-Intel et non-AMD dans les déploiements de serveurs commerciaux.
- Mai 2026 : Micron Technology a annoncé l'échantillonnage de modules RDIMM DDR5 de 256 Go fonctionnant à jusqu'à 9 200 MT/s auprès des principaux partenaires de l'écosystème serveur, construits sur le processus 1-gamma de pointe de Micron utilisant l'empilement 3D avec des vias traversant le silicium. Un seul module de 256 Go consomme 11,1 W contre 19,4 W pour 2 modules de 128 Go, permettant une réduction d'énergie de plus de 40 % à capacité équivalente.
Périmètre du rapport mondial sur le marché DDR5 de mémoire pour serveurs IA
Le marché DDR5 de mémoire pour serveurs IA est segmenté par type de module (RDIMM, 3DS RDIMM, MRDIMM / MCRDIMM, et LRDIMM / autres DIMM tamponnés), capacité (jusqu'à 64 Go, 96 Go à 128 Go, et supérieur à 128 Go), débit de données (4 800 MT/s, 5 600 MT/s, 6 400 MT/s, 7 200 MT/s à 8 000 MT/s, et supérieur à 8 000 MT/s), application (serveurs d'entraînement IA, serveurs d'inférence IA, serveurs d'IA générative / de service LLM, serveurs IA d'entreprise, et systèmes de calcul haute performance), utilisateur final (fournisseurs de services cloud, entreprises, opérateurs de télécommunications, institutions gouvernementales et de recherche, OEM de serveurs IA, ODM et intégrateurs de systèmes), et géographie (Amérique du Nord, Europe, Asie-Pacifique, et reste du monde). Les prévisions du marché sont fournies en termes de valeur (USD).
| RDIMM |
| 3DS RDIMM |
| MRDIMM / MCRDIMM |
| LRDIMM / autres DIMM tamponnés |
| Jusqu'à 64 Go |
| 96 Go à 128 Go |
| Supérieur à 128 Go |
| 4 800 MT/s |
| 5 600 MT/s |
| 6 400 MT/s |
| 7 200 MT/s à 8 000 MT/s |
| Supérieur à 8 000 MT/s |
| Serveurs d'entraînement IA |
| Serveurs d'inférence IA |
| Serveurs d'IA générative / de service LLM |
| Serveurs IA d'entreprise |
| Systèmes de calcul haute performance |
| Fournisseurs de services cloud |
| Entreprises |
| Opérateurs de télécommunications |
| Institutions gouvernementales et de recherche |
| OEM, ODM et intégrateurs de systèmes de serveurs IA |
| Amérique du Nord | |
| Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Reste de l'Asie-Pacifique | |
| Reste du monde |
| Par type de module | RDIMM | |
| 3DS RDIMM | ||
| MRDIMM / MCRDIMM | ||
| LRDIMM / autres DIMM tamponnés | ||
| Par capacité | Jusqu'à 64 Go | |
| 96 Go à 128 Go | ||
| Supérieur à 128 Go | ||
| Par débit de données | 4 800 MT/s | |
| 5 600 MT/s | ||
| 6 400 MT/s | ||
| 7 200 MT/s à 8 000 MT/s | ||
| Supérieur à 8 000 MT/s | ||
| Par application | Serveurs d'entraînement IA | |
| Serveurs d'inférence IA | ||
| Serveurs d'IA générative / de service LLM | ||
| Serveurs IA d'entreprise | ||
| Systèmes de calcul haute performance | ||
| Par utilisateur final | Fournisseurs de services cloud | |
| Entreprises | ||
| Opérateurs de télécommunications | ||
| Institutions gouvernementales et de recherche | ||
| OEM, ODM et intégrateurs de systèmes de serveurs IA | ||
| Par géographie | Amérique du Nord | |
| Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Reste de l'Asie-Pacifique | ||
| Reste du monde | ||
Questions clés auxquelles répond le rapport
Quels sont les facteurs qui stimulent la demande de mémoire DDR5 pour serveurs IA, et quelle sera la taille du marché en 2031 ?
Les charges de travail d'entraînement et d'inférence plus importantes nécessitent davantage de bande passante et de capacité mémoire hôte. Les nouvelles plateformes Intel Xeon 6 et AMD EPYC 9005 exigent également la DDR5, de sorte que la sélection de la mémoire fait de plus en plus partie de l'architecture serveur d'origine plutôt qu'une décision de renouvellement ultérieure. La taille du marché DDR5 de mémoire pour serveurs IA est projetée à 6,8 milliards USD en 2025, 10,9 milliards USD en 2026, et devrait atteindre 29,4 milliards USD d'ici 2031, avec un CAGR de 21,8 % de 2026 à 2031.
Quel type de module DDR5 domine les déploiements de serveurs IA ?
Les RDIMM ont dominé la demande de modules avec une part de 69,24 % en 2025 car ils disposent d'une large base de qualification sur les plateformes serveurs, d'un support établi dans les outils de gestion et de processus de déploiement familiers pour les opérateurs commerciaux.
Pourquoi les modules supérieurs à 128 Go croissent-ils rapidement ?
Les fenêtres de contexte LLM plus grandes et les nombres de paramètres peuvent épuiser les configurations de modules de 128 Go. Le segment supérieur à 128 Go est prévu de croître à un CAGR de 22,6 % jusqu'en 2031, car les opérateurs recherchent plus de capacité par emplacement DIMM sans augmenter le nombre total de modules.
Quel rôle jouent les fournisseurs de services cloud dans les achats de DDR5 ?
Les fournisseurs de services cloud détenaient 57,36 % de la demande des utilisateurs finaux en 2025 et utilisent des accords d'approvisionnement pluriannuels pour sécuriser l'allocation de mémoire pour les grands déploiements IA, ce qui peut offrir plus de certitude dans un environnement d'approvisionnement façonné par une demande concurrente en DRAM avancée.
Quelle région se développe le plus rapidement pour la mémoire DDR5 pour serveurs IA ?
L'Asie-Pacifique est prévue de croître à un CAGR de 22,58 % jusqu'en 2031, soutenue par la croissance de l'infrastructure IA et son rôle dans la production de mémoire, y compris la présence régionale des principaux fournisseurs de DRAM et des écosystèmes de fabrication de serveurs.
Qu'est-ce qui contraint l'approvisionnement en modules serveurs DDR5 ?
La capacité DRAM avancée est allouée à la production de HBM, et les nouveaux modules haute densité nécessitent une qualification de plateforme étendue avant un déploiement large, créant une combinaison de contraintes de disponibilité des composants et de cycles de mise sur le marché plus longs pour certains produits.